
電動バイク市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2031) | 4.54 十億米ドル |
| Growth Rate (2026 - 2031) | 25.72 % |
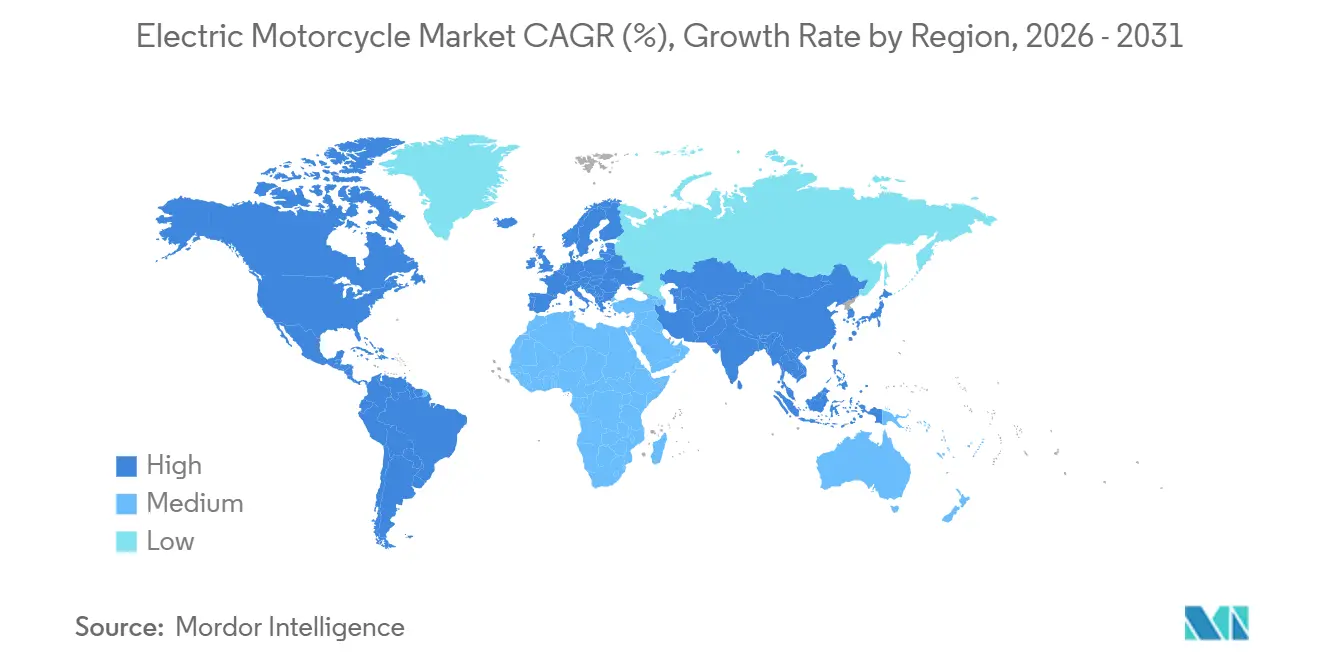
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
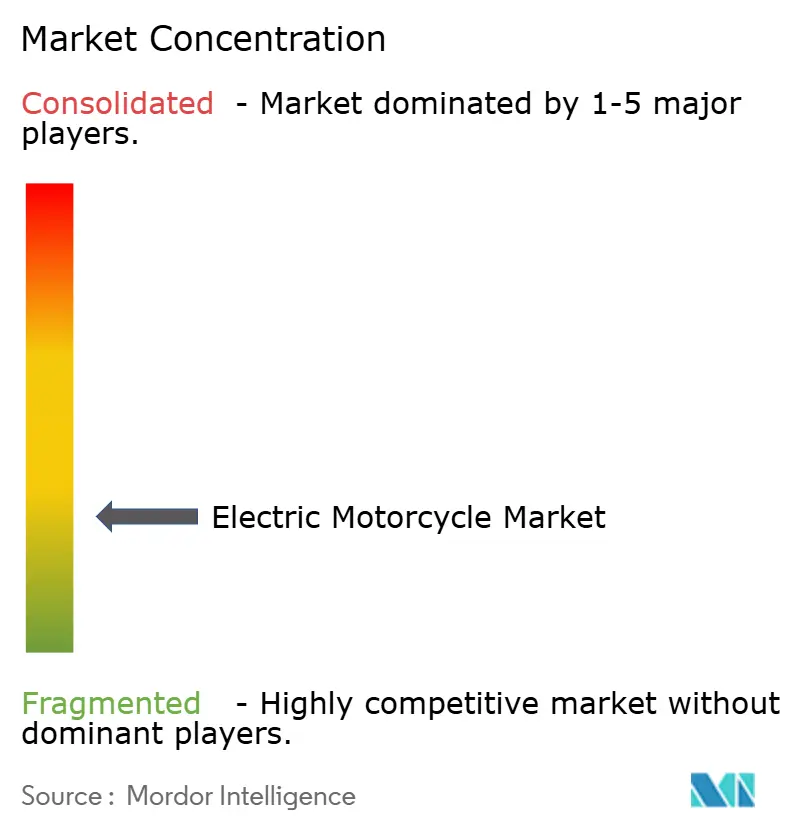
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電動バイク市場分析
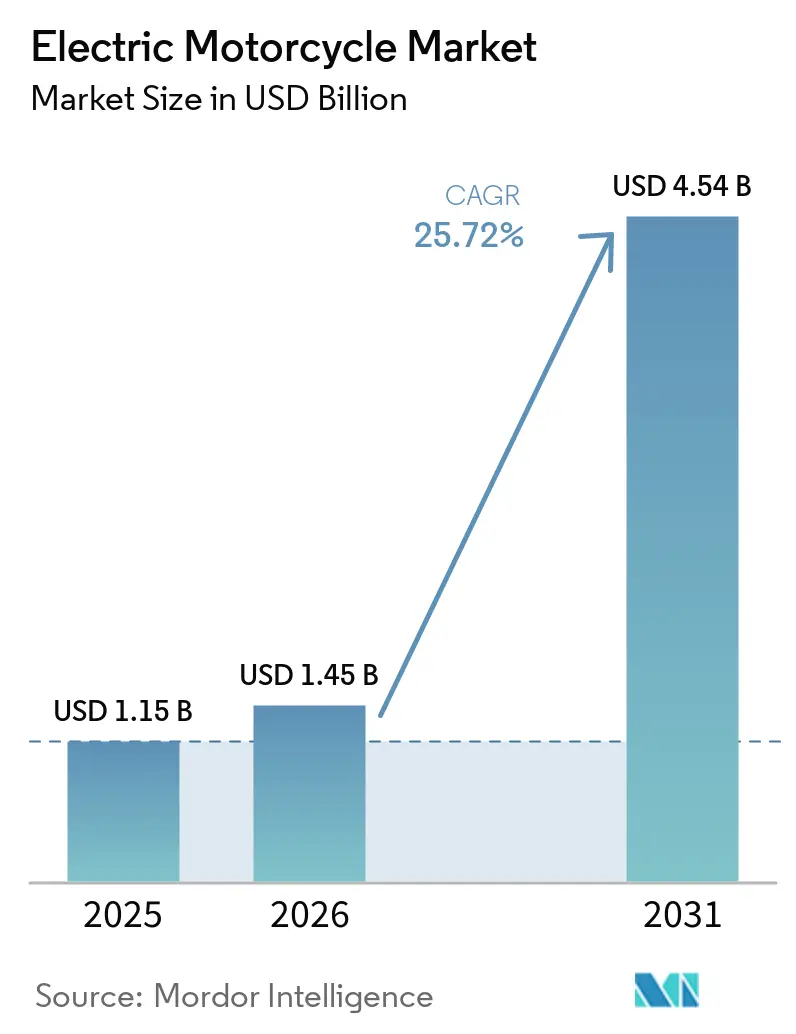
電動バイク市場は2025年に11.5億米ドルと評価され、2026年の14.5億米ドルから2031年には45.4億米ドルに成長すると予測されており、予測期間(2026年〜2031年)のCAGRは25.72%です。この勢いは、都市部の通勤者、配送フリート、パフォーマンスライダーが、バッテリーイノベーションと政策支援を組み合わせた単一の技術経路に収束していることを反映しています。充電・交換ネットワークは人口密集型メガシティ全体で拡大しており、かつてガソリンが優位であった利便性のギャップを埋めています。メーカーはエントリーレベルのスクーターから60 kWのスポーツバイクまで製品ポートフォリオを拡大しており、この幅広いラインナップは電動二輪車を目新しいものではなく主流として再定義しています。競争環境は依然として開かれており、地域の専門メーカーがローカライズされたインセンティブと垂直統合型プラットフォームを活用してシェアを獲得しています。
主要レポートのポイント
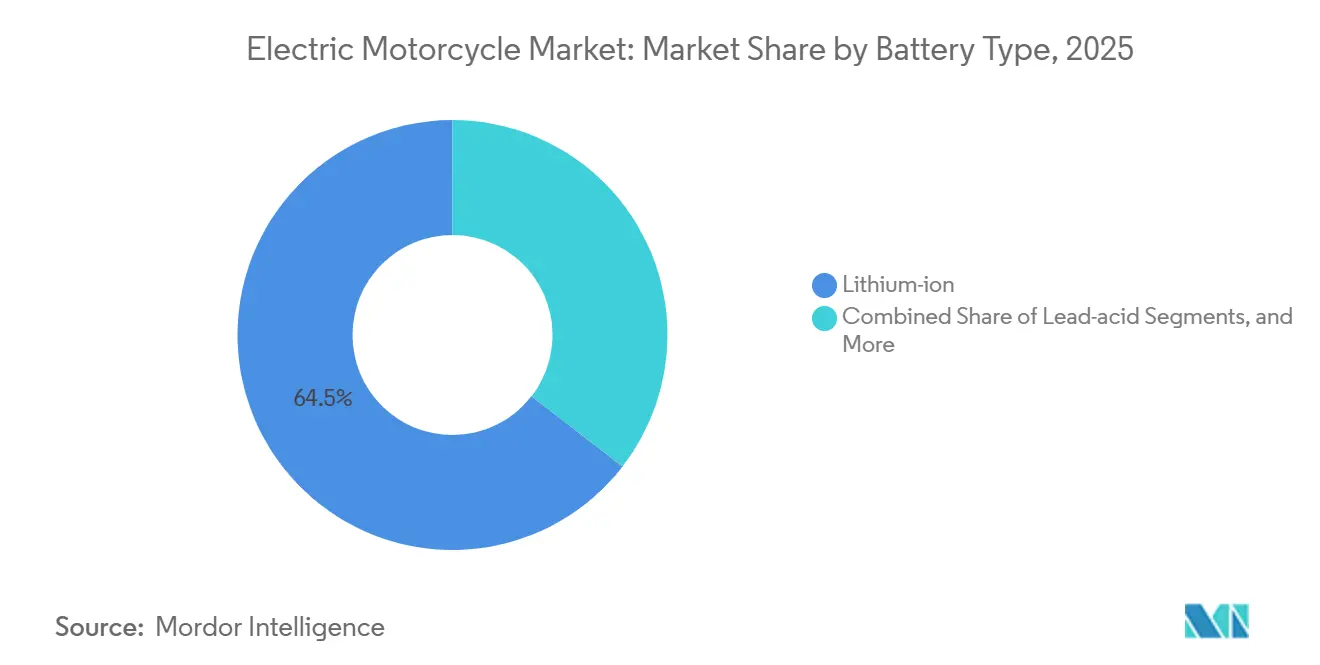
- バッテリータイプ別では、リチウムイオンが2025年の電動バイク市場シェアの64.52%を占め、ナトリウムイオンおよびその他の新興化学物質は2031年までに26.92%のCAGRを記録すると予測されています。
- 出力別では、3.6 kW未満のバイクが2025年の電動バイク市場シェアの44.21%をリードし、10 kW超のバイクは2031年までに28.39%という最速のCAGRを記録すると予測されています。
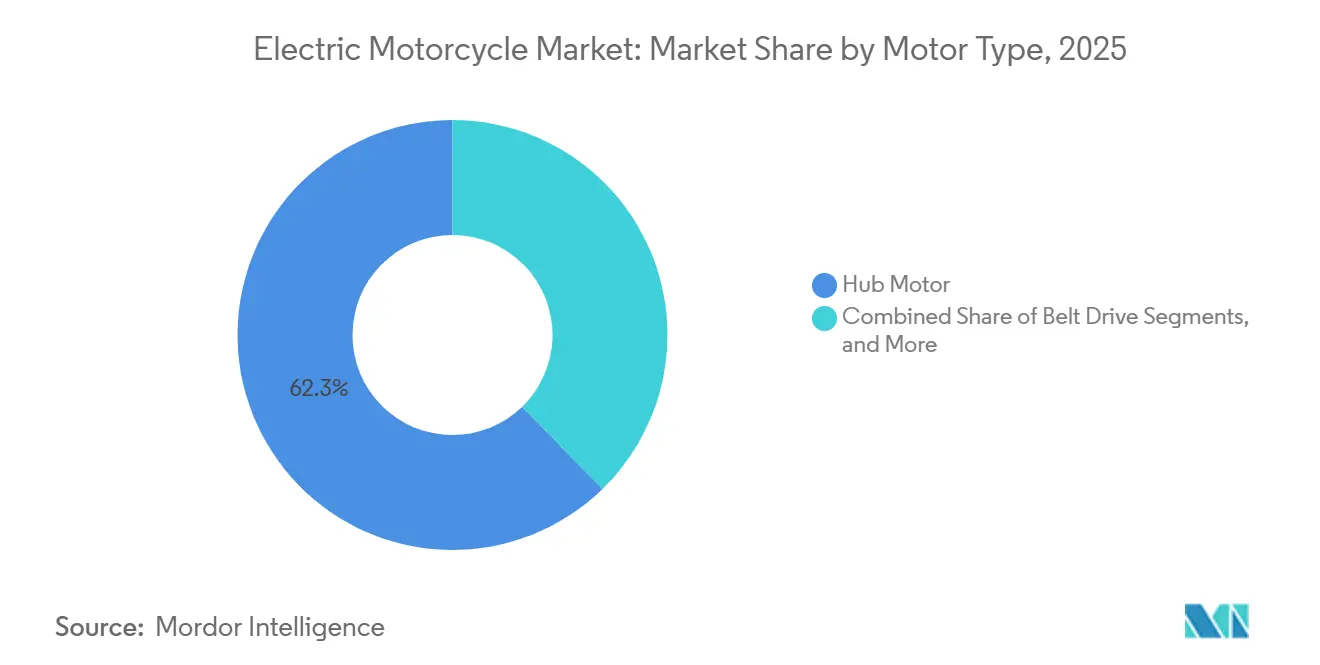
- モータータイプ別では、ハブモーターが2025年の電動バイク市場シェアの62.29%を占め、ミッドドライブモーターは2031年までに28.49%のCAGRで成すると予測されています。
- 最終用途別では、個人所有が2025年の電動バイク市場規模の78.31%を占め、配送・物流フリートは2031年までに29.34%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年の電動バイク市場シェアの73.28%を占め、南米は2031年までに27.07%のCAGRで最も速く拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の電動バイク市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リチウムイオンのコスト低下とエネルギー密度の向上 | +3.8% | アジア太平洋地域と欧州で最も強い影響を持つグローバル | 中期(2~4年) |
| 政府インセンティブとゼロエミッション規制 | +3.3% | 北米とEUが中核、アジア太平洋市場へ拡大 | 短期(2年以内) |
| 二輪車充電・交換ネットワークの拡大 | +2.9% | アジア太平洋地域が中核、南米およびMEAへ波及 | 中期(2~4年) |
| マイクロモビリティフリートによるTCO低減と普及促進 | +2.7% | 中国とインドで早期商業化が進むグローバル | 長期(4年以上) |
| ナトリウムイオンおよび固体電池の革新的化学系 | +2.4% | 北米と欧州に集中する世界の都市中心部 | 短期(2年以内) |
| OTA接続性と車載データの収益化 | +1.8% | 先進国市場が先行し、新興経済圏へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リチウムイオン電池コストの低下とエネルギー密度の向上
セルサプライヤーは2024年以降、キロワット時あたりの価格を継続的に引き下げており、この低下はキログラムあたりのワット時の継続的な向上と並行しています[1]Andy Colthorpe, 金属価格の上昇にもかかわらず、リチウムイオンバッテリーパック価格は昨年比8%下落,
Energy-Storage.News, www.energy-storage.news。その結果、シャーシの外形を拡大することなく、ライダーをより遠くまで運べる小型パックが実現しています。保証期間が5年を超えるにつれて、リセルバリューが向上し、ガソリンモデルとの減価償却ギャップが縮小しています。サプライチェーンも、価格変動の激しいコバルトを回避する鉄リッチな化学物質へと多様化しており、コスト曲線をさらに安定させています。これらの進歩が相まって、電動ドライブトレインは価格に敏感な通勤者にとってデフォルトの選択肢となっています。
政府の購入インセンティブとゼロエミッション規制
国および州のプログラムは、かつて電動バイクをプレミアムな贅沢品と見なしていた購入者の取得コストを引き続き引き下げています。インドはPM E-DRIVEスキームを更新するとともに、後継のFAME-IIの支出概要を示し、2〜3年間にわたって補助金の見通しを維持しています。カリフォルニア州は販売時点でのリベートを維持しており、ブラジルのMOVERフレームワークは税制優遇と地域組立インセンティブを組み合わせています[2]電気自動車の競争とイノベーションに向けたブラジルの自動車ンセンティブ,
ITA, trade.gov。これらの措置は、特に毎日高い走行距離をこなす商業フリートにとって、投資回収期間を短縮します。政策の勢いはまた、国内製造の拡大を支える需要シグナルを発信しています。
二輪車充電・交換ネットワークの拡大
スワップハブと急速充電ポストが、台北、ハノイ、ジャカルタ、サンパウロの市街地に点在するようになりました。ライダーは数秒で消耗したパックを交換したり、コーヒーブレイク中に充電したりすることができ、日常使用における航続距離への不安が解消されています。インフラプロバイダーはコンビニエンスストアチェーンや燃料小売業者と提携し、既存の不動産を活用して迅速な展開を実現することが多いです。サブスクリプションモデルはエネルギーアクセスとメンテナンスをバンドルし、充電を予測可能な運営費用に変えています。ネットワークが国境を越えて相互接続されるにつれ、長時間の停車なしに地域をまたいだツーリングが実現可能になっています。
マイクロモビリティ配送フリートの普及(TCO低減)
宅配・フードデリバリー事業者は1キロメートルあたりのコストをペニー単位で計測しているため、ガリンとオイル交換をなくすことで即座の節約が実現します。電動パワートレインは、回生ブレーキがエネルギーを回収し、メンテナンスの必要性が最小限となる発進・停止の多い走行サイクルで優れた性能を発揮します。自治体のクリーンエアゾーンは電動フリートに優先的な路肩スペースを付与し、環境コンプライアンスをより短いルートと迅速な配達に変換します。金融機関は、月々の支払いを収益フローに合わせたバッテリー・アズ・ア・サービス契約の引き受けを開始しており、資本支出への懸念を軽減しています。アルゴリズムが接続車両データを使用して配車を最適化するにつれ、フリートの稼働率が上昇し、経済性がさらに向上します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ICEバイクに対する高い初期コスト | -2.8% | 価格感応度の高い新興市場で最も強い影響を持つグローバル | 短期(2年以内) |
| 7 kW超での航続距離の制限と低速充電 | -2.1% | 高速道路および長距離用途に特に影響するグローバル | 中期(2~4年) |
| 熱帯フリートにおける熱安全性の課題 | -1.6% | 東南アジア、インド、南米の一部を含む熱帯地域 | 中期(2~4年) |
| 新興市場における電池使用済み回収の脆弱性 | -1.3% | アジア太平洋、アフリカ、南米の新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
内燃機関バイクに対する高い初期価格プレミアム
補助金を受けた後でも、多くのエントリーレベルの電動バイクの定価は、同等のガソリンモデルのほぼ2倍に達しています。この価格差は、融資オプションが乏しく家計が逼迫している地域では依然として障壁となっています。南米のいくつかの国では輸入関税が陸揚げコストを高止まりさせています。メーカーは従量課金制バッテリーやリース・トゥ・ウンプランを試験的に導入していますが、これらはまだ普遍的ではない信用スコアリングと残存価値の確実性に依存しています。このギャップを埋めるには、より深い地域組立とバッテリーコストの継続的な低下が鍵となります。
7 kW超での実走行距離の限界と低速充電
カタログ上の航続距離は、年間を通じてほとんどのライダーが経験しない都市速度と温暖な気温を前提としています。高速道路での持続的な走行や冬の寒さは、実用的な航続距離を半減させることがあります。7 kWを超える急速充電ハードウェアは依然として主要都市に集中しており、地方のライダーは夜間のレベル2充電器に頼らざるを得ません。パックが満充電に近づくと熱管理が充電速度を制限し、ピットストップが5分間の給油よりも長く感じられます。化学系またはインフラの革によって充電時間がコーヒーブレイクの閾値を下回るまで、長距離ツーリングはエッジケースにとどまるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:リチウムを超えた多様化が定着
リチウムイオンは2025年の電動バイク市場シェアの64.52%を占め、主流の価格とパフォーマンス期待に対するデフォルトの化学系としての役割を確認しました。ナトリウムイオンパックは26.92%のCAGRで拡大すると予測されており、リチウム供給制約とコバルト価格変動からの解放を求めるメーカーに訴求しています。小規模プレーヤーはナトリウムの深放電耐性を活用して保証の信頼性を高めています。部品の標準化により、モデル間の互換性も向上し、定置型蓄電池としてのセカンドライフ展開が可能になっています。
より幅広い化学系ツールキットにより、ブランドはライダーの優先事項にバッテリー特性を合わせることができます。コスト重視の通勤者は耐久性が高く充電速度が遅いパックを選び、パフォーマンス愛好家は厳格な熱制御を備えた高出力バリアントを好みます。新興の多様な化学系は、システム的な供給リスクを低減し、ナトリウムや鉄の豊富な地域での地域セル生産を促進します。化学系が多様化するにつれ、アフターセールスモデルは混合リサイクルストリームと化学系固有の診断に対応するよう進化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


出力別:パフォーマンスティアが市場認識を再形成
3.6 kW未満のバイクは2025年の電動バイク市場シェアの44.21%を占め、都市部のライダーやモペットライセンス規則の下で分類する規制当局に支持されています。10 kW超のクラスは28.39%のCAGRで成長すると予測されており、電動ドライブトレインが妥協なくスリルを求めるライダーを満足させられることを示しています。プレミアムブランドは鋭い加速とサーキット走行能力を披露し、電動二輪車を中排気量スポーツバイクの正当な代替品として再定義しています。
エネルギー密度が徐々に向上するにつれ、中間帯の7.2〜10 kWマシンが日常の通勤と週末の高速道路走行を橋渡しします。ライダーは瞬時のトルクが都市の勾配を平坦にし、スムーズに交通に合流できることを発見しています。ディーラーは、購入者が静かな発進と回生ブレーキを体験すると、試乗に懐疑的な人が減ると報告しています。これらの定性的なメリットは生の出力と同様に重要であり、迷っている人々を電動採用へと後押ししています。
モータータイプ別:ミッドドライブシステムが愛好家の支持を獲得
ハブモーターは2025年の電動バイク市場シェアの62.29%を占め、低いメンテナンス要件と簡潔な製造工程によって牽引されています。メーカーはこれらのシステムを好んでいます。なぜなら、ホイールに直接統合されることで機械的な複雑さと組立コストが削減されるからです。ミッドドライブユニットは28.49%という最速のCAGRを記録すると予測されており、バランスの取れた重量配分と選択可能なギアリングを必要とするライダーに好まれています。これらのユニットはガソリンのトルク曲線を再現し、電動バイクに移行する経験豊富なライダーの適応期間を短縮します。
チェーン駆動およびベルト駆動のバリアントはより小さな市場セグメントを占め、それぞれ特定のメンテナンスの好みと騒音への配慮に対応しています。例えば、ベルト駆動は静粛な運転を優先する市部の通勤者に訴求し、チェーン駆動はパフォーマンス重視のアプリケーションで一般的なままです。サプライヤーはハブ駆動とミッドドライブの両アーキテクチャに対応したモジュラーフレームを提供するようになっており、メーカーが変化する需要パターンに迅速に対応できるようにしています。このドライブトレインオプションの幅広さにより、市場はスケールメリットを維持しながら、コスト重視のフリート事業者とパフォーマンス重視の消費者の両方にサービスを提供できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:商業フリートが戦略的重要性を増す
個人所有は2025年の電動バイク市場シェアの78.31%を占め、配送・物流フリートは29.34%のCAGRで最も速い成長を遂げています。フリートマネージャーは、毎日数千回の停車にわたって蓄積される予測可能なメンテナンススケジュールと燃料節約に魅力を感じています。多くの都市では、電気自動車の登録によりピーク時間帯の規制中に路肩エリアへのアクセスが可能となり、配送密度を向上させる非金銭的なメリットをもたらしています。これらの実際的な利点により、電動二輪・三輪車は、厳しいマージンと厳格な配送ケジュールを管理するフリート事業者にとって論理的な選択肢となっています。
マイクロモビリティ事業者も拡大していますが、そのシェアは個人所有と比較すると依然として控えめです。サブスクリプションおよび分単位課金モデルは、時折利用するユーザーを電動ライディングに引き込み、将来の小売需要を支える可能性があります。企業のサステナビリティ要件は、企業がスタッフフリートをゼロエミッションの選択肢に置き換えることを促し、個人の購買決定から組織的な調達サイクルへのシフトを強化しています。組織が測定可能な排出目標を設定するにつれ、フリートの電動化はオプションのアップグレードではなく、運営上の優先事項として扱われるようになっています。
地域分析
アジア太平洋は電動バイク市場を支配しており、2025年のグローバルシェアの73.28%を占めています。人口密集した都市、確立された二輪車文化、強力な財政的インセンティブが組み合わさり、ガソリンからバッテリー動力への転換を加速しています。中国、台湾、インドネシアのバッテリー交換エコシステムは、給油のダウンタイムをガソリンと競争力のある水準に維持し、インドの政策は補助金の段階的縮小にもかかわらず高い台数成長を持続させています。日本と韓国は、国内産業の保護と脱炭素化目標のバランスを取りながら、着実なペースで進展しています。この地域のエコシステムは今や、車両工場の近くにパック組立を配置しようとするコンポーネントサプライヤーを引き付けています。
南米は2031年までに27.07%という最速のCAGRが見込まれており、ブラジルのMOVER産業フレームワークと拡大する地域組立サイトのネットワークに支えられています。地域コンテンツ規則と税制優遇措置がメーカーを誘致し、通貨変動へのエクスポージャーを低下させています。アルゼンチンの関税構造は短期的な勢いを抑制していますが、政策立案者が排出目標と消費者の購入可能性を天秤にかけるにつれて緩和される可能性があります。インフラの展開は、渋滞課金とライドシェア需要が重なるサンパウロやブエノスアイレスなどのメガシティを中心に集中しています。
欧州と北米は、国家インセンティブと都市のリーンエアゾーンのモザイクによって形成され、中程度のスピードで普及が進んでいます。ロンドン、パリ、ミラノは中心部でガソリン二輪車にペナルティを課し、宅配業者を電動リースへと誘導しています。米国では、カリフォルニア州とオレゴン州が州レベルのリベートを先導していますが、より広範な普及は週末のレジャー文化に適した長距離ツーリングモデルを待っています。中東・アフリカは依然として初期段階にあります。ケニアとルワンダでのスワップパイロットは、グリッドが制約された環境における創造的な解決策を示しており、湾岸諸国はネットゼロロードマップに沿うために電動義務と大規模な充電投資を組み合わせています。

競合状況
電動バイク市場は依然として断片化しており、上位5ブランド(NIU Technologies、Yadea Group、LiveWire、Vmoto、Zero Motorcycles)が世界の販売台数に占めるシェアはわずかです。この断片化は新規参入者に大きな機会をもたらしています。NIU Technologiesは、無線アップデートと月額サブスクリプション層を活用してソフトウェアで差別化し、継続的な収益を生みしながらハードウェアを最新の状態に保っています。このモデルは保証コストを削減し、顧客維持を強化します。Harley-Davidsonからスピンオフしたは、KYMCOとのプラットフォーム共同開発によってR&Dリスクを軽減しています。共同開発したS2マキシスクーターは、欧州とアジアの初めての電気自動車購入者をターゲットにしています。VmotoとZero Motorcyclesは、西洋のブランド訴求力とアジアでの受託製造を組み合わせることで、プレミアムな市場ポジショニングを維持しながら無駄のないコスト構造を維持し、主要グループを完成させています。
競争の第二層は、パフォーマンスニッチに特化したアジャイルなスタートアップから来ています。Stark Futureの60 kWモトクロスバイクは、小規模チームがターンキーパワートレインを調達し、軽量フレームと独自のスタイリングに集中することで、既存プレーヤーを追い越せることを示しています。これらのブランドは、大規模なディーラーネットワークではなく、複合材料と高度な熱管理に資本を配分し、ダイレクト・トゥ・コンシューマーチャネルとポップアップ乗イベントに依存しています。バッテリーサプライヤーは、バッテリー管理システムを統合したモジュラーパックでこのような専門メーカーを積極的に取り込み、エンジニアリングのリードタイムを短縮しています。
地域の組立業者とコンポーネントメーカーがさらに市場を断片化しています。ケニアとルワンダのスタートアップは、バッテリー交換インフラと地域で組み立てられた二輪車を組み合わせ、悪路への耐久性を調整し、車両販売ではなくエネルギーサブスクリプションで収益化しています。欧州のアクセサリーサプライヤーは、ブティックブランドが完全な型式認証サイクルなしに限定生産を開始できるプラグアンドプレイのミッドドライブキットを提供するようになっています。クラウドベースのテレマティクスプラットフォームは、無線診断と予知保全アナリティクスを提供し、小規模ブランドでも大手競合他社の接続機能に匹敵できるようにしています。
電動バイク産業のリーダー企業
NIU Technologies
Yadea Group Holdings Ltd.
LiveWire EV, LLC
Vmoto Limited
Zero Motorcycles Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Hero MotoCorpは、2027年に初の電動バイクを発売し、VIDAポートフォリオをスクーター以外に拡大してインドの新興電動バイクセグメントに参入することを確認しました。
- 2026年7月:Hondaは初のフルサイズ電動バイクWN7を欧州で発売し、現在ディーラーで購入可能となっており、プレミアム電動バイク市場への参入を示しています。
- 2026年4月:ケニアのメーカーRoamがRoam Air Gen 3を発表し、アフリカの配送セクター向けに設計された盗難防止機能付き急速充電バッテリーを追加しました。
- 2026年4月:Royal Enfieldが、都市での機動性のために設計された鍛造アルミニウムフレームを持つ軽量モデル、Flying Flea C6を発表しました。


世界の電動バイク市場レポートの範囲
電動バイク市場は、バッテリータイプ、出力、モーター・駆動タイプ、最終用途、および地域によってセグメント化されています。
バッテリータイプ別では、市場は鉛酸、リチウムイオン、リチウムイオンポリマー、ナトリウムイオン・新興にセグメント化されています。出力別では、市場は以下の範囲にセグメント化されています:3.6 kW未満、3.6〜7.2 kW、7.2〜10 kW、10 kW超。モーター・駆動タイプ別では、市場はハブモーター、ベルト駆動、チェーン駆動、ミッドドライブモーターにセグメント化されています。最終用途別では、市場は個人・個人用、商業・法人用、マイクロモビリティサービス、配送・物流にセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、その他の欧州)、アジア太平洋(インド、中国、日本、韓国、その他のアジア太平洋)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にセグメント化されています。
市場予測は、金額(米ドル)および数量(台数)で提供されています。
| 鉛酸 |
| リチウムイオン |
| リチウムイオンポリマー |
| ナトリウムイオンおよび新興化学 |
| 3.6 kW未満 |
| 3.6~7.2 kW |
| 7.2~10 kW |
| 10 kW超 |
| ハブモーター |
| ベルトドライブ |
| チェーンドライブ |
| ミッドドライブモーター |
| 個人・個人所有 |
| 商業・法人フリート |
| マイクロモビリティサービスプロバイダー |
| 配送・物流 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| バッテリータイプ別 | 鉛酸 | |
| リチウムイオン | ||
| リチウムイオンポリマー | ||
| ナトリウムイオンおよび新興化学 | ||
| 出力別 | 3.6 kW未満 | |
| 3.6~7.2 kW | ||
| 7.2~10 kW | ||
| 10 kW超 | ||
| モーター・ドライブタイプ別 | ハブモーター | |
| ベルトドライブ | ||
| チェーンドライブ | ||
| ミッドドライブモーター | ||
| 最終用途別 | 個人・個人所有 | |
| 商業・法人フリート | ||
| マイクロモビリティサービスプロバイダー | ||
| 配送・物流 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
電動バイク市場は2031年までにどのくらいの規模になりますか?
2026年から2031年にかけて25.72%のCAGRで拡大し、45.4億米ドルに達すると予測されています。
電動二輪車で最も速く成長していバッテリー化学系はどれですか?
ナトリウムイオンパックは2031年にかけて26.92%のCAGRで上昇すると予測されており、リチウム系を上回っています。
最も高い勢いを示している出力セグメントはどれですか?
10 kW超のバイクは2031年にかけて最速の28.39%のCAGRを記録すると予測されています。
現在の電動バイク販売において最大のシェアを占めている地域はどこですか?
アジア太平洋は2025年のグローバル収益の73.28%を占めました。
電動バイクで最も速く成長している電池技術は何ですか?
ナトリウムイオンおよび新興化学は、メーカーが低い材料コストと供給の安全保障を求めるなか、26.28%のCAGRで拡大しています。
最終更新日:



