
電動フォークリフト市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
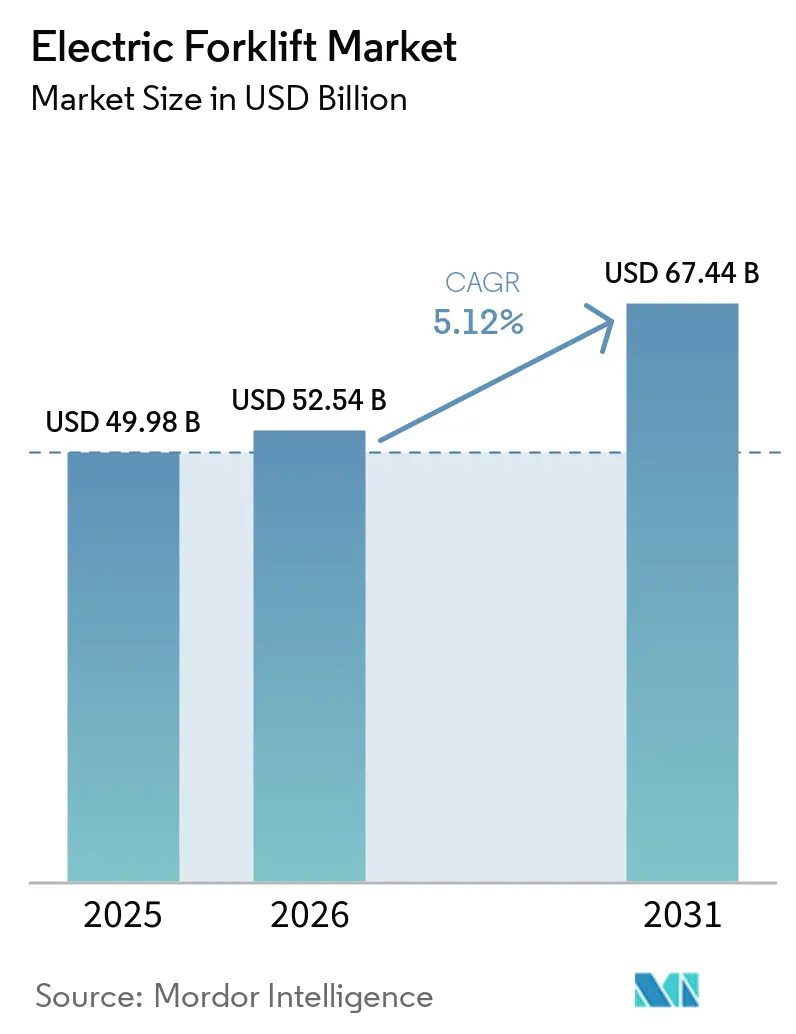
| 市場規模 (2026) | 52.54 十億米ドル |
| 市場規模 (2031) | 67.44 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
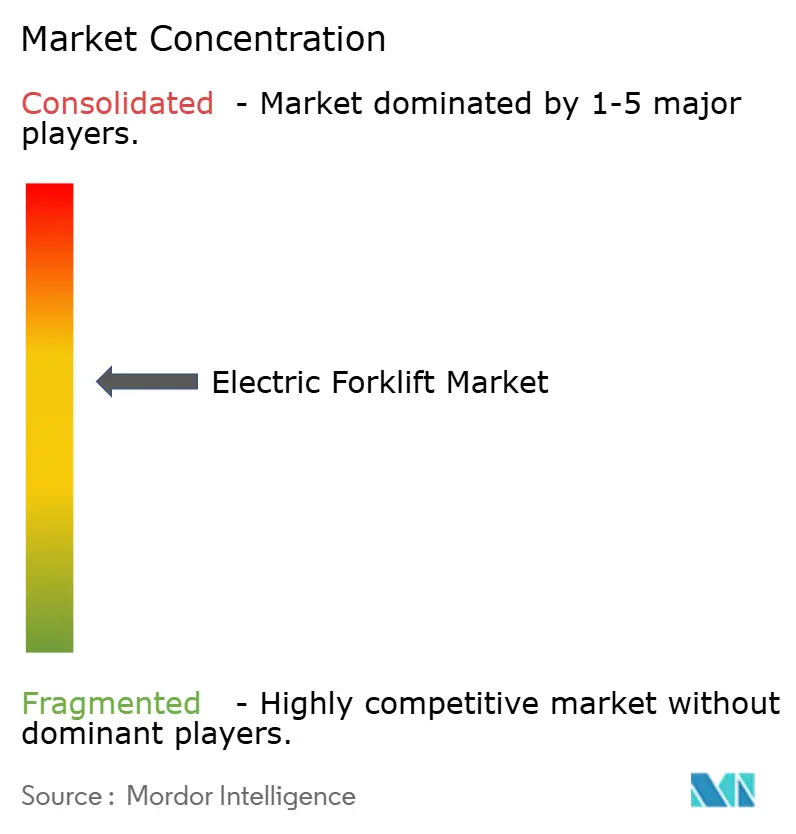
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電動フォークリフト市場分析
電動フォークリフト市場は2025年に490.98 ビリオン 米ドルと評価され、2026年の525.4 ビリオン 米ドルから2031年には674.4 ビリオン 米ドルに成長すると予測されており、予測期間(2026〜2031年)のCAGRは5.12%です。ゼロエミッション機器に関する規制上の期限、リチウムイオン電池コストの低下、およびeコマースフルフィルメント投資の増加が、ディーゼルおよびLPGパワートレインからの構造的な転換を後押ししています。2025年1月に施行されたカリフォルニア州の新規内燃機関フォークリフトに対する段階的禁止措置は、北米における車両電動化を加速させています。倉庫オペレーターは、バッテリー・アズ・ア・サービスによるファイナンシングおよびAI対応フリート管理プラットフォームに後押しされ、初期費用よりも総所有コストを優先しています。
主要レポートのポイント
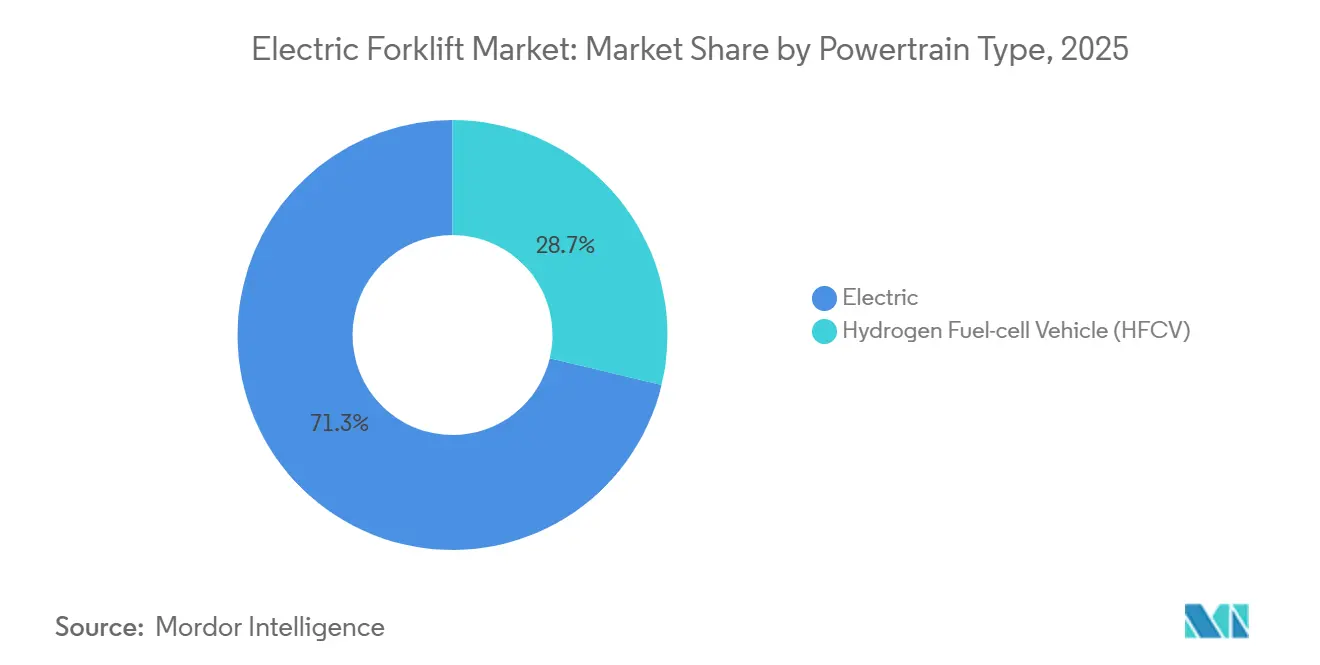
- パワートレインタイプ別では、電動タイプが2025年の電動フォークリフト市場シェアの71.27%を占め、2031年までに11.79%のCAGRで成長すると予測されています。
- 車両クラス別では、クラスIIIが2025年の電動フォークリフト市場規模の41.37%のシェアを獲得し、クラスIIは2031年にかけて9.28%のCAGRで拡大しています。
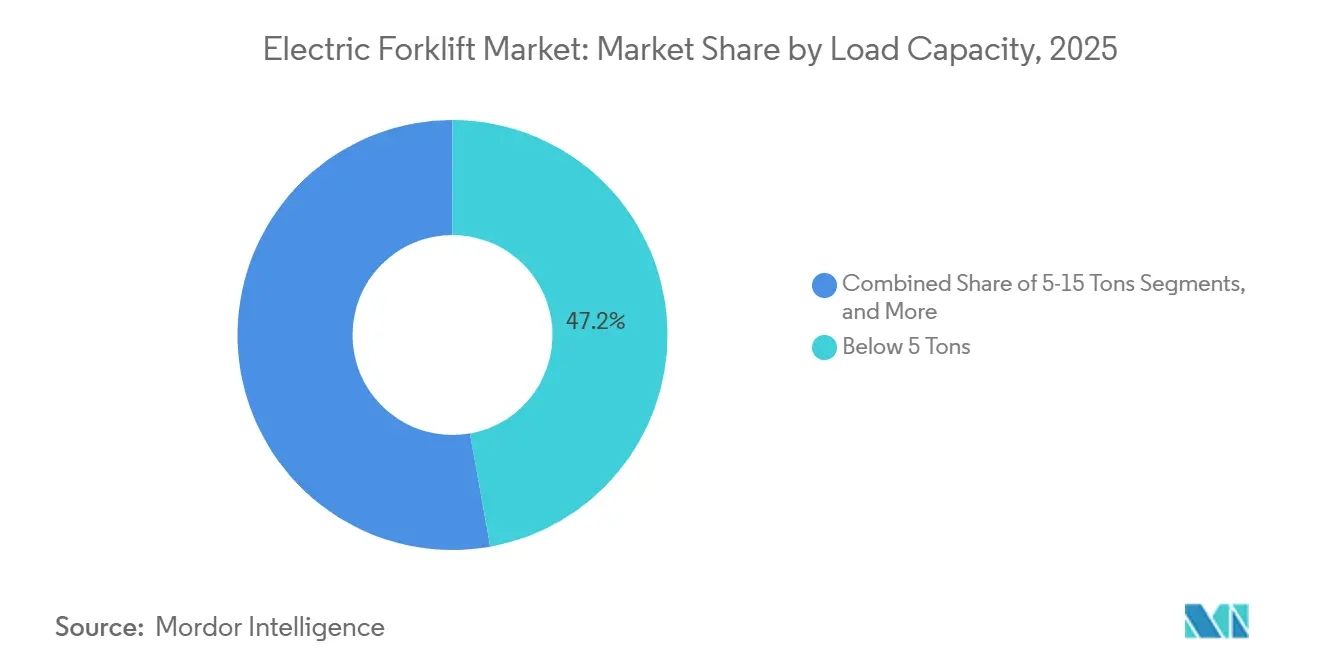
- 積載能力別では、5トン未満の機種が2025年の電動フォークリフト市場シェアの47.19%を占め、5〜15トンのカテゴリーは2026〜2031年にかけて8.21%のCAGRで拡大すると予測されています。
- 最終用途産業別では、物流・倉庫業が2025年の電動フォークリフト市場シェアの39.21%でリードし、食品・飲料のコールドチェーン事業が10.61%のCAGRで最も急速に成長しています。
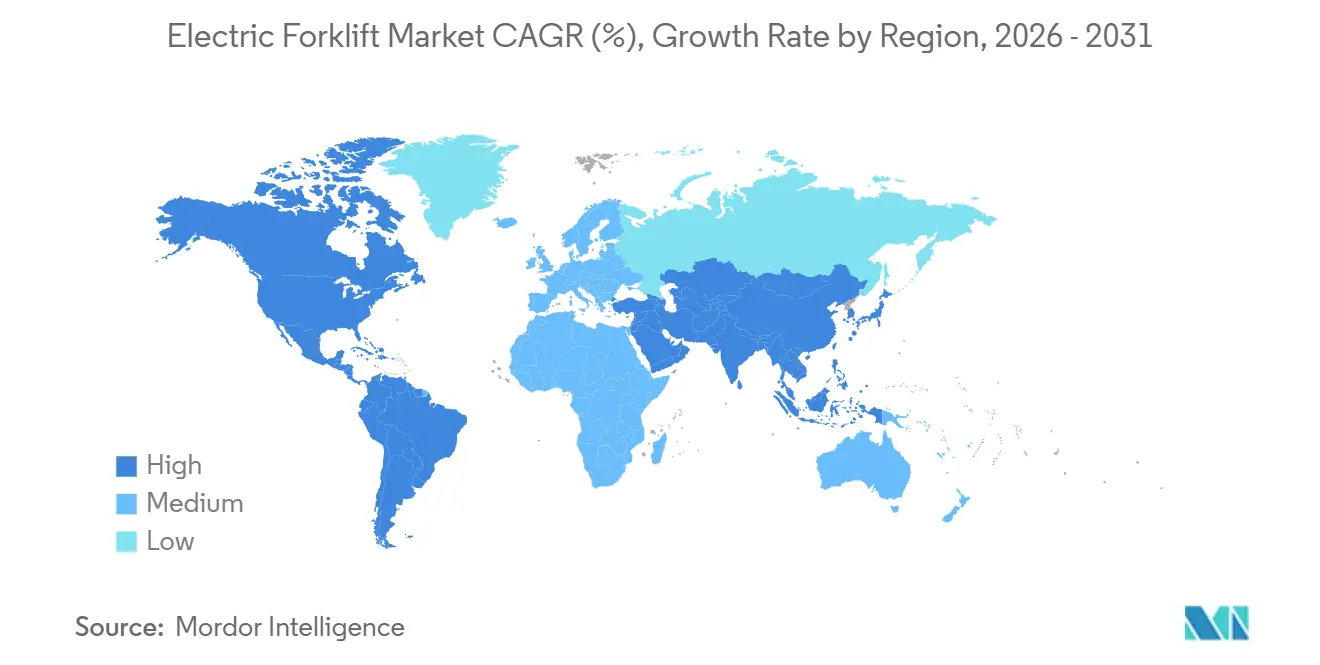
- 地域別では、アジア太平洋地域が2025年の電動フォークリフト市場シェアの43.29%を占め、南米が2031年にかけて8.72%という最高の地域CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース倉庫ブーム | +1.8% | 北米およびアジア太平洋地域に集中するグローバル市場 | 短期(2年以内) |
| ゼロエミッションマテリアルハンドリング機器(MHE)義務化 | +1.5% | 北米およびEUが中心、アジア太平洋地域へ拡大 | 中期(2~4年) |
| リチウムイオン電池コストの低下 | +1.2% | グローバル | 中期(2~4年) |
| OEMバッテリー・アズ・ア・サービス(BaaS) | +0.9% | 北米およびEU、アジア太平洋地域でパイロットプログラム実施中 | 長期(4年以上) |
| 全固体電池ロードマップ(2027年以降) | +0.6% | グローバル、日本・韓国が主導 | 長期(4年以上) |
| TCO最適化のためのAI予知保全 | +0.4% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
eコマース主導による急速な倉庫拡大
当日配送のコミットメントは、密閉施設内で継続的に稼働できる高スループットのゼロエミッション機器を必要としています。ウォルマートの2026年ルイジアナ州物流センターへの投資は、コンパクトなリチウムイオンフォークリフトへの調達を傾けている自動化支出の規模を示す好例ですウォルマート、ルイジアナ州物流センターに自動化・ロボティクスを導入、 Retail Dive、retaildive.com">[1]。日本、シンガポール、および西欧の多層階型都市倉庫では、立方容積を最大化するためにナローアイルトラックが採用されており、機動性の高い電動モデルへの需要を高めています。フリートオペレーターは、ディーゼル排気ガスがないこと、低騒音であること、および建物を離れることなく短い休憩中に充電できることを評価しています。これらの運用上のメリットは、垂直建設を強いる土地コストの上昇と相まって、市場成長に対するeコマースドライバーのプラスの影響を支えています。
ゼロエミッションマテリアルハンドリング機器に関する義務化
カリフォルニア州のゼロエミッションフォークリフト規制は、2026年から段階的に新規ディーゼルおよびLPG機種を禁止していますゼロエミッションフォークリフト規制、 CAPPO、www.cappo.org">[2]。欧州連合における並行措置では、2027年2月からデジタルバッテリーパスポートが義務付けられ、現在では再販価格やリース条件に影響を与えるライフサイクル炭素データが組み込まれています。中国の省レベルの大気質規制も同様に、工業団地でのディーゼル使用を制限し、国内フリートをバッテリー電力へと誘導しています。コンプライアンスの期限が厳しくなるにつれ、大規模な内燃機関フリートを保有するオペレーターは加速度的な減価償却に直面し、ペナルティを回避するために予定より早く機器の入れ替えを開始しています。この規制上の確実性は、電動ラインを拡大するOEMにとって資本配分のリスクを低減し、準拠モデルへのプレミアム価格設定を正当化します。
リチウムイオン電池コストの低下曲線
リチウムイオン化学のコスト低下が続いたことで、電動フォークリフトは内燃機関の同等品とライフタイムコスで同等水準に達しました。コバルト含有量の低減とリン酸鉄リチウムの採用拡大がこのトレンドの中心にあります。中国メーカーは垂直統合を活用してコスト削減を顧客に直接還元し、既存メーカーのマージンを圧縮しながら潜在的な購買層を拡大しています。バッテリー・アズ・ア・サービス契約は設備投資を予測可能な運用費用として再解釈し、資金に制約のある中小企業にとって魅力的です。したがって、コストの下降曲線は地理的・セグメント的な普及を広げると同時に、モジュール式急速充電器などの隣接するイノベーションを促進しています。
OEMによるバッテリー・アズ・ア・サービス(BaaS)モデル
サブスクリプションモデルはバッテリーをシャーシから切り離し、本体価格を引き下げるとともに、性能リスクをメーカー側に戻します。東南アジアの早期採用者は、ジャストインタイム生産スケジュールに合致した稼働保証を確保し、運用上のレジリエンスを向上させています。このようなモデルは電力市場が不安定な環境で効果を発揮し、プロバイダーはバッテリーの充電タイミングと方法を最適化することで価格変動を吸収します。このドライバーの普及が進むことで、再生パックの中古市場が加速し、規制当局が推進するサーキュラーエコノミーの考え方を強化します。長期的には、バッテリーサービスを提供するOEMは、機器販売の景気循環性を緩和する継続的な収益源を獲得します。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ICE代替品との高いコスト比較 | -1.2% | 価格に敏感な新興市場において世界的かつ深刻な課題 | 短期(2年以内) |
| 系統容量の制約 | -0.8% | 北米、欧州、アジア太平洋地域の老朽化した工業地帯 | 中期(2~4年) |
| 電池リサイクルのボトルネック | -0.5% | EUおよび北米における規制圧力が世界的に影響 | 中期(2~4年) |
| 水素充填インフラの不足 | -0.3% | 日本、ドイツ、カリフォルニア州でのパイロット展開が世界的に課題 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ICE代替品との高い初期コスト
購入時のプレミアムは、優遇融資やリースプログラムへのアクセスが限られる中小規模のオペレーターにとって依然として障壁となっています。ライフタイム経済性は電動が有利であるにもかかわらず、価格に敏感な地域では回収期間が一般的な計画サイクルを超えることがあります。バッテリー・アズ・ア・サービスはこの障壁を緩和しますが完全には解消せず、石油補助金のある市場では月額費用がディーゼル燃料費を上回る場合があります。電池価格の低下と金融機関によるリアルタイムの電池健全性データに基づく残存価値モデルの開発が進むにつれ、この制約の影響はらいでいくでしょう。
ブラウンフィールドサイトにおける電力網容量の制約
既存の倉庫は、多数の急速充電器をサポートするのに十分な電力容量を備えていないことが多いです。変圧器や配電盤のアップグレードには、高額な許可申請、プロジェクト管理、およびダウンタイムが伴い、オペレーターはこれをディーゼル給油の簡便さと比較検討しています。バッテリー交換や充電スケジュールの分散といった暫定的な対策は有効ですが、物流上の複雑さを増します。オンサイト太陽光発電や蓄電システムを補助する官民パートナーシップがこのボトルネックを解消できる可能性がありますが、政策の調整は管轄区域によって大きく異なります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パワートレインタイプ別:
電動化がリーダーシップを確立電動タイプは2025年の電動フォークリフト市場シェアの71.27%を占め、2031年にかけて11.79%という最速のCAGRを記録すると予測されています。リチウムイオンの採用拡大により、オペレーターが急速充電と低メンテナンスを評価するにつれ、鉛酸バッテリー機種の魅力は薄れています。特にカリフォルニア州の2025年新規ディーゼルトラック販売禁止という法規制の追い風が、大型フリートにおける電動化の普及を促進しています。OEMは垂直統合型バッテリーアセンブリを展開し、品質管理を強化するとともに、動的電圧管理などのソフトウェア機能を解放しています。エンドユーザーは、インフラが拡充されるまでは、水素の試験を主にリスクヘッジのパイロットとして捉えています。
リン酸鉄リチウム化学の進歩は、熱安全性とコスト安定性を高めることで、バッテリーパワートレインの優位性を強化しています。フォークリフトモデルは現在、最適な充電ウィンドウを推奨するバッテリー健全性分析機能を統合しており、パックの寿命を延ばし電気代を抑制しています。フリートマネージャーはこれらの分析機能を倉庫管理ダッシュボードに統合し、フォークリフトの稼働状況をロボットピッキングスケジュールに合わせています。一方、燃料電池プログラムは、給油ハブの建設を支援するために産業横断的な水素需要に依存しており、このシナリオは依然として不確実です。その結果、電動タイプがシェアを固める一方、水素は代替品ではなく将来的な補完手段にとどまっています。
車両クラス別:
ナローアイルトラックが加速クラスIIIパレットトラックが2025年の電動フォークリフト市場シェアの41.37%でリードし、クラスIIナローアイルトラックは2031年にかけて9.28%のCAGRを達成する見込みです。高密度の都市型倉庫は、2メートル未満の通路を走行できるナローアイル機種に依存しており単位面積あたりの保管効率を最適化しています。小売業者およびサードパーティ物流プロバイダーは、これらのモデルに衝突回避センサーを装備し、人員と繊細な商品の両方を保護しています。音声ピッキングとの統合により、オペレーターが降車せずにリフトを操作できるようになり、スループットがさらに向上しています。
クラスIIトラックの成長軌跡は、多段ラッキング全体で精密な垂直位置決めを必要とする自動倉庫・自動搬送システムの普及を反映しています。バッテリー電動ドライブトレインは、このような精度に必要なマイクロトルク制御を提供しながら、騒音に敏感な都市型デポで低い音響特性を維持しています。クラスIカウンターバランストラックは重量物の積載に引き続き有効ですが、資本集約度が高いため交換サイクルが長くなる傾向があります。コンパクトなバッテリー設計の継続的な改善により、クラスの境界が曖昧になり、パレットトラックの機動性と中程度のリフト能力を組み合わせた新興のハイブリッドカテゴリーが生まれる可能性があります。
積載能力別:
中間レンジの需要が高まる5トン未満のフォークリフトが2025年の電動フォークリフト市場シェアの47.19%を占めましたが、5〜15トンセグメントは2031年までに8.21%のCAGRを記録すると予測されています。食品・飲料フルフィルメントにおける自動化の展開では、パレット化された商品を高層ラッキングに搬送するために中程度の積載能力が必要とされることが多いです。リチウムイオンパックは、このような周期的な重負荷においても安定した電圧を供給し、シフト終盤の生産性低下を防ぎます。自動搬送車の採用拡大により、オペレーターは5〜15トンフォークリフトのドック高さとパレット形式を標準化し、クロスドッキングフローを合理化するようになっています。
バッテリーリースは、機器コストをスループット連動型の収益モデルに合わせることで、普及をさらに促進しています。15トン超の機種は、屋外路面での使用可能ペイロードを低下させるバッテリー重量のペナルティにより、ニッチな存在にとどまっています。商用トラック用バッテリー研究からの技術波及効果が最終的にこのギャップを縮小する可能性がありますが、予測期間においては、中型電動フォークリフトが能力とコストのバランスにおいて最適な選択肢となっています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
コールドチェーンの電動化が成長をリード物流・倉庫業が2025年の電動フォークリフト市場シェアの39.21%を占めましたが、食品・飲料のコールドチェーン事業は2031年にかけて10.61%という急速なCAGRを享受すると予測されています。冷蔵施設では、空気品質を維持し生鮮品への炭化水素汚染を防ぐために、テールパイプエミッションゼロが求められます。リチウムイオンバッテリーは、補助ヒーターなしで容量を維持することで零下の環境においても鉛酸バッテリーを上回る性能を発揮し、この優位性がフリート転換を加速させています。
カーボンニュートラルを掲げる小売チェーンは、ベンダー契約において電動機器をますます要求するようになっており、サプライヤーの迅速な採用を促しています。製造工場は選択的に切り替えを行い、換気制約がディーゼル排気ガスに不利に働く屋内生産ラインを優先しています。建設現場や屋外インフラプロジェクトは、険しい地形と移動式給油の容易さにより、当面は内燃機関モデルに依存し続けています。
地域分析
アジア太平洋地域の電動フォークリフト市場
アジア太平洋地域は2025年の電動フォークリフト市場シェアの43.29%を維持しており、中国の工場自動化推進とインドのグレードAウェアハウスの急成長に支えられています。省レベルの大気汚染規制がディーゼルフォークリフトへの締め付けを強化しており、中国のOEMメーカーはリン酸鉄リチウムイオン電池の生産を拡大し、輸入品を凌駕する低価格機器を供給しています。インドの物流不動産投資家は新規建設物件に急速充電インフラを組み込み、電動化フリートをeコマース顧客向けの競争上の差別化要因として位置づけています。日本と韓国の政府は労働力不足を補うために自動化を補助し、狭通路型電動フォークリフトの普及を加速させています。急速な成長にもかかわらず、電力網の整備がウェアハウスの拡張に依然として追いついておらず、現地設置型の太陽光発電と蓄電池の組み合わせが有力な対策として採用されています。
南米の電動フォークリフト市場
南米は2031年までに8.72%のCAGRを記録すると予測されており、ブラジルのeコマースフルフィルメント競争とアルゼンチンの輸出志向型コールドチェーンの刷新が下支えしています。サンパウロにあるブラジルの物流センターは、自動化コンベヤーと並行して充電ベイを改修し、夜間の円滑な補充を可能にしています。アルゼンチンの農産食品輸出業者は、国際バイヤーのサスナビリティ監査に対応するために電動フォークリフトを導入し、プレミアム市場へのアクセスを獲得しています。資金調達上の障壁は依然として存在しますが、メンテナンスを含むバッテリーリースが初期費用の負担を軽減しています。現地の組立業者は、通貨変動リスクを回避しリードタイムを短縮するため、ノックダウンキットの輸入を検討しています。
北米およびEMEAの電動フォークリフト市場
北米と欧州は、規制の執行と企業の脱炭素化目標に牽引された成熟した電動化を示しています。カリフォルニア州の新規ディーゼルフォークリフト販売禁止令はフリートの迅速な更新を促し、電力会社はオフピーク充電をスケジュールするウェアハウスに需要応答クレジットを提供しています。EUのバッテリーパスポートフレームワークは透明なサプライチェーンを促進し、鉱物の産地と再利用可能性を追跡するOEMメーカーを優遇しています。ウェアハウスオペレーターはAIダッシュボードを導入してフォークリフトの配車を労働ロースターと連携させ、各バッテリーパックからより多くのサイクルを引出しています。中東およびアフリカでは、初期段階の電動化パイロットプログラムが湾岸自由貿易地帯と南アフリカの港湾に集中しており、レンタルプログラムが資本リスクを低減しリチウムイオン技術へのユーザーの習熟を促進しています。
競合状況
Toyota Industries Corporation、KION Group AG、Jungheinrich AG、Crown Equipment Corporation、およびHyster-Yale Inc.が合計で中程度のシェアを占めており、機動力のある挑戦者に十分な余地を残しています。中国の参入企業、特にBYDとHangchaは、垂直統合型バッテリーラインとますますグローバル化するディーラーネットワークを通じてコスト上の優位性を発揮しています。西側の既存メーカーは、テレマティクス、予知保全、およびバッテリー・アズ・ア・サービスを価値ベースの契約にバンドルし、顧客を複数年にわたって囲い込むことで市場を守っています。特許出願は固体電池の探索への転換を示しています。
戦略的パートナーシップが差別化を形成しています。JungheinrichのAIコラボレーションはバッテリー健全性予測に焦点を当て、KIONはフォークリフトとコンベヤーのデータを集約するソフトウェアオーバーレイに投資しています。CrownとRaymondは、偶発的な衝突を減らすオペレーターアシスト機能を改良し、保険コストと倉庫の損傷を低減しています。地域カスタマイズも競争を激化させています:Godrejは南アジアの気候に対応した熱帯仕様の冷却システムを提供し、EP Equipmentは東南アジアのマイクロフルフィルメントセンター向けに超コンパクトモデルを開発しています。
資本配分のトレンドは電動化の研究開発と現地化されたパックアセンブリを優先しています。Toyota Material Handling Europeの社内セルプログラムはサプライチェーンを短縮し、コモディティ変動に対するマージンを保護しています。一方、Hyster-Yaleは高スループットの飲料ボトリング業者向けに燃料電池フォークリフトをパイロット展開し、水素の長期的な実行可能性に対してリスクヘッジしています。投資家の間でサステナビリティ開示の重要性が高まるにつれ、透明なバッテリー調達とリサイクル経路を持つOEMはブランドエクイティを強化し、プレミアムリース料率を交渉しています。
電動フォークリフト産業のリーダー企業
-
Toyota Industries Corporation
-
KION Group AG
-
Jungheinrich AG
-
Crown Equipment Corporation
-
Hyster-Yale Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
電動フォークリフト市場 このレポートでカバーされる企業
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Inc.
- Crown Equipment Corporation
- Mitsubishi Logisnext Co.Ltd.
- Hangcha Group Co.Ltd.
- Anhui Heli Co.Ltd.
- Komatsu Ltd.
- Clark Material-Handling Company
- Doosan Corporation
- UniCarriers Corporation
- Hyundai Construction Equipment North America Inc.
- Lonking Holdings Limited
- EP Equipment
- Godrej & Boyce Mfg.Co.Ltd.
- BYD Motors Inc.
- Noblelift Intelligent Equipment Co., Ltd.
- Carer Electric Forklift
最近の産業開発事情 電動フォークリフト市場
- 2026年7月:HELIはHELI工業団地においてG3シリーズ12〜18トンリチウム電動フォークリフトを発表し、デュアルモータードライブ、強化されたトルク、および重作業向けの精密油圧制御を特徴としています。
- 2026年6月:HysterはE2.2〜3.5XN2クッションタイヤ電動リフトトラックシリーズを発表し、2,000〜3,000kgの積載能力範囲、更新されたエルゴノミクス、拡張された電力オプション、および改善されたサービスアクセスを備えています。
- 2026年6月:General Heavy Marine(GHM)は南アフリカにSANY電動フォークリフトシリーズを導入し、効率の向上、運用コストの削減、および環境負荷の低減を目指す企業をターゲットとしています。
- 2026年4月:Linde Material HandlingはEiシリーズの三輪および四輪電動カウンターバランスフォークリフトを発表し、マテリアルハンドリング用途全般においてオペレーターの快適性、使いやすさ、および生産性を向上させる強化されたエルゴノミクスを特徴としています。
世界の電動フォークリフト市場レポートの調査範囲
電動フォークリフト市場は、パワートレインタイプ、車両クラス、積載能力、最終用途産業、および地域にわたって分析されています。
パワートレインタイプ別では、市場は電動(鉛酸およびリチウムイオン)と水素燃料電池車にセグメント化されています。車両クラス別では、市場はクラスI(電動ライダートラック)、クラスII(電動ナローアイルトラック)、およびクラスIII(電動パレットトラック)にセグメント化されています。積載能力別では、市場は5トン未満、5〜15トン、および15トン超にセグメント化されています。最終用途産業別では、市場は製造業、物流・倉庫業、建設・インフラ、小売・卸売、および食品・飲料企業にセグメント化されています。地域別では、市場は北米(米国、カナダ、およびその他の北米)、南米(ブラジル、アルゼンチン、およびその他の南米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、およびその他の欧州)、アジア太平洋(中国、インド、日本、韓国、およびその他のアジア太平洋)、ならびに中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、南アフリカ、およびその他の中東・アフリカ)にセグメント化されています。
市場予測は、金額(米ドル)および数量(台数)で提供されています。
セグメンテーション概要
| 電動 | 鉛酸 |
| リチウムイオン | |
| 水素燃料電池車(HFCV) |
| クラスI(電動ライダートラック) |
| クラスII(電動狭通路) |
| クラスIII(電動パレット) |
| 5トン未満 |
| 5~15トン |
| 15トン超 |
| 製造業 |
| 物流・倉庫業 |
| 建設・インフラ |
| 小売・卸売 |
| 食品・飲料コールドチェーン |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 南アフリカ | |
| 中東・アフリカその他 |
| パワートレインタイプ別 | 電動 | 鉛酸 |
| リチウムイオン | ||
| 水素燃料電池車(HFCV) | ||
| 車両クラス別 | クラスI(電動ライダートラック) | |
| クラスII(電動狭通路) | ||
| クラスIII(電動パレット) | ||
| 積載能力別 | 5トン未満 | |
| 5~15トン | ||
| 15トン超 | ||
| エンドユーザー産業別 | 製造業 | |
| 物流・倉庫業 | ||
| 建設・インフラ | ||
| 小売・卸売 | ||
| 食品・飲料コールドチェーン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年の電動フォークリフト市場の予測値はいくらですか?
電動フォークリフト市場規模は2031年までに67.44 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.12%を反映しています。
電動フォークリフトの現在の市場シェアをリードしている地域はどこですか?
アジア太平洋地域が2025年に43.29%のシェアを占め、中国における自動化投資とインドにおける倉庫拡張に支えられています。
市場内で最も急速に成長しているパワートレインタイプはどれですか?
水素燃料電池フォークリフトは小規模なベースから出発しているものの、2031年にかけて最速のCAGR 11.79%を記録すると予想されています。
ユニット出荷数で最も多い車両クラスはどれですか?
クラスIIIパレットトラックは、水平搬送における汎用性の高さから、2025年の電動フォークリフト市場シェアの41.37%を占めました。
ブラウンフィールドサイトにおける電動フォークリフト採用を遅らせる可能性のある主要な制約は何ですか?
電力網容量の不足により、多くの場合、高額な電力設備アップグレードと長い系統連系タイムラインが必要となり、急速充電インフラの展開が遅延します。