
卵包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.58 十億米ドル |
| 市場規模 (2031) | 11.62 十億米ドル |
| 成長率 (2026 - 2031) | 6.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる卵包装市場分析
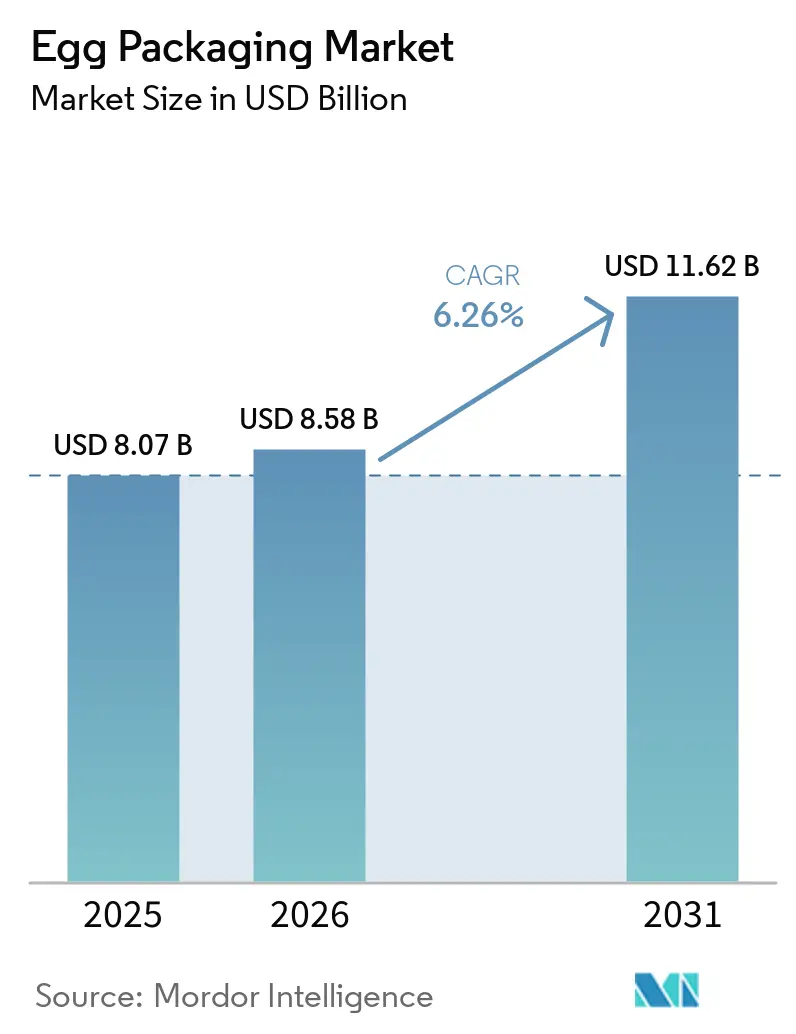
卵包装市場規模は2025年に80.7億米ドル、2026年に85.8億米ドルと予測され、2031年までに116.2億米ドルに達し、2026年から2031年にかけてCAGR 6.26%で成長する見込みです。卵包装市場は、鳥インフルエンザが複数の生産国における鶏群の確保と短期的な購買計画を引き続混乱させる中でも拡大しています。需要は安定した卵消費と、アジア、南米、アフリカにおける家禽生産の増加によって支えられており、これらの地域ではパッケージ化された小売形態がいまだ普及段階にあります。プラスチック形態から成形繊維への移行も資本配分を変化させています。大手コンバーターは小規模な地域サプライヤーよりも迅速に適合能力と素材の柔軟性を追加できるためです。オンラインフルフィルメント、現代的な食料品小売、トレーサビリティ規制は、卵包装市場全体においてパック強度、デネスティングの一貫性、印刷能力に関するパフォーマンス要件を高めています。したがって、競争はスケール、卵農場への地理的近接性、原材料へのアクセス、そして地域をまたいでコスト重視と高級小売プログラムの両方に対応する能力に依存しています。
主要レポートのポイント
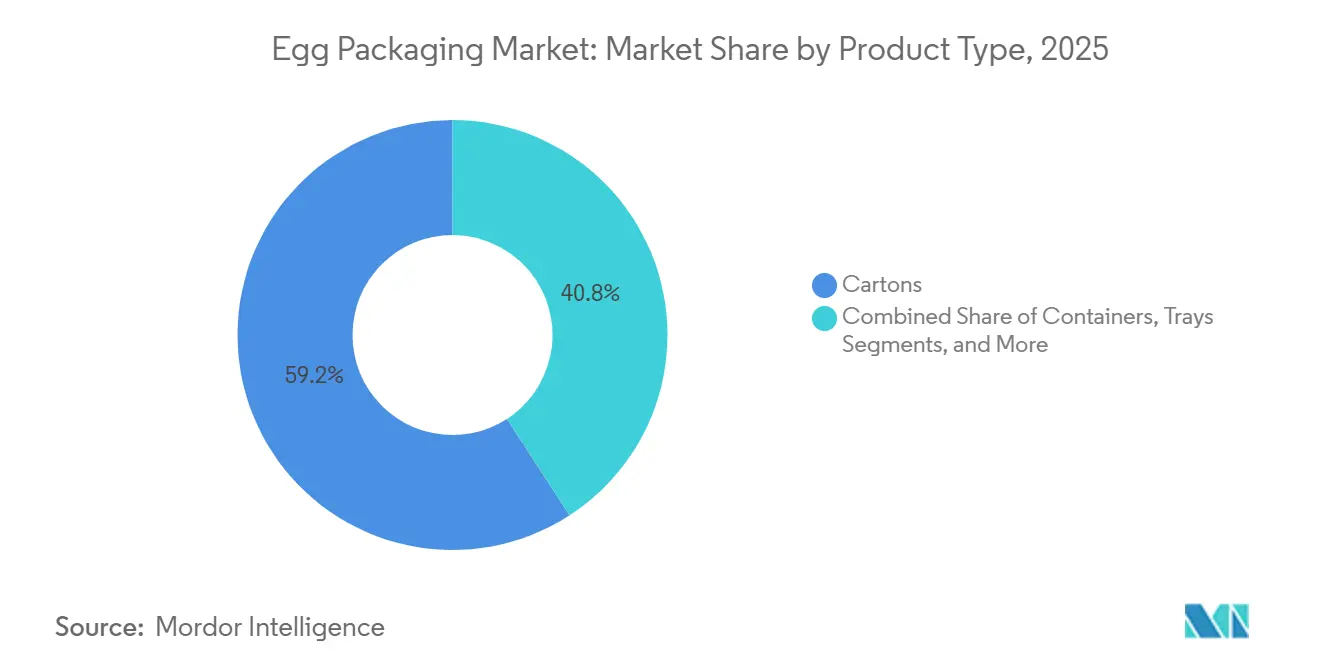
- 製品タイプ別では、カートンが2025年の卵包装市場シェアの59.16%を占めました。
- 素材タイプ別では、成形繊維の卵包装市場は2031年までにCAGR 7.57%で成長する見込みです。
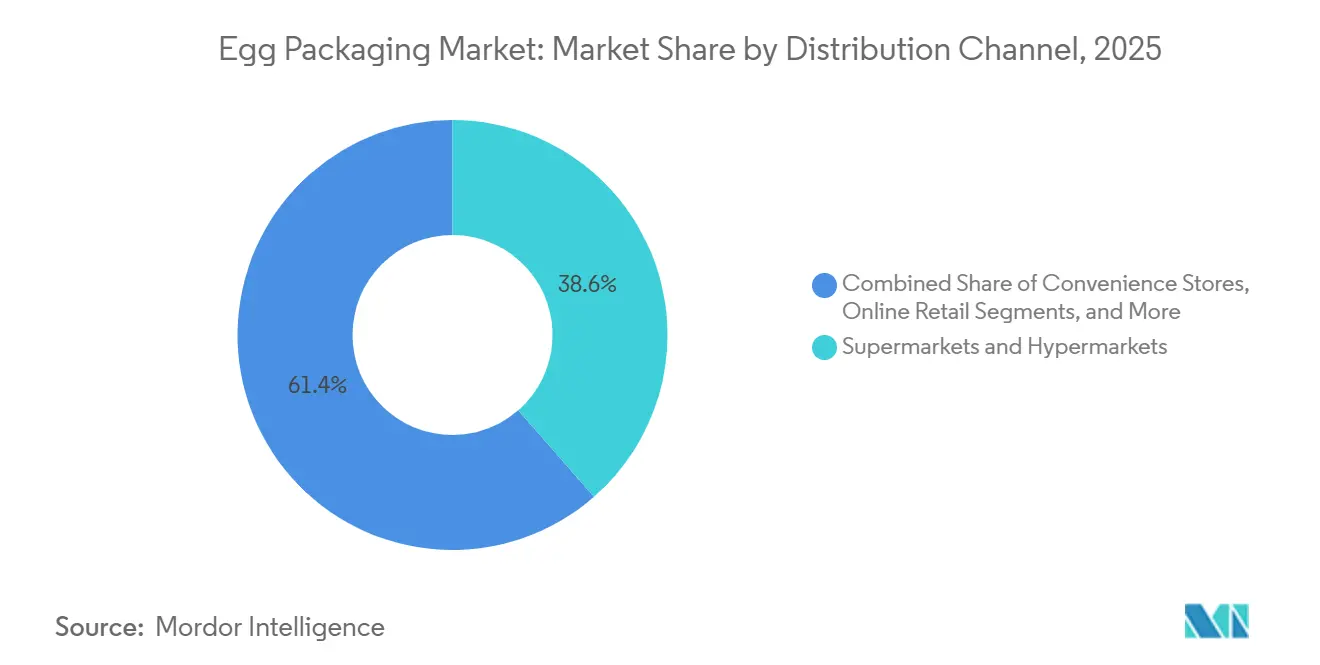
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年の卵包装市場の38.56%を占めました。
- 地域別では、アジア太平洋の卵包装市場は2031年までにCAGR 7.38%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な卵消費と家禽生産の増加 | +1.6% | アジア太平洋、南米、サブサハラアフリカを中心に世界全体で主要な数量増加 | 長期(4年以上) |
| 成形繊維およびリサイクル可能パックへの移行加速 | +1.3% | 欧州、北米、オーストラリア・ニュージーランドで近期の牽引力が強く、世界全体 | 中期(2〜4年) |
| 現代的な食料品小売とオンライン食料品フルフィルメントの拡大 | +0.9% | オンライン小売では北米と欧州、現代的な商業展開では東南アジア、都市部スーパーマーケット成長では南米 | 中期(2〜4年) |
| 食品安全、表示、トレーサビリティ要件の強化 | +0.7% | 北米、欧州、アジア太平洋、輸出志向の生産国 | 中期(2〜4年) |
| ケージフリー・有機・機能性卵向けプレミアム包装需要 | +0.6% | 北米、西欧、オーストラリア・ニュージーランド、日本、韓国 | 短期(2年以内)および中期(2〜4年) |
| 高速グレーディングおよびフルフィルメント向けオートメーション対応パック設計 | +0.4% | 北米と欧州、アジア太平洋での段階的な普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な卵消費と家禽生産の増加
世界の鶏卵生産量は2023年に9,100万MTを超え、一部の生産地域で鶏群損失が発生した場合でも、卵包装市場の基礎需要の底上げを広く維持しました。アジアは世界の卵生産量の70%以上を占め、中国だけで世界生産量のほぼ半分を占めており、アジアが包装需要成長の中心であり続けています。OECD-FAO農業アウトルック2025-2034は、低中所得国において肉類、乳製品、卵からのタンパク質消費が引き続き増加すると述べており、小売システムの正式化に伴い追加的な包装需要を支えています。[1] インドは2023年に世界第2位の卵生産国となり、8%のシェアを占め、ばら売から包装小売形態への移行が、生産量の増加だけが示す以上のペースで包装集約度を高めています。HPAIも2022年から2024年にかけて貿易フローを変化させ、国境を越えた輸送における標準化された保護パックの役割を高め、卵包装市場の長期的な需要プロファイルを強化しました。
成形繊維およびリサイクル可能パックへの移行加速
卵包装市場は、小売業者、規制当局、消費者がリサイクル可能でプラスチック使用量の少ない包装をより重視するにつれ、成形繊維および紙ベースの形態へと移行しています。欧州連合では、マーケティングおよび包装規制が従来のプラスチック形態へのコンプライアンス負担を引き続き高め、卵パックにおける繊維ベースの代替品への広範な移行を支援しています。ドイツは2024年に卵生産量が4.2%増加し、放し飼いおよび有機生産も増加したことで、プレミアムおよびサステナビリティ主導の棚配置に適した形態を支える繊維ベースの調達パターンが支持されました。日本もプラスチック資源循環措置と小売業者の脱炭素化プログラムにより、政策主導の包装転換を進めており、成形パック形態への注目が高まっています。Cascadesは2024年6月にFresh GUARD EnVisionを発売し、成形パルプベースとリサイクルボードスリーブを組み合わせたハイブリッドデザインを導入することで、卵包装市場が単純な素材の一対一の切り替えではなく、統合されたサステナブルな形態へと移行していることを示しました。
現代的な食料品小売とオンライン食料品フルフィルメントの拡大
卵包装市場はまた、現代的な食料品小売とオンラインフルフィルメントが、従来のバルク小売モデルよりも多くのハンドリング工程とより厳しい物流ルーティンに卵をさらすことで変化しています。米国のオンライン食料品売上は2025年12月に前年比32%増の127億米ドルに達し、卵のような壊れやすいカテゴリーがニッチなユースケースではなく、デジタル食料品購買の主流となっていることを示しました。Amazonも米国の複数の都市で生鮮食料品の当日配送とマイクロフルフィルメントのテストを拡大し、配送スピードと高密度な注文処理が標準的な運営上の期待となりつつあることを示しました。この変化が重要なのは、デジタルチャネルでは卵がピック、トート、移送、ラストマイルハンドリングという追加工程にさらされるため、より強固なフタ、高い側壁、繰り返しの移動でも形状を保つパックの価値が高まるからです。東南アジアと南米でも、現代的な商業展開がばら売りからラベル付き小売パックへの販売移行を促進しており、オンライン食料品が北米レベルに達する前から卵包装のアドレサブル市場を拡大しています。
食品安全、表示、トレーサビリティ要件の強化
トレーサビリティ規制は、カートンとトレイの両方にわたって、卵包装市場をより高仕様の表面とより優れた印刷能力へと向かわせています。米国では、殻付き卵が食品トレーサビリティリストに引き続き掲載されており、FDAはFSMAトレーサビリティフレームワークの下で、重要追跡イベントに関連するトレーサビリティロットコードと主要データ要素の維持を企業に義務付けています。欧州連合では、欧州委員会委任規則(EU)2023/2464が2024年11月から卵のマーキングを生産地に移行させ、包装サプライヤーがパック上のデータ配置と生産ライン適合性について考える方法を変えました。これらの要件は国内市場を超えて広がっており、欧州や北米に供給する輸出志向の生産国は、表示とトレーサビリティに関する輸入業者の期待に合わせる必要があります。その結果、卵包装市場内では、低仕様のコモディティパックと、プロセスの複雑さを増やすことなく可変データ、QRコード、機械読み取り可能なコーディングを搭載できる高マージン形態との間に明確な分断が生じています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パルプ、リサイクル紙、樹脂の価格変動 | -1.2% | 欧州、北米、輸入依存のアジア太平洋市場で強いエクスポージャーを持つ世界全体 | 短期(2年以内)および中期(2〜4年) |
| 食品接触および包装廃棄物規制に対するコンプライアンスコストの上昇 | -0.8% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 鳥インフルエンザによる卵供給の変動とカートン需要の不安定性 | -0.6% | 北米、欧州、影響を受けた輸出回廊 | 短期(2年以内) |
| 食品接触用PCRの不足と承認のボトルネック | -0.3% | 欧州、北米、アジア太平洋 | 中期(2〜4年)および長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パルプ、リサイクル紙、樹脂の価格変動
投入コストの変動は、繊維、紙、樹脂の変動がコンバーターのマージンに顧客契約の調整よりも速く転嫁される可能性があるため、卵包装市場における最も明確な運営上の制約要因の一つであり続けています。Fastmarketsは2025年に欧州の紙包装コスト指数が急上昇したと報告しており、エネルギーと繊維の投入コストがパック生産者に対してどれほど迅速に動くかを反映しています。北米では、Packaging Diveが2025年初頭にコンテナボードの価格が1トン当たり最大70米ドル上昇したと報告し、段ボールおよび紙ベースの包装経済に引き続き圧力をかけています。PaperIndexもパルプがクラフト紙生産コストの40〜60%を占めることが多いと指摘しており、繊維価格の短期的な急騰でさえ製紙工場の出荷価格経済とコンバーターのマージンに迅速に影響する理由を説明しています。小規模な地域コンバーターは、これらのサイクルが続く場合により大きなリスクにさらされます。なぜなら、通常は購買力が低く、ヘッジ能力が限られており、卵包装市場内で素材間のバランスを取り直すオプションが少ないためです。
食品接触および包装廃棄物規制に対するコンプライアンスコストの上昇
卵包装市場はまた、リサイクル食品接触規制と包装廃棄物要件が主要地域でより詳細になるにつれ、コンプライアンスコストの上昇に直面しています。欧州連合では、規則(EU)2022/1616および2025/2269の修正が食品接触用途におけるリサイクルプラスチック素材の承認フレームワークを厳格化し、EFSAは承認済みリサイクル技術とプロセス経路の評価を継続しています。米国では、FDAのポストコンシューマーリサイクルプラスチックに対する異議なし書簡プロセスが2025年から2026年にかけて引き続き活発であり、適合リサイクルコンテンツ包装への需要を確認する一方で、生産者に対する時間と文書化の負担も浮き彫りにしています。これらの承認システムは、複数の素材ストリームにわたるテスト、規制審査、繰り返しの申請に資金を提供できる大企業に有利です。したがって、小規模サプライヤーは製品イノベーションへの道がより困難であり、新規参入者が卵包装市場内でスケールアップできるペースを遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カートンがリードを維持し、トイはケージフリー物流から恩恵を受けるカートンは2025年の卵包装市場シェアの59.16%を占め、トレイは2026年から2031年にかけてCAGR 7.63%で最も速い成長を記録すると予測されています。カートンは、強力なブランド視認性、消費者に馴染みのある取り扱い、スーパーマーケット、ハイパーマーケット、専門店の棚形態との幅広い互換性を提供するため、小売主導のサプライチェーンの中心であり続けています。トレイは、ケージフリーおよび放し飼いシステムが農場からグレーダーへの移動、フードサービス供給、大量処理に30卵輸送形態を多用するため、より速く普及しています。高速グレーディング機器も製品設計を形成しており、SANOVOのOptiGrader 600は1時間当たり最大216,000個の卵を処理できるため、安定した寸法と信頼性の高いデネスティング性能を持つパックが必要です。[2] 容器やその他の形態はプレミアムおよび専門プログラムに引き続き存在しますが、予測期間中に卵包装市場の広範な構造を変えることはありません。
運営上重要なのは、ケージフリーシステムが従来のケージ飼育よりも卵のサイズ変動が大きいことが多く、初期のハンドリング段階で衝撃吸収トレイのジオメトリがより有用になることです。このパターンは、卵がブランド小売パックに到達する前からトレイ需要を支えるため、成長ドライバーは商品化の好みではなく生産慣行に組み込まれています。卵包装市場内では、製品開発も輸送保護とブランド棚訴求を単一パックで組み合わせたハイブリッド構造へと移行しています。Cascadesは、成形パルプベースとコーティングされたリサイクルボードスリーブを組み合わせたFresh GUARD EnVisionでその方向性を示し、トレイとカートンの機能が高付加価値形態でどのように重なり始めているかを示しました。したがって、卵包装産業は、別々の包装システムを強制することなく、段取り替えを削減し、オートメーションをサポートし、小売プレゼンテーションと流通保護の両方に対応できる設計にますます価値を置いています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
成形繊維がリードし、プラスチックは特定のユースケースを維持成形繊維は2025年の卵包装市場規模の43.64%を占め、2031年までにCAGR 7.57%で拡大する見込みです。リーディングシェアとリーディング成長の組み合わせは短期的な素材サイクル以上のものを反映しており、サステナビリティの義務、小売業者の好み、ケージフリーブランディングが同じ方向に動いているためです。ドイツの2024年の卵生産量増加と放し飼いおよび有機カテゴリーの急速な成長は、プレミアムポジショニングとリサイクル可能パックへの期待に合致する繊維ベースの調達パターンを支持しました。プラスチックは、廃棄紙リサイクルインフラがまだ限られている市場、特に視認性、耐湿性、低コスト流通が重要な場合に依然として重要な関連性を保っています。紙ベースの折り畳みカートンもプレミアムブランドセグメントで普及しており、EPSはより規制の厳しい市場でシェアを失い続けています。
卵包装市場のこの部分における戦略的な問題は、もはや単に繊維対プラスチックではなく、承認済みリサイクルプラスチック経路が卵包装産業内の投資選択を形成しているためです。欧州では、EFSAとリサイクルプラスチック規制が食品接触用途に移行できる技術のペースを引き続き設定しており、米国ではFDAプロセスがポストコンシューマーリサイクル素材に対して同様のゲートキーパーの役割を果たしています。これらの承認コストは大手コンバーターが吸収しやすく、リサイクルプラスチック開発とマルチマテリアルポートフォリオ計画の両方で優位性を与えています。同時に、プラスチックは湿潤環境とバリュー重視のチャネルで機能的に関連性を保っているため、完全な代替は地域間で均一には起こりません。したがって、卵包装市場における素材競争は引き続き活発ですが、最も強いモメンタムは依然として成形繊維とリサイクル可能な紙主導のソリューションにあります。
流通チャネル別:
スーパーマーケットが最大を維持し、オンライン小売がパック設計を変えるスーパーマーケットとハイパーマーケットは2025年の卵包装市場規模の38.56%のシェアを占め、オンライン小売は2031年までにCAGR 8.12%で成長すると予測されています。スーパーマーケットとハイパーマーケットは、標準化された棚寸法、安定した補充ルーティン、卵カートンとトレイの確立されたサプライヤー関係を提供するため、リードを維持しました。コンビニエンスストアは小規模なチャネルであり続けましたが、都市部の購買行動に合致した少量パックと衝動買い志向の形態を支持しました。専門店は取扱量が少ないものの、有機、ケージフリー、牧草飼育の卵がより強力なブランディングと明確な製品差別化に依存するため、単位当たりの包装価値が最も高いことが多いです。したがって、卵包装市場は、量効率的な棚パックと、訴求、視認性、製品ストーリーテリングのために設計されたプレミアムパックとの分断を見せています。
オンライン小売は、卵が従来のパレットから棚へのモデルよりも配送前に多くのタッチポイントを経るため、仕様をより直接的に変えています。2025年後半の米国のeグロサリー成長は、デジタル食料品需要がもはや限界的ではないことを示し、Amazonの生鮮食料品活動は壊れやすい食品カテゴリーが当日フルフィルメント戦略の一部であることをさらに確認しました。これにより、強化されたフタ、より優れたコーナー強度、高い側壁、ロボットピッキングと垂直トートスタッキングで安定したパックへの需要が高まっています。店内とデジタル形態の両方を統一されたオファリングからサポートできないサプライヤーは、大手小売業者が包装ベースを簡素化するにつれてリスティング削除のリスクが高まります。したがって、卵包装産業は、卵自体が標準的なコモディティであり続ける場合でも、チャネル固有のエンジニアリングへと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の卵包装市場
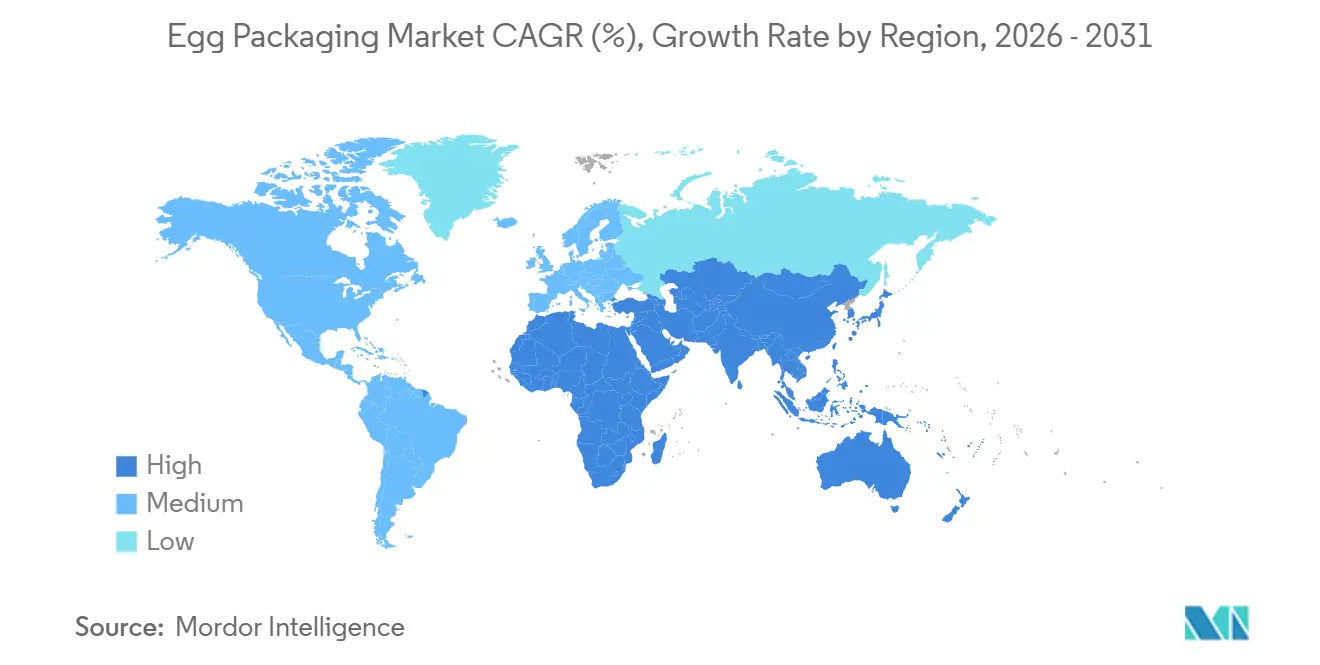
アジア太平洋地域は2025年の卵包装市場シェアの42.64%を占め、2031年までに7.38%のCAGRで拡大すると予測されている。中国は引き続き中核的な基盤であり、FAOのデータによると同国は世界の卵生産量の約49%を占めており、トレイおよびカートンに対する非常に大きな国内需要基盤を地域にもたらしている。[3] インドは生産量の8%シェアで世界第2位にランクされており、ばら売り卵販売から組織化されたパッケージ小売への移行が進む中、都市部および都市周辺チャネルにおける構造的な包装需要が増加している。日本は異なる需要プロファイルを持ち、プラスチック使用に対する政策的圧力と小売業者の脱炭素化プログラムが、成形パックおよび紙ベースフォーマットの採用拡大を促進している。アジア太平洋地域の卵包装市場全体において、小売の正規化と食品安全意識の高まりが、オープントレイ販売からラベル付き消費者向けパックへの転換を徐々に進めている。
北米および欧州の卵包装市場
北米および欧州はアジア太平洋地域に出荷量では及ばなかったものの、トレーサビリティ、ケージフリーへの転換、プレミアムマーチャンダイジング基準がすでに確立されていたため、卵包装市場において最も高付加価値な地域の一つであり続けた。ドイツの卵生産量は2024年に4.2%増加して137億個となり、放し飼いおよびオーガニック生産の成長が強まり、プレミアム成形繊維フォーマットへの需要を支えた。欧州では規制の方向性が引き続き厳格な生産・表示基準を支持し、米国ではFDAのトレーサビリティフレームワークが包装サプライヤーに対してロットコーディングおよびトラッキング機能の対応を求める圧力を維持した。2025年に施行された米国の複数州のケージフリー法も、動物福祉の訴求と差別化された小売ポジショニングに結びついた高付加価値カートンへの需要拡大を後押しした。
南米および中東・アフリカの卵包装市場
南米、中東、アフリカは、包装普及率が成熟市場と比べて依然として低く不均一であるものの、卵包装市場における次の構造的成長フロンティアを代表している。ブラジルとアルゼンチンはスーパーマーケットの拡大、コールドチェーンの改善、都市部の消費成長の恩恵を受けており、これらが合わさってバルク陳列から個包装フォーマットへの移行を支えている。中東では、国内家禽の自給自足プログラムおよび輸出主導の易フローが標準化された保護包装の必要性を高めており、2025年の緊急卵輸出におけるトルコの役割は、貿易混乱が輸送対応パックフォーマットへの需要をいかに迅速に拡大させるかを示した。アフリカでは商業的な家禽事業が拡大しているが、インフラのギャップとリサイクル繊維の供給能力の限界が、予測期間の近い将来においては低コストのプラスチックフォーマットを依然として優位にしており、成形繊維の成長は予測期間後半に向けた余地として残されている。
競合環境
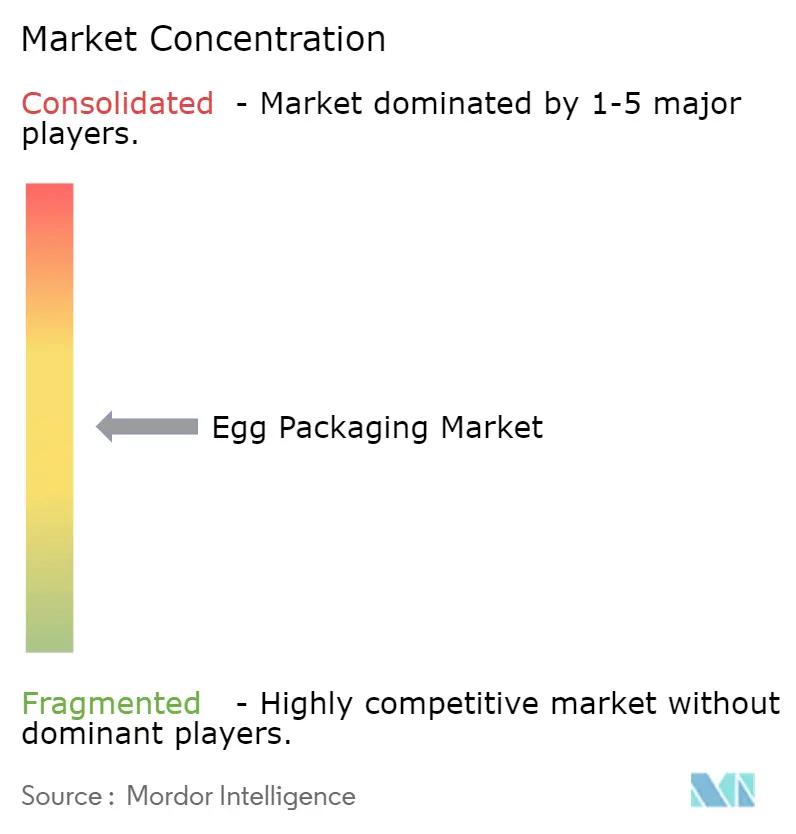
卵包装市場は上位では適度に集約されており、より広いサプライヤーベースでは分散しており、Hartmann Packaging、Huhtamaki Oyj、Cascades Inc.が成形繊維で強固なポジションを保持し、多くの地域プレイヤーが近接性、価格、より狭い製品ラインで競争しています。Huhtamamiは2025年4月にZellwin Farms Companyを1,800万米ドルで買収し、成形繊維能力を追加して米国南東部でのポジションを強化することで、最も明確な戦略的動きの一つを行いました。Cascadesも2024年6月にFresh GUARD EnVisionを発売し、サステナビリティと棚インパクトの両方を単一形態で求める顧客をターゲットにすることで、卵包装市場でのポジションを強化するために製品開発を活用しました。[4] これらの動きは、スケールプレイヤーが数量だけで競争しているのではなく、地域能力と差別化されたパック設計においてより深いポジションを構築していることを示しています。より広い結果は、上位層がイノベーションの方向性を形成するが、多くの購買決定が依然としてローカルでコスト重視であり続ける市場です。
グローバルリーダーの下では、競争はより分散しており、多くの場合、地域の農場クラスター、より短い輸送距離、顧客の形態変更に迅速に対応できるコンバーターに結びついています。一部の小規模サプライヤーは、FSC認証ボード、再生可能エネルギーの使用、ハイブリッド紙繊維構造、または専門卵ブランドを対象としたプレミアムグラフィックスを通じて差別化を図ろうとしています。このアプローチは、プレミアムケージフリーおよび有機プログラムがパック上でより強力なコミュニケーションを必要とする一方、主流の小売アカウントが依然として保護、コスト、安定した補充に焦点を当てているため、関連性があります。したがって、卵包装市場は上位でのスケール主導の競争と地域レベルでの集中した差別化の両方を支持しています。
競争の次の段階は、素材の選択だけでなく、オートメーション互換性、eコマース耐久性、トレーサビリティ統合を中心に展開する可能性が高いです。高速グレーディングシステムはすでに一貫した公差と安定したデネスティングを必要とし、スケールでラインスループットを妨げるパックのサプライヤーを排除します。北米と欧州のトレーサビリティ規制も、追加の処理工程なしに明確なコーディング、ロットマーキング、機械読み取り可能なデータをサポートできるサプライヤーを優遇します。これらの要件が厳格化するにつれ、卵包装市場は素材の柔軟性、規制対応、複数の顧客チャネルにわたる工場レベルの生産信頼性を組み合わせた企業を引き続き優遇するはずです。
卵包装産業リーダー
-
Hartmann Packaging A/S
-
Huhtamaki Oyj
-
Tekni-Plex, Inc.
-
Cascades Inc.
-
Ovotherm International Handels GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
卵包装市場 このレポートでカバーされる企業
- Hartmann Packaging A/S
- Huhtamaki Oyj
- Tekni-Plex, Inc.
- Cascades Inc.
- Ovotherm International Handels GmbH
- CKF Inc.
- Primapack
- EUROPACK, a.s.
- Dispak Ltd.
- Omni-Pac Group
- Nippon Molding Co., Ltd.
- GREENLINK GROUP CORP.
- Keyes Packaging Group
- Eipack Barneveld B.V.
- Eggbox GmbH
- EnviroPAK Corporation
- Henry Molded Products, Inc.
- Carton Packaging Pty Ltd
最近の産業開発事情 卵包装市場
- 2026年5月:Graphic Packaging Internationalは、バルク卵マルチパック向けに設計された精密カット100%リサイクルカートンボードスリーブバリアントを実装しました。このデザインは、一次包装アセンブリの総重量を増やすことなく耐穿刺性を提供するために、高キャリパーの未漂白クラフト繊維を使用しています。
- 2026年4月:Omnisource Packagingは、自動化されたサイドローディング機械向けに設計されたハイブリッドパルプ・カードボード小売卵パックを発表しました。このユニットは、100%プレコンシューマーリサイクル繊維ベースと、必要なトップロードスタッキング強度を維持しながら視認性を最大化するオープンウィンドウ構造トップスリーブを組み合わせています。
- 2026年3月:Huhtamaki Oyjは、物理的な機械的インターロッキングリムを使用した小売対応成形繊維カートンを導入することで、自動化対応包装ソリューションの流通を拡大しました。このコンテナは合成接着剤を使用せず、高いスタッキング圧力下での閉鎖完全性を維持するために完全にダイカット繊維タブに依存しています。
- 2026年2月:Hartmann AGは、産業用トップローディング物流ラインに特化して構成されたモジュール式高換気成形繊維カートンを商業化しました。更新されたセルアーキテクチャは卵殻周囲の横方向の気流を増加させ、急速なコールドチェーンフルフィルメント中の湿度蓄積と冷却遅延を軽減します。
世界の卵包装市場レポートの範囲
レポートの範囲は、卵の保管、輸送、保護のために設計された包装素材とソリューションを含む卵包装市場の分析をカバーしています。レポートは市場トレンド、成長ドライバー、課題、機会を評価し、競合環境と主要プレイヤーに関するインサイトを提供しています。
卵包装市場レポートは、製品タイプ(カートン、トレイ、容器、その他)、素材タイプ(プラスチック、紙、成形繊維、その他)、流通チャネル(スーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売、専門店)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| カートン |
| トレイ |
| 容器 |
| その他の製品タイプ |
| プラスチック |
| 紙 |
| 成形繊維 |
| その他の素材タイプ |
| スーパーマーケットとハイパーマーケット |
| コンビニエンスストア |
| オンライン小売 |
| 専門店 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 本 | ||
| 韓国 | ||
| インド | ||
| オーストラリアとニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 製品タイプ別 | カートン | ||
| トレイ | |||
| 容器 | |||
| その他の製品タイプ | |||
| 素材タイプ別 | プラスチック | ||
| 紙 | |||
| 成形繊維 | |||
| その他の素材タイプ | |||
| 流通チャネル別 | スーパーマーケットとハイパーマーケット | ||
| コンビニエンスストア | |||
| オンライン小売 | |||
| 専門店 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 本 | |||
| 韓国 | |||
| インド | |||
| オーストラリアとニュージーランド | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
2026年の卵包装市場規模と2031年の見通しは?
卵包装市場は2026年に85.8億米ドルであり、2026年から2031年にかけてCAGR 6.26%で成長し、2031年までに116.2億米ドルに達すると予測されています。
卵パックの世界需要をリードしている地域はどこですか?
アジア太平洋は2025年に42.64%のシェアでリードしており、中国の生産規模とインドの包装小売への移行に支えられ、最も成長の速い地域でもあります。
最も速く拡大している製品形態はどれですか?
トレイはケージフリー物流、大量処理ニーズ、フードサービス需要に支えられ、2031年までにCAGR 7.63%で成長すると予測されています。
成形繊維がプラスチックに対してシェアを獲得しているのはなぜですか?
成形繊維は2025年に43.64%のシェアを占め、小売業者のサステナビリティ目標、リサイクル可能パック需要、プラスチック関連規制の強化に合致しているため、7.57%で成長しています。
オンライン食料品は卵パック設計をどのように変えていますか?
オンライン小売はCAGR 8.12%で成長すると予測されており、サプライヤーをより強固なフタ、より優れたスタッキング強度、多段階フルフィルメントに適したパックへと向かわせています。
サプライヤーのマージンに影響する主なリスクは何ですか?
原材料の変動、食品接触コンプライアンスコスト、鳥インフルエンザ関連の卵供給変動が、コンバーターとカートンサプライヤーにとって主なマージン圧力であり続けています。