
E-Liquid市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.22 十億米ドル |
| 市場規模 (2031) | 6.81 十億米ドル |
| 成長率 (2026 - 2031) | 5.46 % |
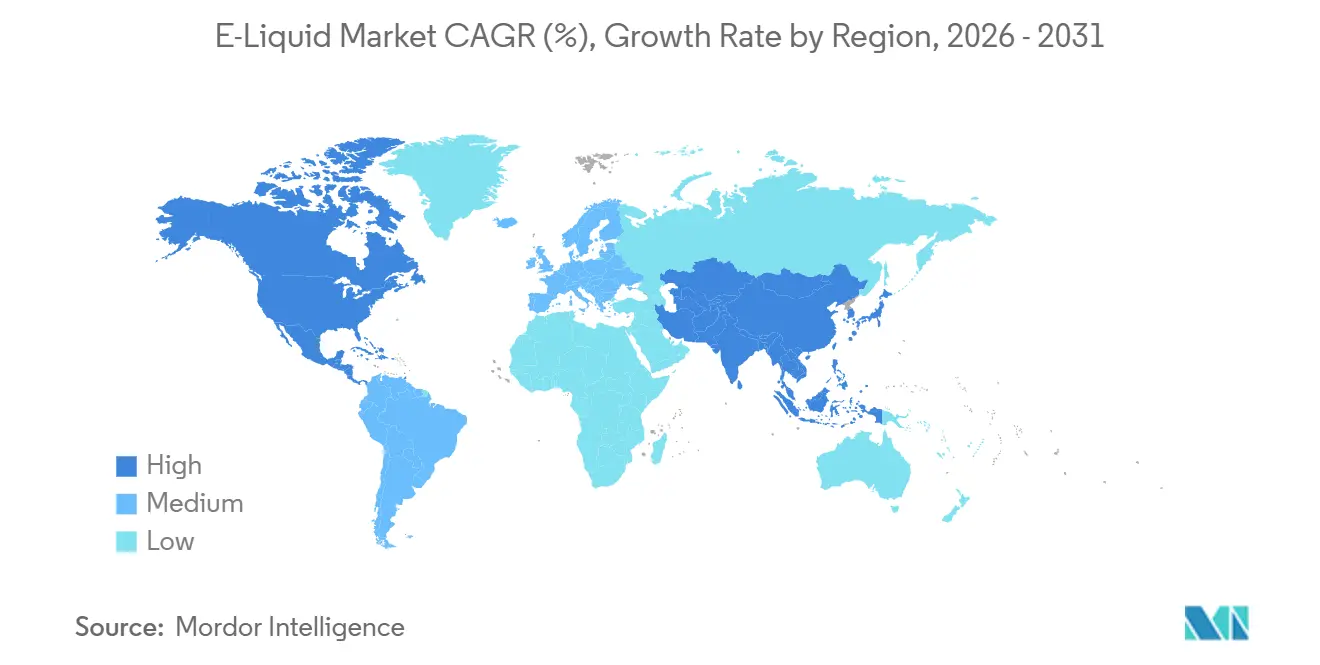
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるE-Liquid市場分析
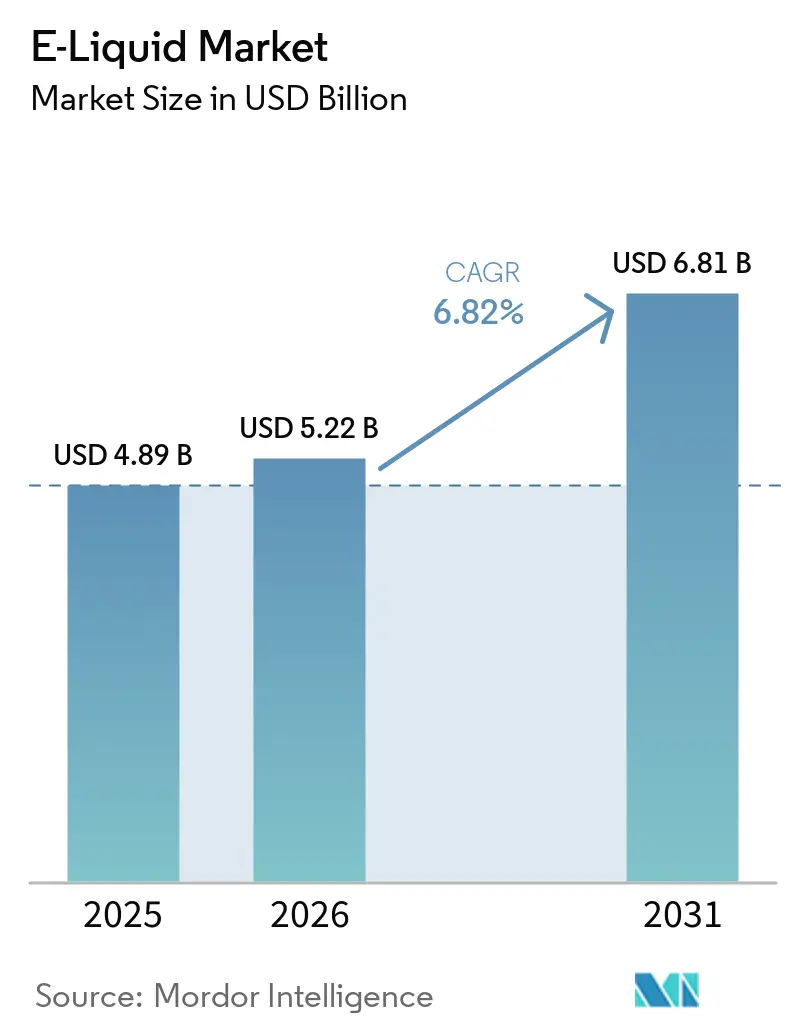
E-Liquid市場規模は2025年に68.1億米ドルと評価され、2026年の52.2億米ドルから2031年には68.1億米ドルに達すると推定されており、予測期間(2026〜2031年)においてCAGR 5.46%で成長する見込みである。リスク低減型ニコチン製品への安定した需要、使い捨てディスポーザブルからリフィラブル・ポッドシステムへの移行、および消費者直販型eコマースの拡大が、対象消費者層を広げている。北米および欧州における規制強化は、若年層への訴求を抑制しつつ成人のアクセスを維持するフォーマット革新を促しており、このバランスがコンプライアンスコストの上昇にもかかわらず販売数量の成長を持続させている。垂直統合型の既存企業は、試験・ラベリング・物流費用を幅広いポートフォリオに分散させることでコスト優位性を獲得しており、一方で中小ブランドはプレミアムポジショニングとニッチなフレーバーで競争力を維持している。米国における無煙製品生産能力への投資、湾岸協力会議(GCC)の透明性義務、および欧州連合(EU)電池規制によるディスポーザブル禁止の迫りくる施行が、E-Liquid市場において持続可能なシェア拡大を目指すサプライヤーの今後5年間の戦略指針を形成している。
主要レポートのポイント
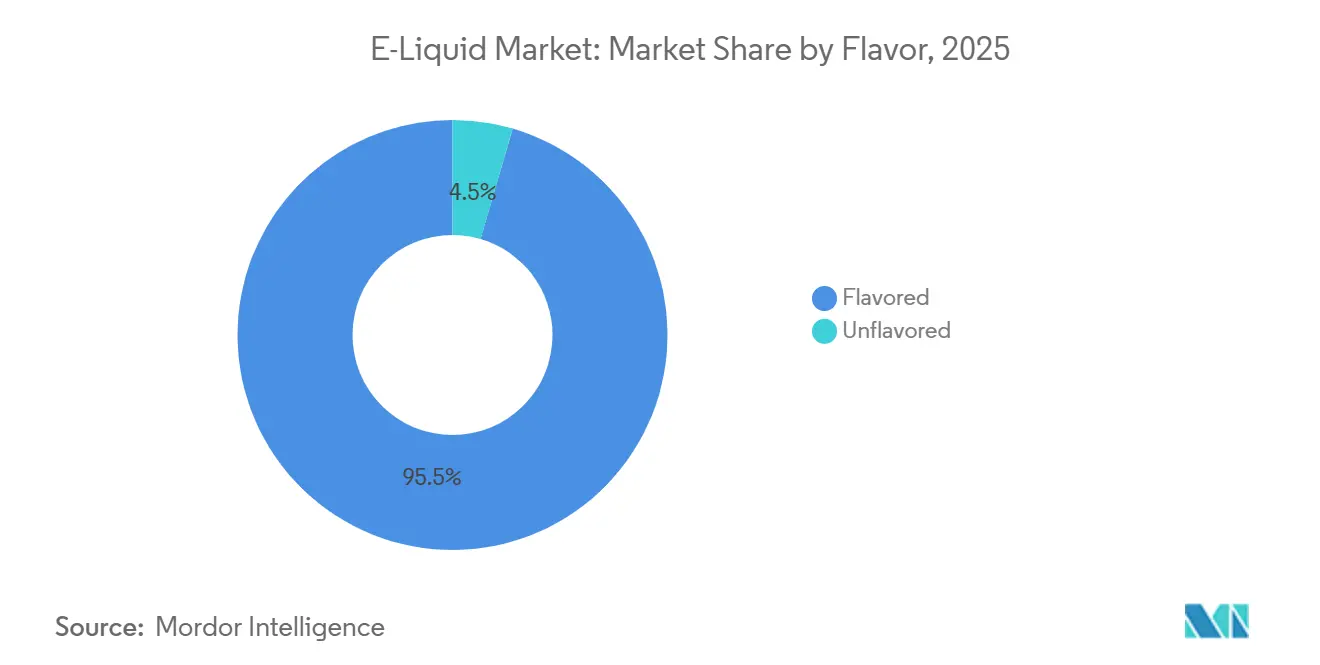
- フレーバー別では、フレーバー付きE-Liquidが2025年売上の95.48%を占めてトップとなり、フレーバーなし製品は2031年にかけてCAGR 6.35%で拡大している。
- ボトルサイズ別では、30ml未満のパックが2025年のE-Liquid市場シェアの65.29%を占め、同セグメントは2031年にかけてCAGR 6.56%で拡大する見込みである。
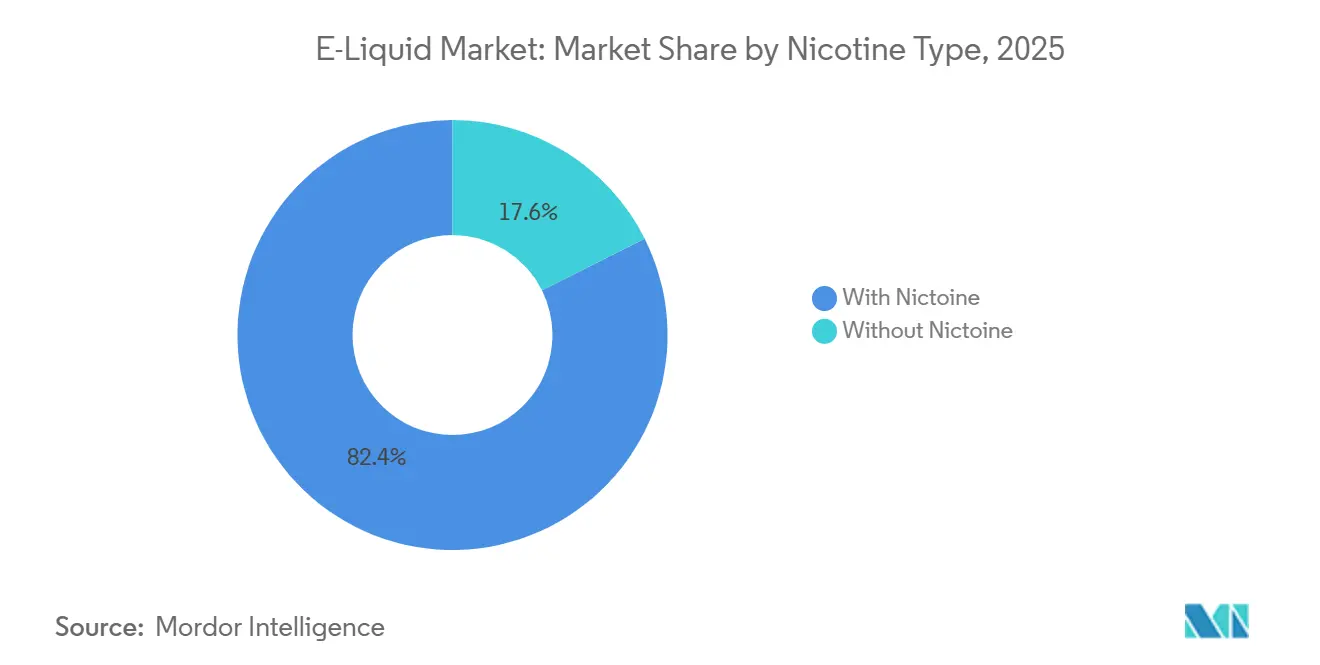
- ニコチンタイプ別では、ニコチン含有製剤が2025年売上の82.38%を占め、ニコチンフリー液体が2031年にかけてCAGR 7.28%で最も急速に成長している。
- 流通別では、オフライン店舗が2025年の売上高の74.32%を占めたが、オンラインプラットフォームは同期間においてCAGR 7.33%を記録すると予測されている。
- 地域別では、北米が2025年売上の42.32%を占めてトップとなり、アジア太平洋地域は2031年にかけてCAGR 7.09%で成長する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
e-liquid市場のドライバー影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 従来の喫煙に対するより安全な代替手段として認識されるベイピングの訴求力の高まり | +1.8% | 北米、西欧、先進アジア太平洋市場で最も強い普及を示すグローバル市場 | 中期(2〜4年) |
| 多様な消費者の嗜好を引き付けるために設計された幅広いフレーバーとニコチン強度 | +1.5% | 北米、欧州、アジア太平洋;フレーバー禁止市場(オランダ、ベルギー、フィンランド、ハンガリー、エストニア、ラトビア、リトアニア)では限定的 | 短期(2年以内) |
| プレフィルド型ベイピングデバイスの利便性とユーザーフレンドリーな特性 | +1.3% | 欧州の使い捨て禁止後(英国、EU電池規制市場)で普及が加速するグローバル市場 | 短期(2年以内) |
| 製品の入手可能性とアクセシビリティを高めるオンライン小売チャネルの拡大 | +1.2% | 北米、欧州、アジア太平洋;中国では制約あり(国内オンライン販売は統一プラットフォームを除き禁止) | 中期(2〜4年) |
| デバイスおよびE-Liquidにおける継続的な製品革新 | +1.0% | 中国メーカー(深圳)および多国籍タバコ企業が主導するグローバル市場 | 長期(4年以上) |
| 明確な成分およびニコチン表示による製品透明性への重点強化 | +0.9% | 欧州(TPD3フレームワーク)、北米(FDA PMTAの要件)、UAE(ESMA規制) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来の喫煙に対するより安全な代替手段として認識されるベイピングの訴求力の高まり
ハームリダクションのポジショニングは引き続き市場拡大の基盤となっていますが、タバコのハームリダクションフレームワークを採用する法域と予防的禁止を課す法域との間でその論調が二極化しています。Philip Morris Internationalの無煙製品ポートフォリオは現在、純収益の41.5%を生み出しており、既存企業がリスク低減型製品に資本を振り向けていることを示しています。VEEVの電子蒸気ユニット出荷量は2025年に102%急増し、33億個に達しました。同社の2022年以降の200億米ドル超の投資には、2025年9月に開設されたコロラド州の6億米ドルのZYNニコチンポーチ施設が含まれており、補完的カテゴリーとしての経口ニコチンへのより広範なシフトを示しています。しかし、この成長軌道は、インドのような市場からの逆風に直面しています。インドでは、2019年電子タバコ禁止法が再犯者に対して最大50万インドルピー(約6,000米ドル)の罰金と3年の禁固刑を課しているにもかかわらず、推定年間1億米ドルの違法市場が存在しています。この規制の乖離は、多国籍企業が規制市場でプレミアムかつコンプライアンスに準拠したチャネルを追求する一方、グレーマーケット事業者が禁止法域における禁止主導の需要を利用するという二重構造の産業を生み出しています。
多様な消費者の嗜好を引き付けるために設計された幅広いフレーバーとニコチン強度
フレーバーの多様性は依然として主要な差別化手段であり、フレーバーあり製剤が2025年に95.48%のシェアを保持していますが、製品ポートフォリオを再編する可能性のあるタバコのみの義務化に向けた規制の勢いが高まっています。欧州連合の7つの加盟国がフレーバー禁止を制定し、19カ国がベイピング製品に課税しており、マージンを圧迫し、SKUの増殖を制限しています。フラウンホーファー研究所は、EUの違法ベイプ市場が現在の66億ユーロから2030年までに108億ユーロに拡大すると予測しており、これは主に消費者を規制されていないサプライヤーに向かわせるフレーバー禁止によって推進されています。この意図せぬ結果は、過度に制限的なフレーバー政策が需要を抑制することなく税収と公衆衛生の監視を損なうという戦略的盲点を明らかにしています。逆に、2024年1月に45mg/mLのニコチン上限と必須の健康警告を伴う法律第21,642号を施行しながらもフレーバーの入手可能性を維持したチリのような市場は、若年層のアクセス規制と成人消費者の選択のバランスをとる中間的な道を示しています。
プレフィルド型ベイピングデバイスの利便性とユーザーフレンドリーな特性
プレフィルド型ポッドシステムは、使い捨てフォーマットに対する規制禁止と手間のかからない操作に対する消費者需要に後押しされ、使い捨て型デバイスとオープンタンク型充填可能デバイスの両方からシェアを獲得しています。2025年6月1日に施行された英国の使い捨てベイプ禁止は、2mlの容量と7〜14日間のポッド寿命を持つプラグアンドベイプの簡便さを提供するプレフィルド型ポッドへの市場転換を促し、年間コストを使い捨て型の720〜1,200米ドルと比較して160〜189米ドルに削減しました。この74%のコスト差は、特に価格に敏感な層の購買行動を再形成しています。2027年2月から使い捨てベイプを禁止する欧州連合電池規制は、このダイナミクスを27の加盟国全体に拡大し、メーカーに生産ラインの改修を、小売業者に在庫の再構成を強いることになります。2025年8月に発売されたElfbarのELFX Ultraは、チャイルドロック機構とInnoGateアプリ統合を備え、年齢確認や使用状況追跡などのコンプライアンス機能と利便性を組み合わせたフォーマット進化の典型例です。この移行はE-Liquidサプライヤーにも恩恵をもたらします。プレフィルド型ポッドは、オープンシステムユーザーからの断片的な需要と比較して、標準化された製剤と大量注文を必要とするためです。
製品の入手可能性とアクセシビリティを高めるオンライン小売チャネルの拡大
デジタル流通は7.33%のCAGRで拡大しており、オフラインのベースラインを上回るペースで成長している。ブランド各社は直接消費者向けモデルを活用して小売業者のマージンを回避し、ファーストパーティデータを獲得している。しかし、規制上の制約が機会を分断している。中国は統一された政府プラットフォームを除く国内オンライン電子タバコ販売を禁止し、一方でFDAの2026年3月のフレーバー付き電子ニコチン送達システム(ENDS)に関するドラフトガイダンスは、オンライン販売業者のコンプライアンスコストを引き上げる市販前タバコ申請要件を課している[1]。英国の2024年タバコ・ベイプ法案は年齢確認義務と広告規制を導入し、オンラインプラットフォームに堅牢な本人確認システムの実装を求め、購買ファネルへの摩擦を増大させている。こうした障壁にもかかわらず、サブスクリプションモデルが普及しつつあり、消費者には自動補充を、ブランドには予測可能な収益ストリームを提供している。Dinner LadyのEGグループ(402店舗)およびASDA(500店舗)との提携は、物理的な棚スペースを確保しながら115カ国以上にサービスを提供する直接オンラインプレゼンスを維持するハイブリッドアプローチを示している。このチャネルの成長は、各法域が越境販売および年齢確認プロトコルを厳格化する中で、利便性とコンプライアンスのバランスをいかに取るかにかかっている。
e-liquid市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ニコチン濃度と広告規制を管理する厳格な規制 | -1.4% | 欧州(TPD3)、北米(FDA PMTA)、UAE(ESMA)、中国(STMA)で最も厳格な執行が行われるグローバル市場 | 中期(2〜4年) |
| 定期的なベイピングの長期的影響に関する消費者の健康上の懸念 | -0.8% | 公衆衛生キャンペーンとメディア報道が最も活発な北米と欧州 | 長期(4年以上) |
| E-Liquid生産のための安定した供給と原材料の確保における課題 | -0.6% | アジア太平洋(プロピレングリコール供給)および東南アジアの植物性グリセリンに依存する地域で深刻な影響を受けるグローバル市場 | 短期(2年以内) |
| 市場をまたぐ複雑かつ頻繁に変化するコンプライアンス要件 | -0.5% | EU加盟国間の乖離、米国の州レベルのパッチワーク、アジア太平洋の規制実験を乗り越える複数法域事業者で最も摩擦が大きいグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ニコチン濃度と広告規制を管理する厳格な規制
規制の断片化は対象市場を圧縮し、コンプライアンスコストを上昇させており、ニコチン上限と広告禁止の乖離が多国籍事業者にとって業務上の複雑さを生み出しています。UAEの20mg/mLのニコチン上限と10mlの容器上限は欧州連合タバコ製品指令(TPD)の基準に沿っていますが、チリのような市場では45mg/mLの濃度が許可されており、ブランドは並行したSKUポートフォリオを維持することを余儀なくされています。これはエミレーツ標準化・計量局(ESMA)によるものです[2]。中国の国家タバコ専売局(STMA)の執行は2025年に強化され、19,896件の行政事件と5,539件の刑事事件により、6,314万5,000個超の違法製品が押収され、事件の総額は150億人民元(約21億米ドル)を超えました(Vaping360)。2026年10月から施行される英国のベイピング製品税(10mlあたり2.20ユーロ)は、小売価格に約15〜20%を上乗せし、販売数量の成長を抑制し、低ニコチン製剤へのダウントレードを促す可能性があります。FDAの2026年3月のフレーバー付きENDSに関するドラフトガイダンスは、若年層への訴求低減の臨床的証拠を必要とする販売前タバコ申請(PMTA)の経路を導入しており、中小ブランドにはその基準を満たすリソースがありません。この規制の強化は、米国の無煙インフラに200億米ドル超を投じ、より広いポートフォリオにわたってコンプライアンスコストを償却できるPhilip Morris Internationalのような垂直統合型タバコ企業に有利に働きます。
定期的なベイピングの長期的影響に関する消費者の健康上の懸念
長期的な健康アウトカムに関する持続的な不確実性は、可燃性タバコに対するハームリダクションの主張にもかかわらず、リスク回避型の層における市場浸透を制約しています。北米と欧州の公衆衛生機関は注意喚起のガイダンスを発表しており、業界のメッセージングと公式勧告の間に認識のギャップを生み出しています。この曖昧さは、ニコチンベイピングを消費者製品ではなく治療的介入として扱う処方箋ベースのモデルを採用したオーストラリアのような市場で最も顕著であり、2024年の市場規模を4億9,200万米ドルに制限しています。特にアルデヒドやその他の熱分解副産物を含むフレーバー製剤のE-Liquid吸入効果に関する長期的な臨床データの欠如は、規制上の反発を引き起こす可能性のある有害な研究結果に対してブランドを脆弱にしています。日本の薬事法の下でのニコチンE-Liquidの医薬品としての分類は、この予防的姿勢を反映しており、販売に免許を必要とし、流通を薬局チャネルに制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
e-liquid市場セグメント分析
フレーバー別:
タバコのみの義務化がフレーバーなし製品の成長を加速2025年には、フレーバー付き製品が売上高の95.48%という大きな割合を占めた。しかし、これらの製品は政策立案者からの監視が強まっている。同時に、E-Liquid市場は変化を遂げており、フレーバーなし製品ラインは市場全体の成長を上回る印象的なCAGR 6.35%で成長すると予測されている。このトレンドは主に、よりシンプルな成分プロファイルを好むリスク回避型消費者と規制当局の方向性が一致していることによって牽引されている。プレミアムブランドは戦略的にデザートやビバレッジ系のフレーバーノートを強調しており、これにより利益率の維持に貢献するとともに、若年層への訴求を避けながら成人喫煙者向けの代替品としてこれらのフレーバーを位置づけている。それにもかかわらず、大きな課題が残っている。EU加盟7カ国がすでに非タバコ系フレーバーを禁止しており、サプライチェーンを混乱させ、価格に敏感な消費者を違法輸入品へと向かわせている。
フレーバーなし製品需要の増加は、ニコチン強度の段階的な低下とも関連している。ゼロニコチンへ移行する元喫煙者の多く、タバコを想起させないようニュートラルなフレーバーを好む傾向がある。北米では、透明性の高いボトルラベリングとISO認定の純度が消費者の信頼を高め、ブランドが若干の価格プレミアムを正当化することを可能にしている。フレーバーハウスは、カルボニル生成を低減する耐熱性化合物の開発に取り組んでおり、広範なフレーバー禁止に備えた予防策として機能している。E-Liquid市場が進化し続ける中、ポートフォリオ担当者はフレーバー革新と、フレーバー規制のある市場向けのコンティンジェンシーSKU準備のバランスを取るという課題に直面している。


ボトルサイズ別:
30ml未満パックが政策上限に対応2025年までに、30ml未満のフォーマットが売上高の65.29%を占め、2031年にかけてCAGR 6.56%という力強い成長が見込まれている。ニコチン液体に対するEUの10ml規制およびUAEの10mlコンテナ規制が小型ボトルへの需要を押し上げており、携帯性と規制遵守の両立を確保している。同時に、30〜60mlのE-Liquid市場シェアは縮小している。この縮小は主に、容量に連動した物品税がコスト優位性を損なっていることによるものであり、英国の関税導入が迫る中でのトレンドは加速する可能性が高い。
小型パックは、2mlカートリッジを使用するポッドベースデバイスとの相性が良く、特に人気が高まっている。消費者は大型ボトル1本ではなく、複数の小型フレーバーショットを選ぶことが多く、液体全体の販売量を増加させている。包装サプライヤーは、チャイルドレジスタントキャップやレーザー刻印バッチコードなどの機能で差別化を図っており、小売監査を簡素化している。60ml超のボトルはオープンタンクシステムを使用するホビイストに引き続き支持されているが、このセグメントは縮小している。主流ユーザーは利便性を重視するようになっており、高効率コイルの普及によりリフィル頻度が大幅に低下している。
ニコチンタイプ別:
ゼロニコチン液体が新たな支持者を獲得ニコチン含有液体が2025年売上の82.38%という最大シェアを占め、一方でニコチンフリー液体は2031年にかけてCAGR 7.28%という最も速い成長率で拡大すると予測されている。ニコチンフリー液体の成長は、ニコチンフリー代替品への消費者の関心の高まりと、ニコチン含有E-Liquidがより厳格な規制や物品税の制限に直面している市場での入手能性によって支えられている。
日本はこの分断を象徴している。ニコチン入りE-Liquidは薬局に限定されているのに対し、ゼロニコチン製品はコンビニエンスストアで広く入手可能である。このアクセスのしやすさが、処方箋なしでブランドの認知度向上を促進している。さらに、原料サプライヤーはニコチンのスロートヒットを再現する合成冷却剤を開発しており、ゼロニコチン製品の満足感のギャップを縮小している。これに対応して、多国籍企業はデュアル製品ラインの同時投入を進めており、将来のニコチン規制強化にも迅速に対応できる体制を整えている。

流通チャネル別:
デジタル販売が店舗成長を上回るオフライン店舗が2025年の売上高の74.32%を占めた。一方、オンライン店舗はCAGR 7.33%で成長し、実店舗の成長率を上回ると予測されている。サブスクリプションクラブは安定した販売量を提供し、タバコのカートンに対する従来の割引に匹敵するロイヤルティ特典を提供している。規制の枠組みが全面的なウェブ禁止ではなく厳格な本人確認に焦点を当てるならば、E-Liquid市場のオンラインセグメントは2031年までに規模が倍増する可能性がある。
オフライン店舗は、デバイスのデモンストレーションや即時購入を求める初回購入者にとって引き続き不可欠な存在である。主要ブランドはハイブリッド戦略を実施しており、主力SKUをスーパーマーケットチェーンで展示しながら、フレーバー拡張品はオンライン限定で販売し、プラノグラム管理を簡素化している。直販データ分析がフレーバーの迅速なローテーションを促進し、実店舗の品揃えを常に新鮮に保ちながら値引きリスクを最小化している。
地域分析
北米および欧州のe-liquid市場
2025年、北米は世界収益の42.32%を占め、広範な流通ネットワーク、確立されたハードウェアエコシステム、および大規模な喫煙者人口を背景に米国が主導した。2022年以降、Philip Morris International Incは米国の無煙インフラに200億米ドル超を投資しており、2025年にはコロラド州で6億米ドルのニコチンパウチ製造施設を稼働させた。FDAの市販前承認経路は参入障壁を高める一方で、消費者の信頼を高め、プレミアムブランドの価格設定を支えている。欧州は多様な状況を呈している。2025年6月に施行された英国の使い捨て禁止令は、リフィラブルポッドへの移行を促し、英国政府によれば消費者の年間支出を約74%削減した[3]。今後施行されるEUバッテリー規制、2027年2月までに27カ国全体で使い捨てデバイスを廃止することを義務付けており、メーカーは製品ポートフォリオの迅速な適応を求められている。さらに、2026年10月から導入される10mlあたり2.20ユーロの課税は価格下限を引き上げ、販売量を減少させる可能性がある一方で、税収の増加が見込まれる。
アジア太平洋、中南米およびオセアニアのe-liquid市場
アジア太平洋地域は主要な成長地域であり、2031年にかけてCAGR 7.09%が見込まれている。中国の生産能力上限と義務的な工場登録が無秩序な拡大を抑制しつつ、過剰供給リスクから既存プレイヤーを保護している。日本のニコチン液体に対する薬局限定ルールは活発なゼロニコチン市場を支えており、オーストラリアの処方箋モデルは医療的枠組みが商業的サプライチェーンと共存できることを示している。ラテンアメリカでは規制が制限的なものと自由なものが混在している。チリの2024年法律第21,642号はフレーバーの合法性を維持しつつ、45mg/mlのニコチン上限を導入し、18歳以上の年齢確認を義務付けた。ブラジルは引き続き販売を禁止しているが、越境eコマースが相当規模のグレーマーケットを維持しており、全面禁止が需要を消滅させるのではなく別の方向へ誘導することが多いという実態を浮き彫りにしている。
中東・アフリカのe-liquid市場
中東・アフリカ地域は多様なダイナミクスを示している。UAEのESMAコードは世界で最も厳格な表示要件の一部を施行しつつ、適合製品の成功を可能にしている。サウジアラビアの継続的な禁止措置により、バーレーンおよびUAEへの購買流出が生じている。サハラ以南のアフリカでは、地域で最も急成長している経済国であるナイジェリアと南アフリカが現在包括的な規制を欠いており、品質保証と若者保護に注力する先行参入者に機会をもたらしている。
競合状況
市場集中度
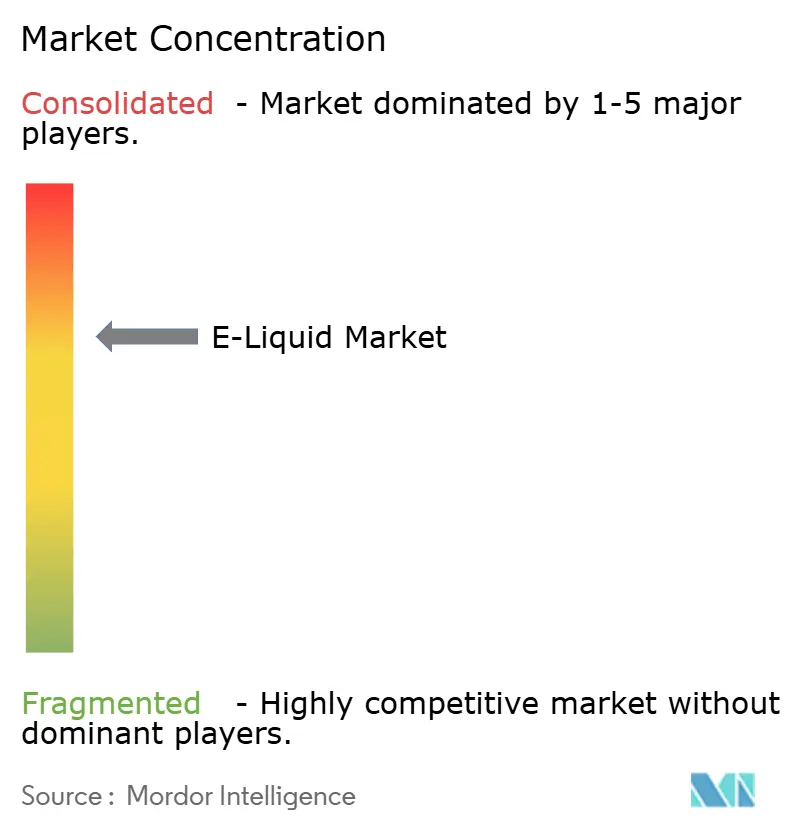
競合の激しさは中程度のランクを保っています。グローバル小売価格の10分の1を超える企業は存在せず、上位5社のサプライヤーが合計で約40%を占めています。この集中度により、E-Liquid市場は5というラベルを得ています。2025年、Philip Morris International(PMI)はVEEVの電子蒸気出荷量が前年比102%という著しい急増を記録し、合計33億個に達しました。特筆すべきことに、PMIの無煙製品の売上高シェアは41.5%に達しており、同社がマルチフォーマットのニコチン提供に向けて戦略的にシフトし、従来のタバコへの依存を低減していることを示しています。
Elfbarは革新の最前線に立ち、900件超の登録済み特許と印象的な2,200件の出願中特許を誇っています。ELFX Ultra、JoinOne15、4-in-1 Ultra 50などのデバイスには、チャイルドロック機能とアプリベースの使用ログが組み込まれています。これらの機能強化は、新興の安全基準に沿うだけでなく、ユーザーの利便性を優先しています。一方、Dinner Ladyはプレミアムな認知の波に乗り、2025年に「E-Liquid of the Decade(10年間のE-Liquid)」の称号を獲得しました。EGグループとASDAとの戦略的な棚配置は、大手プレイヤーが支配する状況においても、ブティックブランディングが繁栄できることを示しています。
2026年3月、Japan Tobacco Internationalはルーマニアに3億ユーロの施設を建設する計画を発表しました。この動きは、欧州市場向けの加熱式タバコとベイピング生産を現地化し、サプライチェーンリスクと関税上の課題を効果的に軽減することを目的としています。一方、中国の中小規模の独自設計製造業者(ODM)は、2026年2月から施行される国家による新規生産能力上限に苦しんでいます。この制約は、従来の実店舗拡大を避け、合弁事業や製品ライセンスの探索へと彼らを誘導しています。テクノロジーは差別化要因とコンプライアンスの盾の両方として浮上しています。QRコード付きボトル、可変ワット数スマートチップ、ISO-20714認証などの機能が信頼を高めています。このような機能強化により、企業は物品税の課題の中でもプレミアムな棚価格を維持できます。EUと英国の税制が中小ブランドのマージン空間を圧迫する中、業界は統合の激化に備えています。試験・物流コストをより大きな販売量に分散できる企業が最も恩恵を受けることになります。
E-Liquid産業のリーダー企業
-
HALOCIGS
-
FLAVOUR WAREHOUSE LTD
-
Elf Bar
-
Doozy Vape Co.
-
VGOD INC.
- 注:主要企業の掲載順は順位を示すものではありません。
Eリキッド市場 このレポートでカバーされる企業
- HALOCIGS
- FLAVOUR WAREHOUSE LTD
- Elf Bar
- Doozy Vape Co.
- VGOD INC.
- RELX Technology Ltd.
- Philip Morris International Inc.
- Turning Point Brands Inc.
- Nasty Worldwide Sdn Bhd
- Dinner Lady Ltd.
- Nicopure Labs LLC (Halo)
- Element E‑Liquids LLC
- Vapetasia LLC
- Hangsen International Group
- FlavourArt Srl
- AVAIL Vapor LLC
- Black Note Inc.
- PachaMama (E‑Liquid Labs)
- Riot Labs Ltd.
- Charlie’s Chalk Dust LLC
e-liquid市場における最近の業界動向
- 2026年4月:Solobarは、ボトル入りE-Liquidの新しいラインを発売することで英国での製品展開を正式に拡大し、確立されたデバイスエコシステムと並行してスタンドアロンの充填可能製品を提供するという戦略的転換を示しました。
- 2025年7月:Riot Labsは、Riot XのE-Liquidラインに6つの新しい「スーパーチャージド」フレーバーを導入しました。更新されたラインナップは最大強度のフレーバーを誇ります:チェリーコラーダ、ブルーラズサワーウォーターメロン、マンゴーとブラックカラントジェラート、ピンクレモンとライム、ストロベリーとバナナマシュマロ、サワーグレープチュー。これらのフレーバーは5mg、10mg、20mgのニコチン強度で提供され、希望小売価格は3.99英ポンドからとなっています。
- 2024年6月:ベイピングのトレンドセッターであるURBAN TALEが米国に進出し、12種類の独自フレーバーを特徴とするニコチンソルトE-Liquidラインを発表しました。LOST MARYとの共同ブランドパートナーシップを通じて、このE-Liquidコレクションは米国の成人ベイパー向けに特別に開発され、世界的に高い評価を受けるLOST MARYブランドのベストセラーフレーバーから厳選されたセレクションを披露しました。
グローバルE-Liquid市場レポートの調査範囲
セグメンテーション概要
| フレーバーあり |
| フレーバーなし |
| 30ml未満 |
| 30ml~60ml |
| 60ml超 |
| ニコチンあり |
| ニコチンなし |
| オフラインストア |
| オンラインストア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東・アフリカ |
| フレーバー別 | フレーバーあり | |
| フレーバーなし | ||
| ボトルサイズ/E-Liquid容量別 | 30ml未満 | |
| 30ml~60ml | ||
| 60ml超 | ||
| ニコチンタイプ別 | ニコチンあり | |
| ニコチンなし | ||
| 流通チャネル別 | オフラインストア | |
| オンラインストア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
現在のE-Liquid市場規模はどのくらいで、どのくらいの速さで成長していますか?
E-Liquid市場規模は2026年に52.2億米ドルであり、CAGR 5.46%で2031年には68.1億米ドルに達すると予測されている。
E-Liquidの販売をリードしている地域はどこですか?
北米がグローバル売上高の42.32%を占めており、主に米国が牽引しています。
最も速い成長が見込まれているのはどこですか?
アジア太平洋地域は、製造規模と規制の進化により、2031年にかけてCAGR 7.09%を記録すると予測されている。
フレーバーありのE-Liquidのシェアはどのくらいですか?
フレーバーありのバリアントは2025年の売上高の95.48%を占めており、フレーバー禁止の議論にもかかわらずその支配的な地位を示しています。