
硬膜代替材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 230.59 百万米ドル |
| 市場規模 (2032) | 281.84 百万米ドル |
| 成長率 (2027 - 2032) | 4.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硬膜代替材市場分析
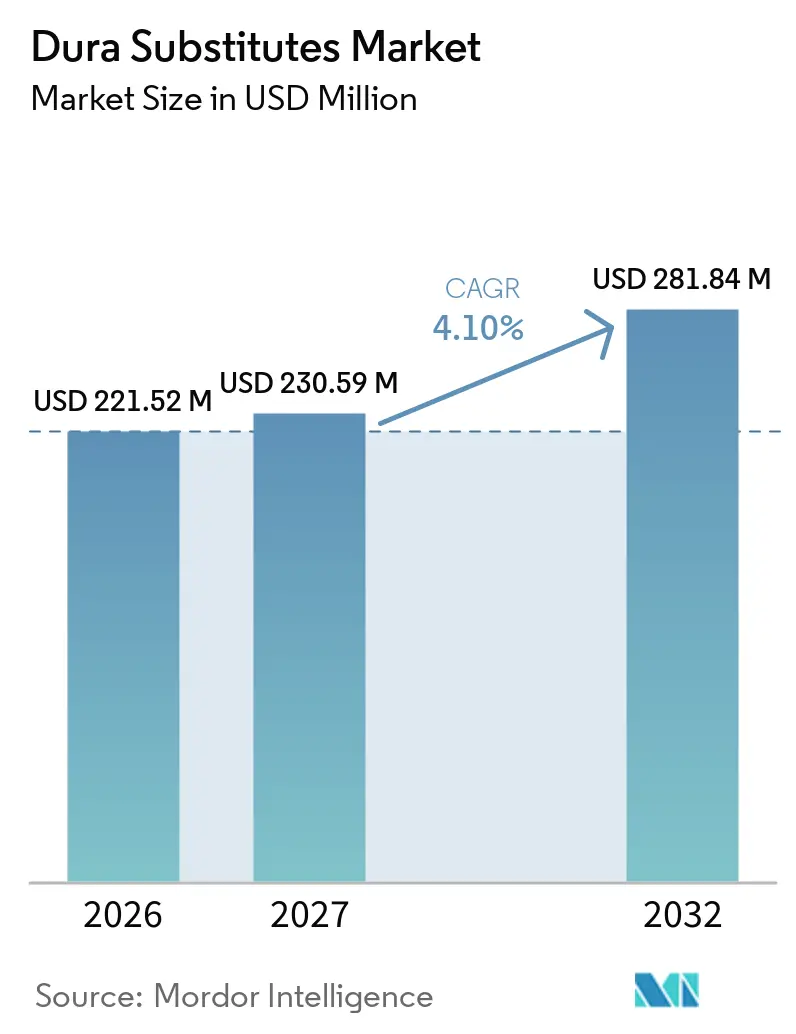
硬膜代替材市場規模は、2026年に2億2,152万米ドル、2027年に2億3,059万米ドルと予測され、2032年までに2億8,184万米ドルに達し、2027年から2032年にかけてCAGR 4.10%で成長します。
持続的な成長は、人口高齢化、外傷性脳損傷の着実な増加、および先進的な神経外科用生体材料に対する外科医の信頼向上という要因の収束から生まれています。北米は手術件数と償還の深さにおいてリードを維持しており、アジア太平洋地域は特に中国および急成長するASEAN諸国において病院が神経外科的キャパシティを拡大するにつれて段階的な勢いを加えています。企業は次世代の生物学的・合成マトリックス、3Dプリント製カスタムグラフト、および低侵襲アプローチを支援するポリマー化学で対応しています。規制当局は硬膜代替材、ロボットプラットフォーム、クロズドループ神経調節デバイスの承認を加速させていますが、製造慣行と無菌性に関する継続的な精査により、より厳格な品質システムが求められています。マルチプラットフォームデバイスメーカーが神経外科的フットプリントを拡大するために標的型買収や合弁事業を追求するにつれ、競争の激しさが増しています。
主要レポートのポイント
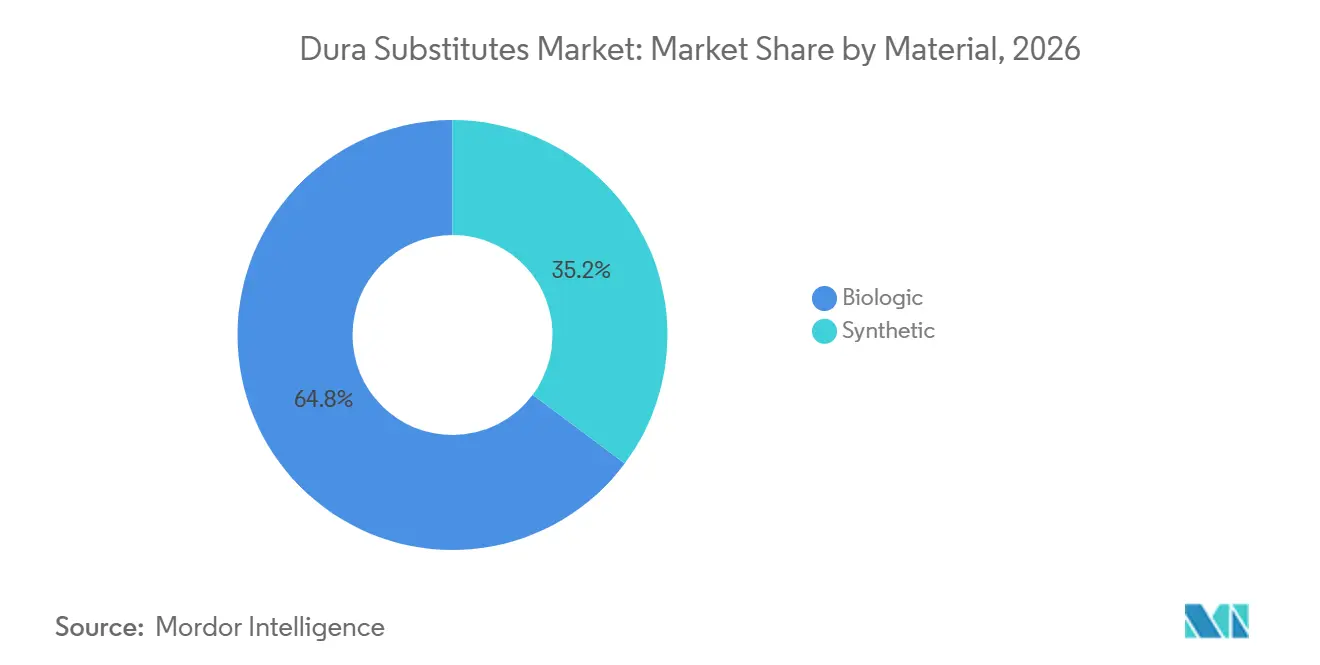
- 素材別では、生物学的グラフトが2026年の硬膜代替材市場シェアの64.8%をリードしました。一方、合成グラフトは2032年にかけてCAGR 6.8%で拡大する最も成長の速いセグメントと予測されています。
- 製品構成別では、オンレイシートが2026年の市場の46.2%を占め、3Dプリント製カスタムグラフトは2032年にかけてCAGR 8.5%で拡大すると予測されています。
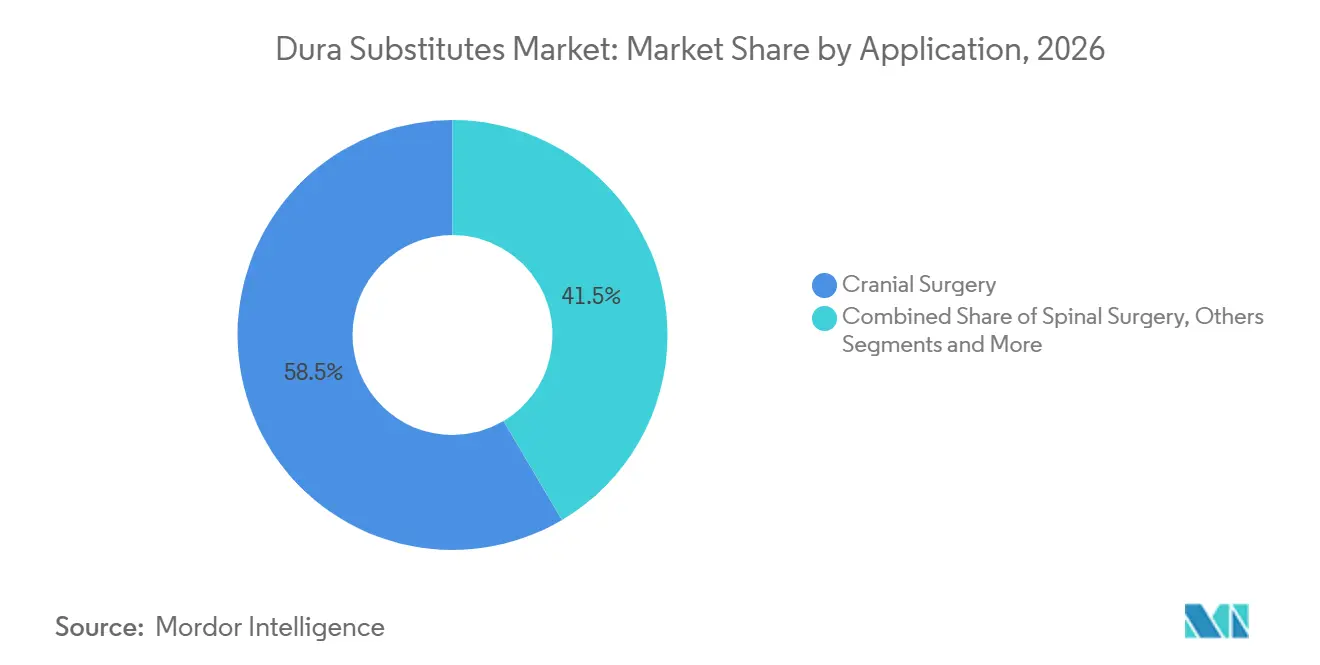
- 用途別では、頭蓋手術が2026年の市場規模の58.5%を占め、脊椎手術は2032年にかけてCAGR 5.2%で拡大しています。
- エンドユーザー別では、病院が2026年に72.4%の収益シェアを保持し、外来手術センターは2032年にかけて最高のCAGR 5.4%で成長すると予測されています。
- 地域別では、北米が2026年の市場規模の38.6%を占めアジア太平洋地域は2032年にかけてCAGR 7.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口と神経外科手術件数の増加 | +1.20% | 世界全体、特に北米と欧州 | 長期(4年以上) |
| 低侵襲硬膜形成術の採用拡大 | +0.80% | 北米とEU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 世界的な外傷性脳損傷の発生率上昇 | +0.60% | 世界全体、低・中所得国でより高い影響 | 短期(2年以内) |
| 規制承認と製品発売の急増 | +0.40% | 北米と欧州 | 短期(2年以内) |
| 抗菌性・薬物溶出性硬膜代替材の開発 | +0.30% | 世界全体、先進市場での早期採用 | 中期(2〜4年) |
| 再生生体材料に対する償還支援の拡大 | +0.20% | 北米と一部のEU市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口が前例のない神経外科需要を牽引
65歳以上の米国居住者の割合は2030年までに20%に達し、この人口動態の変化は硬膜修復を必要とする慢性硬膜下血腫および変性脊椎疾患と強く相関しています。メディケアの予測では、2050年までに単一レベルおよび多レベルの脊椎固定術の件数が持続的に拡大し、コラーゲンベースのDuraGenなどの生物学的マトリックスが欠損部の被覆に広く選択されることが示されています。[1] 欧州の疫学もこれらのパターンを反映しており、80歳代における髄膜腫切除術と動脈瘤クリッピングが年々増加しています。先進国全体で、平均的な神経外科症例の組み合わせは高齢化が進んでおり、それによって損傷した宿主組織と迅速に統合する代替硬膜に対するベースライン需要が高まっています。これらのダイナミクスは硬膜代替材市場における予測可能な件数成長を支え、老年医学に焦点を当てた臨床プロトコルの戦略的重要性を強化しています。
低侵襲技術が外科的アプローチに革命をもたらす
ロボットナビゲーション、内視鏡的アプローチ、および管状リトラクターが硬膜形成術の要件を再形成しています。メディケアのデータによると、外科医が小切開を通じて適合する柔軟で縫合不要の素材を好むため、2000年から2021年の間に合成脊椎硬膜代替材のコードが161.86%増加しています。[2] Johnson & JohnsonのVELYS Active Roboticsプラットフォームは2024年に認可を受け、サブミリメートルのガイダンスを提供してグラフトのトリミング時間を短縮し、迅速な水密閉鎖をサポートします。外科医は、ポリ(乳酸-コ-グリコール酸)とポリ-p-ジオキサノンから製造された完全合成マトリックスが、ほつれることなく操作に耐え、脊椎内視鏡検査とキーホール頭蓋アプローチに適していると報告しています。低侵襲の勢いはまた、縫合作業を最小化する事前水和パッド、流動性パテ、および3Dプリント製解剖学的適合構造物への購買を方向転換しています。これらの進歩は総じて、硬膜代替材市場内の差別化された生体材料に対するプレミアム価格決定力を強化しています。
世界的なTBI負担が治療要件を強化
世界疾病負担研究は2021年に2,084万件の新規外傷性脳損傷症例を記録し、高齢者における転倒が主な原因となっています。米国では、年齢調整済みTBI死亡率が2020年に10万人あたり24.6人に上昇し、85歳以上のコホートでピークに達しました。[3] このような疫学は、三次医療病院全体で慢性硬膜下血腫除去術、減圧開頭術、および硬膜増大手術を促進しています。経済分析によると、2021年のTBI関連手術に対するメディケア支出は3,700万米ドルであり、その多くはグラフト、シーラント、および感染緩和に充てられています。低・中所得国がトラウマネットワークを拡大するにつれて、コスト最適化された合成代替材に対する追加的な上昇余地を示し、それによって硬膜代替材市場の総到達可能市場が拡大しています。
規制革新が製品開発を加速
米国FDAは2024年に、適応型深部脳刺激、無細胞組織工学血管、および脊椎ガイダンスソフトウェアを含む、過去最多の神経外科隣接デバイスを認可しました。Medtronicの覚醒下DBS承認とCD Horizon ModuLeX脊椎システムは、神経調節、ナビゲーション、およびグラフト技術の相互受粉を例示しています。それにもかかわらず、製造業者は強化された検査所見に直面しており、2024年12月のIntegra LifeSciencesへの無菌性逸脱に関する警告書によって強調されています。このような執行は、クリーンルーム検証とエンドツーエンドのトレーサビリティへの積極的な投資を促し、最終的に硬膜代替材市場における製品の信頼性と臨床医の信頼を高めています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生物学的グラフトの高コスト | -0.70% | 世界全体、特に新興市場 | 中期(2〜4年) |
| 術後脳脊髄液漏出と感染リスクによる採用制限 | -0.50% | 世界全体 | 長期(4年以上) |
| 厳格な規制と臨床的エビデンス要件 | -0.30% | 世界全体、北米とEUで最も厳格 | 中期(2〜4年) |
| 硬膜シーラントと接着剤との競合 | -0.20% | 北米と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生物学的グラフトの高コストが市場アクセシビリティを制約
コラーゲンベースの異種移植片は合成メッシュより最大3倍高い定価を要求し、臨床シリーズが140万件のインプラントにわたって0%の異物反応と1.9%の感染発生率を報告しているにもかかわらず、コスト重視のシステムでの採用を制約しています。課題をさらに複雑にしているのは、手術件数が増加しているにもかかわらず、2000年から2021年の間に脊椎硬膜閉鎖に対するメディケア償還が26.02%減少したことです。ラテンアメリカおよび東南アジアの病院は、予算上限を管理するために低コストのポリウレタンフィルムまたは自家筋膜を代替として使用することが多いです。したがって、価格圧力はベンダーに製造の合理化、3Dプリントラインの拡大、およびグラフトとシーラントのバンドル化による経済的価値の提供を促しており、これらのステップは負の影響を和らげる可能性があるものの、硬膜代替材市場の拡大に対する具体的な足かせとなっています。
脳脊髄液漏出の合併症が保守的な外科的アプローチを促進
後頭蓋窩開頭術のコホートでは脳脊髄液漏出率が最大31%に達することが明らかになっており、この統計は水密閉鎖技術と二次シーラント層の必要性を強化しています。硬膜シーラントパッチは縫合のみの修復と比較して漏出を減少させますが、感染率は変わらず、外科医が異物素材を選択する際の慎重さを強調しています。ヒドロキシアパタイトセメントとナノファイバーパッチの前向き試験は引き続き有望性を示していますが、広範な償還適用範囲はまだ達成されていません。無作為化多施設エビデンスが成熟するまで、一部の外科医は自家筋膜または縫合中心の閉鎖をデフォルトとし、硬膜代替材市場における潜在的な件数をわずかに希薄化させるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
生物学的素材が市場を支え、合成素材の勢いが高まる生物学的マトリックスは2026年の硬膜代替材市場シェアの64.8%を確保し、100万件を超える成功した移植実績と数十年にわたる査読済み検証に支えられています。この優位性は、予測可能な組織統合、低免疫原性、および外科医の習熟度から生まれています。しかし合成コホートは、ポリマー科学がより高い引張強度と緻密な気孔率制御を実現するにつれ、2027年から2032年にかけてCAGR 6.8%で上昇しています。早期採用者は、特に長い縫合線が手術時間を増加させる脊椎固定術において、機械的に堅牢な繊維と有利な価格帯を切り替えの理由として挙げています。予測期間中、生物学的材料は複雑な頭蓋再建において優位性を維持しますが、抗菌剤を組み込んだ複合合成材料がそのギャップを縮め、硬膜代替材市場全体でベンダー収益を段階的に多様化させると予測されています。
合成クラスの勢いは、ポリ(乳酸-コ-グリコール酸)とポリ-p-ジオキサノンを組み合わせた完全合成スキャフォールドであるCerafixが牽引しており、水密閉鎖時に優れた引き抜き抵抗を示します。異種移植片は信頼性の高いサプライチェーンと標準化されたコラーゲンマトリックスにより生物学的材料の主力であり続け、同種移植片は広範な頭蓋底手術における組織適合性の要求に応えるニッチな用途を担っています。自家筋膜は、材料コストや感染リスクが追加的な手術時間を上回る場合の選択肢として残っています。全体として、価格の柔軟性と滅菌技術の進歩により、両素材クラスは共存し、硬膜代替材市場内で耐久性のある購買選択を維持します。


製品構成別:
確立されたオンレイシートが3Dプリントカスタマイズに直面オンレイシートは2026年の硬膜代替材市場規模の46.2%を占め、手術室での広い利用可能性、簡便な縫合配置、および頭蓋・脊椎両適応症との適合性により支持されています。外科医は、腫瘍切除や椎弓切除術で遭遇する標準的な楕円形欠損を再建する際の予測可能な操作性を評価しています。カスタム3Dプリントグラフトは、まだ初期段階ですが、CAGR 8.5%で拡大しており、頭蓋底、仙骨嚢胞、および小児変形手術における不規則な欠損に対して有望です。この移行は、高解像度術中イメージングと積層造形プラットフォームによって促進される患者固有インプラントへの広範な移行と一致しています。
流動性ハイドロゲルおよびフィブリンシーラントベースのプラグは、シート操作が困難な狭い通路において引き続き好まれています。プレファブリケートされたアイレット付き縫合可能パッチは、頭蓋内圧の急上昇が追加固定を必要とする後頭蓋窩手術に引き続き使用されています。予測期間中、事前計量された流動材と補強メッシュを組み合わせたハイブリッドキットが登場し、外科医の手術手段を広げ、硬膜代替材市場における多様化した収益を支えると予測されています。
用途別:
頭蓋手術の優位性と脊椎手術の加速頭蓋手術は2026年の硬膜代替材市場規模の58.5%を占め、動脈瘤クリッピング、髄膜腫切除、および外傷性減圧の高い手術件数を反映しています。頭蓋内腫瘍患者の高齢化プロファイルと、より広範なMRIスクリーニングの組み合わせが、安定した頭蓋需要を持続させています。脊椎適応症は、変性椎間板疾患と低侵襲減圧術の普及に伴い、CAGR 5.2%でより速く拡大すると予測されています。内視鏡的脊椎技術は、8mmポートを通じて巻いて送達できる柔軟なグラフトに依存しており、これは新しい合成材料に有利な特性です。
前庭神経鞘腫切除を含む耳鼻咽喉科の適応症では、脳脊髄液鼻漏を防ぐために薄い血管化フラップと小さなグラフトパッドを補完的に使用し、二次的ながら成長しているセグメントを形成しています。末梢神経および外傷性四肢再建では、より小さなグラフトサイズを活用しながらも段階的な量に貢献しています。全体として、多様化した臨床経路が硬膜代替材市場のベースライン成長を保護しながら、ベンダーが適応症ティアにわたって戦略的に価格設定することを可能にしています。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が優位性を維持しながら外来手術センターが勢いを増す病院は2026年に72.4%の収益を生み出しました。これは、複雑な頭蓋手術や多椎間脊椎固定術が高度なイメージング、集中モニタリング、および多職種チームを必要とするためです。それにもかかわらず、外来手術センターは、保険会社が適切な腰椎減圧術や顕微鏡的椎間板切除術をより低コストの外来施設に誘導するにつれ、CAGR 5.4%で最も急速な拡大を記録しています。80代患者における内視鏡的腰椎椎間孔切開術の成功は、外来手術センターの神経整形外科プログラムの安全性の範囲を示しており、これが調達チャネルを再編しています。
専門神経外科センターは、硬膜下血腫除去、放射線外科バックアップ、および小児頭蓋縫合早期癒合症矯正において存在感を高めています。これらの専門施設は、グラフト、シーラント、および止血剤のバンドル購入を採用してリーン在庫を支援し、メーカーに価値ベースの価格パッケージを作成するよう促しています。このようなケア環境全体にわたる多様化は、硬膜代替材市場内で継続的な需要と競争バランスを確保しています。
地域分析
北米硬膜代替材市場
北米は2026年の硬膜代替材市場規模の38.6%を支配し、高い手術密度、有利な償還、および定着したサプライヤー関係に支えられています。高齢化するベビーブーマー世代が安定した頭蓋・脊椎手術件数を牽引し、学術センターは薬剤溶出マトリックスのプロトコル採用を加速させています。しかし、メディケア支払いの削減により、バルク購入と価値分析委員会がプレミアム生物学的グラフトを精査するよう促され、既存ベンダーに対する単価圧力が生じています。
欧州硬膜代替材市場
欧州は、確立された神経外科学会および厳格なCEマーク認証プロセスを通じて、成熟した普及を維持している。特にドイツおよびスカンジナビアの病院は、長期にわたる安全性の実績を根拠に、頭蓋底再建における異種移植コラーゲンマットを好む傾向がある。しかしながら、予算上の制約により、南欧の医療システムでは低コストのポリウレタンフィルムの試験的使用が促進されており、この動向が硬膜代替材市場全体における価格セグメンテーションの拡大につながる可能性がある。
アジア太平洋、中南米および中東・アフリカ硬膜代替材市場
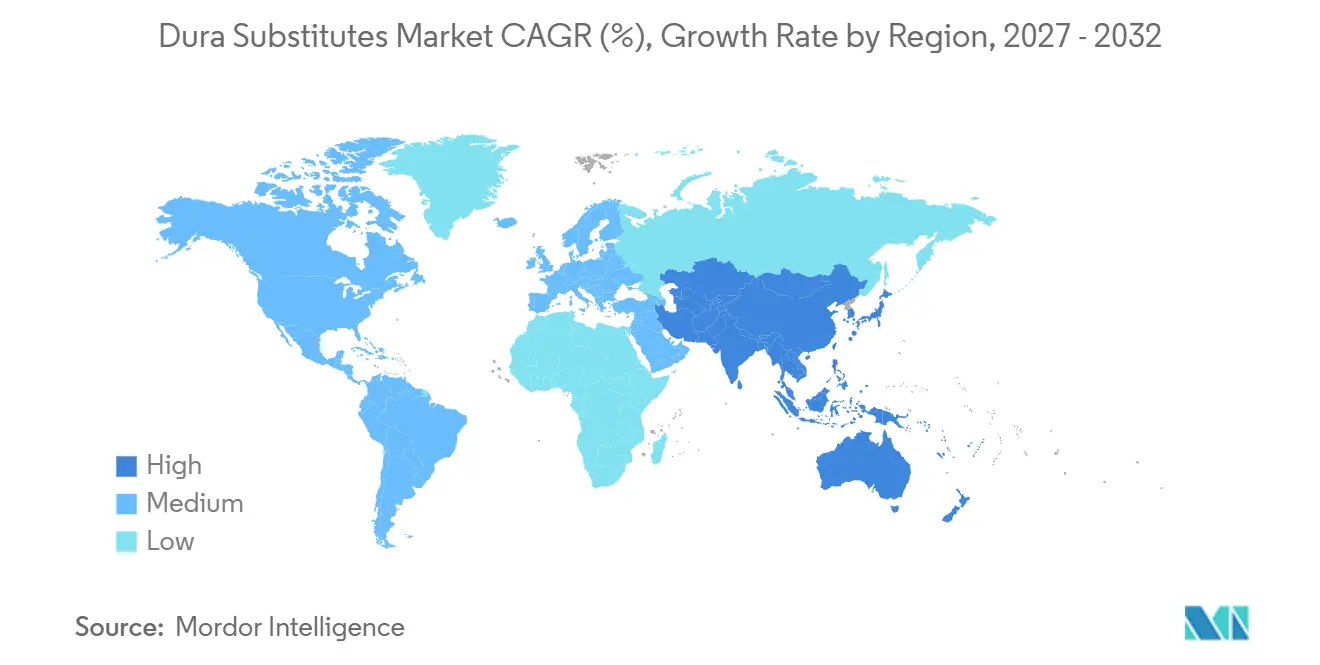
アジア太平洋地域は最も成長の速い地域であり、2027年から2032年にかけてCAGR 7.6%で拡大しています。中国の「健康中国2030」計画とデバイス承認の加速により、現地製造と輸入代替戦略が向上しています。第1層都市の公立病院は、3Dプリント製カスタム頭蓋プレートと対応する硬膜パッチを外傷経路に組み込んでいます。プライベートエクイティ投資による三次医療センターへの投資に後押しされたASEAN諸国は、コストとパフォーマンスのバランスを取る中価格帯の合成メッシュの入札機会を開いています。ラテンアメリカおよび東・アフリカは採用において遅れをとっていますが、神経外科研修プログラムと救急搬送システムの近代化に伴い、長期的な上昇余地を示しています。
競合状況
市場集中度
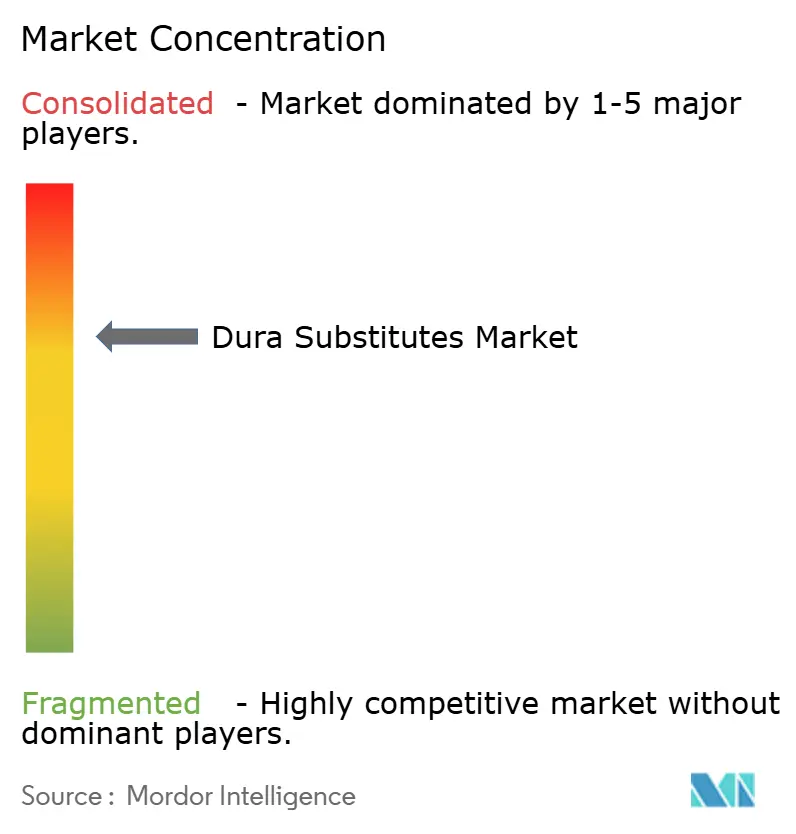
硬膜代替材市場は中程度の集中度を示しており、上位5社のサプライヤーが世界収益の約55%を支配しています。Integra LifeSciences、Medtronic、およびB. Braunが生物学的ポートフォリオを支え、Johnson & JohnsonのDePuy SynthesとStrykerが合成イノベーションとロボット統合を標的にしています。Integraの2024年のAcclarentの買収により、10億米ドル相当のENTエクスポージャーが追加され、頭蓋底手術へのグラフト牽引が多様化しました。Strykerの米国脊椎インプラントフランチャイズのViscogliosi Brothersへの計画的な売却により、Mako SpineとCopilotガイダンスへの独占的アクセスを持つチャネル重視のエンティティであるVB Spineが誕生し、2026年の調達アライメントを再形成する可能性があります。
規制上の逆風は戦略的なワイルドカードであり続けています。FDAの2024年12月のIntegraへの警告は内部改善を促し、ISO 13485:2016の滅菌条項に準拠する競合他社に契約機会を開きました。一方、MedtronicはAI駆動の患者報告アウトカムダッシュボードを活用して、術後データ分析をグラフトおよびハードウェアキットとバンドルし、長期的な価値で差別化しています。小規模参入者は、神経学的集中治療室を獲得するためにオーファン適応症と抗菌コーティングを追求しています。これらの動きは総じて、シェア獲得において技術的な幅と規制上の回復力が価格と同様に重要な市場を示しています。
硬膜代替材産業リーダー
-
Integra LifeSciences Holdings Corp.
-
Medtronic plc
-
Stryker Corp.
-
B. Braun Melsungen AG
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
デュラ代替材市場 このレポートでカバーされる企業
- Integra LifeSciences
- Medtronic
- Stryker
- B. Braun Melsungen AG (Aesculap)
- Johnson & Johnson
- Baxter
- W. L. Gore & Associates
- Collagen Matrix, Inc.
- Zimmer Biomet
- Cook Group
- Polyganics BV
- Tissuenet
- RTI Surgical
- Synovis (Baxter)
- Betatech Medical
- MDDION
- Acellular Biomedical
- Axogen Inc.
- Neurosigns Inc.
- Neosurgical Ltd.
最近の産業開発事情 デュラ代替材市場
- 2025年6月:Integra LifeSciencesは、McKesson経由で出荷されるコラーゲンベースのマトリックスであるDuraGen Plus Square 2でポートフォリオを拡大しました。このマトリックスは湾曲した神経表面に適合し、脳脊髄液に対する水密バリアを形成し、縫合を必要とせずに徐々に吸収されます。
- 2025年4月:ElutiaはEluPro生物学的グラフトをHRS 2025で発表することを確認しました。この素材は、頭蓋および脊椎症例における信頼性の高い硬膜修復のための生物学的統合を強調する次世代オプションとして位置づけられています。
- 2025年2月:Integra LifeSciencesは、DuraSealが術後脳脊髄液漏出を減少させることで従来のフィブリン糊と比較して全体的な治療コストを低下させることを示す査読済み分析を発表しました。
世界の硬膜代替材市場レポートの範囲
セグメンテーション概要
| 生物学的素材 | 異種移植片 |
| 同種移植片 | |
| 自家移植片 | |
| 合成素材 | ePTFE |
| ポリウレタン | |
| その他のポリマー |
| オンレイ(シート) |
| 縫合可能(パッチ) |
| 流動性・フィブリンシーラントベース |
| 3Dプリント製カスタムグラフト |
| 頭蓋手術 |
| 脊椎手術 |
| その他(耳鼻咽喉科、外傷、末梢神経) |
| 病院 |
| 専門神経外科センター |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 素材別 | 生物学的素材 | 異種移植片 |
| 同種移植片 | ||
| 自家移植片 | ||
| 合成素材 | ePTFE | |
| ポリウレタン | ||
| その他のポリマー | ||
| 製品構成別 | オンレイ(シート) | |
| 縫合可能(パッチ) | ||
| 流動性・フィブリンシーラントベース | ||
| 3Dプリント製カスタムグラフト | ||
| 用途別 | 頭蓋手術 | |
| 脊椎手術 | ||
| その他(耳鼻咽喉科、外傷、末梢神経) | ||
| エンドユーザー別 | 病院 | |
| 専門神経外科センター | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
硬膜グラフト需要の現在の世界的価値はいくらで、どのくらいの速さで成長していますか?
需要は2027年に2億3,059万米ドルであり、2032年までに2億8,184万米ドルに上昇すると予測され、CAGR 4.10%を反映しています。
現在、生物学的素材と合成素材のどちらの素材クラスが硬膜グラフト使用量の大きなシェアを占めていますか?
生物学的コラーゲンベースのマトリックスが、長い臨床実績と外科医の高い習熟度のおかげで64.8%のシェアでリードしています。
カスタム3Dプリント硬膜代替材は今後5年間でどのくらいの速さで拡大すると予測されていますか?
カスタム3Dプリントグラフトは最も速い採用を示しており、イメージングからインプラントまでのワークフローが成熟するにつれ、2032年にかけて推定CAGR 8.5%で拡大しています。
アジア太平洋が硬膜グラフトサプライヤーにとって最も有望な成長地域と見なされているのはなぜですか?
病院の拡張、神経外科的キャパシティの向上、および支援的なデバイス登録改革が、2032年にかけて同地域でCAGR 7.6%を牽引しています。
生物学的硬膜代替材のより広い採用に対する現在の最大のコスト障壁は何ですか?
プレミアム価格(合成メッシュより3倍高いことが多い)が主な障壁であり、特に予算制約のある病院にとって顕著です。
ロボットおよび低侵襲技術は製品開発戦略にどのような影響を与えていますか?
これらのアプローチは、小さなポートを通じて送達できる薄く、折り畳み可能で、縫合不要のグラフトを好み、サプライヤーがより強力でありながらより柔軟な合成およびハイブリッド素材を設計するよう促しています。