
ドリッパー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.35 十億米ドル |
| 市場規模 (2031) | 5.54 十億米ドル |
| 成長率 (2026 - 2031) | 10.58 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドリッパー市場分析
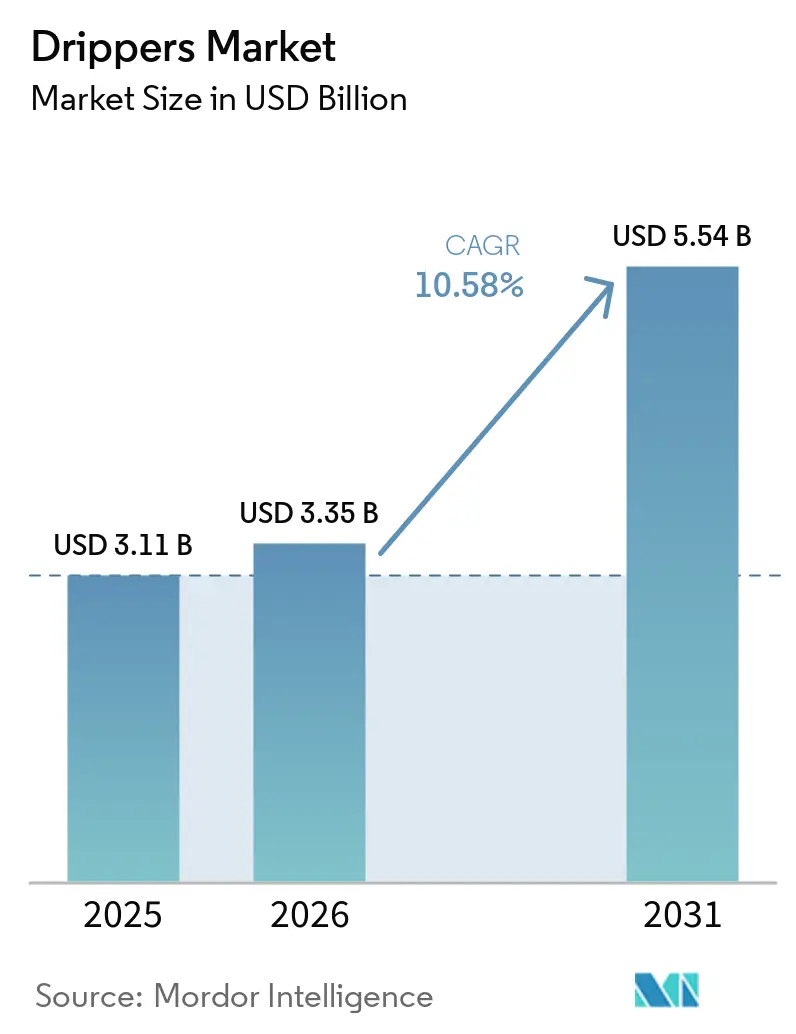
ドリッパー市場は2025年に31.11 ビリオン 米ドルと評価され、2026年の33.35 ビリオン 米ドルから2031年には55.54 ビリオン 米ドルへと成長する見込みであり、2026年から2031年にかけてCAGR 10.58%で拡大すると予測されています。水ストレスの高まりに対応する投資、洪水灌漑を抑制する規制、センサーベースの液肥施用ソリューションのバンドル提供が、精密エミッターをオプションのアップグレードから農業に不可欠なインフラへと転換させています。インラインエミッターは、設置の容易さと漏水リスクの低さから大規模農業法人に支持され、現在も販売量でトップを占めています。しかし、大規模農家が高付加価値作物のローテーションを増やし、労働コスト上昇に対応するための流量柔軟性を求めるにつれ、インラインエミッターとフィールド調整可能なオンラインユニットの価格差は縮小しつつあります。政府補助金は、初期投資コストを引き下げることで、インドや米国などの国々におけるドリッパーの普及を加速させています。インドでは、プラダン・マントリ・クリシ・シンチャイ・ヨジャナ(PMKSY)のもと、小規模・限界農家には55%、その他の農家には45%の補助金がマイクロ灌漑システムに対して支給されています。同様に、米国では環境品質インセンティブプログラム(EQIP)を通じて点滴灌漑を支援しています。
主要レポートのポイント
- 製品タイプ別では、インラインドリッパーが2025年のドリッパー市場の48.0%を占め、オンラインドリッパーは2026年から2031年にかけてCAGR 10.9%で成長すると予測されています。
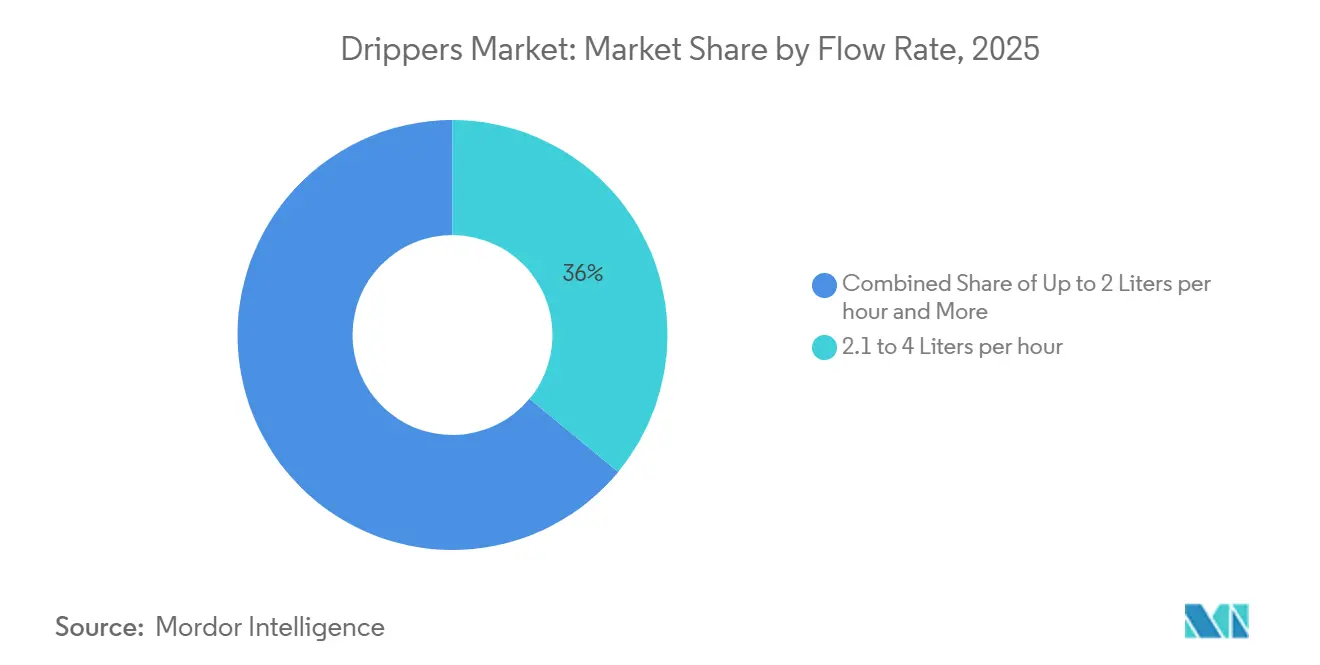
- 流量別では、1時間あたり2.1〜4リットルのセグメントが2025年のドッパー市場シェアの36.0%を占め、1時間あたり8リットル超のセグメントは2026年から2031年にかけてCAGR 9.6%で成長すると予測されています。
- 作物タイプ別では、果物・野菜が2025年のドリッパー市場規模の41.0%を占め、果樹園・ブドウ園は2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。
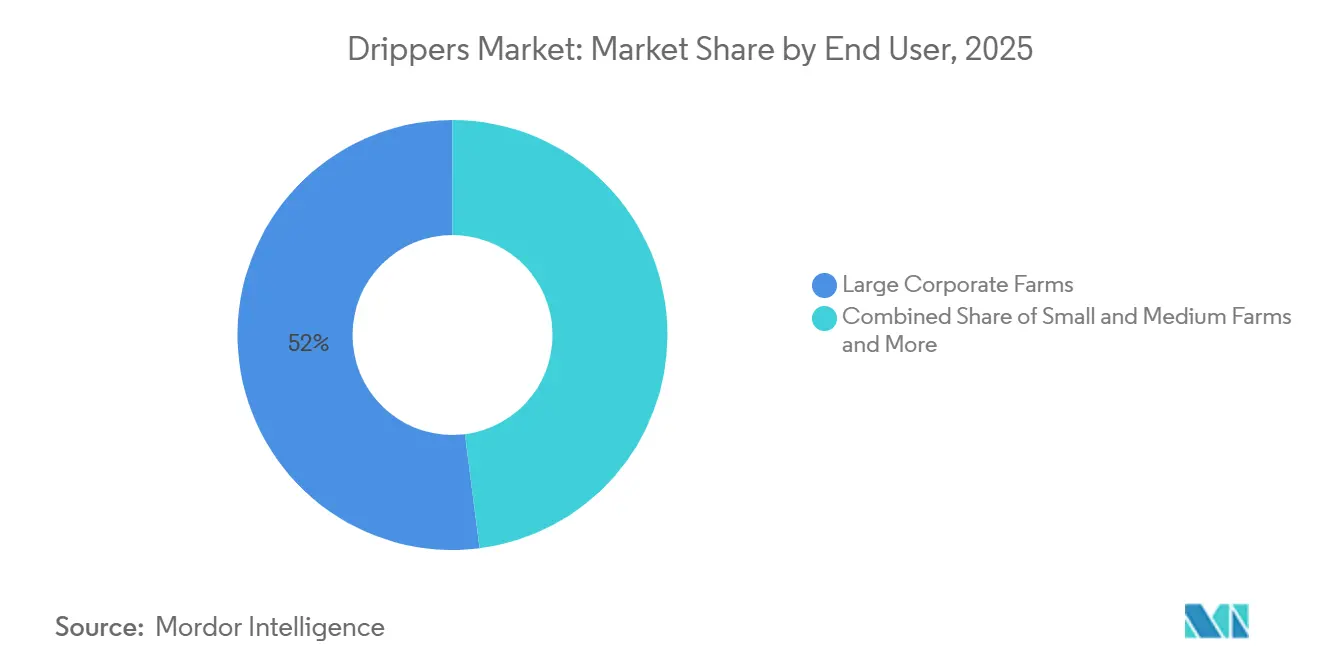
- エンドユーザー別では、大規模企業農場が2025年のドリッパー市場の52.0%を占め、温室・苗床は2026年から2031年にかけてCAGR 12.5%で成長すると予測されています。
- 流通チャネル別では、ディーラー・ディストリビューターネットワークが2025年のドリッパー市場の57.0%を占め、eコマースは2026年から2031年にかけてCAGR 14.2%で成長すると予測されています。
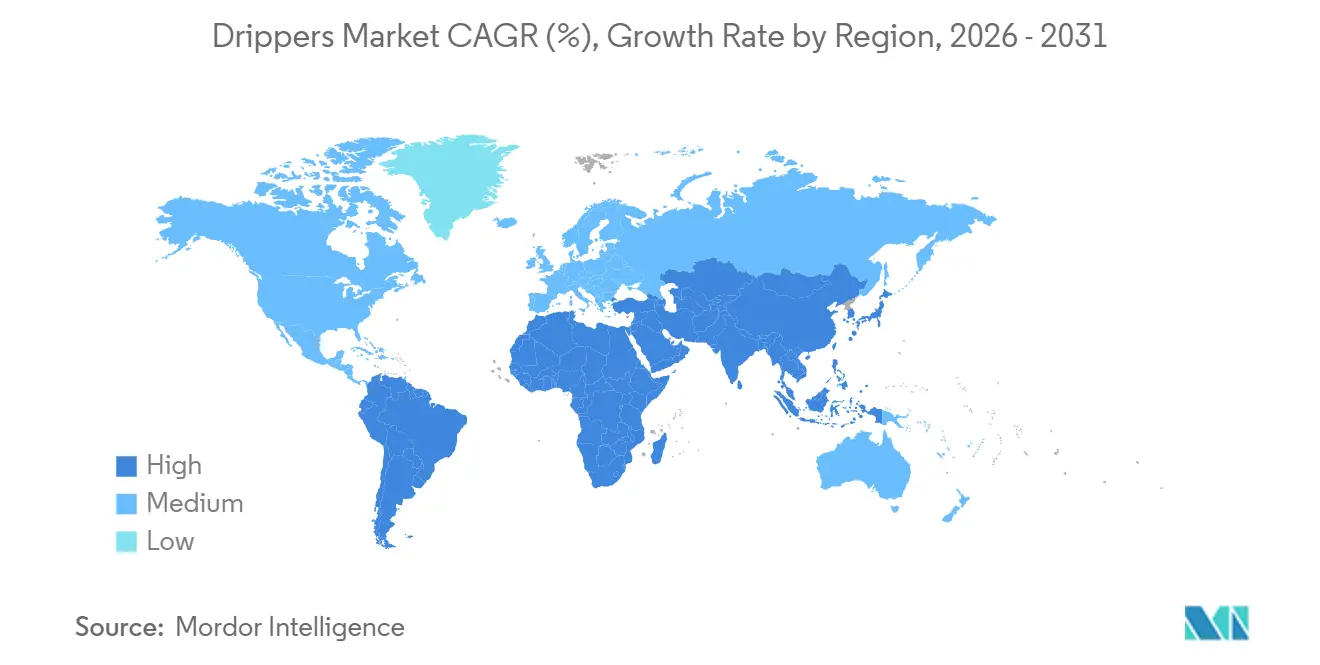
- 地域別では、アジア太平洋地域が2025年のドリッパー市場の34.0%を占め、アフリカは2026年から2031年にかけてCAGR 13.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 干ばつによる灌漑義務化 | +2.1% | 地中海ヨーロッパ、カリフォルニア、中国北部、南アフリカ南部 | 中期(2〜4年) |
| 政府によるマイクロ灌漑補助金 | +1.8% | インド、欧州連合、米国、エジプト、ケニア、ウガンダ | 短期(2年以内) |
| アジア太平洋における商業温室の急成長 | +1.5% | 中国、インド、日本、韓国、ベトナム、タイ | 中期(2〜4年) |
| IoTドリッパーとのスマート施肥一体化 | +1.3% | 北米、イスラエル、西ヨーロッパ、ブラジル、南アフリカ | 長期(4年以上) |
| 低プロファイル灌漑を必要とするアグロソーラープロジェクト | +0.9% | 中東・北アフリカ、インド、サハラ以南アフリカ | 長期(4年以上) |
| 再生農業とカーボンクレジットプロジェクト | +0.7% | 北米、欧州連合、オーストラリア、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
干ばつによる灌漑義務化
水不足に関する規制により、灌漑は任意のアップグレードからコンプライアンス上の要件へと移行しており、水ストレスの高い地域でのドリッパー普及を促進しています。政府は農業生産性を守り土地価値を維持するため、地下水採取制限や灌漑効率基準を導入しています。微小灌漑設備は降雨変動への依存を低減し、精密灌漑の利用を促進します。コンプライアンスが義務化されるにつれ、農業者は規制要件を満たすためにドリッパーを採用するようになっており、商品価格の変動に関わらず安定した需要が確保されています。
政府による微小灌漑補助金
公的資金プログラムは、特に小規模・限界農家にとってドリッパーシステム導入の財政的障壁を低減する上で重要な役割を果たしています。補助金主導のモデルは初期資本コストを引き下げ、投資収益率を高めることで、発展途上の農業経済における微小灌漑のアクセシビリティを向上させています。例えば、インドのプラダン・マントリ・クリシ・シンチャイ・ヨジャナは、2024年までに約830万ヘクタールの微小灌漑普及を促進しました [1]。これらの取り組みは、財政的インセンティブを水保全目標と連携させることでドリッパーの需要を促進しています。補助金の枠組みが地域の資金調達メカニズムと効果的に統合されると、設置率が向上し、政策主導の安定した市場成長を支えます。
アジア太平洋における商業温室の急拡大
管理環境農業(CEA)の拡大は、灌漑の重要な構成要素であるドリッパーシステムへの安定した需要を引き続き促進しています。温室農業は精密な水分・栄養素供給に依存しており、ドリッパーは任意の機能ではなくインフラの不可欠な要素となっています。これらのシステムは、点滴灌漑と自動化技術を組み合わせることで収量と資源効率を向上させ、高度な温室運営を可能にします。温室の普及が進むにつれ、ドリッパーの設置サイクルが増加し、定期的な交換需要が生まれ、安定した市場成長を支えています。
IoTドリッパーとのスマート施肥灌漑バンドル化
モノのインターネット(IoT)対応ドリッパーと統合されたスマート施肥灌漑システムの普及が、精密農業の成長を促進しています。これらのシステムは自動灌漑とリアルタイムの栄養素投与を融合させ、固定スケジュールに依存するのではなく、植物ごとの意思決定を可能にします。このアプローチは肥料損失を最小化し、特に高付加価値作物における水利用効率を高めます。国連食糧農業機関(FAO)によると、点滴灌漑は従来の灌漑方法と比較して水利用効率を最大90%向上させることができます [2]。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模農家にとっての高い初期システムコスト | -1.2% | アフリカ、南アジア、アンデス地帯 | 短期(2年以内) |
| バイオフィルムおよびミネラルによる目詰まりリスク | -0.9% | 硬水または土砂を含む用水路がある地域 | 中期(2〜4年) |
| 熟練した設置・技術者の不足 | -0.6% | 南米農村部、サハラ以南アフリカ、中央アジア | 中期(2〜4年) |
| ポリマー樹脂価格の変動性 | -0.5% | 世界の製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
小規模農家にとっての高い初期システムコスト
点滴灌漑システムに必要な高い初期投資は、小規模農家の間での普及を制限しています。この課題は、農業収入が不安定で予測困難な発展途上の農業経済において特に顕著です。長期的な効率性のメリットが実証されているにもかかわらず、手頃な信用へのアクセスの制限、分散した農地保有、財政的インセンティブや補助金の欠如により、初期資本要件が購買決定を妨げています。このコスト障壁は、政策支援があっても価格に敏感な地域での点滴灌漑システムの普及を遅らせ続けており、多くの農業者が長期的な利益よりも即時のコスト削減を優先しています。
バイオフィルムおよびミネラルによる目詰まりリスク
バイオフィルムの形成、浮遊粒子、ミネラルの析出によるエミッターの目詰まりは、特に未処理の地下水や再生水に依存する地域において、ドリッパーシステムにとって依然として重大な課題となっています。これらの問題は流量の均一性と灌漑効率に悪影響を与え、メンテナンスの負担を増大させ、農業者にとってシステムのダウンタイムを引き起こします。エミッターチャネルの狭い設計は、水質の変動に対して特に脆弱です。国際農業・栄養学ジャーナルに掲載された研究によると、エミッターの目詰まりレベルは、エミッタータイプと動作圧力によって異なりますが、現場条件下で1.9%に達する可能性があります [3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
インラインの安定性とオンラインの柔軟性インラインドリッパーは2025年のドリッパー市場の48.0%を占め、最大の製品タイプセグメントとなっており、固定された作物レイアウトと長期的な灌漑戦略を持つランテーションでの強い普及を反映しています。その一体型設計は漏水箇所を減らし、設置を簡素化することで、農繁期における運用効率を高めます。インラインシステムは、多年生作物など、均一な間隔と耐久性が不可欠な場面で特に好まれています。大規模農場が柔軟性よりも信頼性と低メンテナンスを優先するため、インラインドリッパーの市場は安定しており、構造化された灌漑設備における安定した需要が確保されています。
オンラインドリッパーは、2026年から2031年にかけてCAGR 10.9%で最も成長が速い製品タイプセグメントになると予測されており、柔軟な灌漑システムへの需要増加が牽引しています。これらのエミッターにより、農家は作物の間隔や輪作パターンに応じて排出口の位置を調整できるため、多様な農業慣行に適しています。作付け強度が高まり、農場経営がより動的になるにつれ、生産者は適応性の高い灌漑ソリューションを選択しています。メーカーは圧力補償機能や逆サイフォン防止機構などの製品機能を改善しており、インラインシステムとの性能比較を高め、多様な地や混合作付けシステムへの普及を促進しています。
流量別:
中流量の優位性と高流量の拡大1時間あたり2.1〜4リットルのセグメントは2025年のドリッパー市場の36.0%を占め、最大の流量セグメントとなっており、さまざまな土壌タイプや作物への適応性が評価されています。この流量範囲は均衡のとれた水分配を確保し、表面流出を最小限に抑えながら根域への効果的な浸透を実現します。列作物や中程度の透水性土壌で一般的に使用されており、多くの農家に好まれる選択肢となっています。資源制約が増す中で生産者が水利用の効率性と一貫性に注力するため、このセグメントの市場規模は堅調を維持しています。
1時間あたり8リットル超は、2026年から2031年にかけてCAGR 9.6%で最も成長が速い流量セグメントになると予測されており、より深い水分浸透を必要とする砂質・乾燥地域への適合性が牽引しています。これらの高流量システムは、迅速な水分供給を必要とする作物に対応し、大規模灌漑プロジェクトでの使用が増加しています。ポンプや監視システムを含むインフラへの投資がこのセグメントの成長をさらに支えています。水理がよりデータ主導型になるにつれ、生産者は土壌特性や蒸発散モデルに基づいて流量を選択するようになっており、特化した農業地域における高流量エミッターの普及を促進しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
作物タイプ別:
農産物のリーダーシップと多年生作物の上昇果物・野菜は2025年のドリッパー市場シェアの最大41.0%を占めました。この優位性は、精密な灌漑と施肥を必要とする集約的な栽培慣行に起因しています。トマト、ピーマン、ベリー類などの高付加価値作物は、安定した収量品質を確保するために制御された水供給に依存しています。ドリップシステムは、効果的な養分管理が生産量に直接影響する温室および露地園芸の両方において重要な役割を果たしています。生産者が生産性向上と高品質農産物への需要増加への対応のために精密灌漑の採用を拡大するにつれ、このセグメントのドリッパー市場は引き続き堅調です。
果樹園・ブドウ園の市場規模は、2026年から2031年にかけて最も速いCAGR 10.8%で成長すると予測されています。この成長は、不足灌漑戦略の採用増加によって牽引されています。多年生作物は制御された水供給から恩恵を受け、資源を節約しがら果実品質を向上させます。水価格と持続可能性規制がより厳格になるにつれ、生産者は効率的な灌漑方法へと移行しています。ドリッパーは深い根域への標的型水供給を可能にし、長期サイクル作物に特に適しています。さらに、高付加価値樹木作物栽培の拡大がこのセグメントの長期的な需要を支えています。
エンドユーザー別:
企業規模と温室の加速大規模企業農場は2025年のドリッパー市場の52.0%を占め、最大のエンドユーザーセグメントとなっており、規模の経済と先進農業技術の統合から恩恵を受けています。これらの農場は、衛星マッピングや自動施肥などの精密農業ツールとともにドリップ灌漑を活用し、効率性を高めています。その財務的リソースにより、先進的な灌漑インフラへの多大な投資が可能となり、安定した普及を促進しています。企業農場が事業を拡大し資源最適化に注力するにつれ、このセグメントのドリッパー市場は引き続き優位を保ち、技術主導型農業の標準を確立しています。
温室・苗床は、2026年から2031年にかけてCAGR 12.5%で最も成長が速いエンドユーザーセグメントになると予測されており、制環境農業の採用増加が牽引しています。これらのシステムは精密な水分と養分の供給に依存しており、ドリッパーは不可欠なコンポーネントとなっています。通年生産サイクルと契約ベースの供給モデルが安定した需要に寄与しています。都市農業と保護栽培慣行が拡大するにつれ、生産者は効率的な灌漑ソリューションへの投資を増やしています。この傾向が温室における先進ドリッパーシステムの急速な普及を促進し、高効率農業生産システムにおけるその重要性を確固たるものにしています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
ディーラーの持続力とデジタルの上昇ディーラー・ディストリビューターネットワークは2025年のドリッパー市場の57.0%を占め、最大の流通チャネルとなっており、設置、メンテナンス、および資金調達支援における役割が牽引しています。これらのチャネルは、技術的なガイダンスとアフターサービスが購買決定に大きく影響する、農業構造が分散した地域で特に重要です。ディーラーはメーカーと農家の仲介者として機能し、製品のアクセシビリティと信頼性を確保しています。このチャネルを通じたドリッパーの市場規模は、確立された信と地域密着型のサービス能力に支えられ、堅調を維持しています。
eコマースは、2026年から2031年にかけてCAGR 14.2%で最も成長が速い流通チャネルになると予測されており、農業におけるデジタル採用の増加が牽引しています。オンラインプラットフォームにより、農家は予算とニーズに合わせたモジュール式灌漑コンポーネントを購入でき、アクセシビリティが向上しています。迅速な物流とメーカーとの直接取引により、利便性と価格の透明性が向上しています。デジタルエコシステムが農場管理ツールと統合されるにつれ、eコマースチャネルが注目を集めています。この傾向は、デジタルプラットフォームの効率性と従来のサービスネットワークの信頼性を組み合わせたハイブリッド流通モデルを支え、市場成長を促進しています。
地域分析
アジア太平洋地域ドリッパー市場
アジア太平洋地域は2025年のドリッパー市場シェアの34.0%を占め、政府支援によるマイクロ灌漑プログラムと主要農業経済国における温室の急速な拡大が牽引しています。インドは補助金主導の灌漑スキームの下での普及に支えられ、地域需要の主要な貢献国であり続けています。一方、中国は食料安全保障を強化するために制御環境農業への多大な投資を行っています。2024年、インドはマイクロ灌漑の拡大に1,600億インドルピー(1.92億米ドル)を配分し、長期的なインフラ整備を重視しました。これらの政策イニシアチブと技術的進歩により、アジア太平洋地域はドリッパー市場における主要な成長牽引役として位置づけられています。
アフリカドリッパー市場
アフリカは、2026年から2031年にかけてCAGR 13.6%で最も成長が速い地域市場になると予測されており、地域の中で急速な成長率を示しています。この成長は主に、大規模な灌漑近代化の取り組みと農業における水利用効率向上の必要性の高まりに起因しています。エジプトは近代的な灌漑システムを拡大するために灌漑転換への良好な投資を行っています。さらに、商業農業の拡大と効率的な灌漑技術の政策主導型普及が、地域全体でのドリッパー需要の増加を促進すると見込まれています。
ヨーロッパ、北米、アジア太平洋地域および中東ドリッパー市場
地域別の成長トレンドは、先進国および新興国の双方において精密灌漑技術の採用へと向かうグローバルなシフトを示している。ヨーロッパおよび北米は、地下水利用に関する規制上の制約と持続可能性目標を背景に、普及を牽引している。中東は、灌漑技術のイノベーションの中心地として台頭している。アジア太平洋地域では、インドのマイクロ灌漑プログラムへの配分などの公的投資が、広範な普及を促進している。これらのトレンドは総じて、効率的な灌漑システムに対する持続的なグローバル需要を示唆している。
競合状況
市場集中度
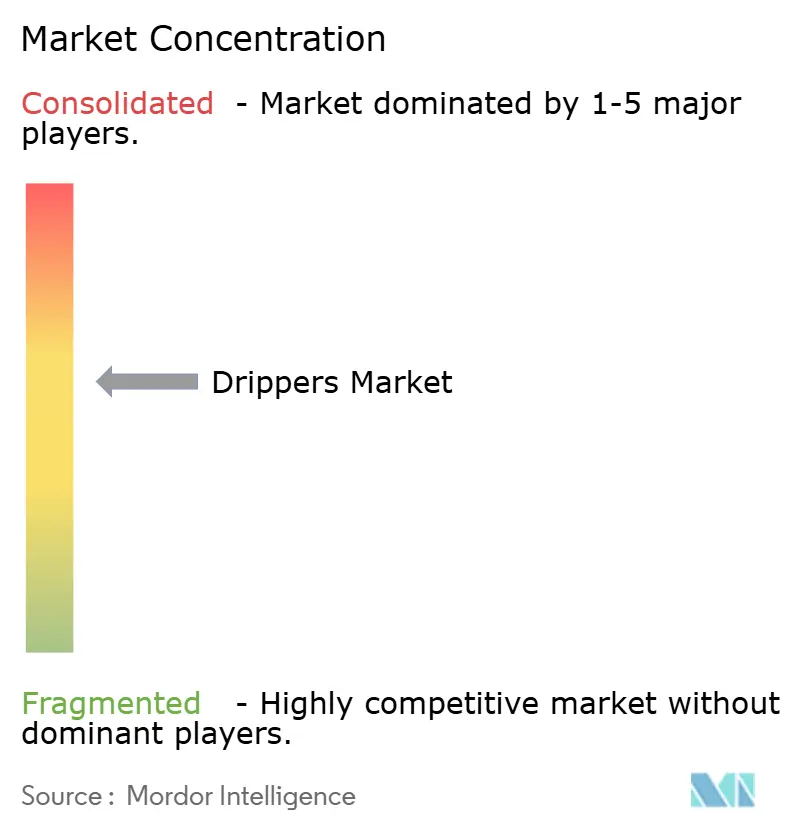
ドリッパー市場は中程度の集約度を示しており、Netafim Ltd.、Rivulis Irrigation Ltd.、The Toro Company、Rain Bird Corporation、Jain Irrigation Systems Ltd.なの主要プレーヤーが2025年の収益の相当なシェアを保有しています。これらの企業は、競争上の地位を維持するために、強固な流通ネットワーク、製品革新、および統合灌漑ソリューションを活用しています。デジタル農業と精密灌漑技術への戦略的投資により、これらの企業は主要農業地域における製品ポートフォリオの強化と顧客維持の向上を実現しています。
新規参入者や地域プレーヤーがコスト効率の高い技術主導型ソリューションを導入するにつれ、競争の激しさが増しています。企業はモノのインターネット(IoT)機能、自動化、および施肥システムの統合に注力し、製品の差別化を図っています。マサチューセッツ工科大学からの研究成果を含む研究活動は、灌漑システムにおける潜在的な効率改善を示しており、市場全体のイノベーションを促進しています。さらに、アジアの地域企業は政府支援のイニシアチブと地域密着型の製造上の優位性を通じて国内プレゼンスを強化しています。
市場のダイナミクスは付加価値サービスへとシフトしており、企業はハードウェア、ソフトウェア、および資金調達ソリューションを組み合わせて顧客エンゲージメントを高めています。原材料および労働コストの上昇が利益率に圧力をかけており、企業はデジタルプラットフォームとサービスベースの収益モデルの採用を促されています。競争が激化するにつれ、パートナーシップ、買収、および技術的進歩が市場の将来を形成すると予測されています。分析、自動化、および灌漑の専門知識を効果的に統合する企業は競争上の優位性を獲得する可能性が高く、一方で従来のメーカーはコモディティ化のリスクの増大に直面しています。
ドリッパー産業のリーダー企業
-
Netafim Ltd.
-
Rivulis Irrigation Ltd.
-
The Toro Company
-
Rain Bird Corporation
-
Jain Irrigation Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ドリッパー市場 このレポートでカバーされる企業
- Netafim Ltd.
- Rivulis Irrigation Ltd.
- The Toro Company
- Rain Bird Corporation
- Valmont Industries, Inc.
- Lindsay Corporation
- Hunter Industries, Inc.
- Dayu Water-Saving Group Co., Ltd.
- Metzerplas Cooperative Agricultural Organization Ltd.
- Grupo Chamartin, S.A.
- Nelson Irrigation Corporation
- Irritec S.p.A.
- Chinadrip Irrigation Equipment (Xiamen) Co., Ltd.
- Antelco Pty Ltd.
- Jain Irrigation Systems Ltd.
最近の産業開発事情 ドリッパー市場
- 2026年3月:Netafim Ltd.はIrrigreenと協力し、Netafim Ltd.のドリップラインハードウェアとIrrigreenのデジタルスマートバルブ技術を組み合わせたスマート点滴灌漑システムを導入しました。このシステムはリアルタイム監視、漏水・目詰まり検知、自動灌漑制御を提供し、精密灌漑の適用範囲を従来の芝生を超えて花壇、低木、オリーブなどの果樹園作物にまで拡大しています。
- 2025年2月:Netafim Ltd.は世界初のハイブリッドドリップラインを発表し、インラインとオンラインのドリッパー技術を内蔵出口を備えた単一システムに統合し、効率性と性能を向上させました。このソリューションは、穴あけや移行リングなどの手動設置ステップを排除することで灌漑を合理化し、一貫した水分供給を確保しながら労働需要を削減します。
- 2024年9月:Rivulis Irrigation Ltd.はメキシコのティフアナに新工場を開設し、北米での製造プレゼンスを拡大しました。この施設は点滴灌漑システムの地域供給能力を強化し、地域の顧客への生産効率の向上とより良いサービスの提供を目指しています。
世界のドリッパー市場レポートの範囲
ドリッパーは点滴灌漑システムの構成要素であり、植物の根圏に水を徐々に直接供給するよう設計されています。正確な水分配を可能にし、農業・園芸の実践において水利用効率を高め、無駄を最小化します。ドリッパー市場レポートは、製品タイプ(インラインドリッパーおよびオンラインドリッパー)、流量(2L/H以下、2.1~4L/H、4.1~8L/H、8L/H超)、作物タイプ(畑作物、果物・野菜、果樹園・ぶどう園、観賞植物・芝生)、エンドユーザー(大規模企業農場、中小農場、温室・苗床)、流通チャネル(直接OEM販売、ディーラー・販売代理店ネットワーク、Eコマース)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)によってセグメント化されています。市場予測は金額(USD)ベースで提供されています。
セグメンテーション概要
| インラインドリッパー |
| オンラインドリッパー |
| 2L/H以下 |
| 2.1~4L/H |
| 4.1~8L/H |
| 8L/H超 |
| 畑作物 |
| 果物・野菜 |
| 果樹園・ぶどう園 |
| 観賞植物・芝生 |
| 大規模企業農場 |
| 中小農場 |
| 温室・苗床 |
| 直接OEM販売 |
| ディーラー・販売代理店ネットワーク |
| Eコマース |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| フランス | |
| スペイン | |
| イタリア | |
| 英国 | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | イスラエル |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | インラインドリッパー | |
| オンラインドリッパー | ||
| 流量別 | 2L/H以下 | |
| 2.1~4L/H | ||
| 4.1~8L/H | ||
| 8L/H超 | ||
| 作物タイプ別 | 畑作物 | |
| 果物・野菜 | ||
| 果樹園・ぶどう園 | ||
| 観賞植物・芝生 | ||
| エンドユーザー別 | 大規模企業農場 | |
| 中小農場 | ||
| 温室・苗床 | ||
| 流通チャネル別 | 直接OEM販売 | |
| ディーラー・販売代理店ネットワーク | ||
| Eコマース | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| スペイン | ||
| イタリア | ||
| 英国 | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | イスラエル | |
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2031年までにドリッパー市場はどのくらいの規模になりますか?
2026年の33.35 ビリオン 米ドルから2031年には55.54 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.58%を反映しています。
現在、どの製品タイプが販売をリードしていますか?
インラインドリッパーは収益の最大48%を占めており、プランテーション規模の農場が迅速な設置と低い漏水リスクを重視しているためです。
エミッターがコモディティ化する中、メーカーはどのようにマージンを守っていますか?
主要企業は接続性と分析機能をバンドルし、一回限りのハードウェア販売を高マージンのサブスクリプション収益ストリームに転換しています。
どの流量セグメントが最も急速な拡大を見込んでいますか?
1時間当たり8リットル超を供給するエミッターは、2026年から2031年にかけて最速のCAGR9.6%で成長すると予測されています。