
ドーナツ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
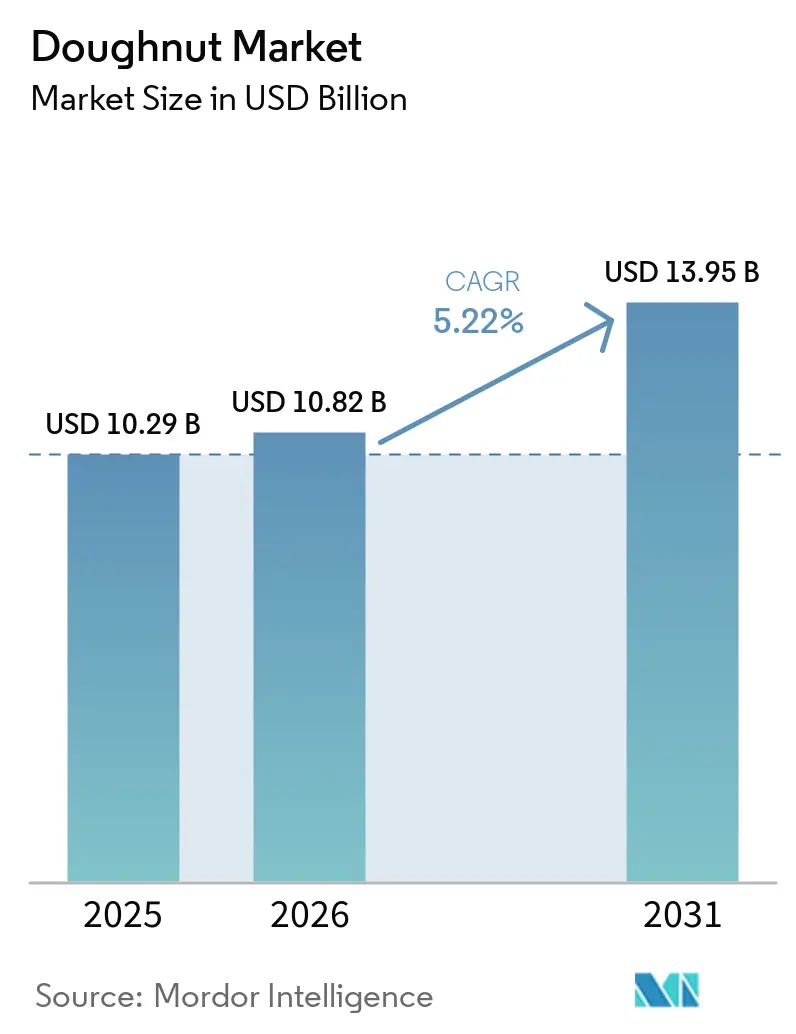
| 市場規模 (2026) | 10.82 十億米ドル |
| 市場規模 (2031) | 13.95 十億米ドル |
| 成長率 (2026 - 2031) | 5.22 % |
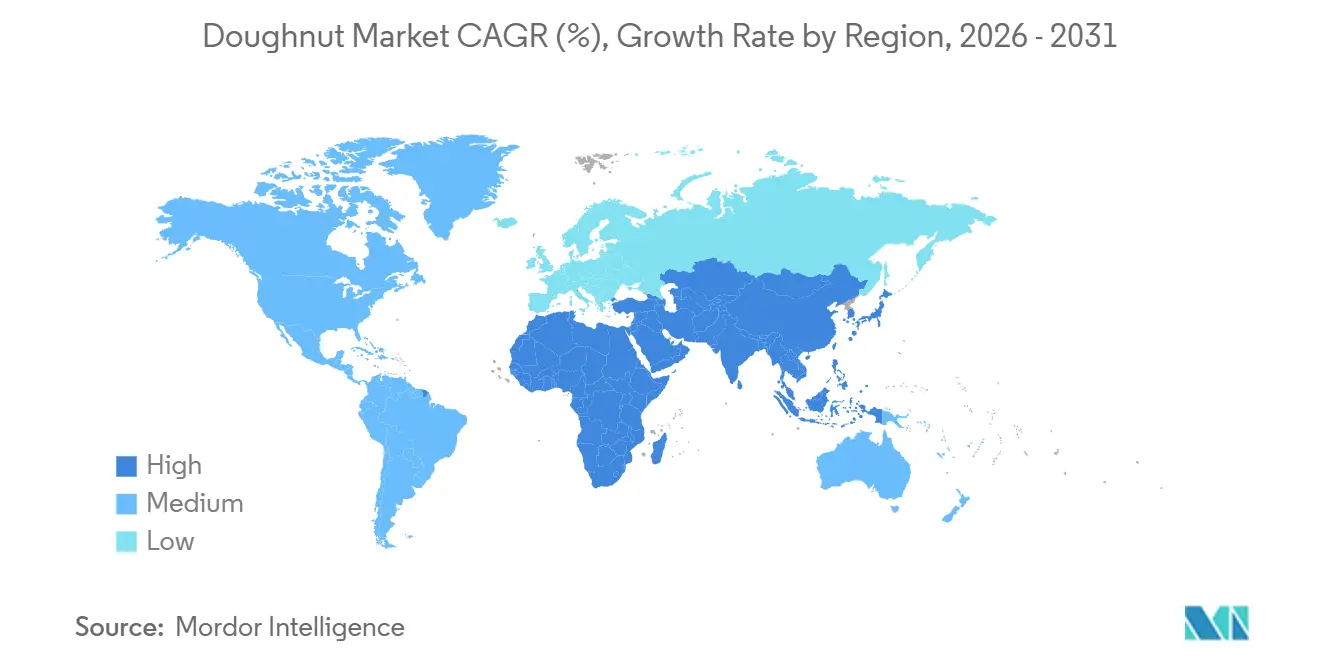
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
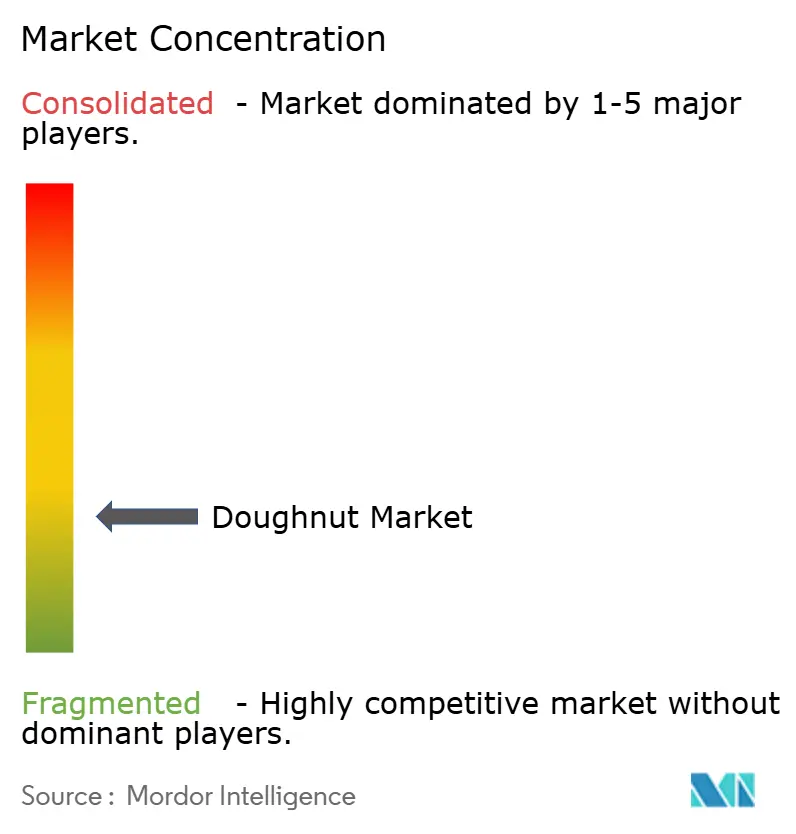
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドーナツ市場分析
ドーナツ市場規模は2025年に102.9 ビリオン 米ドル、2026年に108.2 ビリオン 米ドルと予測され、2031年までに139.5 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.22%で成長します。ドーナツ市場は、消費者需要の回復とより豊かな製品ミックスによるカテゴリー収益の改善を受けて回復しつつあります。事業者はプレミアムレシピ、限定リリース、ブランドコラボレーションを活用して、原材料コストが依然として重要な中でも価値を守っています。利便性はドーナツの購買場所を変えており、燃料小売、オンライン注文、パッケージスナック形態がベーカリーカウンター以外の購買機会を追加しています。健康への懸念と食品表示要件は、処方改良、明確なアレルゲン情報、信頼性の高いフリーフロム表示の価値を高めています。分散した市場構造は、国際的なベーカリーグループ、フランチャイズシステム、専門的な地域事業者が異なる価格帯や食事の好みに対応する余地を残しています。
主要レポートのポイント
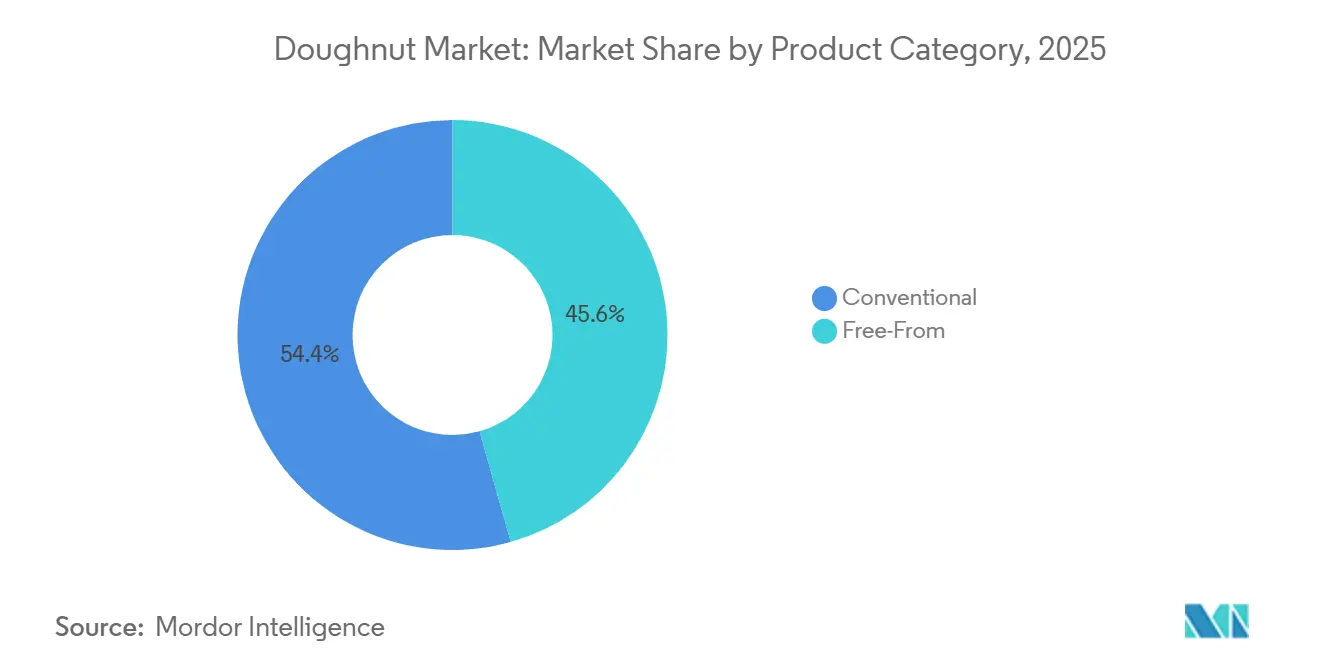
- 品カテゴリー別では、コンベンショナルドーナツが2025年のドーナツ市場シェアの54.37%をリードし、フリーフロムドーナツは2031年にかけてCAGR 6.57%で拡大すると予測されています。
- 包装形態別では、マルチパックが2025年のドーナツ市場シェアの51.26%を占め、シングルサーブパックは2031年にかけてCAGR 6.78%で拡大すると予測されています。
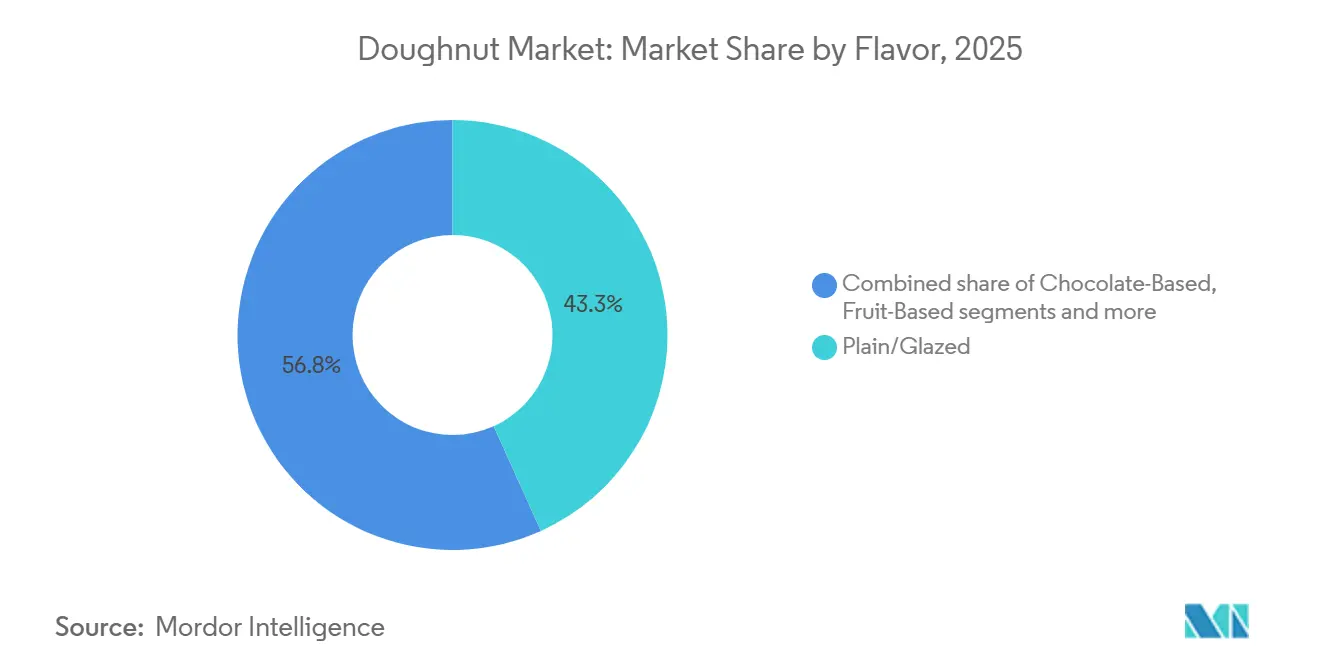
- フレーバー別では、プレーンおよびグレーズドドーナツが2025年のドーナツ市場規模の43.25%を占め、セイボリーおよびエキゾチックバリアントは2031年にかけてCAGR 7.23%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のドーナツ市場規模の43.27%を占め、オンライン小売は2031年にかけてCAGR 7.11%で成長すると予測されています。\
- 地域別では、北米が2025年のドーナツ市場規模の38.52%を占め、中東およびアフリカは2031年にかけてCAGR 6.56%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のドーナツ市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カスタマイズおよびパーソナライゼーションへの需要拡大 | +2.4% | グローバル | 短期(2年以内) |
| フレーバーおよび製品ラインナップにおけるイノベーション | +1.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| プレミアム、アルティザン、限定品バリアントへの需要 | +1.6% | 北米、欧州 | 中期(2~4年) |
| ドーナツ包装における技術的進歩 | +1.4% | グローバル | 短期(2年以内) |
| ドーナツホールおよびスナッカブルフォーマットの人気上昇 | +1.0% | 北米、アジア太平洋 | 中期(2~4年) |
| 外出先での利便性とスナッキングトレンド | +0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレーバーおよび製品ラインナップにおけるイノベーション
フレーバー開発はドーナツ市場においてリピート来店を促進します。なぜなら、消費者が馴染みのある製品に戻る時宜を得た理由を提供するからです。Krispy Kremeは2026年7月に、トレスレチェス、ドゥルセ・デ・レチェ、メキシカンチョコレートデザートにインスパイアされたドーナツを揃えたデスティネーションデザートコレクションを発売しました。このリリースは、ドーナツ市場がアクセスしやすいコアフォーマットから離れることなく、認知度の高い国際的なデザートをどのように適応できるかを示しました。Dawn Foodsは2026年7月にチュロドーナツミックスを欧州に展開し、ベーカリーが新しい設備に投資することなくチュロにインスパイアされた製品を提供できるようにしました。このアプローチは、独立系ベーカリーが製造の一貫性を維持しながらメニューを刷新するのに役立ちます。クラシックなグレーズド製品は、事業者が馴染みのある製品を置き換えるのではなく新しいフレーバーと組み合わせることができるため、商業的に重要であり続けています。
プレミアム、アルチザナル、限定版バリエーションへの需要
プレミアムドーナツは、消費者が支出を選択的に行う際に低コストで贅沢な製品を選ぶ手段を提供します。ドーナツ市場は、限定版が通常の朝食ルーティン以外での購買理由を生み出す際に恩恵を受けます。Krispy KremeとCadburyは2026年7月、ワールドチョコレートデーに合わせて英国でダブルチョコレートオリジナルレーズドドーナツを発売しました。このコラボレーションは、馴染みのあるドーナツフォーマットと確立された菓子ブランド名、短い販売期間を組み合わせました。このようなローンチは、メニューの複雑さを恒久的に増やすことなく緊迫感を生み出すことができます。アルチザナルレシピ、より良い原材料、視覚的に際立つ仕上げも、専門小売業者がより高い平均販売価格を維持することを可能にします。
外出先での利便性とスナッキングトレンド
携帯性により、ドーナツは朝食、旅行、職場での休憩、インフォーマルなシェアの機会に適しています。Krispy Kremeは2025年5月、オーストラリアのBP店舗での毎日の新鮮配送プログラムを拡大し、交通量の多い燃料小売サイトに専用キャビネットを設置しました。ドーナツ市場は、専用のドーナツ店を訪れない可能性のある消費者にリーチできるため、これらの設置から恩恵を受けます。Rich Productsは、フードサービス事業者向けに冷凍保存期間240日、解凍後の常温保存期間5~7日のフィニッシュドマイクロバイトドーナツを発売しました[1]。使用可能期間が長くなることで、労働要件を削減し、より多くの場所で新鮮に見えるベーカリー製品を実用的にすることができます。パッケージライセンスもカテゴリーをスナックアイルに拡大します。これは2026年8月のFlipzとDunkinの製品ローンチに示されています。
ドーナツホールおよびスナッカブルフォーマットの人気上昇
一口サイズの製品は、シェア、ギフト、少量の個人消費の機会に適しており、消費者に味や製品の多様性を犠牲にすることなく、より大きなポーション柔軟性を提供します。ドーナツ市場はこれらのフォーマットを活用して、味や製品の多様性を犠牲にすることなく便利でコントロールされたポーションを求める消費者の需要に対応できます。2026年4月、McKee Foodsはリトルデビーのドーナツラインをチョコレートオールドファッションドドーナツで拡大し、バルクパックと外出先向けシングルサーブフォーマットの両方で提供します。このデュアルフォーマットアプローチにより、同社は家庭内消費のために購入する家庭向けショッパーと、即時消費のための便利なオプションを求める消費者の両方にサービスを提供できます。ミニドーナツ製品はまた、小売業者に季節パック、ギフト向けオファリング、お祝い向けアソートメントを開発する機会を提供します。これらのフォーマットは、朝食、午後のスナック、ランチボックスへの追加、インフォーマルな社交的集まりなど、一日を通じた複数の機会にわたって製品の使用を広げるのに役立ちます。シェア可能なオプションと個別にポーション管理されたオプションの両方を提供することで、メーカーと小売業者はより幅広い消費の好みと購買機会に対応できます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高糖分・高脂肪含有量に関する健康上の懸念 | -1.6% | グローバル、北米および欧州に集中 | 中期(2~4年) |
| より健康的なスナック代替品との競合 | -1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 短い賞味期限と鮮度の問題 | -0.5% | アジア太平洋、中東およびアフリカ | 長期(4年以上) |
| 厳格な食品安全および表示規制 | -0.4% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高糖分・高脂肪含有量に関連する健康上の懸念
健康への懸念は、特に原材料をより詳しく評価する若い消費者の間で、コンベンショナルな高糖分・高脂肪ドーナツへの需要を制限しています。ドーナツ市場はプロテイン製品、低糖レシピ、よりクリーンな原材料リストで対応しています。Simply Doughnutsは2024年7月に、75グラムあたり11.25グラムのプロテインを含むプロテインドーナツインを発売し、製品は英国のHFSS閾値を超えませんでした。Grupo Bimboは2025年7月、2026年末までにグローバル製品ポートフォリオから人工着色料を除去すると発表しました[1]。これらの取り組みは、小売業者が購買決定に栄養基準を使用する場合に、サプライヤーが棚へのアクセスを維持するのに役立ちます。処方改良を先送りにする事業者は、健康志向の小売チャネルや機関アカウントでの配置が弱まる可能性があります。
厳格な食品安全および表示規制
食品安全および表示規則は、ドーナツ市場においてパッケージドーナツの発売または処方改良に必要な作業を増加させます。米国食品医薬品局(FDA)は、2025年1月から2026年12月の間に最終化された食品表示規制の統一コンプライアンス日を2028年1月1日に設定しました[2]。この規則はアレルゲン表示、添加糖情報、栄養成分表示の改訂に影響します。欧州の食品情報要件も、ベーカリーおよびパッケージ食品生産者にとってアレルゲンと原材料の正確性を重要にしています[3]。大規模なベーカリーグループは、小規模事業者よりも多くの製品にわたってデザイン、検証、システムコストを分散させることができます。コンプライアンスはまた、信頼性の高いアレルゲン表示が信頼を生み出し、価格プレミアムを正当化できるため、確立されたフリーフロムブランドを支援することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:従来型の優位性がフリーフロムの台頭に直面
コンベンショナルドーナツは2025年のドーナツ販売の54.37%を占め、広範な流通と確立された朝食需要に支えられています。その規模は、食料品、コンビニエンス、クイックサービスチャネル全体での広範な入手可能性を反映しています。フリーフロムドーナツは、食事制限が日常的な食品購買においてより目立つようになるにつれて、2031年にかけてCAGR 6.57%で成長すると予測されています。このセグメントは、グルテンフリー、ビーガン、アレルゲン意識の高い食品への消費者の関心から恩恵を受けています。Heavenly HunksはDupe Loopsを2026年9月にグルテン、乳製品、ナッツ、大豆、人工着色料を含まないミニドーナツとして発売しました。このローンチは米国16州の212のTarget店舗に展開し、マルチアレルゲン製品がより大規模な小売プログラムに参入できることを示しました。
フリーフロム製品は、処方の信頼性と原材料管理が購買者に付加価値をもたらすため、プレミアムポジショニングを支援できます。これにより、ドーナツ市場は専門健康食品店を超えたより広い役割を担います。コンベンショナル製品は、馴染みのあるレシピ、低価格、広範な流通が依然として定期的な購買を支援するため、重要であり続けます。Grupo Bimboの2026年末までにポートフォリオから人工着色料を除去するというコミットメントは、よりクリーンな原材料慣行が大規模なベーカリー生産に移行していることを示しています。主流の生産者が処方を変更するにつれて、コンベンショナルとクリーンラベルオプションの差は縮まる可能性があります。除外事項を明確に伝えるブランドは、パッケージングを使用して棚での購買者の不確実性を軽減できます。


包装形態別:シングルサーブ需要が拡大する中でマルチパックが引き続き重要
マルチパックは2025年のドーナツ販売の51.26%を占めました。これは家庭のパントリーストッキングとバリュー購買に合致しているためです。このフォーマットは頻繁に利用する家庭ユーザーと、より大きなバスケットサイズを求める小売業者に適しています。シングルサーブパックは2031年にかけてCAGR 6.78%で成長すると予測されており、包装形態の中で最も高い成長率です。小規模世帯の増加と外出先での購買の増加により、一部の購買がバルク補充から個別の機会へとシフトしています。McKee Foodsは2025年6月に、カートンに個別包装された6ユニットを含むリトルデビービッグパックオールドファッションドドーナツを発売しました。このフォーマットはマルチパック購入と個別の携帯性を組み合わせています。
ファミリーパックおよびバルクパックは、単位あたりのコストを優先するフードサービス、機関、消費者に引き続き対応しています。個別包装製品は、衛生と携帯性が重要な学校、医療施設、コンビニエンスストアでも有用です。包装の決定は、製品の賞味期限と新しいチャネルへのリーチ能力の両方に影響を与えるようになっています。ドーナツ産業は、柔軟なスナッキングへの需要を満たすために再封可能なパックとポーション管理フォーマットを使用しています。輸送中の鮮度を維持できるサプライヤーは、分散した小売ネットワークを持つ地域で優位性を持ちます。したがって、フォーマットの選択は2031年まで流通拡大と密接に結びついたままとなります。
フレーバー別:グローバルプロファイルが進化する中でプレーンおよびグレーズド製品が数量を維持
プレーンおよびグレーズドドーナツは2025年のドーナツ販売の43.25%を占め、定期的な朝の消費における馴染みのある役割を反映しています。その幅広い訴求力は、事業者が消費者の年齢層全体にわたって安定した数量を維持するのに役立ちます。セイボリーおよびエキゾチックバリアントは2031年にかけてCAGR 7.23%で成長すると予測されており、フレーバーセグメントの中で最も高い成長率です。チョコレートベースおよびフルーツベースの製品は、馴染みのあるレシピとメニューの多様性の間の重要な中間地点であり続けています。ソーシャルメディアは、製品が視覚的に際立っている場合に新しいフレーバーを消費者に迅速に届けるのに役立ちます。国際的なデザートプロファイルも限定版リリースの刷新を容易にします。
Krispy Kremeの2026年7月のデスティネーションデザートコレクションは、トレスレチェス、ドゥルセ・デ・レチェ、メキシカンチョコレートのインスピレーションを使用して、馴染みのあるフォーマットで新しいフレーバーキューを導入しました。Dawn Foodsは米国と欧州でチュロドーナツミックスを提供し、商業ベーカリーが独自のレシピベースを作成することなくチュロにインスパイアされたオプションを追加できるようにしました。これらの製品は、サプライヤーが独立系ベーカリーにとってフレーバーイノベーションをより容易にする方法を示しています。プレーンおよびグレーズド製品は、より高リスクなフレーバー試験を支援する安定したベースを依然として提供しています。最も強力なポートフォリオは、馴染みのある数量ドライバーと限られた数の際立ったリリースのバランスを取ります。このバランスは、ブランドが変化する消費者の好みに追随しながら廃棄を管理するのに役立ちます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
流通チャネル別:スーパーマーケットがリードしデジタル注文がリーチを拡大
スーパーマーケットおよびハイパーマーケットは2025年のドーナツ販売の43.27%を占め、ベーカリーカウンター、頻繁な買い物客のトラフィック、便利な製品配置に支えられています。これらの店舗は、計画的な食料品購買と衝動的なベーカリー購買を組み合わせているため、引き続き重要です。オンライン小売は2031年にかけてCAGR 7.11%で成長すると予測されており、他の流通チャネルよりも速い成長率です。ブランドの注文ツール、配送プラットフォーム、クイックコマースサービスが新鮮な製品へのアクセスを広げています。Krispy Kremeは、米国のデジタル販売が2025年に前年比15.00%増加し、2025年第4四半期の米国小売販売の22.50%を占めたと報告しました。ロイヤルティプログラムは1,700万人以上の会員を超え、同社により直接的な消費者エンゲージメントをもたらしています。
カフェおよびベーカリーアウトレットは、パッケージ小売が完全に再現できない感覚的な手がかりを提供するため、プレミアム製品の中心であり続けています。コンビニエンスストア、燃料サイト、機関フードサービスは、配送ネットワークが鮮度を維持できる場所でより関連性が高まっています。ドーナツ市場は、製品がコーヒー、旅行用品、または軽食と一緒に登場する際に新しい取引を獲得します。2026年8月のFlipzとDunkinのコラボレーションは、パンプキンケーキドーナツフレーバーを小売チャネルで販売されるパッケージプレッツェルスナックに拡大しました。このようなライセンスは、ドーナツショップを訪れない消費者へのブランドリーチを拡大します。チャネルミックスは、各販売時点に合わせて製品と包装を適応させるブランドを引き続き優遇します。
地域分析
北米は2025年のグローバルドーナツ販売の38.52%を占め、最大の地域基盤となっています。米国は確立されたフランチャイズネットワーク、食料品流通、定期的な朝食とスナック消費を通じて地域を支えています。Krispy Kremeは2025年末時点でグローバルに2,125店舗を運営し、米国のデジタル販売は第4四半期の米国小売販売の22.50%を占めました。メキシコは店舗拡大と体験型小売フォーマットにとって重要です。カナダはマルチパック食料品販売とフランチャイズ運営のフードサービス拠点を通じて安定した需要を提供しています。
欧州はドーナツ市場において各国市場にわたって多様な成長条件を提供しています。フランスはブランドドーナツ拡大の重要な焦点であり続けており、Krispy Kremeは2026年に3,000万ユーロの収益を目標とし、Franprixを通じたスーパーマーケット流通をテストしています。同社は2026年4月に、主要都市と交通ハブに30店舗を計画するフランチャイズ契約の下でオランダへの参入を発表しました。これらの動きは、フランチャイズシステムが地域の都市小売パターンに合わせて店舗フォーマットを適応させていることを示しています。西欧の消費者もローテーションフレーバーローンチに反応しており、製品を効率的に刷新できるブランドに有利です。
アジア太平洋、南米、中東およびアフリカは、ドーナツ市場において新しい消費者採用への最も多様なルートを提供しています。日本のドーナツショップ市場は2025年に1,678億円(約1.10 ビリオン 米ドル相当)と推定され、フレッシュフォーマット需要と主要チェーンの存在に支えられています。インドおよび東南アジアは、より広いカフェフォーマット、可処分所得の上昇、主要都市を超えた国際フランチャイズ拡大から恩恵を受けています。ブラジルとアルゼンチンは、成長するカフェ文化、都市化、クイックサービスレストランネットワークを通じて需要を追加しています。中東およびアフリカは2031年にかけて最も速い地域成長を記録すると予測されており、UAE、サウジアラビア、モロッコは大型ショッピングセンター、若い消費者、国際チェーンによる地域適応に支えられています。
競合環境
ドーナツ市場は集中度が低く、多国籍ベーカリー企業と小規模な専門事業者が別々の価格帯で競争できる分散したフィールドを示しています。Grupo Bimboはパッケージ流通を使用して96カ国にわたって大規模に競争しており、2025年には56,000以上の配送ルートと251のベーカリーが報告されています。その広範な流通はマルチパック小売製品に特に関連しています。Krispy Kremeはよりアセットライトなフランチャイズモデルへの移行を進めており、2026年の年次報告書では、2025年度のフランチャイジー生成システム全体売上の約25.00%から2027年度までに約50.00%に移行する計画が概説されています。この戦略は、ブランド基準、製品品質、フランチャイズパートナーのパフォーマンスにより多くの注意を向けます。
Dawn Foodsはドーナツ市場においてベーカリー向けの原材料およびミックスサプライヤーとして異なるモデルで競争しています。2026年7月の欧州へのチュロドーナツミックスの展開は、独立系事業者が新しい設備なしにグローバルにインスパイアされた製品フォーマットにアクセスできるようにします。Dunkinはライセンスを使用して、2026年8月のFlipzパンプキンスパイス製品を含むパッケージ小売スナックにフレーバーアイデンティティを拡大しています。これらの動きは、競争が直接的な店舗ネットワークに限定されないことを示しています。原材料サプライヤー、フランチャイズ事業者、パッケージスナックパートナーはすべて、消費者がドーナツフレーバーに出会う方法に影響を与えます。
フリーフロム製品は、認定サプライが十分に発展していないアジア太平洋および中東・アフリカ市場において依然として機会があります。デジタルファーストのアルチザナルブランドは、大規模な店舗在庫を保有することなく、限定リリースと直接注文を使用してフレーバーをテストできます。食品安全システムと地域の運営認証は、コールドチェーンカバレッジが弱い市場での参入障壁を高める可能性があります。これは、信頼性の高い生産、表示、物流能力をすでに持つ企業に有利です。ドーナツ市場は、地域の味覚、チャネル経済、食事ニーズが単一のビジネスモデルの支配を困難にするため、多様であり続けます。
ドーナツ産業のリーダー企業
-
Grupo Bimbo, S.A.B. de C.V.
-
Krispy Kreme, Inc.
-
McKee Foods Corporation
-
Yamazaki Baking Co., Ltd
-
The J.M. Smucker Company(Hostess Brands, LLC)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Heavenly HunksはDupe Loopsを発売しました。これはグルテンフリー、乳製品フリー、ナッツフリー、大豆フリーで人工着色料を含まないミニドーナツのラインで、米国16州の212のTarget店舗に展開されました。このローンチはブランドのクッキーを超えた初の拡大を示し、大規模なマルチアレルゲン除外ドーナツフォーマットのマス小売での受け入れを示すもので、フリーフロムセグメントの主流での実行可能性にとって意味のある検証となりました。
- 2026年5月:Krispy Kremeは母の日に向けた期間限定「ミニズ・フォー・マム」コレクションを発売し、ミニストロベリー&クリームとミニハートオブゴールドの2種類の新しいミニドーナツを、ミニオリジナルグレーズドおよびスプリンクル付きミニチョコレートアイスドとともに展開しました。
- 2026年4月:McKee Foodsは2025年6月に発売したオリジナルオールドファッションドドーナツの強力な小売パフォーマンスを受けて、リトルデビーのドーナツラインナップを新しいチョコレートオールドファッションドドーナツで拡大しました。新しいチョコレートフレーバーのケーキドーナツは、黄金色の茶色の溝、しっとりとしてほろほろとした食感、甘いシグネチャーグレーズを特徴とし、ノスタルジックなベーカリースタイルの製品を求める消費者をターゲットにしています。


世界のドーナツ市場レポートの範囲
| フリーフロム |
| 従来型 |
| シングルサーブ(2個以下) |
| マルチパック(3~12個) |
| ファミリー/バルクパック(12個超) |
| プレーン/グレーズド |
| チョコレートベース |
| フルーツベース |
| セイボリー/エキゾチック |
| スーパーマーケット/ハイパーマーケット |
| カフェ/ベーカリー店舗 |
| オンライン小売 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | |
| 中東およびアフリカ |
| 製品カテゴリー別 | フリーフロム | |
| 従来型 | ||
| 包装形態別 | シングルサーブ(2個以下) | |
| マルチパック(3~12個) | ||
| ファミリー/バルクパック(12個超) | ||
| フレーバー別 | プレーン/グレーズド | |
| チョコレートベース | ||
| フルーツベース | ||
| セイボリー/エキゾチック | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| カフェ/ベーカリー店舗 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東およびアフリカ | ||


レポートで回答される主要な質問
2026年のドーナツ市場の価値はいくらですか?
ドーナツ市場は2026年に10.82 ビリオン 米ドルと評価されており、CAGR 5.22%で2031年までに13.95 ビリオン 米ドルに達すると予測されています。
グローバルなドーナツ販売をードする製品カテゴリーはどれですか?
コンベンショナルドーナツは2025年に54.37%のシェアでリードしており、広範な入手可能性と確立された消費習慣に支えられています。
最も速く成長しているドーナツの包装形態はどれですか?
シングルサーブパックは、利便性と小規模世帯のニーズがより重要になるにつれて、2031年にかけてCAGR 6.78%で成長すると予測されています。
最も高い予測成長率を持つフレーバータイプはどれですか?
セイボリーおよびエキゾチックバリアントは、グローバルなデザートとスナックのインスピレーションに支えられて、2031年にかけてCAGR 7.23%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
