
使い捨て外科用デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.65 十億米ドル |
| 市場規模 (2032) | 13.64 十億米ドル |
| 成長率 (2027 - 2032) | 9.54 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使い捨て外科用デバイス市場分析
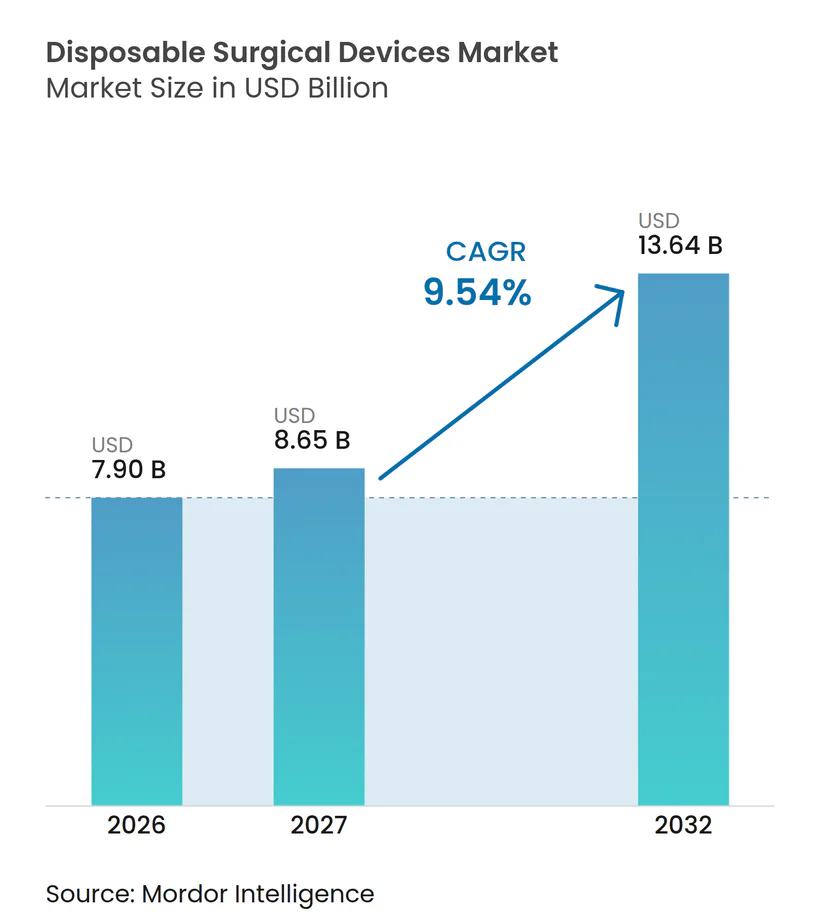
使い捨て外科用デバイス市場規模は、2026年の7.90 ビリオン 米ドルから2027年には8.65 ビリオン 米ドルに増加し、2032年までに13.64 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 9.54%で成長します。
感染リスクのない処置への需要の高まり、手術室回転率の向上、および滅菌コストの削減が、単回使用器具を現代外科手術におけるデフォルトの選択肢として位置づけています。成熟経済圏の病院は、価値に基づく償還制度のコンプライアンスツールとして使い捨て製品をますます活用する一方、外来手術センター(ASC)は、効率的かつ高スループットのケアモデルのためにこれらを採用しています。同時に、高精度ポリマー成形技術およびRFIDトラッキングの革新により、デジタルトレーサビリティが組み込まれ、在庫管理とリコール対応が容易になっています。規制面での推進力—最も顕著なのはEU医療機器規則第17条—は再処理の経済的魅力を失わせており、使い捨て外科用デバイス市場を持続的な成長軌道に乗せています。
主要レポートのポイント
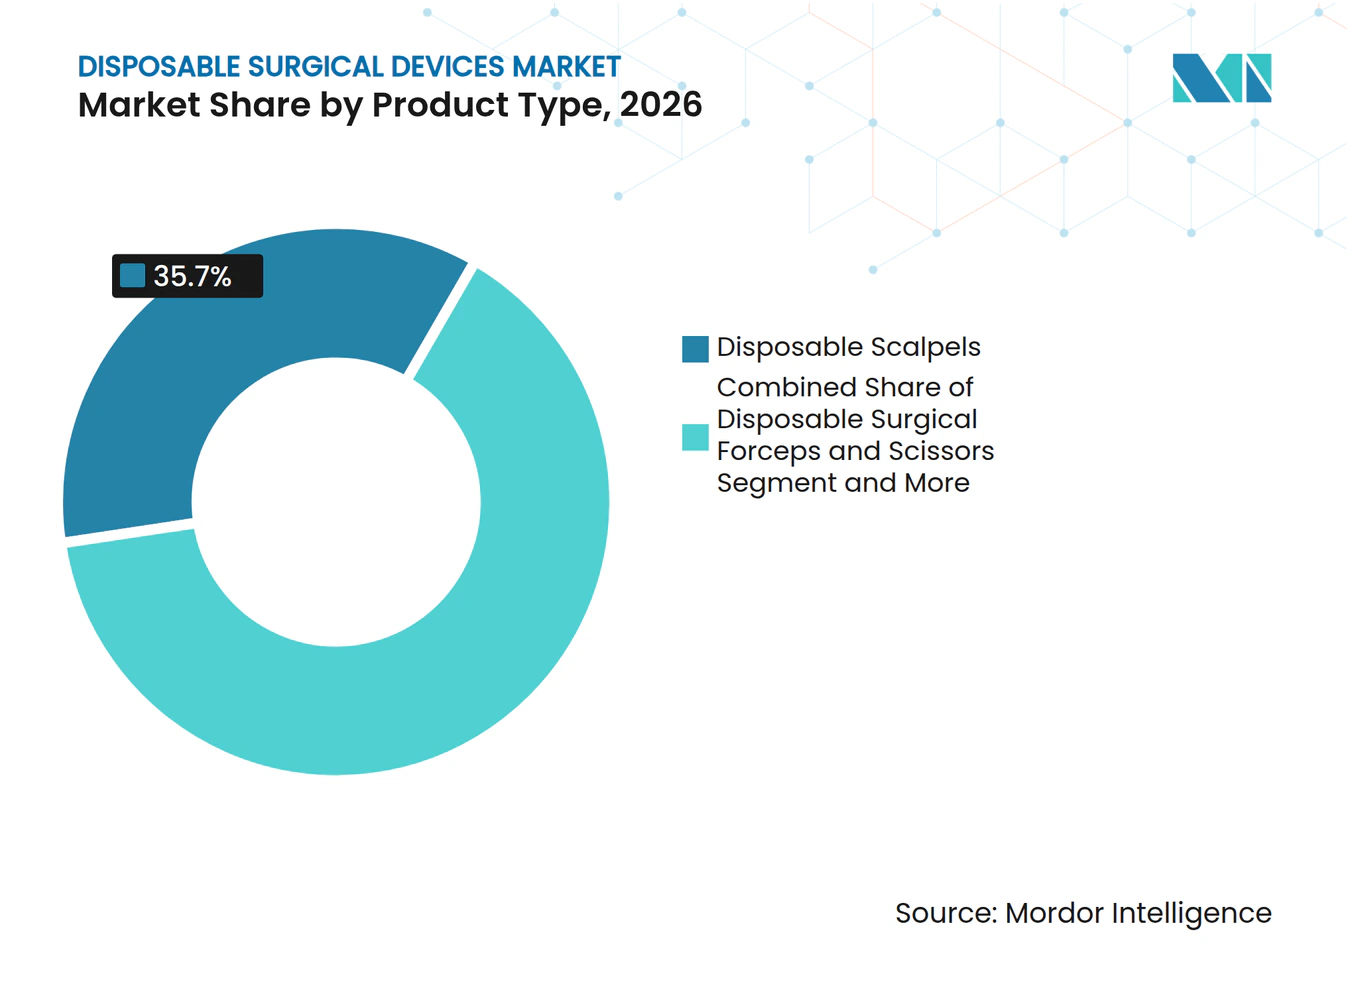
- 製品タイプ別では、使い捨てメスが2026年に35.7%の収益シェアを占め、使い捨てステープラーは2032年にかけて9.9%のCAGRで拡大する見込みです。
- 用途別では、一般外科が2026年に使い捨て外科用デバイス市場シェアの42.3%を占め、肥満外科手術は2032年にかけて10.2%のCAGRで拡大しています。
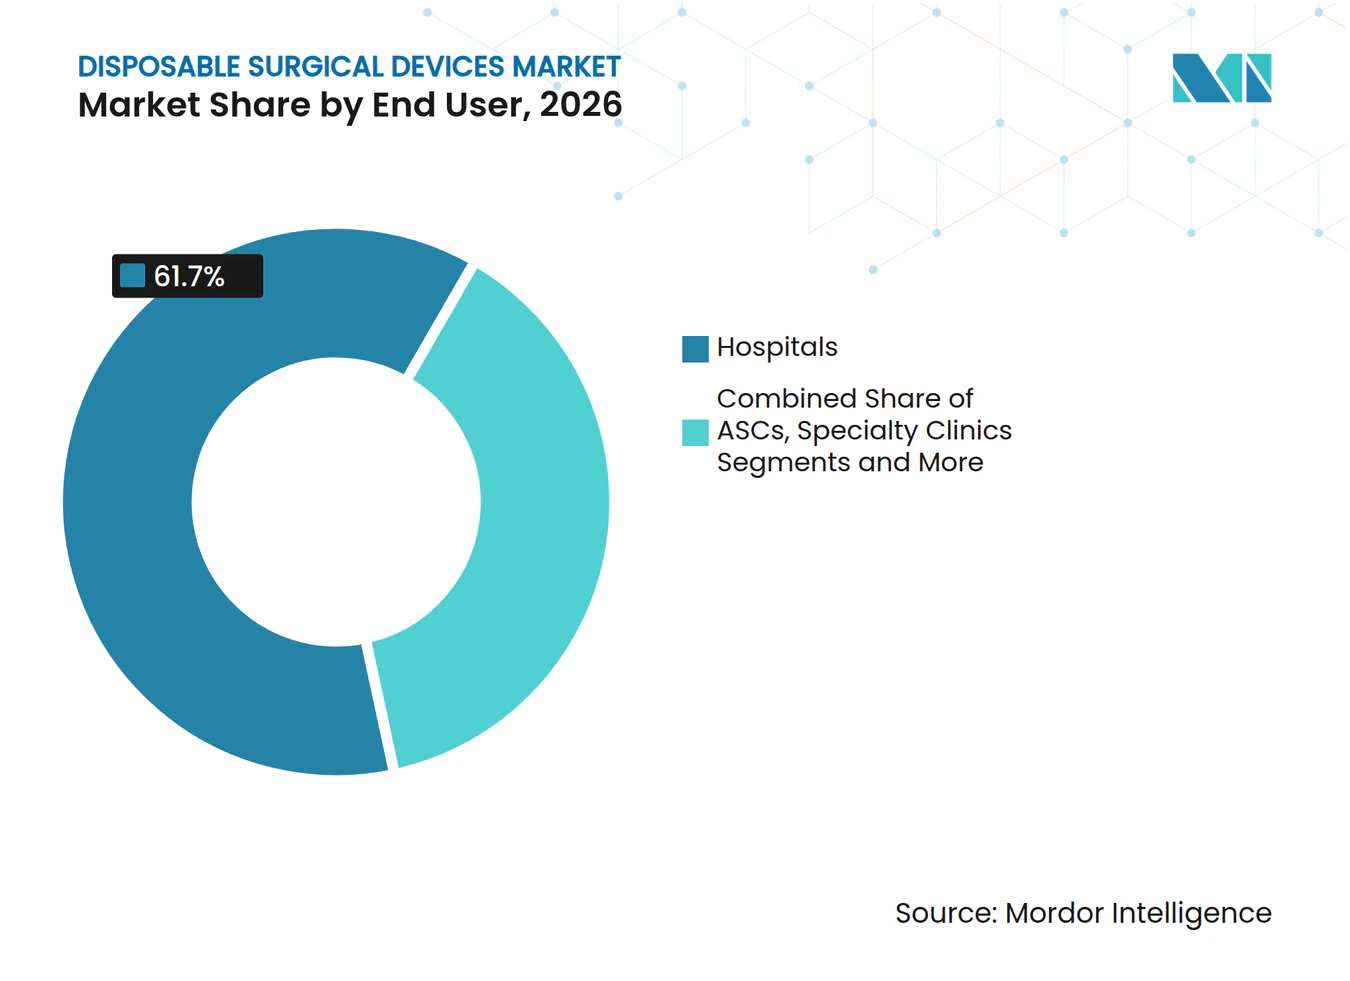
- エンドユーザー別では、病院が2026年に使い捨て外科用デバイス市場の61.7%のシェアを維持し、ASCは2032年にかけて10.1%のCAGRで最も速い成長を示しています。
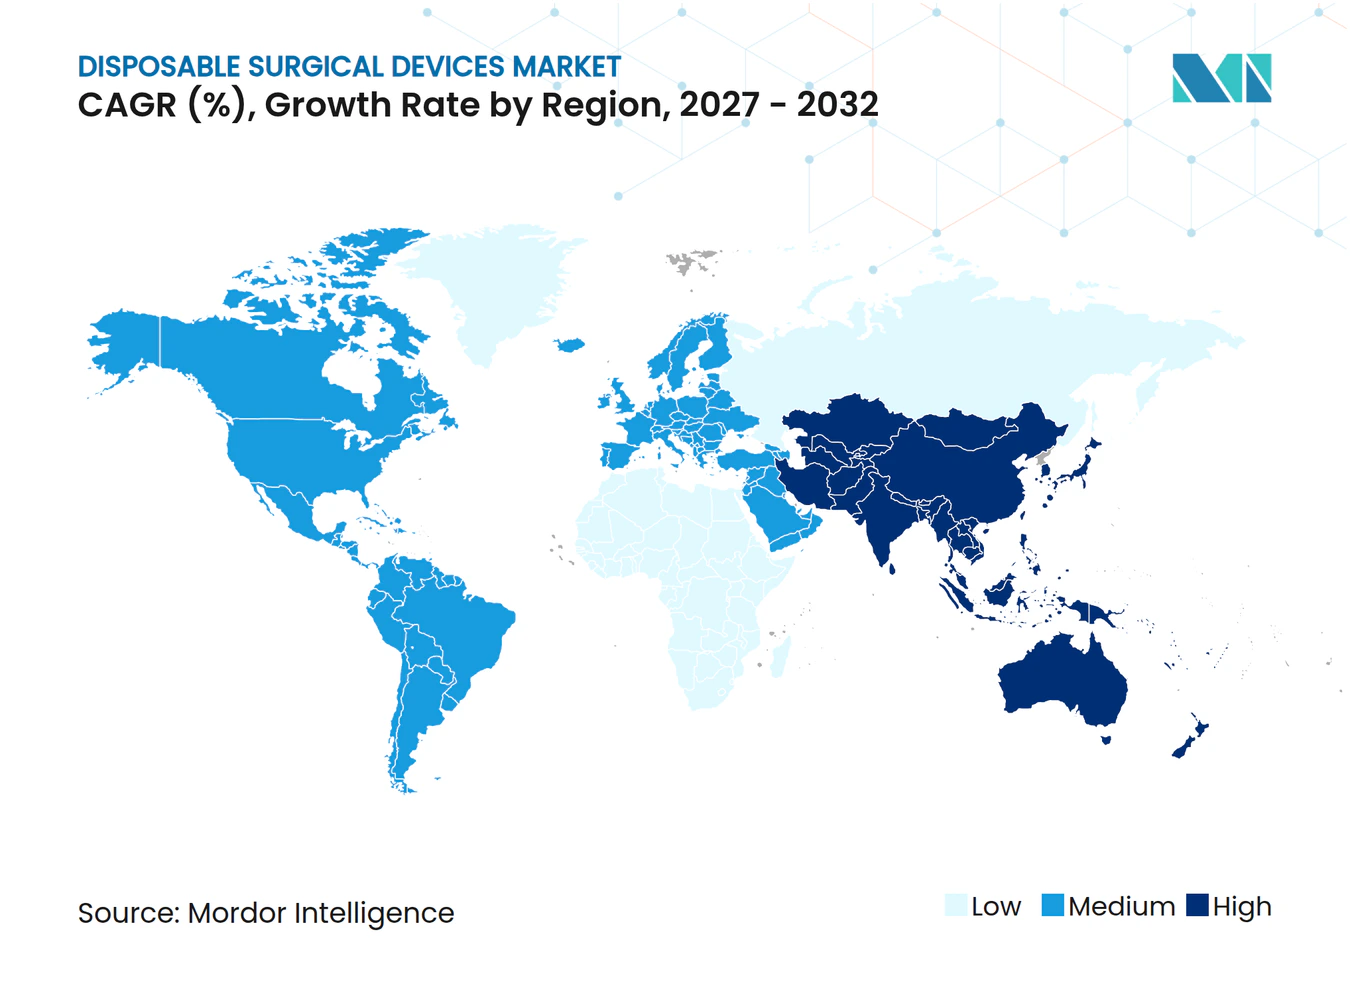
- 地域別では、北米が2026年に45.8%の市場シェアでリードし、アジア太平洋地域は2032年にかけて最も高い地域CAGRである10.40%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な外科手術件数の増加 | +2.10% | グローバル | 長期(4年以上) |
| 感染管理への注目の高まりによる単回使用品の採用促進 | +1.80% | 北米・EU、アジア太平洋への波及 | 中期(2〜4年) |
| 高精度使い捨てツールにおける技術革新 | +1.20% | グローバル、北米・欧州での早期利益 | 中期(2〜4年) |
| 低侵襲・外来手術の急増 | +0.90% | グローバル、北米・欧州主導 | 短期(2年以内) |
| RFIDを活用した在庫・トレーサビリティソリューションの普及 | +0.70% | 北米・EUが中核、アジア太平洋への波及 | 中期(2〜4年) |
| カーボンニュートラル単回使用器具の台頭 | +0.60% | EU・北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な外科手術件数の増加
高齢化が進むOECD諸国における急速な処置件数の増加は、新興経済圏における保険カバレッジの拡大と相まって、器具需要の底上げをもたらしています。価値に基づくケアを採用する医療システムは、より短い手術時間を評価しており、使い捨て製品は再処理の待ち時間を排除し、器具の数え間違いリスクを低減します。インドの医療機器市場は今後2年間で拡大すると予想されており、単回使用品への長期的な需要を裏付けています。[1]人口動態の急増と相まって、これらの要因により、使い捨て外科用デバイス市場は次の10年間にわたって二桁台の数量成長を維持することが確実視されています。
感染管理への注目の高まりによる単回使用品の採用促進
医療関連感染症は先進国の医療システムに年間280億〜450億米ドルのコストをもたらしており、汚染管理を臨床上の配慮から予算上の必須事項へと転換させています。米国疾病予防管理センター(CDC)は、単回使用デバイスは「一度使用した後、通常廃棄物として廃棄すべき」と強調しています。[2]パンデミック後のプロトコルは違反に対するペナルティを強化し、無菌性を保証する使い捨て品への購買傾向を強めています。欧州のMDRはさらに再処理経路を制限し、規制市場全体でオリジナルの単回使用器具への需要を固定化しています。
高精度使い捨てツールにおける技術革新
先進的なポリマーブレンドとマイクロ成形技術により、プレミアム再使用可能品に匹敵する刃の鋭さ、人間工学的バランス、触覚フィードバックが実現されています。統合RFIDチップは100%の使用追跡精度を達成し、試験的な手術室での計数時間を最大87%削減します。Verathonのビデオ喉頭鏡は80%のバイオベース樹脂で製造され、カーボンフットプリントを74%削減しており、高度急性期デバイスにおいて持続可能性と性能が共存できることを証明しています。
低侵襲・外来手術の急増
ASCは現在、米国の手術の72%を実施しており、病院と比較して45〜60%のコスト削減と20%速いスケジューリングを実現しています。その経済性はほぼゼロの回転遅延に依存しており、これは使用準備済みの使い捨て品によってのみ可能です。2025年のメディケアデータによると、ASCは340万人の受益者を治療し、前年比2.5%増加しており、外来診療の勢いを裏付けています。ロボット手術や腹腔鏡技術が普及するにつれ、狭い解剖学的空間での精密な展開のために設計された単回使用ステープラーやトロカールへの需要が高まり、使い捨て外科用デバイス市場の成長曲線を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療廃棄物法規制と持続可能性への精査 | -1.40% | EU・北米、グローバルに拡大 | 中期(2〜4年) |
| 低資源医療環境におけるコスト圧力 | -0.80% | アジア太平洋新興市場、中東・アフリカ、南米 | 長期(4年以上) |
| 院内滅菌技術の革新による再使用可能品の寿命延長 | -0.60% | グローバル、コスト敏感市場でより高い影響 | 中期(2〜4年) |
| 特殊医療グレードポリマーのサプライチェーンの不安定性 | -0.50% | グローバル、アジア太平洋製造拠点で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
医療廃棄物法規制と持続可能性への精査
病院は年間590万トンの廃棄物を生成しており、その多くが単回使用プラスチックです。[3]欧州の調達ガイドラインはライフサイクルアセスメントをますます要求しており、購買担当者はすべての使い捨て品の購入を正当化するよう圧力を受けています。FDA認定の再処理プログラムはコストを最大60%削減し、オリジナルメーカーに革新か市場シェア喪失かを迫っています。対応戦略には、廃棄物を70%削減し施設あたり年間80トンの炭素排出量を削減するハイブリッド「リポーザブル」プラットフォームが含まれます。
低資源医療環境におけるコスト圧力
アジア太平洋、中東・アフリカ、南米の価格敏感市場では、使い捨てキットは数年にわたって償却される大量購入の再使用可能品と競合しています。ポリマー不足から輸送遅延に至るサプライチェーンの混乱が、さらに現地到着コストを押し上げています。一部の施設は強化された院内滅菌を採用し、再使用可能品のライフサイクルを延長して使い捨てへの転換を遅らせています。それでも、都市部の三次医療センターにおける感染管理規範の強化が徐々にコスト障壁を克服し、使い捨て外科用デバイス産業の対象市場を拡大するはずです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
メスがリードし、ステープラーが加速使い捨てメスは2026年の使い捨て外科用デバイス市場シェアの35.7%を占め、ほぼすべての処置において不可欠な役割を果たしていることを示しています。セグメントの数量は全体の症例数と連動して推移し、予測可能なベースライン需要を確保しています。一方、ステープラーは現在の収益において中程度のティーン台のパーセンテージにとどまっていますが、深部での精密な閉鎖を必要とする肥満外科、大腸外科、および胸部低侵襲手術に牽引され、最も高い9.9%のCAGRを記録すると予測されています。RFID対応カートリッジ認識、人間工学的リロードハンドル、および生体吸収性ステープルラインは、次世代閉鎖に注力するサプライヤーに競争上の優位性をもたらします。
はさみの冶金技術の改良により、硬化タングステンインサートが複合炭化ケイ素エッジに置き換えられ、研削機なしで単一症例の鋭利さを実現しています。鉗子メーカーは成形フィンガーストップを統合し、高ボリュームシフト日のピンチ傷害と疲労を軽減しています。トロカールの革新は、ブレードレスチップと統合スモーク排気を重視し、再使用可能なフィルターアドオンなしで腹腔鏡視野基準を満たしています。各マイクロ改善は、外科医をプレミアムかつ予測可能と認識される使い捨て製品へと誘導し、支配的なメスのフランチャイズを強化しながらステープラーの普及を加速させています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
一般外科の優位性と肥満外科の急増一般外科は2026年収益の42.3%を占め、使い捨て外科用デバイス市場を実質的に支えています。メス、クランプ、乳棒、ニードルドライバーなどの汎用器具リストは、虫垂切除術、胆嚢摘出術、またはヘルニア修復術の増加をデバイス需要の比例的な増加に直結させます。それにもかかわらず、肥満外科手術は10.2%のCAGRで成長しています。スリーブ胃切除術の普及とロボットシステムの浸透により、胃ステープリングカートリッジが主要SKUとなっています。
心臓血管および整形外科ラインは中程度の一桁台の成長を示しており、クロスクランプ使い捨て製品と骨鋸ブレードがプリオン病への懸念を抑制するために単回使用へと移行しています。婦人科は安定した中程度のティーン台の単位シェアを維持しており、使い捨て子宮鏡用はさみとエネルギーデバイスが不妊クリニックにおける感染リスク回避に対応しています。重要なことに、用途の重複により、1つの処置で複数器具トレイを消費する場合があり、完全な使い捨てポートフォリオを提供できるベンダーの収益利回りを複合的に高めます。
エンドユーザー別:
病院の優位性とASCの成長による挑戦病院は2026年の使い捨て外科用デバイス市場シェアの61.7%を占めました。統合されたサプライチェーンと購買コンソーシアムが大口取引を推進し、エンタープライズトラッキングシステムは器具ラベルにRFIDタグを組み込み、術後の閉ループ照合を実現しています。一方、ASCは10.1%のCAGRで拡大しています。支払者は選択的な整形外科および消化器科の症例を外来設定に誘導しており、20分の室内転換目標がグラブアンドゴー滅菌キットを必要としています。特に皮膚科および眼科の専門クリニックは、外来手術ポリシーに準拠したコンパクトな使い捨てセットを採用し、需要の裾野を段階的に広げています。
ASCの少人数スタッフ体制は、オールインワン処置パックの価値を高めています。1人の看護師が中央滅菌サポートなしで部屋を転換できます。このセグメントを獲得しようとするメーカーは、迅速な確認のためにカラーコード化されたパッケージとQRリンク付き説明書を設計し、臨床ワークフローを簡素化するために消費者向けパッケージのキューを模倣しています。病院フランチャイズは安定を維持していますが、ASCの拡大が高成長の勢いをもたらし、使い捨て外科用デバイス市場全体の軌道を支えています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米使い捨て外科用デバイス市場
北米は2026年のグローバル収益の45.8%を占めました。CMSの償還モデルは感染関連の再入院削減を評価しており、米国ジョイントコミッション監査は使い捨てオプションを軽減手段として参照し、高度急性期センターでの採用を促進しています。カナダもこの姿勢を反映しており、州当局は選択的待機リストを解消するためにASCの拡張に資金を提供し、州間の滅菌ロジスティクスを最小化するために単回使用キットを優先しています。サプライレジリエンスの取り組みがポリマー成形のニアショアリングを推進し、地域プレイヤーにコストとリードタイムの優位性をもたらしています。
欧州使い捨て外科用デバイス市場
欧州は安定した20%台中盤のシェアを維持しており、厳格なMDR監督と、逆的にプレミアム「グリーン」使い捨て品の需要を刺激する気候戦略に支えられています。病院はライフサイクルアセスメントダッシュボードを導入して購入を正当化しており、サプライヤーはバイオベースプラスチックによるCO₂削減効果を文書化するよう促されています。英国国民保健サービスの「ネットゼロ・サプライヤー・ロードマップ」などのプログラムは2027年までに炭素開示を義務付けており、欧州メーカーは入札を確保するためにカーボンニュートラルな生産パイプラインを強調しています。
アジア太平洋使い捨て外科用デバイス市場
アジア太平洋地域は10.40%のCAGRで最も速く成長している地域であり、使い捨て外科用デバイス市場規模を2倍にする軌道にあります。中国の第三層病院は、JCI認定を取得し医療観光を誘致するために単回使用腹腔鏡キットを標準化しています。インドの急成長する保険普及率とメイク・イン・インディア奨励策は国内生産を促進し、輸入依存を軽減しながら外科用デバイスの数量を増大させています。ASEAN諸国は国民皆保険制度を展開しており、民間病院チェーンは外国人患者が求める国際的な感染管理基準に準拠するために使い捨て製品を指定しています。
中東・アフリカおよび南米使い捨て外科用デバイス市場
中東・アフリカおよび南米は合計で10%未満のシェアを占めるものの、中一桁台のCAGRを記録しています。湾岸協力会議加盟国は石油収益を、ほぼ全面的に単回使用キットを備えた旗艦病院プロジェクトに投入しています。ブラジルでは、Anvisaの改革によりデバイス承認のリードタイムが短縮され、市場アクセスが拡大していますが、コスト制約により公共施設では再使用可能品が依然として重要な役割を担っています。全体として、地理的多様化は集中リスクを分散させ、地域固有の規制ショックに対するベンダーの緩衝材となっています。
競合環境
市場集中度
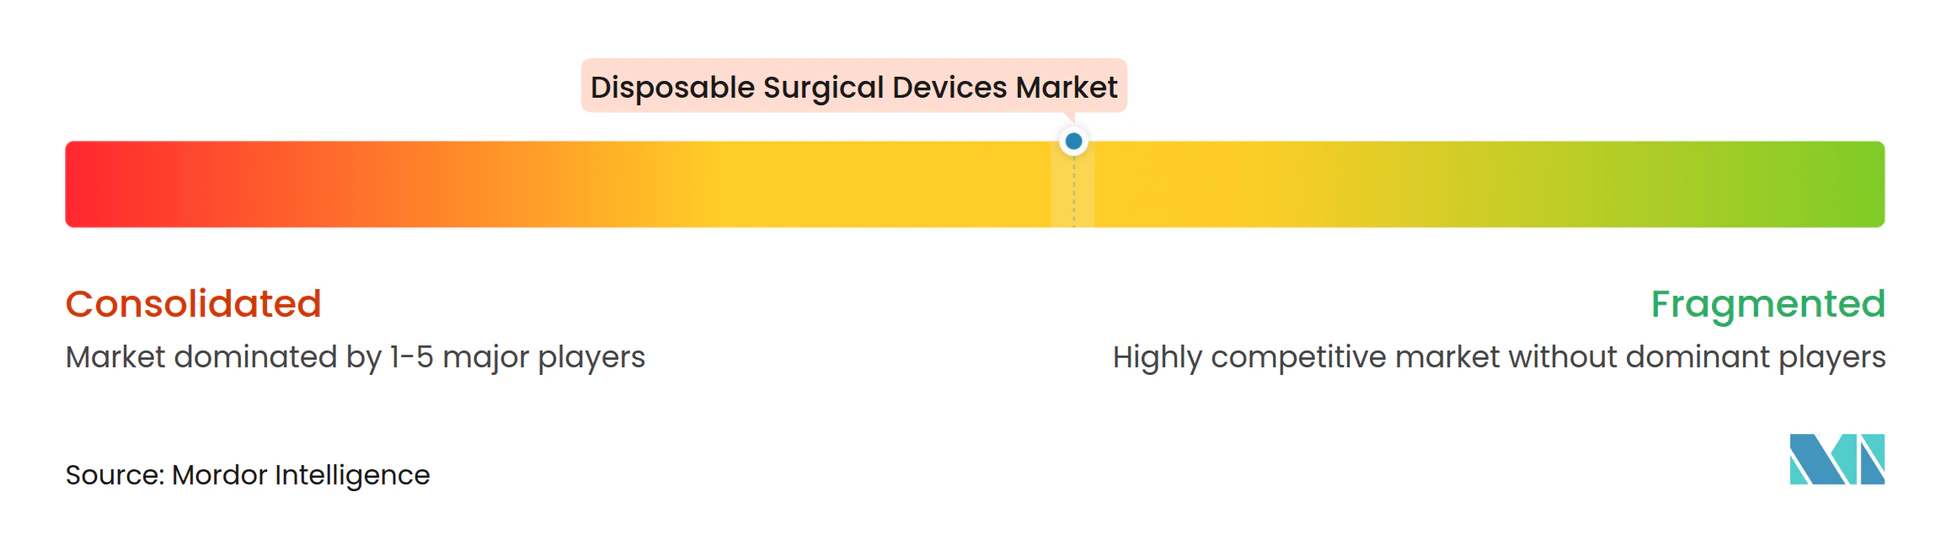
使い捨て外科用デバイス市場は中程度のハーフィンダール・ハーシュマン指数を示しており、上位5社のサプライヤーが推定52%のシェアを支配し、中規模のイノベーターに十分な成長余地を残しています。既存企業は垂直統合されたポリマーコンパウンディングとカートリッジスタンピングによってシェアを守り、コスト効率を確保しています。Medtronicの2024年末のFortimedix買収はアクセスポートポートフォリオを拡大し、周術期のホワイトスペースを埋めるボルトオン型取引の例です。Smith & Nephewの39億2,000万米ドルのメドテック予算はロボット使い捨てラインに7,000万米ドルを充当しており、次世代自動化への大手企業のコミットメントを示しています。
技術パイプラインはRFIDラベル付きハンドル、光学UDIスキャナー、エネルギーデバイスのリアルタイム組織インピーダンスを測定するセンサー内蔵チップを重視しています。Googleの「無菌フィールドインタラクティブコントロールディスプレイ」特許は、外科医が無菌性を破ることなく画像を操作できるタッチレススクリーンパネルを予示しており、使い捨て品を相互接続された手術室エコシステム内のデータキャリアとして位置づけています。持続可能性が差別化要因となっており、Verathonの80%バイオ樹脂喉頭鏡とElemental HealthcareのResposableシリーズが、欧州テンダーで共鳴する炭素指標を中心としたマーケティングナラティブの先頭に立っています。
サプライチェーンの脆弱性は依然としてアキレス腱です。特殊ポリマー顆粒の不足により2024年の投入コストは最大20%上昇しました。メーカーはデュアルソース原料、ベンダー管理在庫、オンサイトコンパウンディングで対応し、混乱を緩衝しています。その結果生じる統合は平均販売価格を段階的に引き上げ、マージン侵食を緩和しながらアフターセールスサポート能力を強化するはずです。
使い捨て外科用デバイス産業のリーダー企業
-
Johnson & Johnson
-
Medtronic plc
-
Stryker Corporation
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
- 注:主要企業の掲載順は順位を示すものではありません。
使い捨て外科用デバイス市場 このレポートでカバーされる企業
- Medtronic
- Johnson & Johnson
- B. Braun
- Stryker
- Beckton Dickinson
- 3M
- Teleflex
- Smiths Group
- Zimmer Biomet
- Olympus
- Conmed
- Boston Scientific
- Intuitive Surgical
- Cardinal Health
- Aspen Surgical Products Inc.
- Swann-Morton Ltd.
- Hill-Rom
- KLS Martin Group
- KAI Group
- Medline Industries
最近の産業開発事情 使い捨て外科用デバイス市場
- 2025年2月:Verathonが、炭素排出量を74%削減する世界初のバイオベース単回使用ビデオ喉頭鏡「Spectrum QC eco」を発売しました。
- 2024年11月:Medtronicが低侵襲ツールラインアップを強化するためにFortimedixを買収しました。
- 2024年9月:Spartan Medicalが単回使用無菌器具ポートフォリオを拡充しました。
- 2024年6月:Olympus Americaが、処置室での手術を可能にする世界初の使い捨て副鼻腔デブリッダー「CELERIS」を発売しました。
世界の使い捨て外科用デバイス市場レポートの範囲
セグメンテーション概要
| 使い捨てメス |
| 使い捨て外科用鑷子 |
| 使い捨て外科用ハサミ |
| 使い捨て外科用ステープラー |
| 使い捨てトロカール・カニューレ |
| その他 |
| 一般外科 |
| 婦人科手術 |
| 心臓血管外科 |
| 整形外科 |
| その他の外科手術 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 使い捨てメス | |
| 使い捨て外科用鑷子 | ||
| 使い捨て外科用ハサミ | ||
| 使い捨て外科用ステープラー | ||
| 使い捨てトロカール・カニューレ | ||
| その他 | ||
| 用途別 | 一般外科 | |
| 婦人科手術 | ||
| 心臓血管外科 | ||
| 整形外科 | ||
| その他の外科手術 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
使い捨て外科用デバイス市場の現在の価値はいくらですか?
使い捨て外科用デバイス市場規模は2026年に7.90 ビリオン 米ドルであり、2032年までに13.64 ビリオン 米ドルに達する軌道にあります。
単回使用外科用ツールの採用をリードしている地域はどこですか?
北米は45.8%の市場シェアを保有しており、厳格な感染管理規範と高い手術件数に牽引されています。
最も速く成長している製品カテゴリーはどれですか?
使い捨てステープラーは、低侵襲手術の普及に伴い、2032年にかけて9.9%のCAGRで拡大しています。
外来手術センターが将来の成長にとって重要な理由は何ですか?
ASCは迅速な回転目標を達成するためにすぐに使用できるキットに依存しており、このチャネルからの使い捨て需要において10.1%のCAGRを牽引しています。
持続可能性への懸念はどのように対処されていますか?
ベンダーはバイオベースプラスチック、ハイブリッドリポーザブル設計、ライフサイクルの透明性を導入し、厳格化する環境調達規則に対応しています。
RFID技術は市場にどのような影響を与えていますか?
RFIDを組み込んだ器具は100%の使用可視性を提供し、計数時間を最大87%削減し、病院の効率を高め、使い捨て品の価値提案を強化しています。