
デタルX線装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
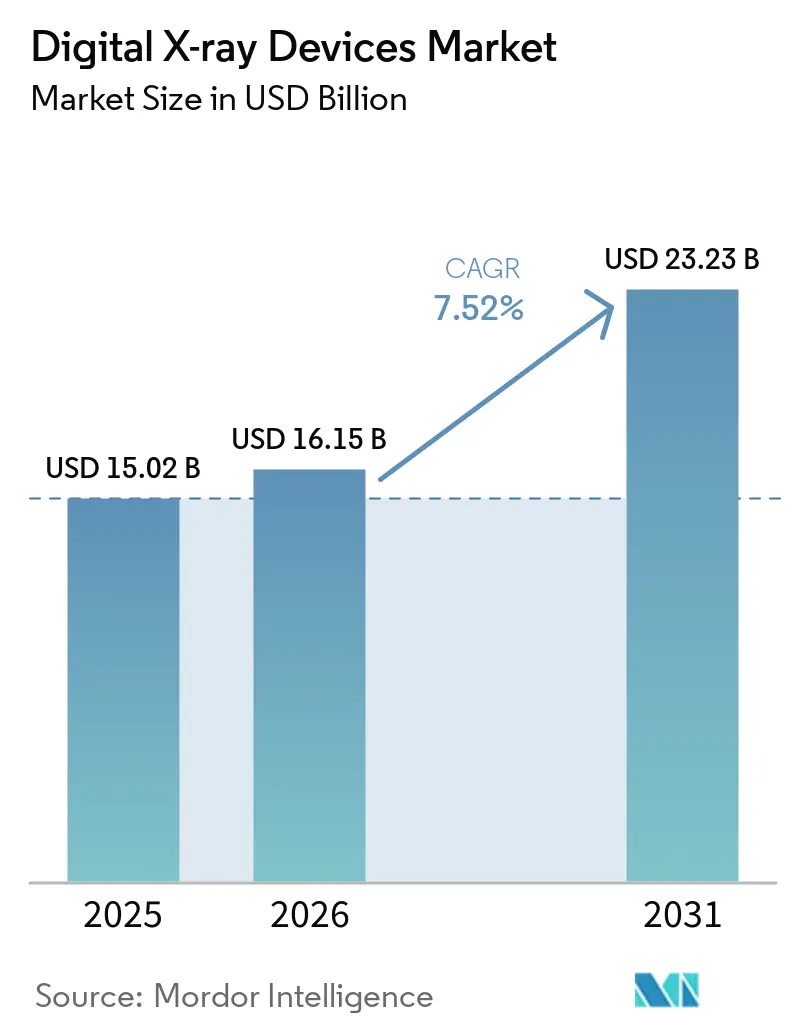
| 市場規模 (2026) | 16.15 十億米ドル |
| 市場規模 (2031) | 23.23 十億米ドル |
| 成長率 (2026 - 2031) | 7.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
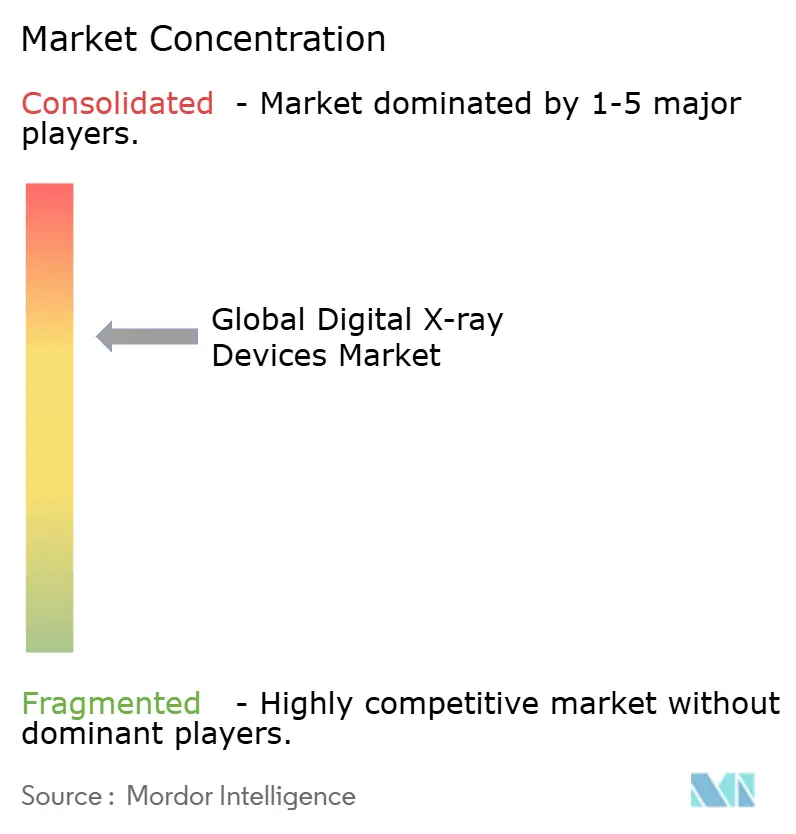
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるデジタルX線装置市場分析
デジタルX線装置市場規模は2025年に150億2,000万米ドルと評価され、2026年の161億5,000万米ドルから2031年には232億3,000万米ドルへと、予測期間(2026年~2031年)中に年平均成長率(CAGR)7.52%で成長すると推定される。フィルムおよびコンピューテッドラジオグラフィ(CR)システムの継続的な置き換え、線量管理への一層の重点化、ならびにAI統合の拡大がこの成長軌道を支えている。CRに対するメディケアペナルティの強化、慢性疾患の画像診断需要の増加、および病院のワークフロー最適化が引き続きダイレクトラジオグラフィ(DR)へのアップグレードを加速させる一方、ポータブルプラットフォームは病院外へのアクセスを拡大している。AI対応検出器、光子計数技術、およびクラウド対応ワークフローソリューションが性能基準をさらに引き上げ、従来のベンダーに対して新たな競争圧力を生み出している。同時に、希土類シンチレーターにおける原材料制約と放射線技師の人員不足が運営上のリスクをもたらし、プロバイダーは生産性主導のイノベーションを追求せざるを得ない状況にある。
主要レポートの要点
- 技術別では、ダイレクトラジオグラフィが2025年のデジタルX線装置市場規模の83.90%を占めてリードしており、コンピューテッドラジオグラフィは2031年にかけてDRが年平均成長率7.95%で進展するにつれ縮小が見込まれる。
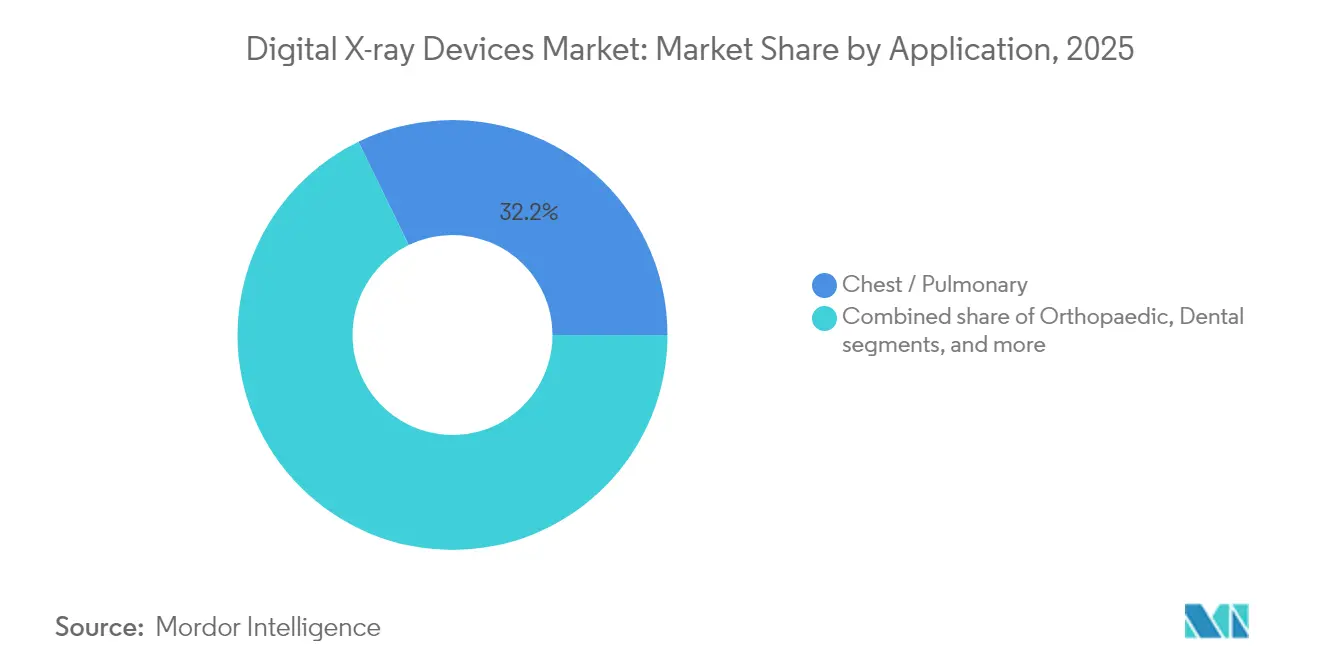
- 用途別では、胸部・肺部画像診断が2025年の収益シェアの32.21%を占め、歯科画像診断は2031年にかけて年平均成長率8.64%で拡大する見通しである。
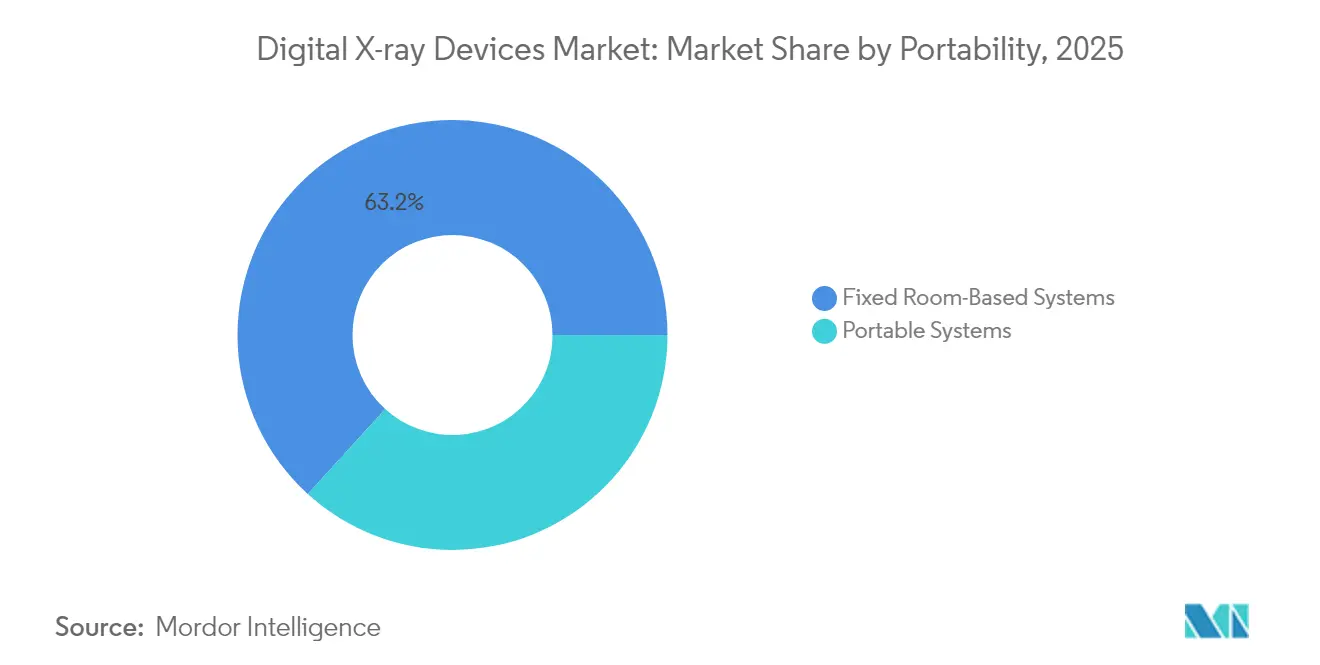
- 携帯性別では、固定室内システムが2025年のデジタルX線装置市場規模の63.25%を占め、ポータブルシステムは2026年から2031年にかけて年平均成長率8.12%と最も高い成長率が見込まれる。
- エンドユーザー別では、病院が2025年のデジタルX線装置市場シェアの56.74%を占め、外来手術センターが2031年にかけて年平均成長率8.47%と最も速い成長を記録している。
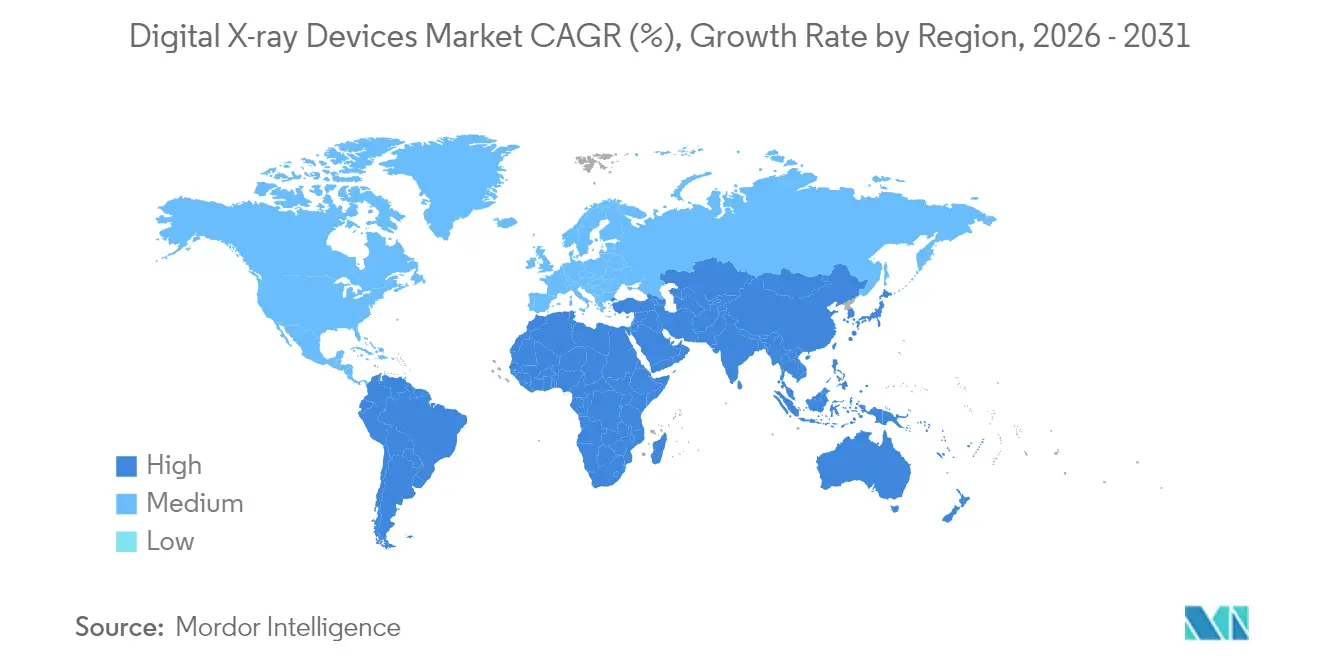
- 地域別では、北米が2025年に38.10%のシェアを維持しており、アジア太平洋は2031年にかけて地域別で最も速い年平均成長率8.55%を達成すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患・整形外科疾患の有病率の上昇 | +2.1% | 北米・欧州で最も高い影響を持つグローバル | 長期(4年以上) |
| DRパネルにおける検出器・AIの急速なアップグレード | +1.8% | 北米・アジア太平洋が中核、欧州への波及 | 中期(2~4年) |
| フィルム・CRと比較したコスト削減・線量低減 | +1.5% | 特に新興市場を含むグローバル | 短期(2年以内) |
| 中堅病院における改修アップグレードの調達インセンティブ | +1.2% | 北米・欧州、アジア太平洋へ拡大 | 中期(2~4年) |
| ポイントオブケアおよびホームイメージングエコシステムの成長 | +0.9% | 先進市場での早期採用を含むグローバル | 長期(4年以上) |
| AI主導テレラジオロジーネットワークの拡大 | +0.7% | サービス不足地域で加速するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患・整形外科疾患の有病率の上昇
世界的な人口高齢化により、筋骨格系および胸部画像診断を必要とする患者の基盤が拡大している。骨粗しょう症、変形性関節症、および心肺疾患が外来診断を支配するようになり、定期的な放射線学的フォローアップを促進することで、機器の繰り返し利用が生まれている。世界保健機関(WHO)は、慢性疾患が2030年までに世界の死亡者数の約4分の3を占めると予測しており[1]、放射線撮影を第一線の診断ツールとして確固たる位置づけにしている。AI強化DRプラットフォームは、Nanox AIのHealthOSTアルゴリズムが英国国民保健サービス(NHS)施設で数千件の未診断症例を発見したことで実証されたように、日常的な検査中に微細な椎体骨折を検出することで付加価値を提供する。早期発見は下流コストを低減し、予防的画像診断の償還を支援する。したがって、整形外科画像診断需要の増加は、デジタルX線装置市場内の病院、画像診断センター、および外来クリニックにわたる一貫したユニット設置を持続させる。
DRパネルにおける検出器・AIの急速なアップグレード
フラットパネル検出器には、露出パラメータ、ノイズ抑制、および自動コリメーションを改善するオンボードコンピューティングが組み込まれるようになった。光子計数アーキテクチャはさらに空間分解能とコントラスト対ノイズ比を向上させ、より低い線量でより多くの診断情報を臨床医に提供する。Siemens Healthineers、GE Healthcare、およびその他のOEMは、設置済み機器の競争的ライフサイクルを延長するハードウェアとソフトウェアの統合ロードマップに多額の投資を行っている。GE HealthcareとNVIDIAとの協業[2]はこの転換を示しており、画像ポジショニングと品質チェックの自動化を目指し、検査時間の短縮と放射線技師の生産性向上を図っている。したがって、施設は継続的なファームウェアアップグレードを受けられる検出器を優先し、資本投資を保護するとともに、デジタルX線装置市場のイノベーションペースを強化している。
フィルム・CRと比較したコスト削減・線量低減
ダイレクトラジオグラフィはフィルム処理、化学廃棄物処理、および物理的保管コストを排除する。さらに、メディケアはCR画像に対して年7%の償還削減を課しており、カセットシステムをまだ使用しているサイトの転換経済を加速させている。DRプラットフォームは一貫して30~50%低い放射線被曝を示す一方、検査サイクル時間を数分から数秒に短縮し、スタッフを増やすことなく放射線科が多くの患者を管理できるようにしている。これらの利点により、多くの高稼働センターでは回収期間が2年未満に短縮され、先進市場と価格に敏感な市場の両方でDR採用が財務的に魅力的となっている。化学物質の排除による環境上の利点も、病院のサステナビリティ目標に共鳴している。
中堅病院における改修アップグレードの調達インセンティブ
改修キットは、既存のアナログまたはCR室を比較的低コストで完全なDRスイートに転換する。ワイヤレス検出器とモジュール式ワークステーションは室内のダウンタイムを最小化し、既存インフラを保護する。いくつかの新興経済国における政府主導の管理機器サービス契約がこれらのアップグレードに資金を提供し、複数年のサービス支払いにわたって財務負担を分散させながら稼働時間を保証している。完全な資本予算を持たないプロバイダーにとって、サブスクリプションモデルと成果ベースの支払いがDRをアクセス可能にし、デジタルX線装置市場内の対応可能なボリュームを拡大している。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い設備投資(CAPEX)と総所有コスト | -1.4% | 新興市場で深刻なグローバル | 短期(2年以内) |
| 外来設定における償還ギャップ | -0.8% | 北米・欧州 | 中期(2~4年) |
| 高度なDR・AIワークフローに対応した熟練放射線技師の不足 | -0.6% | 先進市場で最も深刻なグローバル | 長期(4年以上) |
| 希土類シンチレーターにおけるサプライチェーンリスク | -0.4% | アジア太平洋に集中するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資(CAPEX)と総所有コスト
高度なAI機能を備えたプレミアムDR室は50万米ドルを超える場合があり、小規模病院にとって重大な財務的障壁となっている。継続的なメンテナンス契約、サイバーセキュリティのアップグレード、および定期的な検出器交換がライフサイクル支出を膨らませる。米国では、2025年の医師報酬スケジュール調整により包括的画像診断の償還が3.55%削減され、新機器の投資回収期間が長期化している。したがって、施設は資本計画をより慎重に精査し、一部の購入を遅らせ、改修キットや再生検出器を選択的に優先している。
外来設定における償還ギャップ
外来および独立型画像診断センターは、機器リースのサービスに予測可能な償還を頼りにしている。民間保険会社はメディケアの下方調整をますます反映させており、新たな価値ベースの取り決めは診断アウトカムに支払いを結びつけている。小規模センターは高い料金を交渉する交渉力を持たず、利益率を圧迫してDR資本支出を制限している。AI償還を巡る規制の複雑さが不確実性を加え、デジタルX線装置市場内の外来プロバイダーの購買意欲をさらに抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
胸部画像診断の優位性がボリューム成長を牽引胸部および肺疾患検査は、2025年のデジタルX線装置市場規模の32.21%を占めました。救急・集中治療・外来の日常的な診療環境における高い検査頻度が、システムの稼働率を維持し、検出器の継続的なアップグレードを促進しています。アモルファスシリコンX線フラットパネル検出器は、胸部および整形外科イメージングに使用されています。肺炎および結核に対するAIスクリーニングアルゴリズムは診断の信頼性を高め、一次呼吸器評価のモダリティとしてDRの地位を強固なものにしています。歯科イメージングは、コンパクトな口腔内センサーおよびAI支援による齲蝕検出がチェアサイドのワークフローを効率化することにより、8.64%のCAGRで最も急速な拡大を記録しています。整形外科イメージングも、高齢者人口が骨折評価おび術後モニタリングを頻繁に必要とするため、着実に成長しています。
検査件数にとどまらず、胸部X線撮影はAI導入においても先行しています。これは画像ライブラリが大規模であり、ラベリングが標準化されているため、アルゴリズムの迅速な開発が可能であるためです。感染症アウトブレイク時に展開されたポータブル胸部システムは、交差汚染リスクを低減しながらケアの継続性を確保するという明確な価値を実証しました。歯科医院は三次元再構成およびクラウドベースのコンサルテーションを活用することで、1回の診療あたりの収益ポテンシャルを高めています。これらの要因が相まって、デジタルX線装置市場のアプリケーション構成を多様化させ、成熟した高件数セグメントと成長の速い専門ニッチとのバランスを実現しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


技術別:
ダイレクトラジオグラフィへの転換が加速ダイレクトラジオグラフィプラットフォームは2025年のデジタルX線装置市場シェアの83.90%を占め、優れた画像品質、ワークフロー速度、および有利な償還に支えられて引き続き拡大している。評価中の光子計数検出器は、デュアルエネルギー分離と同等の解像度でより低い線量を実現する可能性を示しており、検出器イノベーションの次の飛躍を示している。コンピューテッドラジオグラフィは予算制約のある施設にのみ残存しているが、償還ペナルティの増大とエントリーレベルDRユニットの価格低下が転換を促進している。
デジタルX線装置産業は現在、生の検出器ピクセルサイズよりも統合ソフトウェア性能で主に差別化されている。スマート取得プロトコル、予測メンテナンスアラート、および自動品質保証が、サービスコストを削減しながら臨床的信頼性を高めている。その結果、調達チームはハードウェアにコミットする前に総合的なソフトウェアエコシステム能力を評価し、デジタルX線装置市場の技術的基盤としてのダイレクトラジオグラフィの役割を確固たるものにしている。
携帯性別:
モバイルシステムがアクセス拡大を牽引固定室は2025年のデジタルX線装置市場規模の63.25%を占め、最高の画像忠実度と高スループットを必要とするトラウマセンター、手術室、および放射線科に対応している。ポータブルシステムはポイントオブケア、ICU、およびホームヘルス採用により年平均成長率8.12%で進展している。4kg未満のハンドヘルドユニットにより、臨床医は患者を搬送することなく救急車、農村クリニック、および居住環境で検査を実施できる。Fujifilmのコンパクトなエックスエアーのフィールドトライアルでは予約のキャンセルがゼロを記録し、地理的に分散したコミュニティにおけるモビリティの価値を強調した。
バッテリーの改善、軽量シールド、およびWi-Fi画像転送がセットアップ時間を短縮し、臨床判断を迅速化する。ポータブルDRは危機対応も支援し、災害やパンデミック時の迅速なトリアージを可能にする。保険会社がホーム診断の償還をますます行うようになるにつれ、モビリティは中核的な競争次元となり、デジタルX線装置市場全体の将来の成長を支えている。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
外来手術センターが成長転換をリード病院は2025年のデジタルX線装置市場シェアの56.74%を維持し、幅広いサービスラインと昼夜を問わないスタッフ配置を活用して検査ボリュームを生み出している。それにもかかわらず、外来手術センターは保険会社の低コスト外来処置への選好と患者の利便性への需要に後押しされ、2031年にかけて年平均成長率8.47%を記録している。画像診断専門センターおよび緊急ケアクリニックも、サービス提供を差別化するためにコンパクトなDRスイートを購入している。
外来設定向けのデジタルX線装置市場規模は、AIツールが専門技師への依存を低減し、2024年に報告された放射線技師の18.1%の欠員率を緩和するにつれてさらに拡大する。機器ベンダーはトレーニング、クラウドPACS、およびリモートサポートをバンドルしたターンキーパッケージで対応している。これらのソリューションにより、小規模サイトは限られたスタッフで高度な画像診断を展開でき、増分的なユニット販売を促進し、分散化トレンドを強化している。
地域分析
北米デジタルX線装置市場
北米は2025年のデジタルX線装置市場における収益の38.10%を生み出しており、成熟した病院ネットワークとメディケアのペナルティを動機とした加速的な更新サイクルによって支えられている。米国の病院が2025年の設備投資予算において放射線安全性、サイバーセキュリティ、AIへの対応を優先したことを受け、OEMは検出器の出荷台数を増加させた。カナダも同様の線量低減目標を適用しており、メキシコのセグロ・ポピュラー代替制度は州立画像診断センターへの資金供給を促している。この規模にもかかわらず、需要は新規設置よりも既存設備の置き換えが主体となるため、年間成長率は7.05%に留まる。
アジア太平洋、欧州・中東・アフリカおよび南米デジタルX線装置市場
アジア太平洋地域は8.55%のCAGRで最も急成長している地域であり、数十億ドル規模の公立病院建設プログラムと中間層の保険加入拡大によって牽引されている。中国の「健康中国2030」計画は郡レベルでの画像診断能力の拡充を義務付けており、地域OEMによる検出器の国内組み立てを促進している。インドのスマートシティ構想およびアーユシュマン・バーラット制度は農村部における診断アクセスを拡大し、堅牢なポータブルDRの販売を促進している。一方、日本および韓国のプロバイダーは循環器および腫瘍学のサブスペシャルティ向けに高性能フォトンカウンティングプロトタイプを購入している。ただし、希土類シンチレターにおけるサプライチェーンリスクは、輸出規制が継続した場合に最終価格を押し上げる可能性があり、アジア太平洋地域の調達サイクルに不安定要素をもたらしかねない。 欧州は老朽したCRフリートの更新に伴い、2031年に向けて安定した7.45%のCAGRを記録している。欧州放射線防護指令は線量追跡ソフトウェアの導入を義務付けており、AI対応DRの採用を促進している。ドイツとフランスは農村地域にサービスを提供するためのテレラジオロジーネットワークに投資しており、英国はポータブルDRを優先するコミュニティ診断ハブの整備を推進している。中東・アフリカは湾岸協力会議加盟国における複数クリニックへの投資と南アフリカにおける保険加入率の拡大により、8.02%のCAGRを示している。南米はブラジルの官民コンセッションモデルが診断機器への資金供給を促し、歴史的な供給不足の解消に取り組む中、7.78%の成長を遂げている。

規制環境
米国では、デジタルX線システムおよび主要構成部品は、診断用X線に関するFDAの性能基準(21 CFR 1020.30-1020.33)、および該当する要件(キャビネットX線システムに関する21 CFR 1020.40など)に準拠する必要があります。これらの規則は、シールディング、放射線出力、表示、および品質保証について、製造業者と提供者双方に対する期待事項を形成しています。別途、2026年6月17日、FDAは放射線学的機械学習ベースの定量的画像診断ソフトウェアについて、あらかじめ定められた変更管理計画を可能にする経路を含め、特別管理を伴うクラスIIの地位を確立しました。これは、X線撮影とQC機能を組み合わせたAI対応DRワークフローに関連しています。
欧州では、コンプライアンスは引き続きEU医療機器規則(MDR 2017/745)に基づいており、放射線撮影機器および統合ソフトウェアに関する臨床評価、市販後調査、トレーサビリティが継続的に重視されています。欧州委員会は2025年12月16日、MDR/IVDRを改正し行政負担を軽減するための立法簡素化パッケージ案を公表しましたが、2026年半ば時点では制定されておらず、製造業者は既存のMDR適合性評価要件を前提とした計画を続けています。中国では、NMPAが2026年2月に「2026年医療機器業界標準策定・改訂計画」を公布し、デジタルラジオグラフィー関連の標準策定作業が含まれています。また、新たな医療機器GMP要件が2026年11月1日に発効し、市場向けの機器・検出器サプライチェーンに対する文書化、プロセス管理、監査対応の要求が高まっています。
バリューチェーン分析
デジタルX線装置のバリューチェーンは、シンチレーター(セシウム系およびガドリニウム系材料を含む)や特殊大型ガラスなどの原材料から、CMOSセンサー、TFTバックプレーン、発生器・管球アセンブリ、回転陽極などの中核部品に至ります。その後、OEMが検出器、ガントリーまたは移動式カート、撮影ソフトウェア、PACS/RISへの接続性を統合し、完成した画像診断システムを構築します。
ISO 13485品質システム、IEC 60601-1安全性、IEC 60601-1-3放射線防護、放射線撮影/透視用のIEC 60601-2-54を含む規制・品質インフラは、設計、製造、検証全体にわたるゲーティング層として機能しています。ネットワーク化システムに関するサイバーセキュリティ文書要件は、市販前提出における審査でますます重視されるようになっています。ボトルネックは、特殊シンチレーター材料の精製能力の制約、画像センサー向け半導体ファブ割当の逼迫、大型ガラス基板のリードタイム延長(しばしば16~20週間程度と言及される)に集中しており、これらは検出器やシステムの供給可用性に波及し得ます。新規検出器技術の資格認定と設計変更のサイクルは通常12~24カ月かかり、材料やセンサーの革新と広範な商業展開との間に構造的な遅延を生み出す一方、部品不足は生産スケジュールを数カ月延長させることがあります。装置販売を超えて、価値の獲得はサービス、機器管理契約、検出器交換サイクル、継続的なソフトウェアライセンスに集中しており、フィールドサービス組織、販売代理店、企業向けITインテグレーションパートナーが、ライフサイクル全体の経済性においてより大きな役割を担うようになっています。
競合状況
第一層の多国籍企業であるSiemens Healthineers、GE Healthcare、およびPhilipsは、室内スイート、モバイルカート、検出器、およびエンタープライズインフォマティクスにわたる広範なポートフォリオを維持している。垂直統合されたサービス契約と確立されたチャネルネットワークから恩恵を受け、大規模医療システムとの複数年にわたる管理機器契約を獲得している。Siemens Healthineersは2025年に医療技術開発に273億8,000万米ドルを投入し、新たな高スループット検出器ラインを開設して長期的な供給継続性を確保した。GE Healthcareの2025年のNVIDIAとの協業は、自律的なワークフローソリューションの最前線に同社を位置づけ、ソフトウェア価値に向けた競争ダイナミクスを再形成している。
Canon Medical、Agfa-Gevaert、Carestream、およびFujifilmなどの第二層メーカーは、専門的な画像診断の実績とコスト効率の高い生産を活用して、価値志向のセグメントに対応している。改修キット、ワイヤレス検出器、および中堅病院に響くカスタマイズされたファイナンスパッケージを通じて差別化を図っている。一方、Nanoxなどの専門的な破壊者は冷陰極X線源設計で手頃な価格を目指し[4]、サブスクリプションモデルを使用して低リソース市場に参入している。AidocやLunitを含むAI専業ベンダーはハードウェアOEMと提携して意思決定支援アルゴリズムをバンドルし、競争の重点を物理的コンポーネントから画像インテリジェンスへと移行させている。
光子計数センサー、ペロブスカイトシンチレーター、および自動コリメーションに関する特許出願は2022年以降5,000件を超えており、持続的なイノベーション速度を示している。シンチレーターサプライヤーおよび電子部品製造業者とのサプライチェーン同盟は、特に中国のガドリニウムおよびルテチウムに関する輸出ライセンス枠組みの後、重要な戦略的レバーとなっている。複数地域のサプライ契約とリサイクルプログラムでヘッジするベンダーは回復力を獲得し、デジタルX線装置市場内でますます重要な差別化要因となっている。
デジタルX線装置業界のリーダー企業
-
Canon Medical Systems Corporation
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルX線装置市場
- Agfa-Gevaert
- Analogic
- Canon
- Carestream Health
- DRGEM Corporation
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Hitachi
- Hologic
- Konica Minolta
- Koninklijke Philips
- Lotus Healthcare
- Mindray
- Planmed
- Samsung Group
- Shimadzu
- Siemens Healthineers
- Skanray Technologies Limited
- United Imaging Healthcare Co., Ltd.
- Varex Imaging
- Vieworks Co., Ltd.

市場機会と将来展望
線量管理とデータ標準化は、線量モニタリングと報告を日常業務フローに組み込むDRアップグレードにおいて、特定のホワイトスペースを生み出しています。2026年2月、欧州委員会は診断参考レベルの設定・利用および線量データ標準化の支援に関する委員会勧告(Euratom)2026/403を発表し、事業者に対して施設・ベンダーをまたいだ一貫した線量追跡の運用化を促しています。これにより、構造化された線量・検査メタデータを確実にエクスポートできるDRルームや携帯型システムへの需要が高まり、旧式のフィルム/CRや非接続型デジタル設備の置き換えに向けたビジネスケースが強化されています。
ワークフローの自動化も、放射線技師不足とスループットの制約に関連した実行可能な機会分野であり、差別化はデバイス上でのガイダンス、自動品質チェック、ソフトウェアのアップグレード可能性へと移行しています。2026年6月、Agfa Radiology SolutionsはDRプラットフォームにおけるインテリジェント自動化機能を強調し、AI主導のガイダンスと自動品質保証により手作業の負担軽減を目指すことで、固定式ルームおよび移動環境の双方で生産性と再現性を重視する購買優先事項へと調達方針を導いています。ハードウェア面では、新型検出器スタックにおける線量あたり性能の改善が、改修や機材更新プログラムを後押ししており、特に資本制約が大きい場合には、ルーム全体の建て替えよりも、無線検出器、モジュール式ワークステーション、マネージドサービスモデルによる段階的アップグレードが好まれています。
Recent Industry Developments in デジタルX線装置市場
- 2026年1月:富士フイルムは、The Yorkshire Clinicにおいて、更新されたFDR Visionary Suiteデジタルエックス線室の英国初導入を発表しました。この導入は、成熟した欧州病院市場における室単位でのDR近代化への継続的な投資を示すものであり、ワークフロー重視のアップグレードに関する参考事例を提供します。
- 2025年11月:キヤノンメディカルシステムズは、CXDIシリーズデジタルラジオグラフィー検出器を搭載したモバイルX線システムMobirex i9/Smart Editionの販売を開始しました。この展開は、可搬性と検出器エコシステムとの互換性を組み合わせ、より迅速なベッドサイド撮影を可能にするモバイルDRカートへの競争上の重点を強めるものです。
- 2024年2月:キヤノンメディカルシステムズヨーロッパは、欧州放射線学会において、AI支援によるリモート操作型デジタルR/FシステムXavionを発表しました。この発表は、高スループットの画像診断環境において一貫性の向上と操作者負担の軽減を可能にする、AI支援操作およびリモート制御機能へのベンダーのより広範な動きを浮き彫りにしました。


デジタルX線装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、デジタルX線装置市場は、病院・診断センター・類似の医療施設において、コンピューテッドラジオグラフィーまたは直接デジタルセンサーを使用して画像を取得する医療用放射線撮影システを対象としています。固定式および携帯式デジタルX線システム、ならびに機器とともに販売される関連デバイスレベルのアクセサリーが含まれます。
対象外の範囲:獣医用イメージング、産業用非破壊検査、および単独の画像解析ソフトウェアは、本市場規模の算定から除外されています。
セグメンテーション概要
- 用途別
- 整形外科
- 胸部・肺部
- 歯科
- 心血管
- 腫瘍学
- その他の用途
- 技術別
- コンピューテッドラジオグラフィ(CR)
- ダイレクトラジオグラフィ(DR)
- フラットパネル検出器
- CCD/CMOSパネル
- 携帯性別
- 固定室内システム
- ポータブルシステム
- ハンドヘルドユニット
- モバイルカート
- エンドユーザー別
- 病院
- 画像診断センター
- 外来手術センター(ASC)
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、デジタルラジオグラフィーおよびコンピューテッドラジオグラフィーシステムの需要・供給・規制に関する初期像を構築するために使用されました。米国FDA医療機器データベース、OECDヘルス統計、世界保健機関の医療システム指標、世界銀行のマクロデータ、放射線学会および病院協会の刊行物などの公開情報を参照し、処置件数とイメージング能力の方向性を把握しました。
並行して、企業の年次報告書・投資家向けプレゼンテーション・製品パンフレット・信頼性の高い報道資料を精査し、製品更新サイクル、CRからDRへの移行、および典型的な購入トリガー(例:室内アップグレードや機器の更新)を把握しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータも活用し、サプライヤーの存在と貿易フローを相互確認しました。これらのデスクソースは網羅的なものではなく、データ収集・検証・明確化のためにその他の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デジタルX線装置の販売として何がカウントされるかを検証し、公開データのみからは推測が困難な価格設定および更新に関する前提条件をストレステストすることに重点を置きました。APAC・EMEA・南北アメリカ全域のメーカー・販売代理店・サービスパートナー・放射線科管理者・調達担当者またはバイオメディカルチームと対話しました。これらの議論は、導入率・設置済みベースの更新タイミング・ポータビリティおよび設置環境別の典型的なシステム価格帯を整合させるために活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:16% | APAC:43% |
| 中位層43% | 機能・ユニットリーダー:32% | EMEA:30% |
| 中小規模プレーヤー:21% | マネージャー:52% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、イメージング需要と能力シグナルを地域別に再構築し、デジタルラジオグラフィーおよびコンピューテッドラジオグラフィーの普及率と更新ロジックを用いてデバイス需要に変換するトップダウン構築から開始しました。モデルを現実に即したものとするため、システムタイプ別の平均販売価格をサンプリングして推定ユニット出荷数またはアップグレード量に乗じ、販売代理店および病院チャネルの確認を通じて検証するなど、ボトムアップの近似値をクロスチェックとして使用しました。
追跡した入力値(例示)には、CRからDRへの移行、ポータブルと固定設置の比率、設置済みベースシステムの更新サイクル、主要な臨床用途における処置件数の成長、および検出器コストと製品更新タイミングによる価格変動が含まれます。データが薄い箇所では、インタビューで確認した保守的な範囲を使用してギャップを処理し、医療インフラと調達パターンに基づく地域レベルのウェイトを適用しました。
予測にはシナリオ分析を使用し、安定した需要指標に対する指数平滑化などの短期系列トレンド手法で補完しました。その後、アップグレードの波・予算サイクル・規制または償還の変化に関する専門家のコンセンサスを用いて結果を調整しました。予測は、想定されるユニット量が能力増強と更新タイミングに対して現実的かどうかなど、前向きの前提条件の内部整合性を確認した後にのみ確定しました。
データ検証と更新サイクル
調査結果は、処置・能力の方向性、関連する貿易動向、サプライヤーの収益および製品ミックスに関するコメントなど、複数のシグナルにわたるトライアンギュレーションによって検証されました。地域レベルおよびグローバルレベルで分散チェックを実施し、外れ値はサインオフ前に別のアナリストがレビューしました。これにより、改修活動の二重計上やASPの過大評価などの問題を発見することができます。
モデルは年次サイクルで更新され、主要な規制措置・突然の調達変化・価格とミックスに影響する注目すべき技術変化などの重大なイベントが発生した場合には中間更新が実施されます。納品前に最新の公開指標と新たな一次調査の知見が最終数値に反映されるよう、新たなレビューパスを完了します。
Mordor Intelligenceのデジタルエックス線装置市場規模と他の公表推計値との比較
デジタルX線装置の市場規模として異なる公表値が存在するのは通常のことです。これは、チームによって対象とする製品カテゴリーが異なり、価格設定・ミックス・地理的範囲の扱い方も異なるためです。また、値が工場出荷時の収益を反映しているかチャネル価値を反映しているか、またポータブルシステムがシェアを拡大する際に前提条件がどれだけ迅速に更新されるかによっても差異が生じます。
この市場では、ギャップは通常、デジタルX線装置として何がカウントされるか、およびモデルが時間の経過とともにDR対CRのミックスをどれだけ厳密に追跡するかから生じます。一部の推計は歯科専用システムや機器とともに販売されるサービス要素を含み、他の推計は市場を医療用放射線撮影デバイスの収益に限定しています。価格のブレンドも要因の一つであり、明確なミックスなしにポータブルと固定室システムを平均化すると、特に出版社によって通貨換算のタイミングが異なる場合に合計値がずれる可能性があります。これらの対象範囲とミックスのチェックは一貫して適用され、Mordor Intelligenceが数値を確定する前にインタビューを通じて再テストされます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 16.15 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 14.23 ビリオン 米ドル(2026年) | DRとCRの価格設定と製品ミックスをより狭く設定し、ポータビリティを高価格の固定室設置を十分に反映せずに平均化する傾向があり、これにより想定ASPと合計値が低下します。 |
| 業界出版社B | 14.30 ビリオン 米ドル(2025年) | 収益を工場出荷時点で定義し、商品とともに販売される関連サービスを含め、さらに広範な歯科および関連システムカテゴリーも取り込んでいるため、年度間の比較可能性が変化し、ハードウェアのみの視点と比較して合計値がずれる可能性があります。 |
これらの数値の差異は主に、何がデバイス販売としてカウントされるか、および固定とポータブルの設置環境にわたってシステムミックスと価格がどのようにブレンドされるかから生じています。対象範囲のルールを明示し、毎年再実行可能な導入・更新・価格チェックに合計値を結びつけることで、市場規模は隠れた包含事項ではなく明確な入力値に追跡可能な状態を維持しています。


レポートで回答される主要な質問
医療プロバイダーがコンピューテッドラジオグラフィ機器をダイレクトラジオグラフィシステムに置き換える動機は何か?
従来技術に対する償還ペナルティと、ダイレクトラジオグラフィがもたらすワークフロー効率および放射線量低減が組み合わさり、急速な機器アップグレードを促している。
ポータブルデジタルX線ユニットは診断ワークフローをどのように再形成しているか?
ハンドヘルドおよびモバイルシステムは、救急室、集中治療ベッド、およびホームケア設定への画像診断を拡大し、より迅速なトリアージを可能にし、脆弱な患者の移動の必要性を低減している。
人工知能がデジタルX線ベンダー間の主要な差別化要因となった理由は何か?
組み込みアルゴリズムが画像品質を向上させ、ポジショニングを自動化し、潜在的な異常をフラグ立てすることで、施設はスループットを向上させ放射線技師不足を緩和できる。
将来の検出器供給可用性に影響するサプライチェーンの課題は何か?
シンチレーターに使用される希土類元素に対する輸出規制が調達リスクを生み出し、メーカーはサプライヤーの多様化と代替材料の探索を促されている。
外来手術センターは画像診断産業における購買決定にどのような影響を与えているか?
電子健康記録とシームレスに統合するコンパクトで設置が容易なシステムへの選好が、ベンダーにターンキーでソフトウェア中心のX線ソリューションの開発を促している。
改修検出器キットは中堅病院における技術採用をどのように支援しているか?
改修オプションにより、施設は大規模な建設工事なしに既存の室をデジタル運用に転換でき、資本コストを時間をかけて分散させながら即座の生産性向上を得ることができる。


 お客様のデータは安全であり、販売や共有は一切行われません。

