
デジタル栄養補助食品トレーサビリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.15 百万米ドル |
| 市場規模 (2031) | 29.49 百万米ドル |
| 成長率 (2026 - 2031) | 11.45 % |
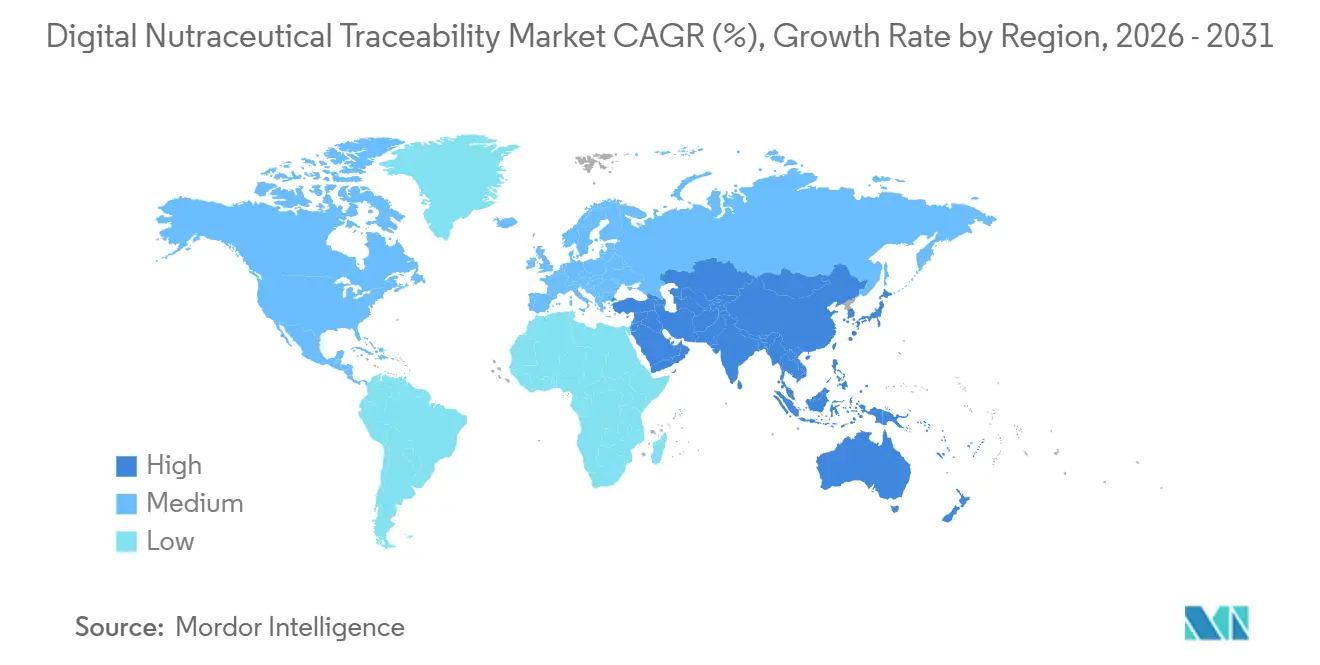
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
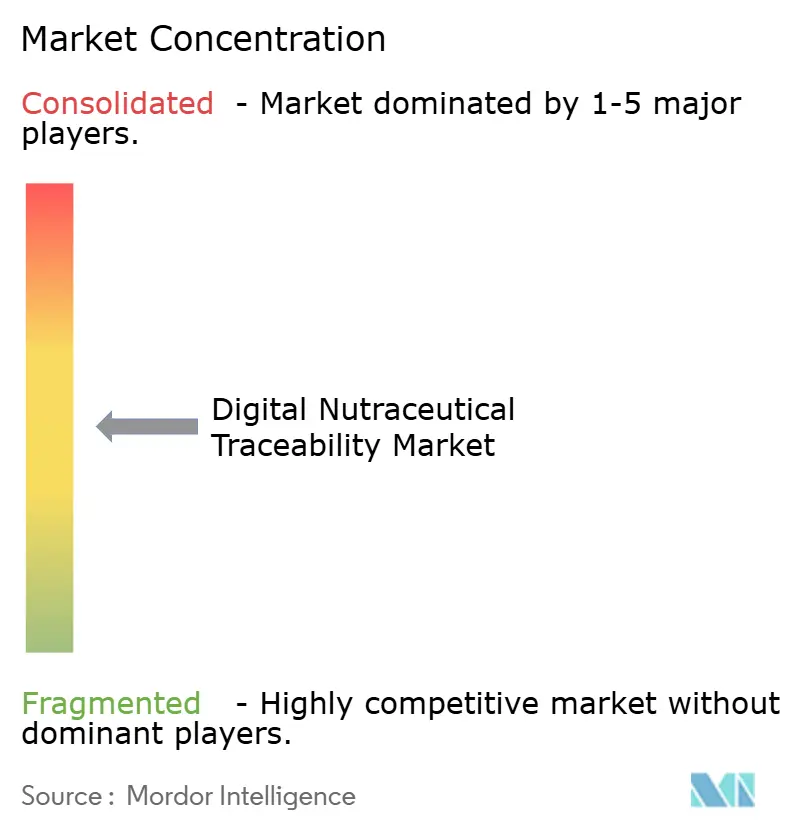
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル栄養補助食品トレーサビリティ市場分析
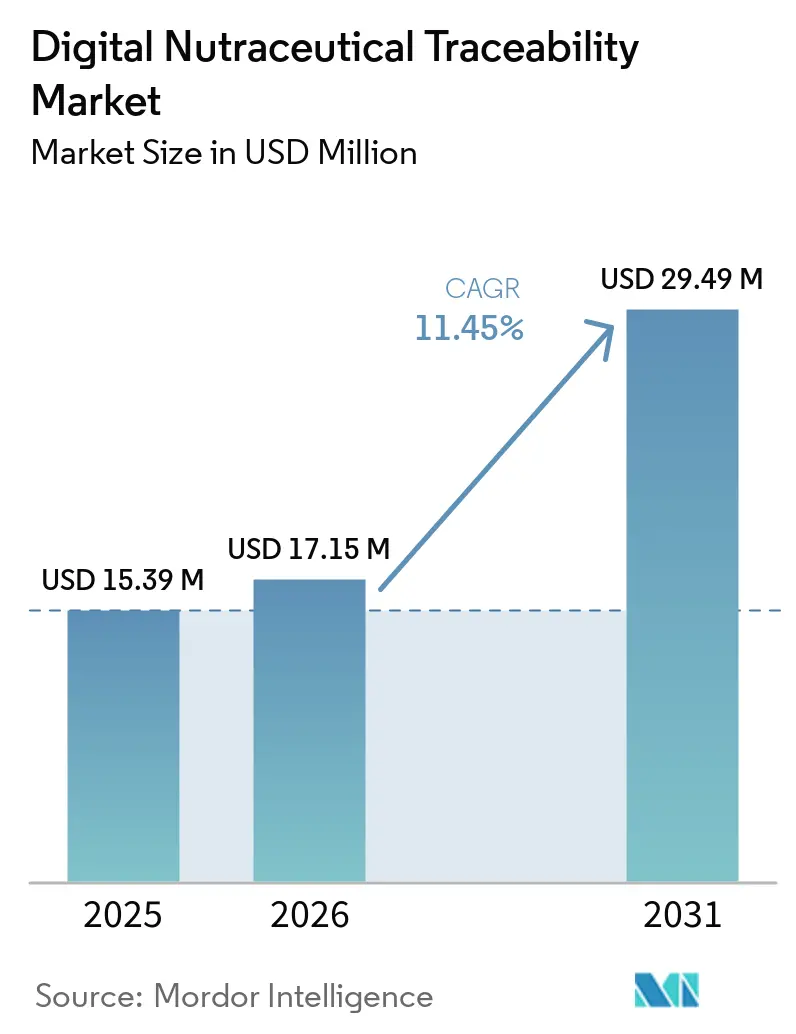
デジタル栄養補助食品トレーサビリティ市場規模は、2025年の1,539万米ドルから2026年には1,715万米ドルに成長し、2026年から2031年にかけてCAGR 11.45%で2031年までに2,949万米ドルに達すると予測されています。
規制圧力の高まりと原材料不正管理における課の増大が市場成長を牽引しています。2024年9月、植物性成分不正混入防止プログラムは、イチョウ葉エキスで56.7%、ブラックコホッシュで42.2%、エキナセア根で28.5%という不正混入率を報告し、栄養補助食品ブランドの調達リスクを大幅に高めています。2025年には、食品真正性ネットワークが食品サプリメントに関連する172件の世界的な食品不正事例を記録し、サプライヤーネットワーク全体における分析証明書の自動審査とロットコード検証の必要性を強調しました。公的執行のタイムラインを上回ることが多い小売業者主導のコンプライアンス要求が、デジタル栄養補助食品トレーサビリティ市場を形成しています。ベンダーは、サプライヤーオンボーディング、文書取得、リコール実行、出所検証、クラウドベースのコラボレーションを統合された運用フレームワークに統合することで、これらの要求に対応しています。
主要レポートの要点
- コンポーネント別では、ソフトウェアプラットフォームが2025年に49.60%のシェアを占め、サービスは2026年から2031年にかけてCAGR 12.24%で成長する見込みす。
- 展開モード別では、クラウド/SaaSが2025年に52.66%のシェアを占め、2026年から2031年にかけてCAGR 12.76%で成長する見込みです。
- テクノロジーレイヤー別では、RFID&NFCが2025年に39.56%のシェアを占め、ブロックチェーン&分散型台帳は2026年から2031年にかけてCAGR 14.67%で成長する見込みです。
- トレーサビリティレベル別では、バッチ/ロットレベルのトレーサビリティが2025年に46.5%のシェアを占め、原材料レベルのトレーサビリティは2026年から2031年にかけてCAGR 13.78%で拡大する見込みです。
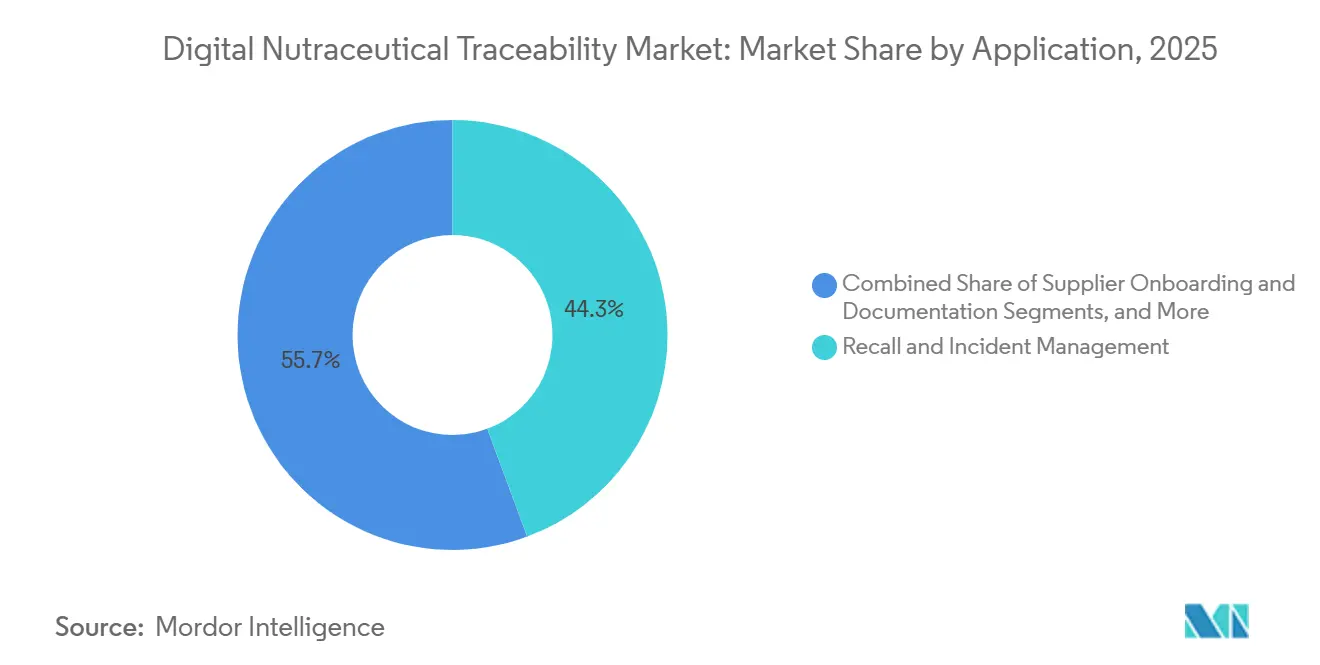
- アプリケーション別では、リコール&インシデント管理が2025年に44.34%のシェアを占め、品質・COA・コンプライアンス管理は2026年から2031年にかけてCAGR 13.88%で拡大する見込みです。
- エンドユーザー別では、栄養補助食品ブランドオーナーが2025年に55.12%のシェアを占め、原材料サプライヤー&ディストリビューターは2026年から2031年にかけてCAGR 14.38%で拡大する見込みです。
- 地域別では、北米が2025年に40.77%のシェアを占め、アジア太平洋は2026年から2031年にかけてCAGR 14.45%で成長る見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 植物性成分における偽造品および不正混入リスク | +2.8% | グローバル、特に北米、EU、アジア太平洋の調達回廊に集中 | 短期(2年以内) |
| 原産地の透明性に対する小売業者および消費者の需要 | +2.1% | 北米とEUが中心、アジア太平洋のeコマースチャネルへの波及 | 中期(2~4年) |
| クラウドネイティブのサプライヤーデータネットワークとSaaS導入 | +1.8% | グローバル、北米と西欧が主導 | 中期(2~4年) |
| 生鮮形態の高リスク原材料からのFSMA 204の波及効果 | +1.6% | 米国が主要市場、米国向け輸出アジア太平洋および南米サプライヤーへの波及 | 中期(2~4年) |
| COAのデジタル化による複数サプライヤー植物性成分のリリース遅延削減 | +1.4% | 米とEU、インドとオーストラリアでの早期成果 | 短期(2年以内) |
| 原産地証明によるプレミアム価格設定の支援 | +1.2% | EUと北米のプレミアムサプリメントチャネル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性成分における偽造品および不正混入リスク
デジタル栄養補助食品トレーサビリティ市場は、ブランドが検証済みの原産地と成分を求める中、植物性成分の不正混入という増大する問題に対処しています。2024年の調査では、需要の高い植物性成分において重大な不正混入率が明らかになり、サプライヤーリスクの再評価が促されました。認定サプライヤーはオープンマーケットでの購入と比較して不正混入率が低く、トレーサビリティへの投資価値が浮き彫りになりました。さらに、エキナセアの代替品使用などの事例がコンプライアンスと同一性に関する懸念を高め、統合型トレーサビリティシステムへの需要を牽引しています。
原産地の透明性に対する小売業者および消費者の需要
小売業者は原産地の透明性要件を加速させており、主要プレイヤーは期限より前にロットコード伝送の義務化を実施しています。この変化により、ロットコードの可視性は栄養補助食品ブランドにとって商業的な必須要件となっています。欧州の規制もサプリメントブランドに対する原産地証拠の要件を高めています。その結果、トレーサビリティデータにリンクするQRコードが、スポーツ栄養や免疫健康などの植物性成分が多いカテゴリーで標準となりつつあります。
クラウドネイティブのサプライヤーデータネットワークとSaaS導入
クラウドネイティブのサプライヤーデータネットワークは、ブランドオーナーとの関係における文書収集を効率化し、冗長性を削減しています。TraceGainsのようなプラットフォームにより、サプライヤーは複数の顧客を効率的にサポートでき、断片化した市場での導入が促進されています。最近の買収やブロックチェーン技術の進歩は、SaaSネットワークモデルの商業的な強みをさらに裏付け、市場を協調的なデータ環境へと導いています。
生鮮形態の高リスク原材料からのFSMA 204の波及効果
FSMA 204の2028年への延長は、小売業者がより早期に同様の要件を施行するため、デジル栄養補助食品トレーサビリティ市場に間接的な影響を与えています。サプライヤーはこれらの要求に対応するために適応しており、一部はロットコードデータの要件に準拠するためにトレーサビリティネットワークに参加しています。[1] FDAが実施基準の策定に継続的に関与していることで、特にFSMAスタイルのデータ交換慣行に沿った企業からのトレーサビリティソリューションへの投資が引き続き促進されています。[2]
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中小企業およびレガシーERPスタックへの統合コスト負担 | -1.5% | グローバル、特に南米、中東・アフリカ、南アジアで不均衡 | 中期(2~4年) |
| 断片化したサプライヤーマスターデータとCOA相互運用性のギャップ | -1.2% | グローバル、植物性成分の調達が新興市場の農場にまたがる地域で最も深刻 | 中期(2~4年) |
| FSMA 204の部分的免除による短期ROIの緊急性の低下 | -0.9% | 米国 | 短期(2年以内) |
| 製品リニューアルとプライベートブランドの入れ替わりによるマスターデータ管理への負担 | -0.7% | 北米とEU、急速に変化するeコマースチャネルに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
中小企業およびレガシーERPスタックへの統合コスト負担
デジタル栄養補助食品トレーサビリティ市場は、企業規模によって実装コストが不均一であるため、導入上の課題に直面しています。ブロックチェーンとIoTのサプライチェーン展開には、従来のERPシステムと比較して大幅に高い初期投資が必要です。大規模事業者は3.2年で損益分岐点に達する一方、小規模事業者は11.7年かかり、小規模サプライヤーの間での導入が遅れています。レガシーERPシステムはカスタムアダプターを必要とすることが多く、予算が限られた栄養補助食品プロセッサーのコストとリスクを増大させています。このダイナミクスは市場成長を促進しますが、断片化した中堅市場サプライヤーの間でのコンバージョン率を低下させています。
断片化したサプライヤーマスターデータとCOA相互運用性のギャップ
断片化したサプライヤーマスターデータと一貫性のないCOAフォーマットが、デジタル栄養補助食品トレーサビリティ市場の妨げとなっています。ロットコードの欠落や非標準的な文書構造によって引き起こされる高いトレーサビリティ記録エラー率が、通常のサプライヤー業務中のプラットフォーム効率を低下させています。EUにおけるGDPRコンプライアンスの課題により、仮名化構造とゼロ知識証明の採用が進み、レイテンシーが増大しています。ロットコードとサプライヤー識別子の普遍的な標準がなければ、シームレスなデータ交換は依然として題であり、サプライヤーデータと文書標準化の基盤的な改善が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
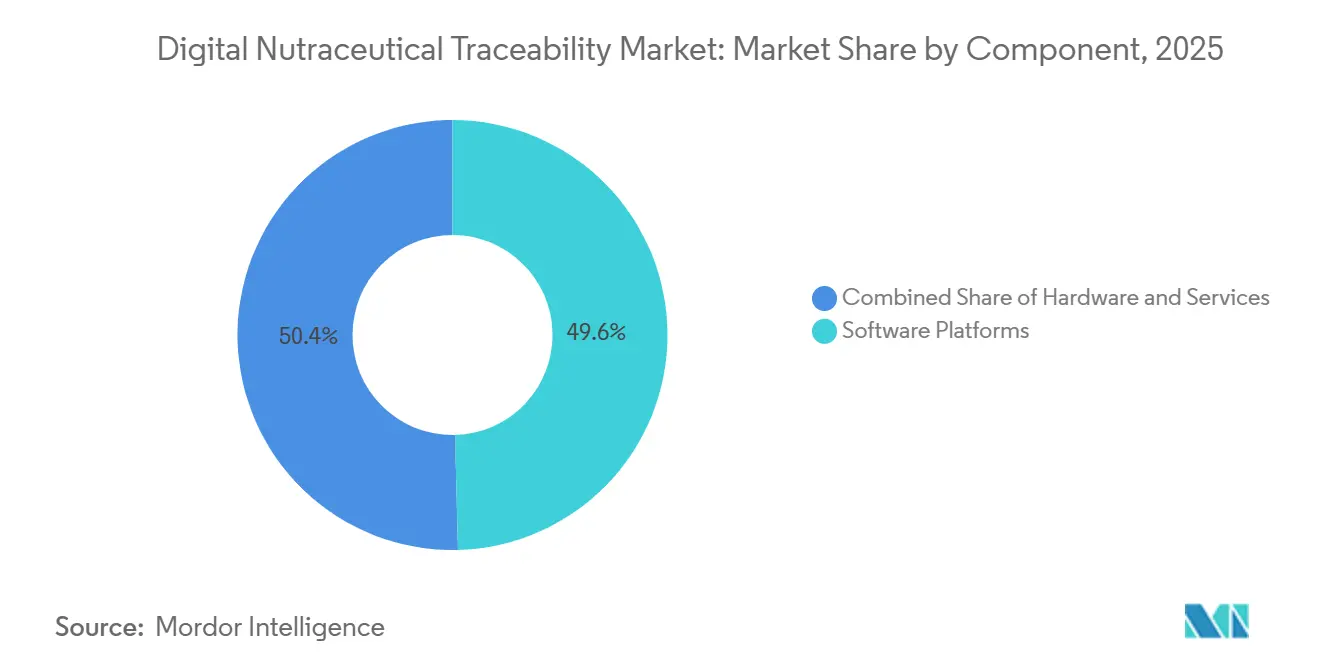
ソフトウェアプラットフォームが収益を支え、サービスが拡大2025年、ソフトウェアプラットフォームは市場シェアの49.60%を占め、分析証明書管理、サプライヤーオンボーディング、リコールサポート、文書管理などのワークフローを統合する役割を果たしています。この傾向は、業務の断片化を軽減する統合システムへの需要を反映しています。堅牢な統合機能を持つベンダーは、コンプライアンスチーム間の引き継ぎを最小化することで競争上の優位性を維持しています。
サービスは2026年から2031年にかけてCAGR 12.24%で成長する見込みであり、複雑な実装、レガシーERPの移行、継続的なコンプライアンスサポートが牽引しています。ベンダーはトレーサビリティプラットフォームにアドバイザリーおよび運用サービスをバンドルして価値を高める傾向が強まっています。ハードウェアは最小のセグメントですが、小売業者の要件を満たすためのバーコードおよびRFIDワークフローのアップグレードから恩恵を受けています。市場は、ソフトウェアがアカウントを支え、サービスがより深いエンゲージメントを促進するハイブリッド収益モデルへとシフトしています。

展開モード別:
クラウド/SaaSがネットワーク優位性を強化クラウド/SaaSは2025年の展開収益の52.66%を占め、共有サプライヤーネットワークをサポートする能力によって牽引されています。このモデルは文書の完全性を向上させ、サプライヤーが複数のバイヤーにサービスを提供するサプライチェーンにおける冗長な作業を削減します。その構造的な優位性により、コラボレーションとコントロールを強化するための優先的な選択肢となっています。
クラウド/SaaSは2026年から2031年にかけてCAGR 12.76%で成長し、リーダーシップを維持する見込みです。ハイブリッド展開は、レガシーERPシステムをクラウドネットワークと統合する企業にとって引き続き重要です。オンプレミスソリューションは、データ居住地またはガバナンスの制約がある地域で依然として使用されています。しかし、サプライヤーネットワークへの参加が増加するにつれ、市場はホスト型プラットフォームを引き続き優先しています。
テクノロジーレイヤー別:
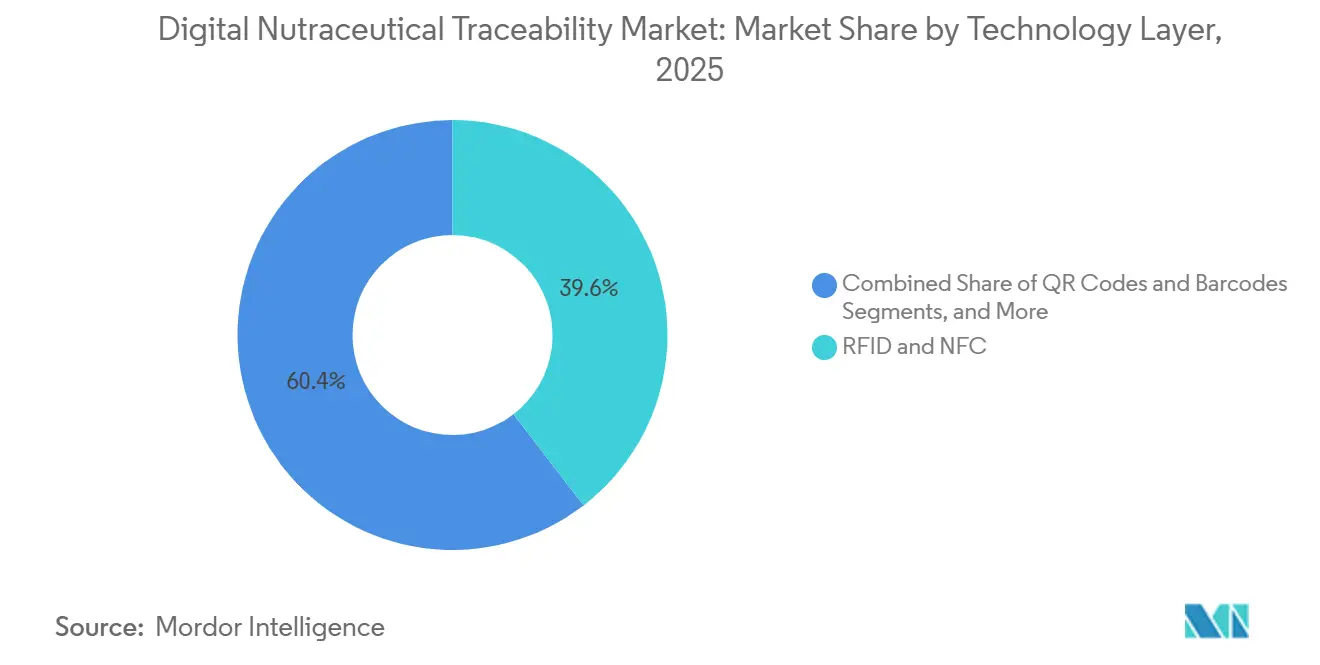
RFIDが優位を保ちながらブロックチェーンが出所認証を再構築RFID&NFCは2025年の収益の39.56%を占め、物理的な移動の追跡、出荷処理、入荷検証における確立された役割を反映しています。栄養補助食品業務における広範な採用により、大幅な業務変更を必要とせずに即時の可視性が提供されています。
ブロックチェーン&分散型台帳は2026年から2031年にかけてCAGR 14.67%で成長する見込みであり、原材料の真正性を支援する出所ツールへの需要が牽引しています。AI&高度分析も注目を集めており、異常検知を自動化し、繰り返しの品質チェックを削減しています。イヤーはこれらの技術をRFIDと組み合わせて、より強化されたアイデンティティ保証を実現しています。
トレーサビリティレベル別:
バッチ/ロットが優位を保ちながら原材料レベルが最速で成長バッチ/ロットレベルのトレーサビリティは2025年の市場シェアの46.5%を占め、確立されたリコールプロトコルと生産ワークフローに沿っています。FSMA、ISO、cGMP基準との互換性により、デジタルトレーサビリティ導入の実用的な出発点となっています。
原材料レベルのトレーサビリティは2026年から2031年にかけてCAGR 13.78%で成長する見込みであり、複雑なサプライチェーンにおけるバッチレベル追跡の限界に対処しています。アイテムレベルおよびユニットレベルのトレーサビリティはeコマースおよび直接消費者向けチャネルで注目を集めており、ケースおよびパレットレベルの追跡は物流において引き続き不可欠です。市場はバッチ管理を放棄することなく可視性を高めています。
アプリケーション別:
リコール管理がリードしながらCOAとコンプライアンスが勢いを増すリコール&インシデント管理は2025年のアプリケーション収益の44.34%を占め、企業が規制上、財務上、評判上のリスクを軽減するためにトレーサビリティへの投資を優先しているためです。リコール対応準備は、プラットフォーム導入の主要な入口として引き続き機能しています。
品質・COA・コンプライアンス管理は2026年から2031年にかけてCAGR 13.88%で成長する見込みであり、複数サプライヤーネットワークの管理における業務上の課題が牽引しています。バッチ系譜&生産トレーサビリティも拡大しており、バイヤーは上流での品質障害を防止するシステムを求めています。アプリケーションの構成は、事後対応型のインシデント管理から予防的な品質管理へとシフトしています。
エンドユーザー別:
ブランドオーナーがリードしながら原材料ディストリビューターが加速2025年、栄養補助食品ブランドオーナーは55.12%の市場シェアを占め、消費者信頼、小売業者への説明責任、製品責任への注力を反映しています。彼らはサプライヤー文書、品質審査、リコールを管理するための統合型トレーサビリティシステムの主要な購入者であり続けています。
原材料サプライヤー&ディストリビューターは2026年から2031年にかけてCAGR 14.38%で成長する見込みであり、準拠したデータを積極的に提供する必要性が牽引しています。契約製造業者およびCDMOも急速に成長しており、並行するCOA義務を管理するためのプラットフォームを必要としています。小売業者およびeコマースユーザーは透明性とカテゴリー管理に選択的に投資しており、トレーサビリティ責任のより広い分散を示しています。
地域分析
北米デジタル栄養補助食品トレーサビリティ市場
2025年、北米はデジタル栄養補助食品トレーサビリティ市場において40.77%のシェアを占めた。これは、米国における連邦トレーサビリティ要件および小売業者が義務付けるロットコードマンデートによって牽引されものである。FDAはFSMA 204の遵守期限を2028年7月20日まで延長したものの、主要な小売チャネルはより早期の対応を求めた。2025年8月にウォルマートがGS1-128ケースレベルマンデートを導入したことで、サプライヤー間での採用が加速し、一方でReposiTrakが2026年にサプライヤーから店舗までのシームレスなトレーサビリティを発表したことは、低摩擦の導入モデルとして注目を集めた。
欧州デジタル栄養補助食品トレーサビリティ市場
欧州は2025年においても高い市場シェアを維持し、ドイツ、英国、フランス、イタリア、スペインが最も多くの収益に貢献した。同地域では、植物性原料に対するより厳格な監視、持続可能性規制、および文書品質への注力が引き続き市場を形成している。2026年12月30日まで延期されたEUの森林破壊規制は、デュー・ディリジェンス要件を強化しており、欧州のバイヤーはトレーサビリティシステムへのAI導入を積極的に進め、異常検知の強化および植物性原料の不正防止に取り組んでいる。
中東・アフリカおよび南米デジタル栄養補助食品トレーサビリティ市場
中・アフリカおよび南米は、2025年時点では初期開発段階にあったものの、インフラ整備の兆しを示した。GCCにおけるシリアライゼーションの経験が、近隣の栄養補助食品セクターにおけるデジタルトレーサビリティの採用を促進している。ブラジルの栄養補助食品輸出の拡大が、原産地およびロット可視性を向上させるシステムへの需要を押し上げている。Antares Vision Groupは、2025年最初の9ヶ月間においてアフリカおよび中東での収益が前年比62.2%増加したと報告しており、シリアライゼーション関連技術への投資増加を反映している。
競合環境
デジタル栄養補助食品トレーサビリティ市場は、上位層に集中した構造と、より広範な中堅層の専門プロバイダーで構成されています。TraceGains、Trustwell、ReposiTrakなどの主要プラットフォームは、サプライヤー規模、文書自動化、相互運用性で競争しています。2024年10月のVeraltoによるTraceGainsの3億5,000万米ドルの買収は、定期的なサプライヤーネットワークソフトウェアの価値を示しました。2025年9月までに、TraceGainsはネットワークを世界10万のサプライヤー拠点と1,000万件以上のライブコンプライアンス文書に拡大し、サプライヤー文書ワークフローにおけるリーダーシップを強化しました。このスケールはネットワーク効果を高め、単一企業システムが競争することを困難にしています。
Antares Vision Groupは、シリアライゼーションとエンタープライズサプライチェーンの透明性を統合することで戦略的なポジションを確立しています。2026年2月、同社はCrane NXT Inspection and Tracking Technologies S.p.A.から強制的な公開買付けを受け、重要な競争上の動きとなりました。さらに、Antaresは2025年度にサプライチェーン透明性の受注が前年比137%増加したと報告し、大規模エンタープライズ契約からの強い需要を示しました。このセグメントは、主要アカウントのシリアライゼーション、契約更新、インフラ継続性に注力しています。
ReposiTrakは、低摩擦のオンボーディングとタッチレスデータ再構築で差別化し、展開上の課題に対処しています。2026年2月の特許出願中のタッチレストレーサビリティとエラー修正機能は、倉庫管理システムの変更を必要とせずに40%の記録エラー率に対処しています。高リスク植物性成分の原材料レベルの出所と、レガシーERPシステムをクラウドサプライヤーネットワークに接続するミドルウェアに機会が残っています。Trustwellは、プラットフォームとコンサルティング拡張を通じてサービスの深さを強調し、技術と実装サポートの両方を必要とするクライアントに対応しています。市場には確なリーダー層がありますが、バイヤーがネットワーク規模、実装支援、技術的柔軟性を組み合わせたカスタマイズされたソリューションを求める中、競争は続いています。
デジタル栄養補助食品トレーサビリティ産業リーダー
-
Aptean
-
Antares Vision Group
-
Covectra
-
OPTEL
-
TE-FOOD
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルニュートラシューティカルトレーサビリティ市場 このレポートでカバーされる企業
- Antares Vision Group
- Aptean
- CIKLab
- Covectra
- Craftybase
- Datacor
- DataTraceID
- inecta
- Kezzler
- Minotaur Software
- Natural Trace
- OPTEL
- ReposiTrak
- Scantrust
- Systech
- TE-FOOD
- Trace Swift
- TraceGains
- Trustwell
- Wherefour
最近の産業開発事情 デジタルニュートラシューティカルトレーサビリティ市場
- 2026年4月:ReposiTrakは、米国南部の卸売食料品協同組合がタッチレストレーサビリティプラットフォームを使用してサプライヤーから店舗までのFSMA 204完全トレーサビリティを達成できるよう支援し、流通センターでのスキャンを不要にし、他の卸売業者のモデルを提供しました。
- 2026年2月:ReposiTrakは、タッチレストレーサビリティの2件目の特許出願中ステータスを取得しました。これはエンタープライズプラットフォームの機能であり、倉庫管理システムの変更を必要とせずにFDA準拠のKDEロットコードチェーン再構築を自動化します。
- 2025年10月:Natural TraceはSupplySide Global 2025(ブース#921)で高度な製品内タグ付け技術を発表しました。この革新的なプラットフォームは、栄養補助食品および原材料ブランドがグローバルサプライチェーン全体で製品の真正性を確保し、知的財産を保護し、消費者信頼を高める方法を変革しています。
グローバルデジタル栄養補助食品トレーサビリティ市場レポートの範囲
本レポートの範囲として、デジタル栄養補助食品トレーサビリティとは、ブロックチェーン、IoTセンサー、シリアライゼーションなどの接続されたデジタルシステムを使用して、サプライチェーン全体にわたって栄養補助食品および健康製品を追跡することです。原材料の供給源から最終消費者まで、透明性のあるエンドツーエンドの可視性を提供します。
セグメンテーション概要
| ソフトウェアプラットフォーム |
| ハードウェア |
| サービス |
| クラウド/SaaS |
| ハイブリッド |
| オンプレミス |
| QRコード&バーコード |
| RFID&NFC |
| ブロックチェーン&分散型台帳 |
| IoT&センサーモニタリング |
| AI&高度分析 |
| DNA/分子タグ付け |
| 原材料レベル |
| バッチ/ロットレベル |
| アイテムレベル/ユニットレベル |
| ケース/パレットレベル |
| サプライヤーオンボーディング&文書管理 |
| バッチ系譜&生産トレーサビリティ |
| 品質・COA・コンプライアンス管理 |
| リコール&インシデント管理 |
| 偽造品対策&消費者検証 |
| 在庫・賞味期限・状態モニタリング |
| 栄養補助食品ブランドオーナー |
| 契約製造業者&CDMO |
| 原材料サプライヤー&ディストリビューター |
| 小売業者&eコマース |
| 第三者試験・認証ラボ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | ソフトウェアプラットフォーム | |
| ハードウェア | ||
| サービス | ||
| 展開モード別 | クラウド/SaaS | |
| ハイブリッド | ||
| オンプレミス | ||
| テクノロジーレイヤー別 | QRコード&バーコード | |
| RFID&NFC | ||
| ブロックチェーン&分散型台帳 | ||
| IoT&センサーモニタリング | ||
| AI&高度分析 | ||
| DNA/分子タグ付け | ||
| トレーサビリティレベル別 | 原材料レベル | |
| バッチ/ロットレベル | ||
| アイテムレベル/ユニットレベル | ||
| ケース/パレットレベル | ||
| アプリケーション別 | サプライヤーオンボーディング&文書管理 | |
| バッチ系譜&生産トレーサビリティ | ||
| 品質・COA・コンプライアンス管理 | ||
| リコール&インシデント管理 | ||
| 偽造品対策&消費者検証 | ||
| 在庫・賞味期限・状態モニタリング | ||
| エンドユーザー別 | 栄養補助食品ブランドオーナー | |
| 契約製造業者&CDMO | ||
| 原材料サプライヤー&ディストリビューター | ||
| 小売業者&eコマース | ||
| 第三者試験・認証ラボ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
デジタル栄養補助食品トレーサビリティ市場の2026年の規模は?
デジタルニュートラシューティカルトレーサビリティ市場は2026年に17.15 ミリオン 米ドルに達しており、11.45%のCAGRで2031年までに29.49 ミリオン 米ドルに達すると予測されています。
デジタル栄養補助食品トレーサビリティの導入をリードしている地域はどこですか?
北米は2025年に40.77%のシェアでリードしており、FDAの監督と小売業者レベルのロットコード要件に支えられています。
デジタル栄養補助食品トレーサビリティで最も急速に成長している地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 14.45%の予測で最も急速に成長している地域です。
デジタル栄養補助食品トレーサビリティソリューションに最も多く支出しているエンドユーザーグループはどこですか?
栄養補助食品ブランドオーナーは2025年に55.12%の最大シェアを占めており、主要なコンプライアンスおよび責任負担を担っているためです。
栄養補助食品トレーサビリティシステムで最も急速に成長している技術はどれですか?
ブロックチェーン&分散型台帳は2026年から2031年にかけてCAGR 14.67%で最も急速に成長しているテクノロジーレイヤーであり、RFID&NFCは2025年に最大規模を維持しています。
なぜ企業は栄養補助食品のトレーサビリティツールへの投資を増やしているのですか?
植物性成分の不正混入、2025年の172件の食品サプリメント不正報告、小売業者の要件の強化、COAおよびロットコード検証の迅速化の必要性から、投資が増加しています。