
デジタル保険ブローカレッジ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 20.98 十億米ドル |
| 市場規模 (2031) | 33.48 十億米ドル |
| Growth Rate (2026 - 2031) | 9.80 % |
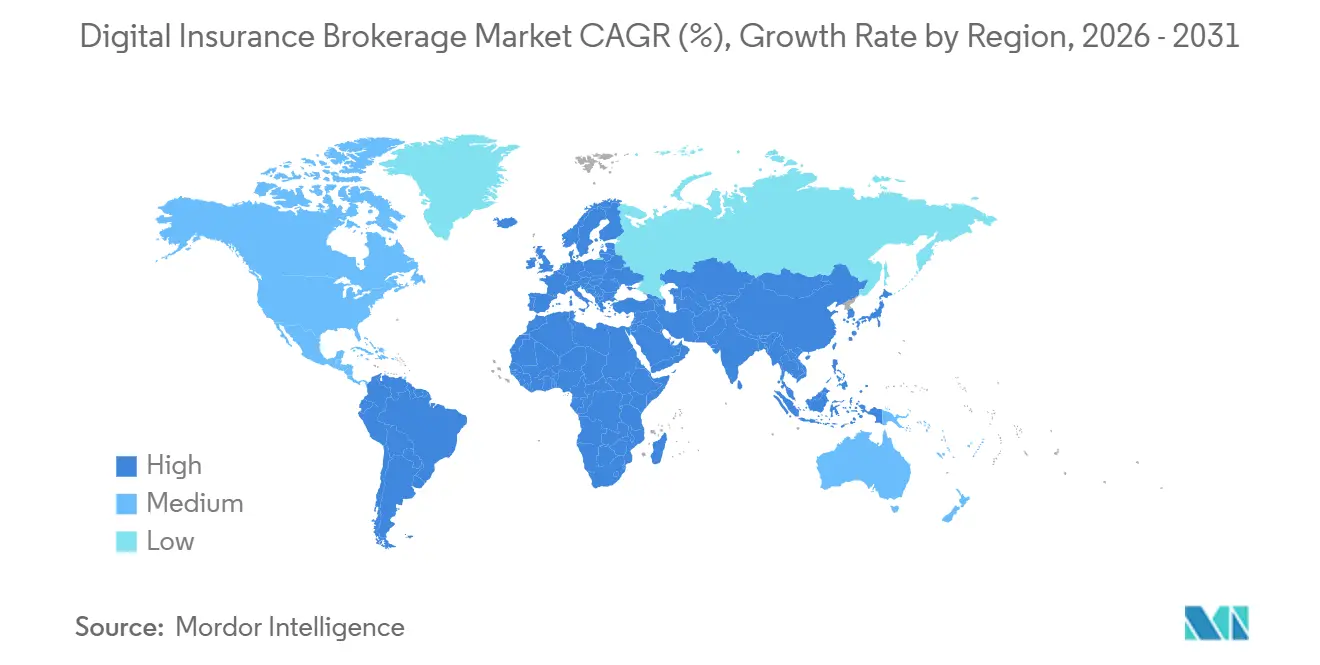
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
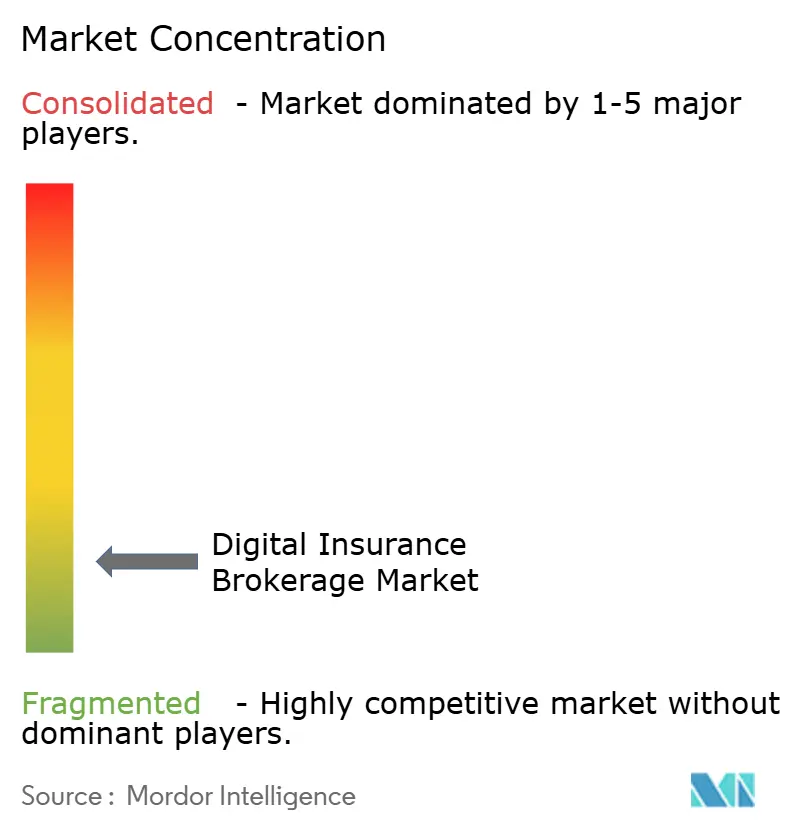
| 市場集中度 | 低 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるデジタル保険ブローカレッジ市場分析
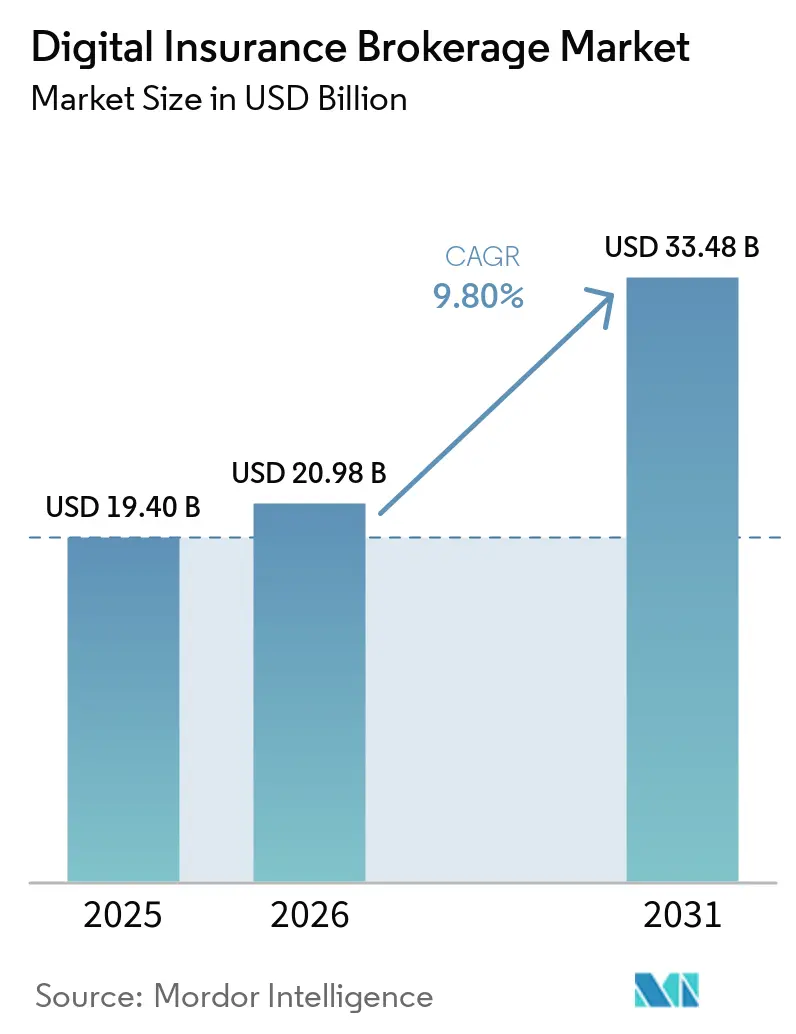
デジタル保険ブローカレッジ市場規模は、2025年の190.40 ビリオン 米ドルから2026年には200.98 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 9.80%で2031年までに330.48 ビリオン 米ドルに達すると予測されています。
成長は、消費者と企業がオンラインチャネルを通じて保険を発見・比較・購入する方法の変化を反映しています。API接続により、プラットフォームは保険会社の商品、アドバイス、保険証券の発行を単一のインターフェースに統合できます。セルフサービス購入は消費者にとってより身近なものになりつつあり、AIツールは選択的なアドバイザリー業務および管理業務を担うようになっています。デジタル保険ブローカレッジ市場は、プラットフォームが保険会社と接続し、顧客データを責任ある形で活用し、獲得コストを管理する能力によっても形成されています。比較ツールと誘導型の保険証券発行および継続的なサービスを組み合わせた企業は、保険会社直販のデジタルチャネルへの対応においてより有利な立場にあります。
主要レポートのポイント
- 保険種別では、自動車保険が2025年のデジタル保険ブローカレッジ市場シェアの28.1%を占め、スペシャルティ保険は2031年にかけてCAGR 14.9%で成長すると予測されています。
- 仲介役割別では、リテール・デジタルブローカレッジが2025年のデジタル保険ブローカレッジ市場シェアの88.9%を占め、ホールセール・スペシャリスト・デジタルブローカレッジは2031年にかけてCAGR 13.6%で拡大すると予測されています。
- 顧客セグメント別では、個人消費者が2025年のデジタル保険ブローカレッジ市場シェアの64.2%を占め、中小企業は2031年にかけてCAGR 13.3%で成長すると予測されています。
- 地域別では、北米が2025年のデジタル保険ブローカレッジ市場シェアの42.7%を占め、アジア太平洋地域は2031年にかけてCAGR 14.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルデジタル保険ブローカレッジ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル比較およびセルフサービス購入における消費者の採用 | +2.4% | 北米、英国、ドイツ、インド、中国で最も顕著なグローバル規模 | 短期(2年以内) |
| APIを活用した組み込み型およびパートナーベースの保険流通 | +2.1% | アジア太平洋地域および中東・アフリカの組み込みプラットフォームエコシステムへの波及を含むグローバル規模 | 中期(2〜4年) |
| AIによるパーソナライゼーションとブローカレッジの自動化 | +1.7% | 北米およびヨーロッパ、アジア太平洋地域での急速な採用 | 中期(2〜4年) |
| デジタルによる迅速な見積もり・比較・保険証券発行に対する中小企業の需要 | +1.3% | 北米、ヨーロッパ、インド | 中期(2〜4年) |
| 未普及市場におけるモバイル主導の保険アクセス | +0.9% | アジア太平洋地域、サブサハラアフリカ、南米 | 長期(4年以上) |
| ブローカレッジインターフェースとしての会話型・エージェント型AI | +0.7% | 北米およびヨーロッパ、アジア太平洋地域での加速 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル保険比較およびセルフサービス購入における消費者採用の拡大
セルフサービス購入は、多くの保険顧客にとってニッチな活動を超えた存在となっています。ヨーロッパでは、オンライン販売が生命保険料の9%、非生命保険料の19%を占め、ドイツ、チェコ共和国、フランス、ハンガリー、ラトビアでは非生命保険のデジタル普及率が10%を超えました[1]欧州保険・職業年金機構、「保険流通指令の適用に関する第3回報告書」、欧州保険・職業年金機構、eiopa.europa.eu。。これらの数値は、標準化された保険種別においてオンライン流通が確立されていることを示していますが、国や商品によって採用状況は依然として不均一です。インドの新規保険証券に占めるオンラインシェアは、スマートフォンの普及とデジタル決済インフラに支えられ、2024年度の9.2%から2026年度には13.5%に上昇しました。デジタル保険ブローカレッジ市場は、顧客が康保険や生命保険を検討する前に自動車保険や旅行保険をオンラインで比較することに慣れることで恩恵を受けます。このパターンは、歴史的に購入時により多くのサポートを必要としてきた商品へのデジタル需要を拡大させる可能性があります。
APIを活用した組み込み型およびパートナーベースの保険流通の拡大
保険は、顧客が関連する購入を行う時点において、保険以外のデジタルプラットフォーム内でますます提供されるようになっています。bolttechは2025年に700の流通パートナーと230社以上の保険会社を6,500以上の商品を通じて接続しました[2]Bolttech closes Series C at $147M with a $2.1B valuation to bolster its embedded insurance offerings | TechCrunch。Cover Geniusは60カ国以上で2億4,000万件の保険証券を展開し、2025年に50%の収益成長を報告しました。これらのモデルは、購入が明確な保険ニーズを生み出す時点で顧客にリーチすることで獲得コストを削減できます。したがって、デジタル保険ブローカレッジ市場は流通の変化に直面しており、保険が顧客が積極的に求める商品から文脈の中で提示される選択肢へと移行しています。標準的な個人向けおよび中小企業向け保険分野で引き続き存在感を示したいブローカーは、従来のアドバイザリーサービスに加えてAPI機能が必要です。
デジタルブローカレッジジャーニーにおけるAIによるパーソナライゼーションと自動化
AIはデジタル保険ブローカレッジ市場の運営モデル、特に顧客サービス、比較、文書管理の分野に浸透しつつあります。欧州保険・職業年金機構は2026年3月、参加した欧州保険会社の65%が生成AIを使用していると報告しましたが、顧客向け用途の75%は依然として概念実証段階にとどまっています。このギャップは、実験的なツールをコンプライアンスに準拠した顧客ジャーニーに転換できるブローカーに余地を残しています。Fulcrumは、補償範囲の比較、保険証券の確認、証明書の発行を含むブローカレッジ業務の自動化のために2,500万 ミリオン 米ドルを調達し、代理店の日常業務の70%に対応することを目標としています[3]Fulcrum raises $25 mn led by CRV to scale AI automation across US insurance brokers", BEINSURE.com。手動サービスの必要性が低下することで、中規模プラットフォームが既存の大手ブローカーの人員規模に匹敵することなく競争できるようになります。顧客向けAIはまた、欧州の規制の下で監査可能性、透明性、人間による監督を必要とし、デジタル保険ブローカレッジ市場の参加者にとって実装の負担を高めています。
デジタルによる迅速な見積もり・比較・保険証券発行に対する中小企業需要の増加
中小企業はますます、デジタルワークフローを通じて商業保険の見積もり、比較、締結が行われることを期待しています。この期待は個人保険におけるオンラインツールの確立された利用に続くものであり、デジタル保険ブローカレッジ市場に新たな機会をもたらします。デジタルプラットフォームは、引受データが標準化されている場合、専門職賠償責任保険、一般賠償責任保険、労働者補償保険のプロスを数日から10分未満に短縮できます。迅速なワークフローは顧客獲得を改善し、更新時の顧客維持を支援します。デジタル余剰保険ラインに関する州レベルの開示要件や商業ライセンス要件の違いは、米国での広範なスケーリングを引き続き制限しています。これらの制約は、商品構造、保険会社データ、ライセンス慣行が一貫したオンライン体験を支援する場所でデジタル保険ブローカレッジ市場が最も速く前進することを意味します。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシー、サイバーセキュリティ、規制コンプライアンスの複雑性 | -0.4% | 欧州連合、米国、アジア太平洋地域を含むグローバル規模 | 短期(2年以内) |
| レガシー保険会社システムと保険エコシステムの相互運用性の限界 | -0.3% | 北米および欧州の既存市場で最も顕著なグローバル規模 | 中期(2〜4年) |
| AI支援による推奨における信頼性と説明可能性への懸念 | -0.2% | ヨーロッパおよび北米 | 中期(2〜4年) |
| デジタル顧客獲得コストの上昇とチャネル競争による収益圧迫 | -0.2% | 北米、英国、競争の激しい欧州市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー、サイバーセキュリティ、規制コンプライアンスの複雑性
デジタルブローカーは、保険契約者データを収集・処理・利用する際に複数の規制要件を管理しなければなりません。デジタル運用レジリエンス法は2025年1月17日に発効し、欧州の保険事業体に対して情報通信技術リスク、サードパーティ監督、インシデント報告義務を追加しました。EU AI法は2026年8月に、データガバナンス、透明性、人間による監督の基準を含む関連するAI用途に対して高リスク義務を導入しました。日本の個人情報保護法およびシンガポールの個人情報保護法も、国境を越えて保険契約者データを取り扱うプラットフォームに厳格な義務を課しています。これらの義務は、専任のガバナンスおよび規制チームを持たない参加者のコストを増加させます。したがって、デジタル保険ブローカレッジ市場は、コンプライアンスおよびセキュリティ投資を吸収できる、より大規模で資本力のあるプラットフォームに有利に働く可能性があります。
レガシー保険会社システムと保険エコシステム全体の相互運用性の限界
デジタル保険ブローカレッジ市場は、保険会社が信頼性の高いAPIを通じて商品・価格データを提供することに依存しています。欧州保険・職業年金機構は、保険流通指令で義務付けられた開示がデジタル画面には長すぎて複雑すぎることが多く、保険会社とブローカーがコンプライアンス要件を満たすためのデザイン変更に費用を費やしていることを指摘しました。標準化された自動車保険や住宅保険はほぼリアルタイムの見積もりに対応できますが、スペシャルティ保険、賠償責任保険、生命保険は多くの場合、個別のやり取りを必要とします。ヨーロッパと米国には、PSD2に基づく金融データポータビリティに匹敵する広範な保険データポータビリティ基準がありません。したがって、保険会社とブローカーの統合は個別に交渉しなければならず、コストが増加し、パネル拡大が遅れます。組み込み型およびプラットフォームベースの流通に関する欧州の具体的なガイダンスの欠如も、ブローカーが必要とするAPIインフラへの保険会社の投資を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:自動車保険が収益を支え、スペシャルティが加速
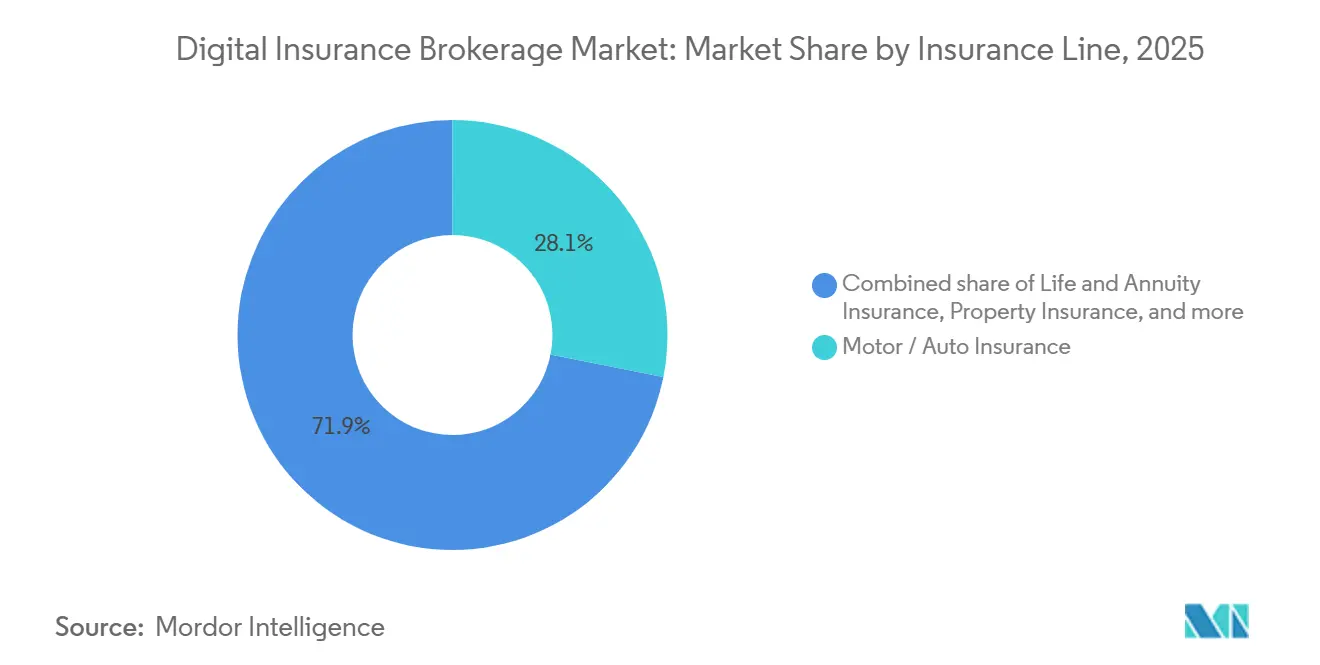
自動車保険は2025年のデジタル保険ブローカレッジ市場シェアの28.1%を占め、標準化された補償内容、価格感度、幅広い消費者需要に支えられています。これらの特性により、顧客は複雑な商業保険や生命保険よりも一貫した基準で保険を比較できます。自動車保険はまた、デジタルプラットフォームが更新を通じて顧客関係を構築するための効果的な入口を提供します。この関係は、時間をかけてコネクテッドホーム、旅行、健康、ロードサービス商品を提供する機会を生み出す可能性があります。明確な商品特性と定期的な更新サイクルも、自動車保険をデジタルサービス機能のテストに実用的な場にしています。生命保険・年金保険および健康・傷害保険は、引受と適合性の要件がより複雑なため、オンライン普及率が低くなっています。ヨーロッパでは、2026年3月に公表された欧州保険・職業年金機構の評価において、生命保険のオンライン販売が保険料の9%を占めました。
スペシャルティ保険は2026年から2031年にかけてCAGR 14.9%で成長すると予測されており、デジタル保険ブローカレッジ市場において最も成長の速い保険種別となっています。標準化されたサイバーリスクスコアリングとパラメトリックトリガーにより、選択されたスペシャルティ商品のデジタルでの見積もりと発行が容易になっています。財産保険も、2026年3月にAviva、2026年6月にLiberty Mutualが導入した大規模言語モデル統合ツールを通じてデジタル見積もりへと移行しつつあります。旅行保険は短期間であり、通常は明確なイベントに結びついているため、引き続き高いデジタルコンバージョンを達成しています。賠償責任保険は標準化された個人向け保険と完全にカスタマイズされた発行の間に位置しています。デジタルでアクセス可能な商品のこの拡大によりデジタル保険ブローカレッジ市場規模は支えられていますが、複雑なリスクには依然としてより多くの人間の関与が必要です。


仲介役割別:リテールの規模とホールセールの機会
リテール・デジタルブローカレッジは2025年の仲介役割セグメントの88.9%を占め、消費者向け価格比較を中心としたデジタル保険ブローカレッジ市場の初期発展を反映しています。大量の個人向け保険ラインにより、リテールプラットフォームは規模とリピート顧客トラフィックを獲得しました。リテール仲介への集中は、オンライン画面を通じた標準化された消費者向け保険の比較の相対的な容易さも反映しています。しかし、獲得コストの上昇は、差別化された保険会社との関係、データ資産、またはロイヤルティモデルを持たないプラットフォームに圧力をかけています。リテール参加者は、組み込みパートナーシップ、パーソナライズされたオファー、より高付加価値のアドバイザリー商品で対応しています。これらの施策は、顧客維持を改善し、有料デジタルトラフィックへの依存を減らすことを目的としています。このアプローチはまた、一度限りの比較を継続的な顧客関係に変える必要性を反映しています。
ホールセー・スペシャリスト・デジタルブローカレッジは、商業バイヤーがより迅速で透明性の高い発行を求めるにつれ、2026年から2031年にかけてCAGR 13.6%で成長すると予測されています。この役割は、従来のホールセールプロセスが遅く不透明になりがちな超過・余剰保険およびスペシャルティ市場において重要です。Boltは2026年8月に、会話型AIと保険会社へのアクセスおよびワークフロー自動化を組み合わせた、認可済み、超過・余剰、ホールセール市場向けのConnected Distributionを開始しました[4]。標準化された申込書と一貫した保険会社のAPIレスポンスにより、商業保険の発行をより容易にスケールできるようになる可能性があります。デジタル保険ブローカレッジ市場規模は、商業ワークフローが個人向け自動車保険の以前のデジタル化に続くにつれて拡大する可能性があります。この機会は、保険会社がタイムリーなデータと一貫した引受レスポンスを提供することに依存しています。スペシャリストブローカーは、テクノロジーと複雑なリスクに関する専門知識を組み合わせることで価値を維持できます。すべての商業リスクが標準化されたデジタルジャーニーを通じて発行できるわけではないため、採用のペースは商品によって異なります。
顧客セグメント別:個人が主導し、中小企業が次のフェーズを牽引
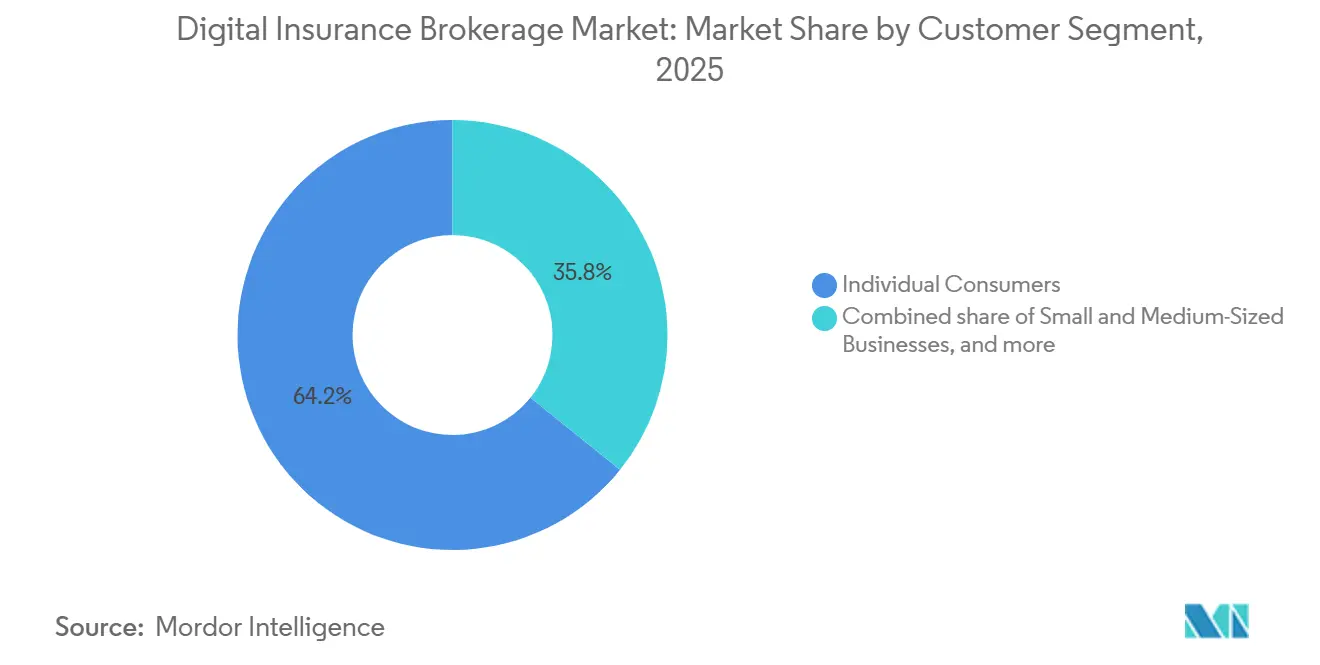
個人消費者は2025年の顧客構成の64.2%を占め、デジタル保険ブローカレッジ市場シェアの最大グループとなっています。このセグメントは、自動車、住宅、健康、旅行保険のオンライン比較への継続的な投資によって構築されました。デジタル獲得コストが増加し、保険会社直販ツールがより早い段階でユーザーを取り込もうとするにつれ、消費者向けプラットフォームはより激しい競争に直面しています。オファーが似ている場合、顧客はプラットフォームを簡単に切り替えることができ、購入プロセスでは追加サポートがほとんど提供されません。パーソナライゼーション、行動ベースのオファー、簡単な更新ジャーニーは消費者関係の保護に役立ちます。これらの機能は、顧客が少ない労力で複数の類似商品を比較できる場合に特に重要です。購入後のより良いサービスも、最初の価格比較を超えてプラットフォームを差別化できます。
中小企業は2026年から2031年にかけてCAGR 13.3%で拡大すると予測されており、顧客グループの中で最も強い成長機会を提供しています。デジタルツールにより、マイクロビジネスは数日にわたる引受サイクルなしに賠償責任保険や労働者補償保険を購入できます。大企業は、多管轄プログラムに対して人間によるサポートを伴う発行を必要とすることが多いため、より小規模ながら高付加価値の機会として残っています。公共部門および機関バイヤーはニッチなグループにとどまっていますが、パラメトリック気候・インフラ商品がデジタルスペシャルティ流通を広げる可能性があります。中小企業採用のこの拡大はデジタル保険ブローカレッジ市場規模を支えており、市場はリスクの標準化が困難な場合に自動化プロセスと専門家の関与を組み合わせ続けなければなりません。この組み合わせは、複雑な商業保険の発行が完全にセルフサービスになると仮定することなく、デジタル成長を支えます。
地域分析
北米は2025年のデジタル保険ブローカレッジ市場シェアの42.7%を占め、民間資本の利用可能性、分散した保険会社基盤、確立されたオンライン流通規則に支えられています。消費者向けアグリゲーターは個人保険において強固な地位を確立しており、中立的な比較が広く利用されています。中堅商業保険および超過・余剰保険ラインは、個人向け保険ラインよりもデジタル化が進んでいません。2026年8月に開始されたBoltのConnected Distributionプラットフォームは、認可済み、超過・余剰、ホールセール市場を直接ターゲットとしています。カナダとメキシコも地域の活動に貢献していますが、規制の違いとオンライン保険普及率の低さがその貢献を制限しています。デジタル保険ブローカレッジ市場規模は、ホールセールAPIと見積もりワークフローが改善するにつれて中小企業および商業保険ラインをデジタル化する機会によって支えられています。
ヨーロッパはデジタル保険ブローカレッジ市場において第2位の地域であり、英国、ドイツ、フランスに確立された比較プラットフォームを有しています。Compare the Market、MoneySuperMarket、Go.Compare、CHECK24、LeLynx.frは、この地域の発達した個人向け自動車・住宅保険比較エコシステムを示しています。欧州保険・職業年金機構は、越境保険流通パスポートが2022年の24,036件から2024年の26,502件へと10%増加したと報告しました。同報告書は、加盟国全体でオンライン非生命保険販売が元受保険料の3%未満から10%超の範囲にあることを示しました。イタリアとスペインは、組み込み型およびモバイルファーストのブローカレッジモデルの機会として残っています。英国のコンシューマーデューティおよびデジタル運用レジリエンス法、一般データ保護規則、AI法に基づく欧州のコンプライアンス要件は運営上の要求を高めますが、確立されたガバナンスプロセスを持つプラットフォームも支援します。
アジア太平洋地域は2026年から2031年にかけてCAGR 14.6%で成長すると予測されており、デジタル保険ブローカレッジ市場において最も成長の速い地域となっています。成長は、保険普及率の低さ、モバイルファーストの消費者行動、インド、中国、東南アジアにおける規制の自由化によって支えられています。この地域のニーズは成熟した西洋市場とは異なり、多くの消費者がモバイルアプリケーションやパートナープラットフォームを通じて最初に保険に接触します。インドのPB Fintechは、承認されたマイクロ保険商品を通じてアドレス可能なオンライン棚が拡大したことで、2027年度第1四半期に40%の収益成長を報告しました。東南アジアは、保険普及率の低さとモバイルネイティブな人口により、強力な組み込み流通の機会を提供しています。南米、中東、アフリカは依然として小規模な市場ですが、サブサハラアフリカのモバイル対応マイクロ保険商品は2020年の135件から2025年の282件に増加しました。Policybazaarの2026年6月のDIFCライセンス子会社の設立も、デジタルブローカレッジおよび再保険活動の発展する規制基盤としての中東の役割を浮き彫りにしています。

競合環境
デジタル保険ブローカレッジ市場はグローバルに分散していますが、特定の地域および商品セグメントではより集中しています。消費者向けアグリゲーターは北米とヨーロッパで強固な地位を持ち、組み込みインフラプロバイダーは複数の地域で事業を展開しています。地域企業もアジア太平洋地域で重要な地位を占めています。上位10社が2025年の中国のインターネット財産保険料の86.2%を占め、その国内セグメントにおける高い集中度を示しています。グローバルレベルでは、異なる規制環境、顧客グループ、保険種別が同様の集中度を妨げています。競争はますます、保険会社との接続性、AI能力、独自データ、効率的な顧客獲得に依存しています。
企業はポートフォリオの統合とテクノロジー投資を通じて、より厳しい獲得経済に対応しています。Maticは2026年6月にPolicygenius'の約30,000件の財産・傷害保険ポートフォリオを取得し、Primus Capitalからマイノリティ投資を受けました。この取引により、70社以上の保険会社と100の流通パートナーを接続するMaticの組み込み財産・傷害保険プラットフォームが強化されました。Cover Geniusは2026年7月にAIハイパーパーソナライゼーション、組み込み流通、自動化されたクレームインフラの拡大のために1億 ミリオン 米ドルを調達しました。wefoxの2026年7月のドイツからの撤退も、持続可能なユニットエコノミクスなしの拡大のリスクを示しました。これらの動向は、流通成長と効果的なコスト管理および耐久性のある保険会社との関係を組み合わせることができるプラットフォームに有利に働きます。
保険会社直販のAI見積もりツールは、デジタル保険ブローカレッジ市場にとって競争上の懸念となりつつあります。Avivaは2026年3月にChatGPT上で住宅保険見積もりアプリを開始し、直販、ブローカー、価格比較、会話型チャネルにわたって流通を拡大しました。Liberty Mutualは2026年6月にChatGPT上で自動車見積もりを導入し、直接的な会話型エンゲージメントへの移行を強化しました。InsurifyのChatGPTプラグインは、2026年の最初の6ヶ月間の運用で紹介収益が212%成長しました。独立系ブローカーは、保険会社ツールが比較機能を代替するほどの広がりを持つ前に、独自のAIインターフェースを構築しています。最もオープンな機会は、中小企業向け商業保険ライン、ホールセール・スペシャルティ発行、モバイルファーストの組み込みモデルがまだ発展途上にある新興市場に残っています。
デジタル保険ブローカレッジ業界リーダー
-
Policybazaar
-
Coverfox
-
Policygenius
-
Insurify
-
SelectQuote
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:boltは、認可済み、超過・余剰、ホールセールを含むすべての保険種別をカバーする業界初のAI搭載プラットフォームConnected Distributionを開始し、見込み客開拓、見積もり、発行、サービス、更新にわたって会話型AI、統合された市場アクセス、エージェント型ワークフロー自化を組み合わせました。
- 2026年8月:Insurifyは、チャット内購入機能を備えたリアルタイムのパーソナライズされた自動車保険見積もりを提供するためにChatGPTプラグインをアップグレードしました。2026年2月の開始から6ヶ月間で、ChatGPTからの紹介収益は212%成長し、AI会話を通じてInsurifyを発見する新規顧客の割合は0.15%から5.7%に上昇しました。
- 2026年6月:Maticは約30,000件のPolicygenius'の財産・傷害保険ポートフォリオを取得し、Primus Capitalからマイノリティ投資を受けました。この取引は北米のデジタルブローカー資産を統合し、Maticの組み込み財産・傷害保険プラットフォームを強化しました。
- 2026年3月:AvivaはOpenAIとともにChatGPT上で住宅保険見積もりアプリを開始しました。この開始により、Avivaは直販、ブローカー、価格比較、会話型チャネルにわたって大規模言語モデルベースの保険流通を可能にした英国初の主要保険会社となりました。


グローバルデジタル保険ブローカレッジ市場レポートの範囲
| 生命保険・年金保険 |
| 健康・傷害保険 |
| 自動車保険 |
| 財産保険 |
| 賠償責任保険 |
| 旅行保険 |
| スペシャルティ保険 |
| リテール・デジタルブローカレッジ |
| ホールセール・スペシャリスト・デジタルブローカレッジ |
| 個人消費者 |
| 中小企業 |
| 大企業・エンタープライズ |
| 公共部門・機関組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 保険種別 | 生命保険・年金保険 | |
| 健康・傷害保険 | ||
| 自動車保険 | ||
| 財産保険 | ||
| 賠償責任保険 | ||
| 旅行保険 | ||
| スペシャルティ保険 | ||
| 仲介役割別 | リテール・デジタルブローカレッジ | |
| ホールセール・スペシャリスト・デジタルブローカレッジ | ||
| 顧客セグメント別 | 個人消費者 | |
| 中小企業 | ||
| 大企業・エンタープライズ | ||
| 公共部門・機関組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
デジタル保険ブローカレッジの予測成長率は?
このセクターは2026年から2031年にかけてCAGR 9.8%で成長し、2026年の210.0 ビリオン 米ドルから2031年までに335.0 ビリオン 米ドルに増加すると予測されています。
デジタルブローカレッジにおいて最大の存在感を持つ保険種別はどれですか?
自動車保険は2025年に28.1%のシェアで首位を占めました。これは標準化された構造がオンラインでの明確な比較を支援するためです。
デジタルブローカレッジにおいて最も速く成長している顧客グループはどれですか?
中小企業は、より迅速な見積もり、比較、保険証券締結プロセスを求めるため、2031年にかけてCAGR 13.3%で成長すると予測されています。
アジア太平洋地域が他の地域よりも速く成長している理由は何ですか?
アジア太平洋地域は、保険普及率の低さ、モバイルファーストの行動、規制の自由化がデジタル流通を支援するため、CAGR 14.6%で成長すると予測されています。
オンライン保険ブローカレッジ成長の主な障壁は何ですか?
コンプライアンス要件、プライバシーおよびサイバーセキュリティ要件、レガシー保険会社システム、APIの相互運用性の限界がコストを高め、展開を遅らせる可能性があります。
AIは保険ブローカレッジをどのように変えていますか?
AIは比較、保険証券確認、サービス業務を自動化でき、会話型ツールは顧客がブローカーや保険会社にアクセスする方法を変える可能性があります。
最終更新日:



