
Marktgröße und Marktanteile im digitalen Versicherungsmaklermarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 20.98 Milliarden US-Dollar |
| Marktgröße (2031) | 33.48 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
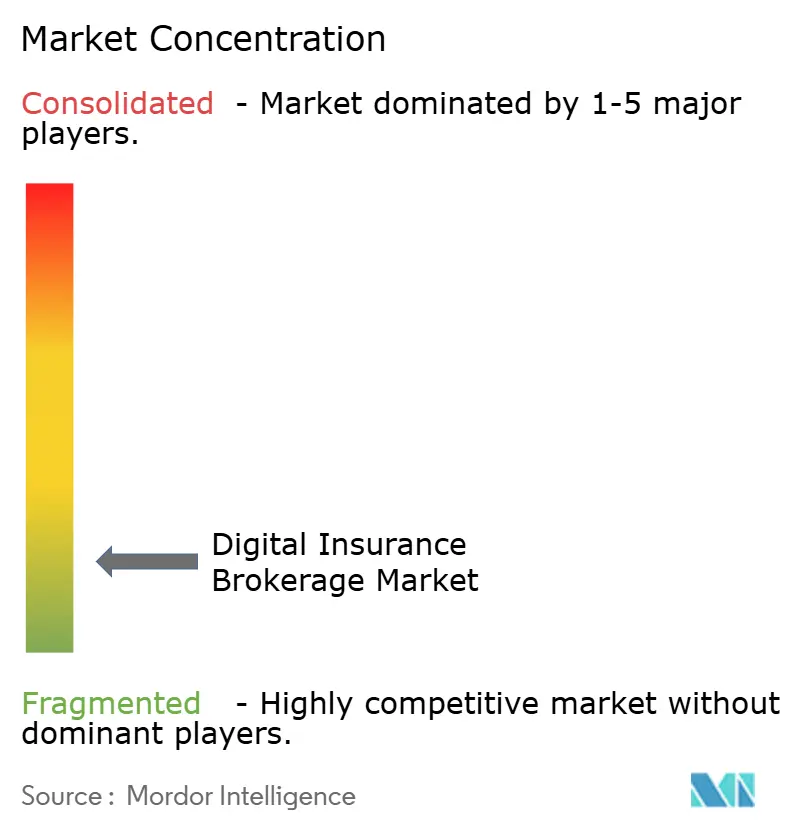
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des digitalen Versicherungsmaklermarkts von Mordor Intelligence
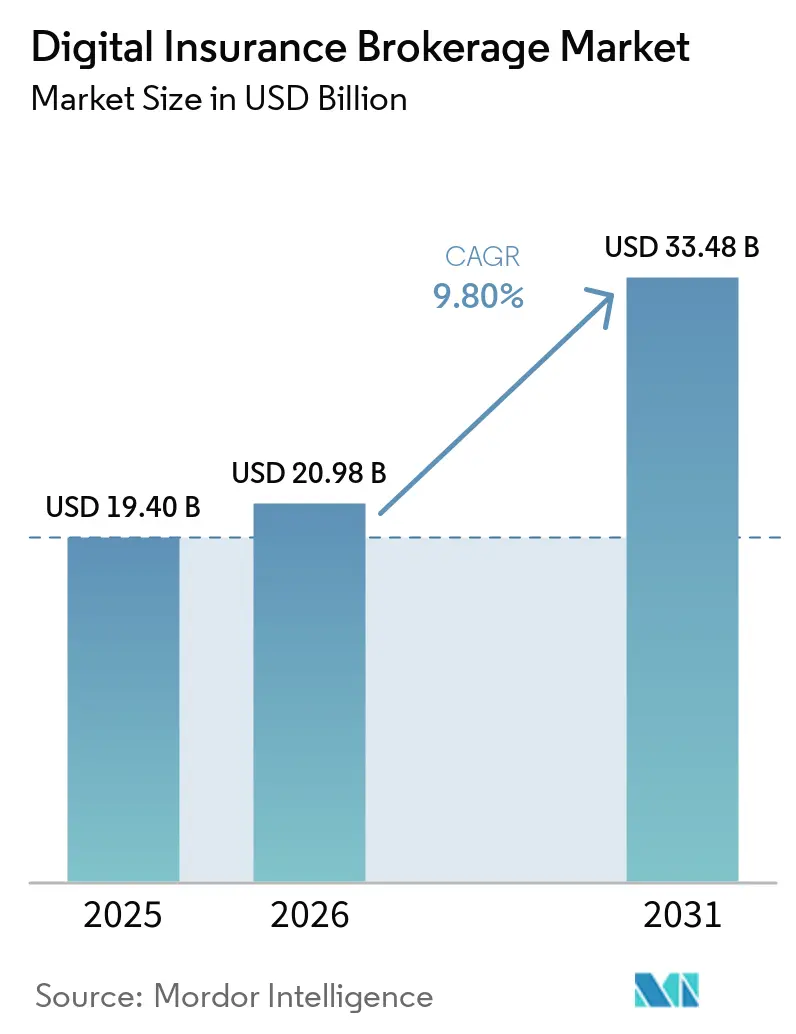
Es wird erwartet, dass die Marktgröße des digitalen Versicherungsmaklermarkts von 19,40 Milliarden USD im Jahr 2025 auf 20,98 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 33,48 Milliarden USD bei einem CAGR von 9,80 % über den Zeitraum 2026–2031 erreicht.
Das Wachstum spiegelt einen Wandel wider, wie Verbraucher und Unternehmen Versicherungsschutz über Online-Kanäle entdecken, vergleichen und erwerben. API-Verbindungen ermöglichen es Plattformen, Versichererprodukte, Beratung und Policenplatzierung in einer einzigen Oberfläche zusammenzuführen. Der Self-Service-Kauf wird für Verbraucher immer vertrauter, während KI-Tools ausgewählte Beratungs- und Verwaltungsaufgaben übernehmen. Der digitale Versicherungsmaklermarkt wird auch durch die Fähigkeit der Plattformen geprägt, sich mit Versicherungsträgern zu verbinden, Kundendaten verantwortungsvoll zu nutzen und Akquisitionskosten zu kontrollieren. Unternehmen, die Vergleichstools mit geführter Platzierung und laufendem Service kombinieren, sind besser positioniert, um auf direkte digitale Kanäle der Versicherungsträger zu reagieren.
Wichtigste Erkenntnisse des Berichts
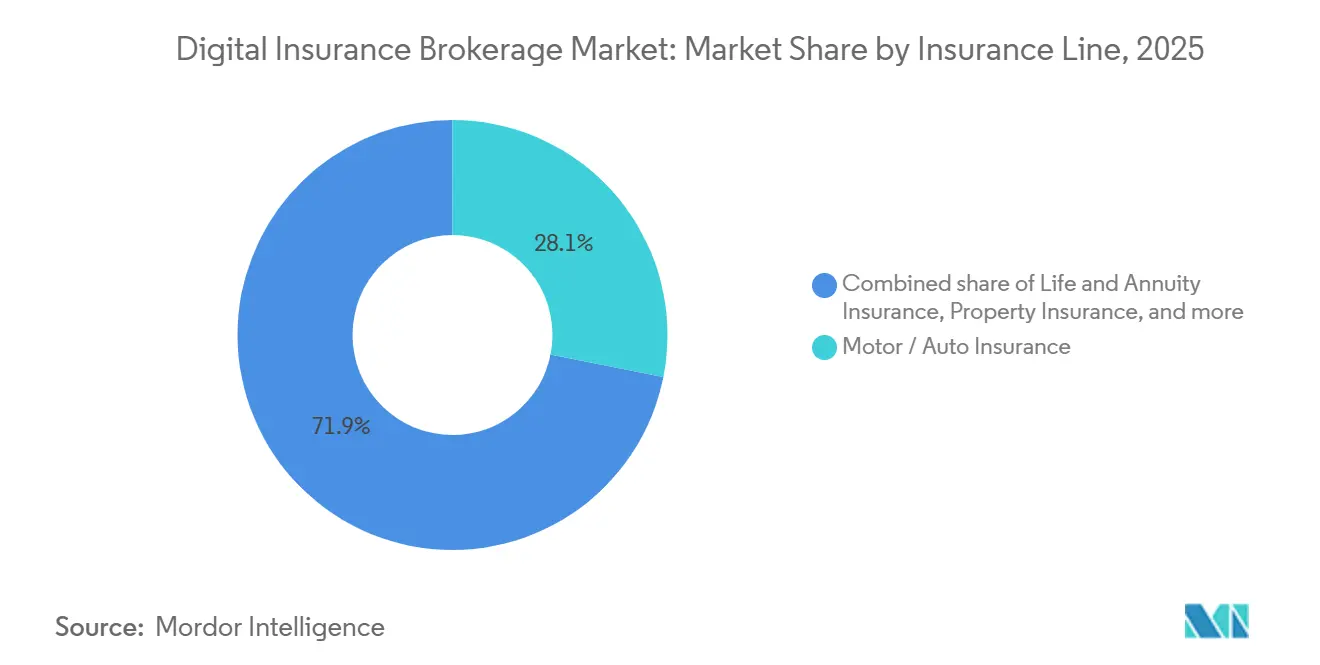
- Nach Versicherungssparte entfiel auf Kfz- und Autoversicherungen im Jahr 2025 ein Marktanteil von 28,1 % am digitalen Versicherungsmaklermarkt, während Spezialversicherungen bis 2031 voraussichtlich mit einem CAGR von 14,9 % wachsen werden.
- Nach Platzierungsrolle hielt der digitale Einzelhandelsmakler im Jahr 2025 einen Marktanteil von 88,9 % am digitalen Versicherungsmaklermarkt, während Groß- und Spezialmakler im digitalen Bereich bis 2031 voraussichtlich mit einem CAGR von 13,6 % wachsen werden.
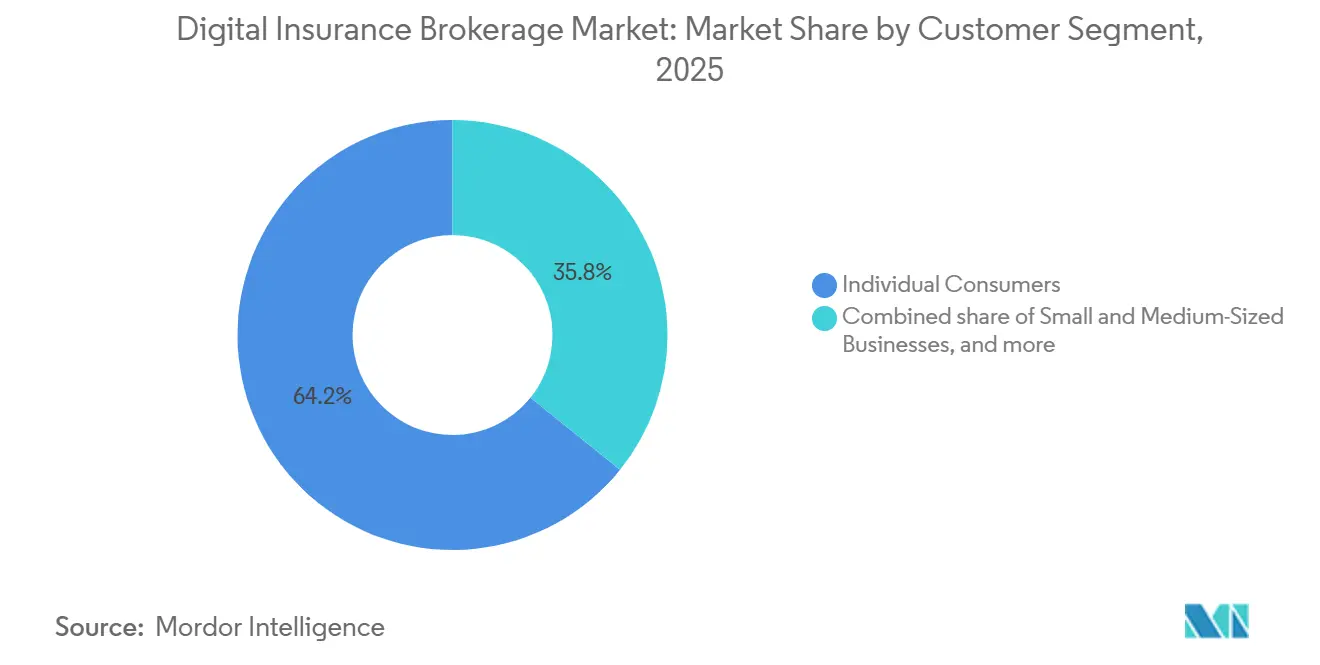
- Nach Kundensegment entfielen auf Einzelverbraucher im Jahr 2025 64,2 % des Marktanteils am digitalen Versicherungsmaklermarkt, während KMU bis 2031 voraussichtlich mit einem CAGR von 13,3 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 42,7 % am digitalen Versicherungsmaklermarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 14,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im digitalen Versicherungsmaklermarkt
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Wachsende Verbraucherakzeptanz digitaler Versicherungsvergleiche und Self-Service-Einkäufe | +2.4% | Global, am stärksten ausgeprägt in Nordamerika, dem Vereinigten Königreich, Deutschland, Indien und China | Kurzfristig (≤ 2 Jahre) |
| API-gesteuerte eingebettete und partnerbasierte Versicherungsverteilung | +2.1% | Global, mit Auswirkungen auf eingebettete Plattform-Ökosysteme im asiatisch-pazifischen Raum und MEA | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung und Automatisierung des digitalen Maklerprozesses | +1.7% | Nordamerika und Europa, mit schneller Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KMU-Nachfrage nach schnelleren digitalen Angeboten, Vergleichen und Platzierungen | +1.3% | Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Mobilgestützter Versicherungszugang in unterversorgten Märkten | +0.9% | Asiatisch-pazifischer Raum, Sub-Sahara-Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Konversationelle und agentische KI als Makler-Schnittstelle | +0.7% | Nordamerika und Europa, mit Beschleunigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherakzeptanz digitaler Versicherungsvergleiche und Self-Service-Einkäufe
Der Self-Service-Kauf hat sich für viele Versicherungskunden über eine Nischenaktivität hinaus entwickelt. In Europa entfielen auf Online-Verkäufe 9 % der Lebensversicherungsprämien und 19 % der Nichtlebensprmien, während die digitale Durchdringung bei Nichtlebensversicherungen in Deutschland, der Tschechischen Republik, Frankreich, Ungarn und Lettland 10 % überstieg[1]Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung, „3. Bericht über die Anwendung der Versicherungsvertriebsrichtlinie”, Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung, eiopa.europa.eu.. Diese Zahlen zeigen, dass der Online-Vertrieb in standardisierten Sparten etabliert ist, obwohl die Akzeptanz zwischen Ländern und Produkten uneinheitlich bleibt. Indiens Online-Anteil an neuen Policen stieg von 9,2 % im Geschäftsjahr 2024 auf 13,5 % im Geschäftsjahr 2026, unterstützt durch Smartphone-Nutzung und digitale Zahlungsinfrastruktur. Der digitale Versicherungsmaklermarkt profitiert, wenn Kunden es gewohnt werden, Kfz- und Reiseversicherungen online zu vergleichen, bevor sie Kranken- und Lebensversicherungen in Betracht ziehen. Dieses Muster kann die digitale Nachfrage auf Produkte ausweiten, die historisch gesehen beim Kauf mehr Unterstützung erforderten.
Ausbau der API-gesteuerten eingebetteten und partnerbasierten Versicherungsverteilung
Versicherungsprodukte werden zunehmend innerhalb nicht versicherungsbezogener digitaler Plattformen an dem Punkt angeboten, an dem Kunden damit verbundene Käufe tätigen. Bolttech verband im Jahr 2025 700 Vertriebspartner mit mehr als 230 Versicherern über mehr als 6.500 Produkte[2]Bolttech closes Series C at $147M with a $2.1B valuation to bolster its embedded insurance offerings | TechCrunch. Cover Genius hatte bis 2025 240 Millionen Policen in mehr als 60 Ländern ausgegeben und verzeichnete im Jahr 2025 ein Umsatzwachstum von 50 %. Diese Modelle können Akquisitionskosten senken, indem sie Kunden erreichen, wenn ein Kauf einen klaren Versicherungsbedarf schafft. Der digitale Versicherungsmaklermarkt steht daher vor einem Wandel im Vertrieb, da Versicherungsschutz von einem Produkt, das Kunden aktiv suchen, zu einer im Kontext angebotenen Option wird. Makler, die in standardisierten Privat- und KMU-Sparten relevant bleiben wollen, benötigen API-Fähigkeiten neben traditionellen Beratungsleistungen.
KI-gestützte Personalisierung und Automatisierung des digitalen Maklerprozesses
KI dringt in das Betriebsmodell des digitalen Versicherungsmaklermarkts vor, insbesondere im Kundenservice, bei Vergleichen und in der Dokumentation. Die EIOPA berichtete im März 2026, dass 65 % der teilnehmenden europäischen Versicherer generative KI einsetzten, obwohl 75 % der kundenseitigen Anwendungen noch in der Proof-of-Concept-Phase blieben. Diese Lücke bietet Raum für Makler, die experimentelle Tools in konforme Kundenprozesse umwandeln können. Fulcrum sammelte 25 Millionen USD ein, um Makleraufgaben zu automatisieren, darunter Deckungsvergleiche, Policenprüfungen und Zertifikatsausstellungen, mit dem Ziel, 70 % des täglichen Arbeitsaufwands eines Agenten abzudecken[3]Fulcrum raises $25 mn led by CRV to scale AI automation across US insurance brokers", BEINSURE.com. Geringere manuelle Bearbeitungsanforderungen können mittelgroßen Plattformen helfen, wettbewerbsfähig zu bleiben, ohne die Personalstärke etablierter Makler erreichen zu müssen. Kundenseitige KI erfordert nach europäischen Vorschriften außerdem Überprüfbarkeit, Transparenz und menschliche Aufsicht, was den Implementierungsaufwand für Marktteilnehmer im digitalen Versicherungsmaklermarkt erhöht.
Wachsende KMU-Nachfrage nach schnelleren digitalen Angeboten, Vergleichen und Policenplatzierungen
KMU erwarten zunehmend, dass gewerbliche Versicherungsdeckungen durch digitale Arbeitsabläufe angeboten, verglichen und gebunden werden können. Diese Erwartung folgt der etablierten Nutzung von Online-Tools im Privatkundenbereich und schafft eine neue Chance für den digitalen Versicherungsmaklermarkt. Digitale Plattformen können den Prozess für Berufshaftpflicht, allgemeine Haftpflicht und Berufsunfähigkeitsversicherung von mehreren Tagen auf weniger als 10 Minuten verkürzen, sofern die Zeichnungsdaten standardisiert sind. Schnellere Arbeitsabläufe können die Kundengewinnung verbessern und Plattformen helfen, Kunden bei der Verlängerung zu halten. Offenlegungspflichten auf Bundesstaatsebene für digitale Überschusslinienpolicen und unterschiedliche Anforderungen an gewerbliche Lizenzen schränken die breitere Skalierung in den Vereinigten Staaten weiterhin ein. Diese Einschränkungen bedeuten, dass der digitale Versicherungsmaklermarkt dort am schnellsten voranschreiten wird, wo Produktstrukturen, Trägerdaten und Lizenzierungspraktiken ein konsistentes Online-Erlebnis unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Datenschutz, Cybersicherheit und Komplexität der regulatorischen Compliance | -0.4% | Global, einschließlich der EU, der Vereinigten Staaten und des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Legacy-Systeme der Versicherungsträger und begrenzte Interoperabilität des Versicherungsökosystems | -0.3% | Global, am stärksten ausgeprägt in den etablierten Märkten Nordamerikas und Europas | Mittelfristig (2–4 Jahre) |
| Vertrauens- und Erklärbarkeitsbedenken bei KI-gestützten Empfehlungen | -0.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende digitale Kundenakquisitionskosten und Wettbewerb auf den Kanälen | -0.2% | Nordamerika, das Vereinigte Königreich und wettbewerbsintensive europäische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, Cybersicherheit und Komplexität der regulatorischen Compliance
Digitale Makler müssen mehrere regulatorische Anforderungen erfüllen, wenn sie Versicherungsnehmerdaten erheben, verarbeiten und verwenden. Der Digital Operational Resilience Act trat am 17. Januar 2025 in Kraft und fügte für europäische Versicherungsunternehmen Verpflichtungen in den Bereichen IKT-Risikomanagement, Überwachung von Drittanbietern und Meldung von Vorfällen hinzu. Das EU-KI-Gesetz führte im August 2026 Hochrisiko-Verpflichtungen für relevante KI-Anwendungen ein, darunter Standards für Data Governance, Transparenz und menschliche Aufsicht. Japans APPI und Singapurs PDPA stellen ebenfalls strenge Anforderungen an Plattformen, die grenzüberschreitend mit Versicherungsnehmerdaten umgehen. Diese Verpflichtungen erhöhen die Kosten für Marktteilnehmer ohne eigene Governance- und Regulierungsteams. Der digitale Versicherungsmaklermarkt kann daher größere, gut kapitalisierte Plattformen begünstigen, die Compliance- und Sicherheitsinvestitionen absorbieren können.
Legacy-Systeme der Versicherungsträger und begrenzte Interoperabilität in Versicherungsökosystemen
Der digitale Versicherungsmaklermarkt ist darauf angewiesen, dass Versicherungsträger Produkt- und Preisdaten über zuverlässige APIs verfügbar machen. Die EIOPA stellte fest, dass die vorgeschriebenen IDD-Offenlegungen für digitale Bildschirme häufig zu lang und zu komplex sind, was Träger und Makler dazu zwingt, Ausgaben für Designanpassungen zur Erfüllung der Compliance-Anforderungen zu tätigen. Standardisierte Kfz- und Wohngebäudeprodukte können nahezu Echtzeit-Angebote unterstützen, während Spezial-, Haftpflicht- und Lebensversicherungsprodukte häufig individuelle Datenaustausche erfordern. Europa und die Vereinigten Staaten verfügen nicht über einen breiten Standard für die Portabilität von Versicherungsdaten, der mit der Datenportabilität im Finanzbereich unter PSD2 vergleichbar wäre. Träger- und Maklerintegration müssen daher individuell ausgehandelt werden, was die Kosten erhöht und die Erweiterung des Anbieterpanels verlangsamt. Das Fehlen spezifischer europäischer Leitlinien für eingebetteten und plattformbasierten Vertrieb kann zudem Trägerinvestitionen in die API-Infrastruktur abschrecken, die Makler benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungssparte: Kfz-Versicherung verankert den Umsatz, während Spezialversicherungen an Fahrt gewinnen
Kfz- und Autoversicherungen entfielen im Jahr 2025 auf 28,1 % des Marktanteils im digitalen Versicherungsmaklermarkt, unterstützt durch standardisierten Versicherungsschutz, Preissensitivität und eine breite Verbrauchernachfrage. Diese Eigenschaften ermöglichen es Kunden, Policen auf einer konsistenteren Basis zu vergleichen als bei komplexen Gewerbe- oder Lebensversicherungsprodukten. Die Kfz-Versicherung bietet digitalen Plattformen auch einen wirksamen Einstiegspunkt für den Aufbau von Kundenbeziehungen über Verlängerungszyklen hinweg. Diese Beziehung kann im Laufe der Zeit Möglichkeiten schaffen, verknüpfte Wohngebäude-, Reise-, Kranken- oder Pannenhilfe-Produkte anzubieten. Klare Produktmerkmale und wiederkehrende Verlängerungszyklen machen die Kfz-Versicherung auch zu einem praktischen Testfeld für digitale Servicefunktionen. Lebens- und Rentenversicherungen sowie Kranken- und Unfallversicherungen weisen eine geringere Online-Durchdringung auf, da die Zeichnungs- und Eignungsanforderungen aufwendiger sind. In Europa entfielen laut der im März 2026 veröffentlichten EIOPA-Bewertung auf Online-Verkäufe von Lebensversicherungen 9 % der Prämien.
Spezialversicherungen sollen von 2026 bis 2031 mit einem CAGR von 14,9 % wachsen und damit die am schnellsten wachsende Versicherungssparte im digitalen Versicherungsmaklermarkt darstellen. Standardisierte Cyber-Risikobewertungen und parametrische Auslöser erleichtern die digitale Angebotseinholung und Platzierung ausgewählter Spezialprodukte. Sachversicherungen bewegen sich ebenfalls in Richtung digitaler Angebotsstellung durch LLM-integrierte Tools, die Aviva im März 2026 und Liberty Mutual im Juni 2026 eingeführt haben. Reiseversicherungen erzielen weiterhin starke digitale Konversionsraten, da sie kurzfristig sind und in der Regel an ein klar definiertes Ereignis geknüpft sind. Haftpflichtversicherungen befinden sich zwischen standardisiertem Privatkundenscutz und vollständig individualisierter Platzierung. Die Marktgröße des digitalen Versicherungsmaklermarkts wird durch diese Ausweitung digital zugänglicher Produkte gestützt, obwohl komplexe Risiken weiterhin eine stärkere menschliche Beteiligung erfordern.


Nach Platzierungsrolle: Einzelhandelsvolumen trifft auf Großhandelschancen
Der digitale Einzelhandelsmakler hielt im Jahr 2025 88,9 % des Platzierungsrollensegments, was die frühe Entwicklung des digitalen Versicherungsmaklermarkts rund um den Verbraucherpreisvergleich widerspiegelt. Hochvolumige Privatkundensparten verschafften Einzelhandelsplattformen Skalierbarkeit und wiederholten Kundenverkehr. Die Konzentration auf die Einzelhandelsplatzierung spiegelt auch die relative Leichtigkeit wider, mit der standardisierte Verbraucherpolicen über einen Online-Bildschirm verglichen werden können. Steigende Akquisitionskosten setzen jedoch Plattformen unter Druck, denen es an differenzierten Trägerbeziehungen, Datenvermögen oder Kundenbindungsmodellen fehlt. Einzelhandelsanbieter reagieren mit eingebetteten Partnerschaften, personalisierten Angeboten und höherwertigen Beratungsprodukten. Diese Maßnahmen zielen darauf ab, die Kundenbindung zu verbessern und die Abhängigkeit von bezahltem digitalen Traffic zu verringern. Der Ansatz spiegelt auch die Notwendigkeit wider, aus einem einmaligen Vergleich eine langfristige Kundenbeziehung zu machen.
Groß- und Spezialmakler im digitalen Bereich sollen von 2026 bis 2031 mit einem CAGR von 13,6 % wachsen, da gewerbliche Kunden schnellere und transparentere Platzierungen suchen. Die Rolle ist in Excess-and-Surplus- und Spezialitätenmärkten wichtig, wo traditionelle Großhandelsprozesse langsam und wenig transparent sein können. Bolt lancierte im August 2026 Connected Distribution für zugelassene, Excess-and-Surplus- und Großhandelsmärkte und kombiniert dabei konversationelle KI mit Trägerzugang und Workflow-Automatisierung[4]. Standardisierte Einreichungen und konsistente API-Antworten der Träger könnten die gewerbliche Platzierung leichter skalierbar machen. Die Marktgröße des digitalen Versicherungsmaklermarkts dürfte sich ausweiten, wenn gewerbliche Arbeitsabläufe der früheren Digitalisierung der privaten Kfz-Versicherung folgen. Diese Chance hängt weiterhin davon ab, dass Träger zeitnahe Daten und konsistente Zeichnungsantworten liefern. Spezialmakler können ihren Wert bewahren, wenn sie Technologie mit Fachkenntnissen bei komplexen Risiken verbinden. Das Akzeptanztempo wird je nach Produkt unterschiedlich sein, da nicht jedes gewerbliche Risiko über eine standardisierte digitale Route platziert werden kann.
Nach Kundensegment: Einzelpersonen dominieren, KMU treiben die nächste Phase voran
Einzelverbraucher repräsentierten im Jahr 2025 64,2 % des Kundenmixes und stellten damit die größte Gruppe im digitalen Versicherungsmaklermarkt. Das Segment wurde durch nachhaltige Investitionen in Online-Vergleiche für Kfz-, Wohngebäude-, Kranken- und Reiseversicherungen aufgebaut. Verbraucherorientierte Plattformen stehen vor einem zunehmenden Wettbewerb, da die digitalen Akquisitionskosten steigen und direkte Träger-Tools versuchen, Nutzer früher einzubinden. Kunden können leicht zwischen Plattformen wechseln, wenn Angebote ähnlich erscheinen, und der Kaufprozess bietet wenig zusätzliche Unterstützung. Personalisierung, verhaltensbasierte Angebote und einfache Verlängerungsprozesse können helfen, Verbraucherbeziehungen zu schützen. Diese Fähigkeiten sind besonders wichtig, wenn Kunden mehrere ähnliche Produkte mit wenig Aufwand vergleichen können. Ein besserer Service nach dem Kauf kann eine Plattform auch über den ursprünglichen Preisvergleich hinaus differenzieren.
Für KMU wird von 2026 bis 2031 ein CAGR von 13,3 % prognostiziert, was die stärkste Wachstumschance unter den Kundengruppen darstellt. Digitale Tools können Kleinstunternehmen ermöglichen, Haftpflichtversicherungen und Berufsunfähigkeitsversicherungen ohne mehrtägige Zeichnungszyklen abzuschließen. Großkonzerne bleiben eine kleinere, aber höherwertige Chance, da sie für multijurisdiktionale Programme häufig menschlich unterstützte Platzierung benötigen. Öffentliche und institutionelle Käufer bleiben eine Nischengruppe, obwohl parametrische Klima- und Infrastrukturprodukte den digitalen Spezialvertrieb ausweiten könnten. Diese Ausweitung der KMU-Akzeptanz stützt die Marktgröße des digitalen Versicherungsmaklermarkts, während der Markt weiterhin automatisierte Prozesse mit fachkundiger Beteiligung kombinieren muss, wenn Risiken schwer zu standardisieren sind. Diese Mischung unterstützt das digitale Wachstum, ohne davon auszugehen, dass komplexe gewerbliche Platzierungen vollständig selbstverwaltend werden.
Geografische Analyse
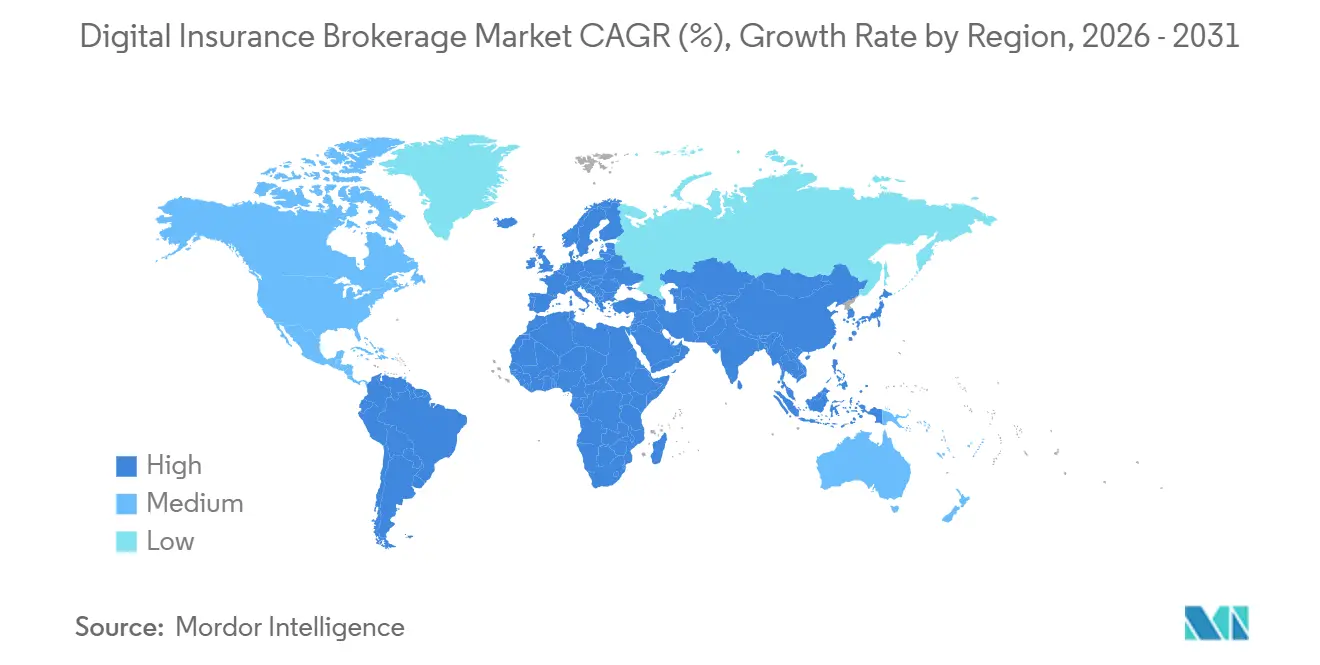
Nordamerika hielt im Jahr 2025 42,7 % des Marktanteils im digitalen Versicherungsmaklermarkt, unterstützt durch Verfügbarkeit von privatem Kapital, eine fragmentierte Trägerbasis und etablierte Online-Vertriebsregeln. Verbraucherorientierte Aggregatoren haben in der Privatkundenversicherung starke Positionen aufgebaut, wo neutraler Vergleich weit verbreitet ist. Der mittlere Gewerbebereich sowie Excess-and-Surplus-Sparten sind weniger digitalisiert als Privatkundensparten. Bolts Connected Distribution-Plattform, die im August 2026 gestartet wurde, zielt direkt auf zugelassene, Excess-and-Surplus- und Großhandelsmärkte ab. Kanada und Mexiko tragen zur regionalen Aktivität bei, obwohl regulatorische Unterschiede und eine geringere Online-Versicherungsdurchdringung ihren Beitrag begrenzen. Die Marktgröße des digitalen Versicherungsmaklermarkts wird durch Möglichkeiten zur Digitalisierung von KMU- und gewerblichen Sparten gestützt, da Großhandels-APIs und Angebots-Workflows sich verbessern.
Europa ist die zweitgrößte Region für den digitalen Versicherungsmaklermarkt und verfügt über etablierte Vergleichsplattformen im Vereinigten Königreich, Deutschland und Frankreich. Compare the Market, MoneySuperMarket, Go.Compare, CHECK24 und LeLynx.fr veranschaulichen das entwickelte Vergleichsökosystem der Region für private Kfz- und Wohngebäudeversicherungen. Die EIOPA berichtete, dass grenzüberschreitende Versicherungsvertriebspässe von 24.036 im Jahr 2022 um 10 % auf 26.502 im Jahr 2024 gestiegen sind. Derselbe Bericht zeigte, dass Online-Nichtlebensumsätze in den Mitgliedstaaten zwischen weniger als 3 % und mehr als 10 % der gebuchten Bruttoprämien lagen. Italien und Spanien bleiben Chancen für eingebettete und Mobile-First-Maklermodelle. Die Consumer Duty des Vereinigten Königreichs und die europäischen Compliance-Anforderungen unter DORA, DSGVO und dem KI-Gesetz erhöhen die operativen Anforderungen, unterstützen aber auch Plattformen mit etablierten Governance-Prozessen.
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einem CAGR von 14,6 % wachsen und damit die am schnellsten wachsende Region im digitalen Versicherungsmaklermarkt darstellen. Das Wachstum wird durch Unterversicherungslücken, Mobile-First-Verbraucherverhalten und regulatorische Liberalisierung in Indien, China und Südostasien gestützt. Die Bedürfnisse der Region unterscheiden sich von denen in reifen westlichen Märkten, da viele Verbraucher zuerst über mobile Anwendungen und Partnerplattformen in Kontakt kommen. Indiens PB Fintech berichtete im ersten Quartal des Geschäftsjahres 2027 über ein Umsatzwachstum von 40 %, da sich das adressierbare Online-Regal durch genehmigte Mikroversicherungsprodukte erweiterte. Südostasien bietet eine starke eingebettete Vertriebschance aufgrund der geringen Versicherungsdurchdringung und einer Mobile-First-Bevölkerung. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, obwohl mobile Mikroversicherungsprodukte in Sub-Sahara-Afrika von 135 im Jahr 2020 auf 282 im Jahr 2025 gestiegen sind. Die Eingliederung von DIFC-lizenzierten Tochtergesellschaften durch Policybazaar im Juni 2026 unterstreicht auch die Rolle des Nahen Ostens als sich entwickelnde regulatorische Basis für digitale Makler- und Rückversicherungsaktivitäten.

Wettbewerbslandschaft
Der digitale Versicherungsmaklermarkt ist global fragmentiert, obwohl er in bestimmten regionalen und produktbezogenen Segmenten stärker konzentriert ist. Verbraucheraggregator haben in Nordamerika und Europa starke Positionen, während Anbieter eingebetteter Infrastruktur in mehreren Regionen tätig sind. Regionale Unternehmen halten auch im asiatisch-pazifischen Raum wichtige Positionen. Die Top-10-Unternehmen entfielen im Jahr 2025 auf 86,2 % der Internet-Sachversicherungsprämien in China, was auf eine hohe Konzentration in diesem nationalen Segment hinweist. Auf globaler Ebene verhindern unterschiedliche regulatorische Rahmenbedingungen, Kundengruppen und Versicherungssparten ein ähnliches Konzentrationsniveau. Der Wettbewerb hängt zunehmend von der Trägerkonnektivität, KI-Fähigkeiten, proprietären Daten und effizienter Kundengewinnung ab.
Unternehmen reagieren auf härtere Akquisitionsökonomien durch Portfoliokonsolidierung und Technologieinvestitionen. Matic erwarb im Juni 2026 das Sach- und Haftpflichtversicherungsportfolio von Policygenius mit knapp 30.000 Policen und erhielt eine Minderheitsbeteiligung von Primus Capital. Die Transaktion stärkte Matics eingebettete Sach- und Haftpflichtplattform, die mehr als 70 Versicherer und 100 Vertriebspartner verbindet. Cover Genius sammelte im Juli 2026 100 Millionen USD ein, um KI-Hyperpersonalisierung, eingebetteten Vertrieb und automatisierte Schadeninfrastruktur auszubauen. Wefoxs Rückzug aus Deutschland im Juli 2026 zeigte auch das Risiko einer Expansion ohne tragfähige Einheitswirtschaft. Diese Entwicklungen begünstigen Plattformen, die Vertriebswachstum mit effektiver Kostenkontrolle und dauerhaften Trägerbeziehungen verbinden können.
Direkte KI-Angebotstools der Versicherer werden zu einem Wettbewerbsthema für den digitalen Versicherungsmaklermarkt. Aviva startete im März 2026 eine Wohngebäude-Versicherungs-Angebots-App auf ChatGPT und erweiterte damit den Vertrieb über direkte, Makler-, Preisvergleichs- und konversationelle Kanäle. Liberty Mutual führte im Juni 2026 Kfz-Angebote auf ChatGPT ein und verstärkte damit den Trend zur direkten konversationellen Interaktion. Insurifys ChatGPT-Plugin verzeichnete in den ersten 6 Betriebsmonaten im Jahr 2026 ein Wachstum der vermittelten Einnahmen von 212 %. Unabhängige Makler bauen daher eigene KI-Schnittstellen auf, bevor direkte Träger-Tools eine ausreichende Breite erlangen, um Vergleichsfunktionen zu ersetzen. Die offensten Chancen verbleiben bei gewerblichen KMU-Sparten, Groß- und Spezialplatzierungen sowie aufstrebenden Märkten, in denen Mobile-First-eingebettete Modelle noch in der Entwicklung sind.
Marktführer in der digitalen Versicherungsmaklerbranche
-
Policybazaar
-
Coverfox
-
Policygenius
-
Insurify
-
SelectQuote
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: bolt lancierte Connected Distribution, die branchenweit erste KI-gestützte Plattform, die alle Versicherungssparten abdeckt, einschließlich zugelassener, Excess-and-Surplus- und Großhandelsprodukte, und dabei konversationelle KI, integrierten Marktzugang und agentische Workflow-Automatisierung in den Bereichen Akquise, Angebotseinholung, Platzierung, Betreuung und Verlängerung kombiniert.
- August 2026: Insurify erweiterte sein ChatGPT-Plugin, um personalisierte Kfz-Versicherungsangebote in Echtzeit mit In-Chat-Kaufmöglichkeiten zu liefern. In den 6 Monaten nach dem Start im Februar 2026 wuchs der über ChatGPT vermittelte Umsatz um 212 %, und der Anteil neuer Kunden, die Insurify über KI-Gespräche entdeckten, stieg von 0,15 % auf 5,7 %.
- Juni 2026: Matic erwarb das Sach- und Haftpflichtversicherungsportfolio von Policygenius mit knapp 30.000 Policen und erhielt eine Minderheitsbeteiligung von Primus Capital. Die Transaktion konsolidierte digitale Makleraktiva in Nordamerika und stärkte Matics eingebettete Sach- und Haftpflichtplattform.
- März 2026: Aviva lancierte zusammen mit OpenAI eine Wohngebäude-Versicherungs-Angebots-App auf ChatGPT. Der Launch machte Aviva zum ersten großen Versicherer im Vereinigten Königreich, der LLM-basierten Versicherungsvertrieb über direkte, Makler-, Preisvergleichs- und konversationelle Kanäle ermöglicht.


Berichtsumfang des globalen digitalen Versicherungsmaklermarkts
| Lebens- und Rentenversicherung |
| Kranken- und Unfallversicherung |
| Kfz- und Autoversicherung |
| Sachversicherung |
| Haftpflichtversicherung |
| Reiseversicherung |
| Spezialversicherung |
| Digitaler Einzelhandelsmakler |
| Groß- und Spezialmakler im digitalen Bereich |
| Einzelverbraucher |
| Kleine und mittlere Unternehmen |
| Großkonzerne und Unternehmen |
| Öffentliche und institutionelle Organisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Versicherungssparte | Lebens- und Rentenversicherung | |
| Kranken- und Unfallversicherung | ||
| Kfz- und Autoversicherung | ||
| Sachversicherung | ||
| Haftpflichtversicherung | ||
| Reiseversicherung | ||
| Spezialversicherung | ||
| Nach Platzierungsrolle | Digitaler Einzelhandelsmakler | |
| Groß- und Spezialmakler im digitalen Bereich | ||
| Nach Kundensegment | Einzelverbraucher | |
| Kleine und mittlere Unternehmen | ||
| Großkonzerne und Unternehmen | ||
| Öffentliche und institutionelle Organisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für digitale Versicherungsmakler?
Der Sektor soll von 2026 bis 2031 mit einem CAGR von 9,8 % wachsen und von 21,0 Milliarden USD im Jahr 2026 auf 33,5 Milliarden USD bis 2031 steigen.
Welche Versicherungssparte hat die größte Präsenz im digitalen Maklerbereich?
Kfz- und Autoversicherungen führten im Jahr 2025 mit einem Anteil von 28,1 %, da ihre standardisierte Struktur einen klaren Online-Vergleich unterstützt.
Welche Kundengruppe wächst im digitalen Maklerbereich am schnellsten?
KMU sollen bis 2031 mit einem CAGR von 13,3 % wachsen, da sie schnellere Angebots-, Vergleichs- und Policenbindungsprozesse suchen.
Warum wächst der asiatisch-pazifische Raum schneller als andere Regionen?
Der asiatisch-pazifische Raum soll mit einem CAGR von 14,6 % wachsen, da Unterversicherungslücken, Mobile-First-Verhalten und regulatorische Liberalisierung den digitalen Vertrieb unterstützen.
Was sind die Haupthindernisse für das Wachstum der Online-Versicherungsmaklerschaft?
Compliance-Anforderungen, Datenschutz- und Cybersicherheitsanforderungen, Legacy-Systeme der Versicherungsträger und begrenzte API-Interoperabilität können die Kosten erhöhen und die Bereitstellung verlangsamen.
Wie verändert KI die Versicherungsmaklerschaft?
KI kann Vergleiche, Policenprüfungen und Serviceaufgaben automatisieren, während konversationelle Tools verändern können, wie Kunden Makler und Versicherer erreichen.
Seite zuletzt aktualisiert am:



