
Tamanho e Participação do Mercado de Corretagem de Seguros Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.80 % |
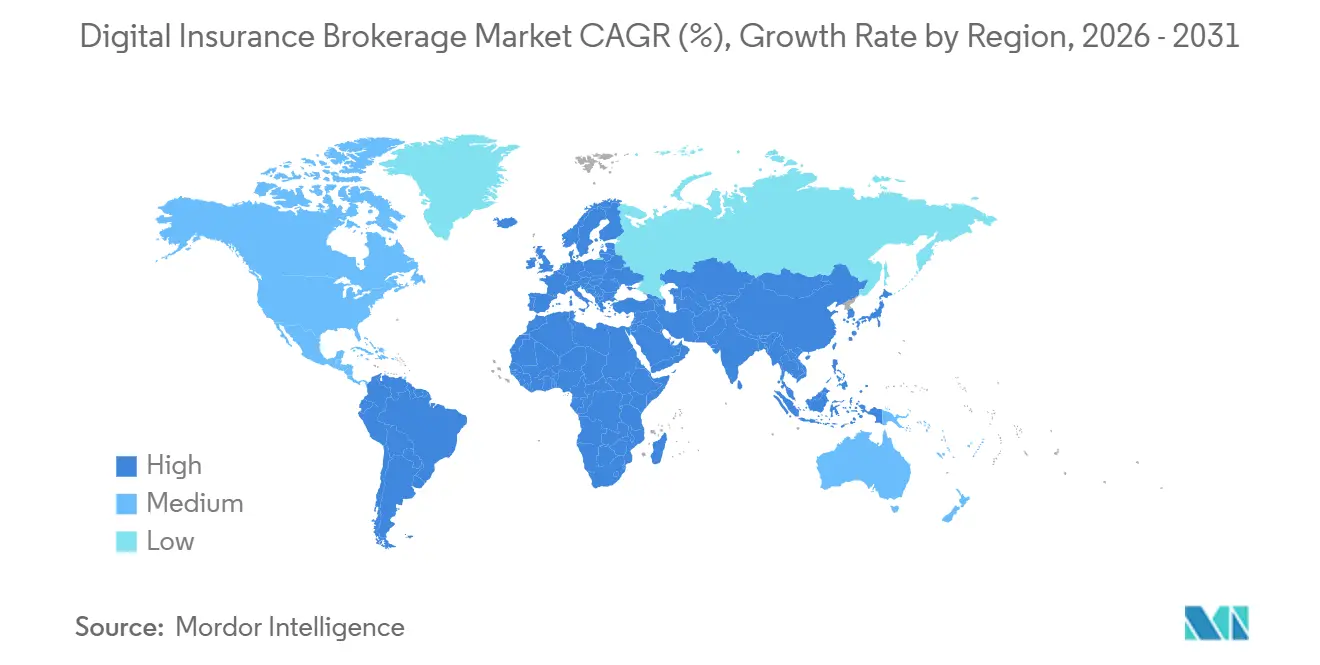
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
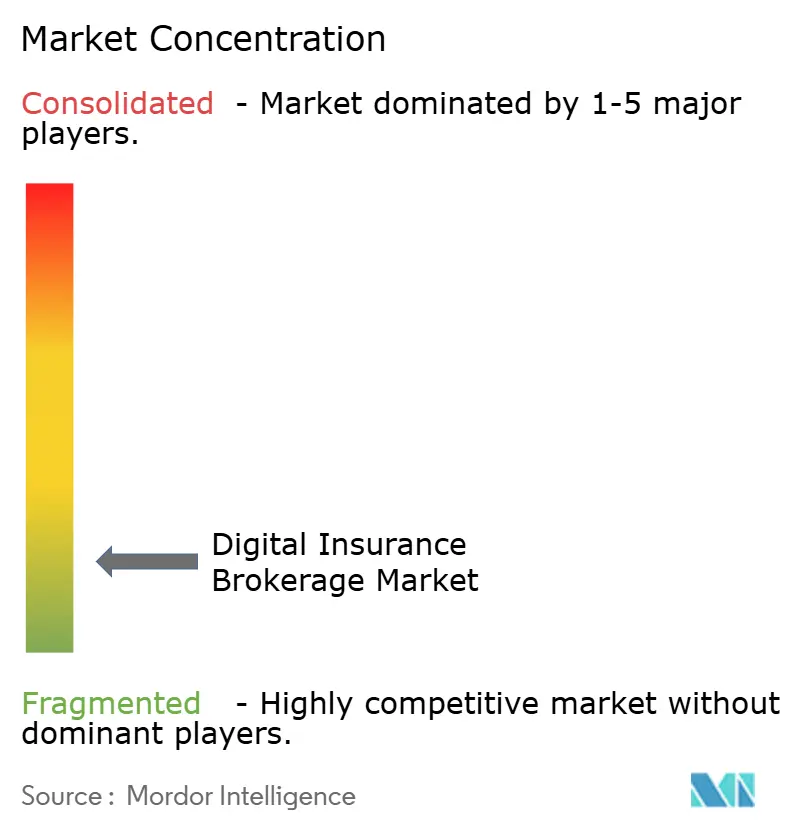
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corretagem de Seguros Digital por Mordor Intelligence
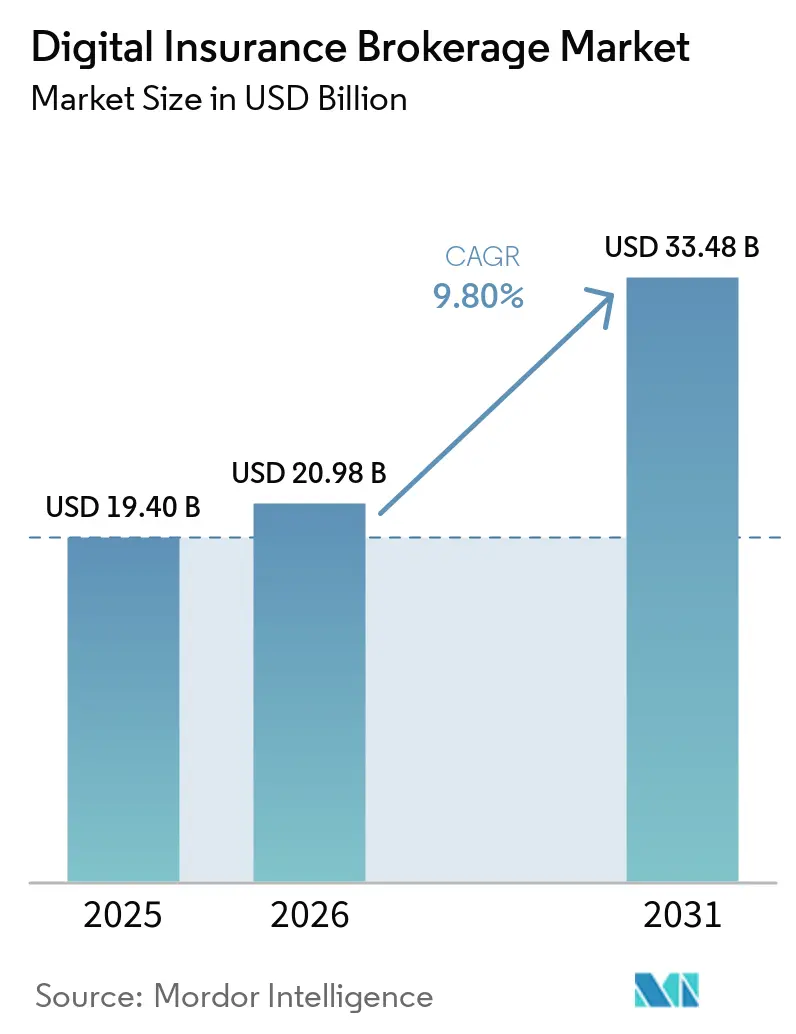
O tamanho do Mercado de Corretagem de Seguros Digital deve crescer de 19,40 bilhões de USD em 2025 para 20,98 bilhões de USD em 2026 e está previsto para atingir 33,48 bilhões de USD até 2031 a um CAGR de 9,80% no período de 2026 a 2031.
O crescimento reflete uma mudança na forma como consumidores e empresas descobrem, comparam e adquirem coberturas por meio de canais online. As conexões via API permitem que as plataformas integrem produtos de seguradoras, assessoria e colocação de apólices em uma única interface. A compra por autoatendimento está se tornando mais familiar para os consumidores, enquanto as ferramentas de IA assumem tarefas selecionadas de assessoria e administração. O mercado de corretagem de seguros digital também é moldado pela capacidade das plataformas de se conectar com seguradoras, utilizar dados de clientes de forma responsável e controlar os custos de aquisição. As empresas que combinam ferramentas de comparação com colocação orientada e serviço contínuo estão mais bem posicionadas para responder aos canais digitais diretos das seguradoras.
Principais Conclusões do Relatório
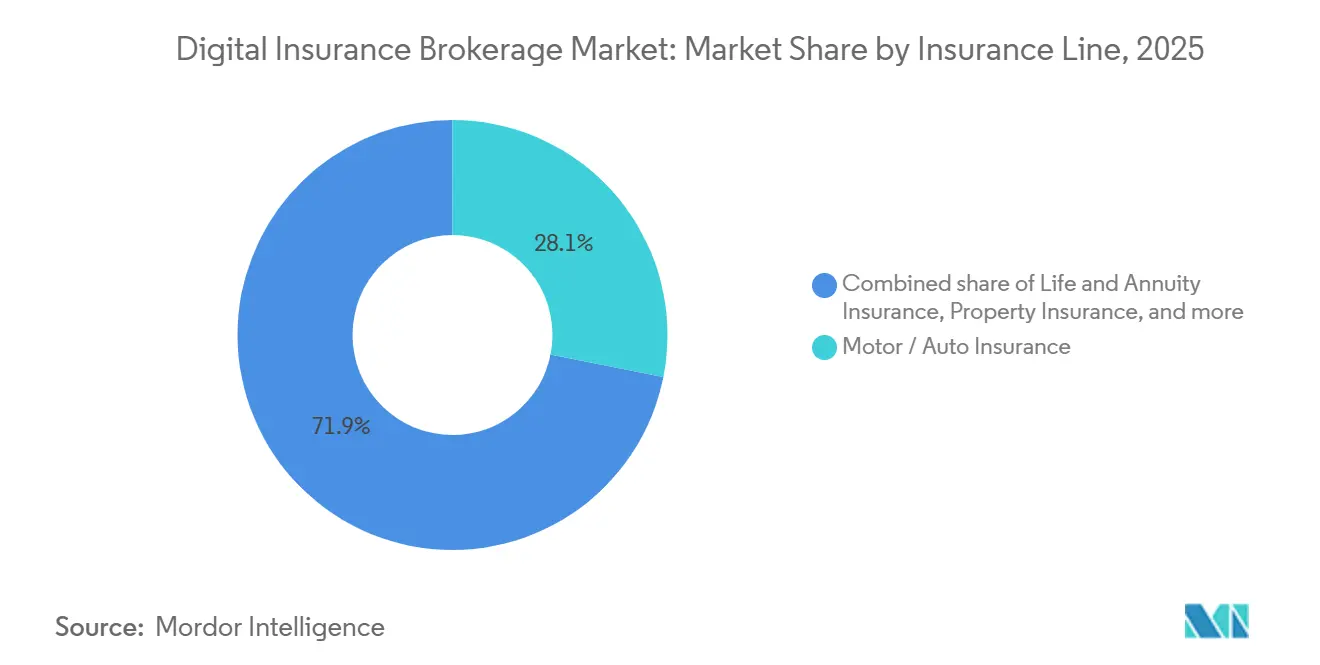
- Por linha de seguro, o seguro de automóvel e veículos capturou 28,1% da participação do mercado de corretagem de seguros digital em 2025, enquanto o seguro especializado deve crescer a um CAGR de 14,9% até 2031.
- Por função de colocação, a corretagem digital de varejo deteve 88,9% da participação do mercado de corretagem de seguros digital em 2025, enquanto a corretagem digital atacadista e especializada deve expandir a um CAGR de 13,6% até 2031.
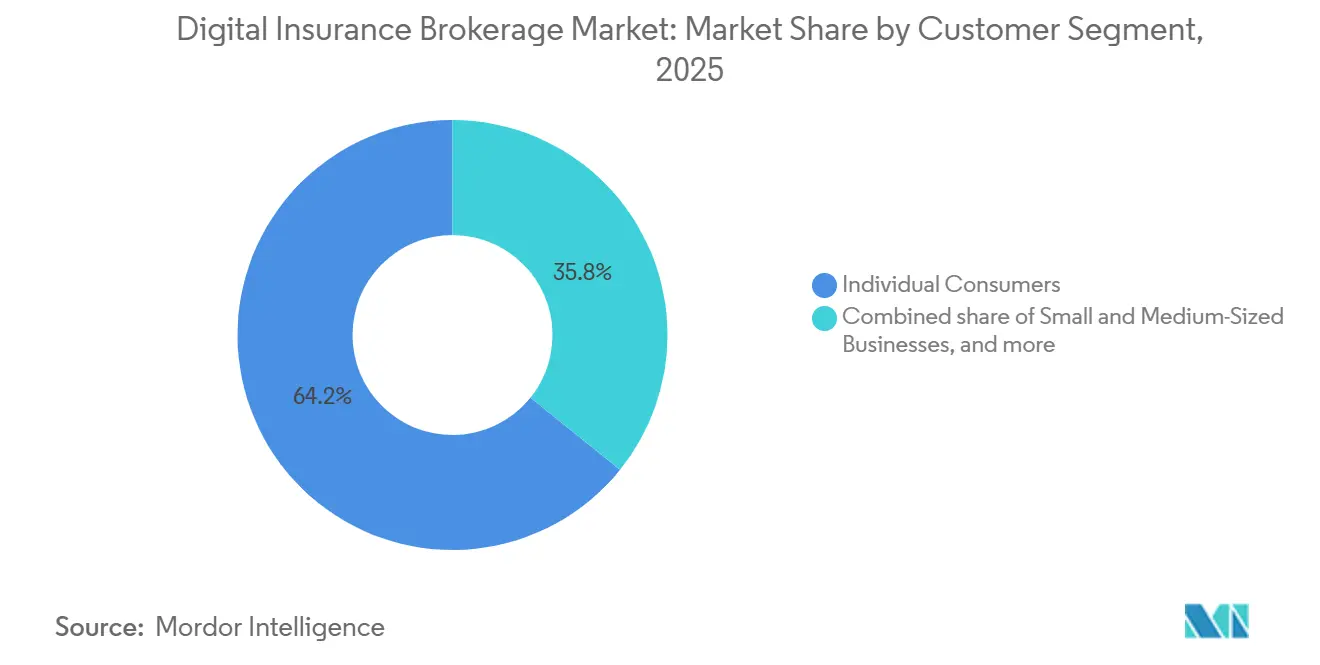
- Por segmento de clientes, os consumidores individuais responderam por 64,2% da participação do mercado de corretagem de seguros digital em 2025, enquanto as PMEs devem crescer a um CAGR de 13,3% até 2031.
- Por geografia, a América do Norte respondeu por 42,7% da participação do mercado de corretagem de seguros digital em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 14,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Corretagem de Seguros Digital
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção pelo Consumidor de Comparação Digital e Compra por Autoatendimento | +2.4% | Global, mais acentuado na América do Norte, no Reino Unido, na Alemanha, na Índia e na China | Curto prazo (≤ 2 anos) |
| Distribuição de Seguros Incorporada e Baseada em Parceiros Liderada por API | +2.1% | Global, com expansão para os ecossistemas de plataformas incorporadas da Ásia-Pacífico e do MEA | Médio prazo (2 a 4 anos) |
| Personalização Habilitada por IA e Automação de Corretagem | +1.7% | América do Norte e Europa, com rápida adoção na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda das PMEs por Cotação Digital Mais Rápida, Comparação e Colocação | +1.3% | América do Norte, Europa e Índia | Médio prazo (2 a 4 anos) |
| Acesso a Seguros Liderado por Dispositivos Móveis em Mercados com Baixa Penetração | +0.9% | Ásia-Pacífico, África Subsaariana e América do Sul | Longo prazo (≥ 4 anos) |
| IA Conversacional e Agêntica como Interface de Corretagem | +0.7% | América do Norte e Europa, com aceleração na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção pelo Consumidor de Comparação de Seguros Digital e Compra por Autoatendimento
A compra por autoatendimento deixou de ser uma atividade de nicho para muitos clientes de seguros. Na Europa, as vendas online responderam por 9% dos prêmios de seguro de vida e 19% dos prêmios de seguros não-vida, enquanto a penetração digital em seguros não-vida superou 10% na Alemanha, na República Tcheca, na França, na Hungria e na Letônia[1]Autoridade Europeia de Seguros e Pensões Complementares de Reforma, "3º Relatório sobre a Aplicação da Diretiva de Distribuição de Seguros," Autoridade Europeia de Seguros e Pensões Complementares de Reforma, eiopa.europa.eu.. Esses números mostram que a distribuição online está consolidada em linhas padronizadas, embora a adoção permaneça desigual entre países e produtos. A participação online de novas apólices na Índia subiu de 9,2% no exercício fiscal de 2024 para 13,5% no exercício fiscal de 2026, apoiada pelo uso de smartphones e pela infraestrutura de pagamentos digitais. O mercado de corretagem de seguros digital se beneficia quando os clientes se acostumam a comparar apólices de automóvel e viagem online antes de considerar coberturas de saúde e vida. Esse padrão pode estender a demanda digital a produtos que historicamente exigiram mais suporte durante a compra.
Expansão da Distribuição de Seguros Incorporada e Baseada em Parceiros Liderada por API
Os seguros são cada vez mais oferecidos em plataformas digitais não relacionadas a seguros no momento em que os clientes realizam compras correlatas. A bolttech conectou 700 parceiros de distribuição a mais de 230 seguradoras em mais de 6.500 produtos em 2025[2]Bolttech closes Series C at $147M with a $2.1B valuation to bolster its embedded insurance offerings | TechCrunch. A Cover Genius havia distribuído 240 milhões de apólices em mais de 60 países e registrou crescimento de receita de 50% em 2025. Esses modelos podem reduzir os custos de aquisição ao alcançar os clientes no momento em que uma compra cria uma necessidade clara de seguro. O mercado de corretagem de seguros digital enfrenta, portanto, uma mudança na distribuição, à medida que a cobertura passa de um produto que os clientes buscam ativamente para uma opção apresentada em contexto. Os corretores que desejam permanecer relevantes nas linhas pessoais e de PMEs padrão precisam de capacidades de API ao lado dos serviços de assessoria tradicionais.
Personalização Habilitada por IA e Automação da Jornada de Corretagem Digital
A IA está se integrando ao modelo operacional do mercado de corretagem de seguros digital, particularmente no atendimento ao cliente, nas comparações e na documentação. A EIOPA relatou em março de 2026 que 65% das seguradoras europeias participantes utilizavam IA generativa, embora 75% dos usos voltados ao cliente permanecessem na fase de prova de conceito. Essa lacuna deixa espaço para corretores que consigam transformar ferramentas experimentais em jornadas de clientes em conformidade. A Fulcrum captou 25 milhões de USD para automatizar tarefas de corretagem, incluindo comparações de cobertura, verificações de apólices e emissão de certificados, com o objetivo de atender 70% da carga de trabalho diária de um agente[3]Fulcrum raises $25 mn led by CRV to scale AI automation across US insurance brokers", BEINSURE.com. Menores necessidades de atendimento manual podem ajudar plataformas de médio porte a competir sem igualar os níveis de pessoal dos corretores tradicionais. A IA voltada ao cliente também exige auditabilidade, transparência e supervisão humana sob as regras europeias, o que aumenta o ônus de implementação para os participantes do mercado de corretagem de seguros digital.
Crescente Demanda das PMEs por Cotação Digital Mais Rápida, Comparação e Colocação de Apólices
As PMEs esperam cada vez mais que a cobertura comercial seja cotada, comparada e contratada por meio de fluxos de trabalho digitais. Essa expectativa segue o uso consolidado de ferramentas online em seguros pessoais e cria uma nova oportunidade para o mercado de corretagem de seguros digital. As plataformas digitais podem encurtar o processo de responsabilidade profissional, responsabilidade geral e compensação de trabalhadores de vários dias para menos de 10 minutos, onde os dados de subscrição são padronizados. Fluxos de trabalho mais rápidos podem melhorar a aquisição de clientes e ajudar as plataformas a reter clientes na renovação. As divulgações em nível estadual para linhas excedentes digitais e as diferenças nos requisitos de licenciamento comercial continuam a limitar uma escala mais ampla nos Estados Unidos. Essas restrições significam que o mercado de corretagem de seguros digital avançará mais rapidamente onde as estruturas de produtos, os dados das seguradoras e as práticas de licenciamento suportem uma experiência online consistente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Privacidade de Dados, Cibersegurança e Conformidade Regulatória | -0.4% | Global, incluindo a UE, os Estados Unidos e a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sistemas Legados das Seguradoras e Interoperabilidade Limitada do Ecossistema de Seguros | -0.3% | Global, mais acentuado nos mercados estabelecidos da América do Norte e da Europa | Médio prazo (2 a 4 anos) |
| Preocupações com Confiança e Explicabilidade em Recomendações Assistidas por IA | -0.2% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Aquisição Digital de Clientes e Concorrência de Canais | -0.2% | América do Norte, Reino Unido e mercados europeus competitivos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Privacidade de Dados, Cibersegurança e Conformidade Regulatória
Os corretores digitais devem gerenciar vários requisitos regulatórios ao coletar, processar e utilizar dados de segurados. O Regulamento de Resiliência Operacional Digital entrou em vigor em 17 de janeiro de 2025, adicionando obrigações de risco de tecnologia da informação e comunicação, supervisão de terceiros e notificação de incidentes para entidades de seguros europeias. O Regulamento de IA da UE introduziu obrigações de alto risco em agosto de 2026 para usos relevantes de IA, incluindo padrões de governança de dados, transparência e supervisão humana. A APPI do Japão e a PDPA de Singapura também impõem obrigações rigorosas às plataformas que lidam com dados de segurados entre fronteiras. Essas obrigações aumentam os custos para os participantes sem equipes dedicadas de governança e regulatório. O mercado de corretagem de seguros digital pode, portanto, favorecer plataformas maiores e bem capitalizadas, capazes de absorver investimentos em conformidade e segurança.
Sistemas Legados das Seguradoras e Interoperabilidade Limitada nos Ecossistemas de Seguros
O mercado de corretagem de seguros digital depende de as seguradoras disponibilizarem dados de produtos e preços por meio de APIs confiáveis. A EIOPA constatou que as divulgações obrigatórias da Diretiva de Distribuição de Seguros são frequentemente longas e complexas demais para telas digitais, levando seguradoras e corretores a gastar com alterações de design para atender às necessidades de conformidade. Produtos padronizados de automóvel e residência podem suportar cotações em tempo quase real, enquanto produtos especializados, de responsabilidade e de vida frequentemente exigem trocas personalizadas. A Europa e os Estados Unidos não possuem um padrão amplo de portabilidade de dados de seguros comparável à portabilidade de dados financeiros sob a PSD2. As integrações entre seguradoras e corretores devem, portanto, ser negociadas individualmente, o que aumenta os custos e retarda a expansão do painel. A ausência de orientação europeia específica sobre distribuição incorporada e baseada em plataformas também pode desincentivar o investimento das seguradoras na infraestrutura de API de que os corretores necessitam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Linha de Seguro: O Seguro de Automóvel Ancora a Receita Enquanto o Seguro Especializado Acelera
O seguro de automóvel e veículos capturou 28,1% da participação do mercado de corretagem de seguros digital em 2025, apoiado pela cobertura padronizada, pela sensibilidade ao preço e pela ampla demanda dos consumidores. Essas características permitem que os clientes comparem apólices de forma mais consistente do que produtos comerciais ou de vida complexos. O seguro de automóvel também oferece às plataformas digitais um ponto de entrada eficaz para construir relacionamentos com clientes ao longo das renovações. Esse relacionamento pode criar oportunidades para oferecer produtos conectados de residência, viagem, saúde ou assistência em estrada ao longo do tempo. As características claras do produto e os ciclos recorrentes de renovação também tornam a cobertura de automóvel um campo prático de teste para recursos de serviço digital. O seguro de vida e anuidade e o seguro de saúde e acidentes têm menor penetração online porque as necessidades de subscrição e adequação são mais complexas. Na Europa, as vendas online de seguro de vida responderam por 9% dos prêmios na avaliação da EIOPA publicada em março de 2026.
O seguro especializado deve crescer a um CAGR de 14,9% de 2026 a 2031, tornando-se a linha de seguro de crescimento mais rápido no mercado de corretagem de seguros digital. A pontuação padronizada de risco cibernético e os gatilhos paramétricos estão tornando produtos especializados selecionados mais fáceis de cotar e colocar digitalmente. O seguro de propriedade também está avançando em direção à cotação digital por meio de ferramentas integradas a LLM introduzidas pela Aviva em março de 2026 e pela Liberty Mutual em junho de 2026. O seguro de viagem continua a alcançar forte conversão digital porque é de curta duração e geralmente vinculado a um evento claro. O seguro de responsabilidade permanece entre a cobertura pessoal padronizada e a colocação totalmente personalizada. O tamanho do mercado de corretagem de seguros digital é sustentado por essa expansão de produtos acessíveis digitalmente, embora riscos complexos ainda exijam maior envolvimento humano.


Por Função de Colocação: Escala no Varejo Encontra Oportunidade no Atacado
A corretagem digital de varejo deteve 88,9% do segmento de função de colocação em 2025, refletindo o desenvolvimento inicial do mercado de corretagem de seguros digital em torno da comparação de preços ao consumidor. As linhas pessoais de alto volume proporcionaram às plataformas de varejo escala e tráfego recorrente de clientes. A concentração na colocação de varejo também reflete a relativa facilidade de comparar apólices de consumo padronizadas por meio de uma tela online. No entanto, o aumento dos custos de aquisição está pressionando as plataformas que carecem de relacionamentos diferenciados com seguradoras, ativos de dados ou modelos de fidelidade. Os participantes do varejo estão respondendo com parcerias incorporadas, ofertas personalizadas e produtos de assessoria de maior valor. Essas medidas visam melhorar a retenção e reduzir a dependência do tráfego digital pago. A abordagem também reflete a necessidade de transformar uma comparação pontual em um relacionamento contínuo com o cliente.
A corretagem digital atacadista e especializada deve crescer a um CAGR de 13,6% de 2026 a 2031, à medida que os compradores comerciais buscam colocação mais rápida e transparente. A função é importante nos mercados de excedentes e especialidades, onde os processos atacadistas tradicionais podem ser lentos e opacos. A Bolt lançou a Distribuição Conectada em agosto de 2026 para mercados admitidos, de excedentes e atacadistas, combinando IA conversacional com acesso a seguradoras e automação de fluxo de trabalho[4]. Submissões padronizadas e respostas consistentes de API das seguradoras poderiam tornar a colocação comercial mais fácil de escalar. O tamanho do mercado de corretagem de seguros digital deve expandir à medida que os fluxos de trabalho comerciais seguem a digitalização anterior do seguro de automóvel pessoal. Essa oportunidade permanece dependente de as seguradoras fornecerem dados oportunos e respostas de subscrição consistentes. Os corretores especializados podem reter valor quando combinam tecnologia com expertise em riscos complexos. O ritmo de adoção diferirá por produto porque nem todo risco comercial pode ser colocado por meio de uma jornada digital padronizada.
Por Segmento de Clientes: Indivíduos Dominam, PMEs Impulsionam a Próxima Fase
Os consumidores individuais representaram 64,2% do mix de clientes em 2025, conferindo a esse grupo a maior participação do mercado de corretagem de seguros digital. O segmento foi construído por meio de investimento sustentado em comparação online para seguros de automóvel, residência, saúde e viagem. As plataformas voltadas ao consumidor enfrentam maior concorrência à medida que os custos de aquisição digital aumentam e as ferramentas diretas das seguradoras buscam engajar os usuários mais cedo. Os clientes podem facilmente mudar de plataforma quando as ofertas parecem semelhantes, e o processo de compra oferece pouco suporte adicional. A personalização, as ofertas baseadas em comportamento e as jornadas de renovação simplificadas podem ajudar a proteger os relacionamentos com os consumidores. Essas capacidades são especialmente importantes onde os clientes podem comparar vários produtos semelhantes com pouco esforço. Um melhor serviço pós-compra também pode diferenciar uma plataforma além da comparação inicial de preços.
As PMEs devem expandir a um CAGR de 13,3% de 2026 a 2031, proporcionando a maior oportunidade de crescimento entre os grupos de clientes. As ferramentas digitais podem permitir que microempresas adquiram cobertura de responsabilidade e compensação de trabalhadores sem ciclos de subscrição de vários dias. As grandes corporações permanecem uma oportunidade menor, mas de maior valor, porque frequentemente exigem colocação com suporte humano para programas multijurisdicionais. Os compradores do setor público e institucionais permanecem um grupo de nicho, embora produtos paramétricos de clima e infraestrutura possam ampliar a distribuição digital especializada. Essa expansão na adoção pelas PMEs sustenta o tamanho do mercado de corretagem de seguros digital, enquanto o mercado deve continuar a combinar processos automatizados com envolvimento especializado quando os riscos são difíceis de padronizar. Essa combinação sustenta o crescimento digital sem presumir que a colocação comercial complexa se tornará totalmente por autoatendimento.
Análise Geográfica
A América do Norte deteve 42,7% da participação do mercado de corretagem de seguros digital em 2025, apoiada pela disponibilidade de capital privado, por uma base fragmentada de seguradoras e por regras estabelecidas de distribuição online. Os agregadores voltados ao consumidor desenvolveram posições sólidas em seguros pessoais, onde a comparação neutra é amplamente utilizada. As linhas comerciais de médio porte e de excedentes permanecem menos digitalizadas do que as linhas pessoais. A plataforma de Distribuição Conectada da Bolt, lançada em agosto de 2026, visa diretamente os mercados admitidos, de excedentes e atacadistas. O Canadá e o México contribuem para a atividade regional, embora as diferenças na regulamentação e a menor penetração de seguros online limitem sua contribuição. O tamanho do mercado de corretagem de seguros digital é sustentado por oportunidades de digitalizar as linhas de PMEs e comerciais à medida que as APIs atacadistas e os fluxos de trabalho de cotação melhoram.
A Europa é a segunda maior região para o mercado de corretagem de seguros digital e possui plataformas de comparação consolidadas no Reino Unido, na Alemanha e na França. Compare the Market, MoneySuperMarket, Go.Compare, CHECK24 e LeLynx.fr ilustram o ecossistema desenvolvido de comparação de automóvel pessoal e residência da região. A EIOPA relatou que os passaportes de distribuição de seguros transfronteiriços aumentaram 10%, de 24.036 em 2022 para 26.502 em 2024. O mesmo relatório mostrou que as vendas online de seguros não-vida variaram de menos de 3% a mais de 10% dos prêmios brutos emitidos entre os estados-membros. A Itália e a Espanha permanecem oportunidades para modelos de corretagem incorporados e com foco em dispositivos móveis. Os requisitos de Dever do Consumidor do Reino Unido e de conformidade europeia sob o DORA, o RGPD e o Regulamento de IA aumentam as exigências operacionais, mas também apoiam plataformas com processos de governança estabelecidos.
A Ásia-Pacífico deve crescer a um CAGR de 14,6% de 2026 a 2031, tornando-se a geografia de crescimento mais rápido no mercado de corretagem de seguros digital. O crescimento é sustentado por lacunas de sub-seguro, comportamento do consumidor com foco em dispositivos móveis e liberalização regulatória na Índia, na China e no Sudeste Asiático. As necessidades da região diferem das dos mercados ocidentais maduros porque muitos consumidores se engajam primeiro por meio de aplicativos móveis e plataformas parceiras. A PB Fintech da Índia registrou crescimento de receita de 40% no primeiro trimestre do exercício fiscal de 2027, à medida que sua prateleira online endereçável se expandiu por meio de produtos de microsseguro aprovados. O Sudeste Asiático oferece uma forte oportunidade de distribuição incorporada devido à baixa penetração de seguros e a uma população nativa digital móvel. A América do Sul, o Oriente Médio e a África permanecem mercados menores, embora os produtos de microsseguro habilitados para dispositivos móveis na África Subsaariana tenham aumentado de 135 em 2020 para 282 em 2025. A incorporação de subsidiárias licenciadas pelo DIFC pela Policybazaar em junho de 2026 também destaca o papel do Oriente Médio como uma base regulatória em desenvolvimento para atividades de corretagem digital e resseguro.

Cenário Competitivo
O mercado de corretagem de seguros digital é fragmentado globalmente, embora seja mais concentrado em segmentos regionais e de produtos específicos. Os agregadores de consumo têm posições sólidas na América do Norte e na Europa, enquanto os provedores de infraestrutura incorporada operam em múltiplas regiões. As empresas regionais também ocupam posições importantes na Ásia-Pacífico. As 10 principais empresas responderam por 86,2% dos prêmios de seguro de propriedade pela internet na China em 2025, indicando alta concentração nesse segmento nacional. Em nível global, diferentes configurações regulatórias, grupos de clientes e linhas de seguro impedem um nível semelhante de concentração. A concorrência depende cada vez mais da conectividade com seguradoras, da capacidade de IA, de dados proprietários e da aquisição eficiente de clientes.
As empresas estão respondendo à economia de aquisição mais difícil por meio de consolidação de portfólio e investimento em tecnologia. A Matic adquiriu o portfólio de seguros de propriedade e acidentes da Policygenius, de quase 30.000 apólices, em junho de 2026 e recebeu um investimento minoritário da Primus Capital. A transação fortaleceu a plataforma incorporada de propriedade e acidentes da Matic, que conecta mais de 70 seguradoras e 100 parceiros de distribuição. A Cover Genius captou 100 milhões de USD em julho de 2026 para expandir a hiperpersonalização por IA, a distribuição incorporada e a infraestrutura automatizada de sinistros. A saída da wefox da Alemanha em julho de 2026 também demonstrou o risco de expansão sem economia unitária sustentável. Esses desenvolvimentos favorecem plataformas que conseguem combinar crescimento de distribuição com controle eficaz de custos e relacionamentos duradouros com seguradoras.
As ferramentas de cotação direta por IA das seguradoras estão se tornando uma preocupação competitiva para o mercado de corretagem de seguros digital. A Aviva lançou um aplicativo de cotação de seguro residencial no ChatGPT em março de 2026, ampliando a distribuição por canais diretos, de corretores, de comparação de preços e conversacionais. A Liberty Mutual introduziu a cotação de automóvel no ChatGPT em junho de 2026, reforçando o movimento em direção ao engajamento conversacional direto. O plugin de ChatGPT da Insurify registrou crescimento de 212% na receita referenciada durante seus primeiros 6 meses de operação em 2026. Os corretores independentes estão, portanto, construindo suas próprias interfaces de IA antes que as ferramentas das seguradoras ganhem amplitude suficiente para substituir as funções de comparação. As oportunidades mais abertas permanecem nas linhas comerciais de PMEs, na colocação atacadista e especializada, e nos mercados emergentes onde os modelos incorporados com foco em dispositivos móveis ainda estão em desenvolvimento.
Líderes do Setor de Corretagem de Seguros Digital
Policybazaar
Coverfox
Policygenius
Insurify
SelectQuote
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: a bolt lançou a Distribuição Conectada, a primeira plataforma do setor com tecnologia de IA cobrindo todas as linhas de seguro, incluindo admitidas, de excedentes e atacadistas, combinando IA conversacional, acesso integrado ao mercado e automação de fluxo de trabalho agêntico em prospecção, cotação, colocação, atendimento e renovação.
- Agosto de 2026: a Insurify atualizou seu plugin de ChatGPT para fornecer cotações de seguro de automóvel personalizadas em tempo real com capacidades de compra no chat. Nos 6 meses seguintes ao lançamento em fevereiro de 2026, a receita referenciada pelo ChatGPT cresceu 212%, e a participação de novos clientes que descobriram a Insurify por meio de conversas com IA subiu de 0,15% para 5,7%.
- Junho de 2026: a Matic adquiriu o portfólio de seguros de propriedade e acidentes da Policygenius, de quase 30.000 apólices, e recebeu um investimento minoritário da Primus Capital. O negócio consolidou ativos de corretores digitais na América do Norte e fortaleceu a plataforma incorporada de propriedade e acidentes da Matic.
- Março de 2026: a Aviva lançou um aplicativo de cotação de seguro residencial no ChatGPT com a OpenAI. O lançamento tornou a Aviva a primeira grande seguradora do Reino Unido a habilitar a distribuição de seguros baseada em LLM por canais diretos, de corretores, de comparação de preços e conversacionais.


Escopo do Relatório Global do Mercado de Corretagem de Seguros Digital
| Seguro de Vida e Anuidade |
| Seguro de Saúde e Acidentes |
| Seguro de Automóvel e Veículos |
| Seguro de Propriedade |
| Seguro de Responsabilidade |
| Seguro de Viagem |
| Seguro Especializado |
| Corretagem Digital de Varejo |
| Corretagem Digital Atacadista e Especializada |
| Consumidores Individuais |
| Pequenas e Médias Empresas |
| Grandes Corporações e Empresas |
| Organizações do Setor Público e Institucionais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Linha de Seguro | Seguro de Vida e Anuidade | |
| Seguro de Saúde e Acidentes | ||
| Seguro de Automóvel e Veículos | ||
| Seguro de Propriedade | ||
| Seguro de Responsabilidade | ||
| Seguro de Viagem | ||
| Seguro Especializado | ||
| Por Função de Colocação | Corretagem Digital de Varejo | |
| Corretagem Digital Atacadista e Especializada | ||
| Por Segmento de Clientes | Consumidores Individuais | |
| Pequenas e Médias Empresas | ||
| Grandes Corporações e Empresas | ||
| Organizações do Setor Público e Institucionais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para a corretagem de seguros digital?
O setor deve crescer a um CAGR de 9,8% de 2026 a 2031, aumentando de 21,0 bilhões de USD em 2026 para 33,5 bilhões de USD até 2031.
Qual linha de seguro tem a maior presença em corretagem digital?
O seguro de automóvel e veículos liderou com uma participação de 28,1% em 2025, porque sua estrutura padronizada suporta uma comparação online clara.
Qual grupo de clientes está crescendo mais rapidamente na corretagem digital?
As PMEs devem crescer a um CAGR de 13,3% até 2031, à medida que buscam processos mais rápidos de cotação, comparação e contratação de apólices.
Por que a Ásia-Pacífico está crescendo mais rapidamente do que outras regiões?
A Ásia-Pacífico deve crescer a um CAGR de 14,6% porque as lacunas de sub-seguro, o comportamento com foco em dispositivos móveis e a liberalização regulatória sustentam a distribuição digital.
Quais são as principais barreiras ao crescimento da corretagem de seguros online?
As exigências de conformidade, os requisitos de privacidade e cibersegurança, os sistemas legados das seguradoras e a interoperabilidade limitada de API podem aumentar os custos e retardar a implantação.
Como a IA está mudando a corretagem de seguros?
A IA pode automatizar comparações, verificações de apólices e tarefas de atendimento, enquanto as ferramentas conversacionais podem mudar a forma como os clientes chegam a corretores e seguradoras.
Página atualizada pela última vez em:



