
Taille et part du marché du courtage d'assurance numérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.98 Milliards de dollars |
| Taille du Marché (2031) | 33.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du courtage d'assurance numérique par Mordor Intelligence
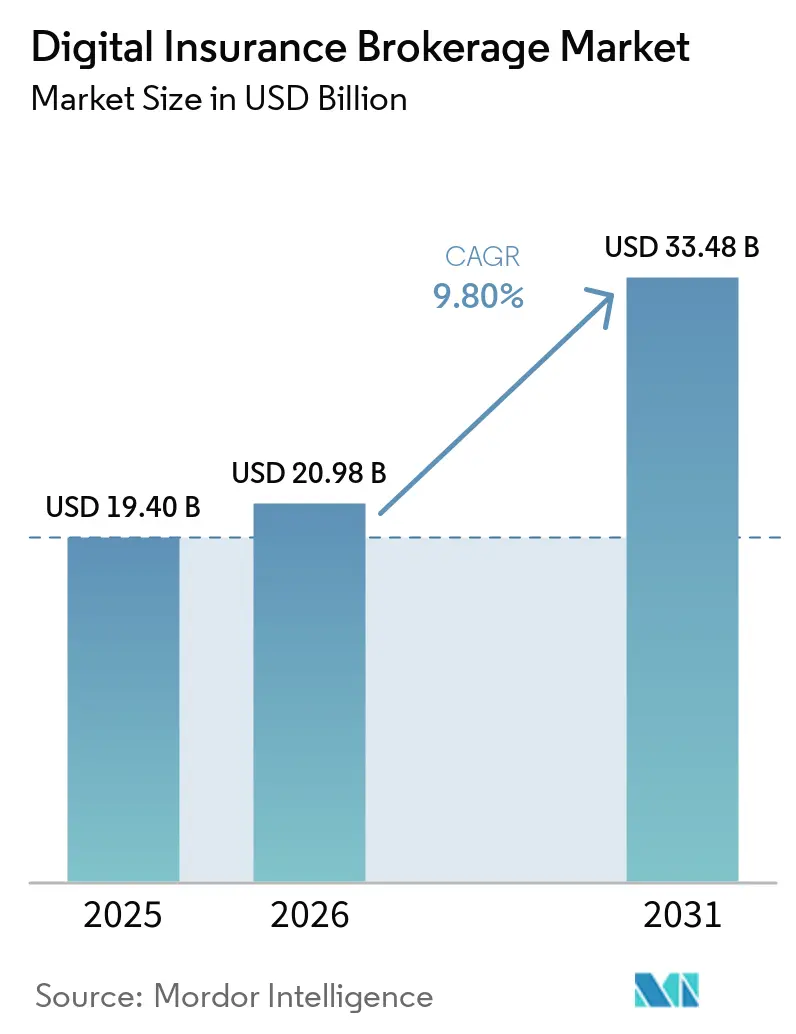
La taille du marché du courtage d'assurance numérique devrait passer de 19,40 milliards USD en 2025 à 20,98 milliards USD en 2026 et devrait atteindre 33,48 milliards USD d'ici 2031 à un CAGR de 9,80 % sur la période 2026-2031.
La croissance reflète une évolution dans la façon dont les consommateurs et les entreprises découvrent, comparent et souscrivent des couvertures via des canaux en ligne. Les connexions API permettent aux plateformes de regrouper les produits des assureurs, les conseils et le placement de polices dans une interface unique. L'achat en libre-service devient de plus en plus familier pour les consommateurs, tandis que les outils d'intelligence artificielle prennent en charge certaines tâches de conseil et d'administration. Le marché du courtage d'assurance numérique est également façonné par la capacité des plateformes à se connecter aux assureurs, à utiliser les données clients de manière responsable et à maîtriser les coûts d'acquisition. Les entreprises qui combinent des outils de comparaison avec un placement guidé et un service continu sont mieux positionnées pour répondre aux canaux numériques directs des assureurs.
Points clés du rapport
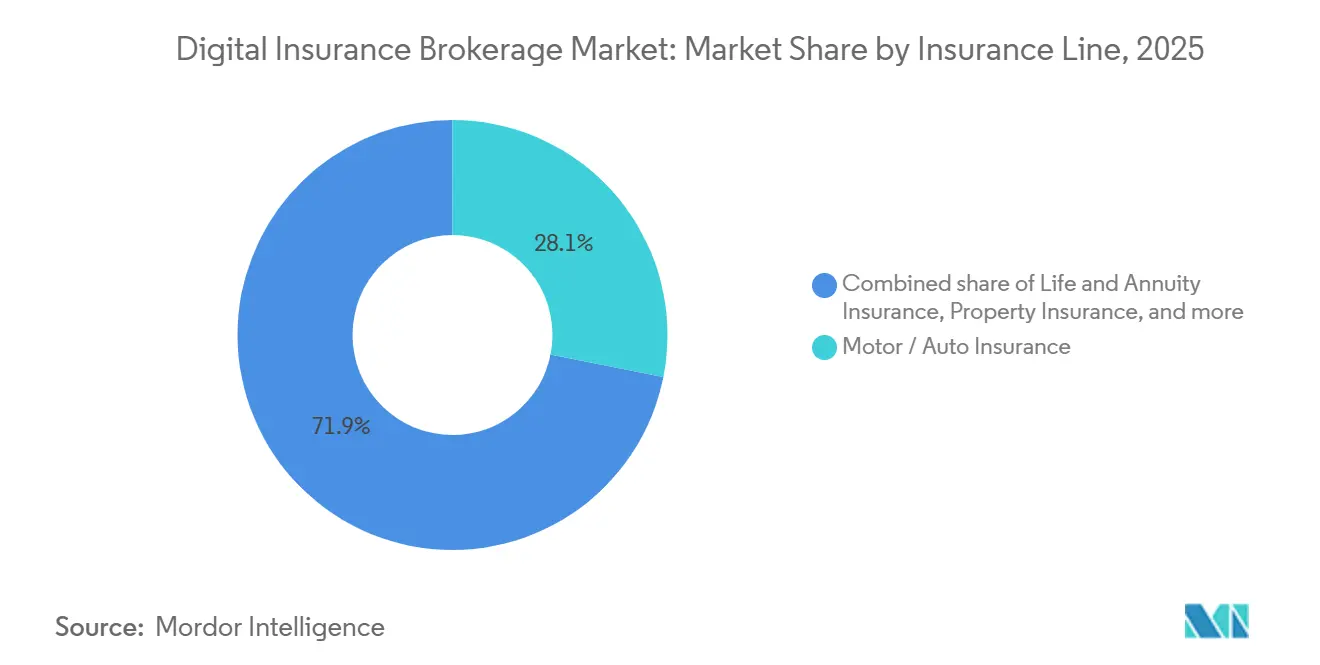
- Par ligne d'assurance, l'assurance automobile a capté 28,1 % de la part du marché du courtage d'assurance numérique en 2025, tandis que l'assurance spécialisée devrait croître à un CAGR de 14,9 % jusqu'en 2031.
- Par rôle de placement, le courtage numérique de détail a détenu 88,9 % de la part du marché du courtage d'assurance numérique en 2025, tandis que le courtage numérique en gros et spécialisé devrait se développer à un CAGR de 13,6 % jusqu'en 2031.
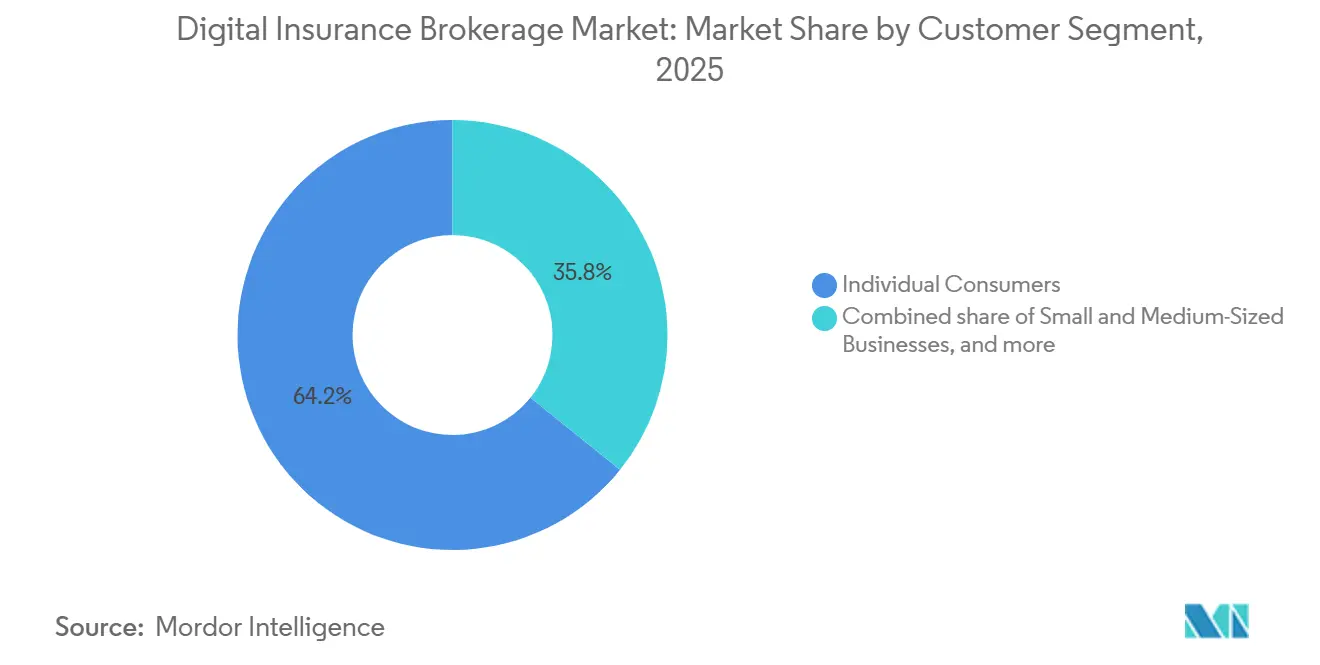
- Par segment de clientèle, les consommateurs individuels ont représenté 64,2 % de la part du marché du courtage d'assurance numérique en 2025, tandis que les PME devraient croître à un CAGR de 13,3 % jusqu'en 2031.
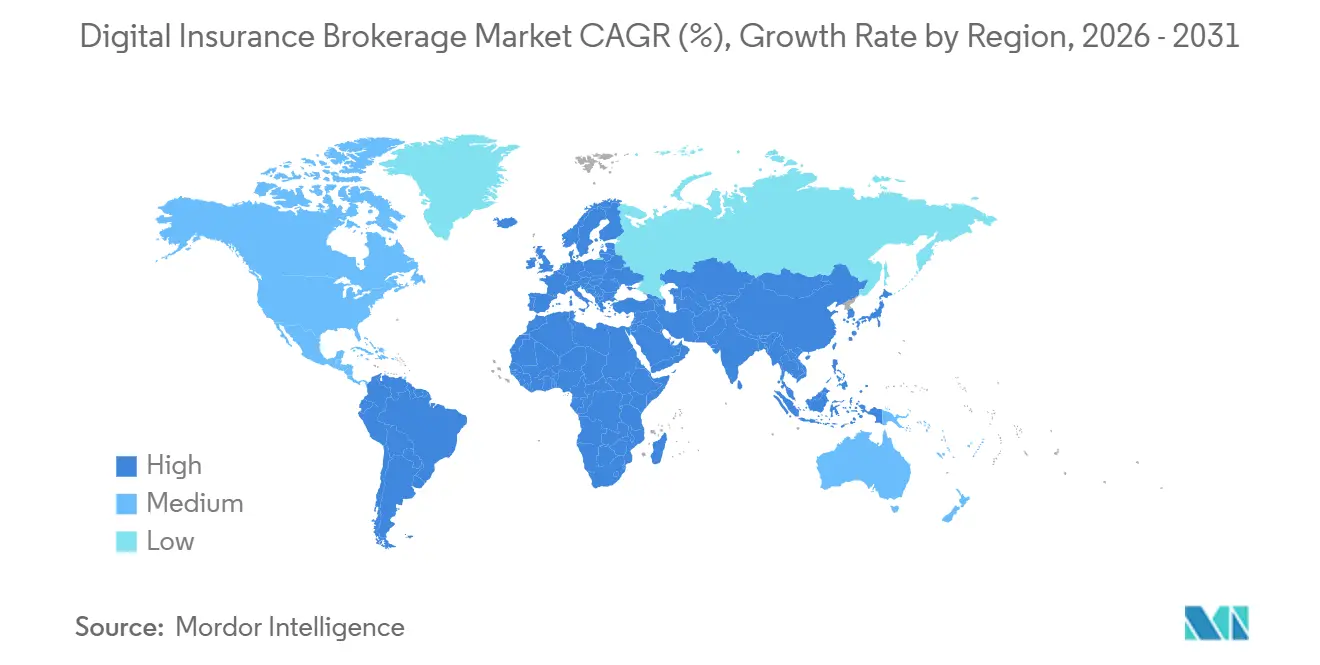
- Par géographie, l'Amérique du Nord a représenté 42,7 % de la part du marché du courtage d'assurance numérique en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du courtage d'assurance numérique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption par les consommateurs de la comparaison numérique et de l'achat en libre-service | +2.4% | Mondial, plus prononcé en Amérique du Nord, au Royaume-Uni, en Allemagne, en Inde et en Chine | Court terme (≤ 2 ans) |
| Distribution d'assurance intégrée et basée sur des partenariats pilotée par les API | +2.1% | Mondial, avec des retombées sur les écosystèmes de plateformes intégrées en Asie-Pacifique et en MEA | Moyen terme (2-4 ans) |
| Personnalisation par l'IA et automatisation du courtage | +1.7% | Amérique du Nord et Europe, avec une adoption rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande des PME pour des devis, comparaisons et placements numériques plus rapides | +1.3% | Amérique du Nord, Europe et Inde | Moyen terme (2-4 ans) |
| Accès à l'assurance via le mobile dans les marchés sous-pénétrés | +0.9% | Asie-Pacifique, Afrique subsaharienne et Amérique du Sud | Long terme (≥ 4 ans) |
| IA conversationnelle et agentique comme interface de courtage | +0.7% | Amérique du Nord et Europe, avec une accélération en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante par les consommateurs de la comparaison d'assurance numérique et de l'achat en libre-service
L'achat en libre-service est devenu une activité courante pour de nombreux clients d'assurance. En Europe, les ventes en ligne ont représenté 9 % des primes d'assurance vie et 19 % des primes d'assurance non-vie, tandis que la pénétration numérique de l'assurance non-vie a dépassé 10 % en Allemagne, en République tchèque, en France, en Hongrie et en Lettonie[1]Autorité européenne des assurances et des pensions professionnelles, « 3e rapport sur l'application de la directive sur la distribution d'assurances », Autorité européenne des assurances et des pensions professionnelles, eiopa.europa.eu.. Ces chiffres montrent que la distribution en ligne est établie dans les lignes standardisées, bien que l'adoption reste inégale selon les pays et les produits. La part en ligne des nouvelles polices en Inde est passée de 9,2 % en exercice 2024 à 13,5 % en exercice 2026, soutenue par l'utilisation des smartphones et l'infrastructure de paiement numérique. Le marché du courtage d'assurance numérique bénéficie lorsque les clients s'habituent à comparer les polices automobile et voyage en ligne avant d'envisager une couverture santé et vie. Ce schéma peut étendre la demande numérique vers des produits qui ont historiquement nécessité davantage d'accompagnement lors de l'achat.
Expansion de la distribution d'assurance intégrée et basée sur des partenariats pilotée par les API
L'assurance est de plus en plus proposée au sein de plateformes numériques non assurantielles au moment où les clients effectuent des achats connexes. Bolttech a connecté 700 partenaires de distribution avec plus de 230 assureurs à travers plus de 6 500 produits en 2025[2]Bolttech closes Series C at $147M with a $2.1B valuation to bolster its embedded insurance offerings | TechCrunch. Cover Genius avait déployé 240 millions de polices dans plus de 60 pays et a enregistré une croissance de revenus de 50 % en 2025. Ces modèles peuvent réduire les coûts d'acquisition en atteignant les clients au moment où un achat crée un besoin d'assurance évident. Le marché du courtage d'assurance numérique fait donc face à une transformation de la distribution, la couverture passant d'un produit que les clients recherchent activement à une option présentée en contexte. Les courtiers qui souhaitent rester pertinents dans les lignes personnelles et PME standard ont besoin de capacités API en complément des services de conseil traditionnels.
Personnalisation par l'IA et automatisation du parcours de courtage numérique
L'IA s'intègre dans le modèle opérationnel du marché du courtage d'assurance numérique, notamment dans le service client, les comparaisons et la documentation. L'EIOPA a rapporté en mars 2026 que 65 % des assureurs européens participants utilisaient l'IA générative, bien que 75 % des usages orientés client restaient au stade de preuve de concept. Cet écart laisse de la place aux courtiers capables de transformer des outils expérimentaux en parcours clients conformes. Fulcrum a levé 25 millions USD pour automatiser les tâches de courtage, notamment les comparaisons de couvertures, les vérifications de polices et l'émission de certificats, avec pour objectif de traiter 70 % de la charge de travail quotidienne d'un agent[3]Fulcrum raises $25 mn led by CRV to scale AI automation across US insurance brokers", BEINSURE.com. La réduction des besoins en traitement manuel peut aider les plateformes de taille moyenne à être compétitives sans égaler les effectifs des courtiers traditionnels. L'IA orientée client exige également auditabilité, transparence et supervision humaine en vertu des règles européennes, ce qui alourdit la charge de mise en œuvre pour les acteurs du marché du courtage d'assurance numérique.
Demande croissante des PME pour des devis, comparaisons et placements de polices numériques plus rapides
Les PME attendent de plus en plus que la couverture commerciale soit devisée, comparée et souscrite via des flux de travail numériques. Cette attente fait suite à l'utilisation établie des outils en ligne dans l'assurance des particuliers et crée une nouvelle opportunité pour le marché du courtage d'assurance numérique. Les plateformes numériques peuvent raccourcir le processus pour la responsabilité professionnelle, la responsabilité civile générale et l'indemnisation des accidents du travail de plusieurs jours à moins de 10 minutes, lorsque les données de souscription sont standardisées. Des flux de travail plus rapides peuvent améliorer l'acquisition de clients et aider les plateformes à fidéliser les clients lors du renouvellement. Les obligations de divulgation au niveau des États pour les lignes excédentaires numériques et les différences dans les exigences de licence commerciale continuent de limiter une mise à l'échelle plus large aux États-Unis. Ces contraintes signifient que le marché du courtage d'assurance numérique progressera le plus rapidement là où les structures de produits, les données des assureurs et les pratiques de licence soutiennent une expérience en ligne cohérente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la confidentialité des données, de la cybersécurité et de la conformité réglementaire | -0.4% | Mondial, y compris l'UE, les États-Unis et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Systèmes d'assureurs traditionnels et interopérabilité limitée de l'écosystème assurantiel | -0.3% | Mondial, plus prononcé sur les marchés établis d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confiance et à l'explicabilité dans les recommandations assistées par l'IA | -0.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse des coûts d'acquisition numérique de clients et concurrence entre canaux | -0.2% | Amérique du Nord, Royaume-Uni et marchés européens concurrentiels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la confidentialité des données, de la cybersécurité et de la conformité réglementaire
Les courtiers numériques doivent gérer plusieurs exigences réglementaires lorsqu'ils collectent, traitent et utilisent les données des assurés. Le règlement sur la résilience opérationnelle numérique (DORA) est entré en vigueur le 17 janvier 2025, ajoutant des obligations en matière de risques liés aux technologies de l'information et de la communication, de supervision des tiers et de déclaration d'incidents pour les entités d'assurance européennes. La loi européenne sur l'IA a introduit des obligations à haut risque en août 2026 pour les usages pertinents de l'IA, notamment des normes en matière de gouvernance des données, de transparence et de supervision humaine. La loi APPI du Japon et la PDPA de Singapour imposent également des obligations strictes aux plateformes qui traitent des données d'assurés transfrontalières. Ces obligations augmentent les coûts pour les acteurs sans équipes dédiées à la gouvernance et à la conformité réglementaire. Le marché du courtage d'assurance numérique peut donc favoriser les plateformes plus grandes et bien capitalisées, capables d'absorber les investissements en conformité et en sécurité.
Systèmes d'assureurs traditionnels et interopérabilité limitée au sein des écosystèmes assurantiels
Le marché du courtage d'assurance numérique dépend de la mise à disposition par les assureurs de données sur les produits et les tarifs via des API fiables. L'EIOPA a constaté que les informations requises par la directive sur la distribution d'assurances (DDA) sont souvent trop longues et complexes pour les écrans numériques, ce qui amène les assureurs et les courtiers à investir dans des modifications de conception pour répondre aux exigences de conformité. Les produits automobile et habitation standardisés peuvent prendre en charge des devis quasi en temps réel, tandis que les produits spécialisés, de responsabilité civile et d'assurance vie nécessitent souvent des échanges sur mesure. L'Europe et les États-Unis ne disposent pas d'une norme générale de portabilité des données d'assurance comparable à la portabilité des données financières prévue par la DSP2. Les intégrations entre assureurs et courtiers doivent donc être négociées individuellement, ce qui augmente les coûts et ralentit l'expansion des panels. L'absence de directives européennes spécifiques sur la distribution intégrée et basée sur des plateformes peut également décourager les investissements des assureurs dans l'infrastructure API dont les courtiers ont besoin.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ligne d'assurance : l'assurance automobile ancre les revenus tandis que le segment spécialisé s'accélère
L'assurance automobile a capté 28,1 % de la part du marché du courtage d'assurance numérique en 2025, soutenue par la standardisation des couvertures, la sensibilité aux prix et la large demande des consommateurs. Ces caractéristiques permettent aux clients de comparer les polices sur une base plus cohérente que les produits commerciaux complexes ou les produits vie. L'assurance automobile offre également aux plateformes numériques un point d'entrée efficace pour construire des relations clients sur les cycles de renouvellement. Cette relation peut créer des opportunités de proposer des produits habitation connectés, voyage, santé ou assistance routière au fil du temps. Des caractéristiques de produits claires et des cycles de renouvellement récurrents font également de l'assurance automobile un terrain d'essai pratique pour les fonctionnalités de service numérique. L'assurance vie et rentes et l'assurance santé et accidents affichent une pénétration en ligne plus faible car les besoins en souscription et en adéquation sont plus complexes. En Europe, les ventes en ligne d'assurance vie ont représenté 9 % des primes dans l'évaluation de l'EIOPA publiée en mars 2026.
L'assurance spécialisée devrait croître à un CAGR de 14,9 % de 2026 à 2031, ce qui en fait la ligne d'assurance à la croissance la plus rapide sur le marché du courtage d'assurance numérique. La notation standardisée du risque cyber et les déclencheurs paramétriques rendent certains produits spécialisés plus faciles à devis et à placer numériquement. L'assurance habitation évolue également vers la cotation numérique grâce aux outils intégrant des modèles de langage de grande taille (LLM) introduits par Aviva en mars 2026 et Liberty Mutual en juin 2026. L'assurance voyage continue d'afficher une forte conversion numérique car elle est de courte durée et généralement liée à un événement précis. L'assurance responsabilité civile se situe entre la couverture personnelle standardisée et le placement entièrement personnalisé. La taille du marché du courtage d'assurance numérique est soutenue par cette expansion des produits accessibles numériquement, bien que les risques complexes nécessitent encore une plus grande implication humaine.


Par rôle de placement : l'échelle du détail rencontre l'opportunité du gros
Le courtage numérique de détail a détenu 88,9 % du segment par rôle de placement en 2025, reflétant le développement initial du marché du courtage d'assurance numérique autour de la comparaison de prix pour les consommateurs. Les lignes personnelles à fort volume ont donné aux plateformes de détail une échelle et un trafic client récurrent. La concentration dans le placement de détail reflète également la relative facilité de comparer des polices consommateurs standardisées via un écran en ligne. Cependant, la hausse des coûts d'acquisition exerce une pression sur les plateformes qui manquent de relations différenciées avec les assureurs, d'actifs de données ou de modèles de fidélisation. Les acteurs du détail répondent par des partenariats intégrés, des offres personnalisées et des produits de conseil à plus forte valeur ajoutée. Ces mesures visent à améliorer la rétention et à réduire la dépendance au trafic numérique payant. Cette approche reflète également la nécessité de transformer une comparaison ponctuelle en une relation client durable.
Le courtage numérique en gros et spécialisé devrait croître à un CAGR de 13,6 % de 2026 à 2031, les acheteurs commerciaux recherchant un placement plus rapide et plus transparent. Ce rôle est important sur les marchés excédentaires et spécialisés, où les processus de gros traditionnels peuvent être lents et opaques. Bolt a lancé Connected Distribution en août 2026 pour les marchés admis, excédentaires et en gros, combinant l'IA conversationnelle avec l'accès aux assureurs et l'automatisation des flux de travail[4]. Des soumissions standardisées et des réponses API cohérentes des assureurs pourraient faciliter la mise à l'échelle du placement commercial. La taille du marché du courtage d'assurance numérique devrait s'élargir à mesure que les flux de travail commerciaux suivent la numérisation antérieure de l'assurance automobile des particuliers. Cette opportunité reste tributaire de la fourniture par les assureurs de données en temps opportun et de réponses de souscription cohérentes. Les courtiers spécialisés peuvent conserver leur valeur en combinant technologie et expertise dans les risques complexes. Le rythme d'adoption différera selon les produits, car tous les risques commerciaux ne peuvent pas être placés via un parcours numérique standardisé.
Par segment de clientèle : les particuliers dominent, les PME portent la prochaine phase
Les consommateurs individuels représentaient 64,2 % du mix clients en 2025, ce groupe détenant la plus grande part du marché du courtage d'assurance numérique. Ce segment a été construit grâce à des investissements soutenus dans la comparaison en ligne pour l'assurance automobile, habitation, santé et voyage. Les plateformes orientées consommateurs font face à une concurrence accrue à mesure que les coûts d'acquisition numérique augmentent et que les outils directs des assureurs cherchent à engager les utilisateurs plus tôt. Les clients peuvent facilement changer de plateforme lorsque les offres semblent similaires, et le processus d'achat offre peu d'accompagnement supplémentaire. La personnalisation, les offres basées sur le comportement et des parcours de renouvellement simplifiés peuvent aider à protéger les relations avec les consommateurs. Ces capacités sont particulièrement importantes là où les clients peuvent comparer plusieurs produits similaires avec peu d'effort. Un meilleur service après l'achat peut également différencier une plateforme au-delà de la comparaison de prix initiale.
Les PME devraient se développer à un CAGR de 13,3 % de 2026 à 2031, offrant la plus forte opportunité de croissance parmi les groupes de clients. Les outils numériques peuvent permettre aux micro-entreprises de souscrire une couverture responsabilité civile et une indemnisation des accidents du travail sans cycles de souscription de plusieurs jours. Les grandes entreprises restent une opportunité plus restreinte mais à plus forte valeur, car elles nécessitent souvent un placement assisté par des experts pour les programmes multijuridictionnels. Les acheteurs du secteur public et institutionnels restent un groupe de niche, bien que les produits paramétriques climatiques et d'infrastructure puissent élargir la distribution spécialisée numérique. Cette expansion de l'adoption par les PME soutient la taille du marché du courtage d'assurance numérique, tandis que le marché doit continuer à combiner des processus automatisés avec une expertise humaine lorsque les risques sont difficiles à standardiser. Cette combinaison soutient la croissance numérique sans supposer que le placement commercial complexe deviendra entièrement en libre-service.
Analyse géographique
L'Amérique du Nord a détenu 42,7 % de la part du marché du courtage d'assurance numérique en 2025, soutenue par la disponibilité de capitaux privés, une base d'assureurs fragmentée et des règles de distribution en ligne établies. Les agrégateurs orientés consommateurs ont développé des positions solides dans l'assurance des particuliers, où la comparaison neutre est largement utilisée. Les lignes commerciales du marché intermédiaire et les lignes excédentaires et spécialisées restent moins numérisées que les lignes personnelles. La plateforme Connected Distribution de Bolt, lancée en août 2026, cible directement les marchés admis, excédentaires et en gros. Le Canada et le Mexique contribuent à l'activité régionale, bien que les différences réglementaires et la faible pénétration de l'assurance en ligne limitent leur contribution. La taille du marché du courtage d'assurance numérique est soutenue par les opportunités de numérisation des lignes PME et commerciales à mesure que les API en gros et les flux de devis s'améliorent.
L'Europe est la deuxième région en importance pour le marché du courtage d'assurance numérique et dispose de plateformes de comparaison établies au Royaume-Uni, en Allemagne et en France. Compare the Market, MoneySuperMarket, Go.Compare, CHECK24 et LeLynx.fr illustrent l'écosystème développé de comparaison automobile et habitation de la région. L'EIOPA a rapporté que les passeports de distribution d'assurance transfrontalière ont augmenté de 10 %, passant de 24 036 en 2022 à 26 502 en 2024. Le même rapport a montré que les ventes en ligne d'assurance non-vie variaient de moins de 3 % à plus de 10 % des primes brutes émises selon les États membres. L'Italie et l'Espagne restent des opportunités pour les modèles de courtage intégrés et axés sur le mobile. Les exigences de conformité du Consumer Duty britannique et des réglementations européennes au titre du DORA, du RGPD et de la loi sur l'IA alourdissent les contraintes opérationnelles, mais soutiennent également les plateformes disposant de processus de gouvernance établis.
L'Asie-Pacifique devrait croître à un CAGR de 14,6 % de 2026 à 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché du courtage d'assurance numérique. La croissance est soutenue par les lacunes en matière de sous-assurance, le comportement des consommateurs axé sur le mobile et la libéralisation réglementaire en Inde, en Chine et en Asie du Sud-Est. Les besoins de la région diffèrent de ceux des marchés occidentaux matures, car de nombreux consommateurs s'engagent d'abord via des applications mobiles et des plateformes partenaires. PB Fintech en Inde a enregistré une croissance de revenus de 40 % au premier trimestre de l'exercice 2027, son offre en ligne accessible s'étant élargie grâce aux produits de micro-assurance approuvés. L'Asie du Sud-Est offre une forte opportunité de distribution intégrée en raison de la faible pénétration de l'assurance et d'une population native du mobile. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits, bien que les produits de micro-assurance activés par le mobile en Afrique subsaharienne soient passés de 135 en 2020 à 282 en 2025. L'incorporation en juin 2026 par Policybazaar de filiales agréées par le DIFC souligne également le rôle du Moyen-Orient en tant que base réglementaire en développement pour le courtage numérique et l'activité de réassurance.

Paysage concurrentiel
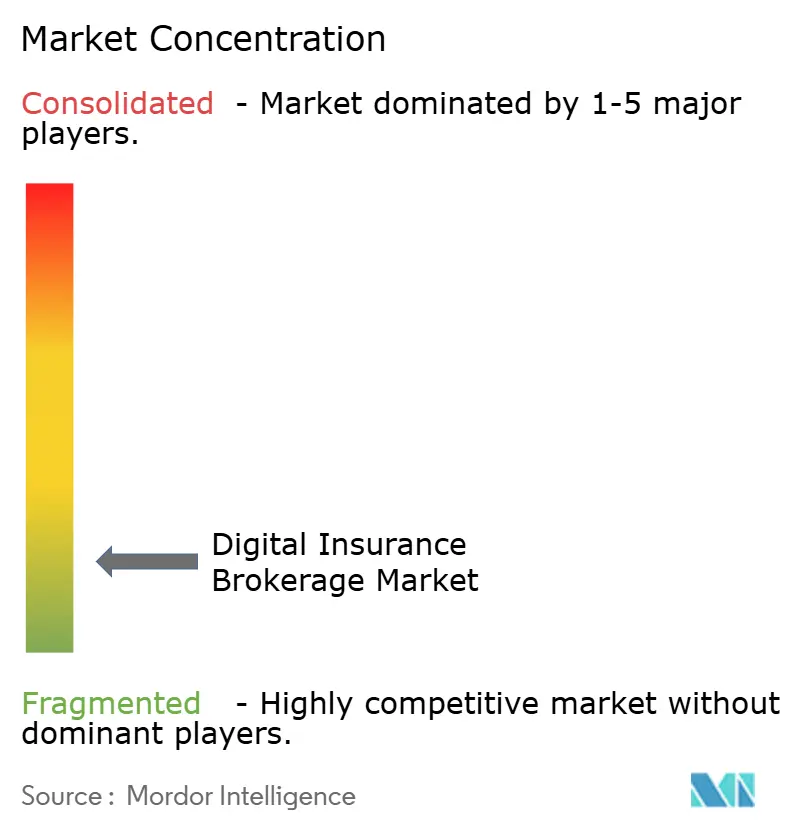
Le marché du courtage d'assurance numérique est fragmenté à l'échelle mondiale, bien qu'il soit plus concentré dans des segments régionaux et de produits spécifiques. Les agrégateurs orientés consommateurs occupent des positions solides en Amérique du Nord et en Europe, tandis que les fournisseurs d'infrastructure intégrée opèrent dans plusieurs régions. Les entreprises régionales occupent également des positions importantes en Asie-Pacifique. Les 10 premières entreprises ont représenté 86,2 % des primes d'assurance habitation sur Internet en Chine en 2025, indiquant une forte concentration dans ce segment national. À l'échelle mondiale, les différents cadres réglementaires, groupes de clients et lignes d'assurance empêchent un niveau de concentration similaire. La concurrence dépend de plus en plus de la connectivité avec les assureurs, des capacités d'IA, des données propriétaires et de l'efficacité de l'acquisition de clients.
Les entreprises répondent à la dégradation de l'économie d'acquisition par la consolidation de portefeuilles et l'investissement technologique. Matic a acquis le portefeuille d'assurance dommages de Policygenius, comprenant près de 30 000 polices, en juin 2026 et a reçu un investissement minoritaire de Primus Capital. La transaction a renforcé la plateforme d'assurance dommages intégrée de Matic, qui connecte plus de 70 assureurs et 100 partenaires de distribution. Cover Genius a levé 100 millions USD en juillet 2026 pour développer l'hyper-personnalisation par l'IA, la distribution intégrée et l'infrastructure de traitement automatisé des sinistres. Le retrait de Wefox d'Allemagne en juillet 2026 a également illustré le risque d'expansion sans économies unitaires durables. Ces développements favorisent les plateformes capables d'associer la croissance de la distribution à un contrôle efficace des coûts et à des relations durables avec les assureurs.
Les outils de cotation directe par IA des assureurs deviennent une préoccupation concurrentielle pour le marché du courtage d'assurance numérique. Aviva a lancé une application de cotation d'assurance habitation sur ChatGPT en mars 2026, étendant la distribution aux canaux directs, courtiers, comparateurs de prix et conversationnels. Liberty Mutual a introduit la cotation automobile sur ChatGPT en juin 2026, renforçant l'évolution vers l'engagement conversationnel direct. Le plugin ChatGPT d'Insurify a enregistré une croissance de 212 % des revenus référencés au cours de ses 6 premiers mois d'exploitation en 2026. Les courtiers indépendants développent donc leurs propres interfaces d'IA avant que les outils des assureurs n'acquièrent suffisamment d'ampleur pour remplacer les fonctions de comparaison. Les opportunités les plus ouvertes restent les lignes commerciales PME, le placement en gros et spécialisé, et les marchés émergents où les modèles intégrés axés sur le mobile sont encore en développement.
Leaders du secteur du courtage d'assurance numérique
-
Policybazaar
-
Coverfox
-
Policygenius
-
Insurify
-
SelectQuote
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : bolt a lancé Connected Distribution, la première plateforme du secteur alimentée par l'IA couvrant toutes les lignes d'assurance, y compris les marchés admis, excédentaires et en gros, combinant l'IA conversationnelle, l'accès intégré au marché et l'automatisation des flux de travail agentiques pour la prospection, la cotation, le placement, le service et le renouvellement.
- Août 2026 : Insurify a mis à niveau son plugin ChatGPT pour fournir des devis d'assurance automobile personnalisés en temps réel avec des capacités d'achat intégrées à la conversation. Dans les 6 mois suivant le lancement de février 2026, les revenus référencés par ChatGPT ont augmenté de 212 %, et la part des nouveaux clients découvrant Insurify via des conversations avec l'IA est passée de 0,15 % à 5,7 %.
- Juin 2026 : Matic a acquis le portefeuille d'assurance dommages de Policygenius, comprenant près de 30 000 polices, et a reçu un investissement minoritaire de Primus Capital. L'opération a consolidé les actifs de courtage numérique en Amérique du Nord et renforcé la plateforme d'assurance dommages intégrée de Matic.
- Mars 2026 : Aviva a lancé une application de cotation d'assurance habitation sur ChatGPT avec OpenAI. Ce lancement a fait d'Aviva le premier grand assureur britannique à permettre la distribution d'assurance basée sur des modèles de langage de grande taille (LLM) via les canaux directs, courtiers, comparateurs de prix et conversationnels.


Périmètre du rapport mondial sur le marché du courtage d'assurance numérique
| Assurance vie et rentes |
| Assurance santé et accidents |
| Assurance automobile |
| Assurance habitation |
| Assurance responsabilité civile |
| Assurance voyage |
| Assurance spécialisée |
| Courtage numérique de détail |
| Courtage numérique en gros et spécialisé |
| Consommateurs individuels |
| Petites et moyennes entreprises |
| Grandes entreprises et sociétés |
| Organisations du secteur public et institutionnelles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par ligne d'assurance | Assurance vie et rentes | |
| Assurance santé et accidents | ||
| Assurance automobile | ||
| Assurance habitation | ||
| Assurance responsabilité civile | ||
| Assurance voyage | ||
| Assurance spécialisée | ||
| Par rôle de placement | Courtage numérique de détail | |
| Courtage numérique en gros et spécialisé | ||
| Par segment de clientèle | Consommateurs individuels | |
| Petites et moyennes entreprises | ||
| Grandes entreprises et sociétés | ||
| Organisations du secteur public et institutionnelles | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le courtage d'assurance numérique ?
Le secteur devrait croître à un CAGR de 9,8 % de 2026 à 2031, passant de 21,0 milliards USD en 2026 à 33,5 milliards USD d'ici 2031.
Quelle ligne d'assurance affiche la plus grande présence en courtage numérique ?
L'assurance automobile a dominé avec une part de 28,1 % en 2025 grâce à sa structure standardisée qui facilite la comparaison en ligne.
Quel groupe de clients connaît la croissance la plus rapide dans le courtage numérique ?
Les PME devraient croître à un CAGR de 13,3 % jusqu'en 2031, cherchant des processus de devis, de comparaison et de souscription de polices plus rapides.
Pourquoi l'Asie-Pacifique croît-elle plus vite que les autres régions ?
L'Asie-Pacifique devrait croître à un CAGR de 14,6 % en raison des lacunes en matière de sous-assurance, du comportement axé sur le mobile et de la libéralisation réglementaire qui soutiennent la distribution numérique.
Quels sont les principaux obstacles à la croissance du courtage d'assurance en ligne ?
Les exigences de conformité, les obligations de confidentialité et de cybersécurité, les systèmes d'assureurs traditionnels et la faible interopérabilité des API peuvent augmenter les coûts et ralentir le déploiement.
Comment l'IA transforme-t-elle le courtage d'assurance ?
L'IA peut automatiser les comparaisons, les vérifications de polices et les tâches de service, tandis que les outils conversationnels peuvent modifier la façon dont les clients accèdent aux courtiers et aux assureurs.
Dernière mise à jour de la page le:



