
Tamaño y Participación del Mercado de Corretaje de Seguros Digital
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Corretaje de Seguros Digital por Mordor Intelligence
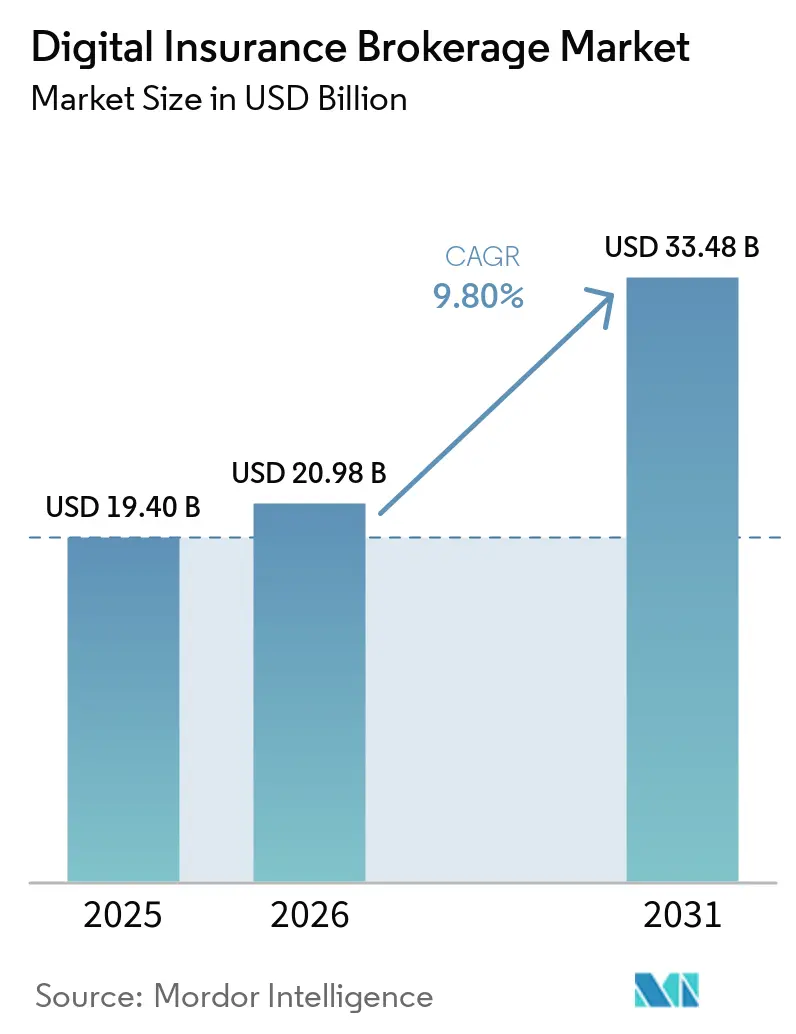
Se espera que el tamaño del Mercado de Corretaje de Seguros Digital crezca de 19,40 mil millones de USD en 2025 a 20,98 mil millones de USD en 2026 y se prevé que alcance los 33,48 mil millones de USD en 2031 a una CAGR del 9,80% durante 2026-2031.
El crecimiento refleja un cambio en la forma en que los consumidores y las empresas descubren, comparan y adquieren coberturas a través de canales en línea. Las conexiones API permiten a las plataformas integrar productos de aseguradoras, asesoramiento y colocación de pólizas en una única interfaz. La compra de autoservicio se está volviendo más familiar para los consumidores, mientras que las herramientas de inteligencia artificial están asumiendo tareas seleccionadas de asesoramiento y administración. El mercado de corretaje de seguros digital también está moldeado por la capacidad de las plataformas para conectarse con aseguradoras, utilizar los datos de los clientes de manera responsable y controlar los costos de adquisición. Las empresas que combinan herramientas de comparación con colocación guiada y servicio continuo están mejor posicionadas para responder a los canales digitales directos de las aseguradoras.
Conclusiones Clave del Informe
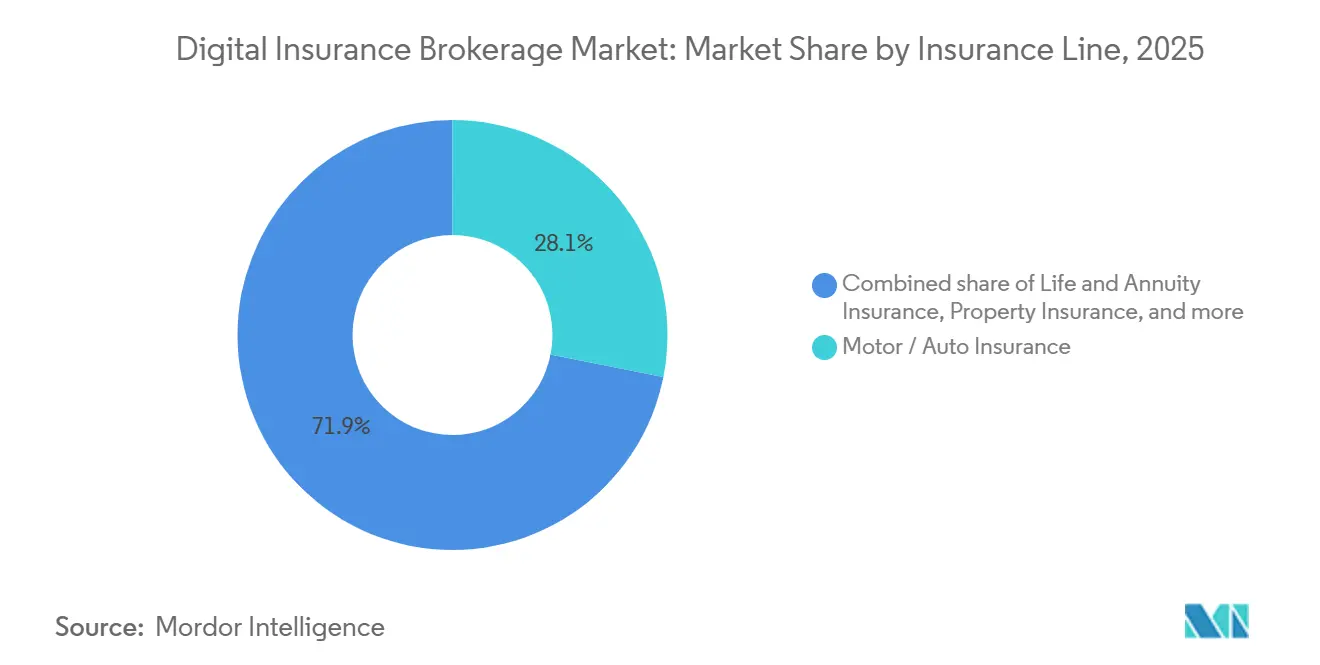
- Por línea de seguro, el seguro de automóviles y vehículos de motor capturó el 28,1% de la participación del mercado de corretaje de seguros digital en 2025, mientras que se proyecta que el seguro especializado crezca a una CAGR del 14,9% hasta 2031.
- Por rol de colocación, el corretaje digital minorista mantuvo el 88,9% de la participación del mercado de corretaje de seguros digital en 2025, mientras que se prevé que el corretaje digital mayorista y especializado se expanda a una CAGR del 13,6% hasta 2031.
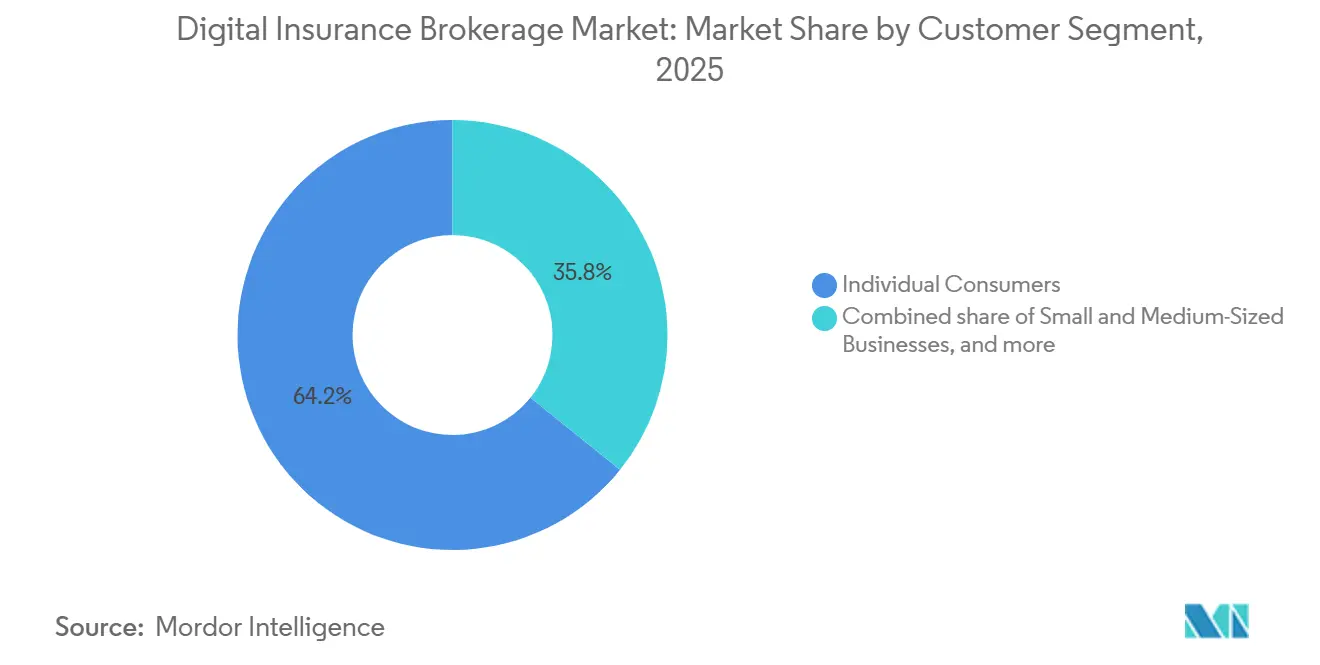
- Por segmento de clientes, los consumidores individuales representaron el 64,2% de la participación del mercado de corretaje de seguros digital en 2025, mientras que se proyecta que las pymes crezcan a una CAGR del 13,3% hasta 2031.
- Por geografía, América del Norte representó el 42,7% de la participación del mercado de corretaje de seguros digital en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 14,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Corretaje de Seguros Digital
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción por Parte del Consumidor de Comparación Digital y Compra de Autoservicio | +2.4% | Global, más agudo en América del Norte, el Reino Unido, Alemania, India y China | Corto plazo (≤ 2 años) |
| Distribución de Seguros Integrada y Basada en Socios Liderada por API | +2.1% | Global, con expansión a los ecosistemas de plataformas integradas de Asia-Pacífico y MEA | Mediano plazo (2-4 años) |
| Personalización Habilitada por Inteligencia Artificial y Automatización del Corretaje | +1.7% | América del Norte y Europa, con rápida adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de las Pymes de Cotización, Comparación y Colocación Digital más Rápidas | +1.3% | América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Acceso a Seguros Liderado por Dispositivos Móviles en Mercados con Baja Penetración | +0.9% | Asia-Pacífico, África Subsahariana y América del Sur | Largo plazo (≥ 4 años) |
| Inteligencia Artificial Conversacional y Agéntica como Interfaz de Corretaje | +0.7% | América del Norte y Europa, con aceleración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción por Parte del Consumidor de Comparación de Seguros Digital y Compra de Autoservicio
La compra de autoservicio ha dejado de ser una actividad de nicho para muchos clientes de seguros. En Europa, las ventas en línea representaron el 9% de las primas de seguros de vida y el 19% de las primas de seguros distintos del de vida, mientras que la penetración digital en seguros distintos del de vida superó el 10% en Alemania, la República Checa, Francia, Hungría y Letonia[1]Autoridad Europea de Seguros y Pensiones de Jubilación, "3.er Informe sobre la Aplicación de la Directiva de Distribución de Seguros", Autoridad Europea de Seguros y Pensiones de Jubilación, eiopa.europa.eu.. Estas cifras muestran que la distribución en línea está consolidada en líneas estandarizadas, aunque la adopción sigue siendo desigual entre países y productos. La cuota en línea de nuevas pólizas en India aumentó del 9,2% en el ejercicio fiscal 2024 al 13,5% en el ejercicio fiscal 2026, impulsada por el uso de teléfonos inteligentes y la infraestructura de pagos digitales. El mercado de corretaje de seguros digital se beneficia cuando los clientes se acostumbran a comparar pólizas de automóviles y viajes en línea antes de considerar coberturas de salud y vida. Este patrón puede extender la demanda digital hacia productos que históricamente han requerido mayor apoyo durante la compra.
Expansión de la Distribución de Seguros Integrada y Basada en Socios Liderada por API
Los seguros se ofrecen cada vez más dentro de plataformas digitales no aseguradoras en el momento en que los clientes realizan compras relacionadas. Bolttech conectó a 700 socios de distribución con más de 230 aseguradoras en más de 6.500 productos en 2025[2]Bolttech cierra la Serie C en 147 millones de USD con una valoración de 2,1 mil millones de USD para reforzar sus ofertas de seguros integrados | TechCrunch. Cover Genius había desplegado 240 millones de pólizas en más de 60 países y reportó un crecimiento de ingresos del 50% en 2025. Estos modelos pueden reducir los costos de adquisición al llegar a los clientes cuando una compra crea una necesidad clara de seguro. El mercado de corretaje de seguros digital enfrenta, por tanto, un cambio en la distribución, ya que la cobertura pasa de ser un producto que los clientes buscan activamente a una opción presentada en contexto. Los corredores que deseen seguir siendo relevantes en las líneas personales y de pymes estándar necesitan capacidades de API junto con los servicios de asesoramiento tradicionales.
Personalización Habilitada por Inteligencia Artificial y Automatización del Proceso de Corretaje Digital
La inteligencia artificial está penetrando en el modelo operativo del mercado de corretaje de seguros digital, particularmente en el servicio al cliente, las comparaciones y la documentación. La EIOPA informó en marzo de 2026 que el 65% de las aseguradoras europeas participantes utilizaban inteligencia artificial generativa, aunque el 75% de los usos orientados al cliente permanecían en fase de prueba de concepto. Esta brecha deja espacio para los corredores que puedan convertir herramientas experimentales en recorridos de cliente conformes con la normativa. Fulcrum recaudó 25 millones de USD para automatizar tareas de corretaje, incluidas comparaciones de coberturas, verificaciones de pólizas y emisión de certificados, con el objetivo de abordar el 70% de la carga de trabajo diaria de un agente[3]Fulcrum recauda 25 millones de USD liderado por CRV para escalar la automatización de inteligencia artificial entre los corredores de seguros de EE. UU.", BEINSURE.com. Las menores necesidades de servicio manual pueden ayudar a las plataformas de tamaño mediano a competir sin igualar los niveles de personal de los corredores tradicionales. La inteligencia artificial orientada al cliente también requiere auditabilidad, transparencia y supervisión humana bajo las normas europeas, lo que aumenta la carga de implementación para los participantes en el mercado de corretaje de seguros digital.
Creciente Demanda de las Pymes de Cotización, Comparación y Colocación de Pólizas Digital más Rápidas
Las pymes esperan cada vez más que la cobertura comercial sea cotizada, comparada y vinculada a través de flujos de trabajo digitales. Esta expectativa sigue el uso establecido de herramientas en línea en el seguro personal y crea una nueva oportunidad para el mercado de corretaje de seguros digital. Las plataformas digitales pueden acortar el proceso de responsabilidad profesional, responsabilidad general y compensación laboral de varios días a menos de 10 minutos, cuando los datos de suscripción están estandarizados. Los flujos de trabajo más rápidos pueden mejorar la adquisición de clientes y ayudar a las plataformas a retener clientes en la renovación. Las divulgaciones a nivel estatal para las líneas excedentarias digitales y las diferencias en los requisitos de licencias comerciales continúan limitando una mayor escalabilidad en los Estados Unidos. Estas restricciones significan que el mercado de corretaje de seguros digital avanzará más rápido donde las estructuras de productos, los datos de las aseguradoras y las prácticas de licencias respalden una experiencia en línea coherente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Privacidad de Datos, la Ciberseguridad y el Cumplimiento Normativo | -0.4% | Global, incluida la UE, los Estados Unidos y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sistemas Heredados de Aseguradoras e Interoperabilidad Limitada del Ecosistema Asegurador | -0.3% | Global, más agudo en los mercados establecidos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Confianza y la Explicabilidad en las Recomendaciones Asistidas por Inteligencia Artificial | -0.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de los Costos de Adquisición Digital de Clientes y Competencia entre Canales | -0.2% | América del Norte, el Reino Unido y los mercados europeos competitivos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Privacidad de Datos, la Ciberseguridad y el Cumplimiento Normativo
Los corredores digitales deben gestionar varios requisitos normativos cuando recopilan, procesan y utilizan datos de los tomadores de seguros. La Ley de Resiliencia Operativa Digital entró en vigor el 17 de enero de 2025, añadiendo obligaciones de riesgo en tecnologías de la información y la comunicación, supervisión de terceros y notificación de incidentes para las entidades aseguradoras europeas. La Ley de Inteligencia Artificial de la UE introdujo obligaciones de alto riesgo en agosto de 2026 para los usos relevantes de la inteligencia artificial, incluidas normas de gobernanza de datos, transparencia y supervisión humana. La APPI de Japón y la PDPA de Singapur también imponen obligaciones estrictas a las plataformas que gestionan datos de tomadores de seguros a través de fronteras. Estas obligaciones aumentan los costos para los participantes sin equipos dedicados de gobernanza y cumplimiento normativo. El mercado de corretaje de seguros digital puede, por tanto, favorecer a las plataformas más grandes y bien capitalizadas que puedan absorber la inversión en cumplimiento y seguridad.
Sistemas Heredados de Aseguradoras e Interoperabilidad Limitada en los Ecosistemas Aseguradores
El mercado de corretaje de seguros digital depende de que las aseguradoras pongan a disposición datos de productos y precios a través de API fiables. La EIOPA constató que las divulgaciones requeridas por la Directiva de Distribución de Seguros suelen ser demasiado largas y complejas para las pantallas digitales, lo que lleva a aseguradoras y corredores a gastar en cambios de diseño para cumplir con los requisitos de conformidad. Los productos estandarizados de automóviles y hogar pueden admitir cotizaciones en tiempo casi real, mientras que los productos especializados, de responsabilidad civil y de vida a menudo requieren intercambios a medida. Europa y los Estados Unidos no cuentan con un estándar amplio de portabilidad de datos de seguros comparable a la portabilidad de datos financieros bajo la PSD2. Las integraciones entre aseguradoras y corredores deben, por tanto, negociarse individualmente, lo que aumenta los costos y ralentiza la expansión del panel. La falta de orientación europea específica sobre la distribución integrada y basada en plataformas también puede desalentar la inversión de las aseguradoras en la infraestructura de API que los corredores necesitan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Línea de Seguro: El Seguro de Automóviles Ancla los Ingresos Mientras el Seguro Especializado se Acelera
El seguro de automóviles y vehículos de motor capturó el 28,1% de la participación del mercado de corretaje de seguros digital en 2025, respaldado por la cobertura estandarizada, la sensibilidad al precio y la amplia demanda de los consumidores. Estas características permiten a los clientes comparar pólizas de manera más coherente que los productos comerciales o de vida complejos. El seguro de automóviles también ofrece a las plataformas digitales un punto de entrada eficaz para construir relaciones con los clientes a través de las renovaciones. Esta relación puede crear oportunidades para ofrecer productos de hogar conectado, viaje, salud o asistencia en carretera con el tiempo. Las características claras del producto y los ciclos de renovación recurrentes también hacen que la cobertura de automóviles sea un campo de pruebas práctico para las funciones de servicio digital. El seguro de vida y rentas vitalicias y el seguro de salud y accidentes tienen una menor penetración en línea porque las necesidades de suscripción e idoneidad son más complejas. En Europa, las ventas en línea de seguros de vida representaron el 9% de las primas en la evaluación de la EIOPA publicada en marzo de 2026.
Se proyecta que el seguro especializado crezca a una CAGR del 14,9% de 2026 a 2031, convirtiéndolo en la línea de seguro de más rápido crecimiento en el mercado de corretaje de seguros digital. La puntuación estandarizada del riesgo cibernético y los disparadores paramétricos están facilitando la cotización y colocación digital de determinados productos especializados. El seguro de propiedad también está avanzando hacia la cotización digital a través de herramientas integradas con modelos de lenguaje de gran escala introducidas por Aviva en marzo de 2026 y Liberty Mutual en junio de 2026. El seguro de viaje continúa logrando una fuerte conversión digital porque es de corta duración y generalmente está vinculado a un evento claro. El seguro de responsabilidad civil se sitúa entre la cobertura personal estandarizada y la colocación totalmente personalizada. El tamaño del mercado de corretaje de seguros digital está respaldado por esta expansión de productos accesibles digitalmente, aunque los riesgos complejos aún requieren mayor participación humana.


Por Rol de Colocación: La Escala Minorista se Encuentra con la Oportunidad Mayorista
El corretaje digital minorista mantuvo el 88,9% del segmento de rol de colocación en 2025, lo que refleja el desarrollo temprano del mercado de corretaje de seguros digital en torno a la comparación de precios para consumidores. Las líneas personales de alto volumen otorgaron a las plataformas minoristas escala y tráfico recurrente de clientes. La concentración en la colocación minorista también refleja la relativa facilidad de comparar pólizas de consumo estandarizadas a través de una pantalla en línea. Sin embargo, el aumento de los costos de adquisición está presionando a las plataformas que carecen de relaciones diferenciadas con aseguradoras, activos de datos o modelos de fidelización. Los participantes minoristas están respondiendo con asociaciones integradas, ofertas personalizadas y productos de asesoramiento de mayor valor. Estas medidas tienen como objetivo mejorar la retención y reducir la dependencia del tráfico digital de pago. El enfoque también refleja la necesidad de convertir una comparación puntual en una relación continua con el cliente.
Se espera que el corretaje digital mayorista y especializado crezca a una CAGR del 13,6% de 2026 a 2031, a medida que los compradores comerciales buscan una colocación más rápida y transparente. El rol es importante en los mercados de excedentes y especialidades, donde los procesos mayoristas tradicionales pueden ser lentos y opacos. Bolt lanzó Connected Distribution en agosto de 2026 para los mercados admitidos, de excedentes y mayoristas, combinando inteligencia artificial conversacional con acceso a aseguradoras y automatización de flujos de trabajo[4]. Las presentaciones estandarizadas y las respuestas coherentes de las API de las aseguradoras podrían facilitar la escalabilidad de la colocación comercial. El tamaño del mercado de corretaje de seguros digital probablemente se expandirá a medida que los flujos de trabajo comerciales sigan la digitalización anterior del seguro personal de automóviles. Esta oportunidad sigue dependiendo de que las aseguradoras suministren datos oportunos y respuestas de suscripción coherentes. Los corredores especializados pueden retener valor cuando combinan tecnología con experiencia en riesgos complejos. El ritmo de adopción diferirá según el producto porque no todos los riesgos comerciales pueden colocarse a través de un proceso digital estandarizado.
Por Segmento de Clientes: Los Individuos Dominan, las Pymes Impulsan la Siguiente Fase
Los consumidores individuales representaron el 64,2% de la combinación de clientes en 2025, otorgando a este grupo la mayor participación del mercado de corretaje de seguros digital. El segmento se construyó mediante una inversión sostenida en comparación en línea para seguros de automóviles, hogar, salud y viaje. Las plataformas orientadas al consumidor enfrentan mayor competencia a medida que aumentan los costos de adquisición digital y las herramientas directas de las aseguradoras buscan captar a los usuarios antes. Los clientes pueden cambiar fácilmente de plataforma cuando las ofertas parecen similares, y el proceso de compra ofrece poco apoyo adicional. La personalización, las ofertas basadas en el comportamiento y los procesos de renovación sencillos pueden ayudar a proteger las relaciones con los consumidores. Estas capacidades son especialmente importantes donde los clientes pueden comparar múltiples productos similares con poco esfuerzo. Un mejor servicio posventa también puede diferenciar a una plataforma más allá de la comparación inicial de precios.
Se prevé que las pymes se expandan a una CAGR del 13,3% de 2026 a 2031, proporcionando la mayor oportunidad de crecimiento entre los grupos de clientes. Las herramientas digitales pueden permitir a las microempresas adquirir cobertura de responsabilidad civil y compensación laboral sin ciclos de suscripción de varios días. Las grandes corporaciones siguen siendo una oportunidad menor pero de mayor valor porque a menudo requieren colocación con apoyo humano para programas multijurisdiccionales. Los compradores del sector público e institucionales siguen siendo un grupo de nicho, aunque los productos paramétricos de clima e infraestructura pueden ampliar la distribución digital especializada. Esta expansión en la adopción por parte de las pymes respalda el tamaño del mercado de corretaje de seguros digital, mientras que el mercado debe continuar combinando procesos automatizados con participación experta cuando los riesgos son difíciles de estandarizar. Esta combinación respalda el crecimiento digital sin asumir que la colocación comercial compleja se volverá completamente de autoservicio.
Análisis Geográfico
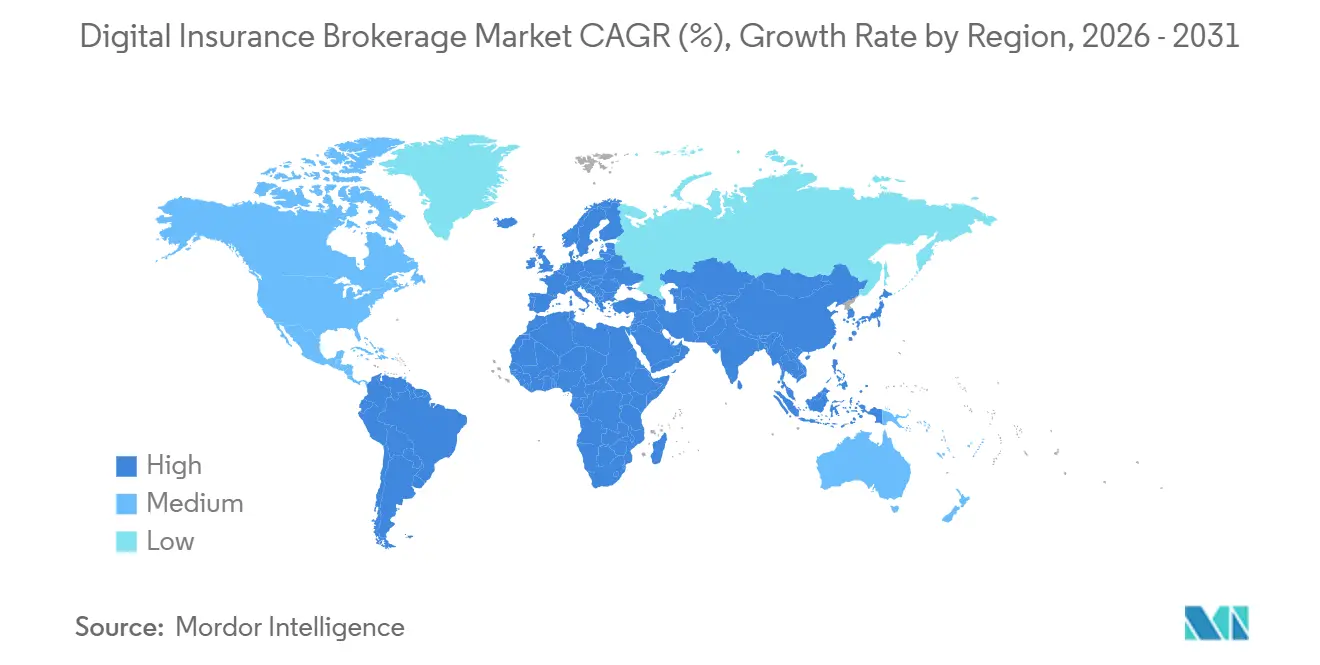
América del Norte mantuvo el 42,7% de la participación del mercado de corretaje de seguros digital en 2025, respaldada por la disponibilidad de capital privado, una base de aseguradoras fragmentada y normas de distribución en línea establecidas. Los agregadores orientados al consumidor han desarrollado posiciones sólidas en el seguro personal, donde la comparación neutral es ampliamente utilizada. Las líneas comerciales del mercado medio y de excedentes siguen siendo menos digitalizadas que las líneas personales. La plataforma Connected Distribution de Bolt, lanzada en agosto de 2026, se dirige directamente a los mercados admitidos, de excedentes y mayoristas. Canadá y México contribuyen a la actividad regional, aunque las diferencias en la regulación y la menor penetración del seguro en línea limitan su aportación. El tamaño del mercado de corretaje de seguros digital está respaldado por las oportunidades de digitalizar las líneas de pymes y comerciales a medida que mejoran las API mayoristas y los flujos de trabajo de cotización.
Europa es la segunda región más grande para el mercado de corretaje de seguros digital y cuenta con plataformas de comparación establecidas en el Reino Unido, Alemania y Francia. Compare the Market, MoneySuperMarket, Go.Compare, CHECK24 y LeLynx.fr ilustran el desarrollado ecosistema de comparación de seguros de automóviles y hogar personales de la región. La EIOPA informó que los pasaportes de distribución de seguros transfronterizos aumentaron un 10%, de 24.036 en 2022 a 26.502 en 2024. El mismo informe mostró que las ventas en línea de seguros distintos del de vida oscilaron entre menos del 3% y más del 10% de las primas brutas emitidas en los estados miembros. Italia y España siguen siendo oportunidades para los modelos de corretaje integrado y con enfoque móvil. Los requisitos del Deber del Consumidor del Reino Unido y los requisitos de cumplimiento europeos bajo DORA, el RGPD y la Ley de Inteligencia Artificial aumentan las exigencias operativas, pero también respaldan a las plataformas con procesos de gobernanza establecidos.
Se espera que Asia-Pacífico crezca a una CAGR del 14,6% de 2026 a 2031, convirtiéndola en la geografía de más rápido crecimiento en el mercado de corretaje de seguros digital. El crecimiento está respaldado por brechas de infraseguro, el comportamiento del consumidor con enfoque móvil y la liberalización regulatoria en India, China y el Sudeste Asiático. Las necesidades de la región difieren de las de los mercados occidentales maduros porque muchos consumidores se involucran por primera vez a través de aplicaciones móviles y plataformas de socios. PB Fintech de India reportó un crecimiento de ingresos del 40% en el primer trimestre del ejercicio fiscal 2027 a medida que su oferta en línea accesible se expandió a través de productos de microseguros aprobados. El Sudeste Asiático ofrece una sólida oportunidad de distribución integrada debido a la baja penetración del seguro y una población nativa digital móvil. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños, aunque los productos de microseguros habilitados para móviles en el África Subsahariana aumentaron de 135 en 2020 a 282 en 2025. La incorporación en junio de 2026 por parte de Policybazaar de subsidiarias con licencia DIFC también destaca el papel de Oriente Medio como una base regulatoria en desarrollo para el corretaje digital y la actividad de reaseguros.

Panorama Competitivo
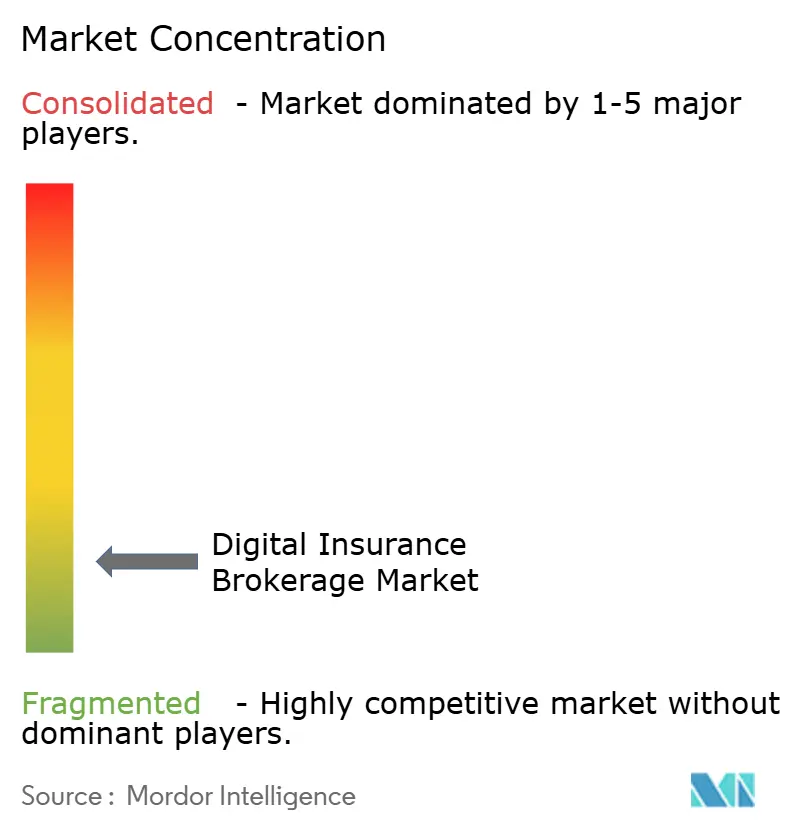
El mercado de corretaje de seguros digital está fragmentado a nivel mundial, aunque está más concentrado en segmentos regionales y de productos específicos. Los agregadores de consumidores tienen posiciones sólidas en América del Norte y Europa, mientras que los proveedores de infraestructura integrada operan en múltiples regiones. Las empresas regionales también ocupan posiciones importantes en Asia-Pacífico. Las 10 principales empresas representaron el 86,2% de las primas de seguros de propiedad por internet en China en 2025, lo que indica una alta concentración en ese segmento nacional. A nivel global, los diferentes entornos regulatorios, grupos de clientes y líneas de seguros impiden un nivel similar de concentración. La competencia depende cada vez más de la conectividad con las aseguradoras, la capacidad de inteligencia artificial, los datos propietarios y la adquisición eficiente de clientes.
Las empresas están respondiendo a una economía de adquisición más difícil mediante la consolidación de carteras y la inversión en tecnología. Matic adquirió la cartera de seguros de propiedad y accidentes de Policygenius de casi 30.000 pólizas en junio de 2026 y recibió una inversión minoritaria de Primus Capital. La transacción fortaleció la plataforma integrada de seguros de propiedad y accidentes de Matic, que conecta a más de 70 aseguradoras y 100 socios de distribución. Cover Genius recaudó 100 millones de USD en julio de 2026 para expandir la hiperpersonalización mediante inteligencia artificial, la distribución integrada y la infraestructura automatizada de gestión de siniestros. La salida de wefox de Alemania en julio de 2026 también mostró el riesgo de la expansión sin una economía unitaria sostenible. Estos desarrollos favorecen a las plataformas que pueden combinar el crecimiento de la distribución con un control efectivo de costos y relaciones duraderas con las aseguradoras.
Las herramientas de cotización directa de las aseguradoras basadas en inteligencia artificial se están convirtiendo en una preocupación competitiva para el mercado de corretaje de seguros digital. Aviva lanzó una aplicación de cotización de seguros de hogar en ChatGPT en marzo de 2026, extendiendo la distribución a través de canales directos, de corredores, de comparación de precios y conversacionales. Liberty Mutual introdujo la cotización de automóviles en ChatGPT en junio de 2026, reforzando el movimiento hacia el compromiso conversacional directo. El complemento de ChatGPT de Insurify registró un crecimiento del 212% en los ingresos referidos durante sus primeros 6 meses de operación en 2026. Los corredores independientes están, por tanto, construyendo sus propias interfaces de inteligencia artificial antes de que las herramientas de las aseguradoras ganen suficiente amplitud para reemplazar las funciones de comparación. Las oportunidades más abiertas siguen siendo las líneas comerciales de pymes, la colocación mayorista y especializada, y los mercados emergentes donde los modelos integrados con enfoque móvil aún se están desarrollando.
Líderes de la Industria de Corretaje de Seguros Digital
-
Policybazaar
-
Coverfox
-
Policygenius
-
Insurify
-
SelectQuote
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: bolt lanzó Connected Distribution, la primera plataforma del sector impulsada por inteligencia artificial que cubre todas las líneas de seguros, incluidos los mercados admitidos, de excedentes y mayoristas, combinando inteligencia artificial conversacional, acceso integrado al mercado y automatización de flujos de trabajo agénticos en prospección, cotización, colocación, servicio y renovación.
- Agosto de 2026: Insurify actualizó su complemento de ChatGPT para ofrecer cotizaciones de seguros de automóviles personalizadas en tiempo real con capacidades de compra dentro del chat. En los 6 meses posteriores al lanzamiento de febrero de 2026, los ingresos referidos por ChatGPT crecieron un 212%, y la proporción de nuevos clientes que descubrieron Insurify a través de conversaciones con inteligencia artificial aumentó del 0,15% al 5,7%.
- Junio de 2026: Matic adquirió la cartera de seguros de propiedad y accidentes de Policygenius de casi 30.000 pólizas y recibió una inversión minoritaria de Primus Capital. El acuerdo consolidó los activos de corredores digitales en América del Norte y fortaleció la plataforma integrada de seguros de propiedad y accidentes de Matic.
- Marzo de 2026: Aviva lanzó una aplicación de cotización de seguros de hogar en ChatGPT con OpenAI. El lanzamiento convirtió a Aviva en la primera gran aseguradora del Reino Unido en habilitar la distribución de seguros basada en modelos de lenguaje de gran escala a través de canales directos, de corredores, de comparación de precios y conversacionales.


Alcance del Informe Global del Mercado de Corretaje de Seguros Digital
| Seguro de Vida y Rentas Vitalicias |
| Seguro de Salud y Accidentes |
| Seguro de Automóviles y Vehículos de Motor |
| Seguro de Propiedad |
| Seguro de Responsabilidad Civil |
| Seguro de Viaje |
| Seguro Especializado |
| Corretaje Digital Minorista |
| Corretaje Digital Mayorista y Especializado |
| Consumidores Individuales |
| Pequeñas y Medianas Empresas |
| Grandes Corporaciones y Empresas |
| Organizaciones del Sector Público e Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Línea de Seguro | Seguro de Vida y Rentas Vitalicias | |
| Seguro de Salud y Accidentes | ||
| Seguro de Automóviles y Vehículos de Motor | ||
| Seguro de Propiedad | ||
| Seguro de Responsabilidad Civil | ||
| Seguro de Viaje | ||
| Seguro Especializado | ||
| Por Rol de Colocación | Corretaje Digital Minorista | |
| Corretaje Digital Mayorista y Especializado | ||
| Por Segmento de Clientes | Consumidores Individuales | |
| Pequeñas y Medianas Empresas | ||
| Grandes Corporaciones y Empresas | ||
| Organizaciones del Sector Público e Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el corretaje de seguros digital?
Se proyecta que el sector crezca a una CAGR del 9,8% de 2026 a 2031, aumentando de 21,0 mil millones de USD en 2026 a 33,5 mil millones de USD en 2031.
¿Qué línea de seguro tiene la mayor presencia en el corretaje digital?
El seguro de automóviles y vehículos de motor lideró con una participación del 28,1% en 2025 porque su estructura estandarizada favorece la comparación clara en línea.
¿Qué grupo de clientes está creciendo más rápido en el corretaje digital?
Se prevé que las pymes crezcan a una CAGR del 13,3% hasta 2031 a medida que buscan procesos más rápidos de cotización, comparación y vinculación de pólizas.
¿Por qué Asia-Pacífico está creciendo más rápido que otras regiones?
Se espera que Asia-Pacífico crezca a una CAGR del 14,6% porque las brechas de infraseguro, el comportamiento con enfoque móvil y la liberalización regulatoria respaldan la distribución digital.
¿Cuáles son las principales barreras para el crecimiento del corretaje de seguros en línea?
Las exigencias de cumplimiento normativo, los requisitos de privacidad y ciberseguridad, los sistemas heredados de las aseguradoras y la interoperabilidad limitada de las API pueden aumentar los costos y ralentizar el despliegue.
¿Cómo está cambiando la inteligencia artificial el corretaje de seguros?
La inteligencia artificial puede automatizar comparaciones, verificaciones de pólizas y tareas de servicio, mientras que las herramientas conversacionales pueden cambiar la forma en que los clientes acceden a los corredores y aseguradoras.
Última actualización de la página el:



