
おむつかぶれクリーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2031) | 2.46 十億米ドル |
| 成長率 (2026 - 2031) | 5.75 % |
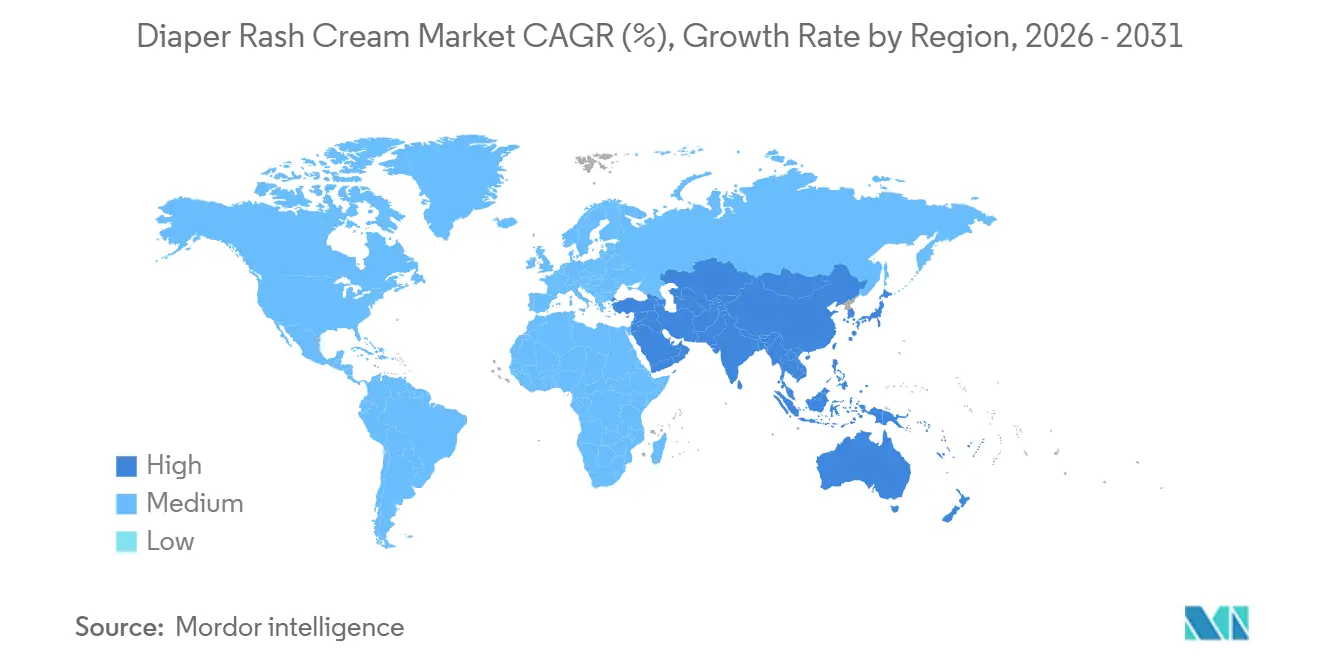
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
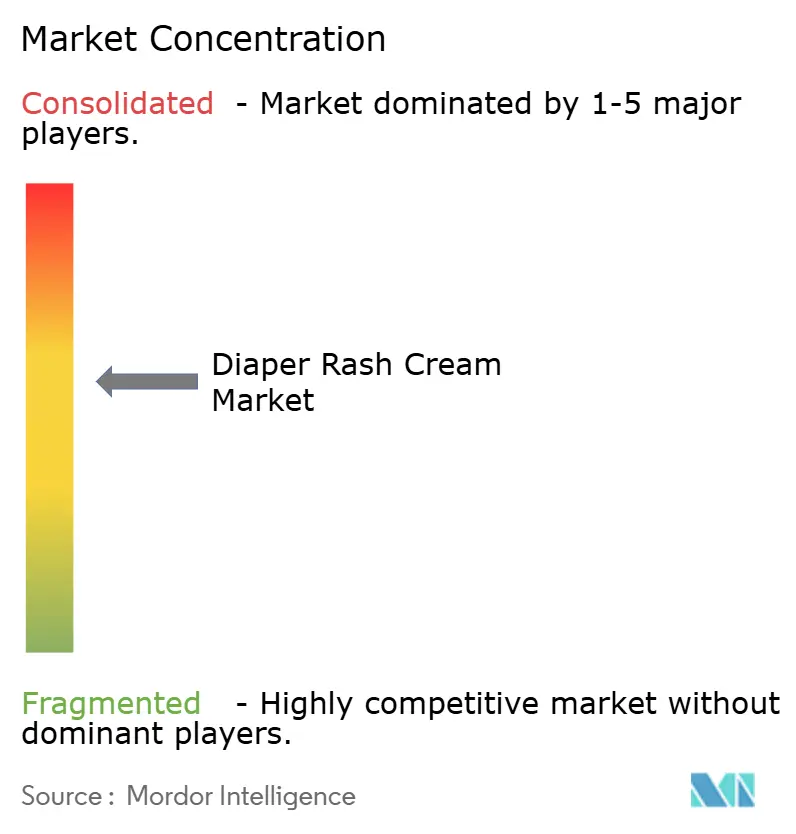
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるおむつかぶれクリーム市場分析
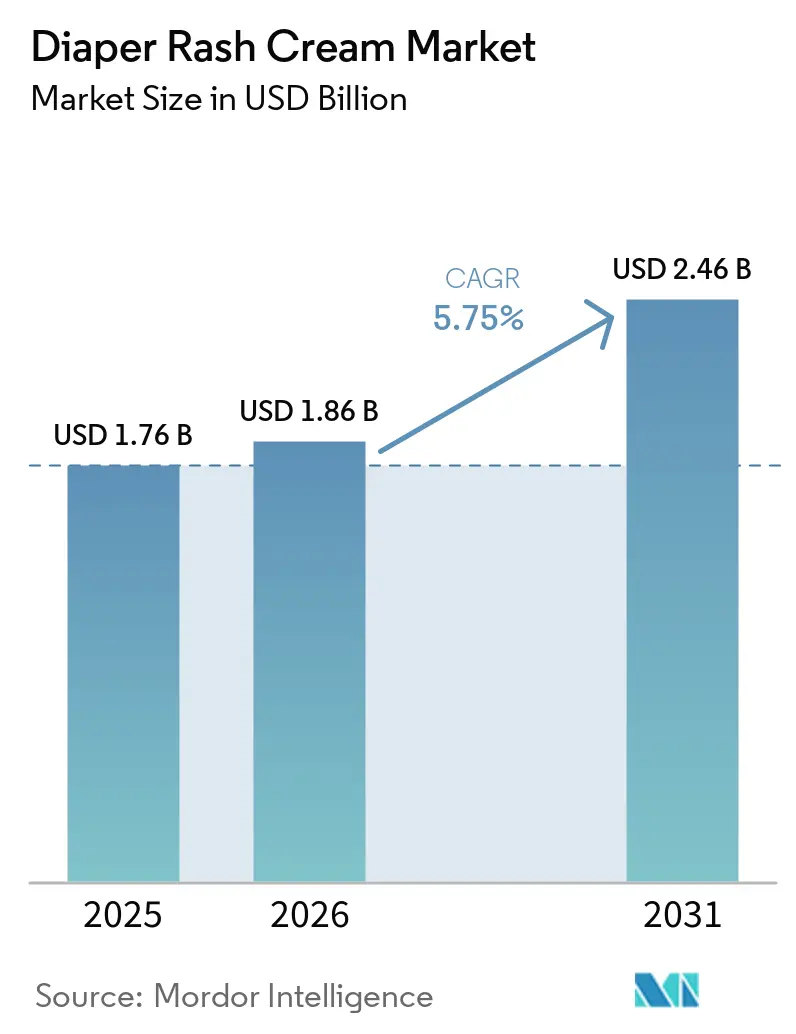
おむつかぶれクリームの市場規模は、2025年の17.6億米ドルから2026年には18.6億米ドルへと成長し、2026〜2031年の5.75%のCAGRで2031年までに24.6億米ドルに達すると予測されています。出生動態の変化、成人用失禁ケア用途の拡大、ペトロラタムから植物由来エモリエント剤への移行が製品需要を牽引しています。これらの要因は、消費者嗜好の変化と、サステナビリティおよび健康志向の処方への関心の高まりを反映しています。通気性おむつの革新、サブスクリプション型eコマースの台頭、プライベートブランドの成長が市場戦略を変革しており、特に低価格帯での価格競争を激化させています。サブスクリプションモデルは特に、顧客維持を強化し、メーカーに安定した収益源をもたらしています。一方、米国薬局方(USP)の多環芳香族炭化水素(PAH)試験規制の新設および酸化亜鉛濃度の上限規制により、コンプライアンスコストが増加し、メーカーは処方および製造プロセスの適応を迫られています。これに対応するため、メーカーは皮膚科医による臨床的推奨やサステナビリティ認証を活用したプレミアム化戦略に転換しており、競争の激しい市場での製品差別化を図っています。その結果、ベビー用おむつかぶれクリーム市場はバーベル構造へと進化しつつあります。高濃度酸化亜鉛軟膏や多機能バームは、ターゲットを絞った効能とクリーンラベルの訴求力により恩恵を受けている一方、中価格帯の予防製品はコスト上昇と競争圧力の中で収益性の維持に苦しんでいます。
レポートの主要ポイント
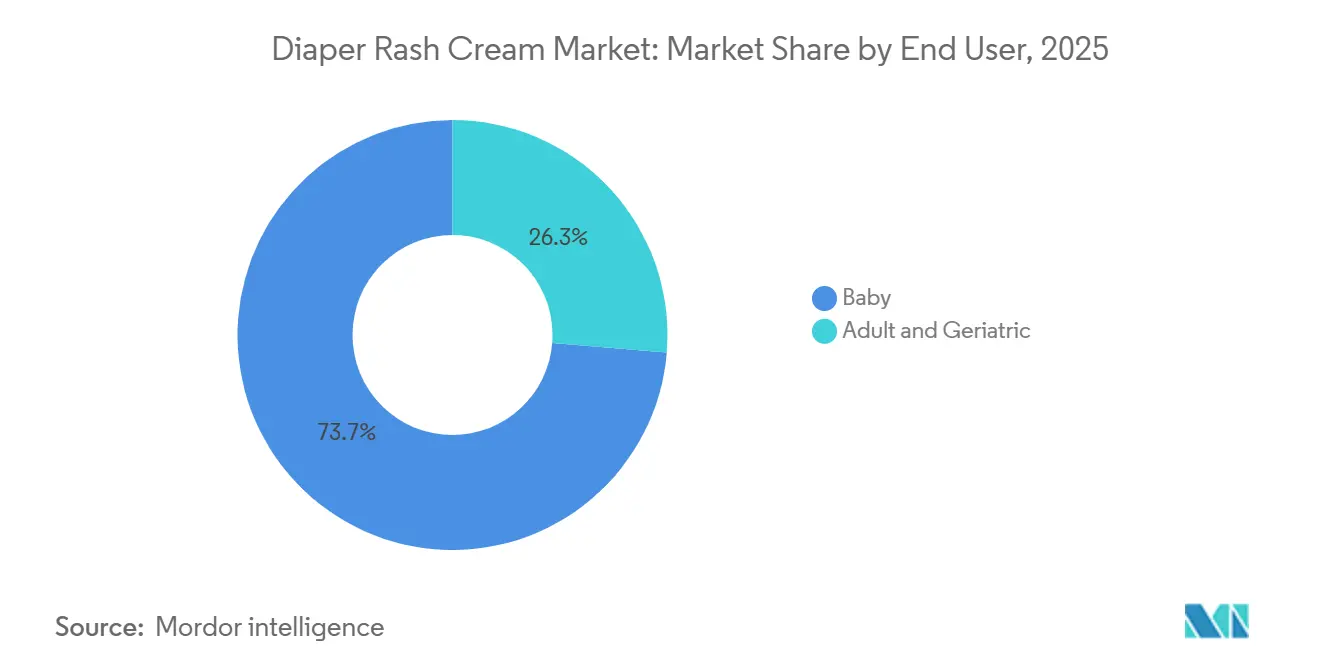
- エンドユーザー別では、2025年のベビー用おむつかぶれクリーム市場シェアの73.17%を乳幼児が占め、成人・高齢者セグメントは2031年にかけて6.14%のCAGRで拡大する見込みです。
- カテゴリー別では、マスマーケット向け処方が2025年のベビー用おむつかぶれクリーム市場規模の65.62%を占め、プレミアム・クリーンラベル品は2026〜2031年にかけて7.23%のCAGRで成長すると予測されています。
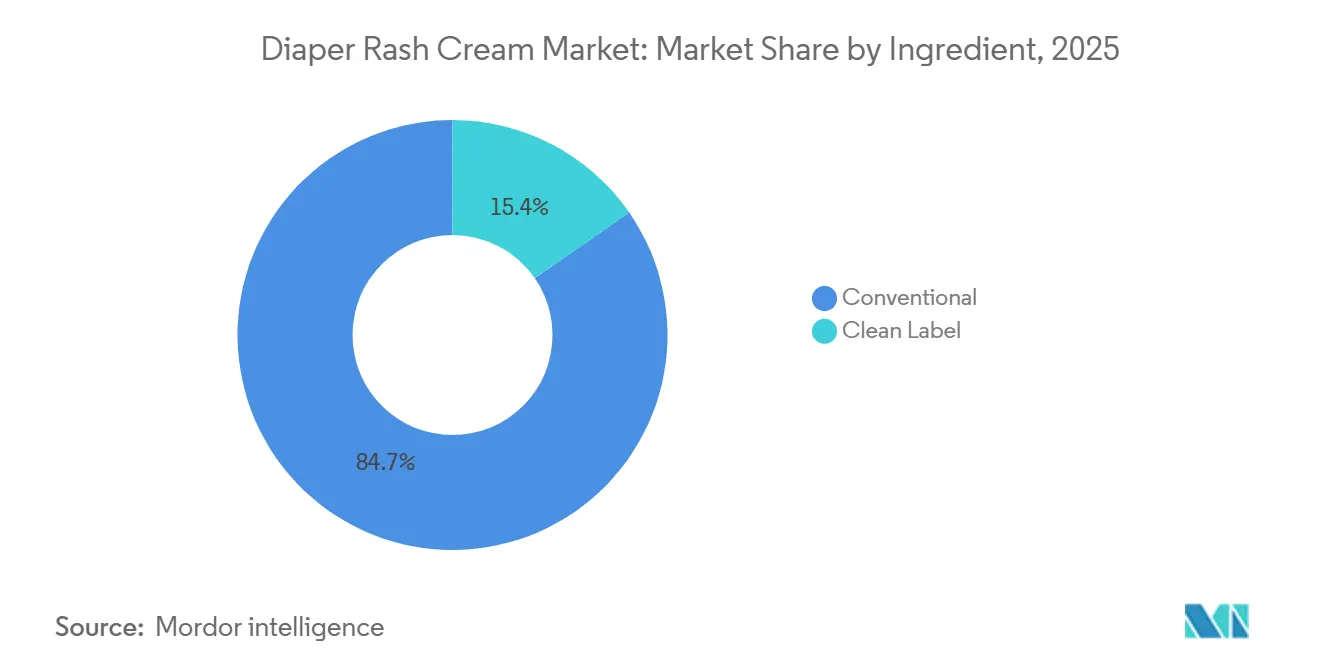
- 成分別では、従来型酸化亜鉛製品が2025年のベビー用おむつかぶれクリーム市場シェアの65.62%を占め、植物由来・オーガニック代替品は2026〜2031年にかけて6.71%のCAGRで成長する見込みです。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年売上の39.23%を維持しているものの、オンライン小売は2031年にかけて7.68%のCAGRで拡大する見通しです。
- 地域別では、北米が2025年売上の33.38%でトップを占めていますが、アジア太平洋地域が2031年にかけて最も速い7.29%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高濃度酸化亜鉛処方への需要増加 | +0.9% | 北米、欧州 | 中期(2~4年) |
| オンライン乳幼児ケア小売チャネルの急速な成長 | +1.2% | アジア太平洋、北米 | 短期(2年以内) |
| 成人失禁ケアセグメントの拡大 | +0.7% | 北米、欧州、日本 | 長期(4年以上) |
| 天然素材および酸化亜鉛フリー代替品への需要拡大 | +0.8% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 多機能3イン1クレンズ・保湿・保護バーの導入 | +0.5% | 欧州、北米 | 中期(2~4年) |
| 通気性おむつ技術の進歩による補完的クリーム使用の促進 | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高濃度酸化亜鉛処方への需要増加
Desitin Maximum Strengthは、企業主導の小児科研究において3時間以内に紅斑を20%低減することが実証され、酸化亜鉛を最大40%含有する高濃度軟膏が重症皮膚炎治療の臨床標準として確立されました。米国食品医薬品局(FDA)は軟膏に最大40%の酸化亜鉛含有を認めている一方、欧州連合(EU)は25%の上限を設け、吸入リスク低減のためスプレー形式を禁止しています[1]。皮膚科医の推薦を獲得し20~40%の価格プレミアムを実現することを目指すブランドオーナーは、セラミドとプロビタミンB5を製品に配合しています。この戦略は、2026年3月に発売されたAquaphor Baby Sensitive Lotionによって裏付けられています。30nm未満の粒子の光遺伝毒性効果に関する科学委員会の警告を受け、保護者は「非ナノ」表示を好む傾向が強まっています。この変化により、米国のマス市場と欧州の薬局の両方で、包装に「非ナノ」の表示が目立つようになっています。これらのトレンドは、乳幼児ケア市場において、より安全で皮膚科医が推薦する処方への消費者需要が高まっていることを示しています。
オンライン乳幼児ケア小売チャネルの急速な成長
2025年には、電子商取引が世界の乳幼児ケア市場の3分の1以上を占め、おむつかぶれクリームのサブスクリプションプログラムは6ヶ月間で70%を超える継続率を誇っており、これはAmazonおよびWalmartの開示資料で強調されています。デジタル小売は、詳細な成分の透明性とリアルタイムの保護者レビューを提供するだけでなく、2025年9月にデビューしたThe Honest CompanyのDisneyブランドラインのような限定マーケットプレイス商品も取り扱っています。アジア太平洋地域は従来の実店舗を凌駕しており、モバイル中心のアプリケーションがインドやインドネシアの地方都市の介護者にクリーンラベル輸入品への迅速なアクセスを提供し、歴史的な流通格差を効果的に縮小しています。この変化は、これらの地域でのスマートフォン普及率の向上とインターネット接続環境の改善によって促進されています。その結果、おむつかぶれクリームのオンライン販売はCAGR 5.76%で成長しており、スーパーマーケットの優位性に挑戦しながら、ユニットエコノミクスを強化する反復購買行動の恩恵を受けています。
成人失禁ケアセグメントの拡大
これに対応して、施設ケアのプロトコルは、交換のたびにバリア軟膏を塗布することを重視した小児科的なケアに近いレジメンを採用するケースが増えています。スペインでは、薬局がBayerのBepanthen(5%デクスパンテノール配合チューブ、7~12ユーロ(7.5~12.9米ドル))に対する安定した需要を継続的に報告しています。このトレンドは、失禁関連皮膚炎の治療に対して介護者が適度なプレミアムを支払う意欲があることを示しています。成人の皮膚は薄く、頻繁に薬剤が使用され、長時間の着用にさらされることを考慮し、メーカーは方向転換しています。移行を防ぐために、高粘度ペトロラタムベースまたは植物性ワックスシステムを用いた製品の再処方が進んでいます。これらの再処方は、製品の有効性を高め、高齢者ユーザーの皮膚保護を改善することを目的としています。介護施設は施設向け大容量パックを使用する一方、家族介護者は夜間の保護を確保するために小型の無香料チューブを好む傾向があります。
天然素材および酸化亜鉛フリー代替品への需要拡大
2023年、Consumer ReportsはFDAの安全性承認にもかかわらず、ペトロラタムおよびミネラルオイルにおけるPAH汚染の可能性を指摘し、注目を集めました。CurasalveやAlphanova Bébéなどのブランドは現在、方向転換を図っており、カレンデュラベースのバームにオリーブオイル、ホホバオイル、蜜蝋を配合し、非ナノ酸化亜鉛と組み合わせるか、亜鉛を完全に省いた製品を展開しています。こうした業界の変化に対応して、ドイツ連邦リスク評価研究所はMOAH不純物の削減を求め、UV精製ペトロラタムまたは植物性代替品の使用を推奨しています。酸化などの課題は残っていますが、トコフェロールなどの天然抗酸化剤で対処されています。この変化により、クリーンラベルの在庫管理単位(SKU)はCAGR 5.42%を達成し、従来のペトロラタム軟膏に大きく依存していた薬局への浸透を進めています。より安全で持続可能な製品への消費者の嗜好の高まりが、市場におけるこの移行を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な通気性おむつ設計による皮膚発疹発生率の低下 | -0.7% | 欧州、アジア太平洋 | 中期(2~4年) |
| 一般用医薬品における酸化亜鉛濃度レベルに関する規制上の制約 | -0.4% | 欧州、北米 | 短期(2年以内) |
| ペトロラタムおよびミネラルオイルベース処方に対する持続可能性への懸念の高まり | -0.5% | 欧州、北米、オーストラリア | 中期(2~4年) |
| プライベートブランドのおむつかぶれクリームによる価格競争の激化 | -0.8% | 北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な通気性おむつ設計による皮膚発疹発生率の低下
5,000 g/m²・24時間を超える通気性を誇る微多孔フィルムは、おむつかぶれの発生件数の減少に伴い、予防クリームの使用量を抑制しています。OntexのClimaflexチャネルとWEHOO HygieneのAIR-Hooバックシートは、湿気を軽減するだけでなく、終夜使用の延長も促進しています。この使用時間の延長により、露出時間が増加します。中国の受託製造業者であるNewclearsは、2019年から2023年にかけて通気性おむつの生産量が5倍に増加した一方、従来品のラインが20%減少したことを強調しており、カテゴリーダイナミクスの変化を示しています。このトレンドは、快適性と高機能性を兼ね備えた製品への消費者の嗜好の高まりを裏付けています。これに対応して、メーカーは緊急ニーズ向けの最大強度軟膏のマーケティングを強化し、市場での存在感を維持するために夜間用おむつの在庫管理単位(SKU)とクリームを組み合わせた販売を展開しています。さらに、企業はこれらの革新を活用して、競争が激化する市場での製品差別化を図っています。
一般用医薬品における酸化亜鉛濃度レベルに関する規制上の制約
FDAは軟膏に最大40%の酸化亜鉛含有を認めている一方、EU規制はより厳しい25%の上限を設け、スプレーを全面的に禁止しています。この相違により、メーカーは二重処方を余儀なくされ、在庫管理が複雑化しています。ブレグジット後、英国は2025年1月に新たな物質制限を導入し、販売終了期限は2026年10月まで延長されました。一方、2026年8月に発効予定の米国薬局方(USP)のペトロラタムモノグラフの統一化により、PAHのUV吸光度試験が義務付けられます。これにより、精製業者はプロセスをアップグレードするか、植物性ワックスへの移行を迫られます。こうした世界的な規制の不一致は、北米以外での「最大強度」ブランディングに課題をもたらすだけでなく、特に中小ブランドにとってコンプライアンスコストを増大させます。さらに、これらの規制の違いは新規参入者の市場参入障壁を生み出し、業界の集約化をさらに促進しています。企業は現在、規制コンプライアンスに多大なリソースを割り当てており、革新と製品開発への注力が分散されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
成人セグメントの台頭が需要構造を変化させる2025年、乳幼児用おむつかぶれクリームは、一貫して高いおむつ使用率と強力なグローバルブランド浸透に支えられ、73.17%の支配的な市場シェアを占めています。しかし、通気性おむつの普及によるかぶれの減少に伴い、このセグメントの成長は鈍化の兆しを見せています。戦略的な転換として、主要ブランドはセラミドやヒアルロン酸などの高度な成分を配合することでプレミアムステータスを強化しています。これらのアップグレードは、消費者を引き付けるとともに、成長の鈍化を補うことを目的としています。さらに、保護者の乳幼児スキンケアへの意識の高まりが高品質製品への需要を促進しています。企業はまた、デジタルマーケティングチャネルを活用して消費者を教育し、プレミアム製品を訴求しています。
成人・高齢者セグメントは最も成長が速く、2026年から2031年にかけてCAGR 6.14%を誇っています。この成長は、世界的な長寿化と高齢者における失禁の増加によって促進されています。需要はチャネルによって異なり、介護施設は施設向け大容量包装を好む一方、小売消費者は小型の無香料製品を好む傾向があります。革新は長時間密着と効果的な消臭に焦点を当てています。さらに、成人用失禁製品の受容度の高まりがスティグマを軽減し、採用を促進しています。メーカーもまた、エンドユーザーにとってより目立たず快適なソリューションを開発するために研究開発に投資しています。
カテゴリー別:
プレミアム層がクリーンラベルの支持を獲得2025年、マスマーケットセグメントは総売上の65.62%を占め、市場を支配する見込みです。この優位性は、手頃な価格、幅広いアクセシビリティ、先進国・新興国市場における強固な流通チャネルに起因しています。競争が激化する中でも、マスブランドはセラミドブレンドなどの機能性成分を配合することで存在感を維持しています。また、価格に敏感な消費者に対応し、棚での存在感を確保するためにバリューマルチパックを展開しています。同時に、小売業者はプライベートブランドの品揃えを強化しており、このセグメントの競争環境をさらに激化させています。
一方、プレミアム・クリーンラベルセグメントは急速な成長軌道にあり、2026〜2031年にかけて7.23%のCAGRで成長すると予測されています。この急成長は主にミレニアル世代の親たちによって牽引されており、低アレルゲン性でより安全な処方製品に対して20〜40%のプレミアムを支払う意欲が高まっています。北米とドイツはこのセグメントの主要市場として際立っており、皮膚科医による推奨やサステナビリティ認証が購買選択に重要な役割を果たしています。ブランドはこれらの推奨を活用してニッチ市場を開拓し、プレミアム価格設定を正当化しています。成分の安全性と環境への影響に対する消費者意識の高まりとともに、プレミアム製品への需要はさらに拡大する見通しです。
成分別:
コンベンショナルの優位性とオーガニックの急成長2025年、従来型酸化亜鉛軟膏が市場の65.62%を占め、市場を支配しています。その優位性は、確立された臨床的検証とペトロラタム系処方に対する強い消費者信頼に由来しています。おむつかぶれの治療・予防における有効性が広く認められているこれらの製品は、強固な入手可能性と手頃な価格から恩恵を受け、グローバル市場での地位を確固たるものにしています。その結果、多くの介護者にとって引き続き第一選択肢となっています。さらに、長い保存期間と敏感肌との相性の良さが訴求力をさらに高めています。多様な人口層にわたるこれらの軟膏の安定したパフォーマンスは、その信頼性と広範な受容を裏付けています。
石油系成分不使用のクリーンラベルクリームは最も成長の速いセグメントとして台頭しており、2026〜2031年にかけて6.71%のCAGRで拡大すると予測されています。この成長は、透明性、ビーガン処方、成分安全性に対する消費者需要の高まりによって促進されています。これに対応するため、メーカーは変化する規制・消費者ニーズに合わせて、シアバター、ココナッツオイル、蜜蝋などの代替成分を用いた製品の再処方にシフトしています。酸化亜鉛フリー品はニッチなポジションを占めているものの、布おむつコミュニティやゼロウェイストマーケットプレイスを中心に勢いを増しています。さらに、欧州連合のマイクロプラスチック削減イニシアチブや、安全性・刺激性試験の合格を条件とした代替有効成分に対するFDAの柔軟な姿勢など、規制当局の後押しが業界のイノベーションを促進しています[2]。主流の小売チャネルにおるこれらの製品の入手可能性の向上も成長に寄与しています。さらに、環境に優しくクルエルティフリーな特性を強調するマーケティング活動が、環境意識の高い消費者に強く響いています。
流通チャネル別:
サブスクリプションが店頭依存を侵食2025年、スーパーマーケットは総売上の39.23%という支配的なシェアを占める見込みです。その優位性は、店内での高い視認性、多様な製品品揃え、日常的な購買における利便性に由来しています。消費者は即時の製品入手可能性と複数ブランドを並べて比較できる機会を求めてスーパーマーケットを訪れます。さらに、プロモーション価格やバンドルセットが高い販売量を促進する上で重要な役割を果たしています。この幅広いアクセシビリティが、スーパーマーケットを主要な購買先として確立しています。スーパーマーケットはまた、様々な価格帯の製品を提供することで幅広い人口層に対応できる点でも恩恵を受けています。さらに、プライベートブランドの統合により、消費者にコスト効率の高い代替品を提供することで市場ポジションをさらに強化しています。
オンラインチャネルは最も成長の速いセグメントとして台頭しており、2026〜2031年にかけて7.68%のCAGRを誇っています。この急成長は主に、補充を自動化するだけでなくコスト削減のインセンティブも提供するサブスクリプション型モデルに起因しており、特に親世代に訴求しています。eコマースの急成長は、デジタル普及が急速に進むインドやインドネシアなどの新興市場で特に活発です。モバイルウォレットの統合が取引を効率化し、簡単な再注文を通じてリピート購入を促進しています。その結果、ダイレクト・トゥ・コンシューマー戦略がますます普及し、購買習慣に大きな影響を与えています。これらの地域におけるスマートフォンの普及拡大と手頃なインターネットアクセスが、オンラインショッピングのトレンドをさらに加速させています。さらに、物流およびラストマイル配送サービスの進歩が顧客満足度を高め、このチャネルの持続的な成長を牽引しています。
地域分析
北米おむつかぶれクリーム市場
2025年、北米はベビーおむつかぶれクリーム市場において33.38%のシェアを占めた。出生率が低下しているにもかかわらず、一人当たりの支出が高く、成人用失禁製品の普及が進んでいることがその背景にある。酸化亜鉛40%に関する規制上の緩和措置が場の最大強度ポジショニングを後押しする一方、小売業者のデータ分析を活用したプライベートブランドがこの地域で最も大きな競争圧力をもたらしている。製品革新とプレミアム製品への注力が高まっていることも、市場の安定を支えている。さらに、強固な流通ネットワークを持つ確立されたプレイヤーの存在が、製品の安定的な供給を確保している。
アジア太平洋おむつかぶれクリーム市場
アジア太平洋地域は、2026年から2031年にかけてCAGR 5.65%という最も高い成長率を達成する見込みである。この急成長は、インドおよびインドネシアにおける大規模な出生コホートと、中国都市部におけるプレミアム化の傾向によって牽引されている。特筆すべきは、中国都市部の母親の53%が天然成分を好むと表明している点である。eコマースプラットフォームの普及拡大も市場拡大に寄与しており、消費者が多様な製品にアクセスしやすい環境が整いつつある。さらに、発展途上国における母子保健を推進する政府の取り組みが、今後の需要をさらに押し上げると予想される。
欧州おむつかぶれクリム市場
欧州の化粧品市場は、エコサート認証バームや多機能リニメント剤を優遇する厳格な規制を背景に、着実な成長を続けている。EUによる酸化亜鉛の25%上限規制は、ブランドが効能に基づく差別化を図ることを制限している。これに対応するため、ブランド各社はセラミドの重層配合と皮膚科学的認証シールの取得へと戦略を転換しつつある。英国の2024年規制は2025年1月31日に発効し、新たな禁止・制限物質が導入されるとともに、移行期間中の販売終了期限は2026年10月まで延長された[3]。スペイン、フランス、ドイツでは、薬局においてBepanthenおよび新興の地元オーガニックブランドの両方で堅調な売上が見られる。オーガニック製品および皮膚科学的にテストされた製品の利点に関する消費者意識の高まりが、購買行動に影響を与えている。さら、メーカーと薬局との提携が製品の認知度向上と消費者の信頼醸成に貢献している。
競争環境
市場は中程度の集中度を示しており、Kenvue、Bayer、Beiersdorf、Prestige Consumer Healthcareがリードしているものの、小売業者のプライベートブランドに地位を譲りつつあります。重要な動きとして、Kimberly-ClarkはKenvueを487億米ドルで買収する予定であり、この取引はHuggiesおむつとDesitin クリームを統合し、革新的なクロスカテゴリーバンドルとデータシナジーの強化への道を開くと見込まれています。この買収により、Kimberly-Clarkの乳幼児ケアおよびスキンケアセグメントにおける地位が強化されると期待されています。さらに、統合された流通ネットワークを活用して市場浸透を高める機会が生まれる可能性があります。
小売大手のAmazon、Walmart、Costcoは、プライベートブランドの柔軟性を活用してナショナルブランドより低価格を提供しています。一方、The Honest CompanyとBabo Botanicalsは、EWGとOEKO-TEXの推薦を誇り、クリーンラベル層に訴求しています。これらの推薦は、製品処方における安全性と透明性を優先する消費者の信頼構築に役立っています。さらに、プライベートブランドはクリーンラベルセグメントで競争するために同様の認証を取得するケースが増えており、市場競争を激化させています。
競争は環境・社会・ガバナンス(ESG)要因によってますます形成されています。カーボンニュートラル生産を推進したり、サトウキビ由来のチューブを使用したりするブランドは、特に欧州と米国沿岸部の州で棚での視認性が高まっています。これらの地域では、環境意識が保護者の購買選択において重要な役割を果たしています。持続可能な製品への需要の高まりは、環境に優しい原材料と製造プロセスの革新も促進しています。その結果、企業は持続可能な原材料を確保し競争優位性を維持するためにサプライヤーとの戦略的パートナーシップを形成しています。
おむつかぶれクリーム業界のリーダー企業
-
Prestige Consumer Healthcare
-
Bayer AG (A+D)
-
Johnson & Johnson (Desitin)
-
Beiersdorf AG (Aquaphor)
-
Summer Laboratories (Triple Paste)
- 注:主要企業の掲載順は順位を示すものではありません。
おむつかぶれクリーム市場 このレポートでカバーされる企業
- Johnson & Johnson (Desitin)
- Bayer AG (A+D)
- Beiersdorf AG (Aquaphor)
- Prestige Consumer Healthcare (Boudreaux’s Butt Paste)
- Summer Laboratories (Triple Paste)
- The Honest Company
- The Clorox (Burt's Bees Baby)
- Galderma Laboratories (Cetaphil)
- Era Organics
- Babo Botanicals
- Himalaya Wellness
- NOLEO
- Honasa Consumer Limited (Mama Earth)
- Sebapharma GmbH & Co. KG
- Cardinal Health (Private-Label)
- Artsana Group (Chicco)
- Crossingwell Consumer Health (Balmex)
- Dabur India Ltd.
- CITTA World
- L'O real S.A (Cera Ve)
最近の産業開発事情 おむつかぶれクリーム市場
- 2025年6月:CVS Healthは、おむつかぶれクリームを含む健康・ウェルネス製品ラインの大規模なパッケージ刷新を発表しました。刷新されたラベルはシンプルさと製品効果の明確な訴求を優先しています。2026年までに、この取り組みは約3,000製品を対象とする予定であり、プライベートブランドの競争力強化と顧客体験の向上への大きなコミットメントを示しています。
- 2025年2月:皮膚科医推薦のスキンケアソリューションで知られるブランドFixdermaは、最新製品ラインHoopoeで乳幼児ケアセクターに参入しました。この取り組みは、成人スキンケアから安全で科学的に処方された乳幼児製品への世界的な需要の高まりに応えるためのFixdermaの戦略的転換を示しています。
- 2025年1月:アイルランドの著名なおむつかぶれクリームSudocremが、米国のAmazonで全国展開を正式に開始しました。これは米国の家庭が初めてこの著名なクリームに直接アクセスできるようになったことを意味し、アイルランド、英国、カナダでの長年の実績を基盤としています。
- 2024年1月:CITTAは、新生児および乳幼児のおむつかぶれを緩和するために特別に処方されたCITTA おむつかぶれクリームを導入し、評判の高い乳幼児ケアラインを強化しました。
世界のおむつかぶれクリーム市場レポートの調査範囲
おむつかぶれクリームは、長時間の湿気、摩擦、その他の刺激物への露出によって引き起こされることが多い乳幼児および成人の皮膚刺激を予防、鎮静、治療するために設計されています。エンドユーザー別では、市場は乳幼児、成人、高齢者にセグメント化されています。カテゴリー別では、市場はクリーンラベルとコンベンショナルにセグメント化されています。流通チャネル別では、市場は薬局、オンライン小売店、スーパーマーケット/ハイパーマーケット、その他にセグメント化されています。レポートは、北米、欧州、アジア太平洋、南米、中東・アフリカの主要経済圏の詳細な分析を提供しています。
セグメンテーション概要
| 乳幼児 |
| 成人・高齢者 |
| マス |
| プレミアム |
| オーガニック |
| コンベンショナル |
| 薬局・ドラッグストア |
| オンライン小売店 |
| スーパーマーケット/ハイパーマーケット |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| エンドユーザー別 | 乳幼児 | |
| 成人・高齢者 | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| 成分別 | オーガニック | |
| コンベンショナル | ||
| 流通チャネル別 | 薬局・ドラッグストア | |
| オンライン小売店 | ||
| スーパーマーケット/ハイパーマーケット | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
おむつかぶれクリーム市場の現在の規模はどのくらいですか?
おむつかぶれクリームの市場規模は2026年に18.6億米ドルに達し、5.75%のCAGRで2031年には24.6億米ドルに達すると予測されています。
おむつかぶれクリーム市場をリードしている地域はどこですか?
北米は、プレミアム製品の採用と強固な小売インフラにより、2025年に33.38%の売上シェアでリードしています。
おむつかぶれクリーム市場で最も成長が速いセグメントはどれですか?
成人・高齢者エンドユーザーセグメントは、失禁有病率の上昇に牽引され、2026年~2031年に最高のCAGR 6.14%を記録すると予測されています。
電子商取引はおむつかぶれクリームの販売にどのような影響を与えていますか?
オンラインチャネルは、サブスクリプションモデルとダイレクト・トゥ・コンシューマー戦略がアクセシビリティとブランドロイヤルティを高めることで、2031年にかけて7.68%のCAGRを記録する見込みです。