
データセンターSSD市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 60.95 十億米ドル |
| 市場規模 (2031) | 167.64 十億米ドル |
| 成長率 (2025 - 2031) | 22.43 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
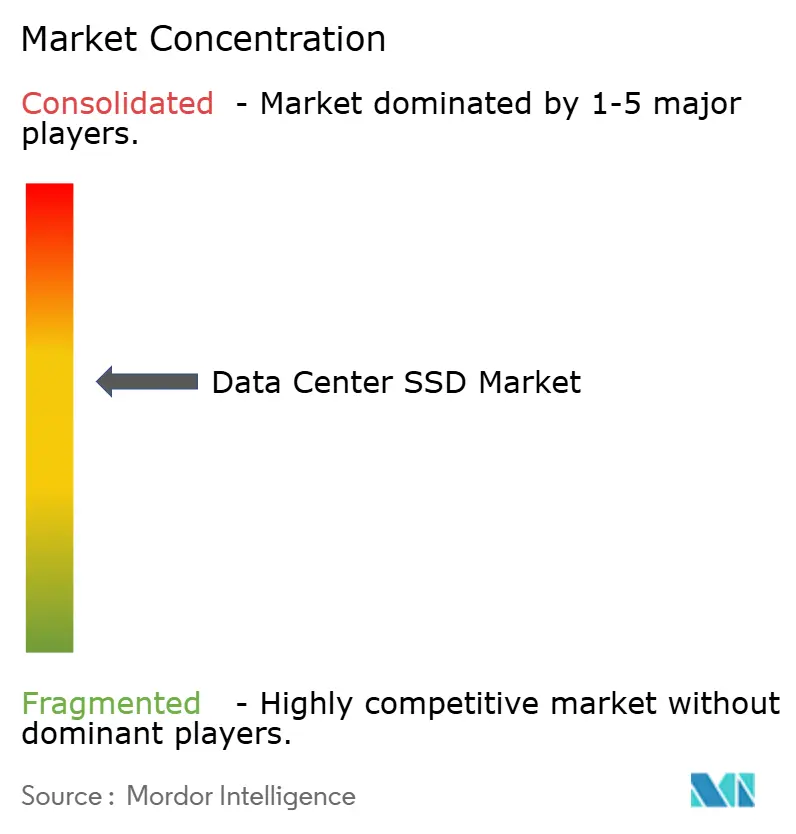
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるデータセンターSSD市場分析
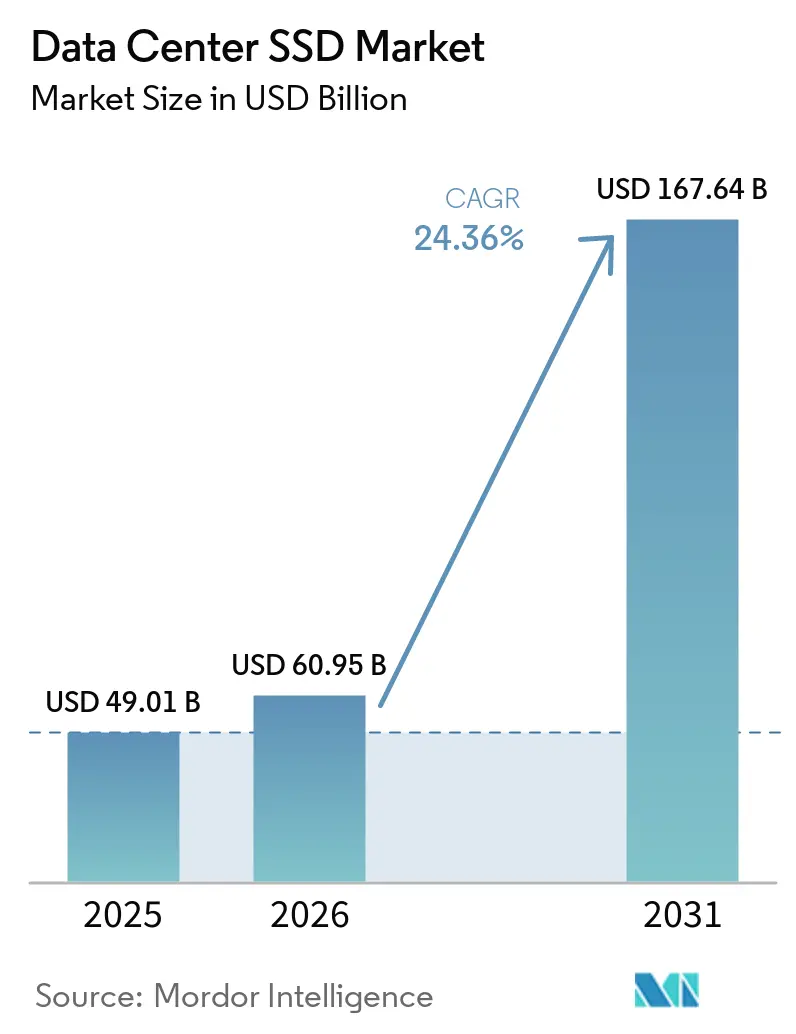
データセンター SSD 市場規模は、2025年の49.01 ビリオン 米ドルから2026年には60.95 ビリオン 米ドルに増加し、2026年から2031年にかけて22.43%のCAGRで成長して2031年までに167.64 ビリオン 米ドルに達する見込みです。
成長の主な要因は、ハードディスクインフラからオールフラッシュ環境への全面的な移行であり、特にハイパースケール施設において、AI主導のスループットおよびレイテンシ要件を満たすことが求められています。電力コストの上昇、より厳格なサステナビリティ規制、および予測可能なレイテンシへの需要が、機械式ドライブに対するエンタープライズ SSD の採用をさらに後押ししています。PCIe 5.0 インーフェース、EDSFF フォームファクター、および QLC NAND の進化により、USD/GB が低下し、ラックレベルの密度が向上し、オペレーターは既存のフットプリントからワットあたりのパフォーマンスをより多く引き出すことが可能となっています。半導体輸出規制をめぐる地政学的圧力がコントローラー IC サプライの国産化を促進する一方、クラウドプロバイダーはパフォーマンスと総所有コストを最適化する垂直統合型ストレージスタックへの投資を強化しています。
レポートの主要ポイント
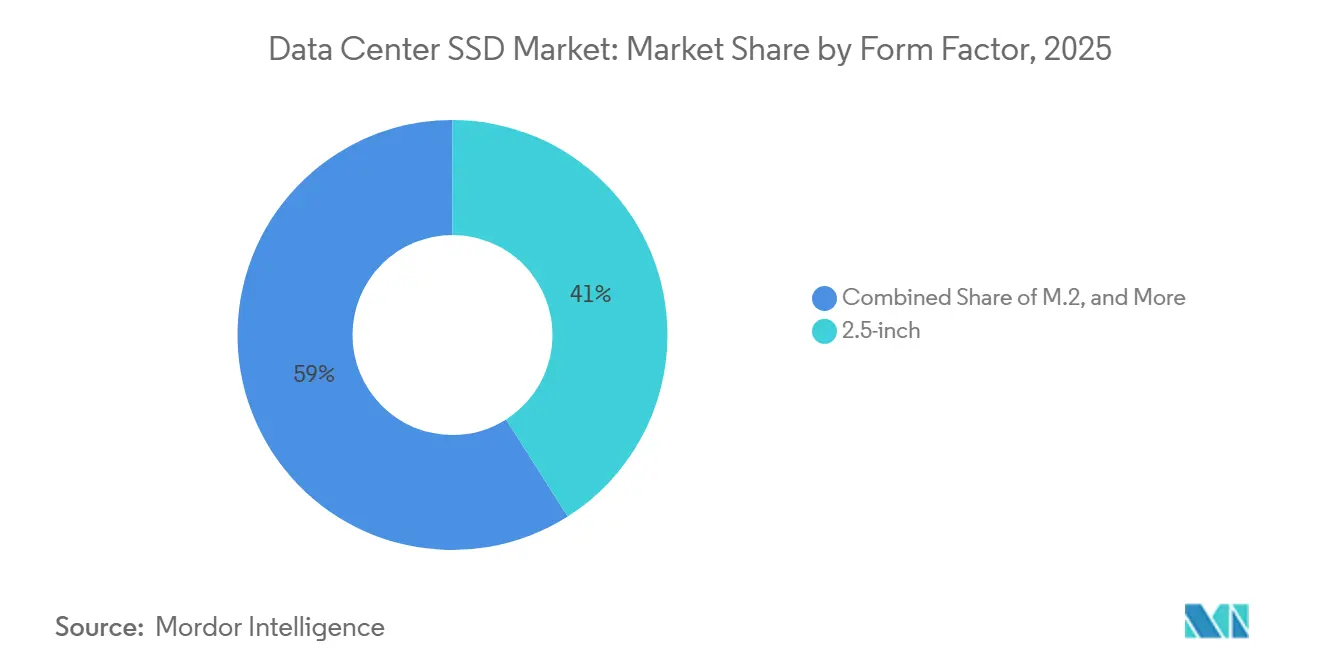
- フォームファクター別では、2.5インチドライブが2025年のデータセンター SSD 市場シェアの41%を占めた。EDSFFフォーマットは2031年までに29.41%のCAGRで拡大する軌道にある。
- インターフェース別では、PCIeが2025年のデータセンター SSD 市場で70.5%のシェアを占め、2031年にかけて30.8%のCAGRで拡大している。
- NAND技術別では、TLCが2025年のデータセンター SSD 市場の61.2%を占め、QLCは2026年から2031年にかけて31.11%のCAGRで成長すると予測されている。
- ドライブアーキテクチャ別では、リード集約型モデルが2025年のデータセンター SSD 市場で50.4%のシェアを獲得し、ミックスユース製品は2031年にかけて24.74%のCAGRを記録すると予測されている。
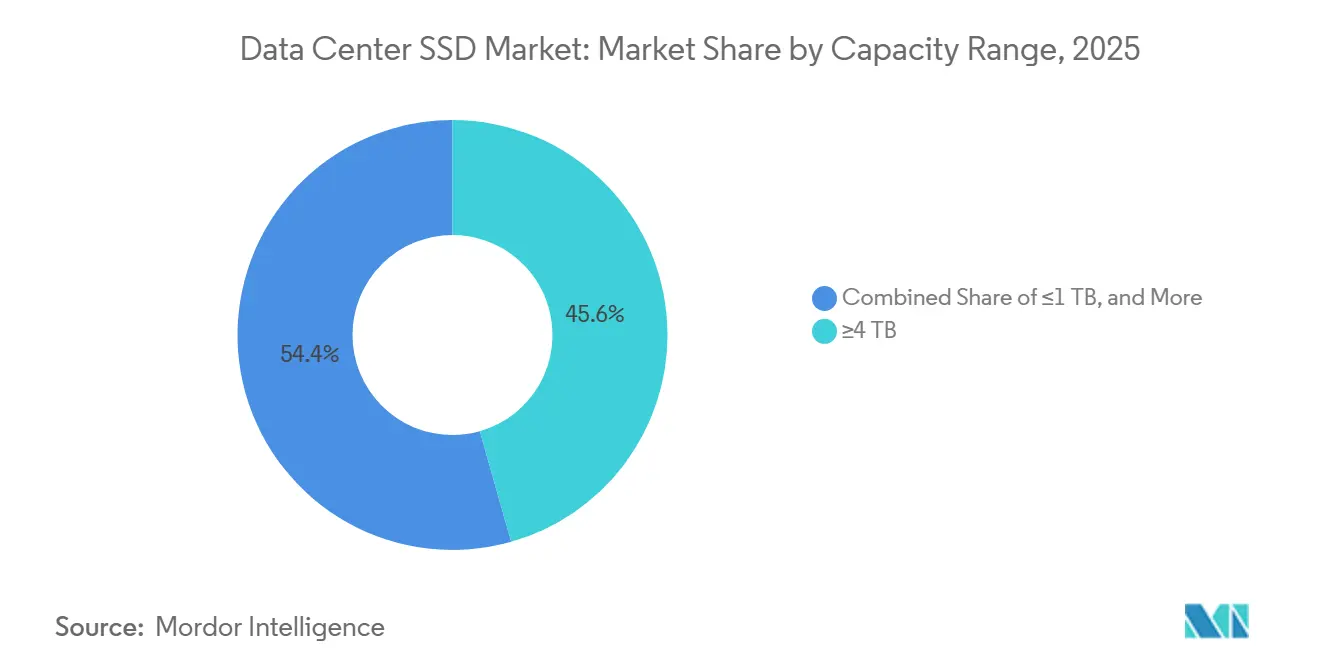
- 容量レンジ別では、4TB以上のユニットが2025年のデータセンター SSD 市場シェアの45.6%をリードし、見通し期間中に22.89%のCAGRで成長すると予測されている。
- エンドユーザー別では、ハイパースケールクラウドプロバイダーが2025年のデータセンター SSD 市場で53.8%のシェアを占め支配的であり、同グループは2031年にかけて22.65%のCAGRで成長すると予想されている。
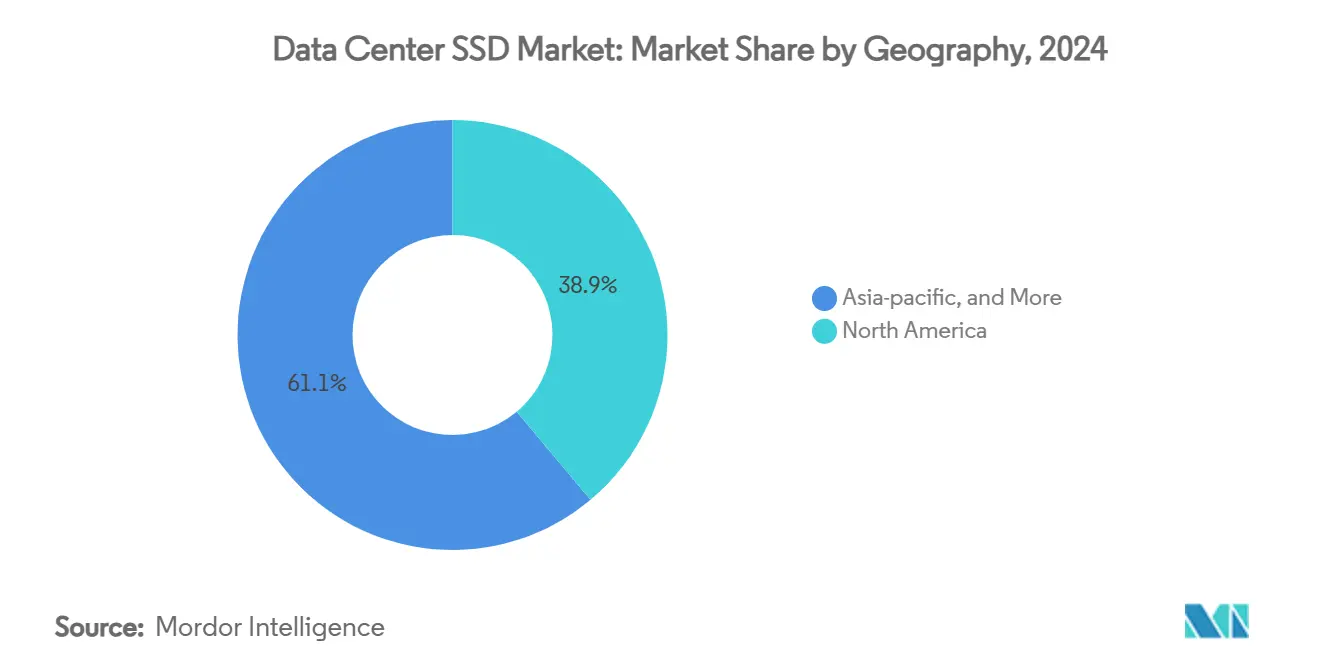
- 地域別では、北米が2025年のデータセンター SSD 市場シェアの38.9%を維持し、アジア太平洋地域が2031年にかけて25.44%のCAGRで最も急成長している地域となっている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響度(概算)% | 地理的関連性 | 影響のタイムライン | ||
|---|---|---|---|---|---|
| ハイパースケールデータセンターにおけるAIおよびHPC(高性能コンピューティング)ワークロードの急増 | +7.20% | 北米およびアジア太平洋地域を重点とするグローバル規模 | 短期(2年以内) | ||
| ティア1クラウドにおけるNVMe(不揮発性メモリエクスプレス)採用の加速 | +5.10% | 北米と欧州が牽引するグローバル規模 | 中期(2~4年) | ||
| クラウドベンダーのハイブリッドからオールフラッシュアーキテクチャへの移行 | +4.80% | 北米およびアジア太平洋地域を中心としたグローバル規模 | 中期(2~4年) | ||
| 10~14TB HDDとの価格均等点に達する米ドル/GBの下落 | +3.70% | グローバル規模、コスト志向のアジア太平洋地域での急速な普及 | 長期(4年以上) | ||
| フラッシュ構築を促進する「東数西算」政策 | +2.90% | アジア太平洋地域全体への波及効果を伴う中国 | 中期(2~4年) | ||
| ローカルコントローラーICエコシステムを触発する輸出規制 | +1.80% | 中国および同盟諸国 | 長期(4年以上) | ||
| 情報源: Mordor Intelligence | |||||
ハイパースケールデータセンターにおけるAIおよびHPCワークロードの急増
ハイパースケールオペレーターによると、AIトレーニングサーバーは現在、従来のワークロードの20TBに対して100TBのローカルSSD容量を必要としています。GPUを完全に稼働させるには14GB/sを超える持続的なリード(読み取り)スループットが必要であり、ベンダーはバーストピークではなく長時間帯域幅を優先したドライブの再設計を迫られています。トレーニングインフラは年間62%の成長を示しており、企業がAIを日常業務に組み込むにつれ、推論ノードは年間105%の拡大を記録しています。新興のコンピュテーショナルストレージ設計はドライブ内部でデータを処理することでホストI/Oを削減し、GPU利用率を向上させます。これらの変化が全体として自己強化サイクルを生み出しており、モデルの複雑化に先んじるためにフラッシュ密度とインターフェース速度の継続的な向上が求められています。
ティア1クラウドにおけるNVMe採用の加速
クラウドプラットフォームは、SATAおよびSASを現代のマルチテナントトラフィックを維持できないレガシー技術として位置づける傾向が強まっています。NVMe 2.0のスケーラブルなキューアーキテクチャはコントローラーのボトルネックを解消し、CPUオーバーヘッドを最大50%削減することで、収益を生む演算タスクへのリソース転用を可能にします [1]. NVMe-over-Fabricsはこれらの恩恵を非集中型アーキテクチャにまで拡張し、プロバイダーがローカルに近いレイテンシを維持しながらストレージをプール化することを可能にします。エコシステムが臨界規模に達するにつれ、NVMeはグリーンフィールド構築のベースラインとなり、旧来のプロトコルは過渡的またはニッチな用途へと押しやられています。
クラウドベンダーのハイブリッドからオールフラッシュアーキテクチャへの移行
NANDコストカーブの低下と多階層構成の運用負担が重なり、主要クラウドは直接オールフラッシュ環境への移行を決断しています。QLC NANDはHDDに近い経済性を提供しながら、同一論理容量に対して25倍高速なシーケンシャルリード速度を実現し、フットプリントを20分の1に削減します [2]。均質なプールはソフトウェアスタックを簡素化し、冷却負荷を削減するとともに一貫したレイテンシを提供し、これらすべてが顧客体験の向上とライフタイムコストの削減につながります。
10~14TB HDDとの価格均等を実現する米ドル/GBの下落
NANDメーカーは200層超の量産体制を確立しており、ビットコストの急速な低減を牽引しています。業界ロードマップは、エンタープライズSSDと10~14TB HDDのコスト均等が2026年までに実現すると示しており、これがフラッシュの対象市場を大幅に拡大する転換点となります。一時的な生産削減や価格変動は続くものの、ハイパースケールバイヤーは複数年契約を活用してコスト構造を固定し、フラッシュへの転換を加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響度(概算)% | 地理的関連性 | 影響のタイムライン | ||
|---|---|---|---|---|---|
| 技術輸出規制下でのNANDコントローラー不足 | -2.90% | グローバル規模、中国および同盟諸国で最も深刻 | 短期(2年以内) | ||
| ベンダーマージンを圧迫する積極的な平均販売価格(ASP)の低下 | -2.40% | グローバル規模、特に中小規模メーカーへの影響が大きい | 中期(2~4年) | ||
| 200層以上の3D NANDの歩留まり立ち上げの遅れによる64TB以上SSDの遅延 | -1.80% | グローバル規模、先端製造地域に集中 | 中期(2~4年) | ||
| マルチベンダー相互運用性を制限する国内規格の断片化 | -1.20% | 地域的影響、主に中国と新興市場 | 長期(4年以上) | ||
| 情報源: Mordor Intelligence | |||||
技術輸出規制下でのNANDコントローラー不足
先端リソグラフィ装置へのアクセス制限がコントローラー生産量を制約しており、特に中国企業に影響しています。国内ファブは成熟ノードで稼働しており、高性能ドライブが要求する電力効率と論理密度を実現できず、製品の量産立ち上げが遅延してコストが上昇しています。認可施設を持つ多国籍企業は供給を維持できていますが、地政学的不確実性によりバイヤーはデュアルソーシングと在庫積み増しを余儀なくされており、データセンターSSD市場の拡大を若干鈍化させています。
ベンダーマージンを圧迫する積極的な平均販売価格(ASP)の低下
過剰生産能力とフラッシュメーカー間の激しい入札競争が、生産コストの低下を上回るペースで販売価格を押し下げています。ハイパースケールバイヤーは、大量購買力と直接シリコン調達契約を通じてこの圧力をさらに増幅させています。インターフェース移行とAIワークロードが高コストの再設計を要求するまさにその時期に、薄利によって研究開発予算が削られ、規模の小さいベンダーの競争力維持が課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
2.5インチからEDSFFへの移行が加速2.5インチドライブは、企業がレガシーラックの更新を継続したことにより、2025年のデータセンター SSD 市場で41%のシェアを維持した。しかしEDSFFユニットは29.41%のCAGRを記録しており、ハイパースケーラーがE1.Sを採用して1Uシャーシに最大32台のドライブを搭載するようになるにつれ、旧来のフォーマットを間もなく上回るだろう。
EDSFFの25Wの熱設計電力とホットスワップ設計はサービス時間を短縮し、スロットリングなしに高容量化を実現する。標準化されたヒートシンクはベンダー間の互換性を向上させ、スリムなプロファイルはGPUやアクセラレーター向けのスペースを確保する。オープンハードウェアコミュニティが共通キャリアボードを最終決定するにつれ、サプライヤーはスケールメリットを享受し、データセンター SSD 市場全体でのシフトを加速させる。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
インターフェース別:
PCIe 5.0がリードを拡大PCIeは2025年に70.5%のシェアを保持し、Gen5がレーンあたりのスループットを32 GT/sに倍増させることで30.8%のCAGRで成長している。SATAの6 Gbpsの上限はアーカイブ用途に限定され、SASはデュアルポートの冗長性を重視する規制対象の垂直市場に主に残存している。
CXL 3.0は同一の物理インターフェース上で動作し、ストレージとRAMの境界を曖昧にするプールドメモリおよびピアツーピア転送への道を開く。サーバーがGen5リタイマーおよびリドライバーを採用するにつれ、PCIeはAI中心のクラスターに不可欠なバックボーンとなり、データセンター SSD 市場における優位性を強化する。
NAND技術別:
QLC(クアッドレベルセル)がTLC(トリプルレベルセル)に挑戦TLCは耐久性とコストのバランスにより2025年のデータセンター SSD 市場規模の61.2%を支配したが、コントローラーによる誤り訂正とオーバープロビジョニングの改善に伴い、サプライヤーはQLCについて31.11%のCAGRを報告している。MicronのQLCデバイス(232層)は、ビットコストを競合オプションより低く抑えながら、TLCクラスの読み取り速度を実現している。
Facebookのワークロード調査によると、クラウドトラフィックの94%はリード集約型であり、QLCがほとんどのアプリケーションに適していることを示している。Samsungが290層V-NANDを実証してさらに高いスタックを目指す中、QLCの容量向上はTLCをプレミアムなライト集約型ニッチと押しやるだろう。データセンター SSD 市場は、モノリシックなフラッシュタイプではなくワークロードプロファイルに基づいてますます細分化されている。
ドライブアーキテクチャ別:
混合用途型設計がシェアを拡大リード集約型SKUは、コンテンツデリバリー、検索、アナリティクスの普及を反映して2025年に50.4%のシェアをリードした。ミックスユースモデルは、AIワークロードがトレーニングの書き込みバーストと継続的な推論読み取りを組み合わせ、バランスの取れた耐久性を必要とすることから、24.74%のCAGRを達成している。
JEDECのDWPDガイドラインは評価方法を明確化し、購入者がミックスユースドライブを広く展開する自信を与えている。コントローラーレベルのダイナミックオーバープロビジョニングはスペアブロックをリアルタイムで調整し、人手を介さずに寿命を延ばす。この汎用性により、ミックスユースドライブはデータセンター SSD 市場における新規展開のデフォルト選択肢として位置づけられる。
容量範囲別:
4TB以上ドライブが標準に4TB以上のデバイスは2025年のデータセンター SSD 市場シェアの45.6%を獲得し、ハイパースケーラーがラックスペースと配線の削減を指す中、22.89%のCAGRで成長するだろう。KIOXIAの122.88 TBプロトタイプは、フラッシュグレードのパフォーマンスを備えたテープ並みの密度に向けた軌跡を示している。
高容量化はノード数を削減し、管理を簡素化し、テラバイトあたりの消費電力を低下させる。NANDのスケーリングが物理的限界に近づく中、ベンダーはパッケージスタッキングと高度なコントローラーを活用して量産ドライブで64 TBを超え、データセンター SSD 市場全体で高容量の優位性を確固たるものにしている。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
エンドユーザー別:
ハイパースケールクラウドが需要を牽引ハイパースケールプロバイダーは2025年のデータセンター SSD 市場規模の53.8%を占め、22.65%のCAGRで拡大している。その旺盛な需要はベンダーのロードマップを形成し、フリート全体の健全性アナリティクスのためのカスタムファームウェアとテレメトリーフックを規定している。
コロケーション施設は、事前配線済みの高密度ラックを提供することでこの波に乗り、金融サービスのデータセンターはトレーディングエンジンとインメモリリスクモデルのために低レイテンシーフラッシュを求めている。これらのセグメントは合わせて要件を多様化させているが、ハイパースケーラーはイノベーションとスケール経済の基準であり続けている。
地域分析
北米データセンターSSD市場
北米は2025年のデータセンター SSD 市場の38.9%を占め、バージニア州の「データセンターアレー」、北カリフォルニア、および中央テキサスがオールフラッシュの密集したキャンパスを擁しています。連邦データ主権規制が国内製ドライブへの需要を押し上げ、主要クラウドは米国リージョンから最初にコンピュテーショナルストレージサービスを試験運用しています。輸出規制の安定性は地元サプライヤーに恩恵をもたらしていますが、コントローラーの供給逼迫は依然として課題となっています。
アジア太平洋データセンターSSD市場
アジア太平洋地域は25.44%のCAGRで最も急成長している地域であり、中国の「東数西算」計画およびインド、インドネシア、オーストラリアのグリーンフィールドハブによって牽引されている。中国西部では、水力・太陽光資産の近くに大規模なGPU搭載クラスターが建設され、それぞれペタバイト規模のPCIe 5.0 EDSFFドライブで満たされている。インドでは、データローカライゼーション規制と5Gの展開がエッジ対応オールフラッシュノードへの需要を促進し、アドレス可能なデータセンター SSD 市場を拡大させている。
欧州データセンターSSD市場
欧州では、カーボン削減目標およびGDPRへの準拠を背景に、着実な普及が進んでいる。事業者は液冷レトロフィットへの投資を進め、低消費電力および暗号化機能を評価してSSDを優先採用している。北欧全域のエッジコンピューティングおよび大陸内の集約サイトでは、小型・堅牢かつ大容量のドライブが求められており、新規建設が限定的な地域においてもフラッシュの採用を後押ししている。
競合環境
データセンターSSD市場は垂直統合型フラッシュメーカーの間で高度に集中しています。Samsung、Micron、Western Digitalはウェーハ製造、コントローラー設計、ファームウェアスタックを掌握しており、マージンを保護しながらワットあたり性能を迅速に調整することができます。Samsungはシェア拡大に向けてV-NANDスケーリングを加速し、MicronはAI中心のレイテンシ一貫性を重視し、Western DigitalはHDD(ハードディスクドライブ)の豊富な実績を活かして幅広いチャネルリーチを確保しています。
第2グループの挑戦者としては、特にSolidigmおよび中国の地域系企業が挙げられ、QLC(クアッドレベルセル)密度と国内供給セキュリティに注力しています。SolidigmはSK hynixウェーハと独自ファームウェアを活用して価格対性能ニッチを開拓しています。中国の参入企業は輸出規制を回避するために国産コントローラーを中心に展開し、ターンキーラックをもってローカルクラウドを誘致しています。
イノベーションのホットスポットとしては、CXL接続フラッシュおよびコンピュテーショナルストレージモジュールが挙げられます。SNIAのワーキンググループは演算とストレージを融合するフレームワークを正式化しており、小規模スタートアップがハイパースケーラーと提携して既存大手を飛び越えられる新たな差別化軸を開いています。SupermicroとDataVoltのGPU密集型キャンパス構築に向けた戦略的提携などは、システムベンダーとフラッシュメーカーがデータセンターSSD市場でシェアを確保するためにエンドツーエンドのスタックを共同設計する姿を示しています。
データセンターSSD業界のリーダー企業
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター SSD 市場
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Phison Electronics Corp.
- Inspur Electronic Information Industry Co., Ltd.
- Huawei Technologies Co., Ltd. (FusionSSD)
- Yangtze Memory Technologies Corp. (YMTC)
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Alibaba Group (Pingtouge SSD)
- JD Cloud & AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
Recent Industry Developments in データセンター SSD 市場
- 2025年5月:Western DigitalはOpenFlex Data24 4100 EBOFおよびUltrastar Data102 3000 ORv3 JBODを発表し、AIクラスター向けの選択肢を拡充しました。
- 2025年5月:KIOXIAは第8世代BiCS FLASHを採用し最大61.44TBのCM9シリーズPCIe 5.0 NVMe SSDを発売しました。
- 2025年5月:Supermicroはサウジアラビアで総額200億米ドルのAIキャンパスを開発するためDataVoltと提携し、40%の電力削減を目標としています。
- 2025年4月:JEDECはJESD270-4 HBM4(高帯域幅メモリ4)規格を公開し、AIアクセラレーター向けに帯域幅を2TB/sに倍増させました。
- 2025年3月:KIOXIAは大規模言語モデル向けに122.88TBのLC9シリーズNVMe SSDを発表しました。
グローバルデータセンターSSD市場レポートの調査範囲
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIeアドインカード |
| EDSFF(E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC(シングルレベルセル) |
| MLC(マルチレベルセル) |
| TLC(トリプルレベルセル) |
| QLC(クアッドレベルセル) |
| リード集約型(1 DWPD) |
| 混合用途型(3 DWPD) |
| ライト集約型(10 DWPD) |
| 1TB以下 |
| 1~2TB |
| 2~4TB |
| 4TB以上 |
| ハイパースケールクラウドプロバイダー |
| コロケーション・キャリアニュートラル施設 |
| エンタープライズおよび金融サービスのデータセンター |
| 北米 |
| 南米 |
| 欧州 |
| アジア太平洋 |
| 中東 |
| アフリカ |
| フォームファクター別 | 2.5インチ(U.2/U.3) |
| M.2 | |
| PCIeアドインカード | |
| EDSFF(E1.S / E1.L / E3) | |
| インターフェース別 | SATA |
| SAS | |
| PCIe | |
| NAND技術別 | SLC(シングルレベルセル) |
| MLC(マルチレベルセル) | |
| TLC(トリプルレベルセル) | |
| QLC(クアッドレベルセル) | |
| ドライブアーキテクチャ別 | リード集約型(1 DWPD) |
| 混合用途型(3 DWPD) | |
| ライト集約型(10 DWPD) | |
| 容量範囲別 | 1TB以下 |
| 1~2TB | |
| 2~4TB | |
| 4TB以上 | |
| エンドユーザー別 | ハイパースケールクラウドプロバイダー |
| コロケーション・キャリアニュートラル施設 | |
| エンタープライズおよび金融サービスのデータセンター | |
| 地域別 | 北米 |
| 南米 | |
| 欧州 | |
| アジア太平洋 | |
| 中東 | |
| アフリカ |
レポートで回答される主要な質問
データセンターSSD市場の現在の規模はどのくらいですか?
データセンター SSD 市場規模は2025年に49.01 ビリオン 米ドルに達し、2031年までに167.64 ビリオン 米ドルを超える見込みである。
データセンターSSDの普及において最も急成長している地域はどこですか?
アジア太平洋地域は、中国、インド、東南アジアがAI対応施設を新設する中、2031年にかけて25.44%のCAGRで最も高い成長を記録している。
ハイパースケールクラウドプロバイダーがSSD需要にとって重要な理由は何ですか?
ハイパースケールクラウドプロバイダーはデータセンターSSD市場の53.8%を掌握しており、AIワークロードに最適化されたカスタム高密度フラッシュアレイを発注することでイノベーションを牽引しています。
PCIe 5.0は将来のデータセンターストレージにどのような影響を与えますか?
PCIe 5.0はリンク帯域幅を倍増させ、SSDが14GB/sを超えるシーケンシャルリード速度を実現することを可能にします。これは大規模AIトレーニングクラスターに不可欠な要件です。
TLC NANDの優位性に挑戦している技術的変化は何ですか?
QLC NANDは31.11%のCAGRで急速に成熟しており、HDDに匹敵するコストとフラッシュのパフォーマンスを提供し、リード集約型クラウドタスクの大部分に適している。
輸出規制はSSDサプライチェーンにどのような影響を与えますか?
先端リソグラフィへの規制がコントローラーICの供給を制限し、メーカーは生産の国産化とサプライヤーの多様化を余儀なくされており、短期的な市場成長を若干抑制する可能性があります。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- インドネシア データセンターストレージ市場 インドネシア全体のストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプ別にカバー。
- タイ ハイパースケールデータセンター市場 タイ全体のハイパースケールサイト需要を、データセンタータイプ、コンポーネント、Tier別に網羅。
- タイ データセンターラック市場 タイ全域におけるラック需要(ラックサイズ、ラック高さ、ラックタイプ別)
- シンガポール 人工知能(AI)データセンター市場 シンガポールのAI施設を、施設タイプ、コンポーネント、ティア別に分類しています。
- データセンター液浸冷却市場 世界の液浸冷却市場(タイプ別、冷却フルード別、用途別)。
- インドネシア データセンターネットワーキング市場 インドネシアのネットワーキング市場を、コンポーネント、エンドユーザー、データセンタータイプ別に分類。