
CXL アタッチド DRAM モジュール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
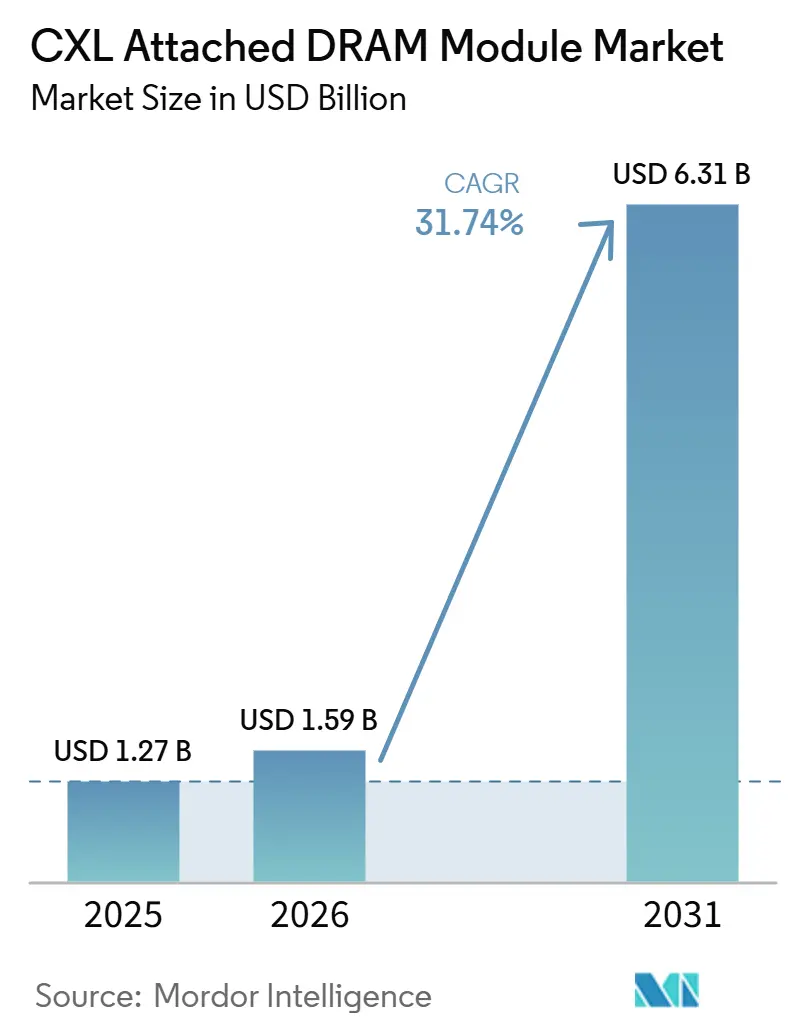
| 市場規模 (2026) | 1.59 十億米ドル |
| 市場規模 (2031) | 6.31 十億米ドル |
| 成長率 (2026 - 2031) | 31.74 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による CXL アタッチ DRAM モジュール市場分析
CXL アタッチド DRAM モジュール市場規模は、2025年に12.7 ビリオン 米ドル、2026年に15.9 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 31.74%で成長し、2031年までに63.1 ビリオン 米ドルに達する見込みです。この成長は、AIトレーニングおよび推論ワークロードがサーバーをローカルDIMMキャパシティの限界を超えて押し上げるにつれ、データセンターのメモリ設計における明確なシフトを反映しています。大規模言語モデルの展開では現在、非常に大きなキーバリューキャッシュバッファが必要とされており、多くの本番環境においてメモリキャパシティがコンピュートスループットよりも直接的なボトルネックとなっています。CXL アタッチドメモリは、CPUレベルでのハードウェアキャッシュコヒーレンスを維持しながらPCIe経由でバイトアドレッサブルDRAMを拡張するため、リモートメモリ共有や永続ティアのみを基盤とした代替手段よりも実用的であることから注目を集めています。ハイパースケールオペレーターおよびHPC環境はすでに評価段階から実稼働展開へと移行してお、CXL アタッチド DRAM モジュール市場全体でモジュール、コントローラー、スイッチ、およびメモリ管理ソフトウェアへの需要が強まっています。ネイティブDDR5と比較した高レイテンシーと、メモリティアリングに必要なソフトウェア対応の負担が一部のエンタープライズ環境での採用を依然として遅らせていますが、CXL アタッチド DRAM モジュール市場の長期的な方向性は変わっていません。
主要レポートのポイント
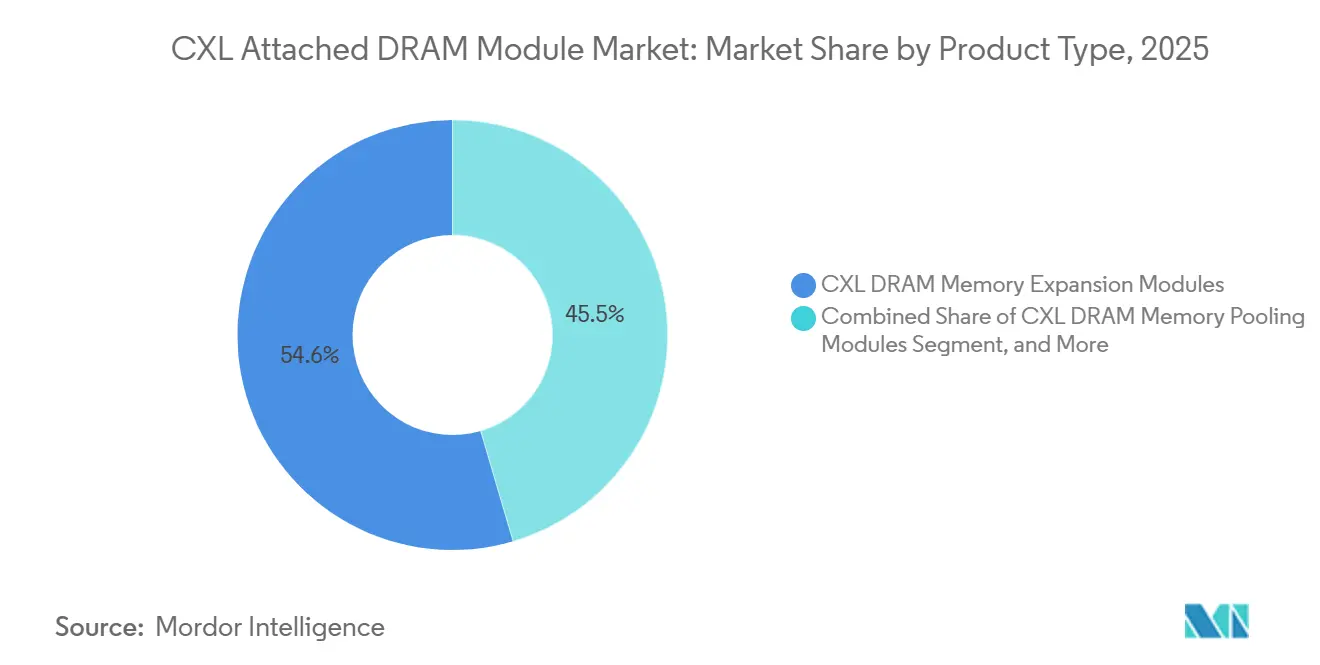
- 製品タイプ別では、CXL DRAM メモリ拡張モジュールが2025年に54.55%のシェアでリードし、CXL DRAM メモリプーリングモジュールは2031年にかけてCAGR 32.11%で拡大する見込みです。
- フォームファクター別では、EDSFFベース CXL DRAM モジュールが2025年に46.43%のシェアを保持し、ラックレベル CXL DRAM 拡張システムは2031年にかけてCAGR 32.76%で成長する見込みです。
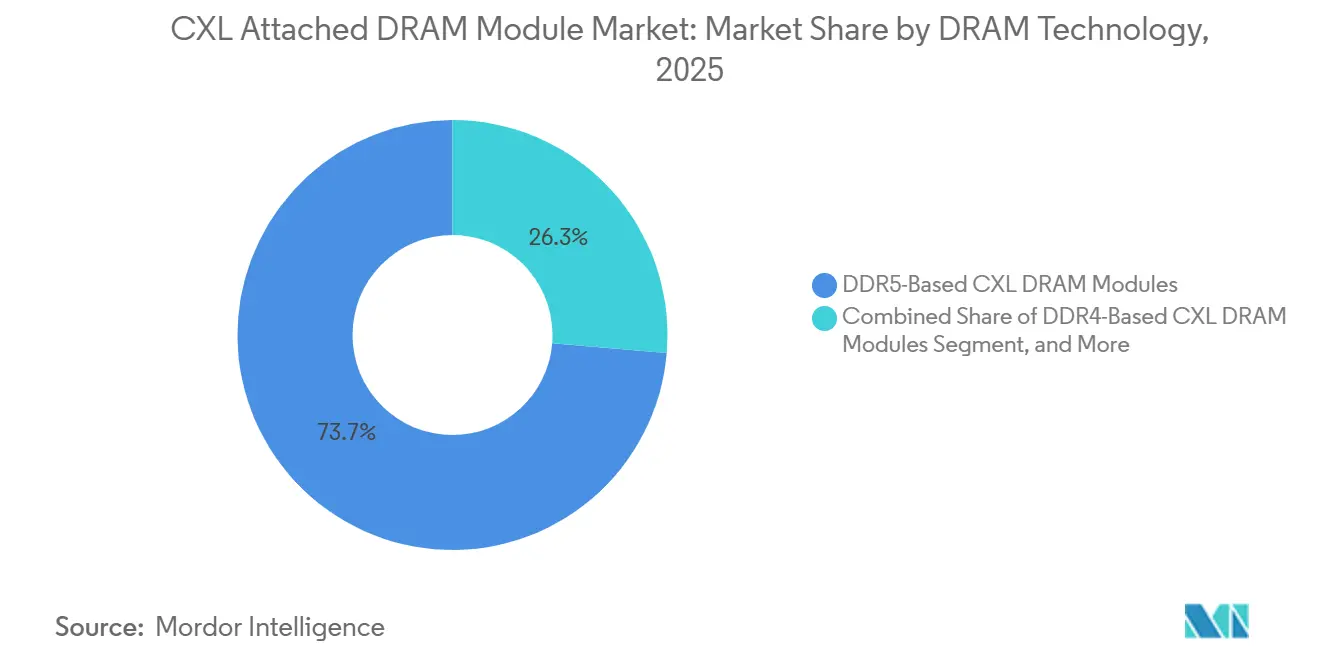
- DRAM テクノロジー別では、DDR5ベース CXL DRAM モジュールが2025年に73.67%のシェアを占め、先進・次世代DRAMベース CXL モジュールは2031年にかけてCAGR 32.45%で拡大する予測です。
- 容量クラス別では、256 GB〜512 GB セグントが2025年に41.44%のシェアを獲得し、1 TB超モジュールは2031年にかけてCAGR 32.56%で拡大する見込みです。
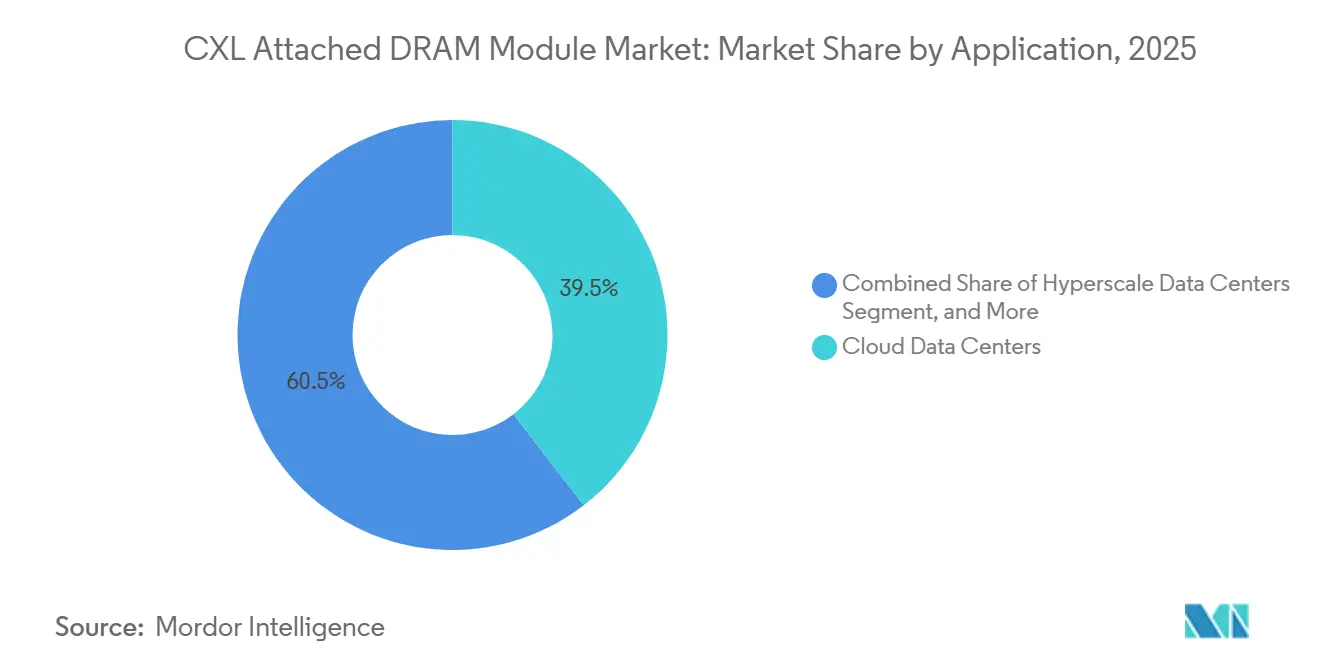
- アプリケーション別では、クラウドデータセンターが2025年に39.54%のシェアを保持し、AIインフラは2031年にかけてCAGR 32.34%で拡大する見込みです。
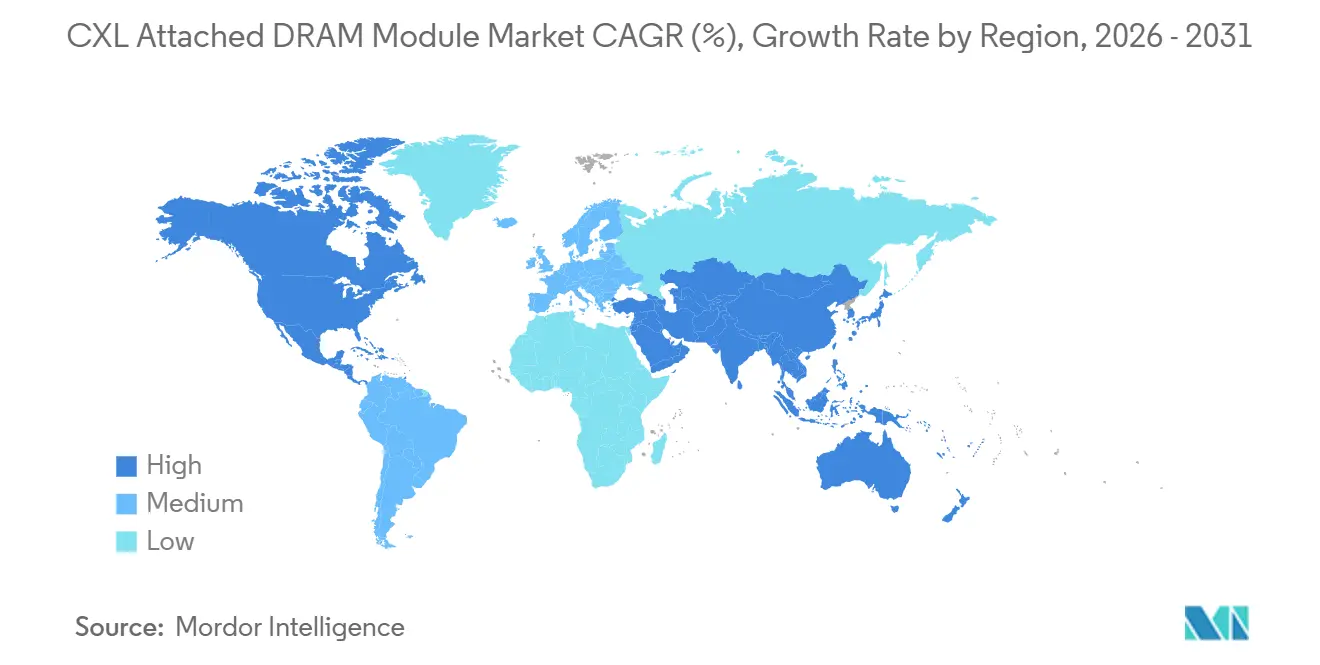
- 地域別では、アジア太平洋が2025年に43.44%のシェアを保持し、北米は2031年にかけてCAGR 32.73%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIインフラのメモリ密度要件の急増 | +9.5% | グローバル、北米および東アジア(韓国、日本、台湾を含む)への早期集中 | 短期(2年以内) |
| ストランデッドキャパシティ削減に向けたハイパースケールメモリプーリング | +7.8% | グローバル、北米、中国、韓国への最大影響 | 中期(2〜4年) |
| CXL 2.0、CXL 3.0、CXL 3.1エコシステム対応の標準化 | +5.2% | グローバル、北米およびアジア太平洋を含む先進サーバーOEMエコシステムを持つ地域での最も強い牽引力 | 中期(2〜4年) |
| クラウドおよびエンタープライズサーバー近代化のためのラックスケールコンポーザビリティ | +4.1% | 北米およびヨーロッパ、アジア太平洋での新興採用 | 中期(2〜4年) |
| HPCおよび科学計算のメモリ拡張ニーズの加速 | +2.8% | 北米およびヨーロッパがコア、日本および韓国での早期成長 | 長期(4年以上) |
| インメモリデータベースおよびメモリ集約型仮想化への需要増加 | +1.9% | グローバル、北米およびヨーロッパへの早期展開集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIインフラのメモリ密度要件の急増
AIトレーニングおよび推論ワークロードは、GPUスケールとノードあたりのDRAM可用性の間に直接的なギャップを露呈しており、CXL アタッチド DRAM モジュール市場において持続的な需要を生み出しています。長コンテキスト大規模言語モデルの推論では、コンテキスト長に応じて増大するキーバリューキャッシュキャパシティが必要とされるため、多くの本番AIクラスターでメモリキャパシティが運用上の限界となっています。Astera Labs は GTC 2026 において、Leoベース CXL 展開が3.6倍のメモリ拡張を実現し、高帯域幅メモリのみを使用するのではなくDDR5上にキーバリューキャッシュを保持することでGPU利用率を改善したことを示しました。[1] Alibaba CloudのBelugaアーキテクチャも、スイッチファブリックを通じてGPUキーバリューキャッシュアクセスをCXLプールドメモリにルーティングすることで、RDMAベースのプーリングと比較してレスポンス動作が改善されることを示しました。これは、オペレーターがフルコンピュートスタックを再設計することなく、より大きなモデルとより多くの永続セッションをサポートできることを意味します。また、マルチモデルの同時実行性を高め、利用率を向上させ、CXL アタッチド DRAM モジュール市場全体での近期需要を強化します。
ストランデッドキャパシティ削減に向けたハイパースケールメモリプーリング
サーバーレベルでの静的メモリ割り当ては依然として設置済みDRAMの相当部分を未使用のままにしており、それがCXL アタッチド DRAM モジュール市場においてプーリングをより魅力的にしています。ラックスケールの共有メモリファブリックにより、オペレーターはすべてのノードをピーク需要に合わせてサイジングするのではなく、必要な場所にリアルタイムでキャパシティを割り当てることができます。Microsoft Research は Octopus の研究を通じて、スパース CXL トポロジーが高価なフルメッシュスイッチ設計を必要とせずにプーリングポッドをスケールできることを示しました。[2] このアーキテクチャは展開コストを下げ、ハイパースケールにおけるプールドメモリの経済的根拠を改善します。2025年および2026年にDRAMの供給逼迫とHBM主導の割り当て圧力がオペレターに既存プラットフォームの有効寿命を延ばすよう促したことで、このケースはさらに強まりました。生産への関心がラボパイロットを超えて広がるにつれ、メモリプーリングはCXL アタッチド DRAM モジュール市場内の標準的なインフラ決定に近づいています。
CXL 2.0、CXL 3.0、CXL 3.1エコシステム対応の標準化
CXL 2.0からCXL 3.1への移行により、CXL アタッチド DRAM モジュール市場のアドレス可能な機会は、単純なシングルホスト拡張からマルチホストメモリプーリングへと拡大しました。CXL 3.1仕様は、メモリメンテナンス、スクラブ制御、エラー閾値管理、キャパシティ削減レポートなど、DRAMに特化した機能を追加しており、これらはエンタープライズ認定において重要です。[3] JEDECも2024年7月にJESD405-1Bを公開し、CXL メモリモジュールのラベル標準を設定し、相互運用性と認定に関する曖昧さを軽減しました。AMD EPYC TurinおよびIntel第5世代Xeonプラットフォームでのネイティブサポートにより、このプロトコルはニッチなアドオンにとどまらず、主流のサーバーロードマップに組み込まれています。これにより、サーバーOEMおよびクラウドバイヤーはマルチベンダー検証への明確な道筋を得ることができます。また、より広範な展開のタイミングリスクを低減し、CXL アタッチド DRAM モジュール市場の着実な拡大を支援します。
クラウドおよびエンタープライズサーバー近代化のためのラックスケールコンポーザビリティ
ラックスケールコンポーザビリティはメモリを独立したインフラリソースとして扱うものであり、それがCXL アタッチド DRAM モジュール市場においてバイヤーの拡張に対する見方を変えています。このアプローチにより、オペレーターはCPUプラットフォームを交換することなくメモリキャパシティをスケールでき、資産寿命を延ばしリフレッシュ支出を抑制します。Marvellの Structera S 30260は2026年3月に発表され、260 CXLレーン、最大4 TB/sの総帯域幅、およびラックあたり最大48 TBの共有メモリプールをサポートします。PanmnesiaのCXL 3.xコンポーザブルサーバー評価では、ネットワークベースのリファレンスシステムと比較してプラズマシミュレーションワークロードで1.8倍の性能向上が示され、HPC環境におけるメモリ分解の明確なメリットが実証されました。同じアーキテクチャは、メモリを固定サーバーパーツではなくプールとして扱いたいクラウド環境にも関連します。長期的には、これが調達行動を変え、CXL アタッチド DRAM モジュール市場全体でのプール拡張の繰り返しを支援します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ネイティブDDR5メモリと比較した高レイテンシー | -4.2% | グローバル、北米およびヨーロッパのレイテンシー感応型エンタープライズアプリケーションでの最大摩擦 | 短期(2年以内) |
| ソフトウェアオーケストレーションおよびティアリングの複雑性 | -3.1% | グローバル、マルチテナントクラウドおよびエンタープライズ仮想化環境で最も深刻 | 中期(2〜4年) |
| 初期展開における高いプラトフォームおよび統合コスト | -2.4% | グローバル、ハイパースケールインフラ投資が初期段階にある地域への集中 | 短期(2年以内) |
| CPU、メモリ、スイッチ、ソフトウェアスタック全体のエコシステム認定遅延 | -1.8% | グローバル、OEM認定サイクルが最も厳格な北米および東アジアへの集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ネイティブDDR5メモリと比較した高レイテンシー
CXL アタッチドメモリは依然として、ローカルアタッチドDDR5の75〜85ナノ秒に対して200〜400ナノ秒のラウンドトリップレイテンシーをもたらしており、それがCXL アタッチド DRAM モジュール市場の一部のユースケースに対する直接的な制限となっています。ASPLOS 2025で発表された研究では、高負荷の同時アクセス下で不公平なキューイング動作とDDR帯域幅の最大81%の低下も確認されました。Microsoft Research は、フラットメモリモードにおけるハードウェア管理ティアリングが82%超のワークロードで5%以内の低下に抑えられることを示しましたが、一部の外れ値ケースでは依然として最大34%の性能低下が見られました。これは、エンタープライズ認定においてサービスレベルの予測可能性が平均レイテンシーと同様に重要であることを意味します。現在の緩和策は、ホットページをローカルDDR5に保持し、コールドページをCXLティアに移動させることです。これはいくつかのデータベースおよびAI推論パターンには有効ですが、アプリケーションレベルのプロファイリングが必要であり、CXL アタッチド DRAM モジュール市場全体での展開を遅らせています。
ソフトウェアオーケストレーションおよびティアリングの複雑性
CXL アタッチドメモリのコストとキャパシティの完全なメリットは、オペレーティングシステムのポリシー、ハイパーバイザーサポート、およびオーケストレーションツールに依存しており、そのスタックはCXL アタッチド DRAM モジュール市場全体でまだ成熟途上にあります。USENIX OSDI 2025で発表された研究では、高速メモリと低速メモリの帯域幅ギャップが縮まると、Linuxのティアリングポリシーが単純なファーストタッチ割り当てよりも低いパフォーマンスを示す場合があることが示されました。SK Hynixは、CMM-DDR5モジュール向けのHMSDKとそのLinux統合を通じてこの課題の一部に対処しており、その特定のハードウェアパスをすでに検証した顧客を支援しています。それでも、マルチテナントクラウド環境では、ワークロードが低速メモリティアへのアクセスを競合する際に競合とテールレイテンシーの問題が依然として発生しています。SamsungのSCMC管理レイヤーは、ソフトウェア定義メモリ制御が改善されていることを示していますが、確立されたCPUおよびストレージツールで見られる運用成熟度にはまだ達していません。その結果、ソフトウェアの準備状況がCXL アタッチド DRAM モジュール市場での広範な本番展開を引き続き遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
拡張モジュールが展開を支え、プーリングが加速CXL DRAM メモリ拡張モジュールは2025年にCXL アタッチド DRAM モジュール市場の54.55%を占め、最大の製品カテゴリとなりました。そのリードは、シングルホスト拡張をサポートし、スイッチファブリックを必要とせず、既存のPCIe 5.0サーバーインフラに適合するという単純な採用パスから生まれました。ハードウェアの複雑性が低いことで、サーバーOEMにとってより馴染みのある認定パスも提供されます。CXL タイプ3モデルよびJEDECラベリング標準の下での相互運用性作業により、CXL アタッチド DRAM モジュール市場のこの部分での採用摩擦がさらに軽減されました。このセグメントは、フルサーバーを交換することなくメモリヘッドルームを増やすことができるという直接的なコストケースからも恩恵を受けています。
CXL DRAM メモリプーリングモジュールは2031年にかけてCAGR 32.11%で成長する見込みであり、CXL アタッチド DRAM モジュール市場で最も成長の速い製品タイプとなっています。その魅力は、バイヤーの関心を1台のサーバーのキャパシティ拡張から、複数のコンピュートノードにサービスを提供する共有メモリファブリックへとシフトさせています。Samsungは CMM-B プーリングアプライアンスを通じてこの方向性を示し、AI、インメモリデータベース、および分析ユースケース向けに最大60 GB/sの帯域幅で最大2 TBの共有CXLキャパシティを提供しました。アドインカード製品はレガシープラットフォームのブリッジとして依然として重要ですが、統合が改善され、バイヤーがより広範なCXL アタッチド DRAM モジュール産業全体で集中管理されたメモリプールを求めるにつれ、コントローラーベースモジュールおよび拡張アプライアンスがシェアを獲得する可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
フォームファクター別:
EDSFFがリード、ラックレベルシステムが成長を牽引EDSFFベース CXL DRAM モジュールは2025年にCXL アタッチド DRAM モジュール市場規模の46.43%を獲得し、EDSFFをリードするフォームファクターとしました。そのリードは、特に大規模なシャーシ再設計を回避するE3.SおよびE3.Lレイアウトにおいて、標準サーバードライブベイへの高い適合性を反映しています。ホットプラグのサービス性も重要であり、オペレーターはシステム全体をシャットダウンすることなくライブデータセンター環境を管理したいと考えています。E3.S 2Tフォーマットはデュアルポート接続のサポートを追加し、本番システムでのフェイルオーバーおよび高可用性構成をサポートします。MicronのCZ120およびSK HynixのCMM-DDR5は、このフォームファクターを商業展開で検証する現在の製品例です。
ラックレベル CXL DRAM 拡張システムは2031年にかけてCAGR 32.76%で成長する見込みであり、CXL アタッチド DRAM モジュール市場で最も速い成長プロファイルを持っています。バイヤーはますます、1つのラックスケールプールから多くのコンピュートノードにサービスを提供できる集中型メモリアプライアンスに注目しています。PCIeアドインカードモジュールは古い設置済みシステムには引き続き有用ですが、EDSFFに対応したプラットフォームが新規調達サイクルで標準となるにつれ、相対的な比重を失う可能性があります。CMM-Dフォーマットも、DRAMチップと専用CXLコントローラーを1枚のボードに組み合わせることで、CXL アタッチド DRAM モジュール産業における大規模ハイパースケールプログラムのためのよりクリーンな展開パスをサポートするため、存在感を増しています。
DRAM テクノロジー別:
DDR5が現支配、先進プラットフォームが将来を定義DDR5ベース CXL DRAM モジュールは2025年にCXL アタッチド DRAM モジュール市場の73.67%を占め、DDR5を支配的なメモリテクノロジーとしました。このリードは、AMD EPYC TurinおよびIntel第5世代Xeonシステムですでに進行中のサーバープラットフォーム移行を反映しています。DDR5はまた、AI推論、インメモリ分析、および混合読み書き環境のスループットニーズにDDR4よりも適しています。SK Hynixの検証済み96 GB CMM-DDR5は36 GB/sのスループットを達成し、サーバー構成における標準DDR5モジュールと比較して30%の帯域幅改善と50%のキャパシティ増加を実現しました。この製品レベルのベンチマークは、CXL アタッチド DRAM モジュール市場における現世代認定のためのOEMにとってより明確な根拠を提供します。
先進・次世代DRAMベース CXL モジュールは2031年にかけてCAGR 32.45%で成長する見込みであり、テクノロジー分割の中で最も強い拡大ペースをこのカテゴリに与えています。このグループには、より高世代のDDR5プロセスノードと、単純な全DRAM キャパシティ拡張を超えたハイブリッドアプローチが含まれます。バイヤーが生のキャパシティと同様に帯域幅あたりの消費電力とワークロード固有の最適化を重視し始めているため、この方向性は重要です。DDR4ベース CXL モジュールは古いシステムのレトロフィット需要に引き続き対応しますが、新規ビルドがDDR5および新しいアーキテクチャを中心とするにつれ、CXL アタッチド DRAM モジュール市場全体でその役割は縮小するはずです。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
容量クラス別:
中密度が現在の展開を支え、超高容量が成長をリード256 GB〜512 GB 容量クラスは2025年にCXL アタッチド DRAM モジュール市場規模の41.44%を占め、最大の密度帯となりました。その位置は、モジュールコスト、プラットフォーム互換性、および即時のワークロード適合性の間の実用的なバランスを反映しています。このクラスは、最高容量ビルドの設計および帯域幅の負担を生じさせることなく、インメモリデータベース、高密度仮想化、およびマルチモデル推論をサポートするサーバーを拡張するのに十分な大きさです。256 GB以下の範囲は、早期認定または小規模展開を実施するバイヤーの商業的エントリーポイントとして残っています。同時に、512 GB〜1 TB クラスはすでに、より多くのローカルメモリヘッドルームを必要とするハイエンドAIおよびHPCノードにサービスを提供しており、MicronのCZ120がSupermicro Petascale X13およびH13プラットフォームでの商業例として際立っています。
1 TB超モジュールは2031年にかけてCAGR 32.56%で成長する見込みであり、CXL アタッチド DRAM モジュール市場で最も成長の速い容量クラスとなっています。ここでの成長は、キーバリューキャッシュの深さが小型モジュールでは効率的に満たせない絶対的なメモリ要件を生み出す可能性がある非常に大きなモデルにサービスを提供する推論クラスターに結びついています。このカテゴリはまた、複数のモジュールを共有使用のためのマルチテラバイトメモリプールに集約するプールドアプライアンスの台頭からも恩恵を受けています。モデルサイズと永続コンテキストのニーズが増加し続けるにつれ、超高容量モジュールはCXL アタッチド DRAM モジュール市場全体の調達決定においてより中心的な存在となるでしょう。
アプリケーション別:
クラウドデータセンターがリード、AIインフラが成長ベクターを定義クラウドデータセンターは2025年にCXL アタッチド DRAM モジュール市場の39.54%を占め、主要なアプリケーション分野となりました。そのリードは、完全なサーバー交換サイクルを待つことなく、分析、キーバリューキャッシュオフロード、およびメモリ集約型サービスワークロードのためのノードあたりのメモリキャパシティを引き上げる必要性から生まれました。Astera LabsのAzure Mシリーズ展開プレビューは、各Leoコントローラーが1.5倍超のメモリスケールアップと、コントローラーあたり最大2 TBのDDR5-5600 RDIMMベースのCXLメモリキャパシティをサポートするため、この需要プロファイルに適合しています。この本番リファレンスは、CXL拡張がラボ検証に限定されなくなったことを示すため重要です。また、CXL アタッチド DRAM モジュール市場全体でメモリモジュール、コントローラー、およびオーケストレーションソフトウェアに対するより強い購買シグナルを生み出します。
AIインフラは2031年にかけてCAGR 32.34%で成長する見込みであり、CXL アタッチド DRAM モジュール市場で最も成長の速いアプリケーションとなっています。需要は、生成AI展開、不均一なメモリフットプリントを持つエージェンティックAIワークロード、および高価なGPUメモリからキーバリューキャッシュをシフトする商業的ニーズによって牽引されています。HPCも依然として意味のある成長レーンであり、Panmnesiaのコンポーザブル CXL サーバーとPNNLのCreteテストベッドは、共有メモリ設計がより大きなスケールで科学的AIおよびシミュレーションワークロードをサポートできることを示しています。エンタープライズサーバーは依然として重要ですが、バイヤーがCXL アタッチド DRAM モジュール市場内での拡張前に認定タイムライン、ワークロード適合性、および総コスト結果についてより強い証拠を必要とするため、そのペースは遅くなっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋 CXL アタッチド DRAM モジュール市場
アジア太平洋地域は2025年のCXL アタッチド DRAM モジュール市場シェアの43.44%を占め、最大の地域セグメントとなった。同地域はDRAM製造における供給力の強さと、AIインフラ整備に伴う需要の拡大を兼ね備えている。韓国は引き続き中心的な役割を担っており、Samsung ElectronicsとSK hynixが商業用CXLモジュールプログラムの大部分で使用されるDDR5メモリを供給し、両社とも専用CXL製品ラインの開発を継続している。台湾も重要な位置を占めており、市場が単純な拡張からプール型アーキテクチャへと移行するにつれ、コントローラーシリコンが主要な差別化要因となりつつある。Montage Technology社が2025年9月にCXL 3.1 メモリ エクスパンダー コントローラーのサンプリングを開始したことは、アジア太平洋地域におけるコントローラーの準備状況がモジュール需要と並行して進展していることを示している。
北米 CXL アタッチド DRAM モジュール市場
北米はCAGR 32.73%で成長すると予測されており、CXL アタッチド DRAM モジュール市場において最も成長速度の速い地域となっている。同地域は、新たなメモリアーキテクチャを大規模に導入できる最初の購買層である大手ハイパースケールクラウド事業者が集積していることの恩恵を受けている。Astera LabsがMicrosoft AzureのMシリーズ仮想マシンへの本番導入を実現したことは、CXLメモリ拡張をパブッククラウドの本番環境へと移行させた重要な参照事例となっている。PNNLのCrete テストベッドは、科学的AIシステムがMicronのメモリとカスタムCXLコントローラーボードを高メモリコンピューティング環境で活用できることを示すことで、商業クラウドを超えた需要の広がりをもたらしている。同地域はIntelおよびAMDによる強力な標準化活動への関与、ならびにMarvellやAstera Labsなどのローカルスイッチ・コントローラーサプライヤーによっても支えられており、CXL アタッチド DRAM モジュール市場が検証から本番稼働へと迅速に移行することを後押ししている。
欧州および中東 CXL アタッチド DRAM モジュール市場
欧州はCXL アタッチド DRAM モジュール市場において第3位の地位を占めており、需要はアイルランド、オランダ、ドイツにおけるハイパースケール拡張、および国立スーパーコンピューティングセンターにおけるHPC調達と結びついている。同地域が重視する電力効率と総コスト管理は、メモリプーリングの論理と親和性が高い。共有ファブリックはフリート全体における冗長なDRAMプロビジョニング削減できるためである。これにより、欧州は認定障壁が低下するにつれ、コンポーザブルラックアーキテクチャの長期的な適合市場として位置づけられる。その他の地域はCXL アタッチド DRAM モジュール市場においてより初期段階の機会にとどまっているが、湾岸諸国における主権AI整備が大容量メモリ展開に向けた信頼性の高い近期的な経路を生み出しつつある。
競合環境
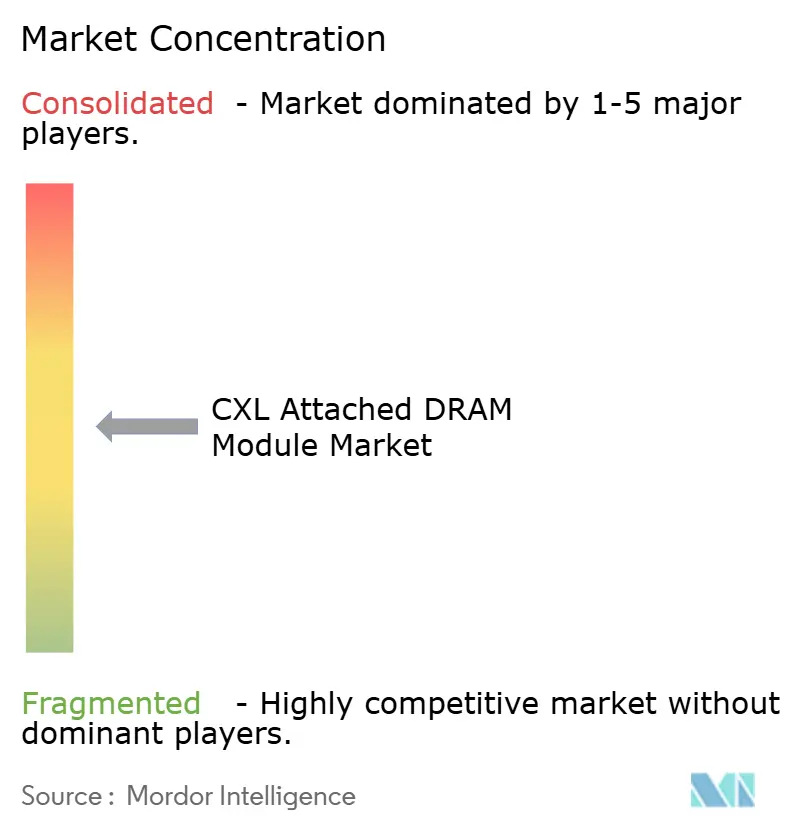
CXL アタッチド DRAM モジュール市場は、メモリメディアにおいては適度に集中していますが、コントローラー、スイッチ、ソフトウェア、およびシステム全体ではより分散しています。Samsung Electronics、SK Hynix、およびMicron Technologyは、ほとんどの商業モジュール設計の基盤となるDDR5の基盤を供給するため、依然として中心的な存在です。Samsungは、DRAMの供給と専用CXLメモリハードウェアおよびSCMC管理レイヤーを組み合わせることで、デバイスとオーケストレーション機能の両方にわたる制御を持つ垂直統合において際立っています。SK Hynixは2025年に96 GB CMM-DDR5の顧客検証を完了し、ハードウェアとHMSDKソフトウェアサポートを組み合わせることでその地位を強化しました。Micronは、Supermicroプラットフォームでのメモリロードマップを実際のHPCおよびAIサーバー展開に結びつけたCZ120モジュールの商業出荷を通じて重要性を維持しています。
コントローラーおよびスイッチレイヤーはよりオープンであり、今後数年間でCXL アタッチド DRAM モジュール市場を再形成する可能性のある設計勝利が生まれる場所です。Astera Labsは、Leoコントーラーがメモリ集約型クラウドワークロード向けのMicrosoft Azure Mシリーズ仮想マシンにすでに展開されているため、本番可視性において早期リードを持っています。Marvellは、大型メモリプール、高レーン数、および異種コンピュートファブリックのサポートを中心に構築されたスイッチロードマップを持つStructeraを通じて、より広範なインフラプレイを推進しています。Montage Technologyも、コントローラーサンプリングが進み、バイヤーが新しいCXLメモリ拡張アーキテクチャをサポートする代替品を求めるにつれて、より関連性を高めています。
ホワイトスペースは、CXL アタッチド DRAM モジュール市場におけるソフトウェア定義メモリ管理とマルチベンダー展開のためのエンドツーエンド認定ツールにおいて最も顕著です。このギャップは重要であり、ハードウェアの可用性だけでは仮想化されたクラウドおよびエンタープライズ環境全体での安定した動作を保証しないためです。標準化作業も有用なシグナルであり、DRAMに特化したCXL定義を形成する企業は商業検証サイクルにおいて早期に動く傾向があります。その結果、メモリサプライヤーが依然として構造的な重みを持つ市場となっていますが、本番アーキテクチャがより複雑になるにつれて、コントローラー、スイッチ、およびソフトウェアスペシャリストがシェアを獲得する余地があります。
CXL アタッチド DRAM モジュール産業リーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Intel Corporation
-
Astera Labs, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
CXL アタッチド DRAM モジュール市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Marvell Technology, Inc.
- Astera Labs, Inc.
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- Meta Platforms, Inc.
- Dell Technologies Inc.
- Super Micro Computer, Inc.
- Montage Technology Co., Ltd.
- OPENEDGES Technology, Inc.
- Panmnesia Co., Ltd.
- FADU, Inc.
- TLB Co., Ltd.
- Korea Circuit Co., Ltd.
- OKins Electronics Co., Ltd.
最近の産業開発事情 CXL アタッチド DRAM モジュール市場
- 2026年3月:Penguin Solutionsブランドの SMART Modular Technologies は、不揮発性 CXL E3.S メモリモジュール(NV-CMM)のTier 1 OEMへのサンプリング1年を完了しました。このモジュールは、不揮発性高性能DRAM、永続フラッシュメモリ、およびエネルギーソースを単一のEDSFF E3.S 2Tフォームファクターに組み合わせ、PCIe Gen 5およびCXL 2.0を介してデータセンターアプリケーション向けのチェックポインティング、スナップショット、および低レイテンシー書き込みキャッシュをサポートします。
- 2026年3月:Marvell Technologyは、ロサンゼルスで開催されたOFC 2026において Structera S 30260 CXL 3.0スイッチを発表しました。このスイッチは260レーン、最大4 TB/sの総帯域幅、およびラックあたり最大48 TBの共有メモリプールキャパシティを備えており、顧客へのサンプリングは2026年第3四半期を目標としています。これにより、Marvellはメモリ拡張、ニアメモリアクセラレーション、およびプーリングにわたるポートフォリオを持つ唯一のCXLベンダーとしての地位を拡大します。
- 2025年11月:Astera Labsは、Leo CXL スマートメモリコントローラーがMicrosoft Azure Mシリーズ仮想マシンに展開されたことを発表しました。これはクラウド業界で初めて公開されたCXLメモリ拡張の本番展開であり、インメモリデータベース、AI推論、および大規模言語モデルのキーバリューキャッシュアプリケーション向けに、コントローラーあたり最大2 TBのDDR5-5600 RDIMMベースのCXLメモリキャパシティでサーバーメモリを1.5倍超スケールアップすることを可能にします。
- 2025年9月:Montage Technologyは、CXL 3.1メモリエクスパンダーコントローラー(MXC)、部品番号M88MX6852を、SK Hynixを含む主要顧客へのサンプリング段階で発表しました。このコントローラーはCXL.memおよびCXL.ioプロトコルの両方をサポートしており、AMDのデータセンターエコシステム担当コーポレートバイスプレジデントは、この製品がメモリティアリングとAIワークロード拡張に関するAMDの長期ビジョンと一致していると述べています。
グローバル CXL アタッチド DRAM モジュール市場レポートスコープ
グローバル CXL アタッチド DRAM モジュール市場とは、高帯域幅・低レイテンシーのメモリ拡張およびプーリング機能を先進コンピューティングシステムに提供するためにコンピュートエクスプレスリンク(CXL)テクノロジーを活用するダイナミックランダムアクセスメモリ(DRAM)モジュールの開発および展開を中心とした新興産業セグメントを指します。
CXL アタッチド DRAM モジュール市場レポートは、製品タイプ(CXL DRAM メモリ拡張モジュール、CXL DRAM メモリプーリングモジュール、CXL DRAM アドインカード、CXL DRAM 拡張アプライアンス/システム、CXL DRAM コントローラーベースメモリモジュール)、フォームファクター(EDSFFベース CXL DRAM モジュール、PCIe アドインカード CXL DRAM モジュール、CXL メモリモジュール - DRAM/CMM-D タイプモジュール、ラックレベル CXL DRAM 拡張システム)、DRAM テクノロジー(DDR5ベース CXL DRAM モジュール、DDR4ベース CXL DRAM モジュール、先進/次世代DRAMベース CXL モジュール)、容量(256 GB以下、256 GB〜512 GB、512 GB〜1 TB、1 TB超)、アプリケーション(AIインフラ、クラウドデータセンター、ハイパースケールデータセンター、高性能コンピューティング、エンタープライズサーバー、その他のアプリケーション(インメモリデータベースおよび分析、メモリ集約型仮想化ワークロード))、および地域(北米、ヨーロッパ、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| CXL DRAM メモリ拡張モジュール |
| CXL DRAM メモリプーリングモジュール |
| CXL DRAM アドインカード |
| CXL DRAM 拡張アプライアンス/システム |
| CXL DRAM コントローラーベースメモリモジュール |
| EDSFFベース CXL DRAM モジュール |
| PCIe アドインカード CXL DRAM モジュール |
| CXL メモリモジュール - DRAM/CMM-D タイプモジュール |
| ラックレベル CXL DRAM 拡張システム |
| DDR5ベース CXL DRAM モジュール |
| DDR4ベース CXL DRAM モジュール |
| 先進/次世代DRAMベース CXL モジュール |
| 256 GB以下 |
| 256 GB〜512 GB |
| 512 GB〜1 TB |
| 1 TB超 |
| AIインフラ |
| クラウドデータセンター |
| ハイパースケールデータセンター |
| 高性能コンピューティング |
| エンタープライズサーバー |
| その他のアプリケーション、インメモリデータベースおよび分析、メモリ集約型仮想化ワークロード |
| 北米 | |
| ヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | CXL DRAM メモリ拡張モジュール | |
| CXL DRAM メモリプーリングモジュール | ||
| CXL DRAM アドインカード | ||
| CXL DRAM 拡張アプライアンス/システム | ||
| CXL DRAM コントローラーベースメモリモジュール | ||
| フォームファクター別 | EDSFFベース CXL DRAM モジュール | |
| PCIe アドインカード CXL DRAM モジュール | ||
| CXL メモリモジュール - DRAM/CMM-D タイプモジュール | ||
| ラックレベル CXL DRAM 拡張システム | ||
| DRAM テクノロジー別 | DDR5ベース CXL DRAM モジュール | |
| DDR4ベース CXL DRAM モジュール | ||
| 先進/次世代DRAMベース CXL モジュール | ||
| 容量クラス別 | 256 GB以下 | |
| 256 GB〜512 GB | ||
| 512 GB〜1 TB | ||
| 1 TB超 | ||
| アプリケーション別 | AIインフラ | |
| クラウドデータセンター | ||
| ハイパースケールデータセンター | ||
| 高性能コンピューティング | ||
| エンタープライズサーバー | ||
| その他のアプリケーション、インメモリデータベースおよび分析、メモリ集約型仮想化ワークロード | ||
| 地域別 | 北米 | |
| ヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2026年のCXL アタッチド DRAM モジュール市場規模はどのくらいですか?
CXL アタッチド DRAM モジュール市場規模は2026年に15.9 ビリオン 米ドルであり、CAGR 31.74%で2031年までに63.1 ビリオン 米ドルに達すると予測されています。
CXL アタッチド DRAM モジュールの現在の需要をリードしている製品タイプはどれですか?
CXL DRAM メモリ拡張モジュールは、最もシンプルなエントリーパスを提供し、既存のPCIe 5.0サーバーインフラで動作するため、2025年に54.55%のシェアで現在の需要をリードしています。
CXL メモリ展開で最も速く成長しているフォームファクターはどれですか?
ラックレベル CXL DRAM 拡張システムは、オペレーターが集中型メモリアプライアンスと共有ラックスケールプールへと移行するにつれ、2031年にかけてCAGR 32.76%で最も速く成長しています。
クラウドオペレーターはなぜCXL アタッチド DRAM モジュールを採用しているのですか?
クラウドオペレーターは、完全なサーバー交換を待つことなく、インメモリデータベース、分析、およびAI推論のためのメモリを拡張するためにこれらを使用しており、クラウドデータセンターは2025年に需要の39.54%を占めていました。
CXL アタッチドメモリのエンタープライズ採用を遅らせている主な課題は何ですか?
主な課題は、ネイティブDDR5よりも高いレイテンシーとメモリティアリングのソフトウェアの複雑性の組み合わせであり、特に仮想化およびマルチテナント環境において顕著です。
CXL アタッチド DRAM モジュールで最も速く拡大している地域はどこですか?
北米は、ハイパースケールクラウドプロバイダーが認定から本番展開へと移行しているため、2031年にかけてCAGR 32.73%で最も速く成長している地域です。