
クランクシャフトセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
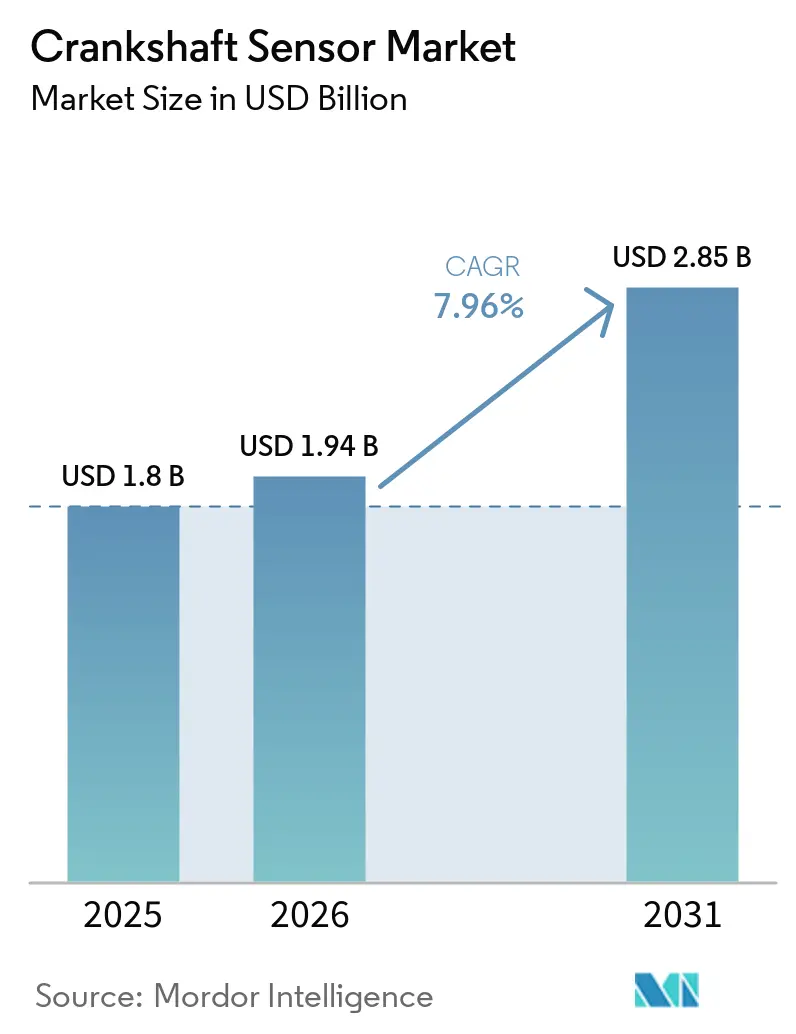
| 市場規模 (2026) | 1.94 十億米ドル |
| 市場規模 (2031) | 2.85 十億米ドル |
| 成長率 (2026 - 2031) | 7.96 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
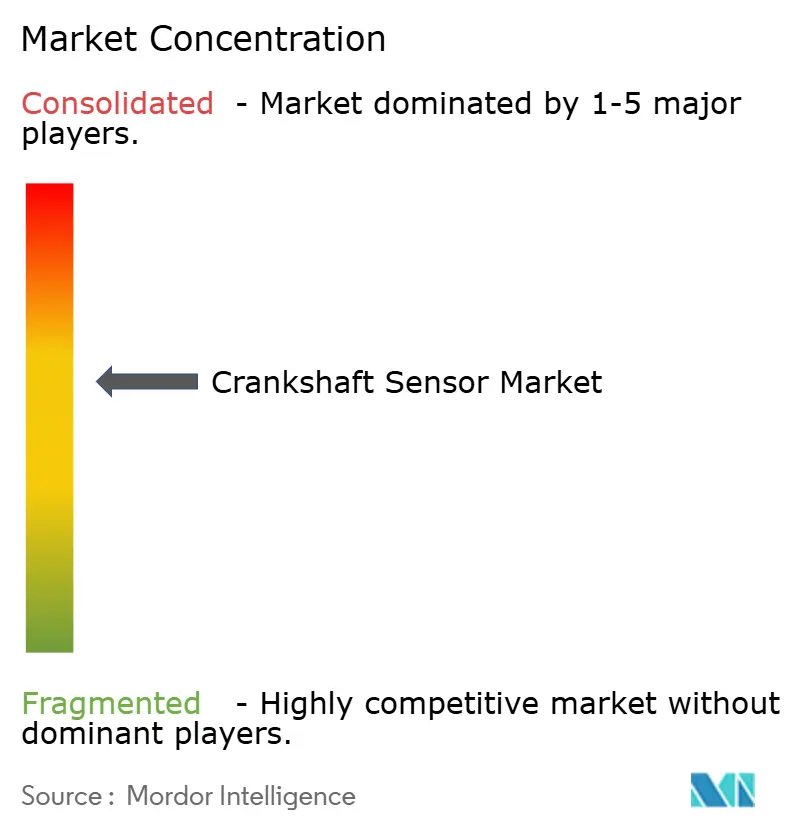
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクランクシャフトセンサー市場分析
クランクシャフトセンサー市場規模は2025年に1.80 ビリオン 米ドルに達し、2031年までに7.96%のCAGRで2.85 ビリオン 米ドルに拡大する見込みです。これは世界的な排出規制の強化と、自動車産業における精密エンジン制御への取り組みを反映しています。規制当局による監視の強化により、完成車メーカーは燃焼タイミングの改善、テールパイプ排出量の低減、ハイブリッドパワートレインへの対応を可能にする、より精密なセンシング技術の採用を迫られています。エンジンのダウンサイジング、ターボチャージング、気筒休止戦略は、燃料噴射と点火イベントを同期させるために正確なクランクシャフト角度データに存するため、センサー需要をさらに押し上げています。電動化、特にマイルドハイブリッドおよびフルハイブリッドアーキテクチャにおいては、ハイブリッド車が頻繁なスタートストップサイクル中においても一層厳密な制御を必要とする内燃エンジンを引きき搭載するため、短期的な需要を下支えしています。車載電子機器の密度が高まるにつれ、高温安定性と電磁適合性を保証できるサプライヤーが競争上の優位性を獲得しています。一方、半導体の供給不安定により、自動車メーカーはセンサープラットフォームのデュアルソース化や、チップファウンドリとの長期的な生産能力予約の再交渉を余儀なくされており、パッケージ組立とフロントエンドシリコンを一元管理する垂直統合型ベンダーが有利な立場にあります。
主要レポートのポイント
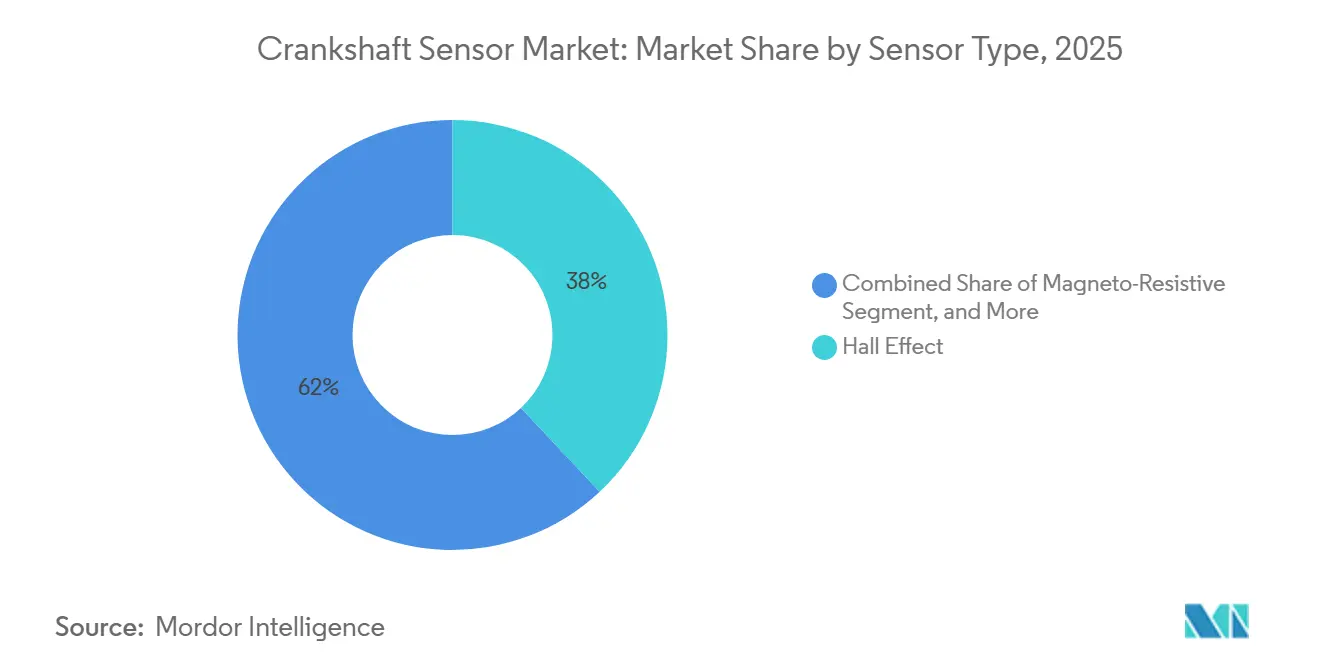
- センサータイプ別では、ホール効果センサーが2025年に38%の売上シェアを占め、磁気抵抗センサーは2031年にかけて8.21%のCAGRで成長する見込みです。
- 用途別では、乗用車が2025年の需要の46%を占め、電気・ハイブリッド車が2031年にかけて9.21%のCAGRで最も高い成長を記録しました。
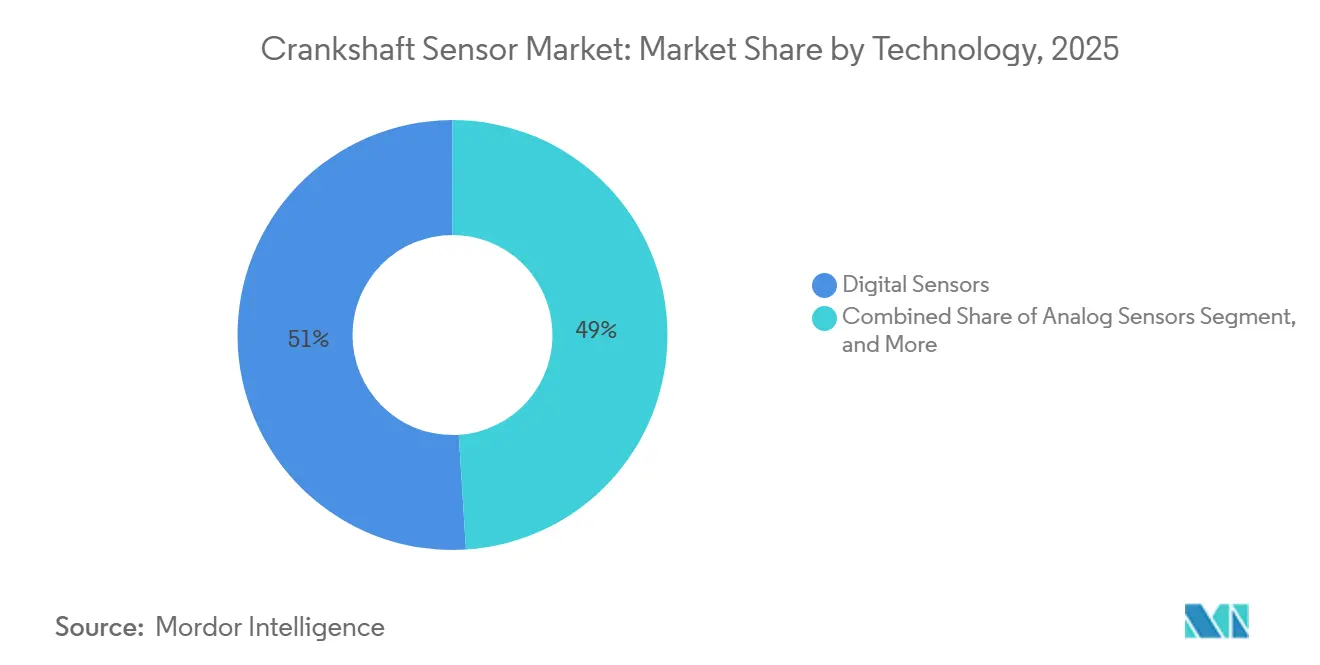
- 2025年時点で、デジタルセンサーが市場シェアの51%を占め、組み込み電子機器を搭載したスマートセンサーは2031年に向けて9.83%のCAGRで進展しています。
- 車両タイプ別では、ガソリンエンジンが2025年に44%のシェアで首位を占め、ハイブリッド電気自動車が2031年にかけて8.94%の最高CAGRを記録しました。
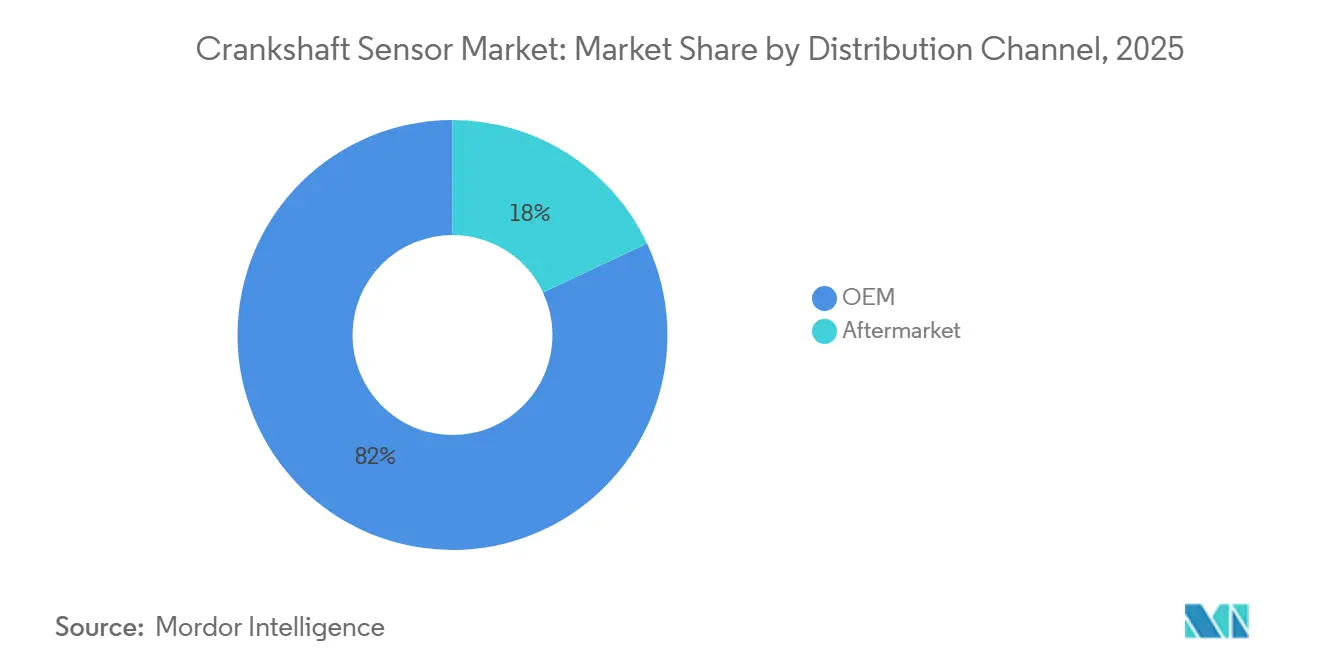
- 流通チャネル別では、OEM販売が2025年に82%のシェアで優位を占め、2031年にかけて8.55%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車メーカーが2025年の売上の69%を占め、同セグメントが2031年にかけて9.55%の最高CAGRを記録する見込みです。
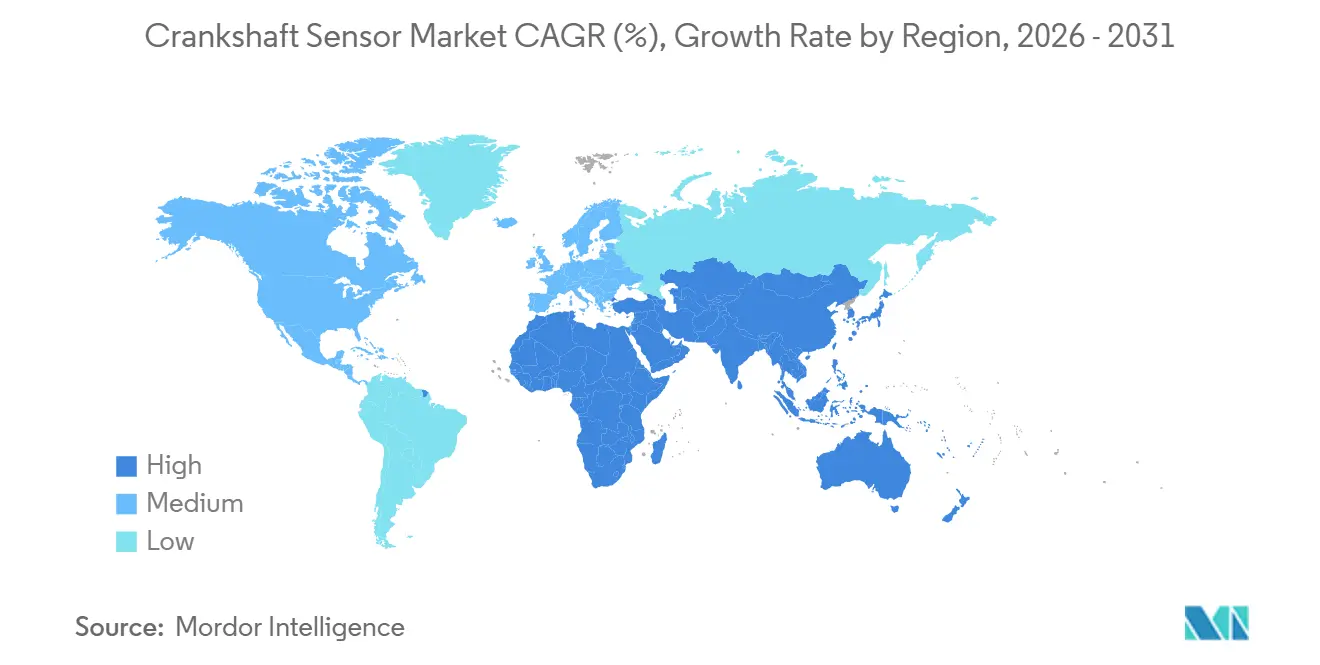
- 地域別では、アジア太平洋地域が2025年のクランクシャフトセンサー市場シェアの34.56%を占め、2031年にかけて10.01%のCAGRで成長する見込みです。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型車における電動化の推進 | +2.10% | 世界全体、中国・欧州・カリフォルニア州での早期成果 | 中期(2〜4年) |
| 世界的な排出基準の強化 | +1.80% | 世界全体、EUユーロ7および米国環境保護庁の2027〜2032年モデルイヤー規制が先導 | 短期(2年以内) |
| ADAS対応パワートレインの急速な成長 | +1.50% | 北米とEUが中核、アジア太平洋地域への波及 | 中期(2〜4年) |
| 統合型スターター・ジェネレーターアーキテクチャへの移行 | +1.20% | 世界全体、当初はプレミアムセグメントに注力 | 長期(4年以上) |
| フリートテレマティクスにおける予知保全需要の増加 | +0.80% | 北米とEUの商用フリート | 短期(2年以内) |
| ターボエンジンにおける気筒休止戦略の台頭 | +0.60% | 世界全体、小型ガソリンエンジンに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小型車における電動化の推進
ハイブリッドおよびプラグインハイブリッドパワートレインは、エンジンの繰り返し再始動、電気のみでの低速走行、回生減速に依存しており、それぞれが燃焼イベントをモータートルクと同期させるためにミリ秒以下のクランク角フィードバックを必要とします。米国環境保護庁の2027〜2032年モデルイヤーに関する規制影響評価では、ハイブリッド構成が燃費目標を達成できるのは、センサーが電気アシストによる触媒加熱と迅速なクローズドループ燃焼制御を可能にする正確な角度データを提供する場合に限られることが確認されています。[1] その結果、自動車メーカーはISO 26262機能安全審査に合格するため、オンチップ自己診断機能を備えたデュアル冗長クランクシャフトセンサーを仕様に盛り込んでおり、150℃連続動作定格の統合パッケージを提供するサプライヤーにとって数量面での上振れ要因となっています。
世界的な排出基準の強化
米国環境保護庁は2032年までにフリート平均85 g/マイルのCO₂を目標とし、中国の次期国家第VII基準と欧州のユーロ7フレームワークも同等の閾値を設定しており、従来の規範を超えた燃焼最適化を強制しています。[2] 高度な可変バルブタイミングとリーンバーンモードはリアルタイムのクランクシャフト位相制御に依存しており、OEMは極端な温度勾配全体にわたって精度を維持する磁気抵抗センシング素子の採用を進めています。並行して、車載診断システムが継続的な電気的完全性チェックを要求するようになったため、センサーメーカーはデジタル信号コンディショナーを組み込んでおり、製品の複雑性と平均販売価格の両方が上昇しています。
ADAS対応パワートレインの急速な成長
SAEレベル3自動運転の実用化により、牽引・制動・推進サブシステムが中央ドメインコントローラーを通じて連携されます。クランクでのタイミングエラーはトルクベクタリングのミスアライメントに連鎖する可能性があるため、OEMは位置センサーに対してより厳格な電磁適合性と診断基準を課しています。[3] そのため、需要は確定的レイテンシと組み込み巡回冗長検査を備えたデジタルまたはスマートセンサーへとシフトしており、ASICロジックと磁気回路を共同設計するベンダーが恩恵を受けています。
統合型スターター・ジェネレーターアーキテクチャ
48ボルトマイルドハイブリッドはベルト駆動スターター・ジェネレーターをクランクプーリーに直結しており、センサーをより強い電磁界にさらします。Infineon Technologiesが2024年にこのような環境に対応したホール効果ICをリリースしたことは、市場の適応を示しています。[4] 統合システムがプレミアムモデルに普及するにつれ、高温マグネットと厳密な組立公差の要件が部品表コストを引き上げますが、同時に自動車メーカーにとっての切り替えコストも高まり、長期契約が安定化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車用半導体供給の不安定性 | -1.40% | 世界全体、特にアジア太平洋地域の製造業への影響 | 短期(2年以内) |
| 大衆向け乗用車における価格感応度 | -0.90% | アジア太平洋地域が中核、新興市場への二次的影響 | 中期(2〜4年) |
| 商用車における緩やかな交換サイクル | -0.70% | 世界の商用車市場 | 長期(4年以上) |
| 電気自動車パワートレイン向けアフターマーケットデータ標準化の遅れ | -0.50% | 世界全体、電気自動車先進市場での早期影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車用半導体供給の不安定性
車両のシリコン搭載量の急増により、ウェーハファブの混乱に対する脆弱性が高まっています。クランクシャフトセンサーにはDSPコアと不揮発性メモリが組み込まれるようになったため、ADASプロセッサと同じ180 nmおよび130 nmの自動車グレードプロセスノードを巡って競合しています。自社フロントエンド生産能力またはマルチソーシング契約を持つサプライヤーは、生産ギャップを軽減し、不足時の割り当て優先度を確保することができ、それによって価格決定力を強化しています。
大衆向け乗用車における価格感応度
高度なセンサーはパワートレイン効率を向上させますが、インド、ASEAN、ラテンアメリカのエントリーレベル車両はコスト制約が依然として大きいです。自動車メーカーは排出規制への適合と手頃な価格のバランスを取り、より厳格な現地規制が発効するまでプレミアムな磁気抵抗デバイスの採用を遅らせ、成熟したホール効果設計を優先しています。ベンダーはリードフレームの小型化、自動コイル巻線、エンジンファミリー間でのプラットフォーム再利用によって手頃な価格を実現しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
磁気抵抗の精度向上が勢いを増す磁気抵抗デバイスは、ハイブリッド燃焼キャリブレーションの要件を満たす高分解能角度検出の強みを背景に、2031年にかけて8.21%のCAGRの勢いを獲得しました。ホール効果センサーは、規模の経済と内燃エンジンプラットフォーム全体にわたる広範な検証により、2025年においても38%の売上首位を維持しました。ホール技術向けクランクシャフトセンサー市場規模は、レガシープログラムが新興地域へ拡大するにつれ、引き続き重要な位置を占めています。次世代磁気抵抗チップにおけるデジタル信号調整は、電磁ドリフトを低減し、ISO 26262監査を効率化する固有のセルフテスト機能を実現します。一方、磁気ピックアップおよび誘導型バリアントは、振動や油汚染が光学式オプションを制限する大型エンジンへの対応を継続しています。ベンダーは後方互換性のあるフットプリントを活用し、ホールの前世代品とコネクター規格を共有するドロップイン磁気抵抗アップグレードを提案することで、OEMの移行を容易にし、既存の導入基盤を守っています。
センサー構成の変化は、許容タイミング誤差を厳格化するパワートレインの電動化と排出規制に起因しています。プレミアムブランドは、増分位置データと絶対位置データの両方を提供するデュアルトラック磁気抵抗トポロジーを試験的に導入しており、ノック軽減のためのリアルタイムクランク速度分析を可能にしています。アナログデバイスは低コスト乗用車において引き続き使用されていますが、半導体のコスト曲線がデジタル変換に有利に働くにつれ、そのシェアは徐々に低下しています。光学センサーはニッチな位置にとどまり、マイクロ度精度を求めるモータースポーツチームに好まれていますが、異物感度による制約があります。予測期間を通じて、磁気抵抗センサーとスマートホールプラットフォームが二本柱として台頭し、サプライヤーのロードマップを集約してクランクシャフトセンサー市場全体を拡大させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
ハイブリッド車の勢いが需要を再形成乗用車は2025年の世界出荷量の46%を占め、軽量プラットフォームがスタートストップおよび可変圧縮のためにより多くのセンサーを統合しました。電気・ハイブリッド車は最速の9.21%のCAGRをもたらし、高電圧電磁干渉に耐性を持つ専用クランクシャフトパッケージの開発を促進しています。OEM検証計画では、設計サイクルの早期段階でフィールドカップリングを特性評価するため、バッテリーエンクロージャー内にセンサープロトタイプを共同配置するようになっており、このサービス層はBoschとContinentalが主導していす。商用車は、フリート契約内のテレマティクス対応予知保全義務に支えられ、中一桁台の成長を維持する見込みです。ごみ収集車や都市配送バンのエンジンは、回生ブレーキハードウェアと並行した頻繁な熱サイクルに耐えるため、二重シールセンサーアセンブリを採用しています。
規制上の逆風がクランクシャフトセンサー市場のハイブリッドサブセットを推進していますが、完全バッテリー電気自動車は特定のエンジンセンサーを完全に排除します。サプライヤーは、純粋な電気自動車の普及に伴う収益ギャップを埋めるため、ロータ位置センサーや車輪速度センサーを追加してポートフォリオの幅を広げることでリスクをヘッジしています。アフターマーケットチャネルでは、平均車齢の上昇と長期パワートレイン保証が安定した交換需要を生み出し、新車のセンサー内容が進化する中でも出荷量を維持しています。
技術別:
デジタルおよびスマートアーキテクチャが優位デジタル構成は2025年に51%のシェアを占めました。これは、48ボルトバスおよびインバーターに固有の電磁ノイズに耐えるよう設計されているためです。マイクロコントローーを組み込んだスマートセンサーは9.83%のCAGRで進展しており、壊滅的な故障前に磁気シグネチャのドリフトを検知するエッジアナリティクスを統合しています。アナログタイプのクランクシャフトセンサー市場シェアは、南アジアおよびアフリカのコスト重視セグメントに縮小しています。
統合フラッシュメモリによりフィールドプログラマブルな閾値設定が可能となり、多国籍プラットフォームのSKU数を削減し、グローバルな型式認証を簡素化しています。Continentalの2024年のマルチプロトコルデジタルセンサーの展開は、ホストECUファームウェアに応じてSENTまたはPSI5のいずれかで通信するクロスドメインの柔軟性を例示しています。ライン故障検出を要求する規制の更新は、インテリジェントデバイスへのシフトをさらに確固たるものにし、付加価値診断を通じて増分収益を促進しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
車両タイプ別:
移行期においてもガソリンエンジンが規模を維持ガソリンプログラムは2025年に44%の市場シェアを保持し、北米、欧州、日本での広範な普及に支えられています。ハイブリッド電気構成向けクランクシャフトセンサー市場規模は最も急速に拡大しています。これらのパワートレインはエンジン始動回数を倍増させ、タイミング精度要件を高めるためです。ディーゼルの採用は軽量乗用車では鈍化していますが、電動化がコスト面で依然として困難な大型・オフロードセグメントでは引き続き重要な役割を果たしています。
サプライヤーは、より高いねじり振動に耐えるよう強化されたハウジングを備えたディーゼル専用センサーを提供しています。完全電気自動車は従来のクランクトリガーを完全に排除しますが、ベンダーはモーター駆動用途に対応するロータまたはレゾルバセンサーへ磁気技術の専門知識を転用することで失われた出荷量を補っています。OEMの技術ロードマップの開示は、ガソリンエンジンが2030年以降も世界の軽量車生産の中核であり続けることを示唆しており、サプライヤーに次世代ホールおよび磁気抵抗の研究開発費を償却する猶予を与えています
流通チャネル別:
OEMの優位性が強化OEM契約は2025年の出荷量の82%を占め、サプライチェーンの統合と生産部品に対する厳格な承認プロセスを反映しています。アフターマーケットチャネルを通じるクランクシャフトセンサー市場規模は、主要地域での車齢上昇と電子診断が独立系修理工場による新興故障の特定を支援するにつれ、緩やかに拡大しています。Standard Motor Productsの2024年のSKU拡充は、パワートレインの変化にもかかわらず持続的な交換需要を裏付けています。
米国および欧州のEコマースプラットフォームは価格の透明性を高め、独立系ブランドに動作曲線と相互参照カタログの公開を迫っています。一方、OEMの購買部門は、予知分析を通じて保証クレームを削減するスマートセンサーに対してはプレミアム価格を受け入れながら、コスト削減施策を推進しています。
エンドユーザー産業別:
自動車メーカーが数量を牽引、フリートがインテリジェンスを推進自動車メーカーは2025年の総需要の69%を収し、組立の複雑さを低減するためのプラットフォーム全体にわたるセンサー標準化を推進しています。自動車修理工場およびサービスセンターは、積極的な交換を促すより複雑な診断に牽引され、二次的な使用ブロックを構成しています。産業機械は、シェアこそ小さいものの、EPAによる排出規制の強化に直面する定置型バックアップ発電機向けに、拡張温度定格と機械的堅牢性を重視しています。
サプライヤーは現在、設定可能な出力プロトコルを採用しており、ハードウェアが自動車CANネットワークと産業用Modbusコントローラーの両方に対応できるようにしています。このような柔軟性を製品に統合することで、サプライヤーは複数の産業にわたる多様なアプリケーション要件に対応できます。このシフトは市場リーチを広げるだけでなく、新たな生産ツーリングの必要性を排除し、コストを削減して運用効率を向上させます。さらに、進化する顧客ニーズと技術的進歩により効果的に対応することを可能にします。
地域分析
アジア太平洋地域クランクシャフトセンサー市場
アジア太平洋地域は2025年の世界売上の34.56%を引き続き占め、2026年か2031年にかけて10.01%の最高CAGRを記録しました。中国のOEMは、国家第VI基準および今後の第VII基準を満たすために磁気抵抗センサーの採用を加速させるとともに、コンパクトSUVセグメントに48ボルトハイブリッドを展開しています。国内のTier-1サプライヤーは国内ウェーハファブを活用して生産能力を確保していますが、グローバルブランドはプロセス成熟度と実証済みの品質を通じて競争上の優位性を維持しています。サプライチェーンの多様化により、低コスト組立がベトナムおよびタイに移転し、中国沿岸部の賃金インフレに対するリスクを緩和しています。
北米クランクシャフトセンサー市場
北米は依然として小型ガソリン車モデルが主流であり、EPAのMY2027〜2032フレームワークのもとで中一桁台の成長を維持しています。統合スタータージェネレーターを搭載したピックアップトラックの高い採用率が1台あたりのセンサー搭載数を押し上げ、EVの段階的な普及による影響を相殺しています。平均車齢が12年を超えるにつれてアフターマーケット販売が活況を呈しており、交換需要は堅調に推移しています。
欧州クランクシャフトセンサー市場
欧州はユーロ7の段階的導入と強固なプレミアム車両ミックスにより、引き続きイノベーションの中心地となっています。OEMはスマートセンサーの展開をリードしており、サプライヤーはTÜVプロトコルに基づく機能安全指標の検証を求められています。ただし、車両生産の回復が遅れているため、地域の販売台数はアジア太平洋地域を下回っています。
中東・アフリカおよび南米クランクシャフトセンサー市場
中東・アフリカおよび南米は、緩やかな排出規制スケジュールと中古輸入車の大量流入を背景に、小規模ながらも安定した貢献を示しています。現地の組立業者はコスト優先の観点からホール効果技術を引き続き採用していますが、規制当局はユーロ5相当基準への将来的な整合を発表しており、より高品質なセンシングソリューションの段階的な普及への道筋が開かれています。通貨の変動性とサービスインフラの限界が即時のスマートセンサー採用を制約していますが、コネクテッドフリートモデルの拡大に伴い、長期的な機会を提供しています。
競合環境
クランクシャフトセンサー市場は中程度の集中度を示しています。Bosch、Continental、DENSOは、広範な製品ラインナップと主要自動車メーカーとの長期プラットフォーム契約を維持することで、世界数量の約45%を供給しています。Boschは2024年11月にアフターマーケットカタログを100の新規品番で拡充し、交換チャネルへのコミットメントを示しました。Continentalは2025年までに700点の高度なエンジン管理部品を展開しており、ハイブリッドおよびマイルドハイブリッドを対象としています。DENSOは中国の自動車メーカーと提携し、国家第VII基準に対応したセンシングモジュールを共同開発しています。
Infineon Technologies、Sensata Technologies、STMicroelectronicsなどの第二層競合他社は、ASICの設計とパッケージングの卓越性によって差別化を図っています。STMicroelectronicsが2024年9月にNXP SemiconductorsのMEMS資産をUSD 9億5,000万で買収したことにより、スマートセンサーのロードマップが強化され、自社マイクロマシニング能力が確保されました。一方、Standard Motor Productsは幅広いアフターマーケットSKUに注力し、小売チェーンと電子商取引ポータルでの棚スペースを確保しています。
サプライチェーンの強靭性が新たな競争軸として浮上しています。複数地域にウェーハフロントを持つか、ファウンドリと緊密なパートナーシップを結ぶベンダーは、生産停止を懸念する自動車メーカーから優先的に選ばれ、割り当てショックを軽減できます。電気自動車中心のロータ位置センサーへのポートフォリオ多様化も、長期的なICE数量縮小に対するヘッジとなっています。磁気回路設計と自動車グレードの封止材を中心とした知的財産の障壁が、部品の見かけ上の単純さにもかかわらず新規参入者を抑制しています。
クランクシャフトセンサー業界リーダー
-
Robert Bosch GmbH
-
Continental AG
-
DENSO Corporation
-
BorgWarner Inc. (Delphi Technologies)
-
Hitachi Astemo Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
クランクシャフトセンサー市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- BorgWarner Inc. (Delphi Technologies)
- Hitachi Astemo Ltd.
- Infineon Technologies AG
- HELLA GmbH and Co. KGaA
- Sensata Technologies Holding plc
- Allegro MicroSystems Inc.
- Mitsubishi Electric Corporation
- Valeo SA
- NGK Spark Plug Co. Ltd. (NTK Technical Ceramics)
- TT Electronics plc
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- TE Connectivity Ltd.
- Texas Instruments Incorporated
- Honeywell International Inc.
- Melexis N.V.
- Renesas Electronics Corporation
最近の産業開発事情 クランクシャフトセンサー市場
- 2025年7月:STMicroelectronicsは、NXP SemiconductorsのMEMSセンサー事業をUSD 9億5,000万を上限として買収すると発表しました。対象には、エアバッグおよび車両ダイナミクス向け自動車安全センサー、タイヤ空気圧およびエンジン管理向けモニタリングセンサー、産業用圧力センサーおよび加速度センサーが含まれます。取引は2026年上半期に完了する見込みです。
- 2025年5月:DENSO CorporationとROHM Semiconductorは、自動車システム設計の専門知識とアナログIC技術を統合し、車両の電動化、自動運転、コネクテッドビークルアプリケーションを支援することを目的とした戦略的半導体パートナーシップの締結に向けた基本合意に達しました。資本関係の強化についても検討する計画です。
- 2025年3月:Tamagawa Seikiは、USD 3,500万〜3,575万の投資により、クアンニン省にベトナム第7工場「Tamagawa Vietnam」を開設しました。同工場は電気自動車エンジン向け角度センサーを専門とし、年間推定生産能力は1,449万個、雇用者数は約1,000人を見込んでおり、グローバルな製造・流通拠点として位置付けられています。
- 2025年2月:Senstronicはドイツのセンサー専門企業Metallux AGの過半数株式を取得しました。これにより、Senstronicの誘導・磁気・容量・光電子センサー技術の専門知識と、Metalluxの圧力・リニア・ロータリー用途向け厚膜技術センサーが統合されます。Metalluxは運営上の独立性と既存の経営陣を維持します。
世界のクランクシャフトセンサー市場レポートの調査範囲
クランクシャフトセンサー市場レポートは、センサータイプ(ホール効果センサー、磁気ピックアップセンサー、誘導センサー、光学センサー、磁気抵抗センサー)、用途(乗用車、商用車、電気・ハイブリッド車、その他)、技術(アナログセンサー、デジタルセンサー、組み込み電子機器搭載スマートセンサー)、車両タイプ(ガソリン車、ディーゼル車、電気自動車、ハイブリッド電気自動車)、流通チャネル(OEM、アフターマーケット)、エンドユーザー産業(自動車メーカー、自動車修理工場およびサービスセンター、産業機械メーカー)、地域(北米、欧州、アジア太平洋、中東、アフリカ、南米)別にセグメント化されています。市場予測は金額(USD)ベースで提供されます。
セグメンテーション概要
| ホール効果センサー |
| 磁気ピックアップセンサー |
| 誘導センサー |
| 光学センサー |
| 磁気抵抗センサー |
| 乗用車 |
| 電気自動車(EV)およびハイブリッド車 |
| 商用車(トラック、バス、大型機械) |
| その他の用途(レーシング、産業用エンジン) |
| デジタルセンサー |
| アナログセンサー |
| 組み込み電子機器搭載スマートセンサー |
| ディーゼル車 |
| ガソリン車 |
| 電気自動車(EV) |
| ハイブリッド電気自動車(HEV) |
| OEM(純正装備品メーカー) |
| アフターマーケット |
| 自動車メーカー |
| 産業機械メーカー |
| 自動車修理工場およびサービスセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | イスラエル |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| センサータイプ別 | ホール効果センサー | |
| 磁気ピックアップセンサー | ||
| 誘導センサー | ||
| 光学センサー | ||
| 磁気抵抗センサー | ||
| 用途別 | 乗用車 | |
| 電気自動車(EV)およびハイブリッド車 | ||
| 商用車(トラック、バス、大型機械) | ||
| その他の用途(レーシング、産業用エンジン) | ||
| 技術別 | デジタルセンサー | |
| アナログセンサー | ||
| 組み込み電子機器搭載スマートセンサー | ||
| 車両タイプ別 | ディーゼル車 | |
| ガソリン車 | ||
| 電気自動車(EV) | ||
| ハイブリッド電気自動車(HEV) | ||
| 流通チャネル別 | OEM(純正装備品メーカー) | |
| アフターマーケット | ||
| エンドユーザー産業別 | 自動車メーカー | |
| 産業機械メーカー | ||
| 自動車修理工場およびサービスセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | イスラエル | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までのクランクシャフトセンサー市場の予測値はいくらですか?
2026年時点で19.4 ビリオン 米ドルであり、2031年までに28.5 ビリオン 米ドルに達する見込みです。
デバイスタイプ別で最も高い収量モニタリング市場シェアを示すセグメントはどれですか?
質量流量センサーは2025年の売上の38.5%を占めました。
収量モニタリングソリューションで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年にかけて10.01%のCAGRで成長しています。
個人農家が企業よりも収量モニタリングを早く採用しているのはなぜですか?
センサー価格の低下、リースから所有への移行型ファイナンス、簡素化されたユーザーインターフェースが小規模農家の参入障壁を引き下げています。
熱帯気候での採用に影響する主な抑制要因は何ですか?
高湿度がセンサーのキャリブレーションドリフトを加速させ、メンテナンスサイクルとコストを増加させます。
カーボンクレジットの収益化はセンサーの普及にどのような影響を与えますか?
クレジットを申請するには検証済みの収量データが必要であり、モニタリングシステムが再生農業の収益源となっています。