
COVID-19ワクチン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 11.33 十億米ドル |
| 市場規模 (2032) | 7.03 十億米ドル |
| 成長率 (2027 - 2032) | -9.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCOVID-19ワクチン市場分析
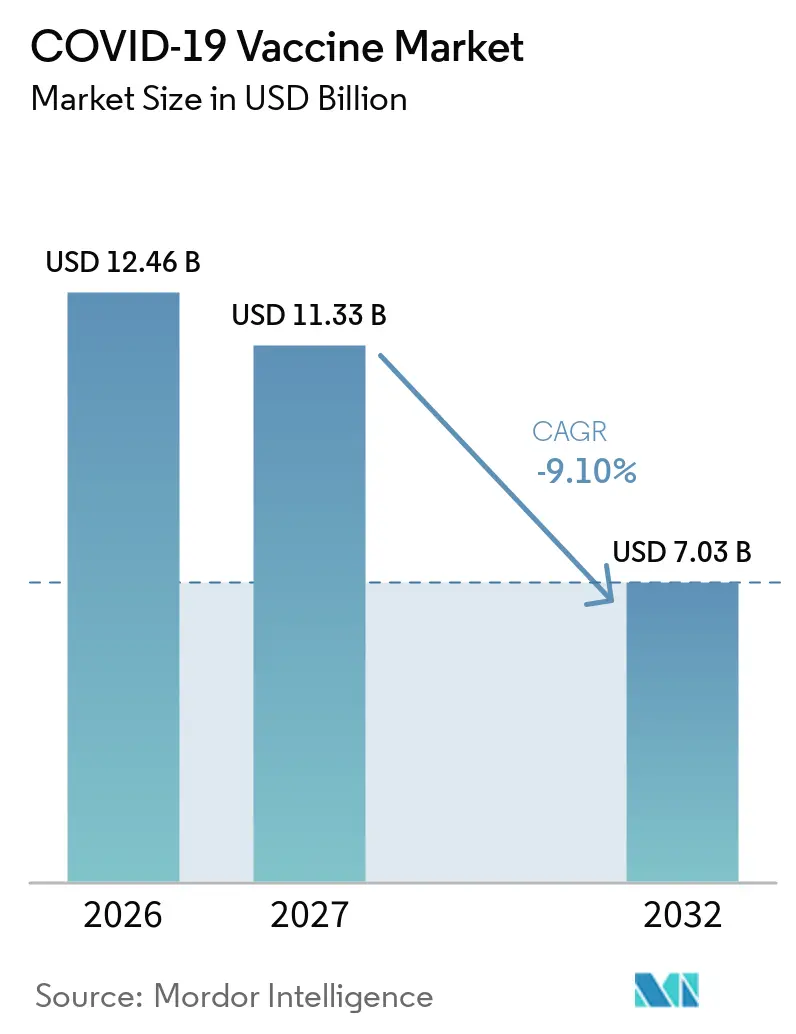
COVID-19ワクチン市場規模は、2026年の113.3億米ドルから2027年には113.3億米ドルに減少し、2027年から2032年にかけて-9.10%のCAGRで2032年までに70.3億米ドルに達すると予測されています。
この下降傾向は、緊急の大規模免疫接種から高齢者および免疫不全者を対象としたリスクベースの定期プログラムへの世界的な移行を反映しています。需要は現在、政府のブースター接種への資金提供、変異株対応製剤、および過負荷状態にある医療予算の運営効率化を約束する呼吸器系複合ワクチンに左右されています。競争力学は、ポートフォリオ多様化の加速、プラットフォームの専門知識と商業的リーチを融合させた戦略的提携、そして西側諸国の数量減少を相殺するアジア太平洋地域の生産能力拡大によって特徴づけられています。一方、米国の一部地域におけるmRNAプラットフォームへの政治的逆風は、メーカーが収益を守るために対処しなければならない規制上の複雑性の高まりを浮き彫りにしています。
主要レポートのポイント
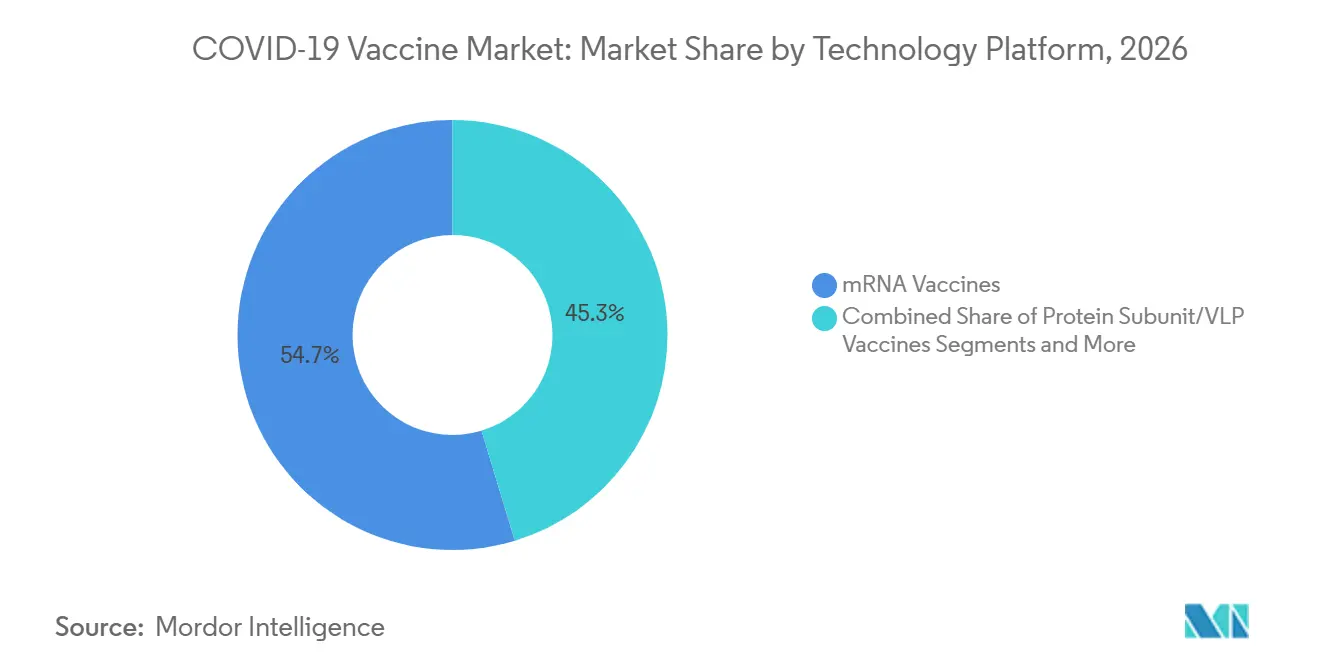
- 技術プラットフォーム別では、mRNAが2026年のCOVID-19ワクチン市場シェアの54.7%を維持した一方、タンパク質サブユニットワクチンは市場全体の縮小にもかかわらず、非mRNA競合製品の中で最も速い相対的成長軌跡を記録しました。
- 価数別では、二価製剤が2026年に61.2%の収益シェアをリードしました。多価候補製品は、メーカーが汎用コロナウイルス防御戦略を追求する中、2032年までに14.2%の最高CAGRを示すと予測されています。
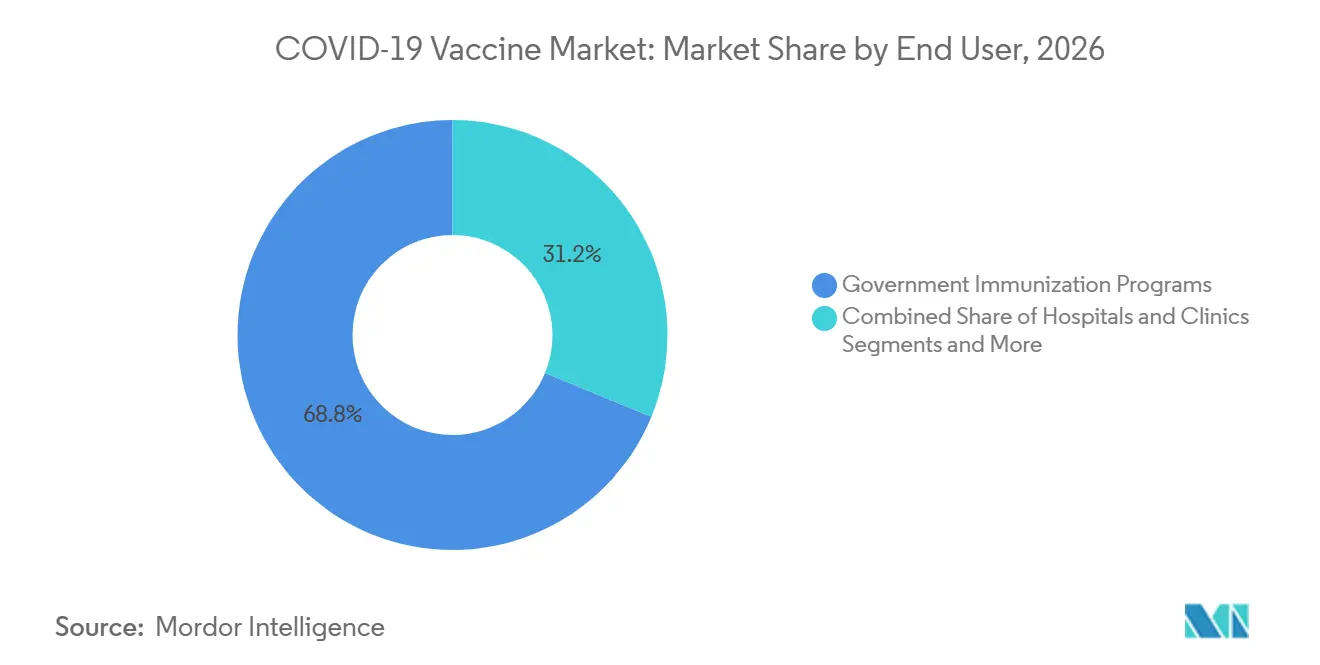
- エンドユーザー別では、政府の免疫接種プログラムが2026年のCOVID-19ワクチン市場規模の68.8%を占めた一方、小売薬局は2032年までの予測CAGRが–7.4%と最も安定したパフォーマンスを示しました。
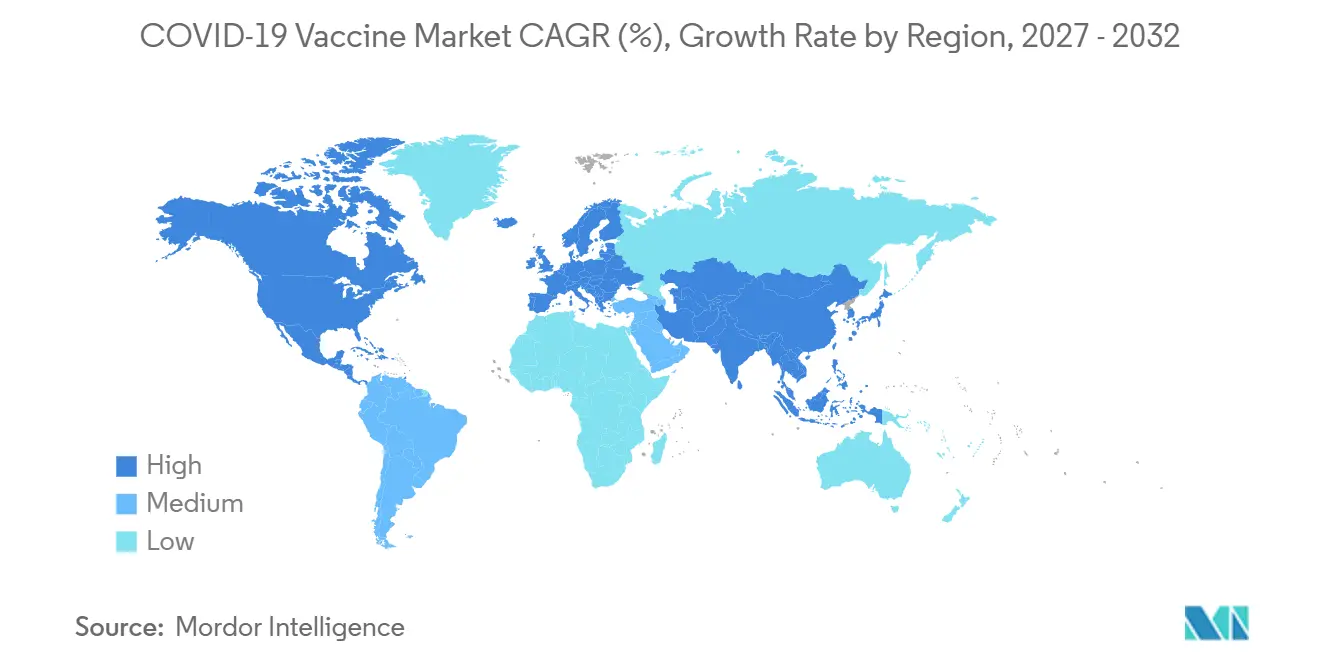
- 北米は2026年のグローバルCOVID-19ワクチン市場の38.2%を占めました。アジア太平洋地域は、持続的な公共調達と地域製造の拡大に支えられ、2032年までのCAGRが–3.7%と最小の縮小を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
COVID-19ワクチン市場の推進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府の追加接種プログラム資金と調達コミットメント | +2.30% | 世界全体;北米とEUで最も強い | 中期(2〜4年) |
| 変異株対応・呼吸器系複合ワクチンのアップグレード | +1.80% | 世界全体;先進市場が主導 | 短期(2年以内) |
| 高リスク集団向け定期予防接種スケジュールへの統合 | +1.50% | アジア太平洋地域が中心で先進市場への波及あり | 長期(4年以上) |
| mRNA安定化と凍結乾燥製剤の進歩 | +1.20% | 世界全体;新興市場で増幅 | 中期(2〜4年) |
| マイクロニードルパッチと皮内投与によるコールドチェーンコスト削減 | +0.90% | 新興市場;農村部の医療環境 | 長期(4年以上) |
| OPMRとブロックチェーン検証による追加接種コンプライアンスの向上 | +0.70% | 先進国での早期採用を伴う国家システム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府の追加接種プログラム資金と調達コミットメント
民間需要が衰退する中、持続的な公的資金が予測可能な収益の下限を供給しています。英国は、75歳以上の成人と免疫不全者を優先する2025年秋の追加接種キャンペーンに10億ポンド(13億3,000万USD)を割り当て、Pfizer-BioNTechのComirnatyに対する最低限の国内数量を保証しています。[1]米国では、50億USDのProject NextGen基金が次世代ワクチンの後期試験を支援し、研究開発リスクを将来の調達オプションに転換しています。[2]カナダ、ドイツ、日本にわたる同様の複数年購入契約は、収益の逆風にもかかわらず、サプライチェーンの継続性を促進し、プラットフォームの継続的な革新を奨励しています。
変異株対応・呼吸器系複合ワクチンのアップグレード
株適合ワクチンの迅速な規制承認は、新たな競争の指標となっています。2024年8月、FDAはModernaとPfizerのKP.2標的mRNAワクチンと、NovavaxのJN.1標的タンパク質サブユニットワクチンを同時に承認し、米国史上初のデュアル変異株シーズンを記録しました。ランセット誌に掲載された有効性データは、Modernaの次世代mRNA-1283候補がオミクロンサブ系統に対して前世代品より9.3%高い相対的防御効果を示したことを明らかにしました。インフルエンザとCOVIDの複合ワクチンが後期試験を進める中、企業はサプライチェーンの相乗効果と患者のアドヒアランス向上を見込んでおり、縮小するCOVID-19ワクチン市場においても段階的な数量増加を支援しています。
高リスク集団向け定期予防接種スケジュールへの統合
ガイドライン機関は、インフルエンザプログラムの論理に沿ったリスクベースの投与パターンへと普遍的な推奨から方針を転換しました。CDCは現在、65歳以上の成人および免疫不全状態の人々に対し、最後の接種から6ヶ月後に2024〜2025年の追加接種を受けるよう勧告しています。予防接種・免疫に関する合同委員会(JCVI)は、英国のCOVID-19政策に正式な費用対効果の閾値を組み込み、経済モデリングが純便益を確認する集団に対してのみ公的償還を留保しています。これらの枠組みは年次または半年次の追加接種に対する需要を制度化し、メーカーにとっての長期的な数量の可視性を支えています。
mRNA安定化と凍結乾燥製剤の進歩
プロセスイノベーションはコールドチェーンへの依存を低減し、資源制約のある地域へのアクセスを拡大し、在庫廃棄を削減しています。CEPIが資金提供する研究者たちは、25℃で6ヶ月間効力を維持できる熱安定性脂質ナノ粒子化学を開発しており、物流コストを最大70%削減します。ピッツバーグ大学のトランス増幅mRNA構造体は有効成分が40分の1で済み、原材料コストと反応原性リスクの両方を削減します。[3]凍結乾燥バイアルの商業的採用は、mRNAリーダー企業のシェア維持を加速させ、アジア太平洋地域およびラテンアメリカ全域での地域的な充填・仕上げパートナーシップを可能にすると予測されています。
COVID-19ワクチン市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミックの緊急性の低下による需要減退 | –4.2% | 世界全体;先進市場で最も顕著 | 短期(2年以内) |
| mRNAプラットフォームへの政治化とためらい | –2.8% | 北米;EUの一部地域 | 中期(2〜4年) |
| mRNA使用に関する州レベルの立法規制 | –1.9% | 米国;他の連邦制システムへの波及の可能性 | 中期(2〜4年) |
| 低所得地域における超低温コールドチェーン能力の不足 | –1.6% | サハラ以南アフリカ、アジア農村部、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミックの緊急性の低下による需要減退
COVID-19を管理可能な風土病として捉える一般の認識は、高リスクコホートの間でさえも予防接種の意向を損なっています。Pfizerのコロナウイルス関連ポートフォリオ収益は、契約数量の急激な減少の中、2024年に前年比52%減の54億USDに落ち込みました。CDCのVISIONおよびIVYネットワークによる監視では、入院に対する44%のワクチン有効性にもかかわらず、2024〜2025年の更新追加接種の成人取得率は22.8%と推定されました。このような行動変容は在庫の変動を生み出し、メーカーに生産能力の削減を促し、COVID-19ワクチン市場全体でマイナス成長の勢いを強化しています。
mRNAプラットフォームへの政治化とためらい
党派的な態度がワクチン決定をますます左右するようになっています。モンタナ州とアイダホ州の法案草稿はmRNA技術の禁止を提案しており、米国市場へのアクセスを分断し、サプライチェーン計画を複雑にする恐れがあります。公衆衛生機関の政治的再編は連邦諮問プロセスをめぐる議論を高め、季節的な推奨タイムラインに不確実性をもたらしています。その結果生じるためらいは、特に農村部の郡において追加接種の取得率を低下させ、ワクチンが十分に入手可能な地域においても収益軌跡を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
COVID-19ワクチン市場セグメント分析
技術プラットフォーム別:
mRNAは成長見通しの悪化にもかかわらず優位性を維持mRNAワクチンは、Pfizer-BioNTechとModernaの規模優位性およびリアルタイムの変異株更新能力の確立を背景に、2026年のCOVID-19ワクチン市場シェアの54.7%を獲得しました。しかし、タンパク質サブユニットプラットフォームは、戦略的提携を通じてシェア拡大を急速に図っています。SanofiがNovavaxと締結した12億米ドルの共同商業化契約は、マーケティング能力の制約を受けてきた技術にグローバルなリーチをもたらします。タンパク質サブユニットの予測CAGRが–11.1%であっても、このカテゴリーは最も急速に進化するmRNA代替製品であり続け、コスト意識の高い調達機関が低価格オプションを求める中で数量の安定化が見込まれます。
歴史的に、ウイルスベクターおよび不活化プラットフォームは2021年から2022年の供給不足を補いましたが、現在は特に緊急承認が依然として有効な国々において維持的なニッチ市場に留まっています。自己増幅型mRNAや環状RNA候補ワクチンなどの新規構造体は、用量節約効果持続的な耐久性を約束し、2028年以降の長期的な破壊的革新の可能性を示唆しています。複合ワクチンが商業展開に入るにつれ、技術的な意思決定は多価ペイロードとの適合性にますます依存するようになり、プラットフォーム間のCOVID-19ワクチン市場規模の配分が再調整される可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
価数別:
多価研究開発が加速する中、二価製剤が現在のニーズを橋渡し二価ワクチンは2026年のグローバル数量の61.2%を占め、製造可能性と免疫学的広域性のバランスをとる二株カバレッジに対する規制当局の選好を反映しています。一価の元株ワクチンはヨーロッパと北米全体で段階的に廃止されており、緊急使用延長は主に人道支援チャネル向けに留まっています。多価および汎コロナウイルスプログラムは勢いを増しており、特にCEPI主導のコンソーシアムが出現前のSARS-CoV-2を中和できるモザイクナノ粒子設計を探求しています。多価製品は現在COVID-19ワクチン市場規模の2%未満を占めるに過ぎませんが、2032年までの予測CAGRが14.2%であることから、縮小するセグメントにおける主要な成長エンジンとして位置づけられています。
採用スケジュールは、有効性のトレードオフなしに広域性を検証することと、複雑な効力アッセイに対応できる規制フレームワークの能力にかかっています。高スループットの変異株スクリーニングと適応型臨床試験デザインに早期投資するメーカーは、インフルエンザとコロナウイルス防御を束ねた調達入札において特に先行者優位を確保できる可能性があります。
エンドユーザー別:
小売チャネルの回復力の中で政府プログラムが需要を支える政府プログラムは、省庁が一括購入を活用して標的ブースター接種の供給を確保する中、2026年のCOVID-19ワクチン市場規模の68.8%を生み出しました。しかし、数量保証は定義されたリスクカテゴリーに絞り込まれており、メーカーは最低購入条項の再交渉を余儀なくされています。保険償還と利便性に対する消費者の選好に支えられた小売薬局は、2032年までのCAGRが–7.4%と最も緩やかな減少を示し、重要なラストマイルハブとして位置づけられています。病院は接種前評価が必要な複雑な患者に対して役割を維持しており、産業保健プログラムは航空などのセクターでは盛んである一方、中小企業の環境では遅れをとっています。
長期的に見ると、小売需要は2021年の大規模接種ピーク時には無視できる程度でしたが、現在は公共予算の変動に対する防御的なヘッジを提供しています。薬局チャネル向けに単回投与バイアル形式を最適化し、有効期限を延長するメーカーは、集中型備蓄での期限切れによって失われる可能性のある増分数量を獲得できるかもしれません。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米COVID-19ワクチン市場
北米は2026年のグローバル収益の38.2%を占め、強力な支払者メカニズムと密な接種インフラに支えられています。しかし、米国の一部の州における政治的反対の高まりが調達を分断する恐れがあります。mRNAワクチンの使用を制限することを提案する法案は、サプライヤーに計画上の不確実性をもたらし、安定した普及率を持つ地域への製造能力の地理的再配分を促す可能性があります。カナダの科学主導型国家免疫諮問委員会はより安定した需要シグナルを提供しており、メキシコは米国の生産拠点への近接性を活用して呼吸器系ワクチンのサプライチェーンを多様化しています。
欧州COVID-19ワクチン市場
欧州は、欧州医薬品庁の協調的な取り組みを通じて、抗原組成の決定に対して不均衡に大きな影響力を行使している。同地域の費用対効果主導型ブースター政策への移行は、英国の年齢層別プログラムに典型的に示されており、接種量は減少するものの予測可能性が高まる。フランスとドイツは依然として最大規模の単一国購入国に数えられるが、両国とも2022年のピーク時と比較してブースター接種率の低下を報告している。
アジア太平洋・アフリカCOVID-19ワクチン市場
アジア太平洋地域は、2032年までの予測CAGRが–3.7%と最大の回復力を示しています。中国のSinovacとSinopharmのワクチンが国内配分を支配しており、東南アジア全域への輸出契約が生産の規模の経済を高めています。インドのSerum Instituteは充填・仕上げの多様性を活かして国内とアフリカの数量の両方に対応しています。日本はArcturus Therapeuticsの自己増幅型mRNA候補製品に正式承認を付与し、第一世代ワクチンの輸入減少を相殺できる新規プラットフォームへの開放性を確認しました。オーストラリアのリスクベースのブースター接種フレームワークは長年のインフルエンザ戦略を反映しており、控えめながら信頼性の高い入札需要を維持しています。
南米・中東COVID-19ワクチン市場
ラテンアメリカと中東では軌跡が多様である。ブラジルはButantan Instituteの技術移転協定から恩恵を受け、タンパク質サブユニット生産を国内化している。一方、複数の湾岸諸国は成人向けブースターとしてCOVID-インフルエンザ複合候補品への調達をシフトさせており、過負荷状態にあるプライマリケアシステム内での効率化を見込んでいる。
競争環境
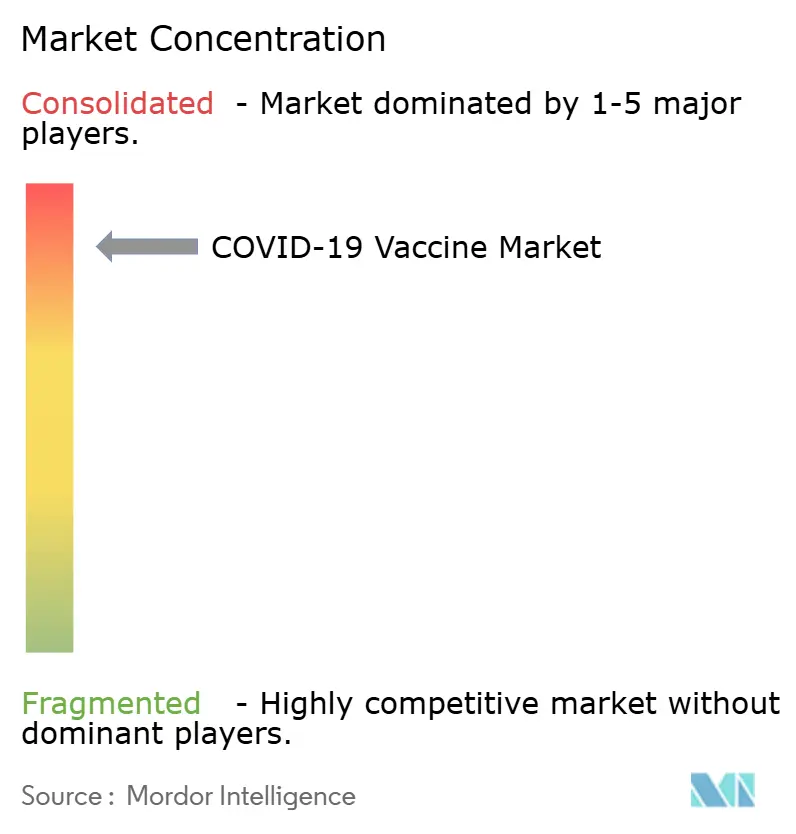
市場集中度は中程度を維持しています。Pfizer、Moderna、Novavaxは2026年に合計71%のシェアを保有していました。それでも、収益への下方圧力がポートフォリオの多様化と選択的なM&Aを促進しています。PfizerのCOVIDフランチャイズは2024年に34億米ドルの売上を記録し、前年比38%減となったことで、パートナー主導の研究開発協力への新たな重点化が促されています。Modernaは幅広い呼吸器系プレイヤーとして自社を再定位しており、2025年4月のRSVワクチンmRESVIAのFDA承認は、キャッシュフローを安定させるためのマルチ病原体戦略への依存度の高まりを示しています。
戦略的提携が加速しています。SanofiとNovavaxの共同独占ライセンス契約は、タンパク質サブユニットの革新と確立された流通力を統合し、2025年から単独ワクチンと複合ワクチンの両方を商業化します。AstraZenecaによるIcosavaxの11億米ドルの買収は高度プラットフォームの信頼性を強化し、呼吸器系生物製剤専用のバージニア州工場を追加する500億米ドルの米国製造拡張と連動しています。中国、インド、韓国の地域企業は充填・仕上げ能力を拡大し、マイクロニードル送達パートナーシップを模索しており、予測期間にわたって既存企業の支配力をさらに希薄化させています。
特許の崖が迫る中、知的財産のクロスライセンスが重要性を増しています。BioNTechと英国政府との10億ポンド、10年間の研究開発協力は、新興のゲノムおよび感染症プラットフォームへの共有権を確保し、単一適応症フランチャイズにおける利益率の侵食に対するヘッジとなっています。一方、GSKはFlagship Pioneeringと1億5,000万米ドルの探索プログラムで提携し、後に複合ワクチンパイラインに供給できる新規RNAモダリティを標的としています。競争戦略は、構造的縮小の中でCOVID-19ワクチン市場シェアを守り、または獲得するために、プラットフォームの広域性、製造規模、および支払者に整合したエビデンスを統合することを中心に展開しています。
COVID-19ワクチン産業リーダー
-
Pfizer Inc.
-
Moderna Inc.
-
AstraZeneca plc
-
Sinovac Biotech Ltd.
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
COVID-19ワクチン市場 このレポートでカバーされる企業
- Pfizer
- BioNTech
- Moderna
- AstraZeneca
- Johnson & Johnson
- Sinovac Biotech
- Sinopharm (CNBG)
- Serum Institute of India
- Bharat Biotech International Ltd.
- Novavax
- CanSino Biologics Inc.
- GlaxoSmithKline
- Sanofi
- Valneva
- Anhui Zhifei Longcom Biopharm.
- Clover Biopharmaceuticals
- Daiichi Sankyo Co., Ltd.
- CureVac N.V.
- SK Bioscience Co., Ltd.
- CSL Ltd. (Seqirus)
COVID-19ワクチン市場における最近の業界動向
- 2025年7月:Sanofiは呼吸器疾患のワクチンパイプラインを強化するため、Vicebioを11億5,000万USDで買収しました。
- 2025年7月:AstraZenecaは500億USDの拡張戦略の一環として、バージニア州に世界最大の製造施設を建設する計画を発表しました。
- 2025年6月:Modernaは高齢者および高リスク者向けの次世代COVID-19ワクチンmNEXSPIKEを発表し、安全性を高めるために低抗原用量を採用しています。
- 2024年5月:NovavaxとSanofiはCOVID-19ワクチンおよび次世代インフルエンザ・COVID複合ワクチンに関する12億USDの共同商業化契約を発表しました。
世界COVID-19ワクチン市場レポートの範囲
セグメンテーション概要
| mRNAワクチン |
| ウイルスベクターワクチン |
| タンパク質サブユニット・VLPワクチン |
| 不活化ワクチン |
| DNA・その他の新規プラットフォーム |
| 一価(オリジナル) |
| 二価(デュアル株) |
| 多価・ポリバレント |
| 汎コロナウイルス候補 |
| 政府予防接種プログラム |
| 病院・クリニック |
| 小売・チェーン薬局 |
| 職域健康センター・その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術プラットフォーム別 | mRNAワクチン | |
| ウイルスベクターワクチン | ||
| タンパク質サブユニット・VLPワクチン | ||
| 不活化ワクチン | ||
| DNA・その他の新規プラットフォーム | ||
| 価数別 | 一価(オリジナル) | |
| 二価(デュアル株) | ||
| 多価・ポリバレント | ||
| 汎コロナウイルス候補 | ||
| エンドユーザー別 | 政府予防接種プログラム | |
| 病院・クリニック | ||
| 小売・チェーン薬局 | ||
| 職域健康センター・その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
COVID-19ワクチン市場の現在の価値はいくらですか?
COVID-19ワクチン市場規模は2025年に137.1億米ドルに達し、2032年までに70.3億米ドルに落ち込む見込みです。
COVID-19ワクチン市場はどのくらいの速さで縮小すると予測されていますか?
市場は、普遍的な大規模接種が終了するにつれて、2027年から2032年にかけて-9.1%のCAGRで減少すると予測されています。
現在最大のシェアを持つプラットフォームはどれですか?
mRNAワクチンは、迅速な変異株更新能力を背景に、2026年のCOVID-19ワクチン市場シェアの54.7%をリードしました。
アジア太平洋地域が他の地域より強い安定性を示しているのはなぜですか?
アジア太平洋地域は、持続的な公共調達、地域製造の拡大、およびワクチンへの政治的抵抗が比較的低いことから恩恵を受け、CAGRの減少はわずか3.7%にとどまっています。
複合ワクチンは今後どのような役割を果たしますか?
インフルエンザとCOVIDの複合ワクチンは後期試験を進めており、COVID追加接種を既存の呼吸器系予防接種プログラムに統合することで数量の侵食を緩和することが期待されています。
競争環境はどの程度集中していますか?
上位5社のメーカーが世界収益の60%強を保有しており、市場の集中スコアは中程度の6となっています。