
Mordor Intelligenceによるクーリエ、エクスプレス、および小包(CEP)市場分析
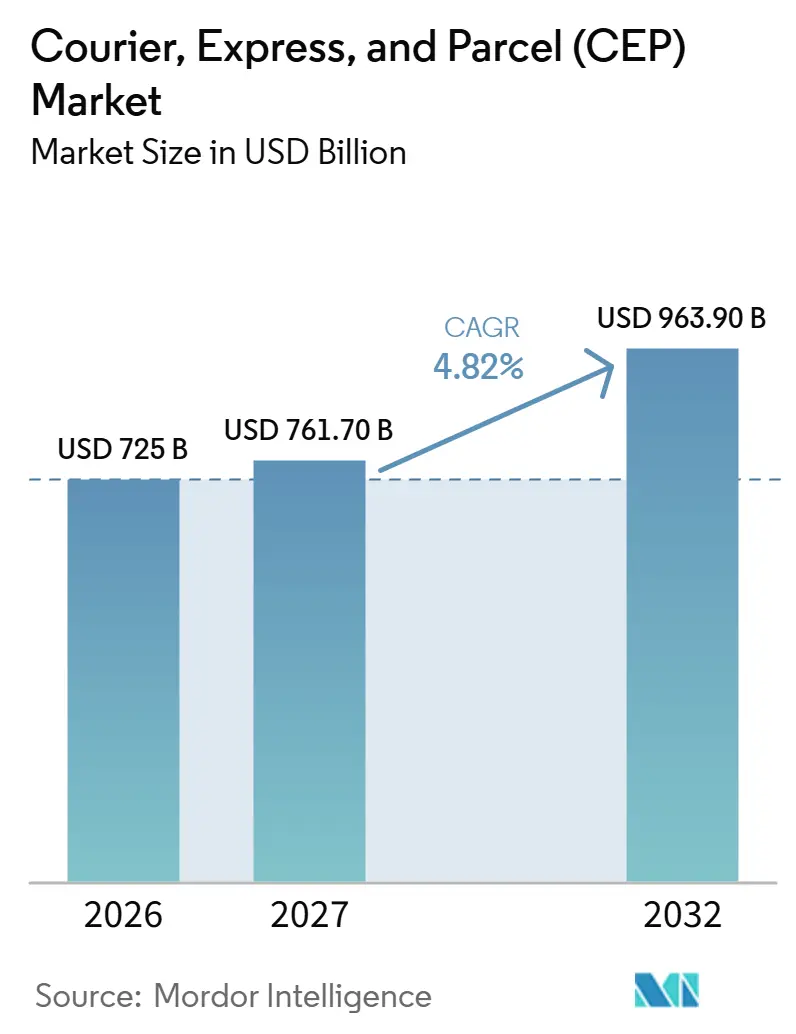
クーリエ、エクスプレス、および小包(CEP)市場規模は2026年に7,250億米ドルと推定され、2027年には7,617億米ドル、2032年には9,639億米ドルに達すると予測されており、2027年から2032年にかけて4.82%のCAGRで成長します。
人件費の上昇は、Eコマース事業者にサービスを提供する小包事業者に圧力をかけており、一方でオンラインショッピングは消費者への有料配送需要を生み出しています。2026年2月の中東における軍事行動とその後のホルムズ海峡の事実上の閉鎖により、燃料コストへの圧力が高まりました。米国の貿易緊急措置は2025年7月から少額免税措置を停止し、2026年2月の大統領令がその停止を継続したため、対象輸入品は引き続き関税の対象となっています。運送業者は、自動仕分けと、燃料エクスポージャーおよび各サービスに適用される関税を反映したコスト回収を組み合わせることで対応できます。追加の発送は収益機会を生み出しますが、その需要を収益に転換するためには、配送オプションがサービスコストをカバーする必要があります。
主要レポートのポイント
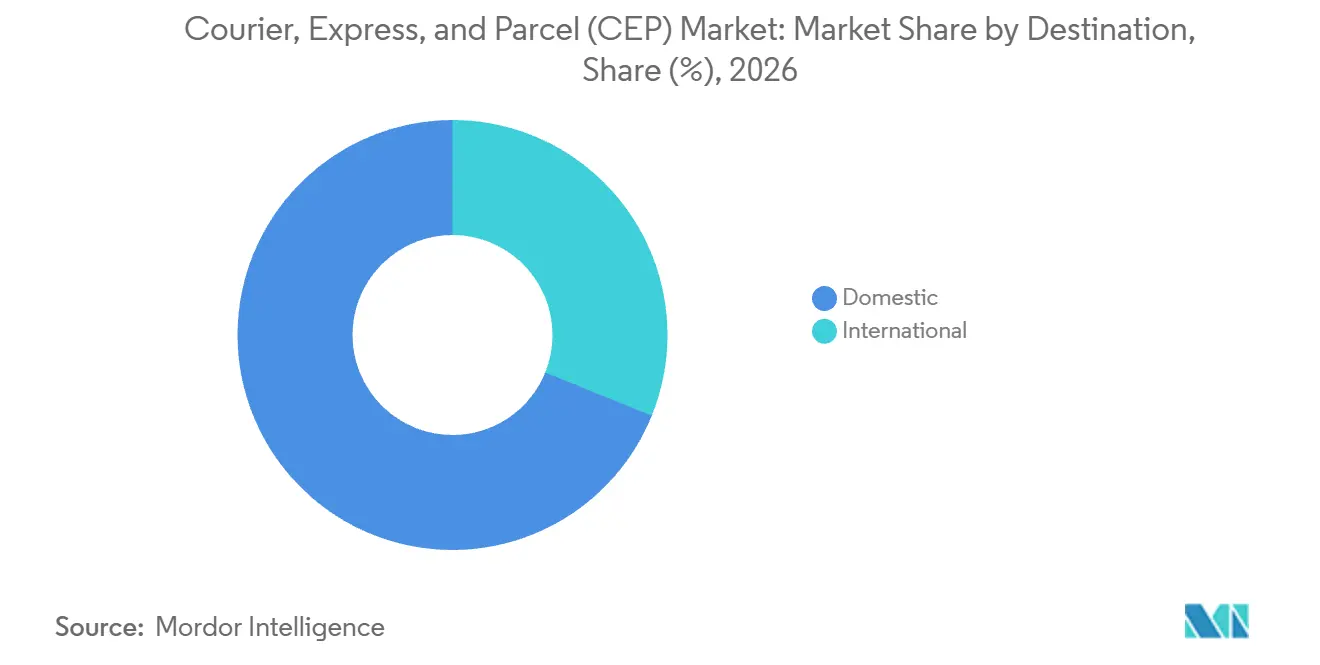
- 目的地別では、国内サービスが2026年のクーリエ、エクスプレス、および小包(CEP)市場シェアの68.88%を占め、国際サービスは2027年から2032年にかけて5.14%のCAGRで最も速く成長すると予測されています。
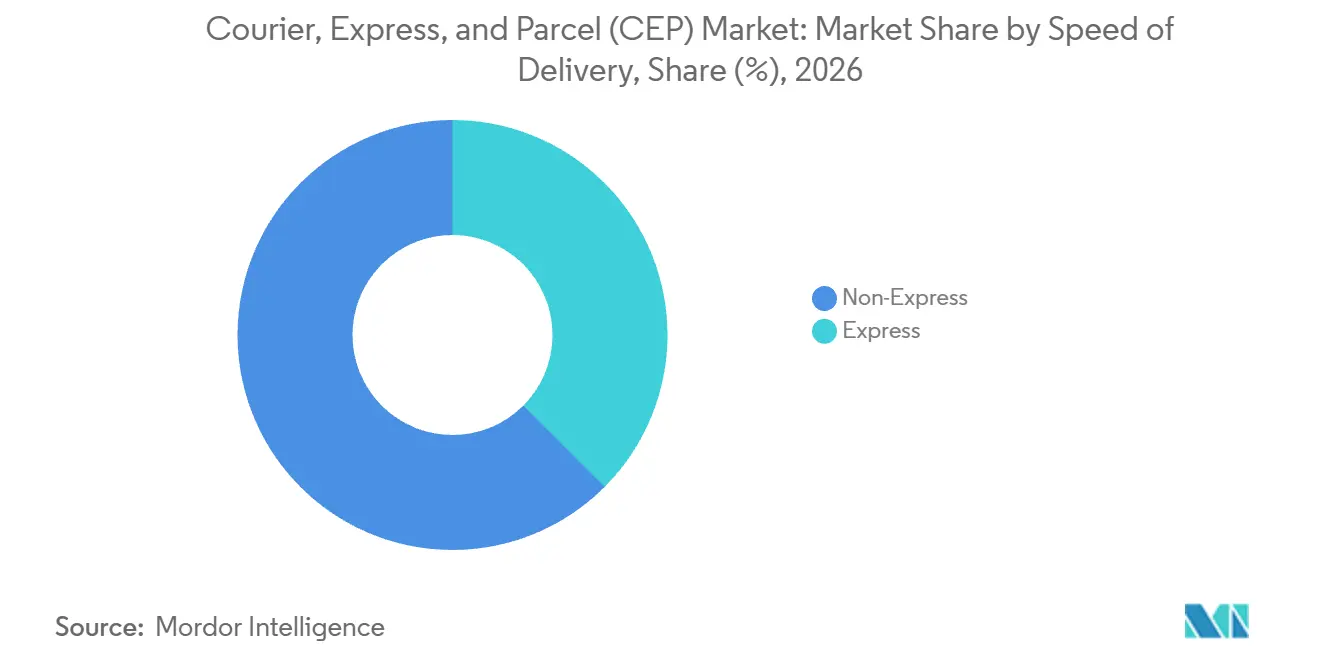
- 配送速度は非エクスプレスサービスが主導し、2026年のクーリエ、エクスプレス、および小包(CEP)市場規模の62.51%のシェアを占め、エクスプレスは2027年から2032年にかけて5.68%のCAGRで最も速く成長するセグメントです。
- 配送モデル別では、企業対消費者(B2C)が2026年の支出の48.11%を占め、消費者対消費者(C2C)は2027年から2032年にかけて5.3%のCAGRで最も速く成長すると予測されています。
- 荷物重量は軽量荷物が主導し、2026年の支出の61.25%を占め、中量荷物は2027年から2032年にかけて6.4%のCAGRで最も速く拡大すると予測されています。
- 輸送手段別では、道路が2026年の支出の48.05%を占め、航空は2027年から2032年にかけて5.3%のCAGRで最も速く成長すると予測されています。
- エンドユーザー産業はEコマースが主導し、2026年の支出の37.23%を占め、ヘルスケアは2027年から2032年にかけて5.45%のCAGRで最も速く成長すると予測されています。
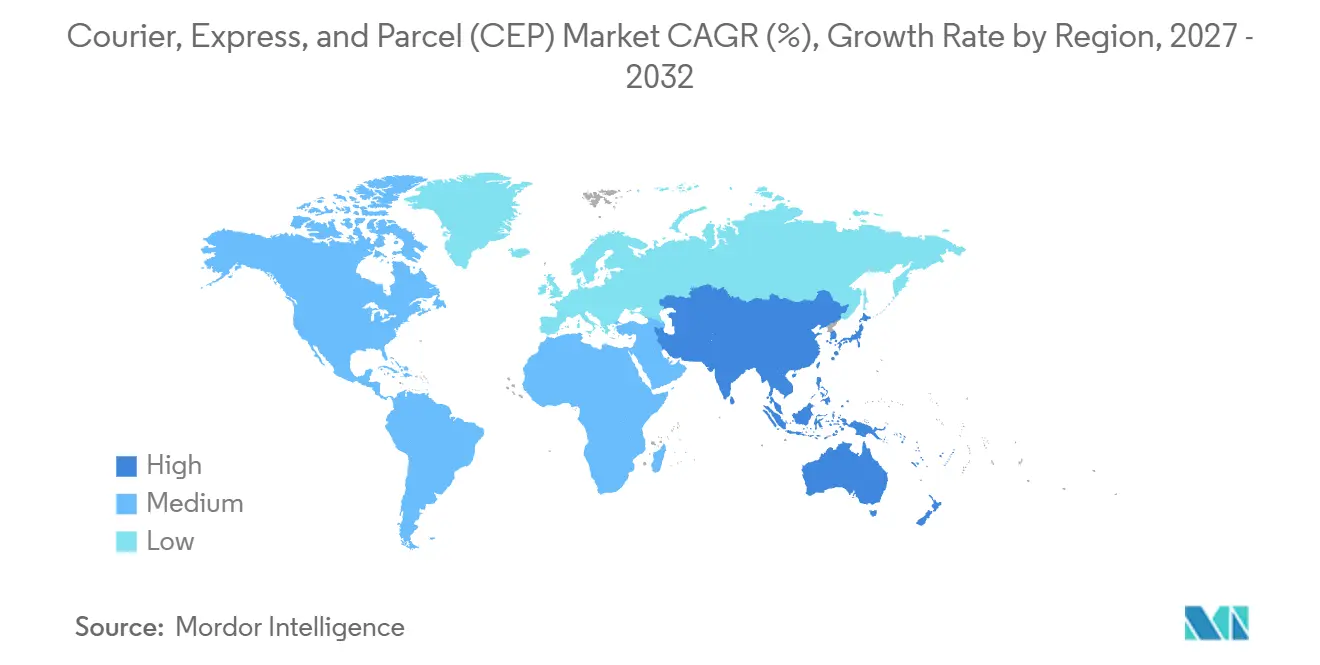
- 地域別では、北米が2026年の支出の36.12%を占め、アジア太平洋地域は2027年から2032年にかけて6.45%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 爆発的なB2C Eコマース小包量 | +2.8% | アジア太平洋地域、欧州、および北米 | 中期(2〜4年) |
| 即日・オンデマンド配送への期待 | +1.7% | アメリカ合衆国 | 短期(2年以内) |
| 越境貿易の自由化と少額免税基準 | +0.5% | ナイジェリア連邦共和国 | 中期(2〜4年) |
| 仕分けハブにおける自動化とIoT導入 | +1.6% | アメリカ合衆国およびトルコ | 中期(2〜4年) |
| クラウドシッピングとギグエコノミー配送ネットワーク | +0.3% | 東京、大阪、およびその他の日本の都道府県 | 短期(2年以内) |
| 市議会による都市統合センターの義務化 | +0.1% | シティ・オブ・ロンドン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
B2C Eコマース小包量の爆発的増加
オンライン消費者注文は、事業者が購入品を購入者に届ける必要がある際に配送需要を生み出します。国際郵便公社によると、2025年には世界中の郵便事業者においてオンライン小売および越境ショッピングによる小包フローが増加しました。Evriは2025年3月1日までの52週間において、小売から消費者への小包量が記録的な水準に達したと報告しました。同社はその52週間で8億700万個以上の小包を配送し、2023〜24年比で11%増加しました。Evriはこの小売から消費者への記録を、過去最高のピーク期、各部門の成長、および新規顧客獲得によるものと説明しました。郵便事業者にとって、Eコマースの成長は利用可能な業務量を拡大する一方で、新規顧客を獲得した専業運送業者との競争にその成長をさらすことになります。
当日・オンデマンド配送への期待
即日配送は、サービス速度が注文の種類に合致する場合に、より明確な商業的目的を持ちます。AlixPartnersの2026年調査では、米国の消費者の半数が食品および生鮮食料品の即日配送を希望していることが明らかになりました。その嗜好に応える小売業者は、顧客が選択する商品提案の一部として配送タイミングを組み込むことができます。小包事業者にとっての機会は、集荷と配送が約束した日に収まる注文のみを受け付けることにかかっています。回答者は衣類や家具などの非生鮮品については2〜3日待つと回答しており、食品と生鮮品は一般商品よりも有料即日配送の明確なターゲットとなっています。
越境貿易の自由化と少額免税基準
国境での課税軽減は、小包配送において少額の輸入注文を商業的に実行可能にする場合があります。ナイジェリア税関サービス委員会は、2025年9月8日付で、適格な低価格エクスプレス貨物に対して300米ドルの少額免税措置を設定しました。[1] この免税は年間4回の輸入に限定され、禁止品または制限品は除外されます。これにより、関税が少額注文の価値を上回る場合に、適格な購入者が直接越境購入を検討する理由が生まれます。運送業者にとっての機会は、適格な散発的購入を有料配送に転換することにあり、無制限の繰り返し取引を前提とすることはできません。頻度制限により、購入者が受けられない優遇措置を約束することなくその需要を取り込むためには、適格性の確認が中心的な役割を果たします。
仕分けハブにおける自動化とIoT導入
自動仕分けは、小包事業者に配送需要に対応するための追加処理能力を提供します。2025年、米国郵便公社はダラスのハブに自動小包仕分け機を導入し、1時間あたり最大70,000個、1日あたり最大150万個の処理が可能となりました。FedExは2025年9月にイスタンブールの航空トランジット施設を開設し、1時間あたり最大7,000個の自動仕分け能力を備え、これは以前の仕分け能力の3倍に相当します。これらの導入により、この仕組みが地域中継ハブと国際ゲートウェイにわたって拡張されました。荷送人にとって、追加の仕分け能力は、後続輸送が対応する能力を持つ場合に集中した発送の受け入れをより実行可能にします。より高速な仕分け機からの収益は、後続輸送が運べる発送スロットを販売することにかかっており、出発調整が成長提案の一部となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃料価格の変動と増大するサーチャージ | -0.9% | アメリカ合衆国 | 短期(2年以内) |
| ラストマイルにおける深刻な労働力不足と賃金インフレ | -0.8% | アメリカ合衆国 | 中期(2〜4年) |
| 商業用UAV・ドローン配送に関する規制上の遅延 | -0.3% | アメリカ合衆国 | 長期(4年以上) |
| 都市中心部近辺のマイクロフルフィルメントセンターに関するゾーニング制限 | -0.2% | ニューヨーク市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
燃料価格の変動と増大するサーチャージ
2026年2月28日の中東における軍事行動とその後のホルムズ海峡の事実上の閉鎖を受け、第1四半期に石油価格が大幅に上昇しました。DHLグループは2026年上半期において、主にエクスプレス部門の輸送コスト増加と航空燃料コストの上昇により、材料費が増加したと報告しました。エクスプレス事業者にとって、これは配送契約の範囲外の価格ショックに小包輸送コストがさらされることを意味します。UPSは2026年第2四半期において、主に紛争関連の燃料コストおよびサーチャージ率の上昇から、一部は取扱量の減少により相殺されたものの、燃料サーチャージ収入が約5億7,500万米ドル増加したと報告しました。UPSの国内航空・地上サービスにおける週次サーチャージのリセットは、燃料価格の変動と次回調整の間にエクスポージャーを残します。
ラストマイルにおける深刻な労働力不足と賃金インフレ
補償コストの上昇は、小包事業者が低価格を通じて追加配送を獲得する能力を制限する可能性があります。2025年、UPSの連結直接労働コストは4億1,000万米ドル増加し、その中には米国の組合員労働力に対する勤続年数の増加と契約上の賃金率上昇による5億6,700万米ドルのコスト増が含まれています。そのコスト基盤にさらされた配送契約では、追加量がそれに伴う労働要件をカバーするのに十分な収益を生み出す必要があります。したがって、より低い配送価格の見積もりは、追加の荷物をもたらす場合でも、供給者にとって魅力が低下する可能性があります。この圧力は価格譲歩の余地を狭め、荷送人が同じ配送サービスを得るためにより高いコストに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
目的地別:
国内規模と国際輸送要件国内は2026年のクーリエ、エクスプレス、および小包(CEP)市場規模の68.88%のシェアを占めました。中国では、2025年に都市間エクスプレス配送がエクスプレス配送量の90%を占め、2024年から1.1ポイント上昇しました。中国の構成は、最終的な顧客接点が地域配送であっても、都市間のリンクが国内サービス設計の中心的な部分であることを示しています。運送業者はその構造を活用して、事業者の発送を単一の国内配送提案を通じて目的地都市の流通に接続することができます。都市カバレッジは、この測定された荷物基盤を支配する都市間フローに接続する場合に、より商業的に有用となります。
国際は最も速く成長するセグメントであり、2027年から2032年にかけて5.14%のCAGRが予測されています。DHL Expressの時間確定国際(TDI)荷物重量は、2026年上半期に世界全体で1日平均840万キログラムとなり、2025年上半期から3.7%増加しました。これにより、越境運送業者の選定において、配送の約束とともに輸送能力が商業的に重要となります。より大きな総荷物重量に対応する事業者は、輸送スペースと貨物の十分な取り扱いスロットの両方が必要です。荷物数のみで価格設定された契約は、運送業者が対応しなければならない重量、およびそれが占める輸送・取り扱いスペースを過小評価する可能性があります。



配送速度別:
標準的な配送期間と時間確定コミットメント非エクスプレスは2026年のクーリエ、エクスプレス、および小包(CEP)市場シェアの62.51%を占めました。USPSグラウンドアドバンテージは、2025年6月30日までの9ヶ月間に21億7,000万個の小包を輸送し、前年同期比25.7%増加しました。このサービスは70ポンドまでの小包に対して2〜5日の配送基準を設けていました。この期間により、適格な荷送人は配送リーチを購入しながらより緩やかなスケジュールを受け入れることができ、事業者には定期的な輸送を組織する余地が生まれます。
エクスプレスは最も速く成長するセグメントであり、2027年から2032年にかけて5.68%のCAGRが予測されています。DHL Expressは2025年に世界全体で約2億4,800万件のTDI荷物を輸送しました。この大規模な時間確定サービス基盤は、事業者が荷送人に特定の到着コミットメントを販売するためのプラットフォームを提供します。有料需要を拡大するためには、エクスプレスネットワークが約束した配送タイミングを各ルートで利用可能な輸送・取り扱い能力と一致させる必要があります。より早い到着を販売することは、すべての引き渡し地点で能力をコミットするため、より厳しい約束は単一区間での高速移動を超えた運用上の義務を生み出します。

モデル別:
事業者の発送と再販連動型配送企業対消費者(B2C)は最大のセグメントであり、2026年の支出の48.11%を占めました。GeopostのB2C量は2025年に2024年比で9%増加しました。1つの事業者関係が、事業者の販売フットプリント全体にわたる多数の個別消費者配送先に向けた繰り返しの発送へのアクセスを提供できます。アカウントインターフェースは送り主のフローを整理できる一方、配送実行はそれらの注文によって到達する個々の受取人に対応する必要があります。1つの事業者契約は収益を集中させながら、配送先全体に履行業務を分散させるため、アカウントの規模は生み出す義務の不完全な指標となります。
消費者対消費者(C2C)は最も速く成長するセグメントであり、2027年から2032年にかけて5.3%のCAGRが予測されています。2025年、VintedのインハウスキャリアであるVinted Goはスペインとポルトガルでサービスを開始し、増大する小包量を支援するためフランスに仕分けセンターを開設しました。統合された再販キャリアはマーケットプレイスの取引を発送インフラに接続し、完了した販売から有料配送への直接ルートを作り出すことができます。企業対企業(B2B)需要は異なるエクスポージャーを持ち、UPSの米国B2B小包量は2025年に2.8%減少しましたが、これは主に小売および製造業の需要軟化によるものです。マーケットプレイスの統合により再販キャリアは取引へのアクセスを得る一方、UPSの結果はビジネスセクターの低迷が商業ネットワークで利用可能な発送をいかに減少させるかを示しています。
荷物重量別:
小型小包の集中と大型小包への対応能力軽量荷物は最大のセグメントであり、2026年の支出の61.25%を占めました。スペインの26の小包事業者を対象としたCNMCのサンプルでは、2キログラム以下の小包が2025年の小包配送の66.4%を占めました。この集中は、小型小包の取り扱い経済性がリーダーの商業的地位の中心であることを示しています。多くの小包が低い重量上限を共有する場合、供給者はその限定された小包プロファイルを中心により反復可能な物理的フローを組織できます。
中量荷物は最も速く成長するセグメントであり、2027年から2032年にかけて6.4%のCAGRが予測されています。2026年6月までに、Poste Italianeは新しいクーリエネットワークが約60%実装され、10キログラムまでの小包を配送するよう設計されていると報告しました。この設計は従来の郵便配送ネットワークよりも大きな小包をカバーしていました。中量荷物の取り込みを目指す事業者にとって、このようなネットワーク設計は大型小包に対応する能力を独自のサービス提案とします。この段階的なアプローチは、大型小包能力の商業的価値を、荷送人が注文を行う際に利用可能なカバレッジに依存させます。
輸送手段別:
地上輸送のスループットとルート固有の投資道路は最大のセグメントであり、2026年の支出の48.05%を占めました。UPSの米国国内小包事業は2025年に1営業日あたり平均1,512万個の地上小包を処理しました。このスループットは、大規模な地上サービスが道路ベースの配送ネットワークに対して相当な業務量を供給できることを示しています。荷送人にとって、この輸送手段の関連性は、確立されたルートを中心に組織できる能力を通じて集荷地点と配送地点を接続することにあります。UPSの地上量は、2024年の1営業日あたり平均1,645万個から8.1%減少しており、この相当な道路ネットワーク規模に対して運送業者固有の業務量縮小が生じています。
航空は最も速く成長するセグメントであり、2027年から2032年にかけて5.3%のCAGRが予測されています。DHLグループは2025年に大陸間フリートのアップグレードのために残りの6機のボーイングB777を受領しました。フリートの近代化は大陸間サービス提案を支援し、商業的リターンは航空機が予約済みトラフィックにどのように対応するかにかかっています。その他の輸送手段はルート固有のオプションを追加しており、レール・ロジスティクス・ヨーロッパの子会社Hexafretが2025年にリヨンとパリ間でアマゾンの小包を輸送するTGV鉄道区間を開始したことが含まれます。大陸間フリートの更新と単一の国内鉄道回廊は異なるトラフィック基盤に対応するため、販売されるルートがどの輸送投資が小包提案を支援できるかを決定します。
エンドユーザー産業別:
オンライン小売の発送とヘルスケアの専門化Eコマースは最大のセグメントであり、2026年の支出の37.23%を占めました。中国のオンライン物品小売売上高は2025年に5.2%成長し、消費財小売売上高全体の26.1%を占めました。PostNordの2026年春の調査では、スウェーデンの消費者の80%以上がオンラインショッピングの際に配送方法と受け取り場所の選択を重要と考えていることが明らかになりました。これらの買い物客にサービスを提供する事業者にとって、配送の選択肢を維持する運送業者との契約は、小包が発送される前にチェックアウト提案を強化できます。
ヘルスケアは最も速く成長するセグメントであり、2027年から2032年にかけて5.45%のCAGRが予測されています。DHLグループは2025年11月1日に米国を拠点とするSDS Holdings Inc.の全株式を取得し、米国におけるDHLサプライチェーンの医療・ヘルスケアロジスティクス能力を拡大しました。この取引は、輸送専門会社の所有権を通じてヘルスケア能力を構築するプロバイダーを示しています。このような投資は、一般的な小包ネットワークを超えたヘルスケア能力を持つ事業者を求める購入者を支援できます。所有権により、専門的な医療輸送をより広いサプライヤー関係の中に取り込み、ヘルスケアの荷送人に密接に関連した配送ニーズのために別々のプロバイダーを調整する代替手段を提供できます。
地域分析
北米クーリエ、エクスプレス、および小包(CEP)市場
北米は2026年のクーリエ、エクスプレス、および小包(CEP)市場規模の36.12%のシェアを占めました。米国の年間小包出荷数は2025年に231億個に達し、2024年から3.3%増加しました。Pitney Bowesは、OnTrac、GLS、LSO、Spee-Deeを含む米国の地域運送業者が、地上業務と地域の専門知識を活用してUPSやFedExよりも低コストを提供しながら、密集した都市圏の路線をターゲットにしていると指摘しています。荷送人は密集した都市圏のトラフィックを地域専門業者に割り当てながら、それらの路線外の目的地については広範な運送業者カバレッジを維持できます。
アジア太平洋地域のクーリエ、エクスプレス、および小包(CEP)市場
アジア太平洋地域は最も速く成長する地域であり、2027年から2032年にかけて6.45%のCAGRが予測されています。中国のエクスプレス配送量は2025年に13.6%成長しました。2026年3月、インドの郵便局はラストマイル小包向けの機械化ノーダル配送センターと、Amazon、Shiprocket、Decathlon、ONDCとのパートナーシップを報告しました。マーケットプレイスパートナーを専用配送施設に接続することで、参加事業者にデジタル注文から組織化された小包発送チャネルへのルートが提供されます。これらのパートナーシップを利用する事業者にとって、郵便接続は販売プラットフォームとラストマイル施設の間の個別のリンクを構築する必要性を軽減できます。
欧州は独自の宅外受け取りチャネルを提供しており、Geopostの欧州における同チャネルを通じた量は2025年に31%成長しました。中東・アフリカの事業者Aramexは、2026年第2四半期のグループ全体の国内エクスプレス成長と、GCCおよびインド亜大陸を合わせた2026年第1四半期のグループ収益の46%を事業ライン全体で報告しました。南米では、CorreiosとAliExpressが2026年9月にブラジルの消費者へのプラットフォーム注文配送に関する契約を更新しました。[2] その他の地域では、ケイマン諸島国家郵便サービスが3つの国際郵便処理センターと13の配送・受付事務所を通じて、小包やエクスプレスメールサービスを含む国内外の郵便を取り扱っています。これらのセンターのうち2つはグランドケイマンに、1つはケイマンブラックにあり、国家郵便サービスはこれら3拠点で地域配送向けの受取小包と国際発送を取り扱っています。
地域版
すべての地域
規制の枠組みと見通し
この比較は、国内配送と越境受け入れを維持する既存の小包事業者の観点から、選択された法域を対象としています。米国では、2026年2月の大統領令が、50 U.S.C. 1702(b)の法定例外に該当しない荷物に対する無関税少額免税の停止を継続しました。対象となる郵便輸入品については、輸送運送業者またはCBPが承認した適格な代替業者が関税を徴収・送金します。
規制表
| 判断要素 | アメリカ合衆国 | ドイツ | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 米国税関・国境警備局(CBP) | 連邦ネットワーク庁 | 国家郵政局および郵政行政部門 | 連邦歳入庁 | 南アフリカ独立通信局(ICASA) |
| 主要な規制手段または方向性 | 少額免税停止;郵便入国手続きの移行スケジュール | 受理された登録申請者への暫定許可 | 2026年7月1日施行の強制規格GB 45186-2024 | 国際航空クーリエ通関を行う施設ごとの認可 | 認可または登録された運送業者に対する2025年の郵便輸送規則 |
| 商業的影響 | 2027年1月20日以降、第201条、第232条または第301条の関税またはパートナー政府機関の管轄下にある郵便輸入品は、エントリータイプ13の電子的非公式申告または正式申告が必要 | 最終決定が下されるまで、受理された申請者は2027年3月31日までに限り暫定的に業務を行うことができる | 事業者は段ボール適合、品目依存の積層および封印テープの管理を満たす必要がある | 国際航空貨物を通関する各保税施設への認可 | エクスプレス配送スケジュールの未達に対する送り主への払い戻し(不可抗力または送り主の過失を除く) |
| 現在の政策の魅力度 | 低 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 強化 | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
2027年1月20日の米国の申告移行は対象となる郵便フローに要件を追加する一方、中国の実施中の包装管理と審査中の推奨袋規格の改訂は拘束力のあるコンプライアンスの継続性を支援します。2026年8月19日以降、対象となる未登録のドイツのプロバイダーは、最終決定が下されるまで、かつ2027年3月31日を超えない範囲で、さらなる処理のための連邦ネットワーク庁への申請受理をもってのみ暫定的に業務を行うことができます。連邦歳入庁は国際航空貨物を通関する各保税施設にクーリエ認可を要求しており、2026年10月14日にはガレオンのDHL Express(ブラジル)Ltda.を2028年7月31日まで認可済みとして掲載しました。南アフリカの条件付きエクスプレス遅延払い戻しは、商業的エクスポージャーを約束されたスケジュールに結びつけており、不可抗力と送り主の過失の例外がその義務を制限しています。
バリューチェーンの段階
この比較は、集荷、仕分け、幹線輸送、最終配送を有料小包サービスの連結したコンポーネントとして追跡します。2025年、PostNLは従業員と配送パートナーが関与する業務を通じて、オランダで小包と郵便物を集荷、仕分け、配送しました。統合運送業者はエンドツーエンドの配送料を獲得できる一方、各段階の収益貢献は次の段階が荷物をいかに効率的に受け取るかにかかっています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 荷物の集荷と受け入れ | PostNLなどの統合集荷事業者 | 受け入れた荷物に付随する配送料 | 集荷タイミングとハブ受け入れのミスマッチ | 集荷の締め切りを利用可能なハブ受け入れに合わせる |
| 発送の仕分けと準備 | PostNLやFedExなどの統合仕分け事業者 | 統合配送サービス収益への仕分けの貢献 | 処理ウィンドウを超える集中した到着 | 受け入れを段階的に行い、仕分けウィンドウを出発と調整する |
| ネットワーク拠点間の輸送 | FedExなどの統合幹線輸送事業者 | 統合配送サービス収益への輸送の貢献 | 仕分け済み荷物フローとの出発の不一致 | 幹線輸送スケジュールを利用可能な発送量に合わせる |
| 地域配送の完了 | PostNLやFedExなどの小包配送事業者 | 完了した配送サービスからの収益 | サービスウィンドウを超える業務量を受け入れる配送ルート | ルートの受け入れを実行可能な配送業務量に合わせる |
| 情報源: Mordor Intelligence | ||||
2025年5月31日までに、FedExは米国とカナダの約290拠点でネットワーク2.0最適化を実施しました。[3] この計画は、仕分け施設と設備の統合、集荷・配送ルートの削減、および幹線輸送の最適化を組み合わせたものでした。集荷ルートの変更が仕分けと幹線輸送に提示される業務を変える可能性があるため、統合の負担は再設計を調整する運送業者にかかっています。商業的なテストは施設間の配送経路にあり、個々の段階での十分な能力が荷送人が購入できるサービスになる必要があります。
競争環境
市場集中度
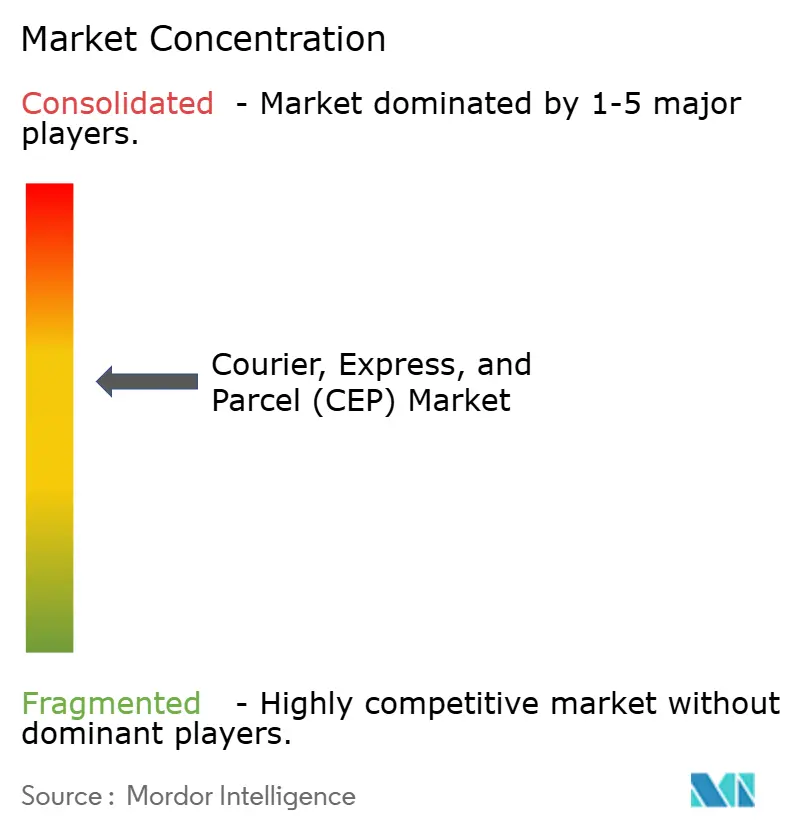
このセクターは適度に集中しており、大規模な配送ネットワークと、より特化した国内ロジスティクス要件に対応する事業者が共存しています。主要な競合グループには、FedEx、United Parcel Service of America, Inc.(UPS)、SF Holding(SF Express)、La Poste Group(Geopost)、およびAllcargo Logisticsが含まれます。FedExは2025年度に220以上の国と地域にサービスを提供し、1日あたり約1,700万個の小包を輸送しました。Allcargo Logisticsの国内ロジスティクス事業にはエクスプレス配送が含まれます。これらの異なる運営フットプリントは、挑戦者に対する参入障壁を販売される地域に固有のものとし、参入者は目標とする顧客契約を支援できる配送リーチを必要とします。
2026年上半期、SF Holdingは、ロジスティクス業務全体に展開されたAIエージェントが内部コスト効率の向上を推進し始めたと述べました。同社の報告されたアプローチは、ロジスティクス業務のエンドツーエンド管理を通じて輸送時間、品質、コストのバランスを取ることを目指していました。小包購入者にとって、これはテクノロジーを、事業者が配送契約を通じて維持できるタイミング、実行品質、価格の組み合わせに関するサービス設計の問題に変えます。挑戦者は厳密に規定されたサービス提案を使用して選択された購入者をターゲットにできますが、関連する障壁は荷物を受取人まで運ぶ運用チェーンを通じてそれらのコミットメントを支援することです。
競争の方向性は、ネットワークへのリターンを保護しながら有用な配送能力を追加する必要性によって形成されています。2025年、Geopostは激しい競争、価格制約、持続的なコストインフレが収益性を圧迫したと述べました。同社は効率性と長期的な成長を支援するために、仕分け能力、IT、ロッカー、フリート移行インフラへの内部投資を増加させました。これらの圧力の下では、拡大は特定の配送サービスの経済性を改善する必要があり、ネットワークの収益能力を強化せずにカバレッジを拡大する投資に対してより高いハードルを生み出します。
クーリエ、エクスプレス、および小包(CEP)業界リーダー
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
-
SF Holding (SF Express)
-
La Poste Group (Geopost)
-
Allcargo Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
クーリエ、エクスプレス、および小包(CEP)市場 このレポートでカバーされる企業
- Allcargo Logistics
- Aramex
- Australia Post
- Blue Dart Express, Ltd.
- Cainiao Network Technology Co., Ltd.
- Canada Post (including Purolator, Inc.)
- CJ Logistics Corporation
- Correios de Portugal S.A. (CTT)
- DHL Express
- DSV A/S
- FedEx
- International Distribution Services Limited
- Japan Post Holdings Co., Ltd.
- JD Logistics, Inc.
- Korea Post
- La Poste Group (Geopost)
- Österreichische Post AG
- Otto Group
- Pos Indonesia
- Poste Italiane
- Posten Bring AS (Bring)
- PostNL
- Seino Holdings Co., Ltd.
- SF Holding (SF Express)
- Singapore Post, Ltd.
- TFI International, Inc.
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
- ZTO Express (Cayman) Inc.
市場参加者にとっての主要な機会
公共部門の機会には専門的なヘルスケア輸送が含まれており、この表はアイルランドにおける国内、国際、および両カテゴリーのクーリエ参加を比較しています。ザクセン州地方局は2026年9月1日付の入札で医薬品サンプルの温度管理輸送を求め、提出期限は2026年11月13日でした。アイルランドの政府調達局は2026年4月に国内および国際クーリエ・小包配送の購入カテゴリーを別々に開設し、英語での電子的な参加申請を2031年10月31日まで受け付けています。アイルランドの申請者にとって、その参加ウィンドウ内での早期申請よりも、サービスカバレッジを適切なカテゴリーに合わせることの方が重要です。
市場機会表
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 公共部門の国内小包ルート | 国内参加カテゴリーの開放 | 公共部門の国内発送チーム | 国内カテゴリーの資格を取得し、運営カバレッジ内のルートをターゲットにする | 要求されたルートと実行可能な配送カバレッジの一致 | 国内小包事業者 |
| 公共部門の国際クーリエ接続 | 国際参加カテゴリーの開放 | 公共部門の国際荷送人 | 国際業務の資格を取得し、ネットワークが対応できる目的地に入札する | 国際配送チェーンの調整 | 国際クーリエ事業者 |
| 両カテゴリーの公共部門サービス | 国内・国際の別々の参加ルート | 両サービスタイプを求める公共購入者 | 両カテゴリーの資格を取得し、アカウントインターフェースを調整する | 個別のカテゴリー要件の下で両方のサービスフットプリントを維持する | 統合クーリエ・小包運送業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、特定の能力が購入者の要求に合致する公共部門の配送競争へのアクセスです。医薬品サンプルの購入者にとって、温度管理がサービスの差別化要因であり、適切な設備を持つヘルスケアクーリエに対して、その提案を位置づけるための明確なニーズを提供します。運用上のハードルは、一般的な配送リーチのみに依存するのではなく、輸送の一部としてその管理を提供することです。
最近の産業開発事情 クーリエ、エクスプレス、および小包(CEP)市場
- 2026年10月:UPSは10月15日にフィリピンのクラーク国際空港に3万平方メートルのハブを開設し、1時間あたり最大15,000個の小包を処理する能力を持ちます。
- 2026年5月:FedExは、オランダのデュイフェンにある道路ハブの隣接施設の調達・開発に4,600万ユーロ(5,410万米ドル)の投資を発表し、国際小包・フレート業務に対応します。
クーリエ、エクスプレス、および小包(CEP)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
クーリエ、エクスプレス、および小包(CEP)市場は、世界中での小包および書類の有料・追跡可能なドアツードア配送に対する年間支出を測定します。道路、航空、鉄道、水路、その他の輸送手段による国内および越境荷物が含まれ、速度、荷物重量、配送モデル、エンドユーザー産業、および地域別に分類されます。
対象外:フレートフォワーディングサービス、独立した倉庫・フルフィルメントサービス、および独立した通関ブローカーサービスは除外されます。
セグメンテーションの概要
- 目的地別
- 国内
- 国際
- 配送速度別
- 速達
- 非速達
- モデル別
- 企業対企業(B2B)
- 企業対消費者(B2C)
- 消費者対消費者(C2C)
- 荷物重量別
- 重量荷物
- 軽量荷物
- 中量荷物
- 輸送手段別
- 航空
- 道路
- その他
- エンドユーザー産業別
- Eコマース
- 金融サービス(BFSI)
- ヘルスケア
- 製造業
- 一次産業
- 卸売・小売業(オフライン)
- その他
- 地域別
- アジア太平洋
- 国別
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- パキスタン
- フィリピン
- タイ
- ベトナム
- その他のアジア太平洋
- 国別
- ヨーロッパ
- 国別
- アルバニア
- ブルガリア
- クロアチア
- チェコ共和国
- デンマーク
- エストニア
- フィンランド
- フランス
- ドイツ
- ハンガリー
- アイスランド
- イタリア
- ラトビア
- リトアニア
- オランダ
- ノルウェー
- ポーランド
- ルーマニア
- ロシア
- スロバキア共和国
- スロベニア
- スペイン
- スウェーデン
- スイス
- イギリス
- その他のヨーロッパ
- 国別
- 中東・アフリカ
- 国別
- エジプト
- ナイジェリア
- カタール
- サウジアラビア
- 南アフリカ
- GCC
- アラブ首長国連邦
- その他の中東・アフリカ
- 国別
- 北米
- 国別
- カナダ
- メキシコ
- 米国
- その他の北米
- 国別
- 南米
- 国別
- アルゼンチン
- ブラジル
- チリ
- その他の南米
- 国別
- その他の地域
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
ユーロスタットの家庭Eコマース統計、米国国勢調査局の小売Eコマースシリーズ、万国郵便連合(UPU)郵便統計、および世界銀行ロジスティクスパフォーマンス指数などの公開ソースは、オンライン注文需要、小包・郵便トラフィック、事業者のリーチ、および越境ロジスティクス条件の指標を提供します。これらの指標は異なる対象集団とサービス定義を使用しているため、CEP配送支出の直接的な代替としてではなく、需要とネットワークの前提を示すものとして活用されます。
運送業者の年次報告書および10-K申告書、投資家向けリリース、および信頼性の高いロジスティクス専門誌は、荷物量、サービスミックス、荷物あたりの収益、能力変化、価格設定、および運営コストに関する補足的な証拠を提供します。これらのソースは、公開された貿易、Eコマース、および郵便指標と比較して、方向性を確認し、国別またはセグメント別のカバレッジのギャップを調査することができます。これらの指定されたソースは網羅的なものではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
グローバルCEPエグゼクティブ、ネットワーク運営・価格設定・商業計画の機能リーダー、およびサービスまたは地域パフォーマンスを担当するマネージャーとのインタビューおよび構造化サーベイは、公開された市場・運営証拠の解釈をテストすることができます。回答者は、荷送人への課金方法、荷物がサービスおよびセグメント定義にどのように適合するか、およびどの公開指標が自社のルートと顧客ミックスを最もよく反映しているかを明確にすることができます。ソースが一致しない場合や国またはセグメントがカバーされていない場合、アナリストは関連する回答者の役割から明確化を求め、前提を修正する前に申告書、郵便統計、および荷物・収益指標と結果として得られた証拠を比較することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部(CXO):20% | アジア太平洋地域:40% |
| 中位層:42% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):25% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:35% |
市場規模の算定と予測
このモデルは、完了した追跡配送サービスに対するグローバルな年間顧客支出を推定し、荷送人または受取人の配送料を一度カウントし、別途販売されるロジスティクスサービスを除外します。トップダウン推定はグローバルCEPサービス支出から始まり、Eコマース売上と小包活動を使用して国別に配分し、次に選択的な運送業者収益の積み上げと荷物量に乗じたサンプル平均配送価格によって合計を検証します。UPUの国内小包・エクスプレス数、運送業者が報告した荷物量と荷物あたりの収益、Eコマース売上、越境貿易、および賃金・燃料指標は、需要、収益、および運営コストの変化を説明するのに役立ちます。指標を使用する前にソースの定義が整合されます。
シナリオ分析はこれらの需要とコストのシグナルを予測期間全体に反映させ、国内・国際配送、エクスプレス・非エクスプレスサービス、重量、配送モデル、輸送手段、エンドユーザー産業、および地域について個別の前提を設定します。セグメントシェアは、運送業者のサービスおよび荷物の開示、郵便トラフィック、貿易・Eコマースパターン、および荷物と支出が各カテゴリーにどのようにマッピングされるかに関する回答者の確認から構築され、セグメント合計はグローバル支出に照合されます。アナリストは回答者のフィードバックを使用して、変数レベルの予測がネットワーク能力、価格設定、および顧客行動を反映しているかどうかを検討できる一方、未解決のソースギャップは比較可能な国またはセグメントの証拠と文書化された前提で境界が設定されます。選択的なサプライヤーの積み上げと価格×量の確認はトップダウン合計に照合され、欠落しているプロバイダーまたは国の観測値は完全なカバレッジとして扱われるのではなく、隣接市場に対して特定・テストされます。
データ検証と更新サイクル
アナリストは市場支出を独立した小包量、運送業者収益、Eコマース、貿易、および郵便シグナルと照合し、各指標が測定される地域、サービス、および期間と一致していることを確認します。差異と異常な動きは、ソースの定義、報告期間、通貨、ミックス、またはデータ修正に遡って追跡され、承認前に第2のアナリストによってレビューされます。重要な定義または運営上の変更が公開記録から解決できない場合、または回答者の明確化が他の証拠と矛盾する場合には、再接触が必要です。モデルは毎年更新され、重要なイベントに対してサイクル間で更新され、納品前に新たなソースと計算のレビューが行われます。
Mordor Intelligenceのクーリエ、エクスプレス、および小包(CEP)市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。クーリエ、エクスプレス、および小包(CEP)市場は、世界中での小包および書類の有料・追跡可能なドアツードア配送に対する年間支出を測定します。
主要なギャップの要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。UPUの国内小包・エクスプレス数、運送業者が報告した荷物量と荷物あたりの収益、Eコマース売上、越境貿易、および賃金・燃料指標は、需要、収益、および運営コストの変化を説明するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 7,617億米ドル(2027年) | |
| グローバルコンサルタンシーA | 5,082.5億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値である7,617億米ドルを2年後の時点で33.3%下回っています。グローバルコンサルタンシーAの2025年ベースは2027年の比較年より前であり、同社自身の予測は市場の継続的な成長を示しています。フレート、倉庫、フルフィルメント、および関連商品のより広い包含は逆方向に作用します。 |
| グローバルコンサルタンシーB | 4,734億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値である7,617億米ドルを2年後の時点で37.9%下回っています。グローバルコンサルタンシーBの2025年ベースは2027年の比較年より前であり、公表された見通しは2034年まで継続的な成長を予測しています。 |
Mordor Intelligenceのアナリストは市場支出を独立した小包量、運送業者収益、Eコマース、貿易、および郵便シグナルと照合し、各指標が測定される地域、サービス、および期間と一致していることを確認します。
レポートで回答される主要な質問
クーリエ、エクスプレス、および小包(CEP)市場の規模と成長見通しは?
規模は2026年に7,250億米ドルと推定され、2027年には7,617億米ドル、2032年には9,639億米ドルに達すると予測されており、2027年から2032年にかけて4.82%のCAGRで成長します。
有料小包配送の需要を促進しているものは何ですか?
オンラインショッピングが小包フローを支援しており、AlixPartnersの2026年調査では米国の消費者の半数が食品および生鮮食料品の即日配送を希望していることが明らかになりました。
CEP支出をリードしている荷物の目的地はどこですか?
国内サービスが2026年の支出の68.88%を占めてリードしています。国際サービスは2027年から2032年にかけて5.14%のCAGRで最も速く成長すると予測されています。
CEP業界で著名な企業はどこですか?
主要なプレーヤーには、FedEx、United Parcel Service of America, Inc.(UPS)、SF Holding(SF Express)、La Poste Group(Geopost)、およびAllcargo Logisticsが含まれます。
小包配送の見通しに影響するコスト圧力は何ですか?
DHLグループの材料費は2026年上半期に主に輸送コストの増加とエクスプレス部門の航空燃料コストの上昇により増加しました。UPSの連結直接労働コストは2025年に4億1,000万米ドル増加しました。
CEP支出をリードしている地域はどこで、最も速く成長しているのはどこですか?
北米が2026年の支出の36.12%を占めてリードしています。アジア太平洋地域は2027年から2032年にかけて6.45%のCAGRで最も速く成長すると予測されています。