
コセンティクス薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
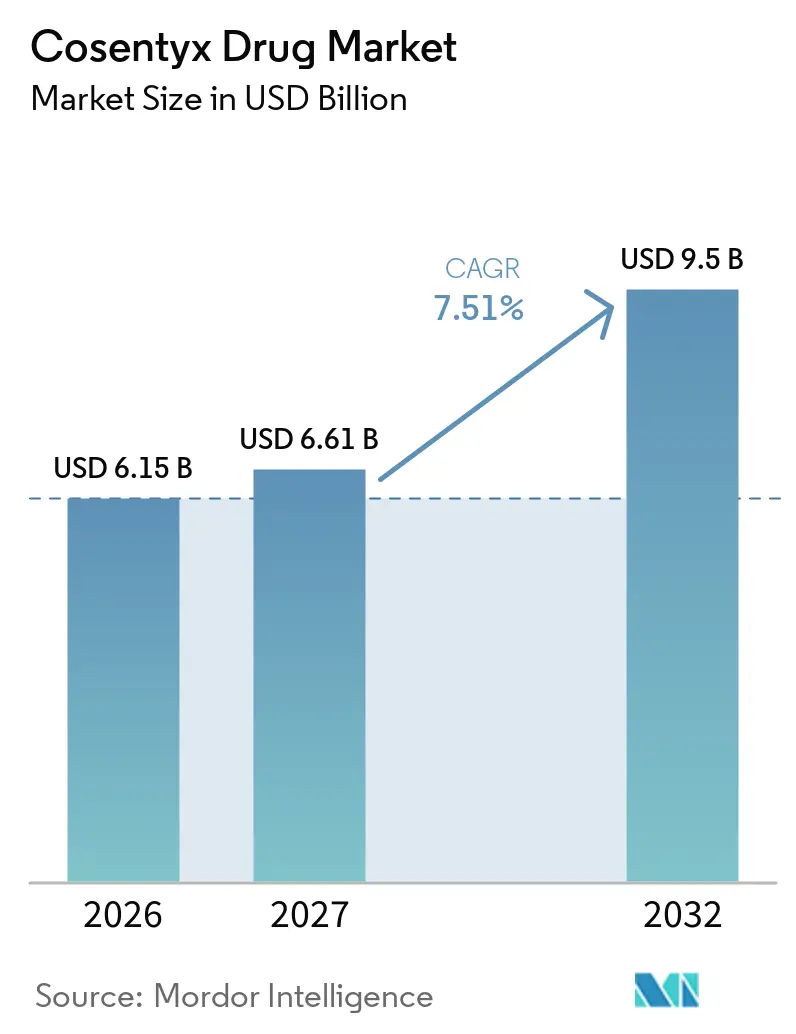
| 市場規模 (2027) | 6.61 十億米ドル |
| 市場規模 (2032) | 9.5 十億米ドル |
| 成長率 (2027 - 2032) | 7.51 % |
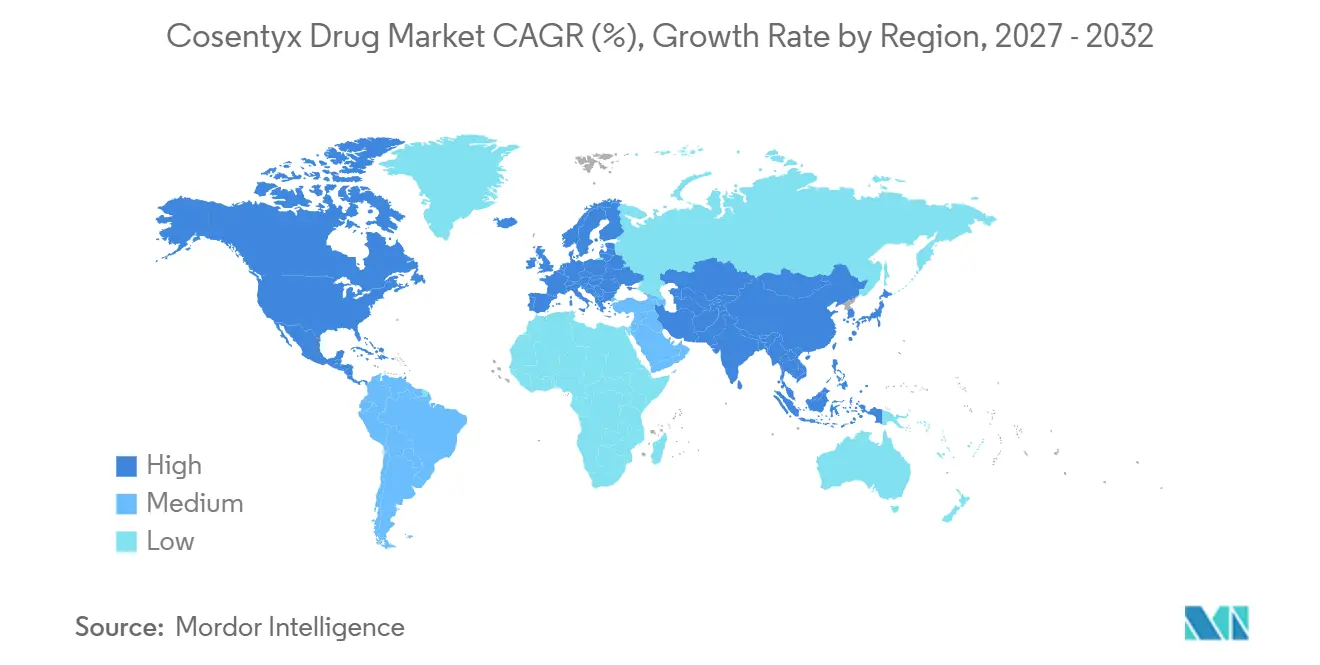
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
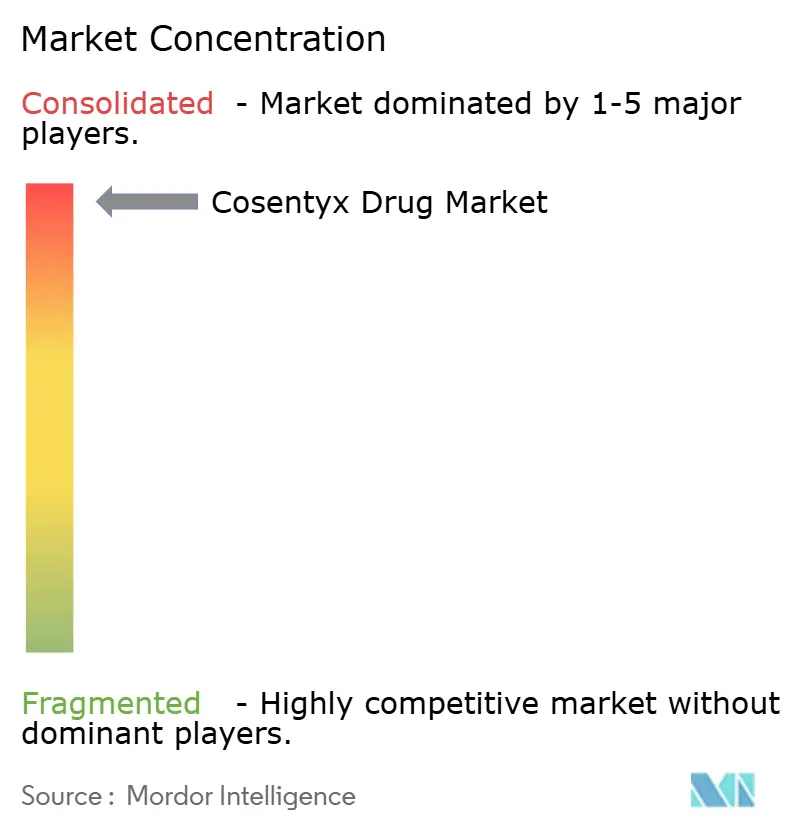
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコセンティクス薬市場分析
Cosentyx薬市場規模は、2026年の61.5 ビリオン 米ドルから2027年には66.1 ビリオン 米ドルに成長し、2027年から2032年にかけて7.51%のCAGRで2032年までに95.0 ビリオン 米ドルに達すると予測されています。
2024年に承認された化膿性汗腺炎および静脈内(IV)製剤が新たな収益源を開拓し、治療薬の適応症が尋常性乾癬を超えて拡大するにつれ、需要が加速しています。バイオシミラープログラムが進展する中でも、インターロイキン-17(IL-17)カテゴリーにおけるファーストインクラスのポジショニングが持続的な価格決定力を支えています。地理的拡大は引き続き中核的な成長要因であり、北米が最大の収益基盤を維持し、アジア太平洋地域が最も急速な普及を記録し、欧州は成熟した償還制度のもとで安定した処方を提供しています。シンガポールにおける2.56 ビリオン 米ドル規模の抗体製造拠点への戦略的投資を含む製造投資が、供給の安定性を強化し、新興市場向けの現地生産を促進しています。
主要レポートのポイント
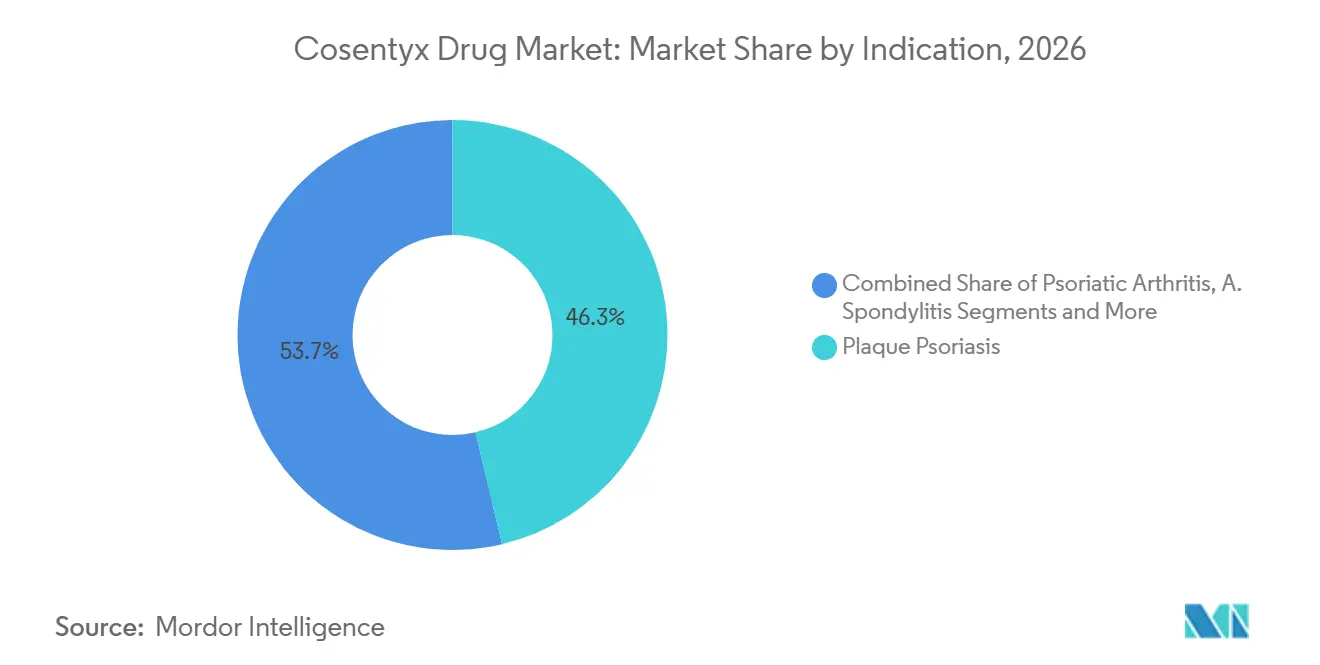
- 適応症別では、尋常性乾癬が2026年のCosentyx薬市場において46.3%のシェアを占め、非放射線学的体軸性脊椎関節炎は2032年にかけて7.8%のCAGRで拡大しています。
- 流通チャネル別では、専門薬局が2026年のCosentyx薬市場シェアの55.7%を獲得し、オンライン薬局は2032年にかけて11.4%と最も高い予測CAGRを記録しています。
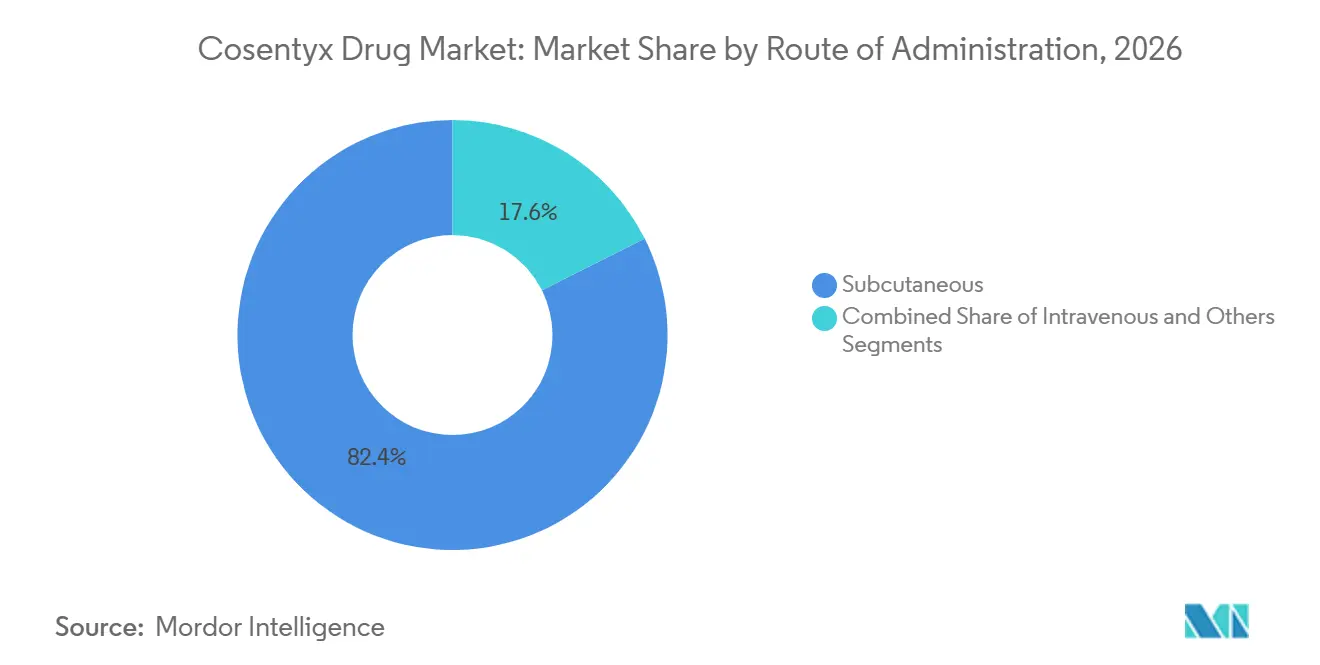
- 投与経路別では、皮下投与が2026年のCosentyx薬市場規模の82.4%を占め、予測期間中に9.9%のCAGRで拡大しています。
- 地域別では、北米が2026年に46.9%の収益シェアを占め、アジア太平洋地域は2032年にかけて8.8%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 体軸性脊椎関節炎に対する適応ラベル承認の拡大 | +1.20% | 世界全体、北米・EUでの初期成長 | 中期(2〜4年) |
| 中等度から重度の尋常性乾癬における生物学的製剤採用の増加 | +1.80% | 世界全体 | 長期(4年以上) |
| 専門薬局における自己投与ペンへの移行 | +0.90% | 北米・EUが中心、アジア太平洋への波及 | 短期(2年以内) |
| OECD市場全体での償還適用範囲の拡大 | +1.10% | OECD加盟国 | 中期(2〜4年) |
| 中国の数量ベース調達チャネルにおける普及加速 | +0.70% | 中国、アジア太平洋地域への影響 | 短期(2年以内) |
| 皮膚科遠隔処方モデルによる処方更新の促進 | +0.60% | 北米・EU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
体軸性脊椎関節炎に対する適応ラベル承認の拡大
2024年に非放射線学的体軸性脊椎関節炎(nr-axSpA)に対するIV製剤がFDAに承認されたことで、歴史的にほぼ10年を要していた診断から治療までの期間が短縮されました。約140万人の適格患者が、早期に導入することで構造的進行を遅らせることができるファーストライン選択肢を得ることになりました。世界の関節リウマチ学会のガイドラインは積極的な介入をますます推奨しており、医師が従来の疾患修飾性抗リウマチ薬から離れるにつれてコセンティクスが優位に立っています。Novartisはこの単一の適応拡大から5億〜7億米ドルの追加ピーク収益を見込んでおり、標準治療を上回るフェーズ3データに裏付けられています。この動きはバイオシミラー参入前に収益を多様化し、ライフサイクル管理を強化します。
中等度から重度の尋常性乾癬における生物学的製剤採用の増加
支払者が迅速かつ持続的な皮膚清明化の長期的な経済的メリットを認識するにつれ、生物学的製剤が旧来の全身療法に取って代わっています。コセンティクスは16週以内に70%を超える乾癬面積重症度指数(PASI)90達成率を実現しており、これは皮膚科医と患者の双方に響く指標です。保険会社も支持を示しており、米国の専門薬品支出は2024年に14%増加し、OECD市場全体での広範な適用拡大を反映しています。新興経済圏での有病率上昇に伴い、早期診断が治療可能な患者集団を拡大しています。大規模な皮膚科グループが専用の点滴室と服薬遵守プログラムを備えており、確立されたブランドを優先する傾向があるため、診療の集約化がさらに普及を加速させています。
専門薬局における自己投与ペンへの移行
クエン酸塩フリーのペンは注射時の痛みを軽減し、シリンジと比較して服薬遵守率を約15〜20%向上させ、継続使用の一般的な障壁に対処しています。専門薬局はトレーニングモジュールと遠隔医療チェックインを活用して導入を簡素化し、処方更新の一貫性を改善しています。患者が自宅で自己注射することで医療システムのコスト削減が実現し、外来受診が減少します。デジタル統合リマインダーアプリ、副作用トラッカー、セキュアメッセージングにより、患者はブランドのエコシステムにさらに組み込まれます。この利便性は、実証可能な服薬遵守を評価する成果連動型契約を支援します。
OECD市場全体での償還適用範囲の拡大
政策の変化がアクセスを確固たるものにしています。2025年のメディケアパートDの再設計により年間自己負担上限が2,000米ドルに設定され、コセンティクスのような治療薬への経済的障壁が劇的に緩和されます。ドイツのG-BAおよびフランスのHASによる並行した決定により、疾患経過の早期段階での適用が拡大されており、これは下流のコスト削減を計算した有利な医療経済モデルを反映しています。実世界のエビデンスは、生物学的製剤が入院および併存疾患コストを削減することを示しており、広範な償還の根拠を強化しています。処方集の障壁が低下するにつれ、開始率と継続率の両方が上昇し、対象患者基盤が拡大します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IL-17バイオシミラーによる独占期間終了圧力 | –1.4% | 世界全体、初期影響はEU、次いで米国 | 中期(2〜4年) |
| 厳格な長期安全性モニタリング要件 | –0.8% | 世界全体、EUおよび北米でより厳格 | 長期(4年以上) |
| 純価格成長を制限する成果連動型契約 | –0.9% | 北米・EU | 中期(2〜4年) |
| 青年層における注射恐怖による継続使用の制限 | –0.5% | 世界全体、高所得市場でより顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IL-17バイオシミラーによる独占期間終了圧力
CelltrionのCT-P55は現在グローバルフェーズ3にあり、2029年1月に米国特許が失効した後の発売に向けて準備を進めています。欧州は2030年にさらに早い崖に直面しており、歴史的にバイオシミラーによる価格侵食の出発点となっています。IL-17阻害剤は生物学的に複雑ですが、バイオシミラー参入から18ヶ月以内にヒュミラが77%のシェアを失った事例は商業的なリスクを示しています。Novartisはデバイスのアップグレード、新適応症、支払者との契約によるライフサイクル戦略で対抗していますが、2029年以降のマージン圧縮は避けられません。
厳格な長期安全性モニタリング要件
規制当局は、レジストリへの参加や定期的な心血管・悪性腫瘍評価を含む広範な市販後調査を要求しています。[1]コンプライアンスにより管理コストが増加し、リソースの少ないクリニックが処方を控える可能性があります。新興市場では堅牢なファーマコビジランスのインフラが不足していることが多く、展開が複雑になります。患者プールが早期疾患段階まで拡大するにつれ、リスク・ベネフィット分析がより複雑になり、承認のタイムラインが延長されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:
乾癬リーダーシップを超えた多様化尋常性乾癬は2026年のCosentyx薬市場規模の46.3%を生み出しました。非放射線学的体軸性脊椎関節炎は現時点では規模が小さいものの、IV投与の普及によりリウマチ専門医が院内点滴収益を維持できることから、7.8%のCAGRで最も急速に成長しています。乾癬性関節炎は、コモービッドな患者をより早期に把握するスクリーニングの強化により、安定した成長要因であり続けています。強直性脊椎炎の処方は、脊椎症状のコントロールを検証する長期有効性データの恩恵を受けています。2024年に承認された化膿性汗腺炎は、すでに新規開始患者の60%超のシェアを獲得しており、皮膚科ニッチ領域におけるブランドのファーストムーバー優位性を示しています。適応症ミックスの変化は、レガシー乾癬ボリュームを最初に標的とすることが多いバイオシミラー参入に対して収益を守る緩衝材となっています。巨細胞性動脈炎および多発性リウマチ性筋痛症を対象とした将来の試験は、数十億ドル規模のアップサイドを解放し、依存度分散化を強化する可能性があります。
適応症拡大は防御的な知的財産戦略を支援し、適応症および投与に関する新たな特許によって保護を延長しています。リウマチ学会が早期生物学的製剤介入へとシフトすることで、より若く、治療期間の長い患者がファネルに流入し、生涯価値が拡大しています。体軸性疾患における放射線学的進行遅延の実臨床での可視性が、処方への信頼をさらに高めています。これらのトレンドが総合的に、競争上の逆風にもかかわらずCosentyx薬市場を上昇軌道に維持しています。

流通チャネル別:
専門薬局の優位性、オンラインの勢い専門薬局は2026年のCosentyx薬市場シェアの55.7%を管理しました。統合型患者管理プラットフォームが高い再処方率と、支払者が重視するデータ豊富なケアコーディネーションを促進しています。オンライン薬局は2024年収益のわずか6%に過ぎませんが、メディケア制度改革による自己負担上限の設定を受けて11.4%のCAGRで拡大しています。病院薬局はIV投与開始にいて引き続き重要な役割を果たしていますが、代替施設での点滴が普及するにつれてマージン圧縮に直面しています。小売チェーンはコールドチェーン管理の負担と、スプレッドの低いチャネルへの支払者誘導の強化により苦戦しています。
CVS SpecialtyやAccredoなどの垂直統合型薬剤給付管理エコシステムは、予測分析を活用してアドヒアランスリスクを検知し、介入を促しています。これらのモデルは、バリューベース契約において注目される指標である継続率において8〜10パーセントポイントの改善を実証しています。患者への直接配送は、移動や予約に起因する処方放棄をさらに減少させ、Cosentyx薬産業全体の処方量を増加させています。
投与経路別:
皮下ペンの優位性が持続皮下注射は収益の82.4%を占め、CAGR 9.9%でコセンティクス薬市場の最も急速に拡大している部分です。クエン酸塩フリーのペンは不快感を最小化し、ワンボタン操作により自己投与が簡素化され、継続使用を支援します。IVシェアは2024年のFDA承認後に主要な関節リウマチ適応症全体でわずかに増加し、償還を明確化する恒久的なJコードに支えられています。医師は重篤な疾患または以前の注射部位反応を持つ患者にIVを選択し、予測可能な点滴センターの利用を生み出しています。
バイオシミラーが通常最初にシリンジ形態で発売されるため、デバイスの最適化は引き続き主要な差別化要因です。注射時間と温度を記録する近距離無線通信チップの埋め込みがパイロット段階にあり、支払者が検証可能な服薬遵守を約束しています。これらのアップグレードは、特許満了に近づくにつれてバイオシミラーの選択肢が増える中でブランドロイヤルティを固定します。
地域分析
北米コセンティクス薬市場
北米は2026年に26.9 ビリオン 米ドルで首位となり、Cosentyx薬市場シェアの46.9%を占めました。年間上限を引き下げるメディケアパートD改革が処方成長を促進し、民間保険会社は中等度乾癬に対する一次生物学的製剤カバレッジを拡大しています。IL-17メカニズムに対する医師の習熟度と充実した患者支援プログラムが、高い開始率および再処方率を維持しています。[2]カナダの州別プランは2024年後半に適格基準を拡大し、特にオンタリオ州およびケベック州での処方量を増加させました。
欧州コセンティクス薬市場
欧州は成熟しながらも回復力のある市場環境を呈しており、集中型医療技術評価が均一なアクセスを確保する基盤となっています。ドイツとフランスは、早期採用者向け専門クリニックおよび有利な償還申請書類を通じて大陸全体の収益を牽引しています。ブレグジット後、英国医薬品・医療製品規制庁は独自のファストトラック審査を合理化し、上市遅延を最小限に抑えています。南欧では予算拡大により追加の生物学的製剤支出が確保され、イタリアのイタリア医薬品庁が中等度疾患重症度に対するより広範な基準を承認したことで成長が加速しています。
アジア太平洋コセンティクス薬市場
アジア太平洋地域は医療インフラの近代化が進む中、2030年までに8.8%のCAGRを記録し、最も成長の速い地域となっています。中国の成長が最も顕著であり、Novartisが1億 ミリオン 米ドルの現地施設を設立することでリードタイムを短縮し、政府の支持を獲得しています。日本はアジア太平洋地域で最も普及が進んだ市場であり、国民皆保険制度と専門医の充実がその要因となっています。インドの都市部病院では、一部の民間保険会社のフォーミュラリーへの収載後、セクキヌマブの採用が加速しています。シンガポールは2億5,600万 ミリオン 米ドルの抗体製造施設の設立を経て地域物流ハブとしての役割を拡大し、東南アジアの需要急増に対応する供給を確保しています。
競合環境
コセンティクス薬市場は、ファースト・イン・クラスの地位が次世代の競合と衝突する中程度に集中した競争環境にあります。UCBのBIMZELXは、IL-17AとIL-17Fの両方を阻害する初の二重阻害剤として作用機序で差別化されており、乾癬性関節炎および体軸性脊椎関節炎セグメントですでに発売されています。AbbVieのスカイリジへの転換は、ヒュミラが失ったシェアを回復するために確立された関節リウマチ関係を活用した成功したライフサイクル戦略を示しています。[3]AmgenとEli Lillyは、IL-17CまたはIL-23/IL-17クロストーク経路を標的とする初期段階のパイプライン資産でこの分野を注視しています。
防御戦略が主流です。Novartisは患者エンゲージメントプラットフォームを強化し、デバイスイノベーションと服薬遵守分析を組み合わせ、皮膚科学会と共同プロモーションを行って処方者のロイヤルティを固定しています。バイオシミラー脅威のタイミングが契約姿勢を形成しており、購入者がCelltrionの参入を見越して2027年以降に支払者割引が深まります。価値ベース契約が長期的な臨床アウトカムを重視するため、実世界エビデンスの蓄積が引き続き重要であり、コセンティクスの5年間の持続的有効性データセットがNovartisに信頼できる交渉力を与えています。
統合はサプライチェーンの安全性を強調しており、シンガポールおよび計画中の米国バイオロジクスキャンパスが地域的な冗長性を確保しています。中国バイオテク企業との戦略的協力が規制サイクルを短縮し、製剤の微調整を現地化して、高成長地域での競争上の絶縁を強化しています。特許満了が近づくにつれ、先発品メーカーは適応症の幅とプレミアムサービスバンドルに依存して価格を正当化しながら、バイオシミラーが模倣しにくいブランドエクイティを育成しています。
コセンティクス薬産業リーダー
-
Novartis International AG
-
Mitsubishi Tanabe Pharma Corp.
-
Sun Pharmaceutical Industries Ltd.
-
Celltrion Healthcare Co., Ltd.
-
Bio-Thera Solutions Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
コセンティクス薬市場 このレポートでカバーされる企業
- Novartis
- Mitsubishi Tanabe Pharma Corp.
- Sun Pharmaceuticals Industries
- Celltrion Healthcare Co., Ltd.
- Bio-Thera Solutions Ltd.
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Amgen
- Pfizer
- UCB
- Bristol-Myers Squibb
- Boehringer Ingelheim
- Roche
- Merck
- BiosanaPharma B.V.
- Samsung Bioepis Co., Ltd.
- Sandoz Group
- Staidson BioPharma Inc.
- Glenmark Pharmaceuticals
最近の産業開発事情 コセンティクス薬市場
- 2025年7月:後期段階のGCAptAIN試験が巨細胞性動脈炎において主要エンドポイントを達成できず、この炎症性セグメントへのコセンティクス拡大の近期見通しが抑制されました。
- 2025年3月:UCBが化膿性汗腺炎におけるBIMZELXの持続的有効性と一貫した安全性プロファイルを示す2年間のデータを発表し、この最新市場空間でのコセンティクスへの競争圧力が高まりました。
- 2024年1月:FDAが主要な関節リウマチ適応症に対するコセンティクスのIV製剤を承認しました。
世界のコセンティクス薬市場レポートの調査範囲
セグメンテーション概要
| 尋常性乾癬 |
| 乾癬性関節炎 |
| 強直性脊椎炎 |
| 非放射線学的体軸性脊椎関節炎 |
| その他 |
| 病院薬局 |
| 小売薬局 |
| 専門薬局 |
| オンライン薬局 |
| クリニック・医師オフィス |
| 皮下 |
| 静脈内 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 適応症別 | 尋常性乾癬 | |
| 乾癬性関節炎 | ||
| 強直性脊椎炎 | ||
| 非放射線学的体軸性脊椎関節炎 | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| 専門薬局 | ||
| オンライン薬局 | ||
| クリニック・医師オフィス | ||
| 投与経路別 | 皮下 | |
| 静脈内 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2026年のグローバルCosentyx薬市場の規模はどのくらいですか?
61.5 ビリオン 米ドルと評価されており、2032年にかけて7.51%のCAGRで成長すると予測されています。
現在コセンティクスの収益に最も貢献している適応症はどれですか?
尋常性乾癬が最大の貢献要因であり、2026年収益の46.3%を占めています。
コセンティクスの最も急速な地域成長を牽引しているものは何ですか?
アジア太平洋がCAGR 8.8%でリードしており、中国の製造投資と償還の拡大に支えられています。
米国でバイオシミラーの競争が始まるのはいつ頃ですか?
主要特許は2029年1月に失効し、その後最初のIL-17バイオシミラーの発売が可能になります。
専門薬局がコセンティクスの流通において中心的な役割を果たしているのはなぜですか?
コールドチェーン管理、患者トレーニング、服薬遵守プログラムを管理し、処方更新率を高め、支払者の要件を満たしているためです。
Novartisはコセンティクスを今後のバイオシミラーからどのように守っていますか?
新適応症、デバイスのアップグレード、患者支援プラットフォーム、複数地域での製造拡大などの戦略が含まれます。