
コネクテッドヘルメット市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 1.11 十億米ドル |
| 市場規模 (2031) | 2.57 十億米ドル |
| 成長率 (2026 - 2031) | 18.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコネクテッドヘルメット市場分析
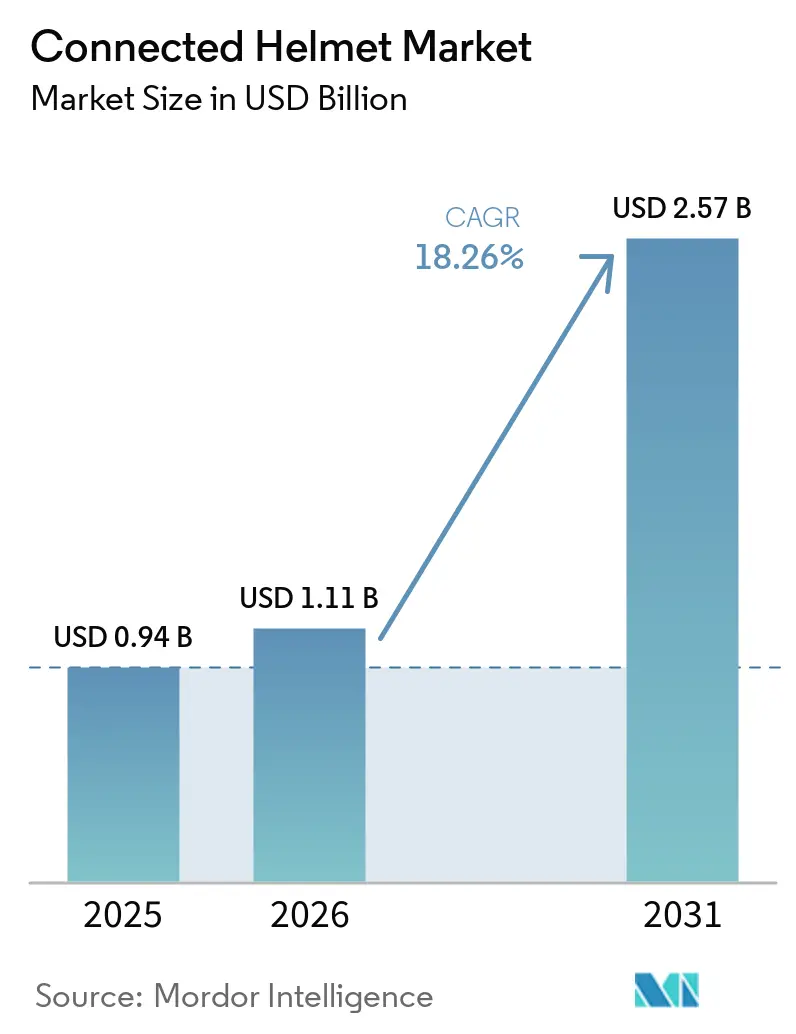
コネクテッドヘルメッ市場規模は2025年に9.4億米ドルと評価され、2026年には11.1億米ドルと推定されており、2031年までに25.7億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 18.26%で成長する見込みです。この拡大を牽引する3つの主要要因として、衝突通知システムをオプションのアクセサリーから必須の安全インフラへと移行させる規制上の義務付け、完全自動運転車の普及に先立ってセルラーキャリアがスペクトルを収益化することを可能にするV2X技術の展開、そして慎重なドライバーを引き付けるための保険料割引の提供よりも効果的に保険金請求コストを削減するためにリアルタイムテレマティクスを活用する保険会社の取り組みが挙げられます。製品設計はハードウェア中心の差別化からクラウド接続型エコシステムへと進化しており、企業は継続的なデータ収益を確保し、ハードウェアのみの競合他社に対して競争優位性を獲得しています。アジア太平洋地域は、中国とインドがコネクテッドフリートを展開する中で数量成長をリードしており、欧州はeコール法制に基づく仕様強化に注力しています。北米では、連邦レベルの衝突通知義務付けが存在しないため、保険インセンティブによって成長が支えられています。価格面での課題は残るものの、フリートオペレーターや保険会社からの補助金がエンドユーザーの総コスト削減に貢献しています。
主要レポートのポイント
- 製品タイプ別では、フルフェイスヘルメットが2025年の収益の47.21%を占め、AR-HUDバリアントは2031年にかけて最速の19.22% CAGRを記録すると予測されています。
- エンドユーザー別では、個人ライダーが2025年の市場の68.32%を占め、商業フリートは同期間に18.98% CAGRで成長すると予測されています。
- 流通チャネル別では、オフライン専門店およびスーパーストアが2025年の売上の73.19%を占め、Eコマースは2031年にかけて20.08% CAGRで拡大する見込みです。
- 接続技術別では、ブルートゥースのみのシステムが2025年の収益の55.41%を占め、5GおよびC-V2Xソリューションは2031年にかけて22.32% CAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の収益の47.26%を占め、最も成長の速い主要市場でもあり、2031年にかけて19.65% CAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低遅延V2Xを可能にする5Gの普及 | +3.5% | アジア太平洋地域が中核、北米・欧州へ波及 | 中期(2〜4年) |
| eコール義務化・衝突アラート | +3.2% | 欧州、北米、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| ARヘッドアップディスプレイナビゲーション統合 | +2.9% | 北米、欧州、アジア太平洋地域のプレミアム市場 | 長期(4年以上) |
| 二輪車ADASの採用拡大 | +2.8% | グローバル、先進国市場での早期普及 | 長期(4年以上) |
| ライドシェアおよび配送向けフリート安全プログラム | +2.1% | グローバルの都市部、主にアジア太平洋地域と北米 | 短期(2年以内) |
| テレマティクスに基づく保険割引 | +1.8% | 欧州、北米、アジア太平洋地域で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低遅延V2Xを可能にする急速な5Gの普及
ValeoのプロトタイプはV2Xのサブミリ秒レイテンシを実証し、ヘルメット搭載アンテナが基地局への直接見通し線がない場合でもETSI TS 124 486の性能基準を満たせることを示しました。韓国の広範な都市部5G SA(スタンドアロン)カバレッジにより、高速道路速度で走行するライダーグループの安定したメッシュネットワークが実現しました。これはブルートゥース技術では達成できない能力です[1]。中国では、C-V2Xモジュールがすべての新型コネクテッド車両に義務付けられ、自治体の補助金が二輪車フリートにも拡大されており、複数の都市にわたる需要を牽引しています。ただし、インフラカバレッジは成功の重要な要因であり続けており、アフリカおよびラテンアメリカの農村部における遅延が、成長機会を限られた期間内に集中させる可能性があります。
eコール義務化および衝突通知の義務規制
EN 16072は、EU域内で販売される動力付き二輪車に自動衝突報システムを義務付けており、コネクテッドヘルメットをオプションのアクセサリーから規制上の要件へと移行させています[2]。日本では、フリートパイロットにより緊急対応時間が短縮され、短期間で重傷による入院が減少しました。インドでは、新型オートバイ1台につき2つのヘルメットを義務付ける規制案が、州レベルの施行が効果的であれば、コネクテッドヘルメットのアドレサブル市場を大幅に拡大する可能性があります。ただし、北米における実施上の課題が当初の影響を限定する可能性があります。
リアルタイムナビゲーション向けARヘッドアップディスプレイの統合
ShoeiのGT-AIR 3 Smartは、ECE 22.06認証を維持しながら、重要な衝撃ゾーン外に配置された導波路を組み込んでいます[3]。DigiLensのホログラフィック導波路特許により、従来は光学システムを搭載するには小さすぎたモジュラーヘルメットシェルへのHUD統合が可能になりました。直接バイザー投影により、振動するハンドルバースクリーンへの依存が排除されます。さらに、BMWのConnectedRide Navigatorは、マルチファンクションコントローラーを介してP1 GSヘルメットにターンバイターンナビゲーションを直接提供します。大幅なコスト削減によりアクセシビリティの向上が期待されますが、バッテリー消耗や熱帯地域の照明条件下でのグレアといった課題は依然として残っています。
二輪車ADASプラットフォームの採用拡大
コネクテッドモーターサイクルコンソーシアムが指摘するように、ライダーはダッシュボードの警告を見逃すことが多く、ヘルメットレベルの警告の必要性が浮き彫りになっています。自動車メーカーはV2Mシステムのテストを行う中で、クアルコム製C-V2Xチップをプロトタイプバイクに組み込んだ後、死角での衝突リスクが低下したことを確認しています。これらのチップにより、車両とオートバイ間のリアルタイム通信が可能となり、状況認識と安全性が向上します。これらの警告をライダーの視線上に直接表示することで、ヘルメットはADASの有効性を大幅に高め、こうした統合ソリューションへの需要を後押ししています。
制約の影響分析*
| 制約 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準ヘルメットとの価格差 | -2.8% | グローバル、特に価格感応度の高いアジア太平洋地域 | 短期(2年以内) |
| バッテリー寿命の短さと熱管理の問題 | -2.1% | グローバル、特に高温地域 | 中期(2〜4年) |
| 相互運用性標準の欠如 | -1.9% | グローバル、地域間で断片化 | 長期(4年以上) |
| プライバシーおよびサイバーセキュリティリスク | -1.6% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来型ヘルメットとの平均販売価格の差
SenaのSpecterはプレミアム価格帯で発売された一方、未認証のモジュラー代替品は大幅に安価です。この価格差により、ライダーは補助金が利用可能になるまで購入を先延ばしにすることが多くなっています。Shoeiの価格設定は、マスマーケットの安全セグメントに対応するよりも高級志向を反映しています。インドでは、StuddsのSMKコネクテッドヘルメットラインはエントリーレベルのヘルメットよりも著しく高価格に設定されています。この価格差は、世界最大の二輪車市場においても市場浸透を引き続き制限しています。
バッテリー寿命の制限と熱管理
現在のフラッグシップデバイスは、LTEを継続使用した場合、数時間しか持続しないことが多く、1日の使用に満たないことがあります。これは、終日デバイスに依存するユーザーにとって顕著な制限となっています。Intelligent Craniumの最新モデルは熱電冷却機能を搭載しており、内部温度を安全なレベルに維持することで性能と安全性を向上させています。ただし、この改善によりデバイスの重量が大幅に増加し、携帯性に影響を与える可能性があります。将来的には固体電池によるエネルギー密度の大幅な向上が期待されますが、廉価モデルは温暖な環境での放熱問題を依然として抱えており、熱管理技術のさらなる進歩の必要性が浮き彫りになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
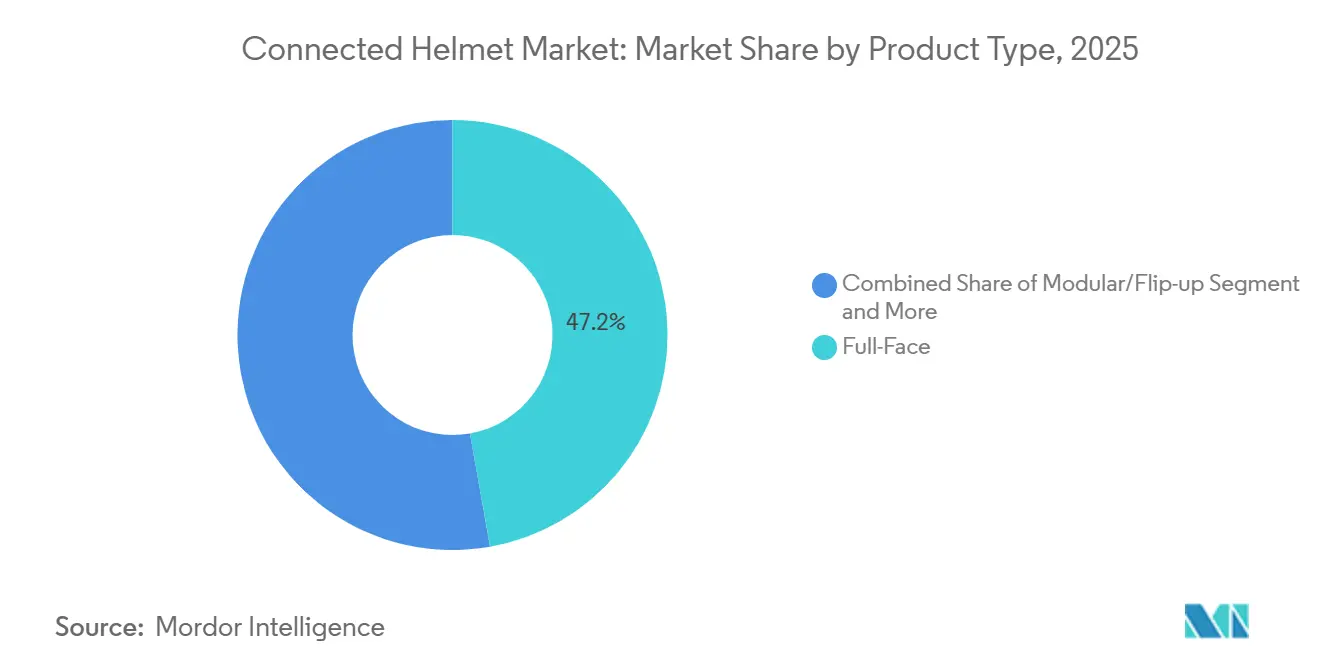
フルフェイスの優位性とARイノベーションの台頭フルフェイスユニットは2025年のコネクテッドヘルメット市場シェアの47.21%を占めました。安全性のベンチマークとして、また新しい接続レイアウトのリファレンスプラットフォームとして引き続き位置付けられています。HUD統合/ARデザインのコネクテッドヘルメット市場規模は、規制ルールが最大限の頭部カバレッジを引き続き優遇する中、19.22% CAGRで拡大すると予測されています。AR-HUDモデルは数量ベースではわずかなシェアにとどまっていますが、エネルギー吸収基準を満たす極薄導波路に牽引されて大幅な成長が見込まれています。
ツーリング通勤者に支持されるモジュラーシェルでは緩やかな成長が見られます。これらのヘルメットには、Sena Specterのような工場出荷時インストール済みのメッシュラジオが搭載されるようになっています。対照的に、オープンフェイスおよびハーフヘルメットは主に価格とスペースの制約に左右されており、接続機能の採用は控えめにとどまっています。オフロードヘルメットバリアントは、アドベンチャーバイクのナビゲーションコンソールに接続する防塵モジュールを組み込んでいます。このセグメントはラリーおよびトレイルライダーの間で安定したニッチを維持しています。



エンドユーザー別:
フリートが差を縮める個人ライダーは2025年の売上高の68.32%を占めているが、価格感度がプレミアム製品の普及を制限している。配送フリートは最も急速に拡大しており、18.98%のCAGRを目標としている。これは、500 ミリオン 米ドルのヘルメットが2年間のリフレッシュサイクルにわたって保険料とダウンタイムコストを数倍削減できるという証拠に裏付けられている。
補助金モデルはバイヤーの経済性を変える:保険会社はデータ収集のためにハードウェアを無償提供し、フリートは責任軽減と引き換えに高い平均販売価格を受け入れる。同乗者用ヘルメットは、タンデムライダーへの義務付けが地域によって一貫していないため、市場シェアは小さい。しかしフリートの販売量は、使用済みヘルメットが割引価格で個人の中古市場に流入することで二次需要を生み出し、遅れて参入するユーザーを市場に引き込む。
流通チャネル別:
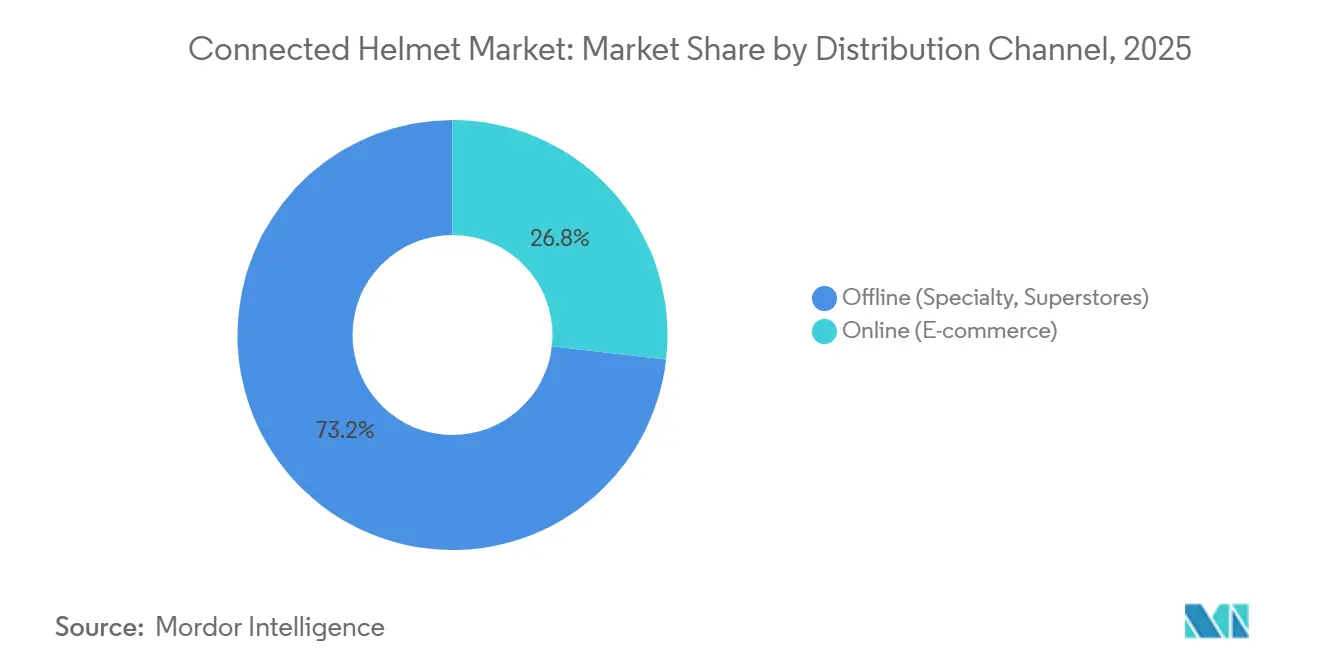
オンラインが勢いを増すオフライン専門店は2025年の収益の73.19%を占めました。ライダーが依然として実際のフィッティング確認を好むためです。しかし、バーチャルサイジングツールが返品率を低下させる中、Eコマースは20.08% CAGRで急成長しています。ダイレクト・トゥ・コンシューマーモデルはファームウェアアップデートの管理も維持し、チェックアウト後のアクセサリー販売を促進します。
2027年度から稼働しているStuddsのスペインハブは、EU向けのリードタイムを2週間未満に短縮し、若年層購買者のオンラインコンバージョンを向上させています。販売のデジタルサービスを追加できない小売業者は、メーカーが顧客に直接アプローチする中でマージン圧縮のリスクにさらされています。

接続技術別:
セルラーポジションが将来の上昇余地を確保ブルートゥースのみのラインは2025年の収益の55.41%を占め、コネクテッドヘルメット市場の通勤者向けセグメントで依然として優位を保っています。5GおよびC-V2Xヘルメットのコネクテッドヘルメット市場は、eコール規制が2Gまたは3GからIMS対応モジュールへの移行を強制する中、2029年までに3倍になると予測されています。ブルートゥースが占めるコネクテッドヘルメット市場シェアは2031年までに40%を下回ると予測されています。
フリートオペレーターは衝突データをディスパッチダッシュボードに送信するためにLTEまたは5Gを好み、SenaのWave Intercomはその接続性をサブスクリプション収益に転換しています。欧州の2027年IMS期限はセルラーをコンプライアンスの経路として確立し、活発なレトロフィットサイクルを設定しています。無制限範囲のグループチャットおよびSOSジオフェンシングも、以前は範囲制限のあるメッシュで妥協していたツーリングクラブの間での訴求力を高めています。
地域分析
アジア太平洋地域コネクテッドヘルメット市場
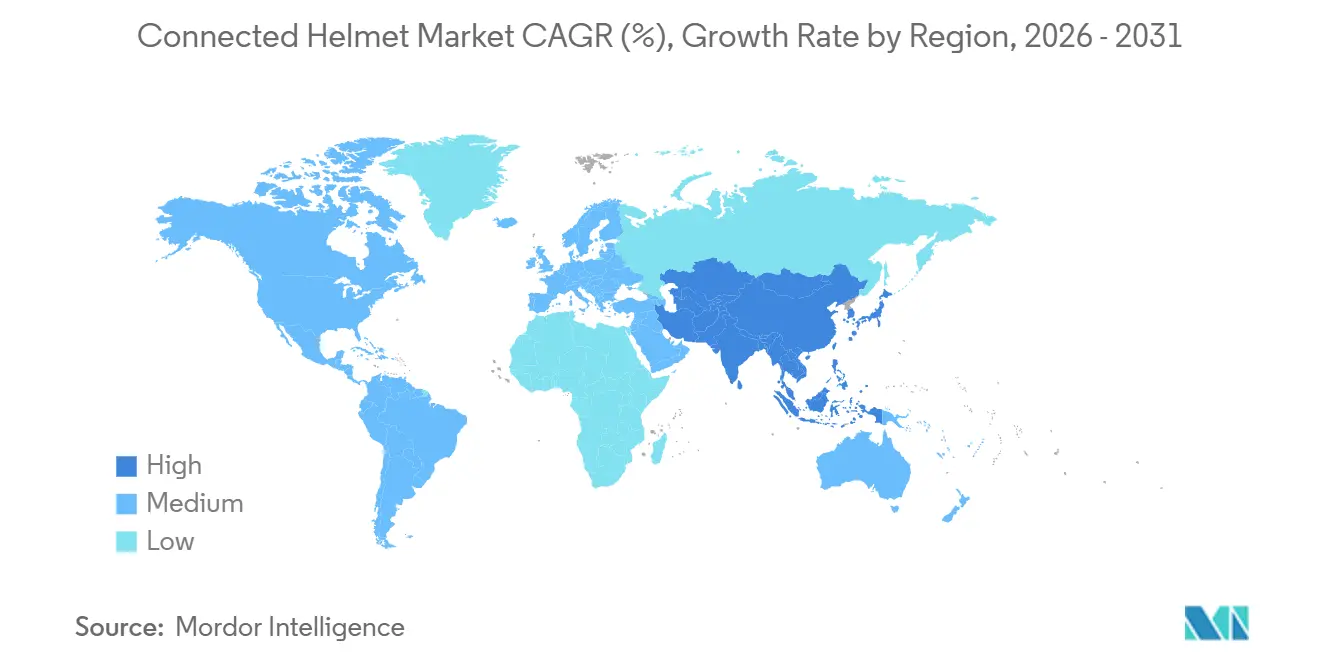
アジア太平洋地域は2025年の世界収益の47.26%を占め、2031年までに19.65%のCAGRを維持すると予測されています。中国は各都市の配送車両に多数の4Gヘルメットを導入し、特定地域での事故を大幅に削減しました。この取り組みは省レベルの補助金によって支援されています。ンドが提案しているツインヘルメット規制が実施された場合、年間市場機会が大幅に拡大する可能性があります。一方、日本の主要都市における5Gトライアルにより、緊急対応時間が改善されています。韓国の高度な5Gネットワークは、ヘルメットのV2X技術における一般道路の遅延に関するベンチマークを確立しています。
ヨーロッパコネクテッドヘルメット市場
ヨーロッパは販売において相当なシェアを占めており、近い将来に携帯電話による衝突通知を義務付ける規制が施行される予定です。ドイツ、フランス、イタリア、スペイン、およびイギリスが地域全体の販売量の相当部分を占めています。最近の株式投資などの資本流入は、技術統合型製品の発売に向けたシフトを示しています。
南北アメリカおよびMEAコネクテッドヘルメット市場
北米は収益において注目すべきシェアを占めており、長距離通信システムを優先するツーリングおよびレクリエーションセグメントが牽引しています。ただし、連邦レベルのeコール政策が存在しないため、普及は主に保険会社のインセンティブに依存しています。南米では、バイクタクシーの運転手がテレマティクスの早期採用者となっており、中東の気候条件は冷却ソリューションの研究開発を促進しています。アフリカでは、衝突データよりも盗難追跡が主な焦点となっており、GPSに特化したユニットのニッチ市場が形成されています。
競合環境
市場集中度
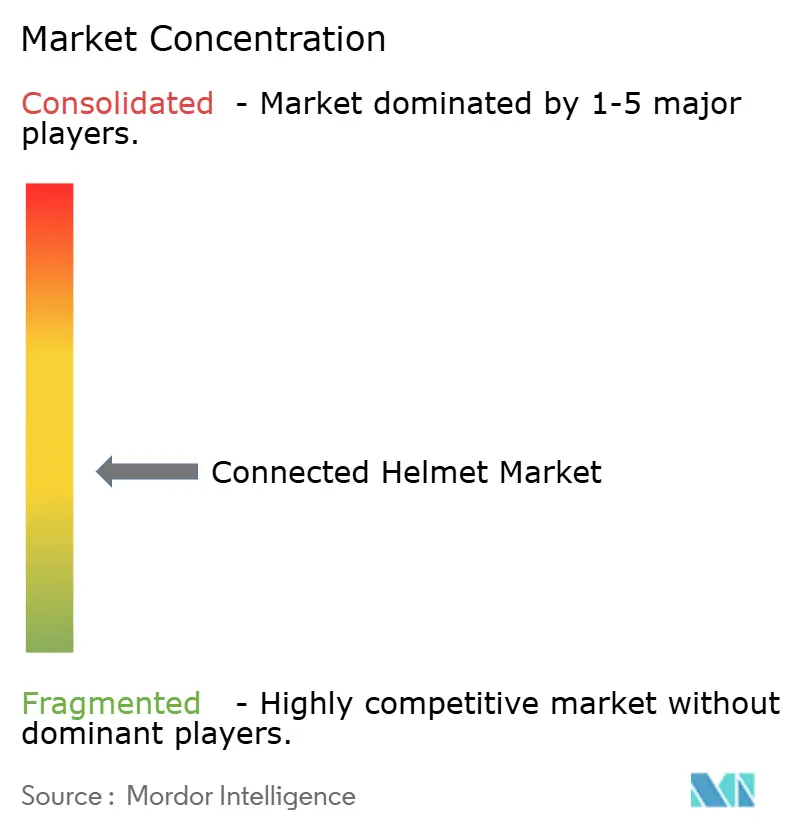
世界市場の集中度は依然として中程度であり、単一のベンダーが大きなシェアを占めているわけではありません。SenaとCardoは通信モジュールでリードしていますが、独自プロトコルがクロスブランドのグループチャット機能を制限しています。BMWはConnectedRide COM P1 GSを使して、オートバイのインターフェースをヘルメットではなくOEMシステムに統合しており、ハードウェアサプライヤーに対するブランドの可視性を低下させています。StuddsはスペインのSubsidiaryを通じた欧州流通の強化とコストリーダーシップを組み合わせることで、世界のヘルメット数量の注目すべきシェアを獲得しています。
DigiLensのようなコンポーネントスペシャリストは、HUDのバルク問題に対処する2mm未満の導波路をライセンス供与することで複数のブランドにわたって収益を上げています。RiderDomeのようなフリートテレマティクス企業は小売チャネルを完全に回避し、アナリティクスサブスクリプションの採用を促進するためにハードウェアをコスト価格で提供しています。データサービスへのこのシフトはハードウェアのみのプレイヤーに圧力をかけており、パートナーシップを形成するか市場シェアを失うリスクに直面させています。
相互運用性とプライバシーは引き続き重要な機会領域です。オープンAPIとデバイス上のデータ分離を実装するブランドは、ベンダーロックインやデータプライバシーを懸念する顧客を引き付けることができます。これらの問題を無視すると、EU内での規制上のペナルティやデジタルリテラシーの高いライダーの間でのチャーン増加につながる可能性があります。
コネクテッドヘルメット産業のリーダー企業
-
Shoei Co. Ltd.
-
Sena Technologies
-
Schuberth GmbH
-
Forcite Helmet Systems (GoPro, Inc.)
-
Jarvish Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コネクテッドヘルメット市場 このレポートでカバーされる企業
- Shoei Co. Ltd.
- Sena Technologies
- Schuberth GmbH
- Forcite Helmet Systems (GoPro, Inc.)
- Jarvish Inc.
- Dainese SpA
- HJC Europe S.A.R.L.
- LIVALL Tech Co. Ltd.
- CrossHelmet
- Bell Sports Inc.
- Studds Accessories Ltd.
- TORC Helmets
最近の産業開発事情 コネクテッドヘルメット市場
- 2026年6月:Canyonは、Canyon Predictセーフティシステムを搭載した内蔵ヘッドアップディスプレイ(HUD)を特徴とするStingr Smartヘルメットプロトタイプを発表しました。格納式バイザー内に配置されたHUDは、道路上の危険、他の道路利用者の挙動、グループライドのダイナミクス、および推奨される走行行動を表示し、ライダーが即時の視野を超えた潜在的な危険を識別するのを支援します。
- 2026年6月:AVRO Helmetsは、インドのライダー向けにスマートヘルメットプラットフォームを発表し、緊急対応機能を保護用ヘッドギアに統合しました。このプラットフォームは、緊急支援へのより迅速なアクセスを通じてライダーの安全性を向上させ、事故後の対応時間を短縮することを目的としています。
- 2025年5月:GoProとAGVは、アクションカメラの電子機器とプレミアムイタリアンシェルを組み合わせた共同ブランドのスマートヘルメットを発表しました。
グローバルコネクテッドヘルメット市場レポートの調査範囲
コネクテッドヘルメット市場レポートは、製品タイプ(フルフェイス、モジュラー/フリップアップ、オープンフェイス、ハーフヘルメット、オフロード/アドベンチャー、およびHUD統合/AR)、エンドユーザー(個人ライダー、パッセンジャー、およびフリート/配送)、流通チャネル(オフライン小売およびオンラインダイレクト・トゥ・コンシューマー)、接続技術(ブルートゥースのみ、セルラー/4G-LTE、および5GおよびC-V2X)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東およびアフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フルフェイス |
| モジュラー/フリップアップ |
| オープンフェイス/ハーフ |
| オフロード/アドベンチャー |
| HUD搭載/AR |
| ライダー(個人) |
| パッセンジャー |
| 商業フリートおよび配送 |
| オフライン(専門店、スーパーストア) |
| オンライン(Eコマース) |
| Bluetoothのみ |
| セルラー/4G-LTE |
| 5GおよびC-V2X |
| 北米 | 米国 |
| カナダ | |
| 北米のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米のその他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋のその他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 製品タイプ別 | フルフェイス | |
| モジュラー/フリップアップ | ||
| オープンフェイス/ハーフ | ||
| オフロード/アドベンチャー | ||
| HUD搭載/AR | ||
| エンドユーザー別 | ライダー(個人) | |
| パッセンジャー | ||
| 商業フリートおよび配送 | ||
| 流通チャネル別 | オフライン(専門店、スーパーストア) | |
| オンライン(Eコマース) | ||
| 接続技術別 | Bluetoothのみ | |
| セルラー/4G-LTE | ||
| 5GおよびC-V2X | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米のその他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
2026年のコネクテッドヘルメット市場規模はどのくらいですか?
コネクテッドヘルメット市場規模は2026年に11.1億米ドルです。
コネクテッドヘルメット市場はどのくらいの速さで成長すると予測されていますか?
市場は2026年から2031にかけてCAGR 18.26%を記録すると予測されています。
フリートオペレーターが個人よりも速くコネクテッドヘルメットを採用しているのはなぜですか?
フリートは2年ごとにヘルメットを交換し、高い価格を正当化する相当な保険コストおよびダウンタイムの節約を実現しています。
コネクテッドヘルメットの将来の機能にとって最も重要な技術的転換は何ですか?
ブルートゥースから5GおよびC-V2X接続への移行により、低レイテンシのV2Xアラートと無制限範囲のグループ通信が可能になります。