
コミュニティ創傷ケア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.84 十億米ドル |
| 市場規模 (2031) | 9.83 十億米ドル |
| 成長率 (2026 - 2031) | 7.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
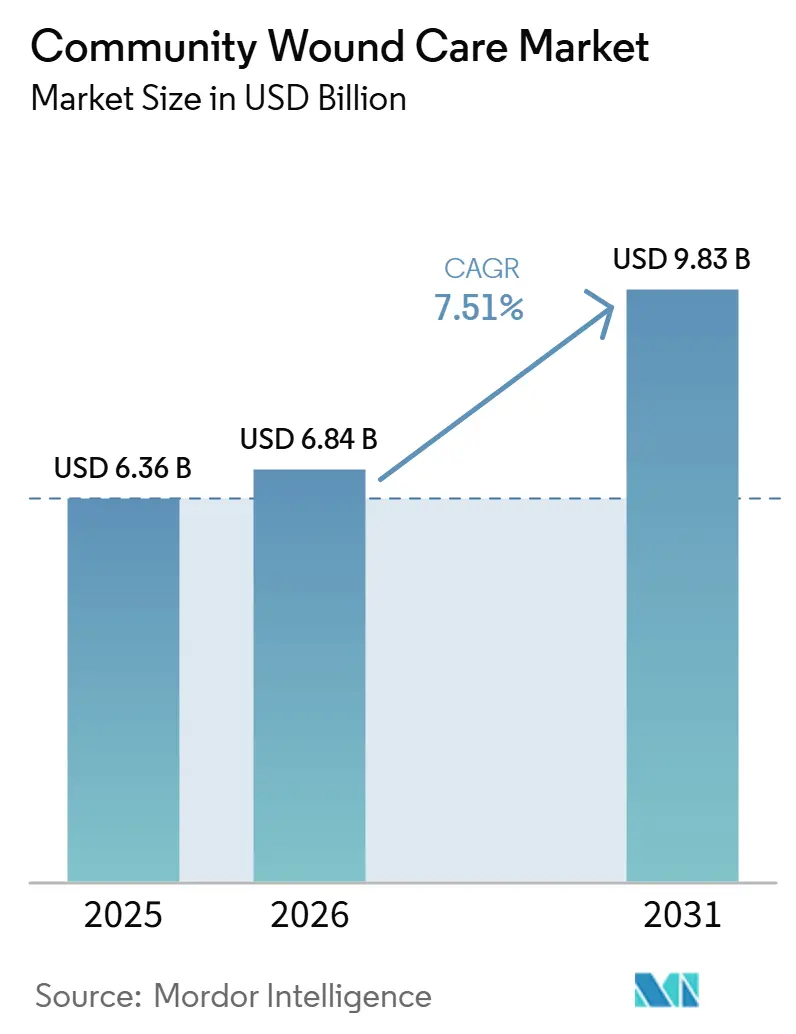
Mordor Intelligenceによるコミュニティ創傷ケア市場分析
コミュニティ創傷ケア市場規模は2025年に63.6億米ドルと評価され、2026年の68.4億米ドルから2031年には98.3億米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.51%です。
この拡大は、慢性創傷の持続的な負担を反映しており、2025年にはメディケア受給者の6人に1人、すなわち1,050万人が慢性創傷を抱えて生活しており、メディケアの創傷ケアコストは225億米ドルに達し、5,310万人のアメリカ人が糖尿病を患っています。ポータブル陰圧創傷療法および関連する高度療法は、入院外の環境で治療できる創傷の範囲を拡大しており、これにより急性期後のケアパスウェイ全体でコミュニティ創傷ケア市場の役割が広がっています。AIを活用した文書化とデジタルサポートによる創傷プログラムも、スタッフ不足の中で高まる重症度を管理する機関を支援しており、コミュニティ創傷ケア市場の運営上の優位性を高めています。償還政は製品競争においてより決定的な要因となりつつあり、特にエビデンスに基づく適用対象製品が、コミュニティ創傷ケア市場において厳しい支払い審査に直面するカテゴリーに対して優位性を獲得しています。
主要レポートのポイント
- サービスタイプ別では、在宅医療創傷ケアが2025年の収益の34.22%を占め、コミュニティナーシングおよびディストリクトナーシングは2031年までに8.53%のCAGRで成長する見込みです。
- 製品タイプ別では、高度創傷ドレッシングが2025年の収益の52.19%を占め、バイオロジクスおよび皮膚代替品は2031年までに9.17%のCAGRで拡大する見込みです。
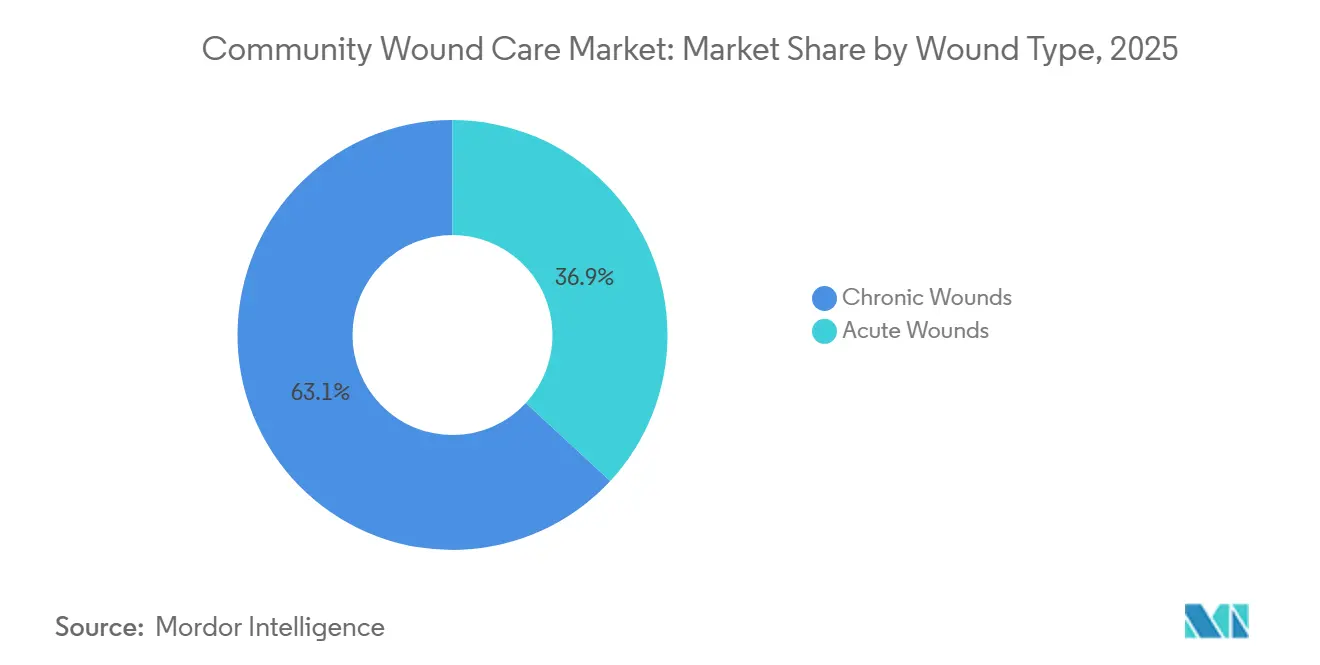
- 創傷タイプ別では、慢性創傷が2025年の収益の63.11%を占め、糖尿病性足潰瘍は2031年までに8.93%のCAGRで成長する見込みです。
- エンドユーザー別では、在宅ケア機関が2025年の収益の35.21%を占め、同セグメントは2031年までに最高のCAGR8.47%を記録する見込みです。
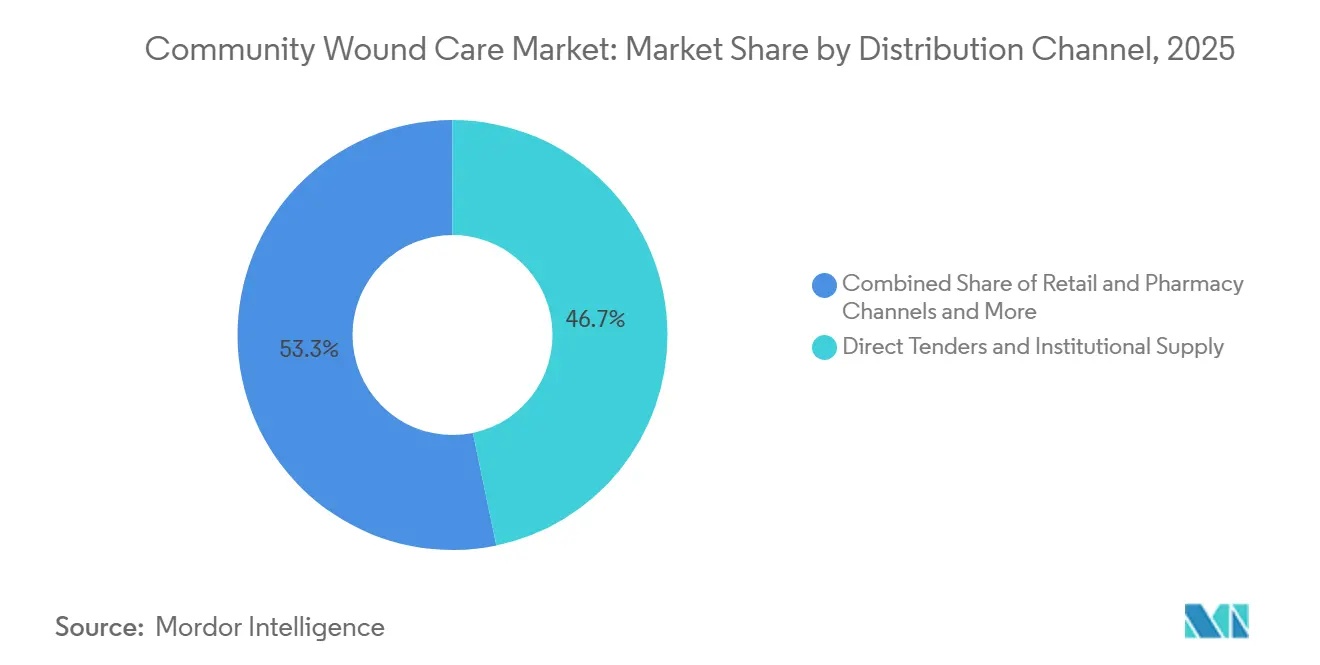
- 流通チャネル別では、直接入札および機関向け供給が2025年の収益の46.72%を占め、オンラインおよびeコマース流通は2031年までに11.71%のCAGRで成する見込みです。
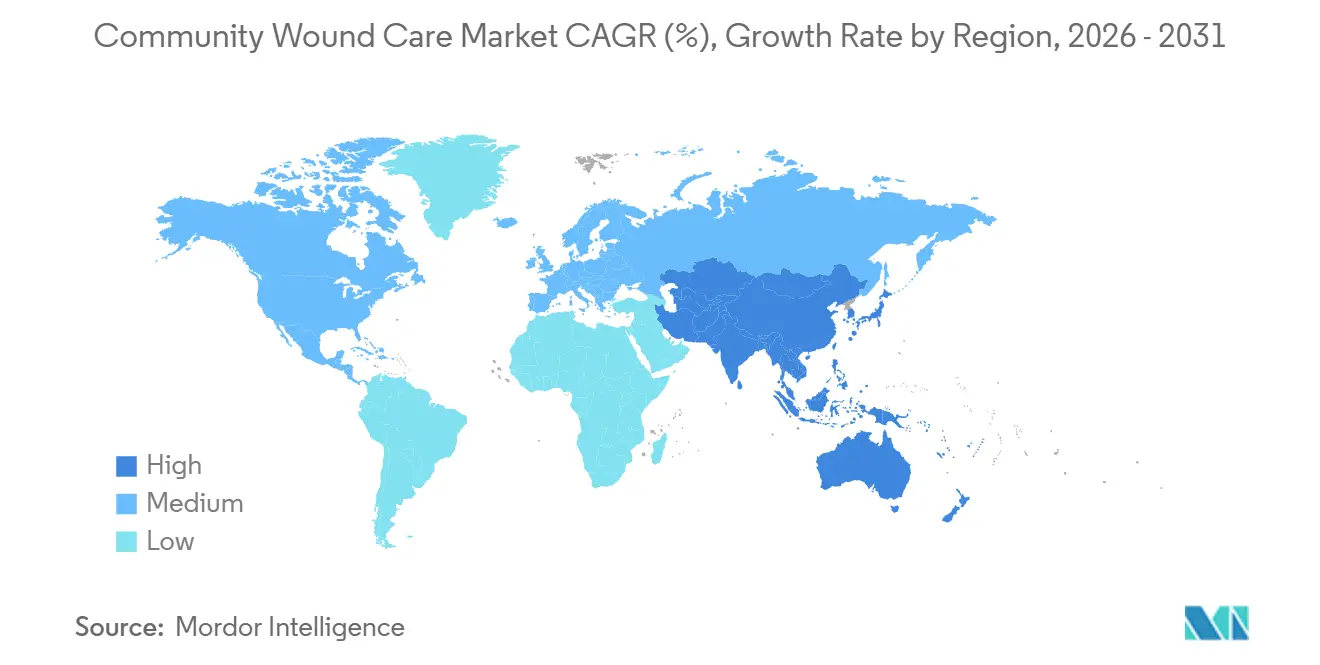
- 地域別では、北米が2025年に35.50%のシェアを占め、アジア太平洋は2031年までに7.21%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 在宅および急性期後の環境における慢性創傷負担の増大 | +1.50% | 北米、西欧、および高齢化が進むアジア太平洋市場で最も強い圧力を伴うグローバル規模 | 長期(4年以上) |
| 病院からコミュニティサイトへの創傷ケア提供のシフト | +1.80% | グローバル、特に米国、英国、ドイツ、オーストラリア | 中期(2~4年) |
| 在宅ケアにおけるポータブル高度創傷療法の利用拡大 | +1.20% | 北米および欧州、アジア太平洋での新興採用 | 中期(2~4年) |
| 外来および在宅医療創傷エピソードに対する償還の可視性向上 | +1.40% | 北米および一部の欧州償還システム | 短期(2年以内) |
| AIを活用した創傷文書化による看護師の生産性向上 | +0.90% | 北米、北欧、およびアジア太平洋の初期都市部での採用 | 中期(2~4年) |
| コミュニティナーシングネットワークにおけるケアパスウェイの標準化 | +0.70% | 欧州連合、特に英国、オランダ、北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
在宅および急性期後の環境における慢性創傷負担の増大
糖尿病および血管疾患は、病院外での創傷ケアを必要とする患者基盤を拡大しています。2025年には5,310万人のアメリカ人が糖尿病を患っており、糖尿病患者の15.00%~34.00%が生涯に糖尿病性足潰瘍を発症し、コミュニティ創傷ケア市場への患者の流入が継続しています。慢性創傷は先進国の人口の最大2.50%に影響を与えており、コミュニティ創傷ケア市場においてドレッシング、専門家訪問、および遠隔医療を活用したモニタリングへの継続的な需要を支えています。
圧迫損傷はコミュニティナーシングケアを受けている患者の5.00%に影響を与えており、体位変換リソースが限られた長期ケア環境ではその割合が上昇ます。慢性創傷の需要は、治癒に連続的な評価、繰り返しの消耗品使用、および長期フォローアップが必要なため、短期的な経済的変動の影響を受けにくいです。これにより、コミュニティ創傷ケア市場は高齢化および糖尿病患者集団に根付いた疾患パターンによって支えられています。
病院からコミュニティサイトへの創傷ケア提供のシフト
支払い改革と病院の収容能力の圧迫により、より多くの創傷ケアが在宅およびコミュニティ環境に移行しています。CMSはCY2026の在宅医療前払い制度を更新し、在宅で管理される複雑な創傷の状態をより適切に反映する30日間エピソードレートおよびケースミックスウェイトの変更を含めました。2026年のBritish Journal of Community Nursingの研究では、コミュニティナーシングが、かつては専門外来環境と関連していた介入を必要とする多疾患合併患者の増加するシェアを担っていることが報告されました。このシフトにより、コミュニティ創傷ケア市場内に位置する創傷ケアエピソードの臨床的強度が高まっており、構造化されたプロトコルと一貫した評価ツールの価値も高まっています。非構造化された臨床的判断のみに依存する機関は、治癒の進行と作業負荷の変動にさらされやすくなっています。ワークフローを標準化する機関は、このケア移転をコミュニティ創傷ケア市場内での優位性に変えるためにより有利な立場にあります。
在宅ケアにおけるポータブル高度創傷療法の利用拡大
ポータブル創傷療法デバイスは、急性期ケア外で管理できる創傷の臨床的範囲を拡大しています。Dynarexは2026年2月に、72時間の継続療法が可能な11.30オンスのデバイスとしてDürma+陰圧創傷療法ポンプを発売し、この製品は病院から在宅への継続性を目的として設計されました。Smith+Nephewもコミュニティおよび在宅使用に適した追加の創傷セグメントへのPICO使い捨て陰圧創傷療法システムの展開を継続しました。CMSはCY2026の使い捨てNPWTデバイスの支払いを282.10米ドルに設定し、在宅医療エピソードでこれらのシステムを使用する機関の明確性を向上させました。これにより、高リスク創傷の療法継続性を損なうことなく早期退院を支援するため、コミュニティ創傷ケア市場が恩恵を受けています。また、プロバイダーがコミュニティ創傷ケア市場内でより高度な創傷管理を提供するための実用的な手段も提供しています。
AIを活用した創傷文書化による看護師の生産性向上
文書化は在宅ベースの創傷ケアにおける最も重い管理上の負担の一つです。2025年のJournal of Multidisciplinary Healthcareのレビューでは、アンビエント音声対応の生成AIが1回の診察あたりの文書化時間を10分から1分未満に短縮でき、コミュニティ創傷ケア市場のワークフロー効率を直接向上させることが示されました。2025年の対照介入研究でも、AIベースの創傷評価アプリケーションが完全展開後にケア時間とタスク負荷を削減することが期待されています。BMC Nursingの関連研究では、在宅医療におけるAIがケアの質を支援できるが、実装はワークフロー設計、スタッフトレーニング、および信頼に依存していることが指摘されています[1]。この利点は、より迅速なノート入力を超えるものであり、デジタル化された創傷進行記録はベンチマーキングと支払者との対話を支援することもできます。これにより、AIツールはコミュニティ創傷ケア市場においてデータ資産であるとともに、キャパシティレバーとなっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度ドレッシングおよびバイオロジクスの1エピソードあたりの高コスト | -1.20% | 償還改革後の米国で最も深刻であり、一部の欧州民間支払者にも関連するグローバル規模 | 短期(2年以内) |
| 支払者およびケア環境間での不均一なカバレッジルール | -0.90% | 北米、および欧州システム間の追加的な変動 | 中期(2~4年) |
| コミュニティの人材不足と創傷専門知識のばらつき | -0.80% | 米国、英国、オーストラリア、ドイツ、フランス | 長期(4年以上) |
| 在宅ベースの創傷請求に対する文書化およびコーディングの負担 | -0.60% | 北米および英国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度ドレッシングおよびバイオロジクスの1エピソードあたりの高コスト
高度ドレッシングおよびバイオロジクスのコストは、コミュニティ環境でプレミアム創傷ケアがどこまで普及できるかの実際的な限界として残っています。2026年1月1日から有効な新たに確定されたローカルカバレッジ決定の下で18の皮膚代替製品のみがカバー対象として確認されたことで償還圧力が高まり、コミュニティ創傷ケア市場においてメディケア対応製品を中心とした商業的に保護された分野が狭まりました。Coloplastはその後30億デンマーククローネ(4.5億米ドル)の減損損失を報告し、皮膚代替品に影響するメディケア償還の見直しに関連した米国外来創傷ケアの回復の弱さを指摘しました。これらの変更により、コミュニティプロバイダーがより厳しいエピソード支払いの中で運営する場合、プレミアム製品はより強力な経済的正当性を必要とします。カバレッジが選択的でプロバイダーのマージンが圧縮されている場合、メーカーはもはや広範なプレミアムポジショニングに依存することはできません。これにより、コミュニティ創傷ケア市場においてカテゴリーミックスと製品採用に関する短期的な慎重姿勢が生まれています。
コミュニティの人材不足と創傷専門知識のばらつき
人材圧力はコミュニティ創傷ケア市場における規模拡大の最も困難な制約の一つです。2026年のBritish Journal of Community Nursingのレビューでは、多疾患合併の症例数が増加する中でも、難治性創傷を管理できる資格を持つディストリクトナーシングの数が減少していることが報告されました。PHIは2025年に、米国の在宅ケアセクターが今後10年間で681,000件以上の雇用を追加すると予測しましたが、専門的な創傷ケア能力は依然として在宅医療需要の全体的な成長に遅れをとっています。BMC NursingおよびJournal of Multidisciplinary Healthcareはいずれも、デジタルツールが作業負荷を軽減できるが、トレーニング、採用規律、および臨床的判断の必要性を排除するものではないことを示しています[2]。創傷専門知識が不均一な場合、ドレッシングの選択、エスカレーションのタイミング、および治癒の一貫性がチーム間で異なる可能性があります。これにより、スタッフの深さと創傷特有の能力がコミュニティ創傷ケア市場の継続的な制約となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
在宅医療が優位、ディストリクトナーシングが加速在宅医療創傷ケアは2025年の収益の34.22%を占め、コミュニティ創傷ケア市場において最大のサービスセグメントとなりました。このリードは、繰り返しのドレッシング交換と密接な創傷フォローアップを必要とする患者に対する臨床家主導の在宅訪問の実際的な価値を反映しています。このサービスはまた、より複雑な患者が構造化された在宅エピソードに早期退院するにつれて、病院中心のケアからの広範なシフトにも適合しています。CMSの政策更新は、在宅ベースの創傷エピソードに関する支払いの可視性を向上させることで、その方向性を強化しています。外来創傷クリニックは、創傷の複雑さが1回の在宅訪問で安全に対応できる範囲を超える患者の次の層として残っています。
コミュニティナーシングおよびディストリクトナーシングは2031年までに8.53%のCAGRで成長する見込みであり、コミュニティ創傷ケア市場内で最も成長の速いサービスカテゴリーとなっています。ドイツは2025年12月にG-BAがHKP-RLを改正し、専門プロバイダーを使用した在宅環境での慢性および難治性創傷ケアを優先することでこのパスウェイを強化しました。この変更により、地域ナーシングサービスの対象基盤が拡大し、病院主導のパスウェイからの早期紹介が支援されます。長期ケアおよびスキルドナーシング施設は、移動制限と慢性創傷への暴露が繰り返しのケア需要を生み出す高齢者を引き続き対象としています。コミュニティ創傷ケア産業は、特にナーシングインフラと償還ルールが在宅優先の提供をすでに支援している場所で、より形式化された地域ケアパスウェイに向けて移行しています。
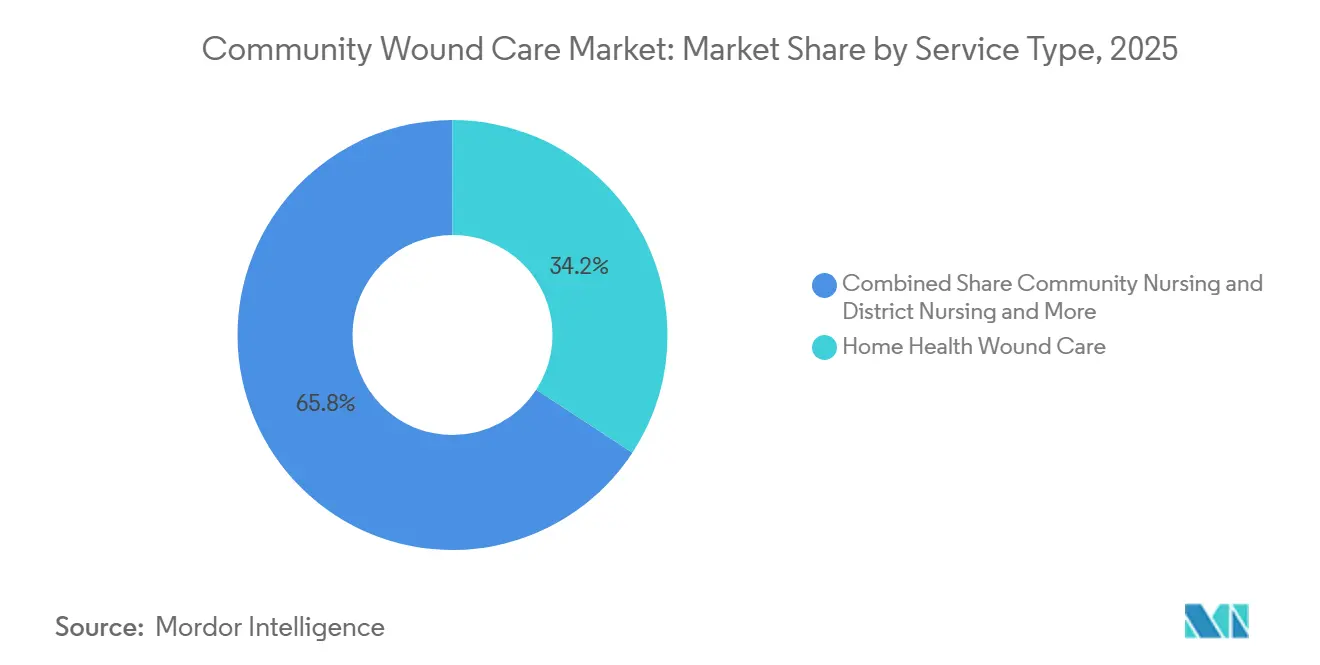
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
製品タイプ別:
ドレッシングの優位性がバイオロジクスの変曲点に直面高度創傷ドレッシングは2025年のコミュニティ創傷ケア市場規模の52.19%を占め、製品カテゴリーの中で確固たるリードを維持しました。その地位は、長い臨床的親しみやすさ、広範な支払者の受け入れ、および機関とディストリビューターのサプライチェーンへの容易な統合を反映しています。フォーム、ハイドロコロイド、および抗菌ドレッシングは、定期的なコミュニティ訪問中の幅広い慢性創傷ニーズに適合するため、コアフォーミュラリー品目として残っています。Smith+Nephewは2026年5月にALLEVYN COMPLETE CAREで、在宅およびコミュニティ環境での慢性創傷使用を目的とした5層フォームドレッシングとしてこのカテゴリーを強化しました。従来型創傷ケア製品は、コストと使いやすさが重要な購買要因となる低複雑度の急性創傷に引き続き対応してます。
バイオロジクスおよび皮膚代替品は2031年までに9.17%のCAGRで成長する見込みであり、コミュニティ創傷ケア市場において他のすべての製品セグメントを上回っています。この成長は、難治性糖尿病性足潰瘍およびその他の難治性創傷に対する胎盤同種移植片、魚皮グラフト、および関連する組織ベースのオプションへの強い臨床的注目を反映しています。創傷療法デバイスも重要なプレミアムポジションを維持しており、特にポータブル陰圧システムが在宅での複雑な創傷管理をより実用的にしています。2026年1月の償還リセットにより、プレミアムバイオロジクスはカバレッジと価値に関してより直接的な精査に直面しています。これにより、コミュニティ創傷ケア市場は、強力な治癒アウトカムとより防御可能な経済的ポジショニングを組み合わせることができるサプライヤーを優遇しています。
創傷タイプ別:
慢性創傷が市場を定義し、糖尿病性足潰瘍が成長をリード慢性創傷は2025年の収益の63.11%を占め、コミュニティ創傷ケア市場内のコアとなる臨床需要基盤となりました。このグループには、繰り返しのドレッシング交換と継続的なレビューを必要とすることが多い糖尿病性足潰瘍、静脈性下肢潰瘍、圧迫損傷、およびその他の難治性創傷タイプが含まれます。欧州創傷管理協会は、静脈性下肢潰瘍が欧州人口の1.00%~2.00%に影響を与えていると報告しており、慢性創傷の基盤がすでにいかに広いかを示しています。繰り返しの創傷ケアニーズにより、これらのケースはコミュニティパスウェイ全体で繰り返しの消耗品使用、ナーシング訪問、およびフォローアップを促進するため、運営上重要です。急性創傷は依然として意味のあるシェアを占めていますが、手術、外傷、または早期術後回復に関連した短期間のケースであることが多いです。
糖尿病性足潰瘍は2031年までに8.93%のCAGRで成長する見込みであり、コミュニティ創傷ケア市場内で最も成長の速い創傷サブセグメントとなっています。糖尿病性足潰瘍は世界の糖尿病患者の12.90%に影響を与えており、糖尿病患者の生涯リスクは15.00%から34.00%の範囲であり、このカテゴリーが多くの臨床的および製品的注目を集める理由を説明しています。MiMedxは2026年3月にCHORIOFIXを発売し、CAMPAIGNランダム化試験に登録しました。これは、サプライヤーが難治性糖尿病性足潰瘍ケアをいかに積極的にターゲットにしているかを示しています。主に慢性創傷症例を担当する機関は、短期急性エピソードを中心とする機関よりも、ドレッシング、バイオロジクス、およびNPWT全体でより広いフォーミュラリーを必要とします。コミュニティ創傷ケア産業は、糖尿病性およびその他の慢性創傷が地域の症例数を支配する場合、調達の深さと明確なエスカレーションパスウェイに依存しています。
エンドユーザー別:
在宅ケア機関がリードし同時に成長在宅ケア機関は2025年のコミュニティ創傷ケア市場シェアの35.21%を占め、2031年までに8.47%のCAGRで成長する見込みです。この稀な組み合わせは、コミュニティ創傷ケア市場の運営の中心が構造化された在宅ベースの提供にさらに深く移行していることを示しています。病院およびクリニックは依然として臨床的な入口として機能していますが、長期的な創傷管理を在宅およびコミュニティパスウェイに移転することが多くなっています。長期ケア施設は圧迫損傷および糖尿病性足潰瘍への暴露が高い集団を対象としていますが、1日あたりの支払い構造により高コストの高度製品の使用が制限される場合があります。サプライヤーにとって、これは機関の購買担当者がコミュニティ創傷ケア市場全体で製品ミックス、サービス期待、およびデジタルワークフローニーズをますます形成していることを意味します。
外来および専門創傷センターは、血管レビュー、高度な適用、およびエスカレーション決定のための最高の臨床密度を引き続き提供しています。これらのセンターはまた、訪問間の高重症度ケース対する共有監督を必要とする在宅医療チームにとってより重要なパートナーとなっています。2025年の在宅医療研究では、デジタル対応の創傷ケアプログラムが入院の減少と訪問の最適化を含む臨床的、運営的、および経済的アウトカムを改善できることが示されました[3]。この知見は、コミュニティ創傷ケア市場において消耗品と文書化、トリアージ、および意思決定支援を組み合わせたバンドルオファーへの需要を支持しています。治癒の質を下げることなく訪問負担を軽減する機関を支援するベンダーは、採用への強力な経路を持つべきです。
流通チャネル別:
機関調達が維持され、eコマースが混乱をもたらす直接入札および機関向け供給は2025年の収益の46.72%を占め、コミュニティ創傷ケア市場において最大の市場参入経路として維持されました。大規模な医療システム、グループ購買組織、および全国的な在宅医療チェーンは、サイト間でボリューム価格を交渉し調達を標準化できるため、この地位を支えています。MiMedxは2026年5月にG4Derm PlusのPremierおよびVizient契約を確保し、全国的なアクセスを拡大したことでこのモデルの価値を強調しました。医療用品ディストリビューターは、多くの独立した機関が物流サポートと信頼性の高いラストマイル配送に依存しているため、依然として重要な役割を果たしています。小売および薬局チャネルは、患者がより単純なドレッシングニーズを持つ急性創傷または低複雑度の慢性創傷を管理する場合に引き続き関連しています。
オンラインおよびeコマース流通は2031年までに11.71%のCAGRで成長する見込みであり、コミュニティ創傷ケア市場において最も成長の速いチャネルとなっています。このシフトは、分散したケアチーム全体で頻繁な補充と容易な注文を必要とする機関間での調達デジタル化を反映しています。また、遠隔医療にリンクしたモニタリングが消耗品の迅速な補充を示す場合の患者の自己購入も支援しています。チャネルシフトは仲介マージン層の一部を圧縮しており、直接フルフィルメント能力を持つメーカーに利益をもたらし、コミュニティ創傷ケア市場において遅いチャネルパートナーに圧力をかけています。デジタル注文がより日常的になるにつれて、サプライヤーの応答性と在庫の可視性がコミュニティ創傷ケア市場においてより決定的になっています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米コミュニティ創傷ケア市場
北米は2025年のコミュニティ創傷ケア市場シェアの33.50%を占め、最大の地域基盤となっています。米国がその地位を支えているのは、メディケアの在宅医療政策がコミュニティ創傷エピソードに対して明確な支払い構造を提供者に提供しているためで。2026年暦年の料金改定では、使い捨てNPWT(陰圧創傷治療)の支払いが1デバイスあたり282.10米ドルに設定され、在宅医療エピソード料金が2%引き上げられました。これにより、より複雑な創傷症例を管理する機関の見通しが改善されます。この明確さは、在宅における高度な創傷管理の幅広い活用を支援し、コミュニティ創傷ケア市場における急性期後の継続性を強化します。2026年1月のメディケア皮膚代替品の大幅な見直しも、より明確な償還基盤を持つカテゴリーおよび製品を優遇することで、競争環境を変化させました。
欧州コミュニティ創傷ケア市場
欧州は、地区看護がすでに複数の医療制度に組み込まれているため、コミュニティ創傷ケア市場の主要な柱であり続けています。ドイツは2025年12月、G-BAがHKP-RLを改正し、専門プロバイダーを通じた在宅環境における慢性創傷および難治性創傷を優先することで、このモデルを強化しました。この規則は、法定医療保険の下での在宅創傷訪問に対する償還対象基盤を直接拡大し、ケアパスウェイにおけるコミュニティプロバイダーの立場を強化しす。英国では引き続き地区看護師の人員不足が課題となっており、最近の看護文献では、人員配置水準と創傷専門知識が創傷管理の一貫性および転帰に直接関連していることが示されています。こうした状況は、コミュニティ創傷ケア市場においてプロトコルを簡素化し、文書化を標準化し、ばらつきを低減できるサプライヤーおよびケアパートナーに有利に働きます。
アジア太平洋、中東・アフリカおよび南米コミュニティ創傷ケア市場
アジア太平洋地域は2031年までに7.21%のCAGRで成長すると予測されており、コミュニティ創傷ケア市場規模において最も成長の速い地域となっています。中国とインドは、いずれも大規模な糖尿病患者人口とコミュニティおよびプライマリケアの拡大を組み合わせているため、主要な数量ドライバーとなっています。同地域はまた、慢性疾患管理とコミュニティ医療能力を支援する政策の方向性からも恩恵を受けており、創傷サービスの規模拡大に向けたより広い基盤を提供しています。日本は、高齢化した人口構造が長期ケアおよび地区看護ニーズ、特に褥瘡管理持続させているため、安定した需要を加えています。中東・アフリカは規模としては依然として小さいものの、湾岸諸国の医療制度はより広範なケア提供の多様化の一環として在宅医療プログラムを拡大しています。南米はブラジルが牽引しており、公的コミュニティケア構造が創傷管理を支援していますが、製品へのアクセスおよび専門家トレーニングの不足が、高度な創傷ケアのより迅速な普及を依然として制限しています。
競合環境
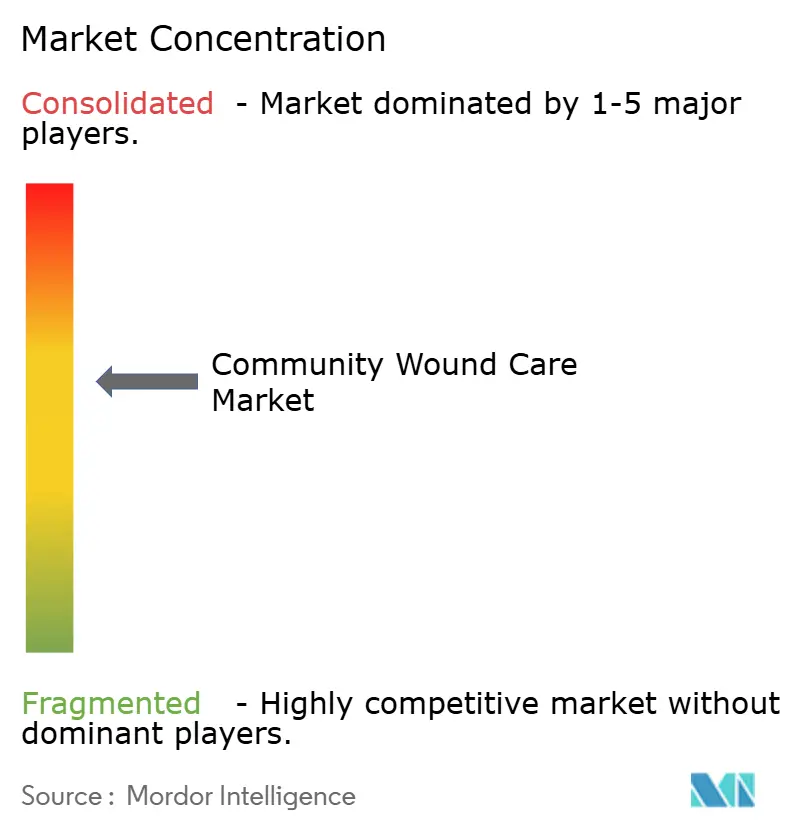
コミュニティ創傷ケア市場は製品レベルでは中程度に集中しており、サービス提供は多くの地域プロバイダーに分散しています。Smith+Nephew、ConvaTec、Mölnlycke Health Care、およびSolventumは、広範なポートフォリオ、確立された契約、および臨床エビデンスを通じて高度ドレッシングとNPWTを引き続き支えています。MiMedx、Organogenesis、およびKerecisなどのバイオロジクスに特化した挑戦者は、差別化されたグラフトと同種移植片が依然として注目を集めることができる慢性創傷カテゴリーで圧力を加えています。
競合上の立場は現在、エビデンス、カバレッジステータス、およびチャネルアクセスによってより明確に形成されており、コミュニティ創傷ケア市場に以前よりも選択的な成長パターンをもたらしています。これにより、コミュニティ創傷ケア市場は成熟したドレッシングセグメントとより成長の速いバイオロジクスニッチ全体で活発に維持されています。
Smith+Nephewは2026年5月にALLEVYN COMPLETE CAREを発売し、コミュニティおよび在宅環境での慢性創傷使用のためのRENASYS EDGEを発表することで一つの経路を示しました。ConvaTecはアウトカム主導の経路をたどり、そのConvaNioxドレッシングは、標準ケアと比較して60%多くの糖尿病性足潰瘍が治癒し、創傷面積の縮小が3倍速いことを示したランダム化試験後にEUおよび英国の承認を受けました。MiMedxは2026年5月にG4Derm PlusのPremierおよびVizient契約を通じて流通力を強化し、参加する病院および創傷ケアネットワーク全体での全国的なアクセスを向上させました。Kerecisはまた、MariGenとShieldが2026年1月1日から有効な18のCMSカバー対象皮膚代替製品に含まれた際にその地位を守りました。これらの動きは、製品革新、エビデンス生成、および市場参入経路の強さが現在コミュニティ創傷ケア市場における競争の中心にあることを示しています。
機関が製品と並んで文書化ツール、フォーミュラリーガイダンス、およびアウトカム追跡を必要としているため、統合ケアサポートには依然として大きな未開拓スペースがあります。中堅企業は、コミュニティナーシングのワークフローに密接に対応し、日常的な運営上の摩擦を解決することで、ここで十分に競争できます。これは、コミュニティ創傷ケア市場が最も広いカタログを持つ企業だけでなく、管理上の負担を軽減し、より厳しい在宅ケア予算に適合する企業を報いることを意味します。ドレッシング、デバイス、バイオロジクス、およびサービスにリンクしたサポートがそれぞれ異なる強みを報いるため、競争はコミュニティ創傷ケア市場において勝者総取りではなくバランスが取れたままであるべきです。
コミュニティ創傷ケア産業リーダー
-
Smith+Nephew
-
ConvaTec Group PLC
-
Mölnlycke Health Care AB
-
Coloplast A/S
-
Solventum
- 注:主要企業の掲載順は順位を示すものではありません。
コミュニティ創傷ケア市場 このレポートでカバーされる企業
- Advanced Medical Solutions Group
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- Essity
- Hollister
- Integra LifeSciences
- Integra LifeSciences
- Kerecis
- Medline Industries
- Medtronic
- MIMEDX Group
- Molnlycke Health Care
- Organogenesis
- Hartmann Group
- Smiths Group
- Solventum
- URGO Medical
最近の産業開発事情 コミュニティ創傷ケア市場
- 2026年5月:Smith+Nephewは、実証された臨床的優位性を持つ5層フォームドレッシングであるALLEVYN COMPLETE CAREを発売し、欧州創傷管理協会カンファレンスでRENASYS EDGEタイドNPWTシステムを発表しました。両製品は、Smith+Nephewの新しいRISE商業戦略の下でコミュニティおよび在宅ケア環境における慢性創傷管理をターゲットとしています。
- 2026年2月:Dynarex Corporationは、入院から急性期後の環境にわたる在宅ケアの継続的な創傷管理のために特別に設計された、72時間のバッテリー寿命と完全な消耗品エコシステムを備えた11.30オンスのポータブルデバイスであるDürma+陰圧創傷療法ポンプを発売しました。
- 2025年4月:ConvaTecは、高度ドレッシング技術と一酸化窒素抗菌および抗バイオフィルム作用を組み合わせた創傷ドレッシングであるConvaNioxのEUおよび英国の規制承認を受け、RCTで標準ケアと比較して60%多くの糖尿病性足潰瘍が治癒し、創傷面積の縮小が3倍速いことを達成しました。限定的な欧州市場リリースが開始され、米国の規制承認は2026年に開始される予定です。
グローバルコミュニティ創傷ケア市場レポートの範囲
レポートの範囲によると、コミュニティ創傷ケアとは、患者の自宅、コミュニティ医療センター、外来クリニック、長期ケア施設、およびその他のコミュニティベースのケア環境を含む非急性医療環境における急性および慢性創傷の評価、治療、管理、およびモニタリングを指します。コミュニティ創傷ケアは、創傷治癒の促進、合併症の予防、入院および再入院の削減、患者アウトカムの改善、ならびに創傷ケア専門家、コミュニティナーシング、ディストリクトナーシング、および在宅医療プロバイダーなどの医療専門家が提供する協調ケアを通じた費用対効果の高い創傷管理サービスの提供を支援することを目的としています。
コミュニティ創傷ケア市場は、サービスタイプ別に在宅医療創傷ケア、コミュニティナーシングおよびディストリクトナーシング、外来創傷クリニック、長期ケアおよびスキルドナーシング施設、およびその他のサービスタイプにセグメント化されています。製品タイプ別には高度創傷ドレッシング、従来型創傷ケア製品、創傷療法デバイス、バイオロジクスおよび皮膚代替品、およびその他の製品タイプにセグメント化されています。創傷タイプ別には慢性創傷および急性創傷にセグメント化され、慢性創傷はさらに糖尿病性足潰瘍、静脈性下肢潰瘍、圧迫損傷、およびその他の慢性創傷にセグメント化され、急性創傷はさらに手術創傷、外傷性創傷、およびその他の急性創傷にセグメント化されています。エンドユーザー別には在宅ケア機関、病院およびクリニック、長期ケア施設、外来および専門創傷センター、およびその他のエンドユーザーにセグメント化されています。流通チャネル別には直接入札および機関向け供給、小売および薬局チャネル、オンラインおよびeコマース、医療用品ディストリビューター、およびその他の流通チャネルにセグメント化されています。地域別には北米、欧州、アジア太平洋、中東およびアフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されています。
| 在宅医療創傷ケア |
| コミュニティナーシングおよびディストリクトナーシング |
| 外来創傷クリニック |
| 長期ケアおよびスキルドナーシング施設 |
| その他 |
| 高度創傷ドレッシング |
| 従来型創傷ケア製品 |
| 創傷療法デバイス |
| バイオロジクスおよび皮膚代替品 |
| その他 |
| 慢性創傷 | 糖尿病性足潰瘍 |
| 静脈性下肢潰瘍 | |
| 圧迫損傷 | |
| その他の慢性創傷 | |
| 急性創傷 | 手術創傷 |
| 外傷性創傷 | |
| その他の急性創傷 |
| 在宅ケア機関 |
| 病院およびクリニック |
| 長期ケア施設 |
| 外来および専門創傷センター |
| その他 |
| 直接入札および機関向け供給 |
| 小売および薬局チャネル |
| オンラインおよびeコマース |
| 医療用品ディストリビューター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| 中東およびアフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 在宅医療創傷ケア | |
| コミュニティナーシングおよびディストリクトナーシング | ||
| 外来創傷クリニック | ||
| 長期ケアおよびスキルドナーシング施設 | ||
| その他 | ||
| 製品タイプ別 | 高度創傷ドレッシング | |
| 従来型創傷ケア製品 | ||
| 創傷療法デバイス | ||
| バイオロジクスおよび皮膚代替品 | ||
| その他 | ||
| 創傷タイプ別 | 慢性創傷 | 糖尿病性足潰瘍 |
| 静脈性下肢潰瘍 | ||
| 圧迫損傷 | ||
| その他の慢性創傷 | ||
| 急性創傷 | 手術創傷 | |
| 外傷性創傷 | ||
| その他の急性創傷 | ||
| エンドユーザー別 | 在宅ケア機関 | |
| 病院およびクリニック | ||
| 長期ケア施設 | ||
| 外来および専門創傷センター | ||
| その他 | ||
| 流通チャネル別 | 直接入札および機関向け供給 | |
| 小売および薬局チャネル | ||
| オンラインおよびeコマース | ||
| 医療用品ディストリビューター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
コミュニティ創傷ケアの現在および予測規模はどのくらいですか?
コミュニティ創傷ケア市場規模は2025年に63.6億米ドルであり、2026年に68.4億米ドルに達し、7.51%のCAGRで2031年までに98.3億米ドルに達すると予測されています。
病院外での創傷ケアをリードするサービス環境はどれですか?
在宅医療創傷ケアが2025年の収益の34.22%でリードしており、臨床家主導の在宅訪問が依然として主要なサービスモデルであることを示しています。
最も成長の速い製品カテゴリーはどれですか?
バイオロジクスおよび皮膚代替品は最も成長の速い製品カテゴリーであり、2031年までに9.17%のCAGRが予測されていますが、以前よりも償還の精査が強まっています。
糖尿病性足潰瘍がこの分野でなぜ重要なのですか?
糖尿病性足潰瘍は8.93%のCAGRで成長する見込みであり、大規模な糖尿病負担と難治性ケースに多くの場合必要とされる長い治療サイクルによって支えられています。
最も急速に拡大している流通チャネルはどれですか?
オンラインおよびeコマース流通は、機関が調達をデジタル化し患者が消耗品を自己購入するケースが増えるにつれて、2031年までに11.71%のCAGRで成長する見込みです。
最も成長の速い地域はどこですか?
アジア太平洋は2031年までに7.21%のCAGRで成長する見込みであり、主要国における大規模な糖尿病患者集団とより広いコミュニティ医療能力によって支えられています。