
商業用アイスクリームフリーザー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
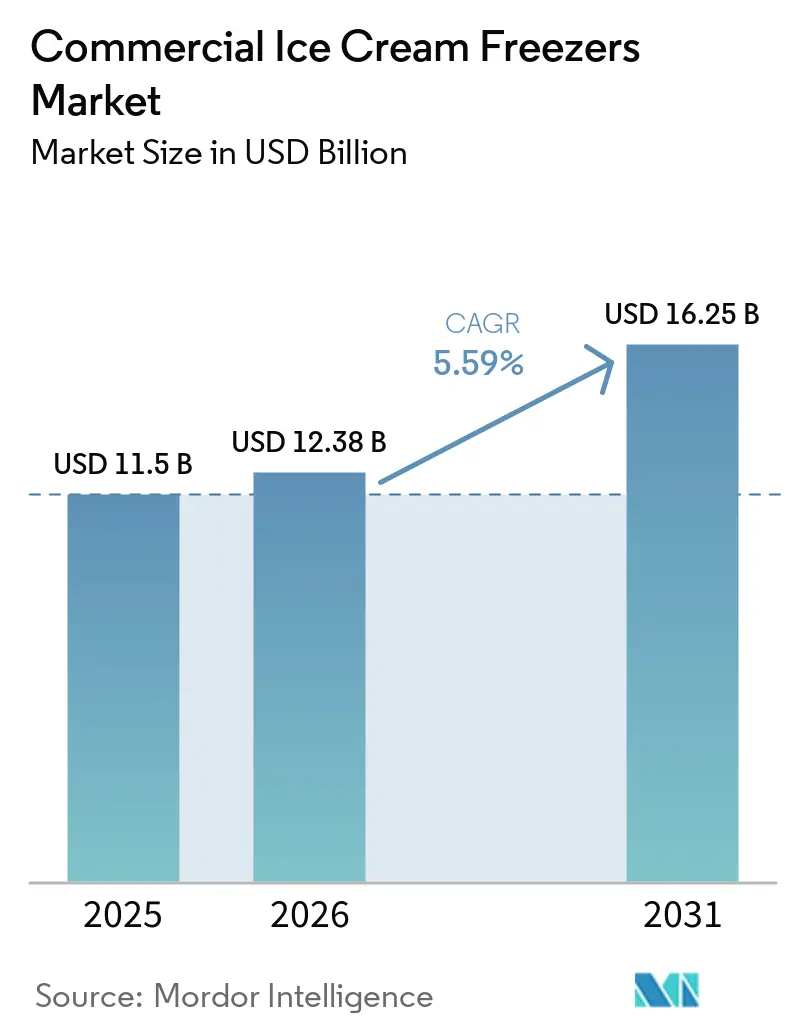
| 市場規模 (2026) | 12.38 十億米ドル |
| 市場規模 (2031) | 16.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.59 % |
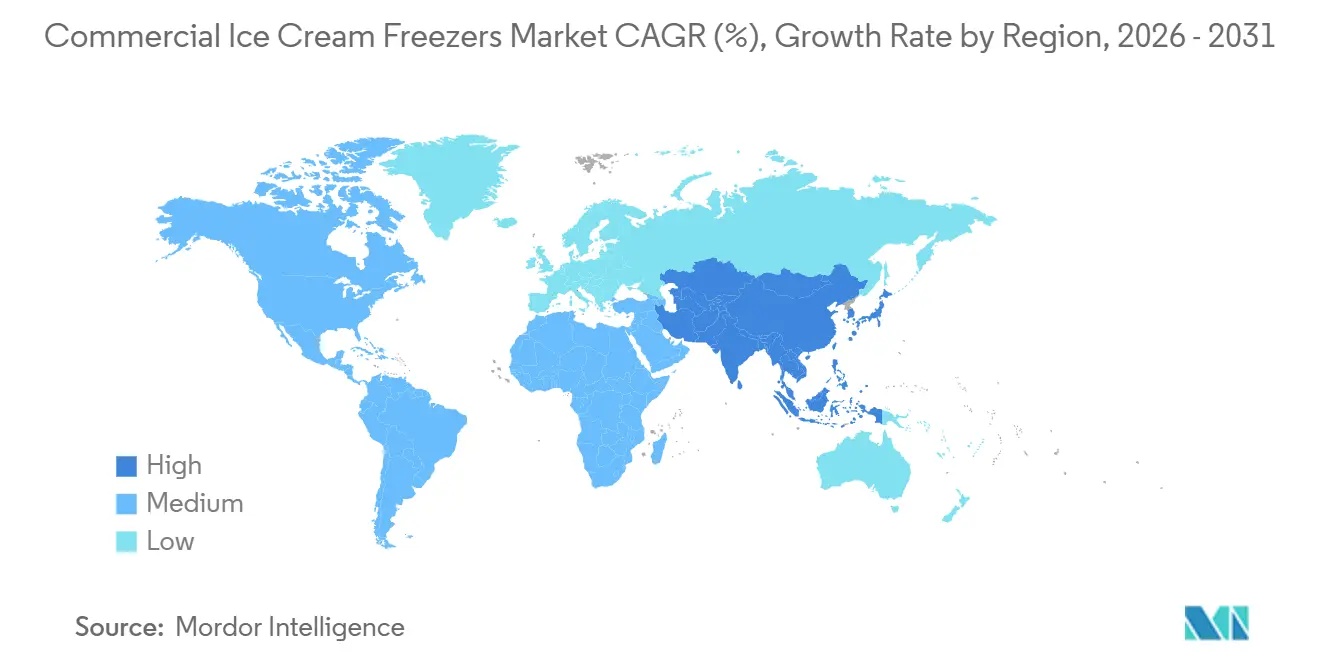
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用アイスクリームフリーザー市場分析
商業用アイスクリームフリーザー市場規模は2025年に115 ビリオン 米ドルと評価され、2026年の123.8 ビリオン 米ドルから2031年には162.5 ビリオン 米ドルへと、予測期間(2026年〜2031年)において年平均成長率5.59%成長すると推定されています。世界的な冷媒段階的廃止義務化によって引き起こされる更新サイクルの加速と、衝動買い型小売フォーマットの急速な普及が主要な成長触媒となっており、クイックサービスレストランのフランチャイズ展開やコンビニエンスストアの改装が、アジア太平洋地域および中東全域でキャビネット需要をさらに押し上げています。高地球温暖化係数(GWP)冷媒に対する規制圧力により、事業者は従来のHFCユニットを計画より早期に廃棄せざるを得なくなっており、購買決定はエネルギー効率の高いA2L冷媒モデルおよび自然冷媒モデルへとシフトしています。IoT対応の予知保全とフリーザー・アズ・ア・サービス方式のリースにおける並行した技術進歩が総所有コストを低減させ、中小規模事業者の資本調達ギャップを埋めるとともに機器のライフサイクルを延長しています。こうしたプラス要因がある一方で、高い初期調達コストと活発な中古機器取引が近期の普及を抑制しており、商業用アイスクリームフリーザー市場は競争が激しく価格感応度の高い状態が続いています。
主要レポートのポイント
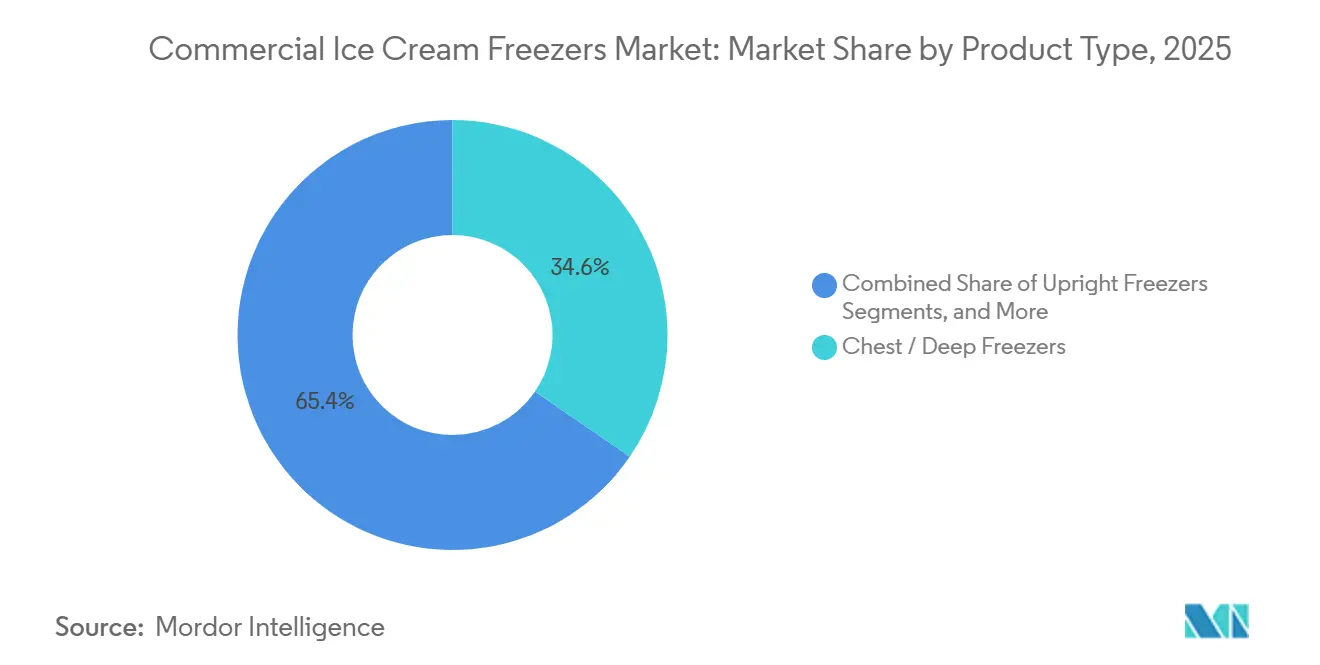
- 製品タイプ別では、チェスト型および深型フリーザーが2025年に34.58%の収益シェアで首位を占め、一方でジェラートおよびソフトサーブ用バッチフリーザーは2031年にかけて年平均成長率6.82%で拡大すると予測されています。
- 冷却技術別では、静的システムが2025年の商業用アイスクリームフリーザー市場シェアの45.62%を保持しており、リモートグリコール冷却設備は2031年にかけて最速の年平均成長率7.11%を記録すると予測されています。
- 容量別では、301〜600リットルクラスが2025年の市場価値の42.38%を占め、600リットル超のユニットは同期間に年平均成長率6.36%で成長する見込みです。
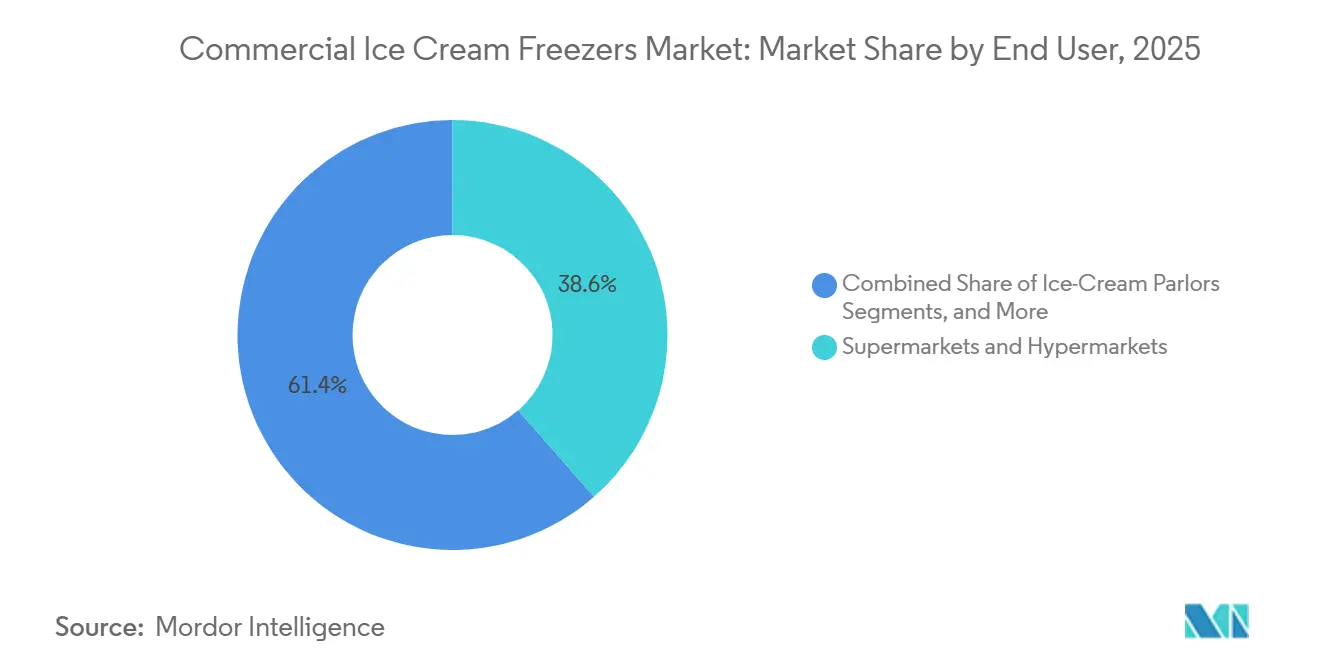
- エンドユーザー別では、スーパーマーケットおよびハイパーマーケットが2025年に38.56%の収益シェアを占めましたが、アイスクリームパーラーおよびジェラテリアは2031年にかけて最高水準の年平均成長率6.88%が見込まれています。
- 販売チャネル別では、ディストリビューターおよびディーラーが2025年の売上の56.82%を占め、オンライン調達は2031年にかけて年平均成長率7.03%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の市場価値の38.92%を占め、2031年にかけて年平均成長率7.35%で全地域を上回る成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場におけるクイックサービスレストランチェーンの拡大 | +1.2% | アジア太平洋、中東、ラテンアメリカ | 中期(2~4年) |
| コンビニエンスストアおよびガソリンスタンドにおけるインパルスアイスクリーム小売の成長 | +0.9% | 北米、オーストラリア、欧州に集中したグローバル | 短期(2年以内) |
| 機器更新を加速させるエネルギー効率規制 | +1.5% | 北米、欧州、アジア太平洋への波及あり | 短期(2年以内) |
| アジア太平洋における冷凍デザート消費の増加 | +1.3% | アジア太平洋中核(中国、インド、東南アジア) | 長期(4年以上) |
| IoT対応予知保全の採用 | +0.7% | 北米および欧州主導のグローバル | 中期(2~4年) |
| 資本支出を削減するフリーザー・アズ・ア・サービスのリース | +0.6% | 北米および欧州で最も強いグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興市場におけるクイックサービスレストランチェーンの拡大
QSRフランチャイズは、アジア太平洋、中東、ラテンアメリカ全域で冷凍デザートインフラを拡大しており、商業用アイスクリームフリーザーの需要を大幅に押し上げています。2026年2月、マクドナルドマレーシアは10億リンギット(2億5,500万米ドル)の大規模投資を発表しました。このうち6億リンギットが新規レストランに充当され、今後5年から10年で45から75のフランチャイズ店舗を開設する計画です。各店舗には冷凍機器を含む500万から700万リンギットの投資が必要となります。同様に、Dairy Queenは中東、特にUAEとサウジアラビアへの拡大に注力しています。これらの地域のQSR市場は強力なCAGR 14%での成長が見込まれ、サウジアラビアのファストフード消費者の85%が45歳未満であることから、FFCC Globalが指摘するように、Dairy Queenのソフトサーブとブリザードの提供は市場需要と合致しています。Central Retailもベトナムでの成長を追求しており、2026年から2028年の間に30店舗以上の大型フォーマット店を開設する計画です。これには10から12のGo!モールおよびハイパーマーケット、ならびに23から25のミニGo!ストアが含まれます。各店舗では、インパルスおよびテイクホームアイスクリーム用に複数のフリーザーキャビネットが必要となります。これらの拡大は、フランチャイジーが製品の一貫性を維持しフランチャイザーの要件を満たすためにチェーン全体で機器を標準化することから、フリーザーへの着実ながらも不均一な需要を生み出しています。
コンビニエンスストアおよびガソリンスタンドにおけるインパルスアイスクリーム小売の成長
コンビニエンスストアとガソリンスタンドは、アイスクリームを季節的な付加商品から通年の集客ドライバーへと再定位しており、ブランドマーチャンダイジングと柔軟な配置を備えた専用フリーザーキャビネットが必要となっています。オーストラリアのガソリン・コンビニエンスチャネルは2024年にアイスクリーム販売で2億1,300万豪ドルを生み出し、前年比3.1%増となりました。シングルサーブフォーマットが主流で、Mini Meltsによれば、ブランドカウンターフリーザーがインパルス購買を最大35%押し上げています。Mini Meltsは、既存のフットプリントに対応した多目的フリーザーに70gおよび72gのパウチを提供することで、6か月以内にオーストラリアの14店舗から950店舗以上のコンビニエンスストアへと拡大し、製品フォーマットのイノベーションがいかに迅速に流通を拡大できるかを示しました。事業者は高回転SKUとピスタチオ、ビスコフ、抹茶などのプレミアムトレンドを優先してフリーザースペースを合理化しており、燃料、飲料、スナックとのクロスカテゴリーバンドルがバスケットサイズを拡大しています。高タンパク、低カロリー、グルテンフリー、乳製品不使用、ビーガンオプションを含む健康志向および包括的な提供へのシフトが、販売時点での製品の多様性と栄養情報を展示するガラストップディスプレイフリーザーの設置を小売業者に促しています。
機器更新を加速させるエネルギー効率規制
高GWP冷媒とエネルギー消費を削減するための規制義務が機器のライフサイクルを短縮しており、事業者は機能しているユニットを適合代替品に交換することを余儀なくされています。2026年1月1日より、米国環境保護庁(EPA)は冷媒充填量の閾値を50ポンドから15ポンドに引き下げます[1]。この調整により、多くの商業用アイスクリームフリーザーが、漏洩率監視、30日以内の修理期限、慢性的漏洩の報告、3年間の記録保持要件を含む連邦規制の対象となります。違反した場合、1日あたり最大69,733米ドルの罰金が科される可能性があります。AIM法技術移行規則は、2026年1月1日以降、高GWP冷媒を使用する新規システムの設置を禁止します。同規則は、200ポンド超のリモート凝縮ユニットに対してGWP上限150、200ポンド以下のユニットに対してGWP上限300を設定しており、新規機器においてR-404A(GWP 3,920)およびR-134a(GWP 1,430)を事実上禁止します。R-454AなどのA2L冷媒は、強化換気、漏洩検知、A2L対応コンポーネント、安全遮断弁の要件により、初期システムコストを15%から40%増加させます。しかし、最大10%のエネルギー効率改善と長期的な光熱費節約の可能性を提供します。連邦規制は既存システムへのA2L冷媒の改造を禁止しており、事業者はコンプライアンスを達成するためにシステムを完全に交換する必要があります。期限が近づくにつれ、需要の増加によりリードタイムが延長しています。それでも、メーカーは準備が整った購入者に対して最短4週間でA2L対応ウォークインを納品できるようになっています。
アジア太平洋における冷凍デザート消費の増加
所得の上昇と冷凍チェーンインフラの改善に伴い、アジア太平洋地域の一人当たりアイスクリーム消費量は依然として西洋水準を大きく下回っており、長期的な成長ポテンシャルを提供しています。2023年、インドの一人当たりアイスクリーム消費量は1.6リットルに達し、2011年の400ミリリットルから大幅に増加しました。しかし、この数値はニュージーランドの28.4リットルや米国の20.8リットルにはまだ遠く及びません。インドの組織化されたアイスクリームセクターは、Zepto、Swiggy Instamart、Blinkitなどのクイックコマースプラットフォームに支えられ、CAGR 13%から15%で成長すると予測されています。これらのプラットフォームは冷凍食品配送サービスを拡大しており、インド・ブランド・エクイティ財団が強調するように、ダークストアおよびマイクロフルフィルメントセンターでの分散型フリーザー容量の必要性を高めています[2]。中国では、ミレニアル世代とZ世代が、伝統的な西洋フレーバーと抹茶、小豆、タロイモ、ライチ、マンゴーなどの革新的なオプションの組み合わせへの需要を形成しています。このシフトにより、北京、上海、広東、江蘇などの都市でアルチザンショップや専門ブティックが急増しています。強化された冷凍チェーン物流により、電子商取引と食品配送サービスが第2層・第3層都市へと拡大しています。同時に、コンビニエンスストアは学生やオフィスワーカーのインパルス購買に対応するためフリーザーを設置しています。健康志向の消費者は、植物性、低脂肪、低糖質のアイスクリーム代替品をますます選択するようになっています。これらの再調合された製品は、食感の保持と再結晶化の防止を確保するために、正確な温度を維持する専用フリーザーを必要とします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期調達・設置コスト | -0.8% | グローバル、新興市場で深刻 | 短期(2年以内) |
| HFC、HFO、Fガスに対する厳格な冷媒段階的廃止規則 | -0.6% | 北米、欧州、アジア太平洋への規制波及あり | 中期(2~4年) |
| 発展途上地域における電力網の不安定性による稼働率低下 | -0.5% | サハラ以南アフリカ、南アジア、ラテンアメリカ | 長期(4年以上) |
| 新規販売を侵食する中古機器取引の活況 | -0.4% | 北米および欧州に集中したグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期調達・設置コスト
資本集約性は、商業用アイスクリームフリーザー市場に参入する中小規模の事業者やフランチャイジーにとって依然として大きな障壁となっています。ウォークインクーラーおよびフリーザーは、小型の6×6ユニットで4,000米ドルから、大型の12×16設備で35,000米ドル超まで幅があり、フリーザーは厚い断熱材とより強力な冷凍システムのためにクーラーより20%から40%高い価格となっています。設置労務費は2,000から7,000米ドル、電気設備のアップグレードは200から500米ドル、許可証は200から500米ドルかかり、プロジェクト総コストは機器の表示価格より20%から40%高くなります。リーチインフリーザーは、耐用年数3から5年のエントリーレベルエコノミーユニットで1,200米ドルから、耐用年数15から20年のプレミアムスペックラインモデルで10,000米ドルまで幅があり、隠れたコストとして運賃(75から300米ドル)、開梱費、キャスターや棚(各50から100米ドル)が含まれます。エネルギーコストが総所有コストを支配しており、エコノミーユニットは1日12kWhを消費するのに対し、エナジースターモデルは1日6kWhで、1kWh当たり0.12米ドルで年間それぞれ525米ドルと262米ドルとなり、10年間で2,630米ドルの節約となります。
HFC、HFO、Fガスに対する厳格な冷媒段階的廃止規則
冷媒の段階的廃止の加速により、レガシー機器を持つ事業者にとってコンプライアンスの複雑性、サプライチェーンの不安定性、座礁資産リスクが生じています。EPA AIM法は、2036年までにHFC生産と消費を85%削減することを義務付けており、2026年1月1日より回収冷媒に含まれるバージンHFCの重量比を15%以下とすることが求められ、2029年からはスーパーマーケット、冷凍輸送、商業用製氷機のサービスに回収冷媒の使用が義務付けられます。生産割当が厳格化されるにつれ、HFC冷媒価格は1ポンド当たり5から8米ドルから20から25米ドルへと急騰し、10,000ポンドの充填量を持つ事業者にとって定期的なメンテナンスが高い経常コストとなっています。2026年以降に設置される冷媒充填量1,500ポンド以上の新規システムには自動漏洩検知が必要であり、2017年から2025年の間に設置された既存システムは2027年1月1日までに改造が必要で、資本および労務費が追加されます。R-290(プロパン)およびR-744(CO2)の自然冷媒は段階的削減スケジュールから免除されていますが、EPAの連邦官報によれば、UL 60335-2-89およびASHRAE 15-2022に基づく充填量制限と換気基準への遵守のために、専用コンポーネント、認定技術者、設計の複雑性とトレーニングコストの増加が必要です[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ジェラートイノベーションがプレミアムシフトを牽引2025年、チェスト型および深型フリーザーは製品タイプ別収益の34.58%を占め、スーパーマーケット、ハイパーマーケット、冷蔵倉庫における大量保管における重要な役割を示しています。ジェラートおよびソフトサーブ用バッチフリーザーは、高効率システムを採用する職人的生産者やクイックサービスレストランに牽引され、2031年にかけて年平均成長率6.82%で成長すると予測されています。CarpigianのLabotronic HE-Hバッチフリーザーは、Hard-O-Dynamic Adaptive技術を使用して電力および水の使用量を30%削減します。NemoxのGelato 10K i-Greenバッチフリーザーは、R290冷媒(GWP 3)を採用し、CO2換算排出量を99.95%削減し、1サイクル12〜15分で1時間あたり10kgを生産します。アップライト型およびガラストップ型フリーザーは製品の視認性を高め、ガラストップユニットはコンビニエンスストアの売上を最大35%向上させます。
ジェラートバッチフリーザーは中国およびインドで人気が高まっており、消費者は天然素材とユニークなフレーバーを使用た手作り製品にプレミアムを支払っています。CattabrigaのMultifreeze Icona Hybridバッチフリーザーは、特許取得済みのデュアル凝縮システムを使用して水の使用量を80%、電力および水の消費量を30%削減します。デンマークにあるGram EquipmentのIce Technology Centerは2021年から稼働しており、新しいアイスクリーム製品のコスト効率の高いパイロットテストを提供し、テストコストを70%〜80%削減します。チェスト型フリーザーは大量保管においてコスト効率が高いものの、アップライト型やガラストップ型ユニットに比べてマーチャンダイジングの訴求力に欠けます。バッチフリーザーには現在、モノポーションや冷凍ケーキ向けのCrystalプログラムが組み込まれており、収益源の多様化が図られています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
冷却技術別:
リモートグリコール冷却システムが普及2025年、静的冷却技術は初期コストの低さと設置の容易さから45.62%の市場シェアを保持しました。リモートグリコール冷却システムは、冷媒充填量の削減、EPA規制への準拠、エネルギー使用量の低減を目的として集中冷凍を求める大型小売業者および冷蔵倉庫事業者に牽引され、2031年にかけて年平均成長率7.11%で成長すると予測されています。リモート凝縮ユニットは、より大きな容量と高い効率を提供する一方で、追加の設置要件により初期コストが20%〜40%増加します。HussmannのProtocol CO2ラックは、モジュラーアーキテクチャと鉄・銅配管によりカリフォルニア州Title 24への準拠をサポートし、フロストフリーシステムはメンテナンス労力を削減します。LiebherrのNoFrost技術はフードサービスおよびホスピタリティ分野を対象とし、気候クラス5の信頼性とCクラス以上のエネルギー評価を提供します。
リモートグリコール冷却システムは、冷媒充填量をEPAの閾値以下に抑え、漏洩監視を簡素化することで、スーパーマーケットおよびハイパーマーケットに支持されています。2023年10月に発売されたHussmannのKrack MicroDSおよびMicroSC Monoblockは、事前充填済みR290凝縮ユニットとエバポレーターを統合し、HFCシステムと比較して冷媒充填量を最大95%削減し、年間CO2排出量を6%低減します。静的冷却は、そのシンプルさと低コストから小型フォーマットおよびコスト重視の設備に引き続き優位を保ち、フロストフリーシステムは手動デフロストを不要にすることでアイスクリームパーラーでの採用が進んでいます。リモートグリコール冷却システムは大型フォーマットの設備および改装工事での成長が期待される一方、静的冷却は価格感応度の高い市場で引き続き主流となっています。
容量別:
大型フォーマットユニットが成長を獲得2025年、容量301〜600リットルのフリーザーが市場の42.38%を占め、中規模レストラン、カフェ、小型スーパーマーケットのニーズに対応しています。600リットル超のユニットは、クイックサービスレストランチェーン、ハイパーマーケット、冷蔵倉庫に牽引され、2031年にかけて年平均成長率6.36%で成長すると予測されています。ウォークインフリーザーは8,000 米ドルから40,000 米ドル超のコストがかかり、大量保管ニーズに対応しており、冷凍システムがプロジェクトコストの30%〜40%を占めています。NewColdは2026年までにインディアナ州レバノンで5億 米ドルの拡張投資を行い、冷凍・冷蔵ゾーンサービスを強化し、2028年までに550名超の雇用を創出する予定です。300リットル未満のコンパクトユニットはスペースが限られたカフェやバーに対応しており、Hoshizaki Americaは2024年10月に小型フットプリントで容量を増大させるサイドマウント型アンダーカウンターを発売しました。
大型フリーザーは規模の経済を活用し、高SEERシステムにより年間エネルギー使用量を10%〜20%削減し、光熱費の節約による迅速な投資回収を実現します。事業者は容量とフットプリントのバランスを取る必要があり、大型ユニットは固定費を分散させることで1平方フィートあたりのコストを低減します。中型ユニット(301〜600リットル)は、アイドル容量を生じさせることなく季節需要に対応できる業務用厨房に不可欠な存在であり続けています。小型ユニット(300リットル未満)は、携帯性と低い資本需要から移動販売やイベントケータリングで活躍しています。大型ユニット(600リットル超)は、クイックサービスレストランチェーンが機器を標準化し、冷蔵倉庫事業者がeコマース向け自動倉庫に投資するにつれて採用が拡大しています。
エンドユーザー別:
パーラーとジェラテリアが従来の小売を上回る2025年、スーパーマーケットおよびハイパーマーケットは広範なフリーザー設備と高い来客数により、エンドユーザー収益の38.56%を占めました。アイスクリームパーラーおよびジェラテリアは、体験型小売、職人的フォーマット、ソーシャルメディアのトレンドに牽引され、2031年にかけて年平均成長率6.88%で成長すると予測されています。インドのアイスクリームセクターは、ブティックカフェ、デザートバー、ライブカウンターの拡大とともに、交通ハブ、ショッピングモール、リゾート、フェスティバルとのコラボレーションを通じて成長しています。組織化されたプレーヤーが市場の60%〜65%を占め、地域系・職人系・健康志向のスタートアップとの競争に直面しています。クイックサービスレストランはメニューの多様化とデザートのアタッチレート向上を目的にソフトサーブマシンとディッピングキャビネットを採用しています。マクドナルドマレーシアは45〜75店舗の新規出店に10億リンギットの投資を計画しており、Dairy QueenはUAEおよびサウジアラビアでの拡大に注力しています。2024年、オーストラリアのコンビニエンスストアおよびガソリンスタンドはアイスクリーム販売で2億1,300万 オーストラリアドルを売り上げ、シングルサーブフォーマットとブランドカウンターフリーザーが衝動買いを最大35%増加させました。映画館、スタジアム、エンターテインメント施設はピーク時のイベント需要に対応するため大容量フリーザーを活用し、ケータリングおよび施設向けフードサービスはオフサイトのニーズにモバイル・モジュラーユニットを使用しています。
スーパーマーケットおよびハイパーマーケットは高回転SKUとプレミアムトレンドに向けてフリーザースペースを最適化しており、Slow Meltsやキャビネット対応フォーマットなどのイノベーションが流通を促進しています。アイスクリームパーラーおよびジェラテリアは、モノポーションや冷凍ケーキ向けCrystalプログラムを搭載したバッチフリーザー、精密温度管理機能付きディッピングキャビネット、ブランドディスプレイユニットに注力しています。クイックサービスレストランは一貫性を確保しフランチャイザーの要件を満たすために機器を標準化しており、ソフトサーブマシンと調理台は毎日の清掃とHACCP準拠が求められます。コンビニエンスストアおよびガソリンスタンドは、柔軟な設置と低メンテナンスを備えたコンパクトなブランドフリーザーを好みます。映画館やスタジアムは休憩時間中の急速な温度回復に対応する大容量ユニットを使用し、ケータリングおよび施設向けフードサービスはイベントスケジュールに合わせた機器調達のためにリースモデルの採用を増やしています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:
ディストリビューターがリード、電子商取引が急増2025年、ディストリビューターおよびディーラーチャネルが売上の56.82%を占め、機器仕様、資金調達、設置、アフターサービスにおける重要性を示しています。オンライン調達は、複数拠点を持つ事業者の購買とサービス契約を簡素化するB2Bプラットフォームに牽引され、2031年にかけてCAGR 8.03%で成長しています。直接OEM販売は、設計コンサルテーションとプロジェクト管理に支えられ、大型チェーンと機関購入者に対してボリュームディスカウント、カスタム構成、延長サービス契約を提供します。ディストリビューターとディーラーは、地域在庫、迅速な配送、設置、メンテナンスサービスを提供し、中小規模の事業者にとって不可欠なままです。オンラインプラットフォームは、仕様、価格、資金調達オプション、レビューを集約することで購買を合理化し、事業者がモデルを比較し、見積もりを依頼し、配送を効率的にスケジュールできるようにします。Hoshizaki Allianceは持続可能性を重視しており、Hoshizaki AmericaとJackson Warewashingが2024年エナジースターパートナー・オブ・ザ・イヤー賞を受賞し、加盟企業が南北アメリカ全域で製氷機、冷凍機器、フードサービス機器を供給しています。
オンラインプラットフォームは、価格の透明性と差別化の少なさが電子商取引に有利なリーチインフリーザー、アンダーカウンターユニット、ガラストップディスプレイケースなどの標準化製品に優れています。事業者はリース計算機やエネルギーコスト試算ツールを使用して総所有コストを評価し、一部のプラットフォームはスペースの視覚化のためのバーチャルコンサルテーションと拡張現実ツールを提供しています。ディストリビューターとディーラーは、現地調査と技術的アップグレードが必要なウォークインフリーザーやカスタム構成などの複雑な設置において優位性を保っています。メーカーがデジタルプラットフォームとサービスネットワークを強化するにつれ、直接OEM販売の成長が見込まれます。例えば、Electrolux Professionalは、32か国でプラットフォームを通じて85%の注文が処理され、インタラクションの45%がデジタル化されていると報告しています。オンラインチャネルが標準化された取引を支配し、ディストリビューターとディーラーは高付加価値の設置と関係重視のアカウントに注力します。
地域分析
アジア太平洋・北米・オセアニアのコマーシャルアイスクリームフリーザー市場
2025年、アジア太平洋地域は市場価値の38.92%を占め、2031年にかけて力強い年平均成長率7.35%で成長すると予測されています。この成長は主に、一人当たり消費量の増加、クイックサービスレストラン(QSR)の拡大、eコマース向けコールドチェーンの成長、および中国、インド、東南アジアにおける都市化によって牽引されています。インドの組織化されたアイスクリームセクターは2023年に3兆ルピー(35 ビリオン 米ドル)と評価され、2028年には5兆ルピー(58.3 ビリオン 米ドル)に達すると予測されています。一人当たり消費量は2011年の400ミリリットルから2023年には1.6リットルへと増加しました。しかし、これはニュージーランドの28.4リットルや米国の20.8リットルと比較すると依然として大幅に低く、大きな成長ポテンシャルを示しています。中国のアイスクリーム市場は2025年に205.7 ビリオン 米ドルと評価され、2034年には354.4 ビリオン 米ドルへと成長し、年平均成長率6.23%を反映すると予測されています。この成長は、抹茶、小豆、タロイモ、ライチ、マンゴーなどのユニークなフレーバーに対するミレニアル世代およびZ世代の嗜好によって促進されています。職人的ショップとスペシャルティブティックは、北京、上海、広東、江蘇などの主要都市で急速に拡大しています。
北米および欧州のコマーシャルアイスクリームフリーザー市場
北米および欧州は引き続き主要市場である。高GWP冷媒の削減およびエネルギー効率の向上を目的とした規制上の義務が、機器の更新サイクルを促進している。2026年1月1日より、米国環境保護庁(EPA)は冷媒充填量の閾値を50ポンドから15ポンドへと引き下げた。さらに、AIM法技術移行規則により、2026年1月1日以降、高GWP冷媒を使用する新規システムの設置が禁止される。これらの規制は、従来のHFCベースのユニットの段階的廃止を加速させている。Epta社は2026年3月にHauser社を20億ユーロ超(22億米ドル)で買収し、DACH地域、中央欧州、および中央・東南欧州における産業的・地理的プレゼンスを強化した。この買収により、オーストリアおよびチェコ共和国の生産施設が加わり、自然冷媒および省エネルギーソリューションにおけるEpta社の製品ラインナップが拡充された。
中東・アフリカおよび南米のコマーシャルアイスクリームフリーザー市場
中東はQSR(クイックサービスレストラン)投資の主要な的地として台頭しつつある。Dairy Queenは、QSR市場がCAGR14%超で成長すると見込まれるUAEおよびサウジアラビアを重点市場として位置づけている。特筆すべき点として、サウジアラビアのファストフード消費者の85%が45歳未満である。一方、南米は電力網の不安定さおよび資本制約といった課題に直面している。南アフリカの低温物流セクターでは、電力供給停止(ロードシェディング)に起因する月次の対策コストがZAR 50,000から100万ZARを超える範囲に及び、売上損失もZAR 50,000からZAR 500,000に上ると報告されている。電力変動への対応およびダウンタイムの最小化を目的として、サブサハラアフリカおよびラテンアメリカの一部地域では、手動制御とバッテリーバックアップ式アラームを備えた堅牢な低技術ユニットの採用が進んでいる。
競合環境
市場集中度
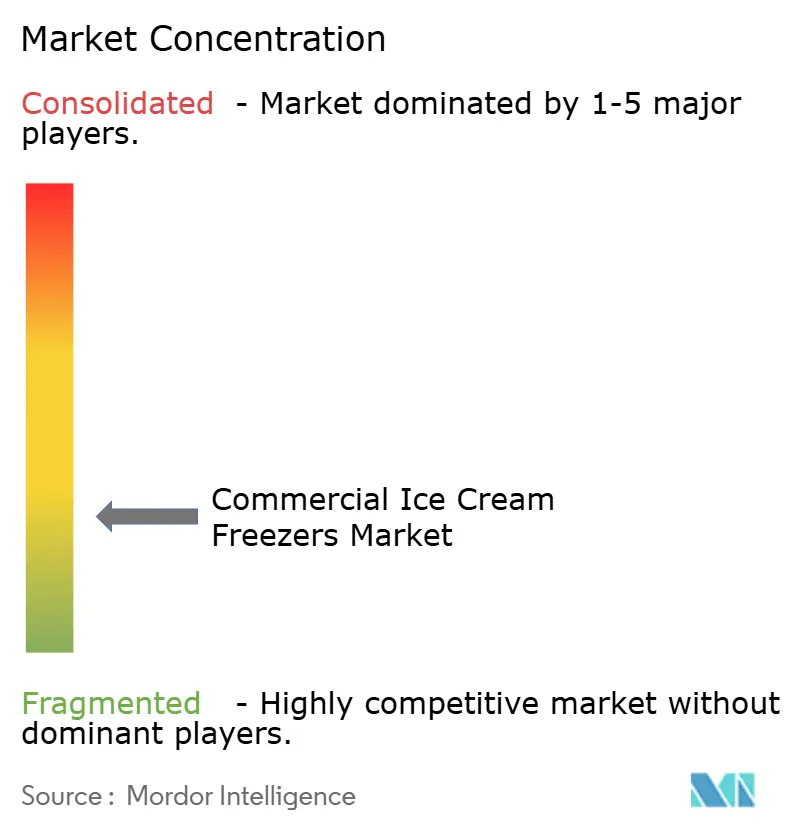
コマーシャルアイスクリームフリーザー市場は断片化されている。Hussmann、Electrolux Professional、True Manufacturingなどのグローバルリーダーは、その規模を活かして幅広い製品ポートフォリオとグローバルサービスネットワークを提供している。同時に、CarpigianやTaylor Companyなどの専門ブランドは、ジェラテリアやソフトクリーム製品を提供するフードサービスチェーンの間で人気の高い、ニッチな高オーバーラン・バッチマシンにおいて卓越した競争力を発揮している。規制遵守により中小規模事業者の資本要件は増大しているものの、自然冷媒マイクロコンプレッサーや適応型デフロストアルゴリズムなどの分野では引き続きイノベーションが生まれている。
戦略的取り組みは、ポートフォリオの調整とサービス指向の差別化にますます重点が置かれている。例えば、Carrierによる商業用冷凍部門のHaier Groupへの売却は、コア空調管理セグメントへのシフトを示している。同様に、Electrolux Professionalは買収を通じてデジタル能力を強化し、データ分析をキッチンシステムに統合している。CARLEとSECOによる遠隔監視システム開発に向けた協業などのパートナーシップは、冷凍ハードウェアとIoTプラットフォームの統合を示している。メーカーは現在、キャビネット、接続性、ファイナンシング、アフターマーケットサポートを含む包括的なライフサイクルソリューションを提供しているこれらの提供物は顧客ロイヤルティを強化し、継続的な収益源を生み出し、市場の景気循環性を相殺するのに役立っている。
政策の機会窓口が狭まるにつれ、競争はより激化している。R-290ユニットの認証を迅速に取得した企業は、多国籍QSRの機器リストに掲載される地位を確保し、対応の遅れた競合他社を3年から5年間排除している。一方、整備済み機器のアグリゲーターは、コスト意識の高い独立系店舗を標的としている。これに対応して、OEMメーカーは認定中古プログラムおよび引き取りイニシアチブを導入しており、循環経済の目標を達成しながらブランドエクイティを維持している。これらの戦略は、技術的リーダーシップと顧客中心のサービスモデルがコマーシャルアイスクリームフリーザー市場における高い評価を牽引するダイナミックな市場を形成している。
商業用アイスクリームフリーザー産業リーダー
-
Ali Group (Carpigiani)
-
Taylor Company
-
Electrolux Professional
-
Hoshizaki Corporation
-
Haier Group (GE Appliances)
- 注:主要企業の掲載順は順位を示すものではありません。
商業用アイスクリームフリーザー市場 このレポートでカバーされる企業
- Ali Group
- AHT Cooling Systems
- Taylor Company
- Electrolux Professional
- Haier Group
- Bonnet Névé
- Delfield (Middleby Corporation)
- Epta Group
- Excellence Industries
- Fagor Industrial
- Foster Refrigerator (ITV Group)
- GGM Gastro
- Gram Commercial A/S
- Haier Group (GE Appliances)
- Hoshizaki Corporation
- Hussmann Corp.
- Igloo Products Corp.
- Imbera Cooling
- ISA Italy
- Liebherr‑Hausgeräte GmbH
最近の産業開発事情 商業用アイスクリームフリーザー市場
- 2025年1月:米国エネルギー省がコマーャルフリーザーに関するエネルギー保全基準を最終決定し、2029年1月までの遵守を義務付けるとともに、生涯節約量として1.11クアドリリオンBtuを見込んでいます。
- 2024年10月:Carrierは2024年10月、コマーシャル冷凍事業を7億7,500万 ミリオン 米ドルでHaierに売却し、コアHVACおよび冷凍技術への集中を目的とした戦略的事業売却を完了しました。
- 2024年8月:Hussmann Performance Partsは、Hussmann機器以外の複数ブランドに対応する高需要OEM同等部品を提供するアフターマーケット向けコマーシャル冷凍・ディスプレイケース部品プログラム「Refrigeration Parts Plus」を立ち上げました。
- 2024年8月:Viessmannは、管理環境用途向けの断熱パネルシステムおよびカスタムエンクロージャーの大手米国メーカーであるKPS Globalを買収し、北米における「Clean & Cold」プラットフォームを大幅に拡充しました。
世界の商業用アイスクリームフリーザー市場レポートの範囲
コマーシャルアイスクリームフリーザーは、アイスクリームおよびその他の冷凍デザートを管理された氷点下温度で保管、展示、保存、および提供するために設計された専門的な冷凍機器です。コマーシャルアイスクリームフリーザー市場は、製品タイプ、冷却技術、容量エンドユーザー、販売チャネル、および地域別にセグメント化されています。製品タイプに基づき、市場はチェストおよびディープフリーザー、アップライトフリーザー、ガラストップディスプレイフリーザー、アイスクリームディッピングキャビネット、ならびにジェラートおよびソフトサーブバッチフリーザーにセグメント化されています。冷却技術に基づき、市場はスタティック冷却、換気および強制空気冷却、フロストフリーおよびノーフロストシステム、ならびにリモートグリコール冷却システムにセグメント化されています。容量に基づき、市場は300リットル以下、301リットルから600リットル、および600リットル超にセグメント化されています。エンドユーザーに基づき、市場はアイスクリームパーラーおよびジェラテリア、クイックサービスレストラン(QSR)、スーパーマーケットおよびハイパーマーケット、コンビニエンスストアおよびガソリンスタンド、映画館・スタジアム・エンターテインメント施設、ならびにケータリングおよび機関向けフードサービスにセグメント化されています。販売チャネルに基づき、市場はダイレクトOEM、ディストリビューターおよびディーラー、ならびにオンラインにセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、ならびに中東およびアフリカにセグメント化されています。各セグメントについて、市場規模および予測は金額(米ドル)ベースで実施されています。
セグメンテーション概要
| チェストおよびディープフリーザー |
| アップライトフリーザー |
| ガラストップディスプレイフリーザー |
| アイスクリームディッピングキャビネット |
| ジェラートおよびソフトサーブバッチフリーザー |
| 静的冷却 |
| 換気式および強制空気冷却 |
| フロストフリーおよびノーフロストシステム |
| リモートグリコール冷却システム |
| 300リットル以下 |
| 301から600リットル |
| 600リットル超 |
| アイスクリームパーラーおよびジェラテリア |
| クイックサービスレストラン(QSR) |
| スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストアおよびガソリンスタンド |
| 映画館、スタジアム、エンターテインメント会場 |
| ケータリングおよび施設フードサービス |
| 直接OEM |
| ディストリビューターおよびディーラー |
| オンライン |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | チェストおよびディープフリーザー | |
| アップライトフリーザー | ||
| ガラストップディスプレイフリーザー | ||
| アイスクリームディッピングキャビネット | ||
| ジェラートおよびソフトサーブバッチフリーザー | ||
| 冷却技術別 | 静的冷却 | |
| 換気式および強制空気冷却 | ||
| フロストフリーおよびノーフロストシステム | ||
| リモートグリコール冷却システム | ||
| 容量別 | 300リットル以下 | |
| 301から600リットル | ||
| 600リットル超 | ||
| エンドユーザー別 | アイスクリームパーラーおよびジェラテリア | |
| クイックサービスレストラン(QSR) | ||
| スーパーマーケットおよびハイパーマーケット | ||
| コンビニエンスストアおよびガソリンスタンド | ||
| 映画館、スタジアム、エンターテインメント会場 | ||
| ケータリングおよび施設フードサービス | ||
| 販売チャネル別 | 直接OEM | |
| ディストリビューターおよびディーラー | ||
| オンライン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
アジア太平洋における商業用アイスクリームフリーザーの需要を牽引する要因は何ですか?
一人当たりアイスクリーム消費量の増加、積極的なQSR拡大、電子商取引冷凍チェーンの急速な成長が、アジア太平洋の売上を他のすべての地域より前進させています。
冷媒規制は機器更新の決定にどのような影響を与えますか?
高GWP HFCの世界的な段階的廃止により、事業者は罰金を回避し2026年のコンプライアンス期限を満たすために、古いユニットをA2L冷媒または自然冷媒モデルに交換することを余儀なくされています。
2031年にかけて最も急速に成長しているフリーザータイプはどれですか?
ジェラートおよびソフトサーブ用バッチフリーザーは、職人的生産者とプレミアムクイックサービスレストランコンセプトの規模拡大に伴い、予測年平均成長率6.82%でトップを走っています。
2031年にかけての商業用アイスクリームフリーザー市場の予測CAGRはどのくらいですか?
世界全体の収益は2026年から2031年にかけて年平均成長率5.59%で成長すると予測されています。