
カカオとチョコレート市場規模とシェア
Mordor Intelligenceによるカカオとチョコレート市場分析
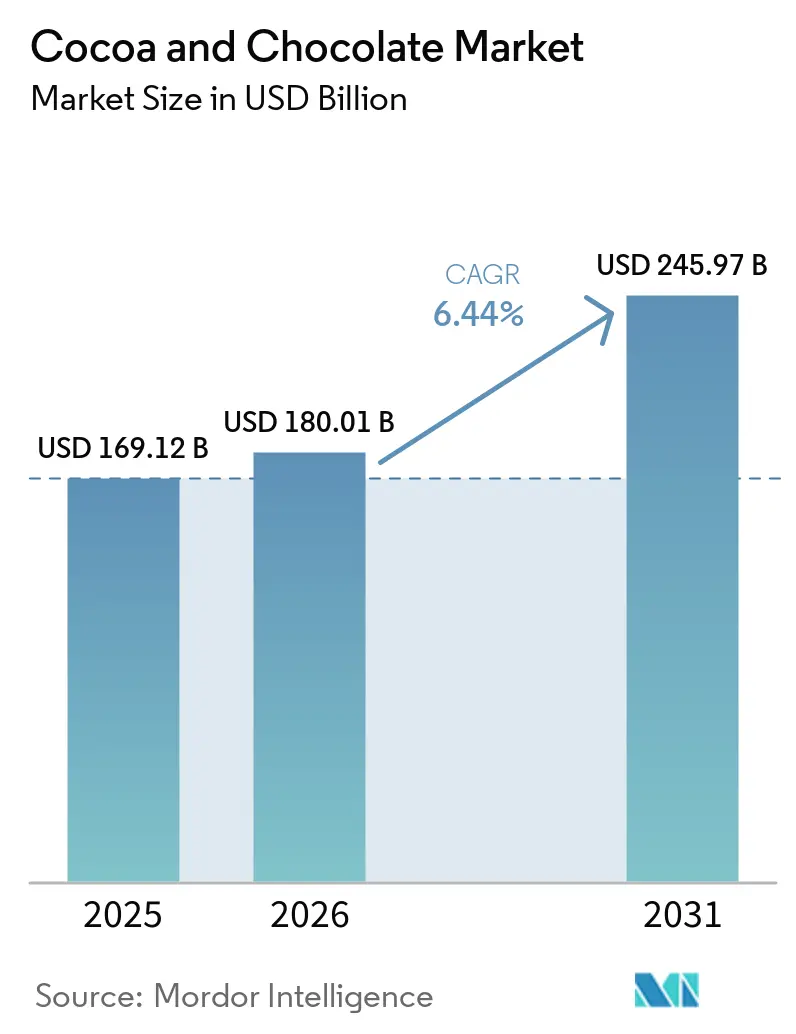
カカオとチョコレート市場規模は2026年に1,800億米ドルと推定され、2027年には1,916億米ドル、2032年には2,579億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.12%で成長します。
米国におけるプレミアム購買とダークチョコレートへの健康志向の関心は、製品差別化の余地を生み出しています。デジタル小売は、そうした商品に消費者へのさらなる流通経路を提供できます。メーカーはそのリーチを、特定のチョコレート用途に適した生産能力と結びつけることができます2026年後半における主要カカオ生産国でのエルニーニョ関連の気象リスクの見通しと、原産地コンプライアンス要件は、商業的な実行を複雑にしています。デジタルアクセスはプレミアムチョコレートの顧客層を広げますが、カカオへのエクスポージャーは、メーカーがその高い販売価値のうちどれだけを確保できるかを制限します。
主要レポートのポイント
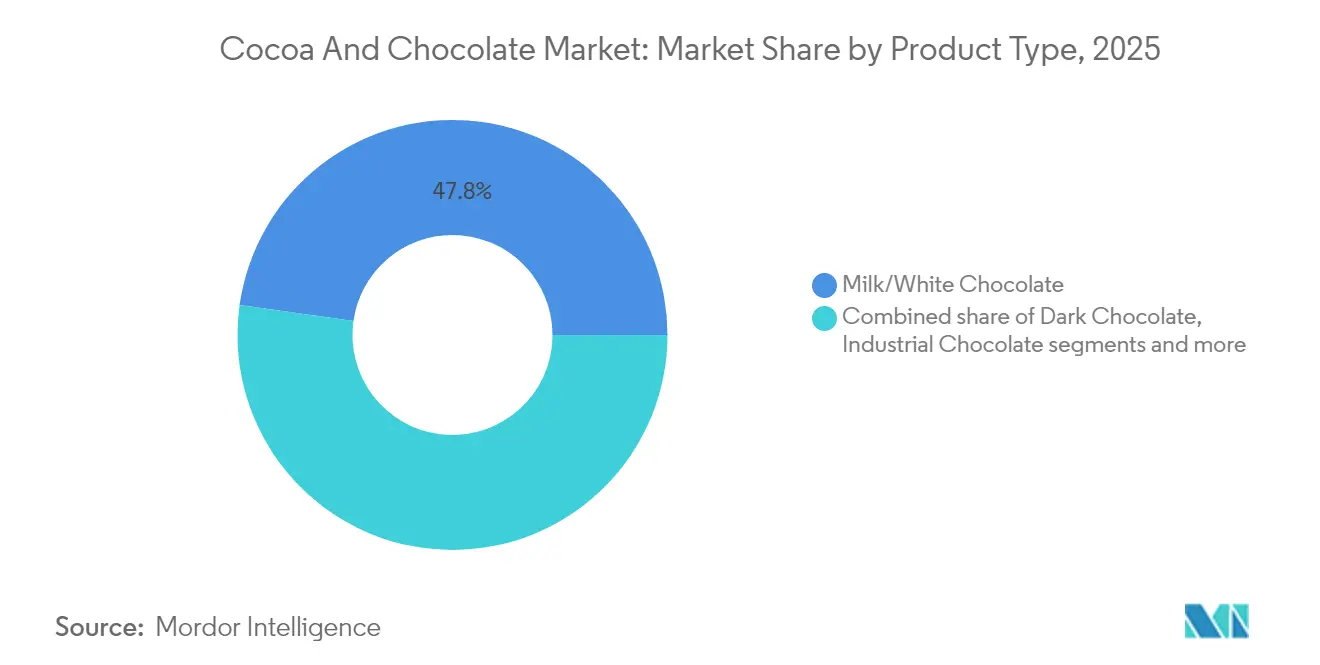
- 製品タイプ別では、ミルク/ホワイトチョコレートが2026年のカカオとチョコレート市場シェアの47.43%を占め、ダークチョコレートは2027年から2032年にかけてCAGR 7.5%で最も急成長するセグメントです。
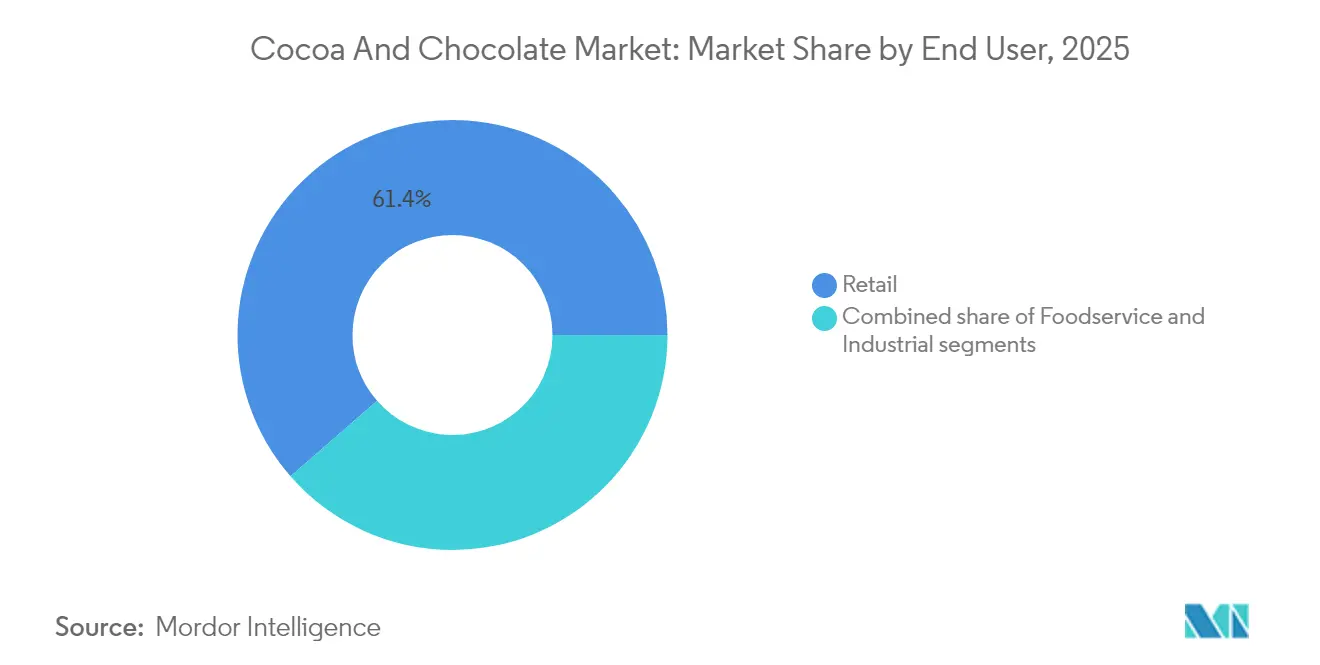
- 小売はエンドユーザー別売上においてカカオとチョコレート市場規模の61.09%のシェアで首位を占め、工業は2027年から2032年にかけてCAGR 7.25%で最も急成長するセグメントです。
- 従来型チョコレートは性質別で2026年の販売額の90.33%のシェアで首位を占め、オーガニックは2027年から2032年にかけてCAGR 7.5%で最も急成長するセグメントです。
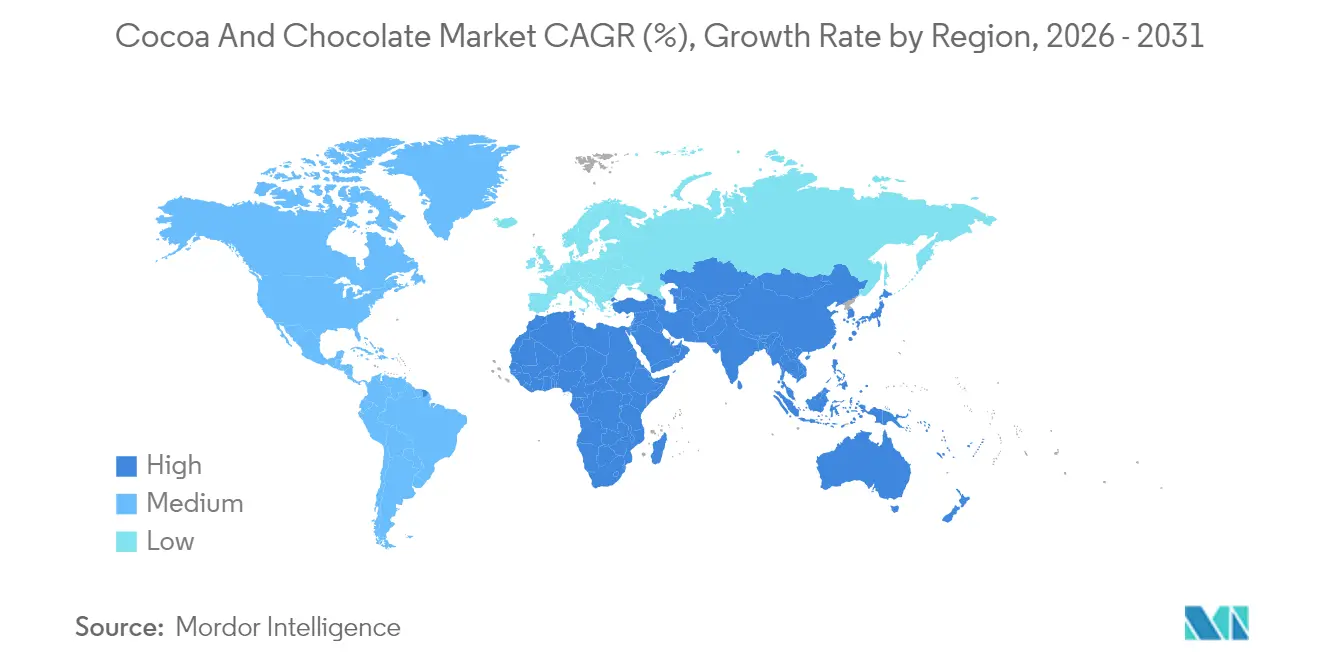
- 地域別では、ヨーロッパが2026年のグローバルチョコレート販売額の34.97%で最大シェアを保持し、アジア太平洋2027年から2032年にかけてCAGR 6.85%で最も急成長する地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムおよびインダルジェントチョコレートへの需要増加 | +3.4% | 米国全土 | 中期(2~4年) |
| 健康意識の高まりによるダークチョコレート摂取量の増加 | +1.8% | 中国、インドネシア、オーストラリア、日本 | 中期(2〜4年) |
| アジア太平洋地域におけるカカオ粉砕能力の急速な拡大 | +1.5% | アジア太平洋の加工拠点 | 中期(2~4年) |
| チョコレート小売における電子商取引の加速 | +1.3% | 北米の小売市場 | 短期(2年以内) |
| ニュートラシューティカルにおけるカカオ生理活性物質の機能性食品への活用 | +0.6% | 日本全国 | 長期(4年以上) |
| ビーン・トゥ・バー小規模生産者による垂直統合 | +0.5% | 米国全土 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアムおよびインダルジェントチョコレートへの需要の高まり
プレミアムチョコレートへの需要は、特定の購買者グループにおける反復購買を育成しながら、ユニット販売の拡大を図る機会を生み出しています。NielsenIQは、2025年12月27日に終わる52週間において、米国のスーパープレミアムチョコレートのユニット販売が9.8%増加したことを測定しました。[1] 同社の米国消費者パネルも、同期間においてミレニアル世代がスーパープレミアムチョコレートの年間購買トリップ数で過剰インデックスを示していることを確認しました。メーカーはその集中度を活用して、カテゴリー内で不均衡なトリップを行う購買者に向けてプレミアム製品開発を方向付けることができます。プレミアムローンチのリターンは、そのコホート内での反復選択と、初回購買の価値に依存することになります。
健康意識の高まりによるダークチョコレート摂取の促進
健康志向の製品選択は、ダークチョコレートに対して、嗜好性と知覚される栄養価の両方を求める購買者を引き付ける経路を与えています。Cargillの2025年消費者トラッカーは中国、インドネシア、オーストラリア、日本をカバーしており、回答者がオーガニックチョコレートとダークチョコレートを最も健康的な選択肢として広く認識していることを示しました。CBIもカカオフラボノイドの健康的な関連性をダークチョコレートの世界的な人気と結びつけています。Cargillの2025年アア太平洋トラッカーでは、回答者の58%以上が、ダークチョコレート、より高品質でより持続可能な原材料、栄養強化食品などのプレミアム原材料に対して10%以上の追加支払い意欲を示しました。これらの嗜好を合わせると、メーカーはプレミアム価格帯の商品の中で、知覚される健康価値を軸にダークチョコレートをポジショニングする根拠を得ることができます。
アジア太平洋におけるカカオ粉砕能力の急速な拡大
カカオ協会アジアは、アジアのカカオ粉砕量が2026年第3四半期に233,767メトリックトンに達し、前年同期比29.22%増加したと報告しました。粉砕量は豆の加工スループットを測定するものであり、アジア太平洋のメーカーがチョコレートへの需要を完成品に転換するために必要なカカオ原料の流れを提供します。ADMインベスター・サービシズ・シンガポールは、これが25%を超える粉砕量成長の2四半期連続であったと指摘しました。また、少なくとも2012年以降で最高の四半期粉砕量でもありました。既存のチョコレートラインを拡大するメーカーにとって、持続的な原料スループットはより規模な生産ラインを支援し、追加の完成品需要に対応するためのサプライサイドの拡大を可能にします。
チョコレート小売におけるEコマースの加速
チョコレートブランドは、自社店舗に完全に依存することなく、デジタルプラットフォームを通じて小売リーチを拡大できます。2025年、Chocoladefabriken Lindt & Sprüngli AGは、Eコマースプラットフォーム、クリック・トゥ・モルタル、純粋オンラインプレーヤーを含むデジタルチャネル全体で強い二桁の売上成長を報告しました。地域別パフォーマンスは北米で特に強く、WalmartがクリックトゥモルタルのEコマース成長を支援し、Amazonが二桁の増加を記録しました。この機会は、専用ブランドウェブサイトの運営を超えて、既存小売業者のデジタルチャネルへの参加にまで広がっています。WalmartのクリックトゥモルタルへのEコマース貢献とAmazonのオンライン成長は、Lindtに小売業者が運営する独自の経路を提供しており、デジタル拡大は単一のパートナーに依存する必要はありません。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候ショックによるカカオ豆価格の変動 | -1.4% | ヨーロッパ、北米、アジア太平洋 | 短期(2年以内) |
| 人権およびトレーサビリティ規制の強化 | -0.8% | 欧州連合輸入国 | 短期(2年以内) |
| 主要輸入地域におけるカドミウム規制の厳格化 | -0.3% | 欧州連合輸入国 | 中期(2〜4年) |
| カカオの木の老齢化と病害による農場収量の低下 | -0.5% | コートジボワールおよびガーナ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候ショックによるカカオ豆価格の変動
2026年8月、国際カカオ機関は、同年後半における主要カカオ生産国でのエルニーニョ関連の気象リスクの見通しを指摘しました。2026年4月から6月にかけて、カカオ先物価格が需要指標、気象、生産リスクに対して敏感であったと報告しました。チョコレートメーカーにとって、その感応度は生産コミットメントの背後にある投入価格の前提を複雑にします。カカオ購入が確定する前に合意された販売価格は、上流価格が不利に動いた場合にメーカーをリスクにさらす可能性があります。そのようなエクスポージャーは、販売条件が投入コストの変化を吸収する余地をほとんど残さない場合、追加注文を魅力的でなくする可能性があります。気象関連の不確実性は、物理的な不足が発生する前でも、メーカーが拡大できる条件を制約します。
人権およびトレーサビリティ規制の強化
トレーサビリティ義務は、メーカーが基礎となるカカオ供給を確保していても、チョコレート販売へのアクセスを制限する可能性があります。2026年12月30日から、対象となるカカオ由来製品をEU市場に初めて上市または輸出する大規模・中規模事業者は、森林破壊のない合法的な生産を証明しなければなりません。この要件は、商業的アクセスと原産国における生産に関する証拠を結びつけます。影響を受けるチョコレートサプライヤーにとって、必要な証明ができない場合、それ以外では使用可能な原料が商業的に不適切になる可能性があります。準備は、事業者の法的責任と原料の物理的な入手可能性の両方に対処する必要があります。その結果生じる制約は、影響を受ける製品がそのチャネルに参入できるようになる前に、適格性を確立するために必要な時間と作業です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ギフティングフォーマットがミルクチョコレートを支援し、プロモーションがダークブランドを支援ミルク/ホワイトチョコレートは2026年のカカオとチョコレート市場規模の47.43%のシェアを占め、最大のセグメントとなりました。Cadbury Dairy Milk Coinsは、2025年7月19日から9月27日に終わる週のNIQデータにおいて、英国の季節ギフティング・ノベルティSKUの中で首位にランクされました。ブランドのギフティングフォーマットは、ミルクチョコレート製品を特定の機会と結びつけ、購買者がそれを選択できるようにします。これにより、メーカーは製品の根本的なミルクチョコレートのアイデンティティを維持しながら、季節的な形状とプレゼンテーションを通じて競争する経路が残されます。
ダークチョコレートは最も急成長するセグメントであり、2027年から2032年にかけてCAGR 7.5%が予測されています。Meiji Holdings Co., Ltd.は、2026年4月から6月の日本のチョコレート販売成長を牽引した製品の中にChocolate Kouka(チョコレート効果)を挙げ、強化されたプロモーション活動によって支援されたと報告しました。この結果は、高カカオブランドが積極的な商業的支援を通じてサプライヤーのより広いチョコレート拡大に参加できることを示しています。そのメカニズムは、定義された高カカオ製品と、消費者向け商品の中でその視認性を高めるプロモーションを組み合わせます。Meijiの2026年4月から6月の結果は、プロモーションの視認性をChocolate Kouka(チョコレート効果)の既存の高カカオ商品の商業的レバーとしています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
小売の店舗網が規模を支援し、ある工業サプライヤーが数量成長に回帰小売は2026年のカカオとチョコレート市場シェアの61.09%を占め、エンドユーザー別で最大のセグメントとなりました。2025年、Chocoladefabriken Lindt & Sprüngli AGのグローバル小売ネットワークは世界621店舗を運営し、同年53店舗の新規開店を含みます。自社ネットワークを持つことで、チョコレートメーカーはブランドの直接的な場を確保し、製品供給とメーカーのチョコレートが提示・販売される管理された購買場所を結びつけます。確立された店舗運営を拡大することで、メーカーが体験に対する責任を維持しながら消費者へのアクセスを追加できます。
工業は最も急成長するセグメントであり、2027年から2032年にかけてCAGR 7.25%が予測されています。Barry Callebaut AGの食品メーカーグループは、2026年5月31日に終わる9ヶ月間に105万メトリックトンを販売し、前年同期比2.3%減少しましたが、第3四半期に成長が回復しました。グローバルチョコレート事業全体では、第3四半期の数量が3.2%増加し、同社はこれをAMEAでの継続的なモメンタムと北米でのサービスレベルの回復によるものとしました。食品メーカーの結果はサプライヤー固有のシグナルです。上半期の需要状況と北米のサプライ混乱が、第3四半期の成長回帰にもかかわらず、グループの9ヶ月間の数量2.3%減少に寄与しました。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の規模とオーガニック消費者モメンタムの対比従来型チョコレートは2026年の市場の90.33%を占め、性質別で最大のセグメントとなりました。この規模では、成長を求めるメーカーは、性質に基づく製品差別化だけに頼るのではなく、小売および工業の反復注文に対応する必要があります。カカオコストの転嫁は、各チョコレート製品のリターンを維持することと、主流の商品としての地位を維持することとのトレードオフを生み出します。トレーサビリティへの支出も通常のチョコレート販売を通じて回収する必要があり、コンプライアンスをそれらのメーカーにとっての運営コストの決定事項にします。従来型メーカーは、カカオとコンプライアンスコストを回収するために必要な販売価格の引き上げが商品の手頃さを弱める場合、成長制約に直面します。
オーガニックは最も急成長するセグメントであり、2027年から2032年にかけてCAGR 7.5%が予測されています。オーガニック貿易協会によると、米国のオーガニックチョコレートおよびキャンディバーの消費者売上は2025年に5億4,100万米ドルに達し、売上成長率は11.8%でした。その支出基盤は、オーガニック属性とチョコレートフォーマットを軸にポジショニングされた製品を通じて、オーガニックチョコレートメーカーが対応できる消費者カテゴリーを提供します。オーガニックチョコレートおよびキャンディバーは、2025年の米国オーガニックスナックおよびキャンディカテゴリー全体の7.3%の消費者売上成長を上回り、オーガニックスナック支出における比重を高めました。
地域分析
ヨーロッパのカカオとチョコレート市場
ヨーロッパは2026年のカカオとチョコレート市場規模の34.97%のシェアを占め、最大の地域となりました。Lindt & Sprüngli Groupはヨーロッパを最大の販売地域として報告し、2025年のヨーロッパ売上は29.6億スイスフラン(35.3億米ドル)でした。スイスでは、スイス産および輸入チョコレートの消費量が2025年に2.7%減少し、1人当たり10.3キログラムとなりました。ヨーロッパの首位は、確立されたメーカーの販売基盤と相当な国レベルの消費を組み合わせており、スイスの減少は消費者1人当たりの数量を維持することを独自の商業的課題にしています。
アジア太平洋のカカオとチョコレート市場
アジア太平洋は最も急成長する地域であり、チョコレート製品の販売額は2027年から2032年にかけてCAGR 6.85%で拡大すると予測されています。日本では、Meiji Co., Ltd.の収益認識基準適用前のスタンドアロンチョコレート売上が、2026年4月1日から6月30日にかけて前年同期比8.9%増加しました。富士油脂株式会社は2026年5月に日本で新しい工業用チョコレート工場の操業を開始し、生産能力を増強しました。[2] アジア太平洋の中で、日本はMeijiの四半期売上増加と富士油脂の追加工業用能力を通じて、需要と供給の別々のメカニズムを示しており、さらなるチョコレート注文を履行する余地を生み出しています。
北米では、2025年12月に18歳から75歳の消費者1,585人を対象とした米国全国オンライン調査で、週2〜3回のチョコレートおよびキャンディの消費が確認されました。この反復消費は、米国の菓子購買者に対する日常的な小売商品を支援し、北米サプライヤーに季節的なチョコレートフォーマットを超えた商業的根拠を与えます。南米では、ブラジルのイースターチョコレートエッグの数量が2025年の4,500万個から2026年には4,600万個に増加し、生産は前年8月に開始されており、季節的な供給に対して早期の工場コミットメントが重要です。中東・アフリカでは、ガーナ・カカオ委員会の最高経営責任者が2026年8月6日に、新たに可決された法案に地元加工業者の豆へのアクセスを改善することを目的とした50%加工閾値が含まれていると述べました。ガーナの加工業者にとって、意図された豆へのアクセスを実現する50%加工閾値は、工場能力への投資をその稼働に必要な豆の量と結びつけることになります。
規制の枠組みと見通し
選択された法域は、チョコレートのアイデンティティ、原料の柔軟性、市場アクセスの規制方法において異なります。この比較は、各国で標準化されたチョコレート製品を販売するメーカーの視点から行われます。米国の組成および命名基準は特定のカカオ製品カテゴリーをカバーし、インドのチョコレート基準はカカオバター以外の植物性油脂を制限しています。明確な既存の処方規則は安定した製品ラインを支援できる一方、予定された変更は影響を受けるチョコレートが同じ名称で継続できるようになる前に作業を生み出します。
規制テーブル
| 決定要因 | 米国 | ドイツ | インド | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局 | 農業食品連邦局(BLE)、EUDRについて | FSSAI(食品安全・基準局)および州食品安全当局 | Anvisa(国家衛生監督庁)、食品総合管理部門を含む | サウジ食品医薬品局 |
| 主要な法令または方向性 | 21 CFR第163条;塩代替品改正を採択 | EUDRの範囲にはHSコード1806のチョコレート製品が含まれ、段階的適用 | 規制2.7.4に基づくチョコレート基準 | RDC 723/2022;2027年5月6日施行の法律15,404/2026 | SFDA.FD/GSO 567:2021/Amd 1:2024、承認から有効 |
| 商業的効果 | カテゴリー固有の組成および命名要件 | 対象チョコレート製品はEUDRコンプライアンスの枠組みに入る | 他の植物性油脂は他の添加食品を除く製品重量の5%に上限が設けられ、最低カカオ含有量を減少させない | 既存の組成規則が新しい法定チョコレート定義に移行 | チョコレート固有の技術的コンプライアンスの枠組み |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の改正は、2026年12月14日から特定のチョコレート基準において塩代替品を許可することで処方を緩和し、インドの既存の上限は処方規律を維持しながら、2024年の提案はイミテーションチョコレートに対処しました。ドイツの農業食品連邦局はEUDRを施行しており、その範囲にはHSコード1806のチョコレートが含まれ、2026年末に段階的適用が始まるにあたり、対象チョコレート販売者に国内執行機関を提供します。ブラジルは2027年5月6日に法的に定義されたチョコレートのカカオ固形分の最低合計量を25%から35%に引き上げ、影響を受けるメーカーの処方制約を増加させます。サウジアラビアの有効なチョコレートの枠組みはSFDA.FD/GSO 567:2021/Amd 1:2024であり、承認から有効であるため、メーカーは現在の製品固有の版の下で継続性に直面します。
バューチェーンの段階
カカオの調達、原料加工、チョコレート製造、ブランド販売は、異なる商業的役割を通じて価値を獲得します。カカオ豆のチャネルは原産地によって異なり、地元のトレーダーや卸売業者が輸出業者に先行することもあれば、農家協同組合が輸出業者に直接販売することもあります。この多様性は、加工が始まる前の商業的作業の独自の源泉として、集約と調整を生み出します。統合はこれらの活動を一つのサプライヤーの下に置くことができますが、各段階は依然として次の買い手が必要とする能力を提供しなければなりません。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| カカオの調達と集約 | ofiなどのカカオ調達サプライヤー | カカオ豆の販売 | 集約ルート全体の調整 | 利用可能な場合の直接協同組合調達 |
| カカオ原料加工 | ofiなどのカカオ加工業者 | 加工カカオ原料の販売 | 原産地供給と消費市場の接続 | 消費市場に近い加工拠点 |
| チョコレート製造 | Chocoladefabriken Lindt & Sprüngli AGおよびその子会社などのプレミアムチョコレートメーカー | 製造チョコレートの販売 | 生産リソースと製品需要のマッチング | 工場配分を買い手の要件に合わせる |
| ブランドチョコレート販売 | Mondelēz International, Inc.などのブランドチョコレート販売業者 | ブランドチョコレートのメーカー販売 | 個別ブランドへの需要依存 | チョコレートブランドのポートフォリオ全体での差別化 |
| 情報源: Mordor Intelligence | ||||
ofiのヨーロッパ、北米、南米、アジアの消費市場近くの加工施設は、その調達事業と下流の需要を結びつけています。2025年、Lindt & Sprüngli Groupは世界11の製造工場を報告し、そのうち6つがヨーロッパ、5つが米国にあります。ブランドオーナーは完成したチョコレートを提供することで異なる商業的役割を獲得するため、投入加工のみを管理しても最終消費者との関係は確保されません。より大きな統合は、事業者が原産地調整、チョコレート製造、下流のブランド需要を管理できる場合に、サプライヤー収益のより多くの段階を維持できます。
競合環境
市場集中度
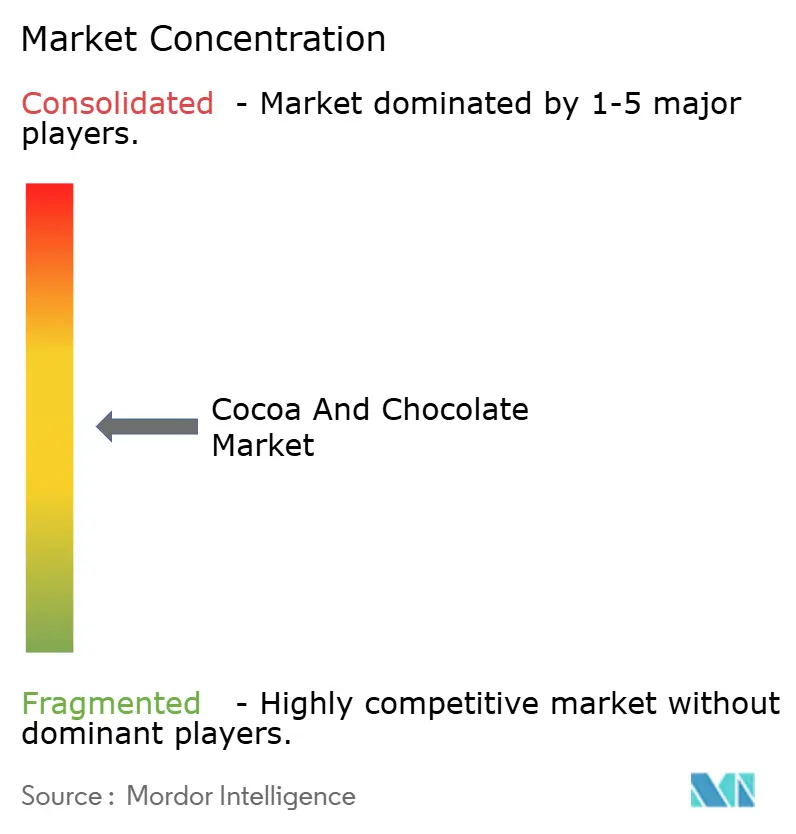
適度に集約されたこの市場は、Barry Callebaut AGによる食品メーカー顧客への工業用供給と、Mars Incorporatedによるブランド生産を組み合わせており、同社のスラウ工場ではMars、Galaxy、Snickersを製造しています。Nestlé S.A.はNestlé Bulgariaを通じてチョコレート製造を行い、Ferrero Groupは2024/25年の業績においてイリノイ州ブルーミントンにKinder Bueno施設を開設したと報告しました。Mondelēz International, Inc.は2025年に会社全体のスナック純収益を約385億米ドルと報告し、Cadbury Dairy Milk、Milka、Toblerone等のチョコレートブランドで150カ国以上の消費者にサービスを提供しています。工業サプライヤーはメーカーのチョコレート需要を競い合い、ブランドグループは消費者の購買を競い合い、同じ産業内で規模への異なる経路を生み出しています。
2025年2月、Nestlé Bulgariaはソフィアのチョコレート工場でKitKat Tabletsの新しい生産能力を開設しました。ブルガリアの経済省はその技術をヨーロッパで唯一のものと説明しました。2026年5月、Marsは2023年から2028年にかけての計画の中で、スラウのチョコレート工場においてロボティクス、AI対応ツール、機械、従業員トレーニングのアップグレードを発表しました。これらのアプローチは、製品固有の製造能力と業務の近代化を競争投資中心に置いています。買い手にとって、その価値は工場が確実に供給できるチョコレート製品に依存しており、完成した生産資産と発表されたアップグレードは異なる商業的タイムラインを提供します。
競争の方向性には、能力とブランドリーチに加えて、投入調達コミットメントの強さも含まれます。2025年、Marsのサプライヤーは、Marsブランド製品の必要量の98%に相当する量を、責任ある調達カカオプログラムを通じてカカオおよびカカオ原料を調達しました。[3] このプログラムは、サプライヤーが森林破壊または他の自然生態系からの転換が行われていない土地からカカオを調達することを要求しています。そのような条件は、土地利用基準をサプライヤー調達の一部にすることで、森林破壊関連の市場アクセス義務への準備を支援できます。そのプログラムの下でビジネスを求めるサプライヤーにとって、商業的適格性には、提供される原料だけでなく、カカオの背後にある土地も含まれます。
カカオとチョコレート産業のリーダー
-
Barry Callebaut AG
-
Mars Incorporated
-
Nestlé S.A.
-
Ferrero Group
-
Mondelēz International, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カカオとチョコレート市場 このレポートでカバーされる企業
- Barry Callebaut AG
- Mars Incorporated
- Mondelēz International, Inc.
- Nestlé S.A.
- Ferrero Group
- The Hershey Company
- Chocoladefabriken Lindt & Sprüngli AG
- Blommer Chocolate
- Cargill, Incorporated
- PT Mayora Indah Tbk
- Meiji Co., Ltd.
- Cartenz Cocoa
- Orion Corporation
- Yıldız Holding
- Manam Chocolate
- Huadong Cocoa Food (Xinghua) Co., Ltd
- Lotte Wellfood Co., Ltd.
- Arcor Group
- Morinaga & Company, Ltd
- Fazer Group
市場参加者にとっての主要な機会
チョコレートサプライヤーは、文書化された調達が製品提供の一部となる買い手との関係を通じて機会を比較できます。EUの移行期間において、2024年12月31日までに設立された適格なマイクロおよび小規模事業者は、2027年6月30日の適用日を受けます。チョコレートの納品と顧客が必要とする文書を結びつけられるサプライヤーは、製品特性だけでなくアクセスでも競争できます。商業的な開口部は、顧客が工業用原料、ブランド小売レンジ、または海外流通用チョコレートを購入するかどうかによって異なります。
市場機会テーブル
| 機会 | 今なぜか | 買い手/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 文書化された工業用チョコレート供給 | EUデューデリジェンス移行 | 対象EU食品メーカー | 反復チョコレート納品を適用可能な生産およびデューデリジェンス記録と結びつける | 反復納品全体での文書化の維持 | コンプライアントな調達を証明できる工業用チョコレートサプライヤー |
| 適格な小規模チョコレートブランドの小売アクセス | 特定の既存マイクロおよび小規模事業者への後期適用 | 小規模ブランドチョコレートを調達するEU小売バイヤー | ブランドレンジと必要な記録を一緒に準備する | 必要な調達および合法性記録の完成 | 準備の整った小規模チョコレートメーカーとその小売顧客 |
| EUからのコンプライアントなチョコレート輸出 | 対象輸出にもコンプライアンス条件が適用される | EU産チョコレートの海外バイヤー | 輸出販売を適用可能なデューデリジェンス文書と統合する | 輸出チョコレートの生産証拠の確保 | 文書化されたEU輸出業務を持つチョコレートメーカー |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、その生産証拠が顧客の合法的な販売経路を支援するチョコレート供給提案です。対象製品は、森林破壊のない、合法的な、および適用可能なデューリジェンス声明または簡略申告条件を満たす必要があります。対象工業バイヤーにとって、チョコレート提案と使用可能な原産地証拠を組み合わせることで、製品の販売適格性を確立するために必要な個別の調整を削減できます。
最近の産業開発事情 カカオとチョコレート市場
- 2026年9月:Mondelēz International, Inc.は、マレーシアのシャーアラムにあるCadbury菓子工場でクラムタワーの完成を発表し、チョコレート製造用のチョコレートクラムの現地生産を可能にしました。
- 2026年8月:完全にパプアニューギニア人が所有するParadise Company Limitedが、パプアニューギニアのポートモレスビーにアップグレードされたQueen Emma Chocolate Factoryを開設し、チョコレート加工能力を月10メトリックトンから200メトリックトンに増強しました。
カカオとチョコレート市場 レポートの範囲と調査方法論
市場の定義と範囲
カカオとチョコレート市場は、世界中で販売されるチョコレート製品への年間支出を測定します。合計は、チョコレートメーカーの初回販売で評価された、小売、フードサービス、工業用途にわたる製品販売をカバーします。
スコープの除外:農業商品として販売されるカカオ豆、個別に販売されるカカオバター、カカオパウダー、カカオリカー、チョコレートを含む非チョコレート食品、非チョコレート菓子は除外されます。
セグメンテーションの概要
- 製品タイプ別
- ダークチョコレート
- ミルク/ホワイトチョコレート
- 工業用チョコレート
- カカオバター
- カカオパウダー
- カカオリカー
- カカオニブ
- フィルド/コンパウンドチョコレート
- エンドユーザー別
- フードサービス
- 小売
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- スペシャルティストア
- その他
- 工業
- 菓子
- ベーカリー
- 乳製品・飲料
- 化粧品・パーソナルケア
- 医薬品・ニュートラシューティカル
- 性質別
- 従来型
- オーガニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
公開調査では、国際カカオ機関のカカオ生産・粉砕統計を使用して上流の供給状況を追跡し、国連貿易開発会議のカカオバリューチェーン分析を使用して加工・貿易の役割を理解し、EurostatのComextデータベースを使用してチョコレートおよびカカオ製品の商品貿易を調査し、欧州連合の森林破壊規制を使用して製品カバレッジと市場アクセス要件を特定するなどのソースを使用しています。これらのソースは、チョコレート販売に関連する供給、国境を越えたフロー、バリューチェーン構造、規制エクスポージャーに対する独立したコンテキストを提供します。
企業の年次報告書および提出書類、投資家向けプレゼンテーション、信頼できる食品業界出版物、公開企業発表は、販売チャネル、製品ポートフォリオ、能力変化、価格・数量シグナルを明確にできます。これらのソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートには、チョコレートメーカー、工業用チョコレートサプライヤー、小売・フードサービスバイヤー、地域の貿易またはカテゴリースペシャリストが含まれ、回答者の役割は商業、調達、製品、業務機能にわたります。その証拠は、価格、数量、製品ミックス、チャネル配分、地域需要の二次推定をテストし、初回販売カバレッジの違いを明確にし、フォローアップ調査と三角測量のための欠落した投入を特定できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模測定と予測
このモデルは、トップダウンの価値フレームワークを使用してメーカーの初回販売でのグローバルチョコレート販売を推定し、次にサンプリングされたメーカー売上、チャネルチェック、平均販売価格に支持された販売数量を乗じた値で選択された合計を確認します。カカオ粉砕量とチョコレート貿易フローは利用可能な供給と国境を越えた需要の変化を示し、メーカーの販売価格、小売売上・数量、製品・エンドユーザーミックスは価格効果をチョコレート購買の変化から区別し、製品タイプ、エンドユーザー、性質、地域にわたって価値を配分するのに役立ちます。予測は、歴史的な売上と需要指標が連動する場合に多変量回帰を使用し、価格や購買を変える可能性のあるカカオコスト、供給、規制変化のシナリオ分析を行います。価値予測は数量証拠とは別に保たれ、価格とミックスはその乖離を解釈するために使用されます。アナリストは、各観測をチョコレート製品とメーカーの初回販売にマッピングし、豆と個別に販売された原料取引を除外し、下流の食品が再度カウントされないようにすることで、一貫性のない定義を調整します。支持されていない国またはセグメントの詳細は、最も近い支持された市場証拠から推定され、含める前に一次回答者と確認されます。
データ検証と更新サイクル
アナリストはメーカーの開示、貿易データ、カカオ供給指標、チャネル証拠を三角測量し、合計、シェア、成長率、前年比変化を異常値と大きなソース差異について確認します。異常な結果をソースの定義、タイミング、通貨、カバレッジに追跡し、作業推定の差異を解決し、証拠が矛盾するか重要な投入が欠落している場合にフォローアップの明確化を求めます。第2のレビューは、サンオフ前に計算とナラティブの一貫性を確認します。データセットは年次で更新され、重要な供給、価格、規制、または能力イベントが見通しを変える場合はサイクル間でレビューされ、ソースの更新とモデルの一貫性について納品前に新たなレビューが行われます。
Mordor Intelligenceのカカオとチョコレート市場規模と他の公開推定値との比較
公開推定値は、カウントする取引と製品、および需要をモデル化するために使用される投入において異なる場合があります。カカオとチョコレート市場は、世界中で販売されるチョコレート製品への年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。予測は、歴史的な売上と需要指標が連動する場合に多変量回帰を使用し、価格や購買を変える可能性のあるカカオコスト、供給、規制変化のシナリオ分析を行います。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,916億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,671億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値1,916億米ドルを12.8%下回っています。その記載されたカバレッジはチョコレート菓子フォーマットであり、工業用チョコレート販売を含む本レポートの全チョコレート製品の範囲より狭い製品境界です。 |
| グローバルコンサルタンシーB | 1,541.1億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値1,916億米ドルを19.6%下回っています。その記載されたカバレッジにはチョコレート製品だけでなくカカオ原料も含まれており、2025年の測定年は本レポートの2027年より前であり、後年の市場成長を省略しています。 |
Mordor Intelligenceのアナリストはメーカーの開示、貿易データ、カカオ供給指標、チャネル証拠を三角測量し、合計、シェア、成長率、前年比変化を異常値と大きなソース差異について確認します。
レポートで回答される主要な質問
カカオとチョコレート市場の規模と成長見通しは?
市場は2027年に1,916億米ドル、2032年には2,579億米ドルと予測されており、2027年から2032年にかけてCAGR 6.12%で成長します。
チョコレート需要の成長を支える要因は何ですか?
米国でのプレミアム需要とデジタル小売の成長が拡大を支援し、健康に関する認識がダークチョコレートを有利にする可能性があります。
主要なチョコレート製品カテゴリーは何ですか?
ミルク/ホワイトチョコレートが2026年の販売額の47.43%のシェアで首位を占めました。ダークチョコレートは2027年から2032年にかけてCAGR 7.5%で最も急成長すると予測されています。
チョコレート産業をリードする企業はどこですか?
主要参加者にはBarry Callebaut AG、Mars Incorporated、Nestlé S.A.、Ferrero Group、Mondelēz International, Inc.が含まれます。
チョコレートメーカーにとっての主な課題は何ですか?
カカオ価格へのエクスポージャーは生産コミットメントを複雑にし、対象となる大規模・中規模のEU事業者は2026年12月30日から原産地要件への準備が必要です。
最も急速なチョコレート販売成長を示す地域はどこですか?
アジア太平洋は2027年から2032年にかけてCAGR 6.85%で最も急成長すると予測されています。ヨーロッパは2026年のグローバルチョコレート販売額の34.97%で最大シェアを保持しました。