
クラウドネットワークセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
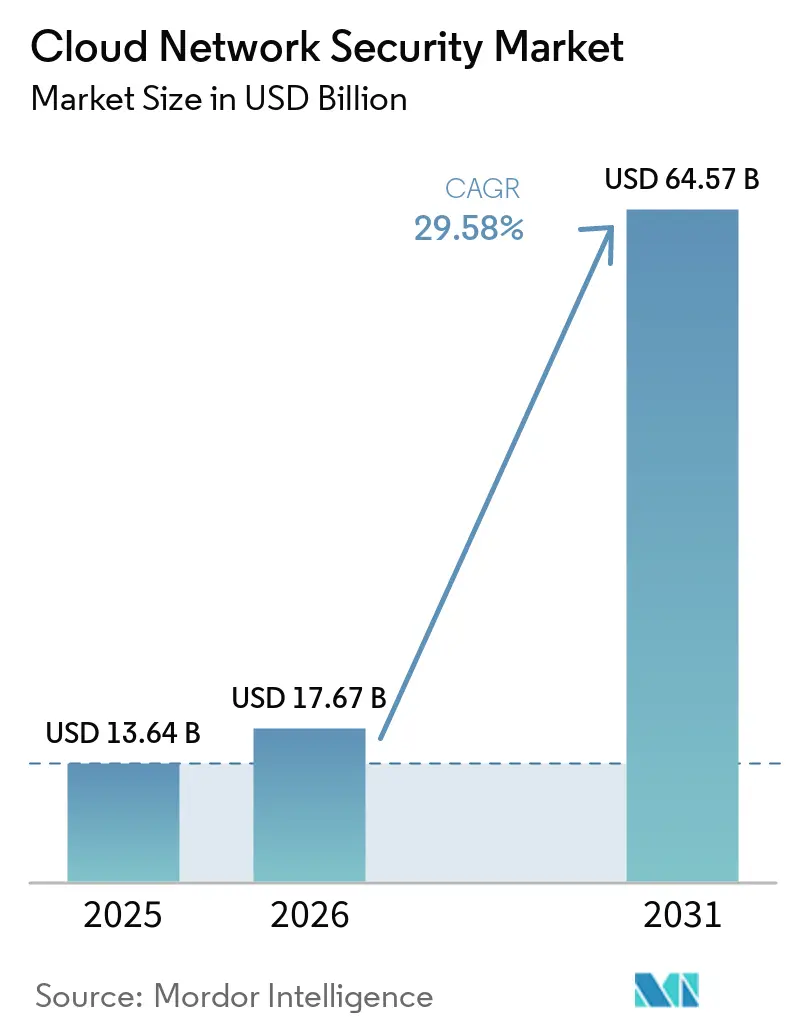
| 市場規模 (2026) | 17.67 十億米ドル |
| 市場規模 (2031) | 64.57 十億米ドル |
| 成長率 (2026 - 2031) | 29.58 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
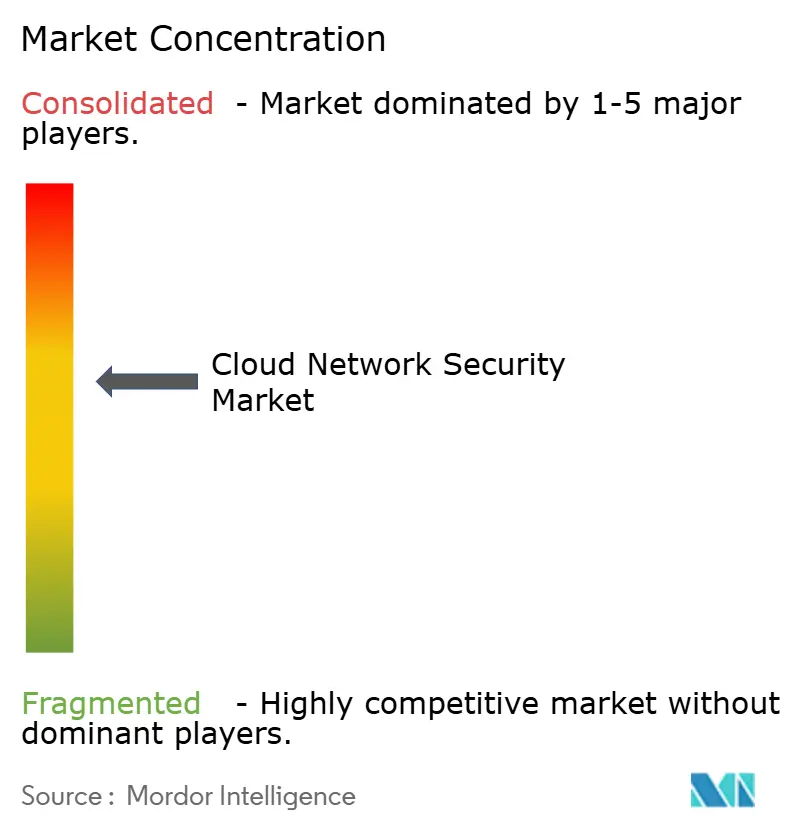
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドネットワークセキュリティ市場分析
クラウドネットワークセキュリティ市場の規模は、2025年に13.64 ビリオン 米ドル、2026年に17.67 ビリオン 米ドルに達し、2031年までに64.57 ビリオン 米ドルに到達すると予測されており、2026年から2031年にかてCAGR 29.58%で成長する見込みです。この力強い成長は、企業が境界型デバイスからセキュアアクセスサービスエッジ(SASE)設計とゼロトラスト検証を統合したクラウドネイティブの統合プラットフォームへと移行していることを反映しています。ランサムウェアによる損失の増大により、世界全体のサイバー犯罪コストが上昇すると予測されており、FinOpsチームがより広範なIT予算を抑制する中でも、セキュリティ支出は非裁量的な位置づけを維持し続けています。ポスト量子暗号のパイロット導入、大規模言語モデルの採用、および自動化されたポリシーオーケストレーションにより、あらゆる業種にわたってアドレサブルな需要が拡大しています。CISOがツールの乱立を削減する統合型コントロールを求めているため、ベンダーの統合が加速しており、AIを活用したアナリティクスが480万人規模の人材不足を補っています。地域別では、北米が先行者としての規模を維持していますが、アジア太平洋地域はソブリンクラウドの義務化、5Gの展開、および新たなデータレジデンシー法により最も急速な成長を記録しいます。
主要レポートのポイント
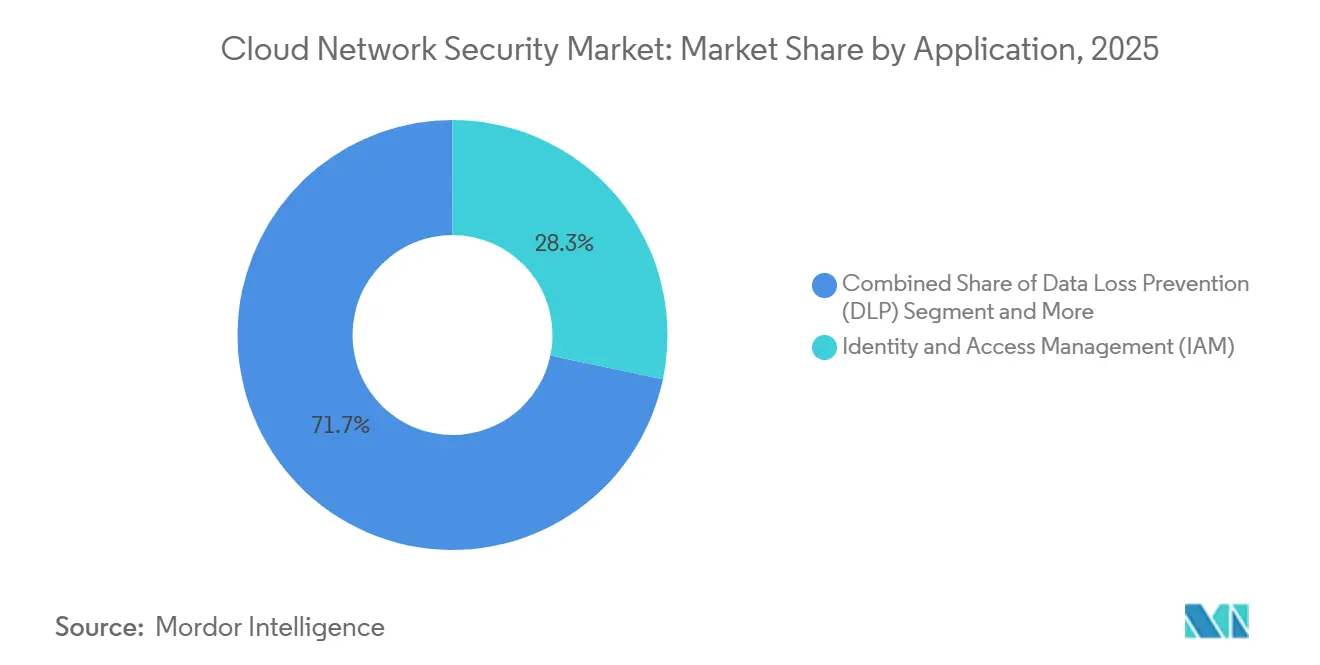
- アプリケーション別では、アイデンティティおよびアクセス管理(IAM)が2025年のクラウドネットワークセキュリティ市場において28.3%の収益シェアで首位を占め、クラウドインフラスラクチャエンタイトルメント管理(CIEM)は2031年までにCAGR 34.5%で拡大する見込みです。
- セキュリティタイプ別では、ネットワークセキュリティが2025年のクラウドネットワークセキュリティ市場規模の32.4%のシェアを占め、クラウドワークロード保護プラットフォーム(CWPP)は2031年にかけてCAGR 31.8%で拡大しています。
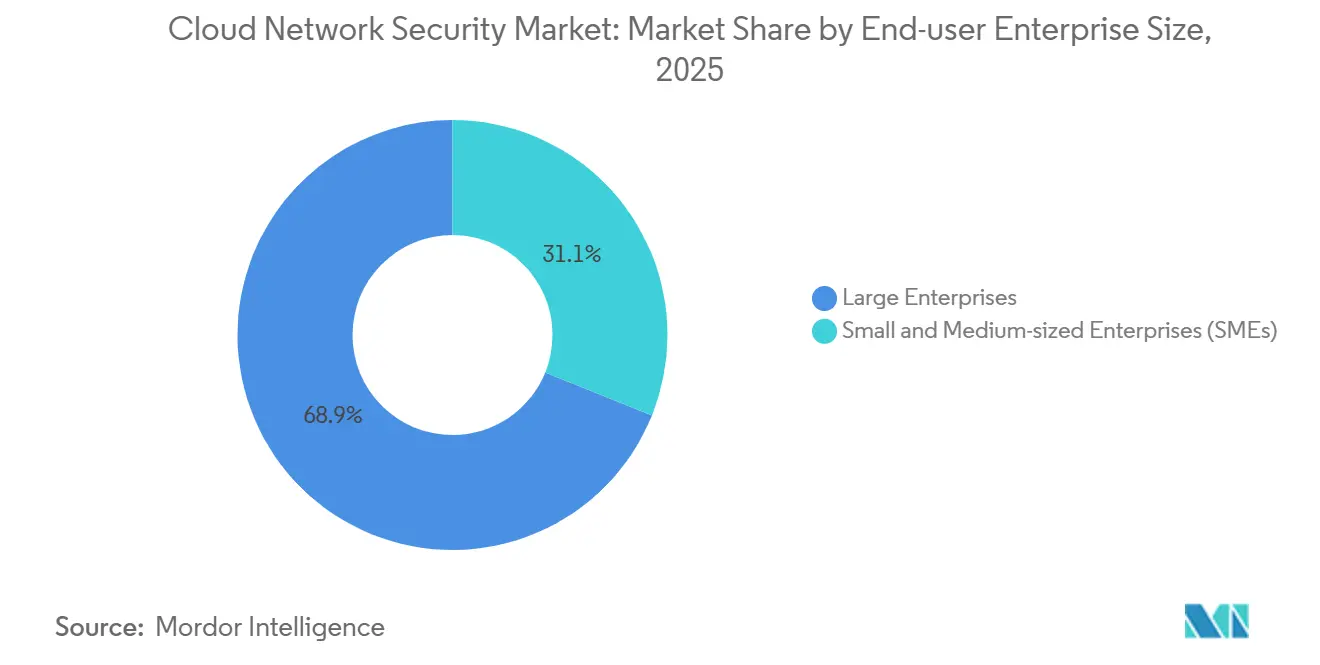
- 組織規模別では、大企業が2025年のクラウドネットワークセキュリティ市場において68.9%のシェアを占め、同セグメントが2031年までの最高予測CAGR 29.8%を記録しています。
- エンドユーザー産業別では、ITおよび通信が2025年に16.3%の収益シェアを保有し、小売・電子商取引は2031年までにCAGR 32.4%で成長すると予測されています。
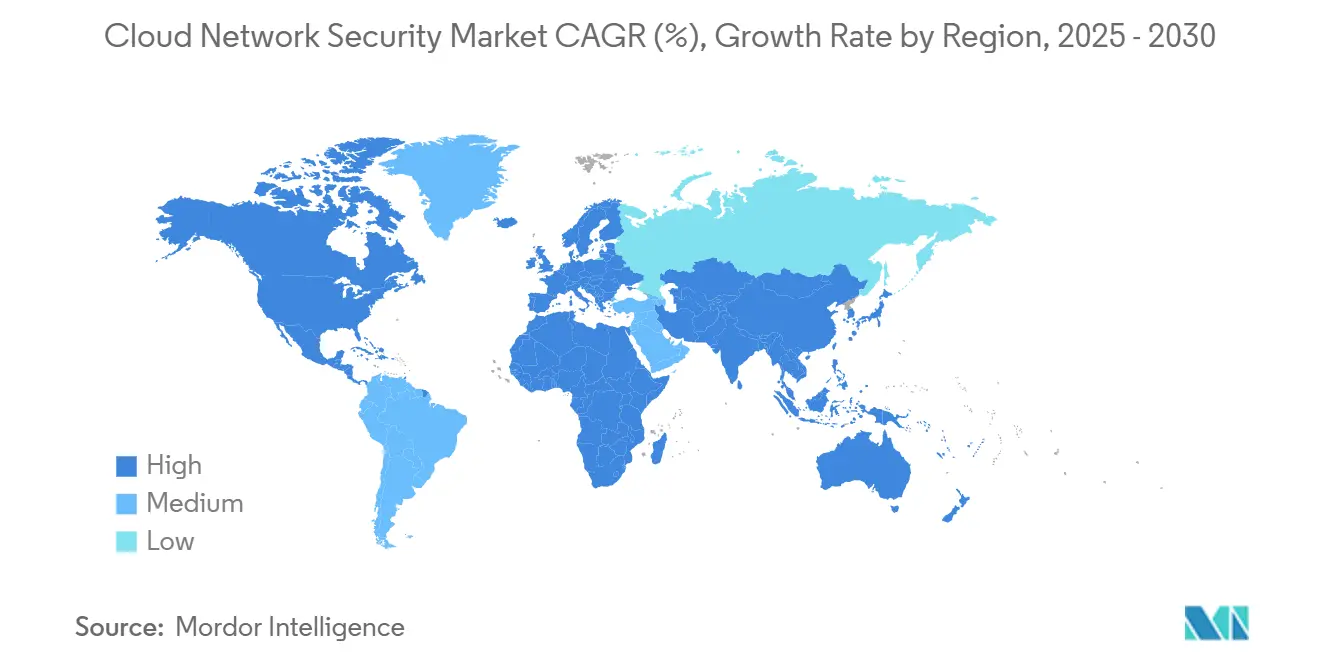
- 地域別では、北米が2025年のクラウドネットワークセキュリティ市場規模の34.7%を占め、アジア太平洋地域が2031年までに最速のCAGR 37.2%を記録する見込みです。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドサービスの急速な普及 | +8.5% | グローバル、アジア太平洋地域が最も強い | 中期(2〜4年) |
| サイバー攻撃およびランサムウェアインシデントの急増 | +7.2% | グローバル、南米が最高成長 | 短期(2年以内) |
| 厳格なデータ保護規制 | +5.8% | 欧州および北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| BYOD/CYODおよびリモートワークの普及 | +4.3% | グローバル、先進国市場が先行 | 中期(2〜4年) |
| SASEとクラウドネットワークセキュリティの融合 | +6.1% | 北米および欧州が先行、アジア太平洋地域が追随 | 長期(4年以上) |
| 耐量子暗号への投資サイクル | +2.8% | グローバル、金融および政府機関が中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドサービスの急速な普及
2025年における企業のクラウド支出は8,250億米ドルを超え、87%の企業が複数のプロバイダーでワークロードを運用しています。これらの環境間の統合ギャップがリスクを増大させるため、購買者は統一されたポリシーとマイクロセグメンテーションを大規模に適用できるプラットフォームを好みます。金融機関はその緊急性を象徴しており、75%がクラウド移行を近代化の中核と位置づけているものの、コミット済み支出を消化しているのは55%未満にとどまり、アジア太平洋地域では段階的なセキュリティ展開が続いています。SASEのロードマップは展開サイクルを短縮し、使用量ベースの価格設定はFinOpsガバナンスと整合しています。これらの要因が相まって、ビルドからランタイムまでワークロードを追跡する弾力的なコントロールへの需要が高まっています。
サイバー攻撃およびランサムウェアインシデントの急増
RansomHub、8Base、Cl0Pなどのグループはゼロデイエクスプロイトを武器化してエンドポイント検知を回避しています。ラテンアメリカでは週2,569件の攻撃が記録されており、これはグローバル平均を40%上回り、医療機関や政府ネットワークをレガシー防御の限界に追い込んでいます。Microsoftの強化アップデート後もActive Directoryは依然として攻撃者に好まれる足がかりとなっており、組織は権限昇格前に横方向の移動を予測するAI強化型検知の採用を余儀なくされています。[1]継続的な脅威インテリジェンスフィードと行動分析は、クラウドネットワークセキュリティ市場のあらゆる最新バンドルにおいてオプションからベースライン機能へと移行しています。
厳格なデータ保護規制
2024年10月に施行されたEUのNIS2指令は、必須サービスおよび重要サービスの事業者10万社以上に対してサイバーセキュリティの義務的な衛生管理を拡大しています。不遵守に対する罰金は1,000万ユーロまたはグローバル売上高の2%に引き上げられ、暗号化、インシデント報告、およびサプライチェーンのデューデリジェンスへの幅広い投資を促しています。[2]同様の義務がカナダ、日本、サウジアラビアにも登場しており、国境を越えたコンプライアンスの複雑性が増しています。コンソールにポリシーライブラリと監査テンプレートを組み込んだベンダーは、規制対象の顧客がすぐに使えるコンプライアンス対応を重視するため、競争上の優位性を獲得しています。
BYODおよびCYODとリモートワークの普及
パンデミックがハイブリッドワークを標準化した後、80%の企業がBYODポリシーを正式化し、68%がこのモデルによる生産性向上を認めています。それでも、海外でリモートワークをする従業員の21%がデータ盗難を経験しており、暗号化されていないファイル転送とパスワードの使い回しがほとんどのインシデントの原因となっています。エンドポイントのポスチャー評価、セキュアブラウザアイソレーション、およびクラウドアクセスセキュリティブローカー(CASB)の統合は、クラウドネットワークセキュリティ市場において従来の次世代ファイアウォールと同等の重要性を持つようになっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよびデータ居住に関する懸念 | -4.2% | 厳格な主権規制を持つ欧州およびアジア太平洋地域 | 中期(2〜4年) |
| マルチクラウドの複雑性と統合オーバーヘッド | -3.8% | グローバル、エンタープライズアカウント | 短期(2年以内) |
| クラウドセキュリティ人材の不足 | -2.9% | グローバル、先進国経済で深刻 | 長期(4年以上) |
| セキュリティプロジェクトに対するFinOpsの予算圧縮 | -3.1% | グローバル、コスト重視の採用者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびデータ居住に関する懸念
アジア太平洋地域の組織の19%がソブリンクラウド支出の増加を計画しており、オーストラリア企業の64%がデータ居住戦略を評価していますが、ソブリンアーキテクチャは保護ワークロードあたりのコストを引き上げます。欧州でも同様のパターンが見られ、シュレムスII制限が国境を越えたデータフローに圧力をかけ、運用チームを分断する地域限定の展開を余儀なくされています。その結果、可視性の断片化と重複したツール導入が生じ、ROIを低下させ、クラウドネットワークセキュリティ市場全体の普及を遅らせています。
マルチクラウドの複雑性と統合オーバーヘッド
企業の76%が、AWS、Azure、Google CloudのIAM構成にわたってブラインドスポットを生み出す多数のポイントソリューションによる混乱を指摘しています。過剰な権限を持つアイデンティティ、一貫性のないRBACマッピング、およびAPIを中心とした攻撃により、CISOはコスト削減ではなく総所有コストを引き上げるサードパーティコネクタのオーケストレーションを強いられています。ベンダーがプラグアンドプレイのポリシー合理化を提供するまで、一部の購買者はプラットフォームの更新を延期し、クラウドネットワークセキュリティ業界の短期的な収益を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
IAMの優位性がコントロールを支え、CIEMが特権アクセスガバナンスを加速アイデンティティおよびアクセス管理(IAM)は、アイデンティティが事実上のペリメーターとなる中、2025年のクラウドネットワークセキュリティ市場において最大の28.3%のシェアを生み出しました。継続的な多要素認証(MFA)の展開と条件付きアクセス分析により、IAMはコスト意識の高い購買者にとっても中核的な予算項目であり続けています。IAMスイートは現在、人間ユーザーを超えてマシン間のシークレット管理、証明書のローテーション、および攻撃対象領域を削減するジャストインタイムのエンタイトルメントワークフローにまで拡張されています。
CAGR 34.5%で成長するCIEMは、マルチクラウド環境における急増する権限のドリフトに対応しています。新たなSaaS統合のたびにエンタイトルメントオブジェクトが増加するため、セキュリティチームはテナント全体で最小権限をベースライン化するグラフベースのエンジンを求めています。CIEMのポリシーシミュレーションおよび修復推奨機能はCI/CDパイプラインに統合され、DevSecOpsの速度を向上させます。IAMとCIEMのダッシュボードを組み合わせたベンダーは更新時にアップセルの機会を獲得し、クラウドネットワークセキュリティ市場内でのプラットフォームロックインを強化しています。

セキュリティタイプ別:
ネットワーク保護が先行、ワークロード保護が急速に拡大ネットワークセキュリティは、ファイアウォール、ゲートウェイ、およびセグメンテーションポリシーがコンプライアンス監査において不可欠であり続けているため、2025年のクラウドネットワークセキュリティ市場規模の32.4%を占めました。しかし、純粋な仮想アプライアンスモデルは現在、パケットレベルでアイデンティティヘッダーを挿入するポリシーアズコードおよびサービスメッシュベースの適用へと移行しています。
CWPPは、コンテナおよびサーバーレスの採用がランタイムカーネルテレメトリ、eBPFベースのドリフト検出、およびスナップショット分離への需要を促進する中、年間31.8%の成長を遂げています。ゼロトラストオーバーレイネットワーキングがCWPPと統合され、マイクロサービスが認可されたAPIのみを呼び出せるようになっています。ディストリビューターは、CWPPモジュールが侵入防止および脆弱性スキャン機能とバンドルされた場合に高いアタッチ率を報告しており、クラウドネットワークセキュリティ市場全体でのクロスセルロジックを支えています。
エンドユーザー企業規模別:
大企業の予算が支配的、中小企業はSaaSの民主化に乗る大企業は2025年に68.9%の収益を占め、そのマイグレーションロードマップが数ペタバイトのデータをSaaSファーストモデルへと移行させているため、最速のCAGR 29.8%を記録し続けています。FedRAMP High、PCI-DSS 4.0、およびISO 27001:2022の更新により、これらの企業はグローバルな子会社全体で監査証跡を統一することが義務付けられています。サイバー保険料に対する取締役会レベルの監視と相まって、この推進力は単一ベンダーエコシステムを優先する複数年のマスターサービス契約を促進しています。
中小企業は、設備投資を回避するサブスクリプションベースのバンドルを通じて競争力を高めています。ローコンタッチの展開とAI支援のポリシーテンプレートが、社内セキュリティオペレーションを妨げる深刻な人材不足を補っています。ベンダーはそのため、自動スケーリングセンサーを備えたフリーミアム層を設定してボリュームを獲得し、顧客の成熟度が高まるにつれて高度な分析アドオンへと転換し、クラウドネットワークセキュリティ市場へのエクスポージャーを拡大しています。
エンドユーザー別:
ITおよび通信が先行、小売はデジタルコマースのリスク拡大で急成長ITおよび通信プロバイダーは、バックボーンインフラストラクチャとマネージドサービスの提供においてアップタイムと信頼性を維持する厳格なガードレールが必要なため、16.3%のシェアを維持しています。通信事業者は5Gエッジノードに検査エンジンを組み込み、ハイパースケーラーはDDoS緩和とゼロトラスト接続をバックボーンサブスクリプションに組み込み、階層間の収益化を拡大しています。
小売および電子商取引は、オムニチャネル決済が個人識別情報(PII)リスクを高めるため、最も急峻な32.4%のCAGRを示しています。トークン化、行動バイオメトリクス、およびリアルタイム不正スコアリングが、加盟店を対象としたクラウドネイティブセキュリティポートフォリオの中核を担っています。高プロファイルな侵害の公開開示が経営幹部の緊急性を高め、クラウドネットワークセキュリティ市場を専門とするマネージド検知・対応(MDR)パートナーとの提携を促進しています。
地域分析
北米クラウドネットワークセキュリティ市場
北米は2024年に34.7%の収益シェアでリードを維持し、連邦サイバーセキュリティ支出130億米ドルおよびホワイトハウスが各機関に義務付けたゼロトラストアーキテクチャによって牽引されました。米国政府のクラウド購入者の80%がすでにハイブリッド環境を運用しており、71%が2つ以上のパブリッククラウドにわたってワークロードをマルチホーム展開しているため、集約型テレメトリパイプラインへの需要が高まっています。民間企業も同様のパターンを示しており、コンプライアンス費用をFedRAMP準拠のSaaSに投入することで監査サイクルを短縮しています。クラウドネットワークセキュリティ市場は、アーリームーバーのリファレンスアーキテクチャと成熟したチャネルエコシステムの恩恵を受けています。
アジア太平洋クラウドネットワークセキュリティ市場
アジア太平洋地域は、ソブリンクラウドフレームワーク、5G高密度化、およびハイパースケールデータセンター投資を背景に、2030年までに最速の37.2% CAGRを記録しています。中国だけでも2025年までにクラウド支出を倍増させることを目標とし、448か所の稼働中データセンターと年間92億米ドルのインフラ支出を支援しています。同時に、世界のサイバー攻撃の31%が同地域に集中しており、居住条項を満たすインカントリーセキュリティノードの採用が加速しています。オーストラリアの組織はコンフィデンシャルコンピューティングエンクレーブを試験導入しており、インドはデジタル個人データ保護法のコンプライアンスキットをクラウドネットワークセキュリティ市場にバドルして推進しています。
欧州・中東・アフリカおよびラテンアメリカクラウドネットワークセキュリティ市場
欧州では、NIS2規制が追加で15万社に義務を拡大し、GDPRの制裁金がデータ保護の継続的な重要性を強調しているため、勢いが持続しています。サプライチェーンリスク評価は上流のSaaSベンダーにまで及ぶようになり、セキュリティスイート内での自動ソフトウェア部品表(SBOM)生成ツールの普及が進んでいます。一方、中東・アフリカ地域では、政府がAI監督法を導入する中、2025年のネットワークセキュリティ支出が5億米ドルを超え、年間12.5%の成長が見込まれています。ラテンアメリカは、週2,569件のランサムウェア攻撃と平均445万米ドルの侵害コストに直面しており、マネージドSOCをアジア太平洋から導入し、暗号化トラフィックインスペクションをクラウドエッジに移行することで、クラウドネットワークセキュリティ市場全体の対応力を高めています。
競合環境
クラウドネットワークセキュリティ市場は中程度の断片化を示しつつも、活発な統合が進んでいます。Palo Alto Networksは2018年以降、IBM QRadar SaaSアセットの買収を含む17件の取引(総額55億米ドル)を完了し、フルライフサイクルのクラウドセキュリティプラットフォームを提供しています。Microsoftは Security CopilotをAzure全体に組み込み、1日84兆件のシグナルを処理して継続的なモデルチューニングを実施しています。FortnetはASICアクセラレーテッドファイアウォールを活用してキャンパスネットワークとゼロトラストエッジファブリックを連携させ、最近ではCrowdStrike AIセンサーを統合してエンドポイントからファイアウォールへのテレメトリ相関を実現しています。
戦略的パートナーシップも競争関係を再編しています。ZscalerはNVIDIAと提携し、1日4,000億件のトランザクションを解析して異常検知を行う生成AIアシスタントを共同開発しました。CiscoとSplunkは、CiscoによるSplunkの280億米ドルの買収後、可観測性と脅威インテリジェンスグラフを連携させ、ハイブリッドクラウド全体で平均対応時間を短縮する双方向クエリを実現しています。
新興の挑戦者は自己学習型AIと耐量子暗号モジュールで差別化を図っています。Darktrace、Netskope、およびWizはエージェントレススキャンとAPIフックを通じてSMBからエンタープライズのユースケースまでスケールしています。一方、マネージドセキュリティサービスへの顧客需要が通信事業者とソフトウェア企業の間に共同販売の動きを生み出し、クラウドネットワークセキュリティ市場内にさらなる流通手段を加えています。
クラウドネットワークセキュリティ業界のリーダー企業
-
Palo Alto Networks Inc.
-
Fortinet Inc.
-
Cisco Systems Inc.
-
Microsoft Corporation
-
Netskope Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドネットワークセキュリティ市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Cisco Systems Inc.
- Palo Alto Networks Inc.
- Fortinet Inc.
- Trend Micro Inc.
- IBM Corporation
- Darktrace Holdings Limited.
- McAfee LLC
- Sangfor Technologies Inc.
- Check Point Software Technologies Ltd.
- Zscaler Inc.
- Okta Inc.
- CrowdStrike Holdings Inc.
- Rapid7 Inc.
- Lacework Inc.
- Qualys Inc.
- Akamai Technologies Inc.
- Proofpoint Inc.
- Netskope Inc.
最近の産業開発事情 クラウドネットワークセキュリティ市場
- 2025年6月:Zscalerは生成AIとZscalerのゼロトラストエクスチェンジ(1日4,000億件のトランザクションを処理)を組み合わせたZDX Copilotを立ち上げるためNVIDIAと提携しました。
- 2025年4月:IBMはHashiCorpの64億米ドルの全額現金買収を完了し、TerraformとVaultをIBMハイブリッドクラウド管理に統合しました。
- 2025年3月:GoogleはWizを320億米ドルで買収する契約に署名し、AIおよびマルチクラウド環境全体でGoogle Cloudのセキュリティポスチャー管理を強化しました。
- 2025年2月:FortnetはLaceworkの買収を発表し、約1,000社の顧客を持つAI搭載のCNAPPをFortinet Security Fabricに追加しました。
グローバルクラウドネットワークセキュリティ市場レポートの調査範囲
クラウドネットワークセキュリティ市場レポートは、アプリケーション別(アイデンティティおよびアクセス管理(IAM)、データ損失防止(DLP)、セキュリティ情報およびイベント管理(SIEM)、その他のアプリケーション)、セキュリティタイプ別(ネットワークセキュリティ、アプリケーションセキュリティ、データベースセキュリティ、ウェブおよびメールセキュリティ、クラウドワークロード保護、暗号化およびトークン化)、エンドユーザー企業規模別(大企業および中小企業(SME))、エンドユーザー別(BFSI、医療・ライフサイエンス、小売・消費者サービス、製造業、輸送・物流、ITおよび通信、政府・公共部門、その他のエンドユーザー)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| アイデンティティおよびアクセス管理(IAM) |
| データ損失防止(DLP) |
| セキュリティ情報およびイベント管理(SIEM) |
| その他 |
| ネットワークセキュリティ |
| アプリケーションセキュリティ |
| データベースセキュリティ |
| ウェブおよびメールセキュリティ |
| クラウドワークロード保護 |
| 暗号化およびトークン化 |
| 大企業 |
| 中小企業 |
| BFSI |
| 医療・ライフサイエンス |
| 小売・消費者サービス |
| 製造業 |
| 輸送・物流 |
| ITおよび通信 |
| 政府・公共部門 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
| アプリケーション別 | アイデンティティおよびアクセス管理(IAM) | ||
| データ損失防止(DLP) | |||
| セキュリティ情報およびイベント管理(SIEM) | |||
| その他 | |||
| セキュリティタイプ別 | ネットワークセキュリティ | ||
| アプリケーションセキュリティ | |||
| データベースセキュリティ | |||
| ウェブおよびメールセキュリティ | |||
| クラウドワークロード保護 | |||
| 暗号化およびトークン化 | |||
| エンドユーザー企業規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | BFSI | ||
| 医療・ライフサイエンス | |||
| 小売・消費者サービス | |||
| 製造業 | |||
| 輸送・物流 | |||
| ITおよび通信 | |||
| 政府・公共部門 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| コロンビア | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| ケニア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
クラウドネットワークセキュリティ市場の現在の市場規模はいくらですか?
クラウドットワークセキュリティ市場の2026年の市場規模は176.7 ビリオン 米ドルです。
最も成長が速い地域はどこですか?
アジア太平洋地域は、ソブリンクラウドの義務化と新興経済圏における急速なデジタル化に牽引され、2031年にかけて最高のCAGR 37.2%を記録しています。
最大のシェアを持つアプリケーションセグメントはどれですか?
アイデンティティおよびアクセス管理(IAM)は、アイデンティティが新たなペリメーターとしての役割を果たしていることを反映し、2024年のクラウドネットワークセキュリティ市場において28.3%の収益シェアでリードしています。
耐量子暗号への投資を促進しているものは何ですか?
組織は将来の量子攻撃から長期保存データを保護することを目指しており、クラウドネイティブプラットフォーム内での耐量子暗号の早期採用を促しています。