
シトラスペクチン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
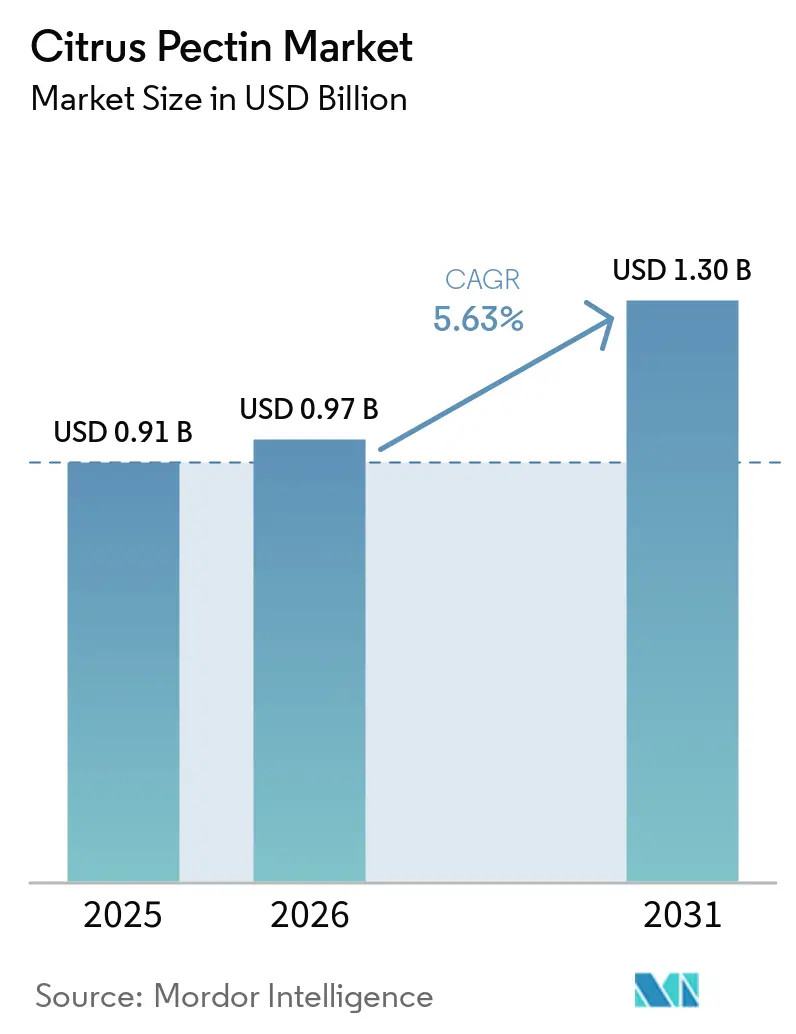
| 市場規模 (2026) | 0.96 十億米ドル |
| 市場規模 (2031) | 1.30 十億米ドル |
| 成長率 (2026 - 2031) | 6.25 % |
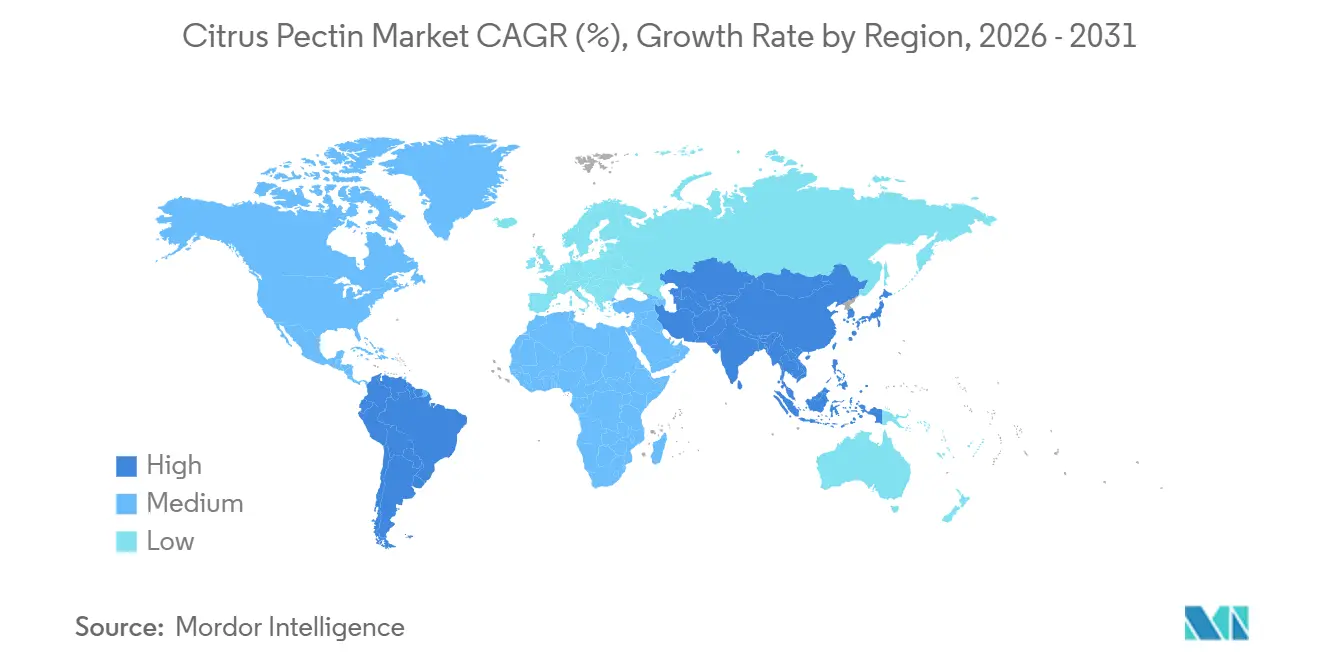
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシトラスペクチン市場分析
シトラスペクチンの市場規模は、2025年の9.1億米ドル、2026年の9.6億米ドルから2031年には13.0億米ドルへと拡大し、2026年から2031年にかけて6.25%のCAGRを記録する見込みです。クリーンラベル規制の強化と植物性トレンドの急速な普及により、シトラスペクチン市場は顕著な変革を遂げています。認識可能な原材料への需要が高まるにつれ、合成ハイドロコロイドに対する規制圧力も増大しています[1]ブランド各社は、低メトキシルおよびアミド化グレードが低糖質処方においてより優れた機能性を発揮することから、砂糖削減義務への対応としてこれらのグレードを採用する傾向が強まっています。一方、ライムおよびグレープフルーツを原料とする特殊ペクチンは、独自のゲル化特性と風味プロファイルにより、プレミアム菓子セグメントでニッチな地位を確立しつつあります。収益面ではヨーロッパが依然として主要プレーヤーであるものの、アジア太平洋地域は急速な進展を遂げています。この成長は、可処分所得が増加する新興中間層の拡大、国内外の需要に対応するための中国における新たな生産能力の整備、そしてインドの添加物規制の合理化による市場参入の容易化によって牽引されています。原材料価格の変動と抽出コストの上昇が相まって、グリーンテクノロジーおよび循環型原料の有効活用への投資が促進されています。このトレンドは、マイクロ波および超音波支援生産ラインをすでに拡張している垂直統合型生産者に特に恩恵をもたらしており、これらの技術は効率性の向上と環境負の低減に貢献しています。
レポートの主要ポイント
- 原料別では、オレンジ由来ペクチンが2025年収益の84.48%を占めて首位となり、ライムおよびグレープフルーツペクチンは2031年にかけて6.88%のCAGRで成長しています。
- タイプ別では、高メトキシル製品が2025年のシトラスペクチン市場シェアの58.35%をリードし、低メトキシル品は2026〜2031年にかけて最速の7.06%のCAGRを記録しています。
- カテゴリー別では、コンベンショナルグレードが2025年のシトラスペクチン市場規模の67.42%を占め、オーガニックおよびナチュラルグレードは7.27%のCAGRで拡大しています。
- 用途別では、食品・飲料が2025年需要の75.25%を獲得し、医薬品用途は2031年にかけて6.95%のCAGRを記録しています。
- 地域別では、ヨーロッパが2025年収益の29.60%を占め、アジア太平洋地域は2031年にかけて7.61%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよびナチュラル原材料需要の急増 | +0.8% | 北米と欧州に集中するグローバル | 中期(2〜4年) |
| 植物性・ヴィーガン食の拡大 | +0.7% | 北米、欧州連合、および都市部アジア太平洋を中心とするグローバル市場 | 中期(2〜4年) |
| 低糖・無糖製品の発売増加(低メトキシルペクチン) | +0.9% | 北米と欧州が最も強いグローバル | 短期(2年以内) |
| 柑橘類・リンゴ廃棄物流の産業的アップサイクリング | +0.5% | 欧州とブラジルで早期採用が進むグローバル | 長期(4年以上) |
| 3Dフードプリンティングと新規テクスチャーエンジニアリング用途 | +0.3% | アジア太平洋中心・欧州、北米への波及 | 長期(4年以上) |
| 創傷ケア足場向け医薬品・医療グレードペクチン | +0.6% | 北米、欧州、日本が主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび天然原料需要の急増
消費者と規制当局がより短く自然な原材料リストを重視する傾向が強まる中、FDAの2026年2月のガイダンスは「人工着色料不使用」表示に対する審査を強化しました。この変化により、合成安定剤からペクチンなどの果実由来ハイドロコロイドへの移行が加速しており、ペクチンは各種食品においてゲル化剤および安定剤として広く使用されています。米国では、GRAS認定およびEFSA承認を取得したE440が、北米および欧州においてプレミアムヨーグルトおよびオーガニックジャムの価格を15〜20%引き上げる手段をメーカーに提供しています[2]。天然のクリーンラベル原材料を含む製品としてマーケティングできる能力は、健康志向の消費者にアピールし、需要をさらに押し上げています。認証済みピールのコストが高くなっても、オーガニックペクチンはプレミアム価格を維持しており、シトラスペクチン市場がより付加価値の高いグレードへとシフトし、付加価値の高い持続可能な食品ソリューションという成長トレンドと一致していることを裏付けています。
植物性・ヴィーガン食の普及拡大
低メトキシルペクチンはカルシウムと反応することで無糖ゲルを形成します。このイノベーションにより、食感を損なうことなくヴィーガンヨーグルトや菓子類の製造が可能となり、従来のゼラチンベース製品に対するより健康的で持続可能な代替品を提供しています。さらに、ペクチンを使用した医薬品カプセルはハラールおよびコーシャ要件の両方に対応しており、食事および宗教遵守が消費者の嗜好に大きく影響する東南アジアおよび中東での訴求力を高めています。加えて、インドのFSSAIおよび中国のGB2760-2024による規制上の承認が、これらのヴィーガン製品の越境貿易を後押しし、円滑な市場参入と現地基準への準拠を確保しています[3]。
低糖・無糖製品ローンチの増加(低メトキシルペクチン)
糖分削減を目的とした法規制とブリックス上限規制が相まって、カルシウム凝固ペクチンへのシフトが進んでいます。これらの規制は、健康ガイドラインを遵守しながら製品品質を維持する代替手段の探索をメーカーに促しています。CargillのUniPECTINE LMC Plusは20〜30ブリックスにおいて優れたゲル化特性を示し、砂糖量を減らしてもジャムやヨーグルトのフルーツ風味の強度を鮮やかに保ちます。一方、結腸ターゲット型ペクチンマイクロスフェアはゼラチン同等のパフォーマンスを達成し、有効成分の持続放出を可能にしています。この進歩は、改善された薬物送達システムや食品テクスチャーの向上など、医薬品と食品の両面でメリットをもたらします。その結果、シトラスペクチン市場は添加糖を標的とした世界的な公衆衛生イニシアチブの恩恵を受け、より健康的な食品オプションへの消費者需要の高まりと歩調を合わせています。
シトラスおよびリンゴ廃棄物流の産業的アップサイクリング
ジュース加工業者は年間最大2,000万トンの皮廃棄物を排出しています。この廃棄物からペクチンを抽出することで、加工業者は乾燥トン当たり400〜650USDの収益を生み出しながら、廃棄コストを同時に削減できます。食品、医薬品、化粧品に広く使用される価値ある多糖類であるペクチンは、廃棄物として捨てられるものに大きな付加価値をもたらします。マイクロ波支援抽出を活用することで、収率を35%超に引き上げるだけでなく、エネルギー消費を40〜50%削減できます。この進歩により、主要なEU工場におけるゆりかごからゲートまでの排出量が製品1kgあたり9.69kg CO₂eからわずか5〜6kgへと削減され、より持続可能な生産慣行に貢献しています。さらに、EUの循環経済指令とブラジルの廃棄物政策が資本支出の回収期間を短縮し、シトラスペクチン市場における循環型サプライチェーンの促進を加速しています。これらの政策は革新的技術の採用と持続可能な廃棄物管理慣行を奨励し、市場の成長をさらに牽引しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格と供給の変動性(柑橘グリーニング病) | -0.7% | 南北アメリカ(フロリダ、ブラジル)およびアジア太平洋(中国) | 短期(2年以内) |
| 複雑かつ変化する世界の食品添加物規制 | -0.4% | 欧州、中国、インド間で乖離するグローバル | 中期(2〜4年) |
| 精密発酵ハイドロコロイドとの競争激化 | -0.3% | 北米と欧州で早期採用が進むグローバル | 長期(4年以上) |
| 高度抽出技術の高エネルギー消費 | -0.2% | 炭素価格設定地域(欧州、カリフォルニア)で深刻なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格および供給の変動性(シトラスグリーニング)
フロリダのジュース用オレンジ生産量は、ファンロンビン病(柑橘グリーニング病)により2019年以降72%減少し、2024〜2025年の収穫量は1,200万箱と予測されています。この減少により、ペクチン原料コストは前年比35〜40%上昇しました。世界のオレンジジュース濃縮液の70%を供給するブラジルでは、2024年にサンパウロ州の果樹園で44.35%の病害発生率が報告されました。根絶コストはヘクタール当たり1,200USDに達し、植栽面積の15%が放棄されました。病害の媒介者であるアジア産カンキツキジラミには商業的な治療法がなく、総合的病害虫管理が唯一の緩和戦略であり、年間ヘクタール当たり800〜1,000USDの追加コストが発生します。ペクチンメーカーは原料の多様化を進めており、ライムとグレープフルーツの皮はトン当たり150〜200USDで評価され、リンゴポマスが二次原料として再導入されています。ただし、リンゴペクチンのエステル化度が低い(30〜50%対柑橘類の60〜75%)ため、高糖ジャムへの使用は制限されます。柑橘類の皮の先物契約は18〜24ヶ月に延長され、供給を確保していますが、スポット市場の価格下落から恩恵を受ける柔軟性が低下しています。北米はフロリダの衰退によりメキシコや中米への調達シフトが進み、物流コストが10〜15%増加し、サプライチェーンが通貨リスクや貿易政策リスクにさらされているため、最も変動が大きい地域となっています。
複雑かつ変化し続けるグローバル食品添加物規制
ペクチンの規制環境は、純度基準や使用量制限の違いにより断片化しています。EFSAの2017年および2021年の評価では、E440iおよびE440iiに数値的なADIを設定する必要はないと判断されましたが、生後16週未満の乳児に対するメタノール放出が指摘され、メーカーはDE50%未満の乳児用調製粉乳ペクチンへの処方変更を余儀なくされました。中国のGB2760-2024は、特定の原材料を除くほとんどの食品カテゴリーでペクチンを許可しており、果実・野菜ジュースでの使用量を3.0g/kgに上限設定し、中国本土の飲料メーカーの選択肢を制限しています。インドのFSSAIはメタノール1%未満、二酸化硫黄50mg/kg未満、鉛2.0mg/kg未満を義務付けており、バッチレベルの証明書が輸入通関に5〜7日を追加します。コーデックス・アリメンタリウスは乳児フォローアップ用調製粉乳で10,000mg/kgを許可していますが、医療目的乳児用調製粉乳では2,000mg/kgに制限しており、SKU固有のコンプライアンス上の課題を生じさせています。中小規模の生産者は年間20万USD超のコンプライアンスコストに直面し、汎用グレードペクチンのマージンが圧迫される一方、社内ラボを持つ大規模な垂直統合型プレーヤーはより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
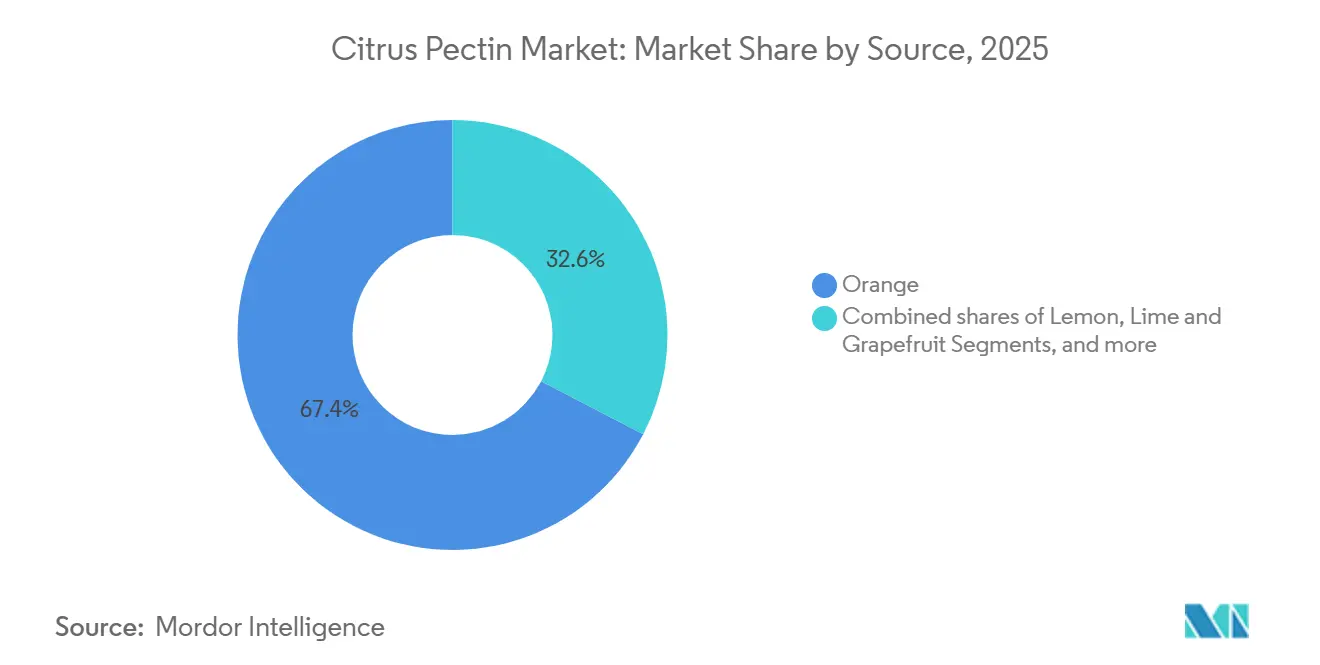
特殊ライム・グレープフルーツ品種が加速オレンジ由来ペクチンは2025年売上高の84.48%を占めており、市場がオレンジおよびレモンの果皮原料に依存していることを示しています。オレンジ系原料に関連するリスクへの懸念から、先渡し契約期の長期化や調達先の多様化戦略が進み、供給の安定性が強化されています。この集中度が高い状況においても、伝統的なジャムメーカーはオレンジ由来の原料に大きく依存し続けています。オレンジ由来ペクチンの優位性は、その機能性に匹敵する代替原料の入手可能性が限られていることを反映しています。さらに、安定したサプライチェーンの確保に向けた市場の取り組みは、ペクチン生産におけるオレンジおよびレモン果皮の重要な役割を裏付けています。
ライムおよびグレープフルーツペクチンは最も成長の速いセグメントであり、6.88%のCAGRで拡大しています。処方担当者は、特に菓子ゲルにおけるその高いガラクツロン酸含有量を高く評価しています。一方、グレープフルーツペクチンは、その穏やかな苦味から消化器系サプリメントにおける新たな用途を開拓しています。この成長は、食品および栄養補助食品産業における革新的な処方への需要増加によって牽引されています。さらに、このセグメントの拡大は、進化する消費者ニーズへの対応と供給リスクの軽減を目的としたペクチン原料多様化への関心の高まりを示しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
タイプ別:
低メトキシルペクチンが無糖モメンタムを獲得高メトキシルペクチンは2025年の収益シェアの58.35%を占め、主要セグメントとしての地位を確立しています。その優位性は、伝統的な高ブリックスジャムおよびゼリーへの広範な使用に主に起因しています。年間出荷量の成長率は4.5%と緩やかながら、高メトキシルペクチンの強固な地位は、成熟市場および新興市場の双方における持続的な需要によって支えられています。特に、甘いスプレッドの消費が顕著な経済圏においてその底堅さが際立っています。このセグメントは、各地域で依然として人気の高い高糖質処方との適合性から恩恵を受けています。さらに、確立されたサプライチェーンインフラにより、グローバル市場全体での安定した供給が確保されています。
低メトキシルペクチンは最も急速な成長を示すセグメントとして台頭しており、2026年から2031年にかけて7.06%のCAGRが見込まれています。この急成長は、食品への添加糖を規制する法規制によって主に牽引されています。さらに、アミド化低メトキシル品は、凍結融解シネレシスを防止す能力から、特に冷凍デザートにおいて人気が高まっています。EFSAのE440ii承認およびFDAのGRAS認定により、グローバル市場での受容がさらに加速しています。低糖質および機能性食品への消費者需要の高まりが、このセグメントの拡大をさらに後押ししています。さらに、生産技術の進歩により、メーカーは増大する需要に効率的に対応できるようになっています。
カテゴリー別:
オーガニック認証がマージンミックスを向上コンベンショナルペクチンは2025年収益の67.42%を占め、主要セグメントとしての地位を確立しています。その手頃な価格は、価格感応度の高い市場において最有力の選択肢となっており、食品処方におけるコスト効率の重要性を示しています。主流用途において広く使用される原材料として、食品・飲料産業におけるコスト効果の高いソリューションへの需要に応えています。さらに、安定したパフォーマンスと入手可能性により、生産コストの最適化を目指すメーカーにとって信頼性の高い選択肢となっています。このセグメントの優位性は、ジャム、ゼリー、乳製品など多様な製品カテゴリーへの適応性にも反映されており、市場での地位さらに強固なものにしています。
オーガニックおよびナチュラルペクチンは最も成長の速いセグメントであり、2031年にかけて7.27%のCAGRで成長する見込みです。この成長は、USDAおよびEUのオーガニック認証によって後押しされており、棚価格に10〜15%のプレミアムが付与されています。クリーンラベル製品および持続可能な調達慣行への消費者需要の高まりが、オーガニックおよびナチュラルペクチンの採用をさらに促進しています。さらに、抽出技術の進歩により、長期的な供給制約の一部に対応しながら高品質のナチュラルペクチンの開発が期待されています。このセグメントの成長は、オーガニック製品に関連する健康上の利点への認識の高まりによっても促進されており、健康志向の消費者行動という広範なトレンドと一致しています。
用途別:
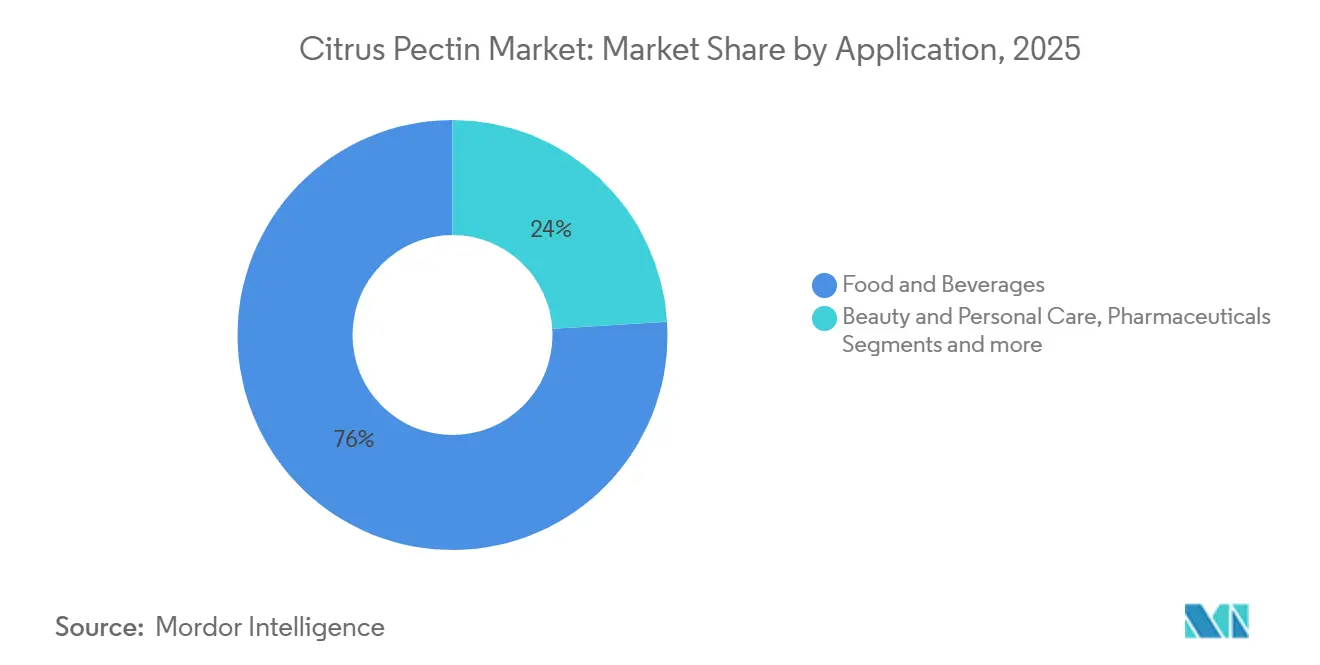
医薬品が中核食品需要を上回る食品・飲料は2025年シェアの75.25%を占め、首位に立っています。その優位性は、クリーンラベルヨーグルト、ベーカリーフィリング、プレミアムジャムへの広範な使用に起因しています。成熟市場において成長が横ばいに見える場合でも、確立された食品用が需要を下支えしています。このセグメントは、処方における革新を引き続き促進する天然およびクリーンラベル製品への消費者嗜好から恩恵を受けています。さらに、プレミアムおよび機能性食品への注目の高まりが、その成長軌道をさらに支えています。
医薬品用途は最も成長の速いセグメントであり、堅調な6.95%のCAGRで拡大しています。この急成長は、創傷ケア用スキャフォールドおよび結腸標的型ドラッグデリバリーシステムへの使用によって牽引されています。特筆すべきは、このセグメントの利益率が食品グレードの3〜5倍に達する点です。さらに、美容・パーソナルケア用途が注目を集めており、工業用途も生分解性の優位性から関心を集めています。慢性疾患の有病率の上昇とドラッグデリバリーシステムの進歩が、このセグメントを推進する主要因となっています。さらに、持続可能性の高い高利益率用途への注目の高まりが、産業全体におけるその魅力を高めています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパは2025年の市場シェアの29.60%を占めています。この成長は、CP KelcoのリレスケンスウェドおよびCargillのルドン工場における脱炭素化生産イニシアチブに主に起因しています。これらの施設は再生可能エネルギーを活用した手法を導入し、ペクチン1kgあたりのCO₂e排出量を30〜40%削減することに成功しています。持続可能性と規制遵守への地域の注力が、環境に配慮した生産のリーダーとしての地位を確立しています。さらに、先進的な製造技術への投資が効率性と生産量のさらなる向上をもたらすと期待されています。
アジア太平洋地域は最も急速な成長を示しており、7.61%のCAGRを誇っています。この急成長は、中国の添加物コードの拡充とインドのFSSAI基準への整合によって牽引されています。さらに、Yantai Andreの生産能力拡張が地域の供給安定性を強化しています。地域の人口増加と加工食品への需要拡大が市場の拡大をさらに促進しています。さらに、国内生産と輸出を支援する政府の取り組みが地域の競争力を強化しています。一方、北米は2025年収益の22〜24%を占める見込みです。しかし、フロリダ州の柑橘類不振に起因する原材料の混乱により、成長率は5.5%に抑制されています。これに対応し、調達戦略はメキシコおよび中央アメリカへとシフトしていますが、輸送費の上昇を伴っています。輸入依存度の高まりにより、メーカーの操業コストが増加しています。こうした課題にもかかわらず、製品処方における革新が各社の市場プレゼンスの維持に貢献しています。
南米は、ブラジルのベベドウロにおける拡張と国家廃棄物有効活用インセンティブによって成長が促進されています。農業廃棄物をペクチン生産に活用する地域の取り組みにより、原材料依存度が大幅に低下しています。さらに、持続可能な慣行を推進する政府政策が当該セクターへの投資を呼び込んでいます。一方、中東・アフリカは8〜10%のシェア獲得を目指しており、注目すべきトレンドとして、ハラール認証ペクチンカプセルが医薬品セクターで普及しつつあり、従来のゼラチンを凌駕する勢いを見せています。ハラール認証製品に対する消費者意識の高まりがこのシフトを促進しており、特にイスラム教徒の人口が多い国々において顕著です。さらに、地域の医薬品産業の成長がペクチン系製品の新たな機会を創出していす。
競合環境
市場集中度
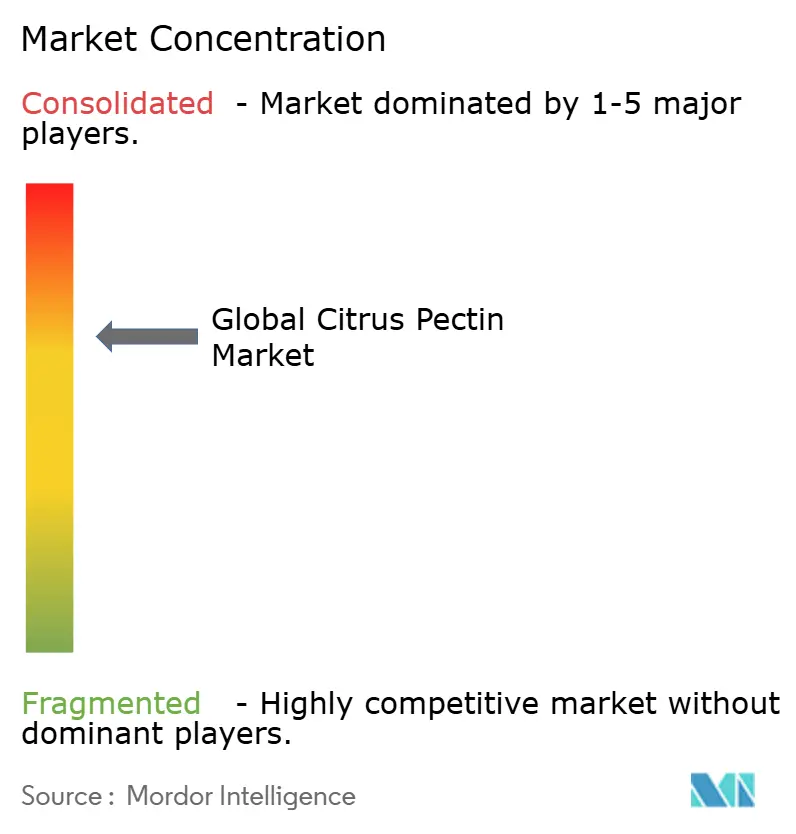
シトラスペクチン市場は中程度の集約度を示しています。Tate & LyleによるCP Kelcoの18億USD買収により、多様なマルチハイドロコロイドポートフォリオが構築されました。このポートフォリオは乳製品およびベーカリーシステムへの浸透を戦略的に目指しており、2025年末までに6,000万USDの収益シナジーパイプラインが見込まれています。この買収はTate & Lyleの特殊食品原材料事業拡大という広範な戦略と一致しています。また、機能性クリーンラベル製品への進化する消費者需要に対応する同社の能力を強化しています。
DSM-FirmenichによるYantai Andreの90.5%株式取得は、アジアのサプライチェーンへの足がかりを確保するだけでなく、オーガニック原料への支配力を強化しています。この動きにより、DSM-Firmenichはペクチン生産に不可欠な原材料の安定供給を確保する能力を高めています。さらに、地域におけるオーガニックおよび持続可能に調達された原材料への需要の高まりを取り込む立場に同社を位置づけています。一方、ブラジルのベベドウロにあるCargillの工場は、エネルギー効率の高いマイクロ波抽出により生産能力を50%増強し、シトラスペクチン分野でのプレゼンスを強化しています。この技術的進歩はエネルギー消費を削減するだけでなく、生産プロセス全体の効率を向上させます。生産能力の増強により、Cargillは様々な用途にわたるシトラスペクチンの世界的な需要増加に対応する体制を整えています。
政府助成金に支えられたオーストラリアのPectin 360などの新興プレーヤーは、ゼロウェイスト製造を推進し、確立された大手企業に対して持続可能性のフロントランナーとして自社を位置づけています。その革新的なアプローチは世界的な持続可能性目標と一致しており、環境意識の高い消費者や企業にアピールしています。また、政府支援のイニシアチブが資金調達と市場参入支援において競争上の優位性を提供しています。精密発酵ハイドロコロイドがコストパリティを達成し、汎用グレードペクチンに圧力をかけている一方で、「ナチュラル」ラベルという点では及ばないという限界があります。この制約は、確立されたプレーヤーが独自の価値提案を通じて製品を差別化する機会を生み出しています。プレバイオティクス効果を強調し、医療グレード認証を取得することで、既存企業は市場ポジションを強化し、健康志向の消費者にアピールできます。
シトラスペクチン産業リーダー
-
Cargill Inc.
-
International Flavors & Fragrances Inc.
-
DSM-Firmenich
-
Tate & Lyle PLC
-
H&F Group
- 注:主要企業の掲載順は順位を示すものではありません。
シトラスペクチン市場 このレポートでカバーされる企業
- Silvateam S.p.A.
- DSM Firmenich
- Ingredion Incorporated
- Tate & Lyle PLC
- Lucid Colloids Ltd
- Pacific Pectin Inc.
- Naturex-Givaudan
- Yantai Andre Pectin Co.
- CEAMSA
- CP Kelco Denmark A/S
- Qingdao Reborn Materials
- Hainan YINmore Bio-Tech
- Shandong Jincheng Bio-Pharma
- Krishna Pectins Pvt. Ltd.
- Zhejiang Mingland Biotech
- Devson Impex Private Limited
- Polygal AG
- J. RETTENMAIER & SHNE GmbH + Co KG
- Cifal Herbal Pvt. Ltd.
- Cargill Inc.
最近の産業開発事情 シトラスペクチン市場
- 2025年4月:DSM-Firmenichは追加で15.5%の株式を取得し、Yantai DSM Andre Pectin Company Limitedにおける持分を75%から90.5%に引き上げました。この戦略的な動きにより、特殊食品原材料市場での足がかりが強化されます。一方、Rich Spring Holdings Limitedはリンゴおよび柑橘類ペクチンの著名な生産者であるAndre Pectinの9.5%の株式を保有し続けています。
- 2025年3月:インドにおいて、Cargillはグミやゼリー向けに価格感応度の高い消費者に対応したコスト効率の高いペクチン代替品を発表しました。このイノベーションとともに、同社は食品メーカー向けソリューションへのコミットメントを強調しながら、ベーク安定性フィリングと機能性ブレンドを披露しました。
- 2024年11月:CP Kelcoの買収により、Tate & Lyleはポジションを強化し、ペクチンや特殊ガムなどのナチュラル原材料を中心とした世界の特殊食品・飲料ソリューション分野における支配的なプレーヤーとして台頭しました。
世界のシトラスペクチン市場レポートの調査範囲
ペクチンは多糖類デンプンです。柑橘系果実および野菜の細胞壁に含まれる、高分子量の非晶質で白色のコロイド状炭水化物です。原料別では、市場はオレンジ、レモン、ライム・グレープフルーツ、その他の原料にセグメント化されています。タイプ別では、市場は高メトキシルペクチンと低メトキシルペクチンにセグメント化されています。カテゴリー別では、市場は従来型とオーガニック・ナチュラルにセグメント化されています。用途別では、市場は食品・飲料、美容・パーソナルケア、医薬品、その他の用途にセグメント化されています。また、本レポートは北米、欧州、アジア太平洋、南米、中東、アフリカの主要経済圏にわたる詳細な地域分析を提供しています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| オレンジ |
| レモン |
| ライム・グレープフルーツ |
| その他の原料 |
| 高メトキシルペクチン |
| 低メトキシルペクチン |
| 従来型 |
| オーガニック・ナチュラル |
| 食品・飲料 | ジャム・ゼリー・プリザーブ |
| ベーカリー製品 | |
| 乳製品 | |
| その他の食品・飲料 | |
| 美容・パーソナルケア | |
| 医薬品 | |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 原料別 | オレンジ | |
| レモン | ||
| ライム・グレープフルーツ | ||
| その他の原料 | ||
| タイプ別 | 高メトキシルペクチン | |
| 低メトキシルペクチン | ||
| カテゴリー別 | 従来型 | |
| オーガニック・ナチュラル | ||
| 用途別 | 食品・飲料 | ジャム・ゼリー・プリザーブ |
| ベーカリー製品 | ||
| 乳製品 | ||
| その他の食品・飲料 | ||
| 美容・パーソナルケア | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
シトラスペクチン市場は2031年までにどのくらいの規模になりますか?
シトラスペクチンの市場規模は2031年までに13.0億米ドルに達し、2026〜2031年にかけて6.25%のCAGRで拡大する見込みです。
最も高いシトラスペクチン市場シェアを持つセグメントはどれですか?
高メトキシルグレードは、伝統的なジャムおよびゼリー用途に牽引され、2025年収益の58.35%を維持しています。
最も需要の成長が速い地域はどこですか?
アジア太平洋地域は、加工食品消費の増加と柑橘類収穫量の拡大に支えられ、2031年にかけて7.61%のCAGRで拡大する見込みです。
低メトキシルペクチンはなぜ人気を集めているのですか?
低メトキシル品は、砂糖削減およびヴィーガン処方を可能にし、世界的な健康規制と整合しながら2031年にかけて7.06%のCAGRを支えています。
低メトキシルペクチンが普及している理由は何ですか?
低メトキシルバリアントは、グローバルな健康義務に沿った低糖・ヴィーガン処方を可能にし、2031年にかけてCAGR 6.42%を支えています。