
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 177 十億米ドル |
| 市場規模 (2026) | 187.05 十億米ドル |
| 市場規模 (2031) | 246.56 十億米ドル |
| 成長率 (2026 - 2031) | 5.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
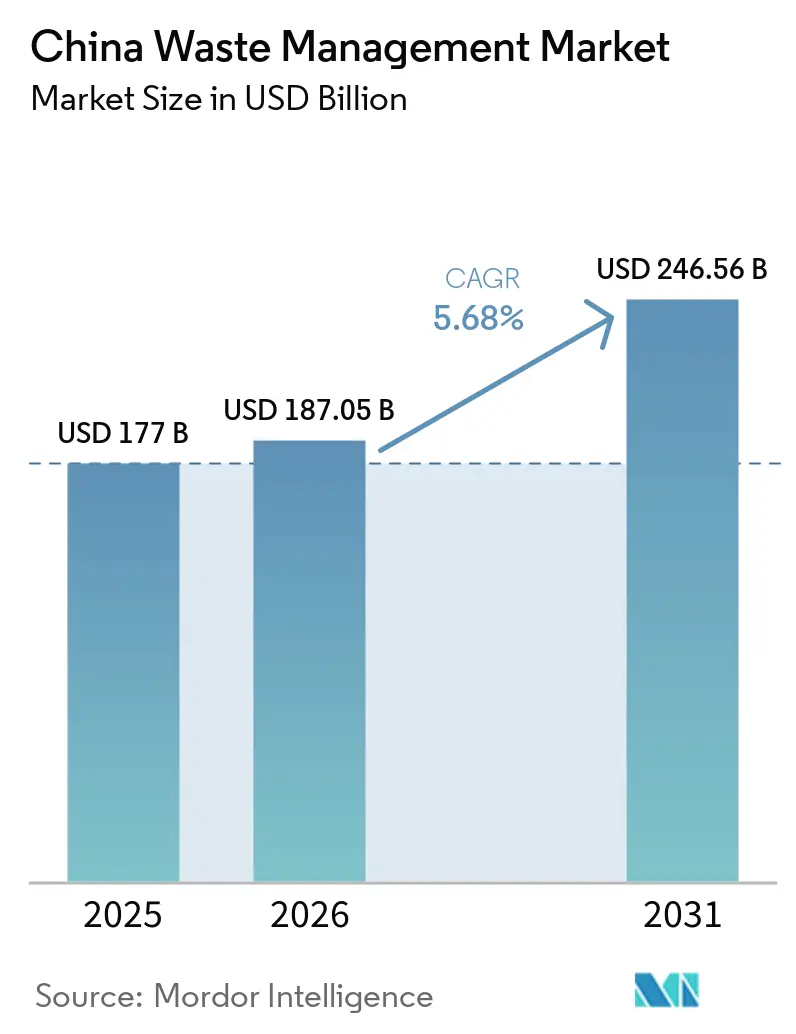
Mordor Intelligenceによる中国廃棄物管理市場分析
中国廃棄物管理市場規模は2025年に1,770億米ドルと評価され、2026年の1,870億5,000万米ドルから2031年には2,465億6,000万米ドルに達すると推定されており、予測期間(2026〜2031年)における年平均成長率は5.68%です。「美しい中国」構想および国家カーボンニュートラル目標に組み込まれた政策コミットメントが廃棄物流を収益源へと転換しており、廃棄物発電プラントは現在、世界の設置容量のほぼ半分を占めています。第2・第3層都市における都市化の進展、企業のESG義務、および環境分野の官民パートナーシップに対する資本市場の需要が、統合ソリューションへの安定した需要を強化しています。ゼロ廃棄物都市プログラムを通じて導入された標準化されたフレームワークがプロジェクトの資金調達適格性を向上させる一方、AIを活用したルート計画やブロックチェーンによる廃棄物追跡などのデジタル技術が業務パフォーマンスを強化しています。国内事業者による東南アジアおよび中東への国際展開は、純粋な都市サービスモデルから輸出志向の技術集約型資源回収産業への転換を示しています[1]。
レポートの主要ポイント
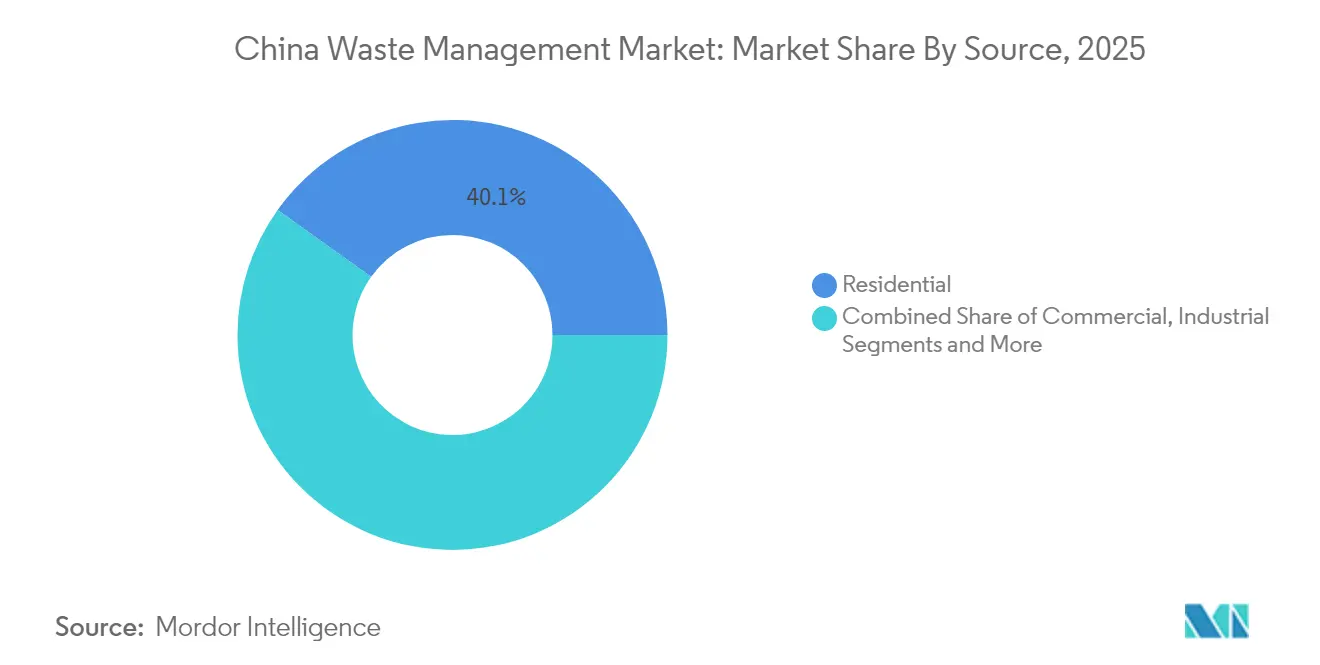
- 発生源別では、住宅廃棄物が2025年の中国廃棄物管理市場において40.12%のシェアでトップとなり、商業廃棄物は2031年にかけて年平均成長率10.95%で成長すると予測されています。
- サービスタイプ別では、収集・輸送が2025年に32.65%の収益シェアを占め、リサイクルおよび資源回収は2031年にかけて年平均成長率10.92%で拡大する見込みです。
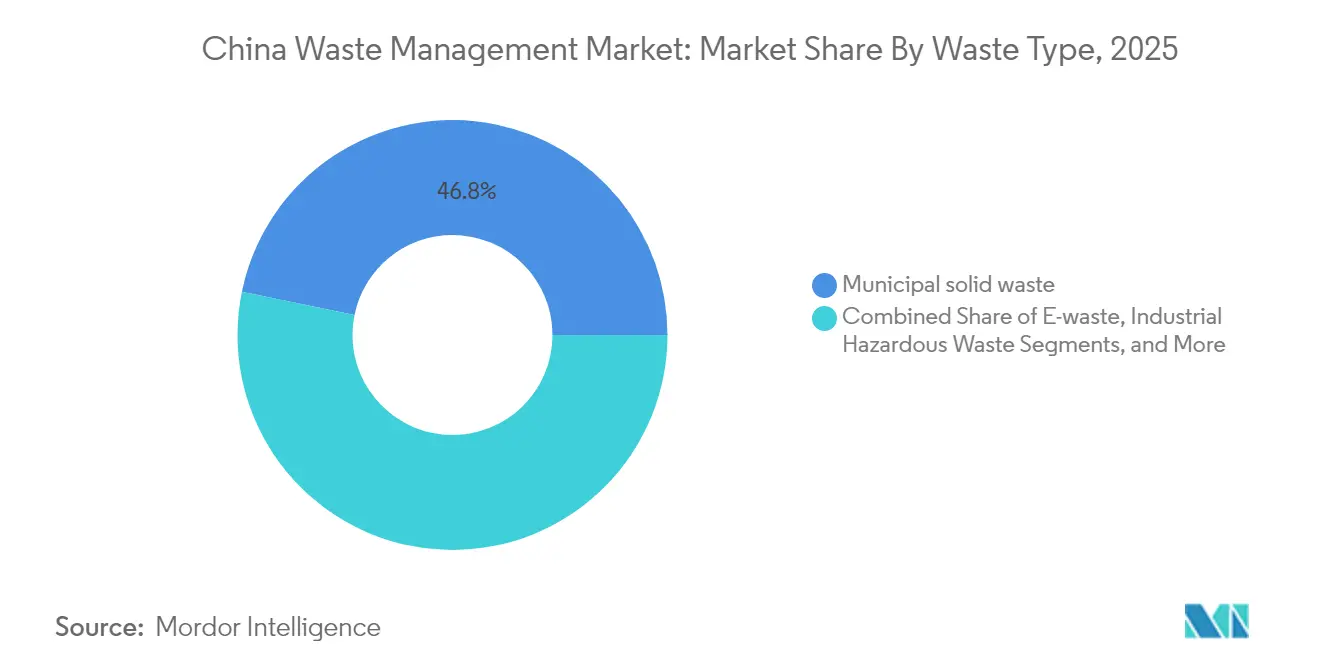
- 廃棄物タイプ別では、都市固形廃棄物が2025年の中国廃棄物管理市場シェアの46.78%を占め、電子廃棄物が年平均成長率9.96%で最も急成長するカテゴリーとなっています。
- 地域別では、中国東部が2025年の市場収益の18.55%を占め、中国南部は2026〜2031年にかけて年平均成長率9.12%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 固定価格買取制度に支えられた廃棄物発電容量の拡大 | +1.5% | 全国規模、中国東部および南部に集中 | 短期(2年以内) |
| 第2・第3層都市における都市化に伴う都市固形廃棄物量の急増 | +1.2% | 中国中部および南部、西部地域への波及 | 中期(2〜4年) |
| 産業廃棄物のアウトソーシングを促進する企業ESG義務 | +0.9% | 東部製造拠点、中部省への拡大 | 中期(2〜4年) |
| ゼロ廃棄物都市パイロットプログラムの全国展開 | +0.8% | 全国規模、東部省での早期成果 | 長期(4年以上) |
| 電子商取引包装廃棄物および使い捨てプラスチック禁止の施行 | +0.7% | 全国規模、第1層都市での影響が最大 | 短期(2年以内) |
| 資本コストを低下させる環境分野官民パートナーシップへの資本市場の選好 | +0.6% | 全国規模、発展した東部省が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
固定価格買取制度に支えられた廃棄物発電容量の拡大
1,010基を超える焼却プラントが世界容量のほぼ半分を形成していますが、原料供給の不均一さにより多くが設計負荷を下回る稼働となっています。2025年の改革では、固定価格買取制度を市場価格ベースの価格設定へと移行させながら、グリーン電力証書を統合しています。熱効率70.9%を達成した施設では回収期間が約4.8年となり、補助金が限定的でも収益性が確保されています。過剰設備がベトナムや湾岸諸国への投資を促し、ターンキープラントおよび運営・保守の専門知識を輸出しています。
第2・第3層都市における都市化に伴う都市固形廃棄物量の急増
急速な人口移動により、インフラが追いつかないペースで都市固形廃棄物の排出量が増加しています。2024年の国家発展改革委員会報告書は農村部での収集カバレッジが90%に達したことを確認していますが、都市化が進む地区では依然として処理能力不足が続いています。スマートごみ箱とモジュール式中継ステーションを組み合わせたスケーラブルで資産軽量型のシステムへの需要が高まっています。中部および南部の都市では廃棄物発電を廃棄物と電力の二重解決策として採用しており、2030年までにすべての都市地域で100%安全処理を達成するという国家目標に支えられています。技術サプライヤーは機器とデジタル運営・保守サービスをバンドルした契約から恩恵を受け、展開サイクルを加速させ初期資本リスクを低減しています。
産業廃棄物のアウトソーシングを促進する企業ESG義務
2025年からの義務的サステナビリティ報告により、有害廃棄物処理に関する透明性が向上します。研究によれば、ESGシステムの強化は自己資本利益率および総資産利益率の向上と関連しており、企業が認定事業者への処理委託を行うインセンティブとなっています。環境違反に対する上限なしの懲罰的損害賠償がコンプライアンスコストをさらに引き上げ、自動車、電子機器、化学品クラスターにおけるフルサービス廃棄物契約への需要を強化しています。
ゼロ廃棄物都市プログラムの全国展開
本イニシアティブは第14次五カ年計画期間中に11のパイロット都市から113の自治体へと拡大しました。上海市長寧区は公共施設全体に「廃棄物ゼロセル」を創設し、湛江市の12345モデルは2025年までに産業廃棄物利用率94%を目標としています。標準化された指標、特定財源、および業績インセンティブが地方の取り組みを国家目標と整合させています。コミュニティ参加キャンペーンが家庭での分別参加を促進し、回収率を向上させ汚染を低減しています。多様な自治体の文脈での再現性が、本プログラムを中国廃棄物管理市場における長期的な需要の基盤として位置づけています[2]。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 官民パートナーシップ支払いを制限する地方政府の財政制約 | -0.4% | 中国中部および西部、中小規模自治体 | 中期(2〜4年) |
| 人口密集省における焼却施設立地への住民反対 | -0.3% | 東部都市中心部および第1層都市 | 短期(2年以内) |
| 有害廃棄物マニフェストシステムへの中小企業の不遵守 | -0.2% | 全国の産業クラスター | 中期(2〜4年) |
| 逆輸送コストを増大させる断片化したリサイクル物流 | -0.2% | 全国規模、内陸省での影響が最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
官民パートナーシップ支払いを制限する地方政府の財政制約
予算上の制約により、中規模都市が官民パートナーシップの年金支払いを保証する能力が制限され、プロジェクト実施の遅延と取引相手リスクの上昇を招いています。開発業者は、自治体の現金支出を削減しながらもサービス水準を維持する資産軽量型サービスモデルと収益分配の取り決めで対応しています。グリーンボンドとカーボンクレジットを組み込んだブレンデッドファイナンス手段が資金ギャップを埋めるために台頭しています。
人口密集省における焼却施設立地への住民反対
大幅な排出制御の改善にもかかわらず、沿岸の大都市では公衆の認識に関する障壁が依然として存在しています。不動産価値や健康への影響に関する懸念が、広範な広報活動、透明性のある排出報告、およびプラント敷地内でのコミュニティ施設の提供を余儀なくさせています。密閉型廃棄物ピット、脱臭バイオフィルター、見学者教育センターなどの設計革新が抵抗を和らげていますが、資本コストと許認可のタイムラインに追加負担をもたらしています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発生源別:
住宅廃棄物の優位性がインフラ投資を牽引住宅系廃棄物は2025年の中国廃棄物管理市場において40.12%を占め、収集ネットワーク計画の根幹としての役割を確固たるものにしてます。都市部における世帯形成の継続と消費支出の増加により、ごみ箱からトラックへの搬出量は増加し続けており、自治体はIoT対応スマートごみ箱を導入して充填率が80%に達した時点でのみ回収を行うことで、ルート効率を30%向上させています。Eコマースの包装材やフードデリバリーの動向に牽引される商業系廃棄物は、2031年までに10.95%のCAGRを記録すると予測されており、全排出源の中で最も高い成長率となっています。広東省および江蘇省の小売フルフィルメントセンターはすでに、段ボールの梱包・圧縮およびプラスチックの破砕を専門とする第三者事業者と契約を締結しており、廃棄物流の集中に伴うサービス専門化の進展を示しています。
強化された住宅系廃棄物の分別規則では、玄関先でリサイクル可能物、食品廃棄物、有害廃棄物、残余廃棄物を分ける4分類の分別が義務付けられています。この規制の推進により、色分けされたコンテナ群やAIビジョンシステムへの需要が高まり、転送ステーションでの分別精度の検証が行われています。都市部の地域PPPは、収集・啓発活動・データ報告を一契約にまとめることで、民間企業に複数年にわたる収益の見通しをもたらしています。一方、産業クラスターは、ゆりかごから墓場までのマニフェスト追跡可能性を提供する認定業者に有害廃棄物管理を外部委託しており、家庭廃棄物を超えたサービス範囲の拡大が進んでいます。



サービスタイプ別:
収集インフラが資源回収の急増を牽引収集・輸送・選別・分別が2025年収益の32.65%を占め、車両更新と自動化中継への多大な投資を反映しています。スマート配車プラットフォームはGPS、充填レベルテレメトリー、交通分析を統合し、定時運行率92%と最適化されたルーティングによるCO₂排出量30%削減を達成しています。リサイクルおよび資源回収は年平均成長率10.92%で最も急成長するサービスラインとなっており、クローズドループイニシアティブがプラスチック、金属、有機物を収益化しています。家庭用包装材から回収された高密度ポリエチレンペレットは江蘇省でバージン材料の価格と同等に達しており、ブランドオーナーによる引き取り契約を促進しています。
埋立サービスは、浸出液循環とコンバインド熱電ユニットに供給するメタン回収を備えたジオメンブレンライナー付き工学的セルへとシフトしています。廃棄物発電焼却は、電力購入契約の資金調達適格性を維持する電力価格改革に支えられ、処理分野における成長の中心であり続けています。多国籍企業が現地規制との整合を求めるなかでコンサルティングおよび監査サービスが拡大し、処理プラントのデジタルツインが予測保全を可能にして計画外ダウンタイムを15%削減しています。循環経済法制が強化されるにつれ、高度リサイクルシステムの中国廃棄物管理市場規模は基本的な収集成長を上回ると予想されています。
廃棄物タイプ別:
都市固形廃棄物の規模と電子廃棄物のイノベーションの対比都市固形廃棄物は2025年に46.78%のシェアを維持し、混合家庭廃棄物流に内在する規模の経済を裏付けています。都市は埋立地からの転換を促す動的な投棄手数料体系を導入し、堆肥化および嫌気性消化へのトン数をシフトさせています。同時に、スマートフォンおよび家電の高い買い替え率を反映して電子廃棄物は年平均成長率9.96%で進展しています。広東省の専門解体パークでは湿式製錬回路により貴金属を抽出し、金の回収率95%を達成して環境的・経済的利益の両方をもたらしています。
産業系有害廃棄物の排出者はバーコードベースのマニフェストシステムに依存し、揺りかごから墓場までの監査を確保して不法投棄事案を前年比18%削減しています。医療廃棄物量は病院の拡張に伴い増加しており、マイクロ波およびプラズマ滅菌ユニットへの投資を促しています。使い捨てプラスチックをカバーする拡大生産者責任規則により、規制当局が処分コストを上流にシフトさせ、軽量化と材料代替を促進しています。建設・解体廃棄物のリサイクル率は、再生骨材が道路路盤や低品位コンクリートに新たな用途を見出すにつれて上昇しており、循環経済の勢いを強化しています。

地域分析
中国東部の18.55%のシェアは、早期投資と規制整合に基づくファーストムーバー優位性を示しています。人口密集した都市中心部が安定した原料を生み出し、多ライン焼却炉を定格容量近くで稼働させる一方、土地不足が高エネルギー密度処理と垂直型堆肥化モジュールへの転換を加速させています。江蘇省の農村分類プログラムは、村委員会が近隣地区と比較するデータダッシュボードに導かれて分別精度35%に達するという政策の浸透を示しています。
中国南部は2031年にかけて年平均成長率9.12%と予測される市場の成長エンジンです。広東省と福建省の製造クラスターが大規模で比較的均質な廃棄物流を生み出し、専門的なプラスチックおよび金属回収パークを支えています。ASEAN市場への近接性が越境リサイクル可能物を処理する合弁事業を促進し、地域物流を戦略的資産へと転換しています。スマート廃棄物パイロットへの省の補助金がAI駆動のルート最適化を可能にし、1トン当たりの収集コストを20%削減して民間セクターの参加を加速させています。
北部・中部省、および西部・自治区が中国廃棄物管理市場の残りを構成しています。国家補助金と技術移転がサービスギャップを縮小する一方、河北省の1日5,000トン焼却炉などの大型プロジェクトが地域ガバナンス協定のもとで複数の自治体にサービスを提供しています。33万以上の監視ステーションを持つ全国センサーネットワークがリアルタイムの排出量と廃棄物量データを提供し、規制当局が24時間以内に投棄手数料を調整してコンプライアンス検査を派遣することを可能にしています。総合的な効果として、地域の差異が断片化した基準ではなく個別のサービスパッケージを形成する、漸進的に調和した市場が生まれています。
規制環境
中国の廃棄物管理規制は厳格化が進み、国家レベルの枠組みのもとで統合が進んでいる。2026年1月、国務院は「固体廃棄物総合処理行動計画(2026-2030年)」を公表し、減量化、資源化、無害化処理にわたるフルチェーンガバナンスの優先事項を強化するとともに、リサイクルおよび処理インフラへの政策支援を強化した。2026年3月には「生態環境法典」が施行され、環境監督・監視の責務が統合され、自治体、産業、有害廃棄物処理事業者に対するコンプライアンスの基準が強化された。
取り締まりも、測定可能でテクノロジーを活用したコンプライアンスへと移行している。生態環境部(MEE)は「危険廃棄物管理除外リスト(2026年版)」を公表し、危険廃棄物管理要件の対象外となる廃棄物を明確化し、残る規制対象の廃棄物流への注力を強めた。基準レベルでは、地方の排出規則(例:DB11/503-2026およびDB31/1665-2026)が、自治体、医療、危険廃棄物の焼却に対する大気汚染物質の規制をより厳格化し、超低排出への改良、継続的モニタリング、コンプライアンスに準拠した運用・保守(O&M)の需要を高めている。
バリューチェーン分析
中国の廃棄物管理バリューチェーンは、発生源での分別・収集、移送・仕分け、処理・処分、そしてプラスチック、金属、有機物、特殊産業廃棄物流の下流資源回収にまで及ぶ。自治体および地区の清掃機関が上流の量を支え、中流の事業者は中継施設やマテリアルリカバリー施設を展開し、汚染を減らしリサイクルおよびウェイスト・トゥ・エナジー(WtE)向け原料の品質を改善している。下流では、統合型エコ産業パークモデルがWtE、リサイクル、産業廃棄物サービスを組み合わせており、参加者は大手国有系請負業者から民間・国際的な環境サービス事業者(例:中国建築第五工程局、SUS ENVIRONMENT、SUEZ)まで多様であり、高まるコンプライアンス要件に対応するためデジタル追跡・監視ツールの活用も増えている。
主要なボトルネックと価値プールは、原料品質、トレーサビリティ、より高付加価値の産業循環性を中心に存在する。廃棄物分別の不均一性と分散した逆流通は、コストを高め処理施設の稼働率を制約しており、事業者はより高度な移送・仕分け構成(統合型分割圧縮式中継施設など)や、より厳格なデータ報告への投資を進めている。規制がフルチェーン管理と埋立地修復のマイルストーンを重視する中、バリューチェーンは基本的な処分から、有機溶剤回収、リチウム電池材料リサイクル、その他の産業資源再生サービスなど、パーク内サービスや複数年契約に組み込み可能な高マージンセグメントへと移行している。
競合状況
市場集中度
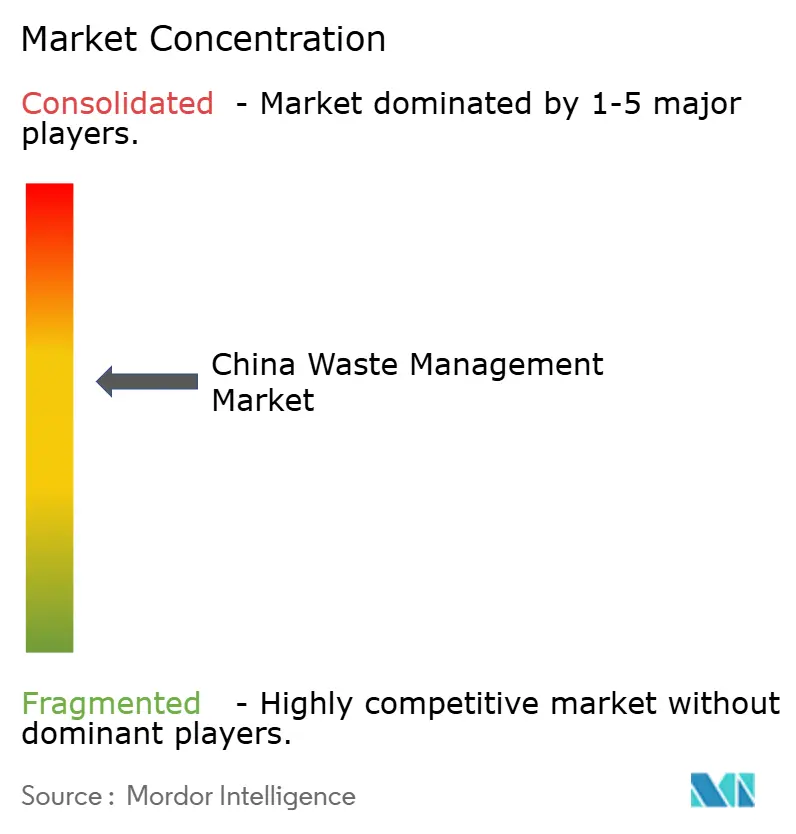
市場集中度は中程度であり、国家系コングロマリットと民間専門企業が領域を分け合っています。北京控股集団は2024年に9,020万トンを処理し、アジア全域でターンキー廃棄物発電プラントを運営しており、国内の工学的深度を輸出市場で収益化する戦略を示しています。China Everbright Environmentは2024年に2億1,100万米ドルを新規プロジェクトに投入し、都市固形廃棄物焼却と浸出液処理を組み合わせて複数の収益源を確保する郡レベルの統合施設に注力しています。
戦略はデジタル化、垂直統合、および海外多角化を中心としています。事業者は車両とプラント資産全体にIoTセンサーを組み込み、燃料費を8%削減してボイラーのファウリング事象を7日前に予測するAI分析に供給しています。ブロックチェーン廃棄物追跡パイロットがESGコンプライアンスを検証する不変の記録を作成し、データ提供に紐づいた新たなサービス収益をブランドオーナーに開放しています。国内の過剰設備がベトナム、インドネシア、湾岸諸国での建設・運営・移転案件の追求を促し、一帯一路の枠組みのもとで中国の基準と機器を輸出しています。
ニッチなイノベーターは食品廃棄物バイオリファイナリー、リチウム電池リサイクル、1時間当たり2トンで22種類のプラスチック樹脂を識別できるAI光学選別モジュールなどの価値ポケットを狙っています。機器メーカーとプラットフォームプロバイダーのパートナーシップが機械販売とソフトウェアサブスクリプションをバンドルし、設置後の収益を確保しています。有害廃棄物マニフェストとプラスチック包装に関する政策が強化されるにつれ、既存企業は高成長回廊での原料契約をめぐる競争を激化させながら、処理割当とリサイクルライセンスの確保を急いでいます。
中国廃棄物管理産業リーダー
-
Veolia Environment SA
-
China Everbright Environment Group Ltd.
-
Suez SA (SUEZ NWS)
-
Beijing Enterprises Environment Group Ltd.
-
Tus-Sound Environmental Resources Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国廃棄物管理市場 このレポートでカバーされる企業
- Veolia Environment SA (Veolia China)
- China Everbright Environment Group Ltd.
- Suez SA (SUEZ NWS)
- Beijing Enterprises Environment Group Ltd.
- Tus-Sound Environmental Resources Co., Ltd.
- Capital Environment Holdings Ltd.
- Canvest Environmental Protection Group Co., Ltd.
- Grandblue Environment Co., Ltd.
- Dynagreen Environmental Protection Group Co., Ltd.
- Shanghai Environment Group Co., Ltd.
- Shenzhen Energy Environmental Co., Ltd.
- China Jinjiang Environment Holding Co., Ltd.
- Weiming Environmental Protection Co., Ltd.
- CITIC Envirotech Ltd.
- Sound Global Ltd.
- Guangxi Bossco Environmental Protection Co., Ltd.
- Hangzhou Jinjiang Group Co., Ltd.
- Anhui Shengyun Environment-Protection Group Co., Ltd.
- C&G Environmental Protection Holdings Ltd.
- Resou Resources Recovery Co., Ltd.
市場機会と将来展望
政策主導による循環型経済インフラの拡大は、資源リサイクル、デジタル監督、特殊廃棄物流において新たな市場空白を生み出している。国務院の「固体廃棄物総合管理行動計画」(2026年1月)と「第15次五カ年計画期間(2026-2030年)」の固体廃棄物汚染防止管理計画には、2030年までに大量固体廃棄物の年間利用量45億トン、主要リサイクル可能資源の利用量5億1000万トンといった国家目標が含まれ、地方自治体や企業に対し、より高い利用率とコンプライアンスに準拠した処理能力への移行を促すこととなる。別途、第15次五カ年計画の循環型経済戦略では、2030年までに資源リサイクル産業の生産額目標を8兆人民元と定め、2025年比60%増と説明されており、リサイクル・回収サービスへの投資と調達の勢いを一層強めている。
運用面では、主要な固体廃棄物分野における統合デジタル監督ネットワークへの要件が、モニタリング、報告、トレーサビリティ・ソリューションの需要を拡大させており、政策方針で言及されている衛星リモートセンシングやドローンによる取り締まりツールも含まれる。これは、コンプライアンスに準拠した収集・分別とデータサービスを組み合わせられる事業者やテクノロジー提供者、また、より厳格な危険廃棄物ガバナンスやパーク単位の産業高度化課題に対応した閉ループ型ソリューション(例:電池材料リサイクル、溶剤回収)を提供する産業志向の企業にとって、近い将来の機会を後押しするものである。
最近の産業開発事情 中国廃棄物管理市場
- 2026年5月:SUEZはEagoal New Energy Groupと戦略的投資協力契約を締結し、江蘇省常熟市にリチウム電池材料リサイクル施設を開発することとした。この動きにより、SUEZは電動化サプライチェーンに連動する高成長の特殊リサイクル分野への関与を深め、自治体廃棄物サービスを超えて産業循環性へと事業を拡大している。
- 2026年4月:SUEZは重慶市長寿経済技術開発区における有機溶剤リサイクルプロジェクトの起工式を開催し、第1期の生産能力は年間30,000トンとされている。これにより、専用の危険・産業廃棄物回収能力が追加され、コンプライアンスに準拠した処理とより高付加価値の再生経路を求める産業パーク顧客を支援する。
- 2024年4月:国務院は宅配便に関する規制を改正し、生分解性包装の推進とリサイクルシステムの構築を進めた。この変更により、上流の包装削減と下流のリサイクル収集需要が高まり、物流・電子商取引サプライチェーン向けの商業廃棄物分別、プラスチック回収、コンプライアンスサービスの需要が強まっている。
中国廃棄物管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、中国本土で発生する固形廃棄物の収集、輸送、分別、処理、回収、および処分に使用される有償サービスを対象としており、都市、商業、産業、医療、建設の各排出源を網羅しています。市場規模は、サービスチェーン全体のUSD価値で把握されています。
対象範囲の除外事項:液体廃水サービスおよび専用の採掘廃土処理は除外されています。
セグメンテーション概要
- 発生源別
- 住宅
- 商業(小売、オフィスなど)
- 産業
- 医療(医療・製薬)
- 建設・解体
- その他(公共施設、農業など)
- サービスタイプ別
- 収集・輸送・選別・分別
- 処分・処理
- 埋立
- リサイクルおよび資源回収
- 焼却および廃棄物発電
- その他(化学処理、堆肥化など)
- その他(コンサルティング、監査・研修など)
- 廃棄物タイプ別
- 都市固形廃棄物
- 産業系有害廃棄物
- 電子廃棄物
- プラスチック廃棄物
- 医療廃棄物
- 建設・解体廃棄物
- 農業廃棄物
- その他の特殊廃棄物(放射性廃棄物など)
- 地域別
- 中国東部
- 中国北部
- 中国中部
- 中国南部
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中国における固形廃棄物量と処理経路に関する需要および政策の背景を構築することから始まります。マクロ方向性を確認するために、中国国家統計局、生態環境部、国家衛生健康委員会(医療廃棄物シグナル用)、および省・市の統計公報などの公開情報源を活用しました。
活動を市場価値に換算するた、政府入札・プロジェクト開示、事業者の年次報告書および投資家向け資料、設備輸入が能力増強を説明する際の税関・貿易リリースなども参照しました。特許データベースは、分別・焼却制御・リサイクルプロセスの採用方向性を確認するために選択的に使用されました。一部では、企業財務および輸出入の船積みレベルの追跡を支援する有料サブスクリプションを規模の相互確認に使用しました。この一覧は例示的なものであり、検証と明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、価格設定のロジック、稼働率、および新規プラントや転送ステーションの稼働後に能力がどの程度の速さで増強されるかを検証するために使用されました。サービス料として請求されるものと、別途商品販売として扱われるものを明確にするため、サービス事業者、設備・EPC参加者、自治体関係者、および大規模廃棄物排出者と意見交換を行いました。
状況は省によって異なるため、フィードバックは沿岸部と内陸部の需要センター間でバランスよく集し、データポイントが観察された政策声明やプロジェクトパイプラインのシグナルと矛盾して見える場合は再確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:17% |
| 中位層:53% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:20% | マネージャー:51% |
市場規模算定と予測
規模算定は、公式の廃棄物発生量系列と処理シェアを用いてサービス可能な廃棄物フローを再構築し、サービスステップおよび処理経路ごとの標準的な料金レンジを用いて価値に換算するトップダウン構築から始まります。次に、サンプリングした事業者の収益内訳、チャネルレベルでのゲートフィーに関する議論、および埋立・焼却・リサイクルなどの主要経路に対する単純な量×ASP概算を含む選択的なボトムアップ検証を用いて合計値を裏付けます。
本市場の主要インプットには、都市固形廃棄物量、産業・有害廃棄物処理の強度、建設・解体活動のシグナル、処理能力の増強と稼働率、および省別に観察されたゲートフィーの動向が含まれます特定の地域でインプットが欠落している場合は、近隣都市のベンチマーク、許可能力、都市人口変化などの代替指標を用いてギャップを補完し、インタビュー後に地域の見解を調整します。
予測は、政策執行の強度と新規能力増強の速度を基軸としたシナリオ分析に依拠しています。シナリオは、リサイクル率、廃棄物エネルギー化の稼働率、および埋立転換の動向に関する専門家の見解でストレステストを行います。最終的に、アウトプットは入札パイプラインやプラント稼働スケジュールなどの短期サイクルシグナルと照合され、予測曲線の現実性が維持されます。
データ検証と更新サイクル
モデルが実際の運営シグナルから乖離しないよう、数値は複数回のチェックを経て検証されます。報告された廃棄物量、可視的な能力パイプライン、事業者からの稼働率に関する説明などの独立した指標とアウトプットを比較し、最終承認前に外れ値を調査します。
インタビューのフィードバックや新たな公開情報が重大な変化を示している場合は、前提条件を再検討し、何が変化したか、いつまったかを確認するために担当者に再連絡します。レポートは年次で更新され、重大な政策変更、大型プロジェクトの受注、または主要な混乱が観察された場合には中間更新が行われます。納品前に、最終検証パスを伴ってモデル全体が再実行され、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの中国廃棄物管理市場推計と他の公表推計との比較
中国廃棄物管理に関する公表数値は、同じ国名を使用していても、含まれるサービスと基準年が一致していないため、大きく乖離して見えることがあります。また、各調査が埋立と廃棄物エネルギー化の収益をどのように扱うか、またUSD換算に固定価格と現在価格のどちらを使用するかによっても差異が生じます。
液体廃水サービスはMordor Intelligenceの本市場の対象範囲外とされており、他の推計が固形廃棄物と廃水を一括して扱っている場合、この単一の除外だけで合計値が大きく変わる可能性があります。もう一つの一般的なギャップはタイミングです。一部の情報源は2024年を基準年として使用し、省レベルのゲートィーの動向や稼働率を再確認することなく将来のCAGRを適用しており、新規能力がまだ増強中の場合に近期の価値を過大評価する可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 177 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 77.43 ビリオン 米ドル(2024年) | より早い基準年と実質的に狭い価値プールを使用しており、料金・回収収益・多段階処理が省をまたいで一貫して合算されない場合、サービスチェーンの一部が過小計上される可能性があります。 |
| 産業出版社B | 77.49 ビリオン 米ドル(2024年) | 2024年を起点とした広範なCAGRパスを稼働率の増強や地域のゲートフィー分散に対する限定的な可視性で適用することが多く、開始値が低く抑えられ、より多くの価値が後年に移行する可能性があります。 |
表中の乖離は主に、サービスチェーンで何が計上されるか、およびどの年が起点として扱われるかによって説明されます。明確な包含・除外事項、透明な単位から価値への換算、および運営シグナルとの繰り返しの照合により、最終数値は実際ドライバーに追跡可能な状態を保ち、再検討・更新が可能です。
レポートで回答される主要な質問
中国廃棄物管理市場の現在の規模はどのくらいですか?
市場は2026年に1,870億5,000万米ドルであり、2031年までに2,465億6,000万米ドルに達すると予測されています。
最大の収益を生み出す廃棄物発生源はどこですか?
住宅廃棄物が2025年に40.12%の市場シェアでトップとなっており、都市部の高密度な家庭廃棄物発生を反映しています。
最も急速な地域成長が期待されるのはどこですか?
中国南部は製造業の拡大と都市化に牽引され、2026年から2031年にかけて年平均成長率9.12%で成長すると予測されています。
最も高い成長ポテンシャルを示すサービスセグメントはどれですか?
リサイクルおよび資源回収は年平均成長率10.92%で拡大し、従来の収集サービスを上回ると見込まれています。
政策変更は廃棄物発電プロジェクトにどのような影響を与えていますか?
グリーン電力証書と組み合わせた市場志向の固定価格買取制度改革により、廃棄物発電プラントの財務的実行可能性が維持され、補助金依存が低減されています。
企業が産業廃棄物管理をアウトソーシングする理由は何ですか?
義務的なESG開示と不遵守に対する厳格な罰則により、専門的なアウトソーシングが規制および利害関係者の期待に応えるコスト効率の高い方法となっています。