
中国養豚飼料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
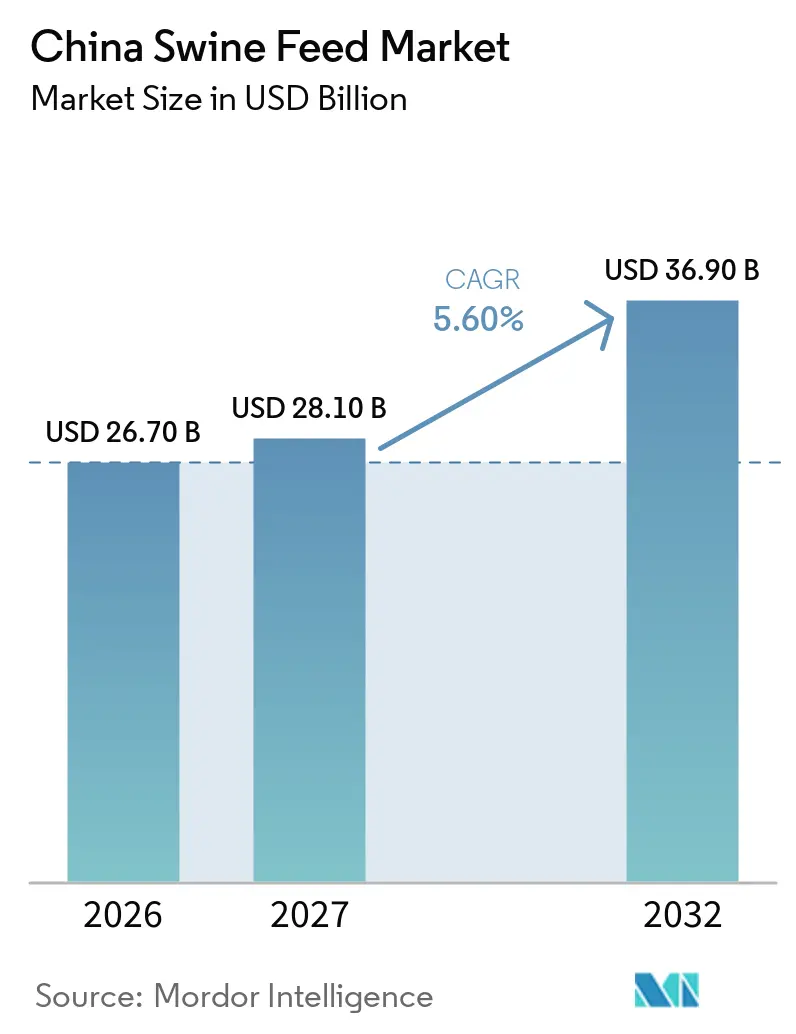
| 基準年の市場規模 (2026) | 26.70 十億米ドル |
| 市場規模 (2027) | 28.10 十億米ドル |
| 市場規模 (2032) | 36.90 十億米ドル |
| 成長率 (2027 - 2032) | 5.60 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国養豚飼料市場分析
中国豚用飼料市場規模は2026年に267.0億米ドルと評価され、2027年の281.0億米ドルから2032年には369.0億米ドルへと、2027年から2032年にかけてCAGR 5.6%で成長すると予測されている。群れの再建を推進する大規模複合施設は、特定の栄養ニーズに合わせた精密配合飼料の採用を積極的に進めており、これが1頭当たりの飼料消費量を大幅に押し上げている。大豆粕の使用量削減を求める政府の義務付けにより、酵素やアミノ酸などの代替飼料成分の採用が促進され、大豆輸入への依存度が低下しつつある。トウモロコシ価格の変動が利益率を圧迫しており、インテグレーターは高度なデジタルヘッジツールを導入し、リスク軽減のために穀物貯蔵インフラへの投資を拡大している。さらに、海外の研究センターは、地域の要と消費者の嗜好に対応するため、抗生物質不使用のスターター配合飼料の開発とローカライズを急速に進めている。
主要レポートのポイント
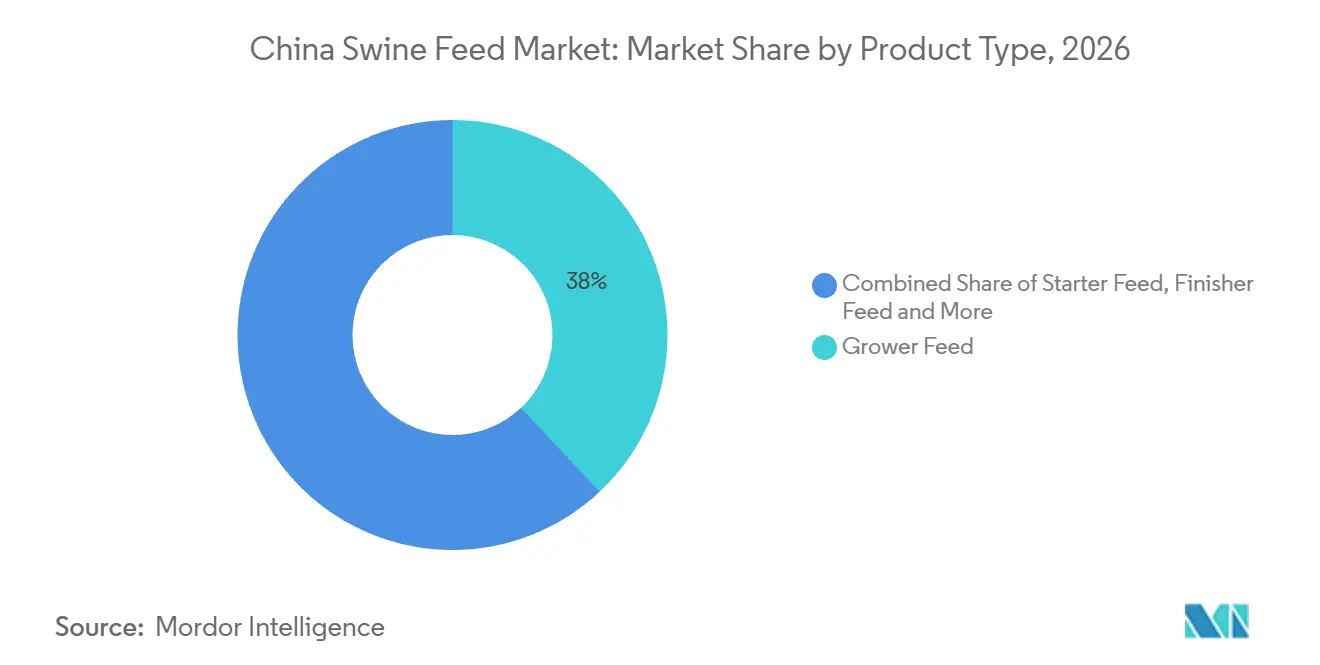
- 製品タイプ別では、グロワー飼料が2026年の中国豚用飼料市場において最大の市場シェア38%を占めると予測される一方、スターター飼料市場規模は2027年から2032年にかけて最も速いCAGR 5.9%で成長すると予測されている。
- 形状別では、ペレットが2026年の中国豚用飼料市場において最大の市場シェア56%を占めると見込まれる一方、クランブル市場は2027年から2032年にかけてCAGR 6.5%という最も速い成長率を記録すると予測されている。
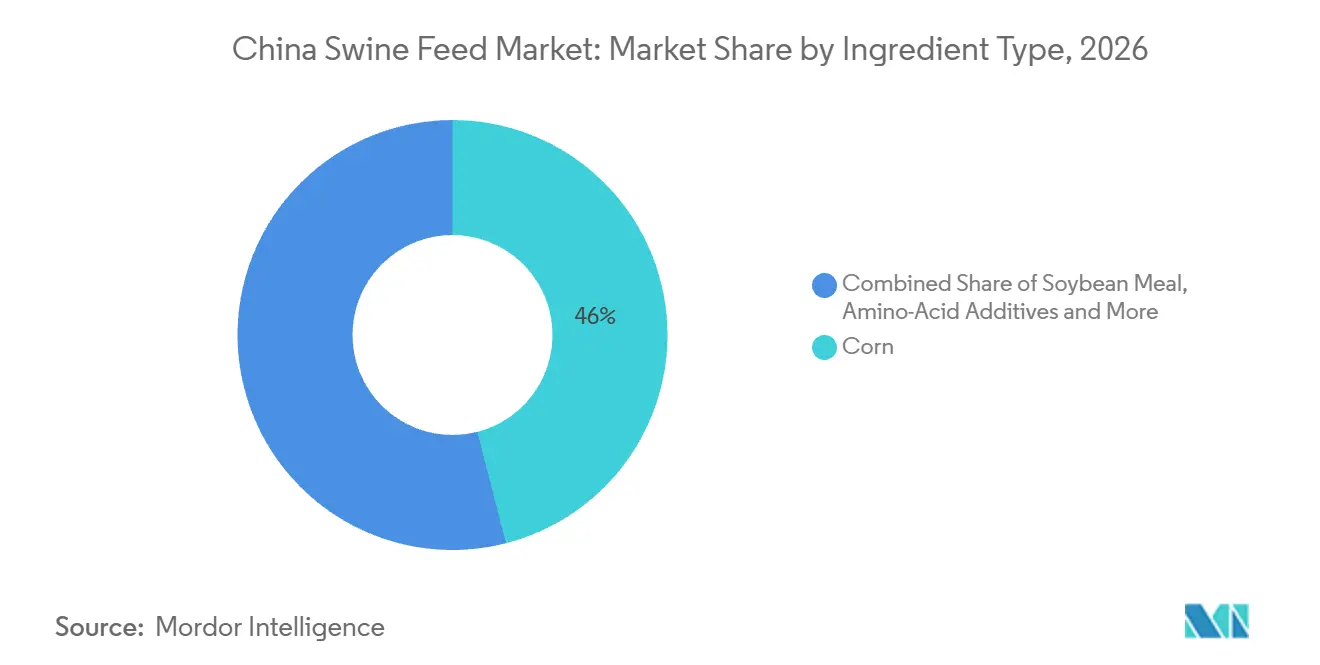
- 原料別では、トウモロコシが2026年の中国豚用飼料市場において最大の市場シェア46%を維持すると推定される一方、酵素(例:フィターゼ)市場規模は2027年から2032年にかけてCAGR 8.1%という最も速い成長率で拡大すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国養豚飼料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模養豚場の急速な統合 | +1.2% | 河南省、河北省、山東省、広東省 | 中期(2~4年) |
| アフリカ豚熱(ASF)を契機とした生物安全性の高い商業飼料への需要急増 | +0.9% | 黒竜江省、吉林省、遼寧省、河南省、河北省 | 短期(2年以内) |
| 残飯給与禁止令が商業飼料の普及を促進 | +0.6% | 主要飼料生産省における全国パイロットプログラム | 長期(4年以上) |
| 精密給与IoTプラットフォームの展開 | +0.8% | 河南省、山東省、四川省での早期導入 | 中期(2~4年) |
| 組換え耐熱性フィターゼの採用 | +0.5% | 全国の統合生産者向け商業飼料工場 | 中期(2~4年) |
| 小売業者のカーボンニュートラル豚肉調達目標 | +0.3% | 北京、上海、広州、深圳などの一線都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模養豚場の急速な統合
大規模養豚場の急速な統合により、穀物サプライヤーと直接交渉し、成長段階別の飼料配合を必要とする垂直統合企業へと調達力がシフトしています。Muyuan Foods Co., Ltd.は2025年3月に、完全配賦された繁殖コストが1キログラム当たり12人民元(1キログラム当たり1.65米ドル)であると報告しました [1]。この規模の事業により、インテグレーターは自社内飼料工場の運営、厳格な生物安全対策の実施、コスト削減分の栄養研究への再投資が可能となり、大規模インテグレーターと小規模農家との格差がさらに拡大しています。
アフリカ豚熱(ASF)を契機とした生物安全性の高い商業用飼料の需要急増
アフリカ豚熱(ASF)の発生を受け、養豚生産者は生物安全対策を強化し、より安全な飼料調達へと転換しています。国連食糧農業機関は、ベトナムにおけるASF症例数が2024年の1,600件超から2025年には約2,495件へと増加し、約127万頭の豚が殺処分されたと報告しました [2]。この増加は、従来型システムにおける汚染リスクの高まりを示しています。ASFは飼料や農場資材を介して感染する可能性があることから、生産者は生物安全性の高い飼料工場から調達した加熱処理済みの認定商業飼料へと移行しています。このシフトにより、トレーサビリティが確保されたHACCP準拠の配合飼料製品への需要が高まっています。
残飯給与禁止令が商業飼料の普及を促進
中国における残飯給与禁止令の厳格な施行により、養豚農家の慣行が大きく変化し、商業飼料への依存度が高まっています。未処理の食品廃棄物の給与禁止により、生物安全基準が向上し、疾病伝播リスクが低減されました。この変化により、特に大規模・統合型農場において配合飼料製品への安定した需要が生まれています。さらに、給与コストの上昇が業界の統合を促進し、効率的な調達システムを持つ組織的な生産者が恩恵を受けています。このシフトは飼料需要の長期的な安定に寄与し、中国の養豚産業の正規化を促進しています。
精密給餌IoTプラットフォームの展開
精密給与モノのインターネット(IoT)プラットフォームは、動物の体重、飼料摂取量、環境条件に関するリアルタイムデータを活用して、日々の配合飼料を最適化し、飼料効率を向上させます。Cargillなどの企業は、データ駆動型の畜産管理を促進するためにAgrinessなどのデジタル農場管理ソリューションを導入しています。これらのシステムにより、動物の健康状態と資源利用のモニタリングが改善され、生産者は生産性を高め廃棄物を最小化することができます。研究によれば、精密給与技術はリアルタイムの配合調整を通じて飼料廃棄を削減し、栄養効率を向上させることができ、費用対効果の高い養豚生産に貢献します [3]。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内トウモロコシ価格の変動 | −0.4% | 黒竜江省、吉林省、遼寧省、河北省、山東省 | 短期(2年以内) |
| ASF後の群れ再建の遅れ | −0.6% | 広東省、広西省、福建省などの南部省 | 中期(2~4年) |
| 抗生物質使用規制の強化 | −0.3% | 全国の商業農場および認定飼料工場 | 中期(2~4年) |
| 配合飼料における昆虫・発酵タンパク質のシェア拡大 | −0.2% | 研究農場およびプレミアムインテグレーターでの早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内トウモロコシ価格の変動
2026年2月、国内トウモロコシは1キログラム当たり2.320人民元(1キログラム当たり0.32米ドル)で取引されており、2022年末の1キログラム当たり3.000人民元から大幅に下落しました [4]。この急激な価格下落は、トウモロコシ市場の変動性を浮き彫りにしており、生産者と取引業者の双方に課題をもたらしています。このような価格変動は先物契約における不確実性を生み出し、生産者が安定した価格を確保し事業計画を効果的に立案することを困難にしています。さらに、この価格不安定性は生産者に予防措置として在庫水準を引き下げるよう促す可能性があり、飼料需要の低下や市場ダイナミクスへのさらなる影響につながる恐れがあります。
ASF後の群れ再の遅れ
アフリカ豚熱の発生後における中国の養豚群の回復は、豚肉価格の変動と市場の不確実性を背景に生産者が慎重な拡大戦略を採用しているため、緩やかなペースで続いています。多くの農家はリスク管理を優先し、急速な再導入よりも慎重なアプローチをとっており、その結果、繁殖雌豚の在庫増加が鈍化しています。この慎重なアプローチは、配合飼料の短期的な需要を抑制し、全体的な飼料消費トレンドに影響を与えています。さらに、この状況はサプライチェーンのダイナミクスを変化させており、生産者は不確実な市場環境と変動する収益性の中で効率性とコスト管理を優先しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スターター飼料が勢いを増す
グロワー飼料は2026年の中国豚用飼料市場シェアの最大38%を占めており、これは体重30キログラムから70キログラムの成長段階における高い飼料消費量によるものであり、この段階では1頭当たりの配合量が最も多くなる。スターター飼料市場規模は2027年から2032年にかけてCAGR 5.9%という最も速い成長率を記録すると予測されている。この成長は、死亡率の低減と肥育期間の短縮を目的とした早期腸内健康プログラムへの業界の関心の高まりを反映しており、養豚生産における主要課題に対応するものである。フィニッシャー飼料は生産コストの最適化を目的としたコスト効率に引き続き重点を置いており、ブリーダー飼料の量は雌豚の在庫動向と密接に連動している。
生産者は離乳段階における栄養精度に注力し、ストレスの最小化、腸内健康の改善、成長パフォーマンスの向上を図っている。その結果、消化しやすいタンパク質、有機酸、免疫力と栄養吸収を促進する飼料添加物など、機能性原料の使用が増加している。抗生物質および酸化亜鉛の使用に関する規制上の制限が、高度で法令に準したスターター飼料ソリューションの開発をさらに推進している。さらに、大規模農場と契約飼育システムの拡大が高品質スターター飼料の需要を押し上げており、飼料効率の改善と死亡率低減を目的とした統合生産モデルによって支えられている。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態別:クランブルがペレットを上回る
ペレットは2026年の中国豚用飼料市場規模において最大の市場シェア56%を占めると予測されており、これは主に熱処理による病原体リスクの低減などの生物安全性上の利点と、取り扱いや輸送を簡素化する保管のしやすさによるものである。これらの特長により、ペレットは大規模生産者に好まれる選択肢となっている。クランブルは最も成長の速いセグメントとなる見込みであり、2027年から2032年にかけてCAGR 6.5%が予測されている。これはペレットを1.5ミリメートルから2.5ミリメートルの粒子に砕くことで、離乳直後の子豚が飼料を摂取・消化しやすくなり、飼料摂取量が改善されるためである。方、マッシュは、インテグレーターが物流の合理化、労働力要件の削減、より効率的な給餌方法の採用に注力する中、小規模農家以外での人気が低下している。
中国の豚用飼料市場では、クランブルが耐久性と取り扱いやすさの面でペレットに対して優位性を高めている。2026年にScientific Reports誌に掲載された研究では、ペレット飼料の脆弱性が明らかにされており、破砕率は500rpmで3.22%であったのに対し、1500rpmでは21.43%という驚異的な水準に跳ね上がり、機械的ストレスに対する脆弱性が浮き彫りになった。このような顕著な破砕傾向は、多孔性を高めながらも構造的完全性を維持し、安定した飼料品質を確保するコントロールドクランブル製法の優位性を裏付けるものである。
原料別:酵素が飼料価値を引き出す
トウモロコシは2026年の中国豚用飼料市場規模において最大の市場シェア46%を占めた。しかし、トウモロコシ価格の上昇により利益率への圧力が高まっており、配合担当者はコストの最適化と飼料効率の維持を目的として複数穀物ブレンドの採用を進めている。酵素(例:フィターゼ)は2027年から2032年にかけてCAGR 8.1%という最も速い成長率を示す原料カテゴリーであり、これは大豆粕削減義務付けによるタンパク質予算管理の厳格化が背景にある。
査読済み研究によると、完全飼料1キログラム当たりのフィターゼ単位を配合することで、結合リンの相当量を遊離させることができ、飼料工場は第一リン酸カルシウムの使用量を削減できる。この削減により、栄養的な充足性を維持しながら配合コストを低下させることが可能となる。さらに、リジンやメチオニンなどの合成アミノ酸は、特定の栄養欠乏に対処するために使用されている。小麦、米ぬか、発酵タンパク質などの代替原料は、特にトウモロコシ先物価格が高騰する時期において、コスト効率が高く持続可能な飼料オプションとして注目を集めている。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
2024年、中部平原の重要な回廊を形成する河南省、河北省、山東省は、養豚生産における優位性を示しました。国家統計局のデータを活用した査読済み研究では、河南省が豚の在庫4,031万頭、繁殖雌豚の在庫373万頭と、いずれも全国トップの地位にあることが明らかになりました [5]。この高密度な畜産集積は配合飼料への旺盛な需要を生み出すだけでなく、主要穀物生産地域への戦略的な近接性からも恩恵を受けています。確立された物流ネットワークが、北中国全域における飼料の費用対効果の高い製造と流通をさらに促進しています。
広東省や広西省を含む南部省では、スターター飼料への強い需要が見られます。この成長は、子豚における疾病リスクと離乳ストレスを高める気候条件によって牽引されています。高温多湿の環境が病原体への暴露を増加させており、生産者は早期段階の免疫と生存率を高めるために栄養強化スターター飼料を採用しています。これらの省の大規模統合生産者は生物安全対策と飼料品質基準を強化しており、商業飼料ソリューションへの移行を加速させています。さらに、一貫した高性能スターター飼料に依存する集約的農業システムの拡大が、地域における生産性と動物の健康をさらに支えています。
四川省と雲南省を含む西南地域は、大規模養豚生産と飼料インフラへの投資増加により、重要な成長エリアとして台頭しています。統合農業事業の成長が、特に子豚のパフォーマンス向上を目的とした近代的な育成施設においてスターター飼料の採用を促進しています。この地域は支援的な省の政策と土地の利用可能性から恩恵を受けており、新たな農場と飼料施設の設立を促進しています。さらに、デジタルツールの採用と改善された保管システムが分散した農場全体の飼料管理を強化し、業務効率を向上させ、スターター飼料需要の成長を持続させています。
競合環境
市場集中度
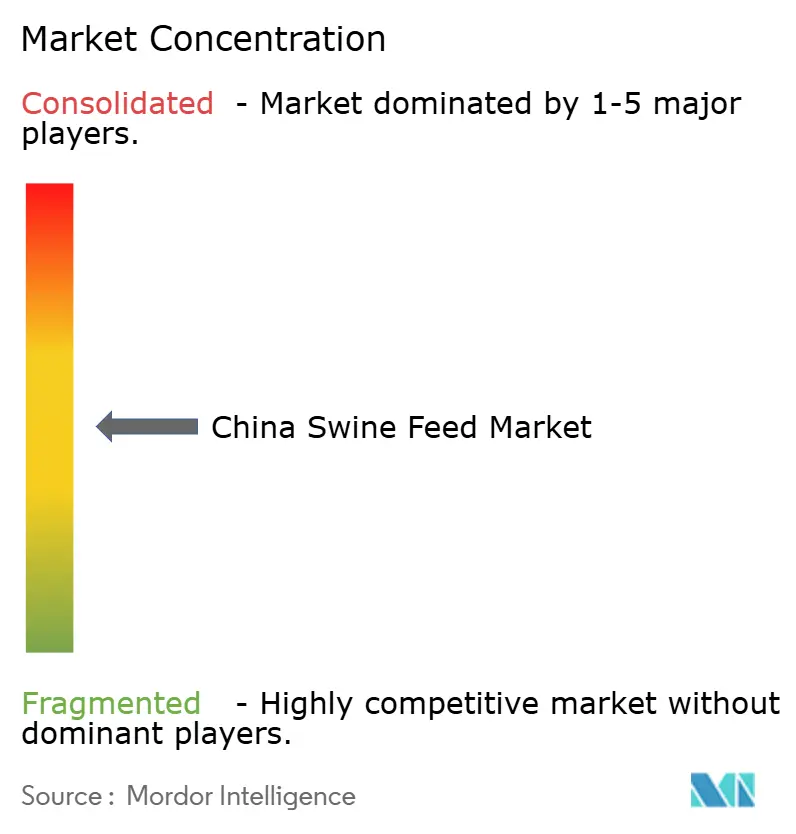
中国の飼料市場は2026年において中程度の集中度を示しており、New Hope Liuhe Co., Ltd.、Muyuan Foods Co., Ltd.、Chia Tai Investment Co., Ltd.(Charoen Pokphand Group、Wens Foodstuff Group Co., Ltd.、Guangdong Haid Group Co., Ltd.の上位5社が生産量と省別カバレッジにおいてリードしている。Muyuan Foods Co., Ltd.などの垂直統合型パッカー・フィーダーは、穀物調達の確保と生物安全対策の強化を目的として積極的に資産取得を進めている。この戦略により、これらの企業がサプライチェーンの管理と外部依存に伴うリスクの軽減を目指す中、第三者飼料工場に対する潜在的な需要が縮小しており、競争環境が再編されつつある。
Twins Groupは、鄭邦(Zhengbang)の不良資産(穀物エレベーターや沿岸ターミナルを含む)を取得することで世界最大の豚用飼料生産者として台頭しており、これにより入荷トウモロコシのコストが大幅に削減されている。競合他社は現在、同様の優位性を獲得するためにこの上流管理の複製を急いでいる。例えば、Guangdong Haid Group Co., Ltd.は吉林省において霜害対応グレードのトウモロコシ供給を確保するための合弁事業を立ち上げている。さらに、自社飼料工場は豚の供給フローに合わせて生産を調整し、価格規律を強化するとともに、以前は独立系飼料生産者に恩恵をもたらしていたスポット市場の飼料価格変動を低減させており、市場の統合がさらに進んでいる。
デジタル栄養プラットフォームとデータ駆動型給餌戦略の採用が市場における競争を激化させている。主要プレイヤーは高度な分析、リアルタイムモニタリング、精密給餌モデルを活用して飼料配合の強化と業務効率の改善を図っている。生産者がより高いパフォーマンスとコスト効率の高い飼料ソリューションを求める中、これらの能力は競争力の維持に不可欠である。技術主導のイノベーションとスケーラブルなソリューションに投資する企業は、進化するスターター飼料市場における需要の高まりに対応するうえで有利な立場にある。
中国養豚飼料産業リーダー
-
New Hope Liuhe Co., Ltd.
-
Muyuan Foods Co., Ltd.
-
Chia Tai Investment Co., Ltd. (Charoen Pokphand Group)
-
Wens Foodstuff Group Co., Ltd.
-
Guangdong Haid Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年8月:Muyuan Foods Co., Ltd.とCPグループは、飼料、養豚、と畜、食品加工、人材育成、資本投資を網羅する戦略的協力協定を締結しました。このパートナーシップは、中国最大の豚生産者とアジア最大の農業複合企業の一つを結びつけ、技術共有とサプライチェーン最適化での協力を目指しています。
- 2025年5月:Cargillは山西省永済市に豚栄養に関するアジア初のグローバルイノベーションセンターを開設しました。長栄農業との合弁事業であるこの34,000平方メートルの施設は、年間140件以上の養豚試験を実施し、飼料効率、繁殖パフォーマンス、持続可能性、抗生物質と亜鉛使用量の削減に注力しています。
- 2024年4月:Evonik Industries AGは、特に養豚栄養を対象とした動物飼料用途を支援するため、中国におけるアミノ酸の生産・供給能力を強化しました。この拡大は、低タンパク・高効率飼料配合の開発と連動しています。
中国養豚飼料市場レポートの調査範囲
養豚飼料は、様々な成長段階の豚の栄養ニーズを満たすために設計された穀物、タンパク質源、ビタミン、ミネラルのブレンドです。成長を促進し、飼料効率を改善し、免疫を強化し、豚肉生産システムにおける生産性を向上させます。中国養豚飼料市場レポートは、製品タイプ別(スターター飼料、グロワー飼料、フィニッシャー飼料、ブリーダー飼料)、形態別(ペレット、マッシュ、クランブル)、原料タイプ別(トウモロコシ、大豆粕、アミノ酸添加物、ビタミン・ミネラル、酵素、その他の穀物および脂肪)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| スターター飼料 |
| グロワー飼料 |
| フィニッシャー飼料 |
| ブリーダー飼料 |
| ペレット |
| マッシュ |
| クランブル |
| トウモロコシ |
| 大豆粕 |
| アミノ酸添加物 |
| ビタミン・ミネラル |
| 酵素(例:フィターゼ) |
| その他の穀物および脂肪 |
| 製品タイプ別 | スターター飼料 |
| グロワー飼料 | |
| フィニッシャー飼料 | |
| ブリーダー飼料 | |
| 形態別 | ペレット |
| マッシュ | |
| クランブル | |
| 原料タイプ別 | トウモロコシ |
| 大豆粕 | |
| アミノ酸添加物 | |
| ビタミン・ミネラル | |
| 酵素(例:フィターゼ) | |
| その他の穀物および脂肪 |
レポートで回答される主要な質問
中国の養豚飼料需要の現在の規模と予測値はどのくらいですか?
2026年は267.0億米ドルであり、2032年までに369.0億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.6%という最も速い成長率を反映している。
2032年にかけて最も速い成長を示す飼料製品カテゴリーはどれか?
スターター飼料は2027年から2032年にかけてCAGR 5.9%という最も速い成長率を示す。これはインテグレーターが早期腸内健康と離乳時死亡率の低減に注力しているためである。
なぜ酵素は飼料配合業者から高い関心を集めているのですか?
耐熱性フィターゼは結合リンの最大85%を放出し、飼料工場が無機リン酸塩を削減し、完全飼料1メトリックトン当たり約3~5米ドルを節約することを可能にします。
近期的に最も強い拡大機会を持つ地域はどこですか?
河南省、河北省、山東省は穀物地帯への近接性から恩恵を受けており、広東省と広西省は商業用加熱処理飼料を優遇する厳格な生物安全規制により急速な成長を示しています。