
中国半導体ファウンドリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
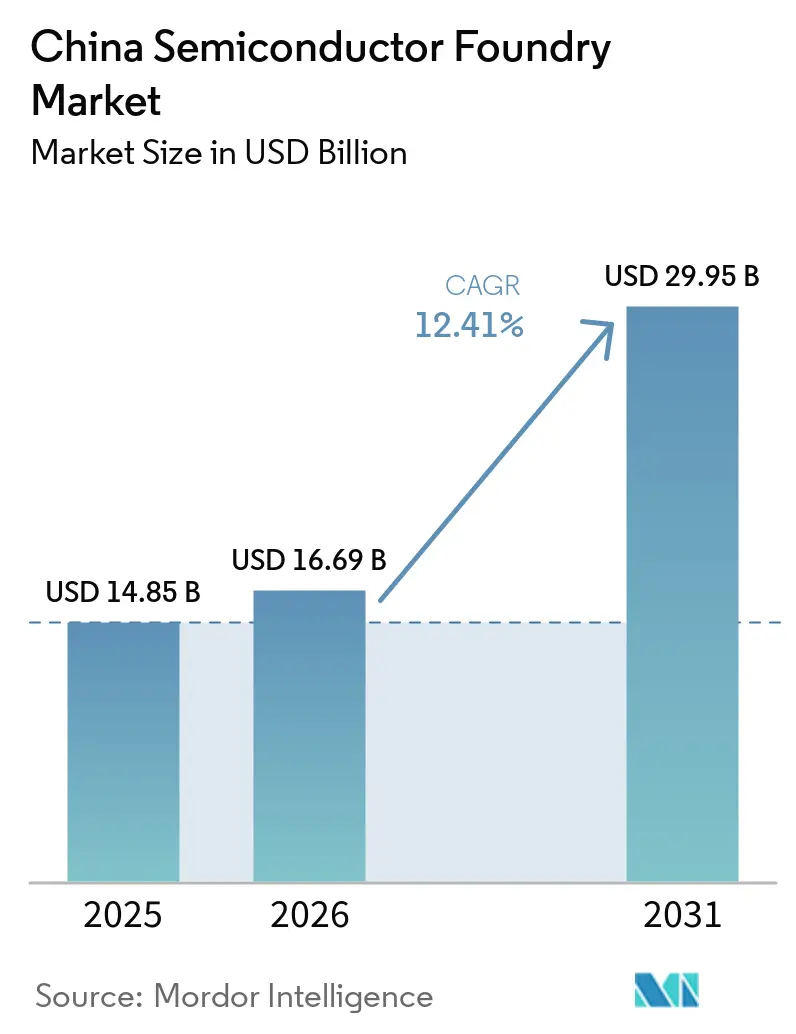
| 基準年の市場規模 (2025) | 14.85 十億米ドル |
| 市場規模 (2026) | 16.69 十億米ドル |
| 市場規模 (2031) | 29.95 十億米ドル |
| 成長率 (2026 - 2031) | 12.41 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国半導体ファウンドリ市場分析
中国半導体ファウンドリ市場規模は、2025年の148.5 ビリオン 米ドルから2026年には166.9 ビリオン 米ドルへ成長し、2026年から2031年にかけて12.41%のCAGRで2031年には299.5 ビリオン 米ドルに達すると予測されている。この成長見通しは、北京による大規模な資本補助金、国内設計エコシステムの拡大、および自動車・AIサーバー・パワーエレクトロニクス分野における輸入代替の加速を背景としている。[1]地政学的摩擦の高まりにより、多国籍クライアントからの受注が国内ファブへと振り向けられる一方、国家支援を受けた装置メーカーが調達コストを削減し、立ち上げサイクルを短縮している。成熟ノードの生産需要は引き続き堅調であり、特に車両制御ユニット、電源管理IC、およびIoTチップセット向けの28 nmプロセスにおいて顕著である。炭化ケイ素(SiC)および窒化ガリウム(GaN)パワーデバイスへの並行投資は収益源を多様化し、中国サプライヤーを新エネルギー車の急増に向けて位置づけている。供側の対応は、同国の主力ファウンドリが建設中の4つの12インチファブ、および長江デルタ地帯と広域湾区にわたる省レベルの大型プロジェクトに見て取れる。
主要レポートのポイント
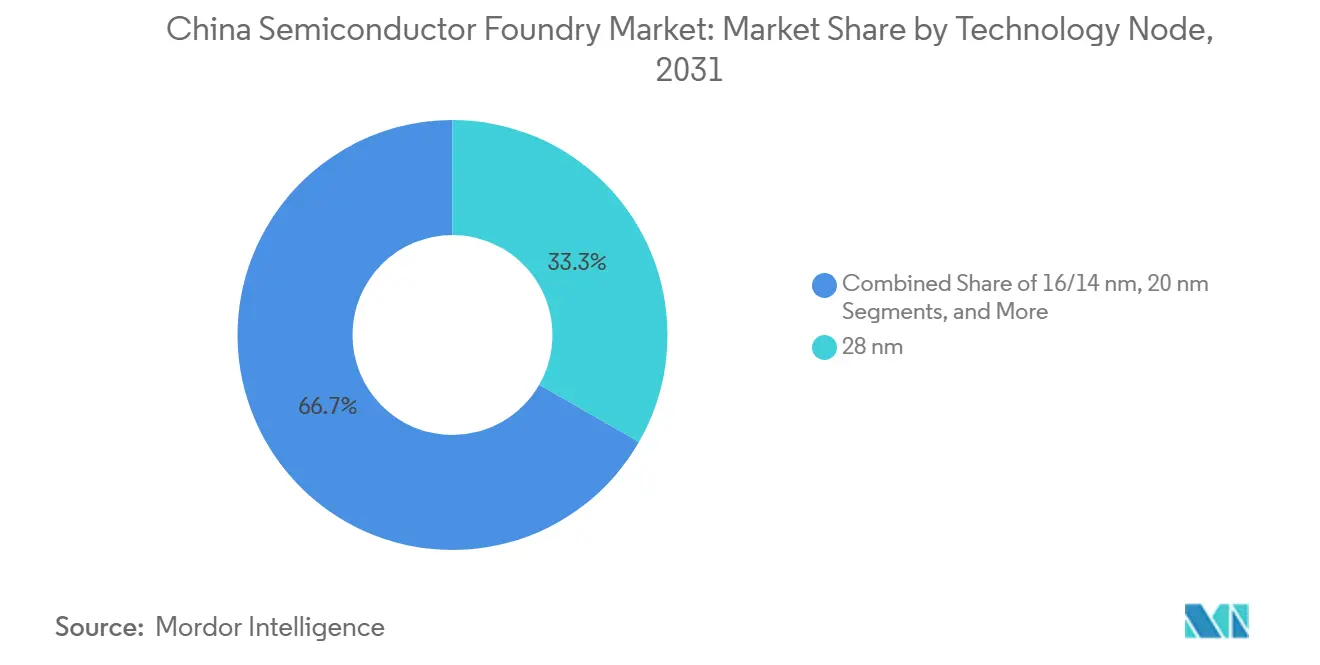
- テクノロジーノード別では、28 nmが2025年の中国半導体ファウンドリ市場シェアの33.3%を占め、10 nm未満のノードは2031年にかけて18.2%のCAGRで拡大すると予測されている。
- ウェーハサイズ別では、300 mm基板が2025年の中国半導体ファウンドリ市場において62.6%のシェアを占め、2031年にかけて10.5%のCAGRで成長すると見込まれている。
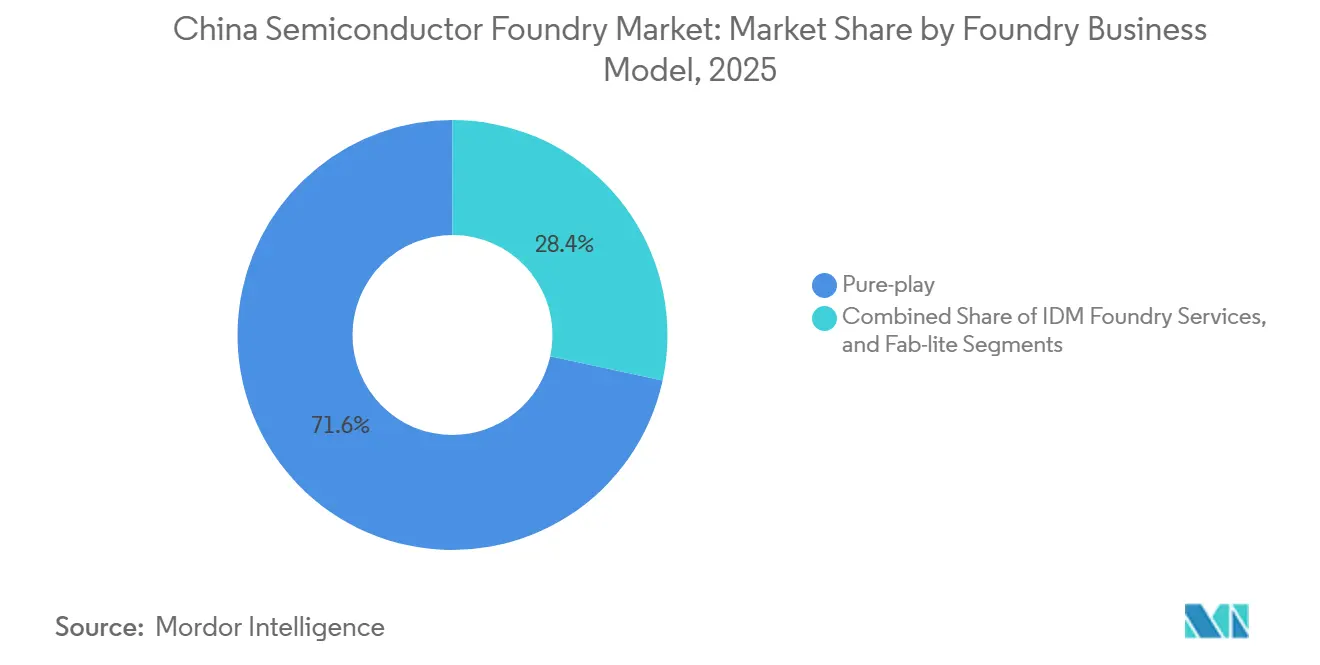
- ビジネスモデル別では、ピュアプレイ・ファウンドリが2025年に71.6%の収益シェアでリードしており、IDMファウンドリサービスは2031年にかけて12.1%と最も高い予測CAGRを示している。
- アプリケーション別では、自動車用チップが15.7%のCAGRを記録し、エンドマーケットの中で最も高い成長ペースを示しており、2025年7月に新車販売の50%を超えた電気自動車の普及が後押ししている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国半導体ファウンドリ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府インセンティブおよび「中国製造2025」資本補助金 | +2.8% | 国内:長江デルタ地帯および大湾区 | 長期(4年以上) |
| 自動車・IoT向け成熟ノードチップ(28ナノメートル以上)の需要急増 | +2.1% | グローバル需要、国内生産 | 中期(2~4年) |
| SiCおよびGaNパワーデバイスの国産化推進 | +1.7% | 国内:武漢、長沙、義烏 | 中期(2~4年) |
| 国内パッケージング・ファウンドリ連携を必要とするAIサーバーブーム | +1.9% | グローバルAI需要、国内整備 | 短期(2年以内) |
| 地域半導体クラスターの台頭 | +1.4% | 中国東部 | 長期(4年以上) |
| 設備投資障壁を低下させる国家支援装置メーカーの台頭 | +1.6% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
政府インセンティブおよび「中国製造2025」資本補助金
研究開発税制優遇措置と多層的エクイティファンドは、中国半導体ファウンドリ市場における最大の加速要因であり続けています。国家ICファンド、市レベルの補助金プール、および優遇税制が合わさり、2020年から2024年の間に合計3,220億米ドル相当の財政支援が実施されました。[2]28ナノメートル以下で操業する企業は5年間の法人税免除を享受し、その後は軽減税率が適用されることで初期損失が緩和され、内部収益率が改善されます。国務院はまた、国産ツールおよび材料の大量調達を推進し、国内リソグラフィ・エッチング・成膜ベンダーへの大口注文を促進しています。上海の臨港新区だけでも、保税区インセンティブを通じて2025年までに1,000億人民元(140億米ドル)相当の半導体生産を目標としています。一貫した補助金パイプラインは損益分岐点の閾値を下げ、ファブ建設を加速させ、長期的な技術ノード研究開発を支援することで、市場の二桁CAGRの根幹を形成しています。
自動車・IoT向け成熟ノードチップの需要急増
電気自動車のアーキテクチャは、28ナノメートル~65ナノメートルのマイクロコントローラ、電源管理IC、およびゲートドライバに大きく依存しており、これらはすべて高歩留まりの成熟プロセスに適しています。新規乗用車のEV普及率がすでに50%を超えており、国内ファブは安定したウェーハ投入量の成長曲線に直面しています。国内自動車OEMは現在、優先的な生産能力を確保するためにファウンドリとの共同チップ設計を行っています。並行して、スマートメーターからウェアラブルまで繁栄するIoTハードウェアシーンが、55ナノメートルおよび40ナノメートルプラットフォームへの需要を継続的に引き出しています。したがって、中国半導体ファウンドリ市場は長い製品ライフサイクルと最小限の設計変更の恩恵を受け、先端ノードが輸出規制の逆風を経験する中でも安定した粗利益プールを生み出しています。成熟ノードの波は市場全体の収益基盤を拡大し、景気循環リスクを希薄化させます。
炭化ケイ素(SiC)およびGaNパワーデバイスの国産化推進
第三世代半導体は800ボルトEVドライブトレインおよび急速充電ステーションに不可欠です。武漢で最近稼働したSiCウェーハ工場は年間36万枚の6インチウェーハを供給し、初回歩留まりは97%を超えています。三安光電は長沙で18万枚のウェーハを対象とした別の施設を拡張中であり、複数の省レベルファンドが5Gインフラを対象としたGaNラインを支援しています。国内サプライヤーは現在、グローバルベンチマークより30%低い価格でウェーハを提供しており、国内デバイスの採用を加速させています。中国半導体ファウンドリ市場にとって、SiCエピタキシーとデバイス製造の統合は製品ミックスを多様化し、平均販売価格を引き上げることで、レガシーノードの価格圧縮を相殺します。投資支出はまた、再生可能エネルギーおよび産業ドライブセクターからの新規顧客を引き付け、従来の6インチおよび8インチファブの稼働率を強化します。
国内パッケージング・ファウンドリ連携を必要とするAIサーバーブーム
大規模言語モデルの展開により、先進パッケージングを必要とする高帯域幅メモリスタックおよびチップレットへの需要が増幅されています。国内ファウンドリと外部委託組立ハウスは、輸入ボトルネックを解消するために2.5次元インターポーザラインを共同設置しています。2023年以降、ターゲット補助金とクラウド大手からの設計受注に支えられ、115億米ドル超の設備投資が国内CoWoSクラス装置に流入しています。SMICはAIアクセラレータ専用に2024年第4四半期に月産3万枚の12インチウェーハを追加し、CXMTは2026年までにHBM3の生産を計画しています。このような垂直統合により、従来はオフショアのパッケージ基板ベンダーに帰属していたマージンが取り込まれ、中国半導体ファウンドリ市場のトップラインが拡大し、国産GPU開発の市場投入時間が短縮されます。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUV・先進EDAツールに対する米国輸出規制のチョークポイント | -3.2% | グローバルアクセスギャップ | 長期(4年以上) |
| 成熟ノードにおける過剰生産能力リスクによる平均販売価格の低下 | -1.8% | グローバル成熟チップ市場 | 中期(2~4年) |
| 主要ハブにおける電力供給および水使用の制約 | -1.4% | 中国東部クラスター | 長期(4年以上) |
| 積極的なファブ建設における人材不足 | -2.1% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EUVおよび先進EDAツールに対する米国輸出規制のチョークポイント
米国の2024年規則はエンティティリストを拡大し、重要な液浸DUVスキャナーおよび最先端設計ソフトウェアをカバーする外国直接製品規制を課しました。[3]この規制強化によりEUV装置への即時アクセスが遮断され、中国国内での7ナノメートル未満の生産能力増強が遅延しています。国内ツールメーカーは28ナノメートル対応のArF液浸プラットフォームで対応していますが、これらはグローバルリーダーから数年遅れています。したがって、政策上の障害は中国半導体ファウンドリ市場の高付加価値端において最も深刻であり、先端ロジックの出荷ポテンシャルを削減し、国産GPU供給を制約しています。多年度の研究開発プログラムがツールチェーンの国産化を目指していますが、海外ファウンドリへの収益流出は予測期間を通じて継続するでしょう。
成熟ノードにおける過剰生産能力リスクによる平均販売価格の低下
国家補助を受けたファブにより、2027年までに中国の28ナノメートル~65ナノメートルグローバル生産能力シェアが39%に向かって上昇する可能性があります。インセンティブ誘発型の建設増加により、ウェーハ投入量がエンドマーケット需要を上回るリスクが高まり、ファウンドリは価格を引き下げる圧力にさらされています。SMICはすでに2024年の下降サイクル中に28ナノメートルの見積もりをウェーハ当たり2,500米ドルから1,500米ドルに引き下げました。堅調な国内消費が過剰供給の一部を吸収する一方、価格競争は中国半導体ファウンドリ市場に対する信頼できるデフレ圧力として残っています。政府の計画立案者は、持続的なマージン圧縮を回避するために補助金の強度を抑制するか、プロジェクト承認を厳格化する必要があるかもしれません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術ノード別:成熟ノードの強みと先端ノードの勢い
28 nmノードは2025年の中国半導体ファウンドリ市場規模において49億米ドル、すなわち33.3%を占め、引きき自動車・産業・IoTのワークフローを支えている。28 nm未満向けの補助金を背景に、国内ファブは2027年までに世界の28 nm生産量の31%を目指しており、パワートレインMCUおよびコネクティビティチップセットにとって依然として主流であるこのノードにおける価格決定力を強化している。一方、10 nm未満の生産能力はまだ初期段階にあるものの、AIアクセラレータのテープアウトおよび国家研究助成金を背景に、最高の18.2%のCAGRを記録している。SMICの準7 nm DUVルートは、装置禁輸措置の中での技術的な独創性を示しているが、真の5 nmは5年間の見通しの外にある。
資本集約度が高まる中、ファウンドリはノード移行と収益性のバランスを取っている。16/14 nmプラットフォームはモバイルSoCからのロジック更新を吸収し、40/45 nmラインはアナログ混合信号デバイスに対応している。この多層的な戦略はファブ稼働率を安定させ、収益基盤を拡大することで、テクノロジーの多様化を中国半導体ファウンドリ市場の構造的な柱として位置づけている。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
ウェーハサイズ別:300ミリメートルがスケールの優位性を維持
大量生産向けデジタルロジック、メモリ、およびCISのフローは12インチ基板を好み、300 mmは2025年の中国半導体ファウンドリ市場シェアの62.6%という支配的なシェアを獲得している。北京、上海、深圳、天津における拡張プロジェクトは、2026年以降に国内の300 mm生産能力をさらに月産240,000枚分引き上げる見込みである。規模の経済と自動化されたマテリアルハンドリングにより、チップ1個あたりのコストが低減され、このセグメントの予測CAGRである10.5%が維持される。
200 mmティアはアナログ、MEMS、および組み込みフラッシュノードにとって依然として重要であり、プロセスの安定性がトランジスタ密度よりも優先される高信頼性部品の生産能力を提供している。150 mm以下のファブはニッチではあるものの、SiC、GaAs、およびMEMSマイクロフォンの特殊需要を満たしている。第三世代半導体向けの重点補助金が6インチおよび8インチラインへの投資を復活させており、より広範な中国半導体ファウンドリ市場内でのマルチ径の強靭性を確保している。
ファウンドリビジネスモデル別:IDMサービスが加速
ピュアプレイサプライヤーは依然として2025年収益の71.6%を占め、1,000社を超える設計ハウスからなる幅広い顧客層を引き付けている。このアプローチは柔軟性と規模を提供し、市場リーダーの2024年第4四半期の売上において22億米ドルを確保している。一方、IDMファウンドリサービスは、自動車OEMがサプライショックを軽減するためにシリコンを垂直統合するにつれて、12.1%のCAGRを記録している。BYDは現在、パワーエレクトロニクスの90%を自社製造しており、この転換を体現している。
ファブライトモデルは、チップ企業に資本配分の選択肢を与え、量産をアウトソーシングしながらパイロットラインを維持することを可能にしている。中国半導体ファウンドリ産業はこうして、ピュアプレイから完全統合まで、顧客ごとに異なるリスク・リターンの選好に対応するスペクトラムへと進化している。この多様性はサプライチェーンの強靭性を支え、中国半導体ファウンドリ市場における景気循環的な変動を緩和している。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
アプリケーション別:自動車が成長曲線をリード
消費者向け電子機器は2025年収益の38.8%を維持しているが、EVメーカーがパワー、ADAS、およびインフォテインメントコントローラーを追加するにつれて、自動車用ICの需要が15.7%のCAGRで最も速く成長している。2023年以降、300社を超える国内自動車チップスタートアップが設立されており、持続的なテープアウトパイプラインを確保している。ハイパフォーマンスコンピューティングはクラウド大手が資金提供するAIサーバークラスターの恩恵を受け、産業用およびIoTデバイスは政府調達指令の中で引き続き国内ソースへの移行を進めている。
アプリケーションレベルの多様化は、中国半導体ファウンドリ市場を単一セクターの低迷から守っている。2025年にスマートフォン向けシリコンの受注が軟化した際、自動車およびデータセンター向けチップが生産能力を埋め、主要ファブの稼働率を89.6%に維持した。したがって、バランスの取たエンドマーケットミックスは、収益の安定性と設備投資の正当化のための戦略的ヘッジとして機能している。
地理的分析
中国のファウンドリ拠点は3つの大型クラスターに集中しています。長江デルタ地帯は国土面積のわずか4%で国内GDPの4分の1と研究開発支出の3分の1を生み出しています。[4]上海はこのベルトの中核を担い、2022年のIC売上高は410億米ドルに達し、2025年に向けた専用の「東方チップ港」構想を掲げています。隣接する江蘇省は組立・テストに優れ、浙江省はSiCおよびGaNプロジェクトを誘致し、垂直統合されたバリューチェーンを形成しています。
広東省が主導する大湾区は、電子機器OEMへの近接性と香港の資本プールへのアクセスを提供しています。省当局は40の半導体事業に5,000億人民元(700億米ドル)を投入することを約束しており、月産8万枚のウェーハが可能な地域唯一の300ミリメートルファブも含まれています。深圳と珠海の特化ファブはRFフロントエンドとディスプレイドライバを担当し、珠江デルタ全域の民生機器組立業者を補完しています。
北京周辺の北部ハブは、先端研究開発のために一流大学と国家研究所を活用しています。首都における今後の12インチファブは、設計人材とAMECやNauraなどの新興装置メーカーを結びつけるでしょう。物流回廊と水供給プロジェクトはユーティリティのボトルネック解消を目指し、武漢や長沙などの内陸センターはSiC特化ラインを吸収して地理的リスクを分散させています。これらのノードが総合的に、中国半導体ファウンドリ市場の長期的な拡大を支える強固なエコシステムを育成しています。
競争環境
市場集中度
グローバルファウンドリ収益は上位集中型であり、上位10社がシェアの大半を占めています。国内チャンピオンは世界第3位にランクされていますが、支配的な競合他社に対して67%という大きなギャップで後れを取っています。国内の差別化は、コスト最適化された成熟ノード、迅速な補助金アクセス、および拡大する設計サービスポートフォリオに依存しています。戦略的提携も拡大しており、SMICはカスタムアクセラレータのためにAIスタートアップと協力し、HLMCはSME向けにIPライブラリとマルチプロジェクトウェーハシャトルをバンドル提供しています。
中国の装置企業はスタック上位に移行しています。Nauraは2024年にグローバルツールベンダーの中で6位に上昇し、最近はスキャナーギャップを縮小するためにリソグラフィ専門企業を買収しました。エッチングですでに強みを持つAMECは、10年以内にグローバル市場リーチを倍増させる計画です。このような統合により、外国単一ソースリスクが低減し、ファブ拡張における交渉力が向上し、国内サプライチェーンの主権が強化されます。
ニッチプレーヤーは特定の専門セグメントをターゲットにすることで繁栄しています。Nexchipはディスプレイドライバウェーハで優位に立ち、United Novaはメモリ・電気機械システム(MEMS)に優れ、CanSemiは中国南部の地域自動車・IoTアカウントに注力しています。これらの集中戦略はエコシステムの健全性を主要大手企業を超えて広げ、中国半導体ファウンドリ市場においてより広範な回復力を育成しています。
中国半導体ファウンドリ産業リーダー
-
Semiconductor Manufacturing International Corporation (SMIC)
-
Hua Hong Semiconductor Limited
-
Nexchip Semiconductor Corporation
-
Shanghai Huali Microelectronics Corp. (HLMC)
-
Guangzhou CanSemi Technology Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年6月:Naura Technologyが国内リソグラフィソリューションを加速するためにKingsemiを買収しました。
- 2025年6月:AMECが5年から10年以内に高性能装置シェアを倍増させる計画を発表しました。
- 2025年5月:SMICが2025年第1四半期に22.5%の粗利益率と89.6%の稼働率で22億4,700万米ドルの収益を計上し、2025年第2四半期は小幅な前四半期比減少を見込んでいます。
- 2025年4月:Nauraが2025年第1四半期の収益について前年同期比51%増の89億8,000万人民元(12億6,000万米ドル)を予測しました。
中国半導体ファウンドリ市場レポートの範囲
| 10/7/5ナノメートル以下 |
| 16/14ナノメートル |
| 20ナノメートル |
| 28ナノメートル |
| 45/40ナノメートル |
| 65ナノメートル以上 |
| 300ミリメートル |
| 200ミリメートル |
| 150ミリメートル以下 |
| ピュアプレイ |
| IDMファウンドリサービス |
| ファブライト |
| 民生電子機器・通信 |
| 自動車 |
| 産業・IoT |
| 高性能コンピューティング(HPC) |
| その他のアプリケーション |
| 技術ノード別 | 10/7/5ナノメートル以下 |
| 16/14ナノメートル | |
| 20ナノメートル | |
| 28ナノメートル | |
| 45/40ナノメートル | |
| 65ナノメートル以上 | |
| ウェーハサイズ別 | 300ミリメートル |
| 200ミリメートル | |
| 150ミリメートル以下 | |
| ファウンドリビジネスモデル別 | ピュアプレイ |
| IDMファウンドリサービス | |
| ファブライト | |
| アプリケーション別 | 民生電子機器・通信 |
| 自動車 | |
| 産業・IoT | |
| 高性能コンピューティング(HPC) | |
| その他のアプリケーション |
レポートで回答される主要な質問
2025年における中国半導体ファウンドリ市場の規模はどのくらいですか?
2025年に148.5 ビリオン 米ドルと評価されており、2031年までに299.5 ビリオン 米ドルへ拡大すると予測されている。
中国のファウンドリセクターで最も多くの収益を生み出す技術ノードはどれですか?
28ナノメートルノードが収益の33.3%を占め、最大の貢献者となっています。
自動車チップが中国ファウンドリにとって重要な理由は何ですか?
新車販売の50%を超える電気自動車普及率が自動車半導体の15.7%のCAGRを牽引し、成熟ノードの生産能力を埋めています。
半導体製造において政府補助金はどのような役割を果たしていますか?
国家および市レベルのインセンティブが税制優遇措置と直接資金を提供し、合計で市場CAGRに2.8パーセントポイントを加算しています。
輸出規制は中国の先端ノード生産能力にどのような影響を与えていますか?
EUVスキャナーおよびEDAソフトウェアに対する米国の規制により、市場CAGRが推定3.2%削減され、7ナノメートル未満の規模拡大が遅延しています。
中国国内の主要な半導体クラスターはどこに位置していますか?
長江デルタ地帯、大湾区、および北京・天津回廊が大多数のファブと支援インフラを擁しています。