
エジプトコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
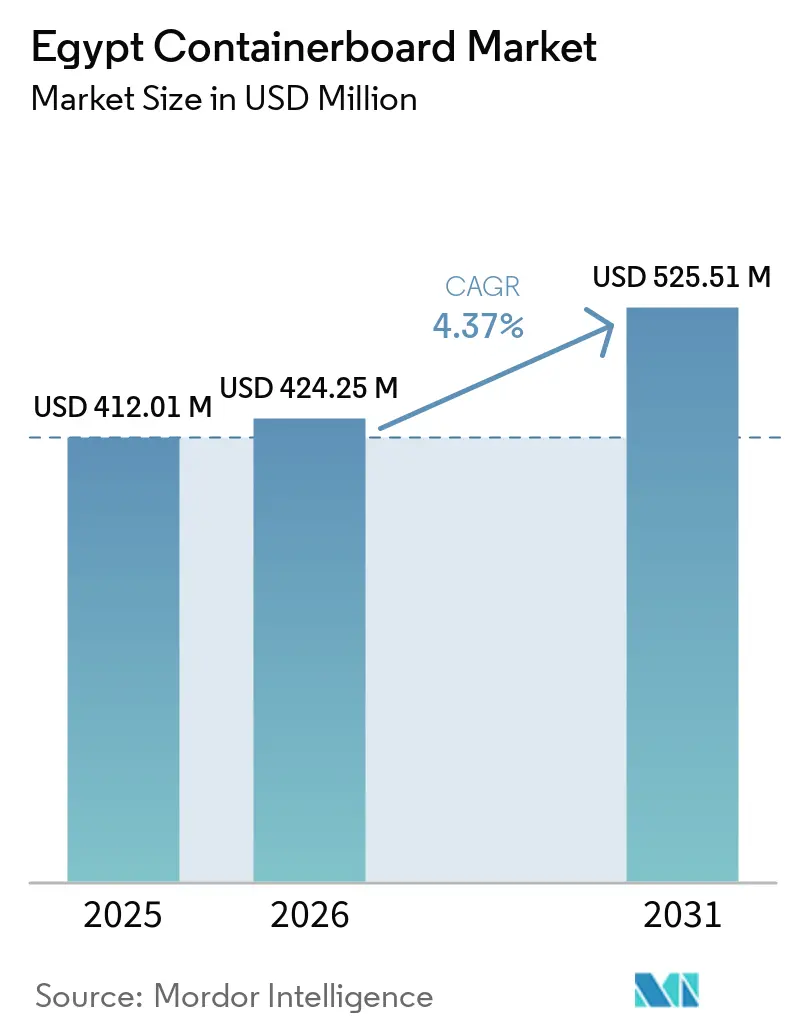
| 基準年の市場規模 (2025) | 412.01 百万米ドル |
| 市場規模 (2026) | 424.25 百万米ドル |
| 市場規模 (2031) | 525.51 百万米ドル |
| 成長率 (2026 - 2031) | 4.37 % |
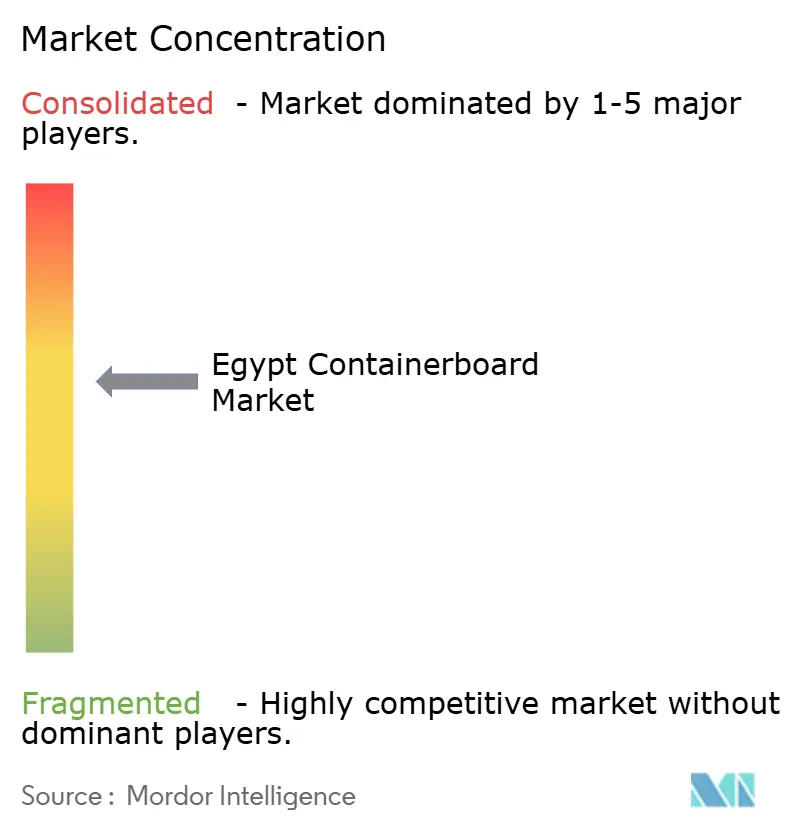
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプトコンテナボード市場分析
エジプトコンテナボード市場規模は2025年に4億1,201万USD、2026年に4億2,425万USDと評価され、2031年までに5億2,551万USDに達し、2026年から2031年にかけてCAGR 4.37%で成長する見込みです。エジプトコンテナボード市場の需要は、同国の大規模な食品加工基盤、包装食品量の継続的な増加、および加工食品製品の輸出拡大と密接に結びついています。エジプトコンテナボード市場はまた、都市部小売における迅速な注文履行モデルの加速によっても支えられており、大規模なクイックコマース施設が段ボール輸送包装および二次包装フォーマットの使用を増加させています。同時に、エジプトコンテナボード市場は、新たな機械設備とコーティング技術が輸入高品位ライナーボードへの依存を低減させる供給側のアップグレードサイクルを経ています。包装コンプライアンス規則がリサイクル可能なファイバーフォーマットにとってより有利な環境を生み出しているため、政策支援も長期的な見通しを改善しています。輸入古紙およびクラフトライナーコスト、紅海ルートにおける海上輸送の混乱、工業用水価格の変動可能性によりマージン状況は依然として圧力を受けており、これが成長を積極的ではなく安定的なものにとどめている理由です。
主要レポートのポイント
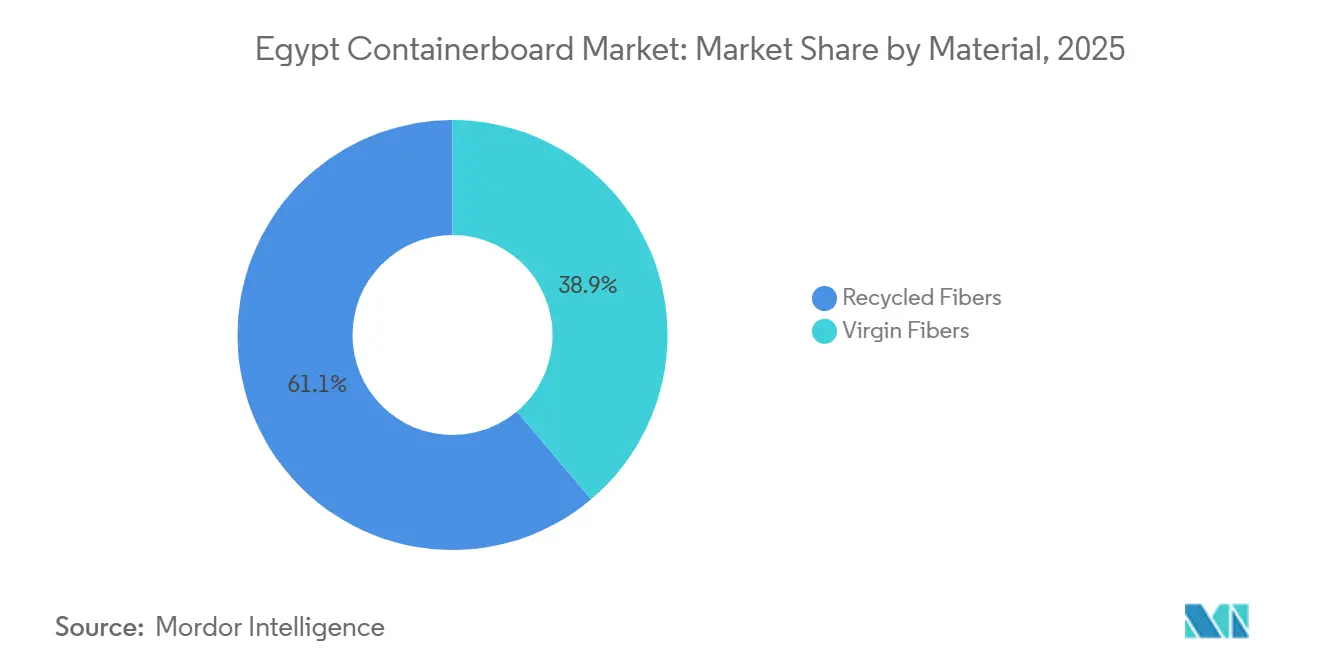
- 素材別では、リサイクルファイバーが2025年のエジプトコンテナボード市場シェアの61.15%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのエジプトコンテナボード市場規模は2031年にかけてCAGR 4.82%で成長すると予測されています。
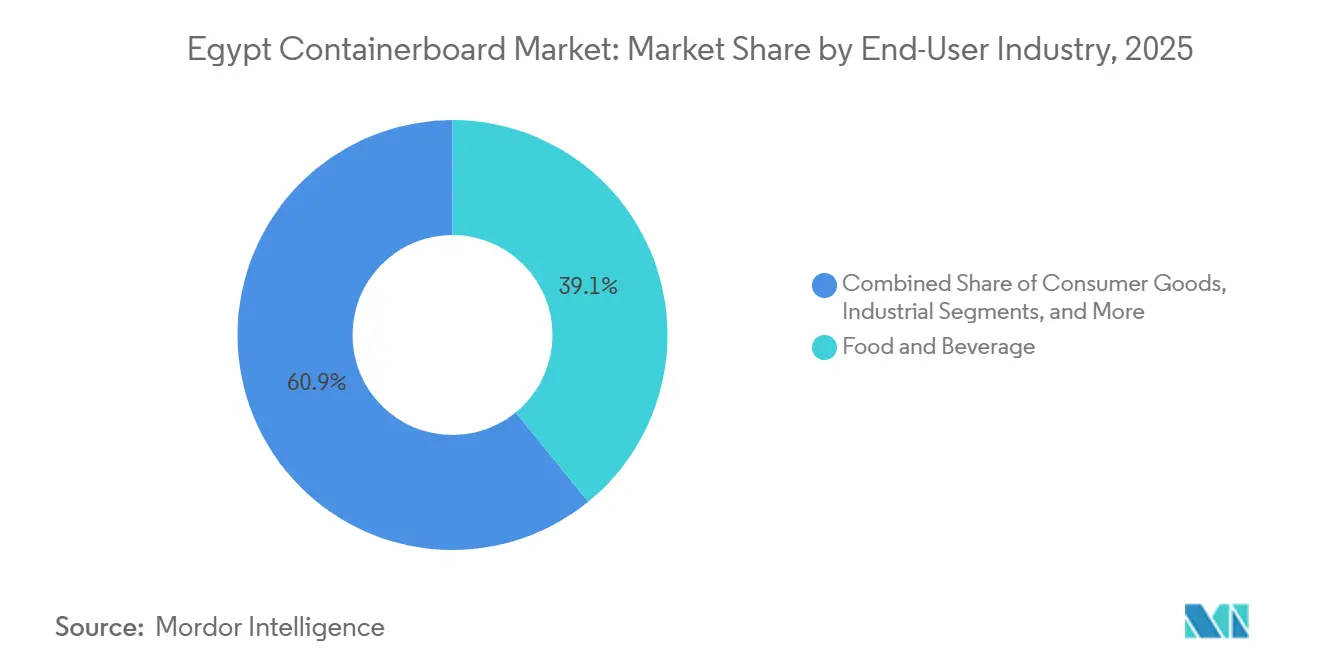
- エンドユーザー産業別では、食品・飲料が2025年のエジプトコンテナボード市場シェアの39.12%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
エジプトコンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品・飲料輸出包装需要の増加 | +1.1% | 全国規模、特にカイロ大都市圏、ナイルデルタ、スエズ回廊の工業地帯に集中した恩恵 | 中期(2〜4年) |
| Eコマースおよびクイックコマースの注文成長 | +0.9% | 全国規模、カイロ、アレクサンドリア、マンスーラでの早期恩恵 | 短期(2年以内) |
| リサイクル可能なファイバー包装への持続可能性主導のシフト | +0.7% | 全国規模、工業自由区の輸出向け製造業者への波及効果あり | 長期(4年以上) |
| FMCG生産拡大と棚対応包装需要 | +0.6% | 全国規模、カイロ大都市圏とスエズ運河経済区での早期恩恵 | 中期(2〜4年) |
| Greenliner PM1の立ち上げによる高品位供給不足の解消 | +0.5% | 全国規模、供給側の集中はラマダン10日市とボルグ・エル・アラブ工業回廊 | 短期(2年以内) |
| 飲料カートンファイバー回収による地域リサイクル原料の深化 | +0.3% | 全国規模、ファイバー回収はサダット市とカイロ大都市圏に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食品・飲料輸出包装需要の増加
エジプトの加工食品輸出基盤は、輸出成長が箱の量とボードの性能要件の両方を引き上げるため、エジプトコンテナボード市場にとって最も強力な需要支援の一つであり続けています。[1] 加工食品輸出は2024年に61億USDに達し、2025年最初の11ヶ月で63億USDを超え、エジプト食品輸出評議会は2026年に80億USDを目標としています。2025年最初の8ヶ月間、アフリカ市場への輸出は1億1,900万USDに達し、2024年同期の6,400万USDから増加しており、輸送耐性のある段ボール包装の需要の高まりを裏付けています。[2] 輸出顧客はまた、圧縮強度と耐湿性に対してより厳しい要求を行っており、これが高品位ライナーグレードへの需要を高め、複数の品質ティアに対応できる製紙工場の価値を引き上げています。これによりエジプトコンテナボード市場は輸出グレードティアと国内グレードティアに分かれ、より広いグレード対応能力を持つ統合生産者にとって強固な価格設定とより大きなマージンポテンシャルを支えています。
Eコマースおよびクイックコマースの注文成長
クイックコマースのインフラは、エジプトコンテナボード市場に安定した包装需要の新たな層を生み出すほど急速に拡大しています。Talabat Martは2026年4月にカイロにMENA最大のクイックコマース履行センターを開設し、22,405平方メートルの施設は1日最大160万点を処理でき、60以上のダークストアを支援しています。この規模は、迅速な注文ピッキングと出荷に使用される段ボールトレイ、シッパー、二次包装に対する国内最大規模の集中需要ノードの一つを生み出しています。自動ピッキングシステムと高スループット保管レイアウトも、より一貫したキャリパーとより優れたボード性能を必要とし、安定した高坪量グレードを供給できる製紙工場に有利に働きます。これらの履行フォーマットがカイロ以外に広がるにつれ、エジプトコンテナボード市場では技術的により厳格な国内ボード仕様への広範な移行が見られるはずです。
リサイクル可能なファイバー包装への持続可能性主導のシフト
持続可能性規則は、エジプトコンテナボード市場においてファイバー包装に対してより強固な規制上の地位を与えています。[3] 2025年の首相令第662号はプラスチック製買い物袋を優先EPR製品に分類し、生産者は2025年6月からキログラムあたりEGP 37.5の強制的な手数料の対象となりました。廃棄物管理規制機関はまた、プラスチック包装に対する国家グリーンラベル認証システムの展開を継続し、2024年11月に技術ガイドラインを発表し、2025年11月により広範な包装ガイドを完成させました。2026年1月、エジプト印刷・包装・紙・文学・芸術作品輸出評議会は、欧州連合のCBAM移行を前に、持続可能な包装設計とEPRコンプライアンスを輸出準備と結びつけました。この連携により、輸出業者にとってリサイクル可能ボードの選択は任意ではなくなり、エジプトコンテナボード市場に認証リサイクルコンテンツおよびコンプライアンス指向の包装グレードに対するより長い成長余地を与えています。
FMCG生産拡大と棚対応包装需要
FMCGの生産は、生産者が棚対応段ボールフォーマットへシフトするにつれ、エジプトコンテナボード市場に対してもう一つの安定した包装需要源を生み出しています。[4] これらのフォーマットは、より多くのディスプレイ対応カートン、軽量構造、および小型の在庫管理単位を使用しており、パックあたりのボード重量を削減できますが、各生産ランを通じて移動する段ボールユニット数を増加させます。Mars Egyptの拡張はこの需要の規模を示しており、2026年5月に8つの完全自動化生産ラインが稼働し、包装材料の100%が国内調達されています。これは、国内製紙工場が競争力を持って供給でき、納期を短縮できる中坪量テストライナーおよび関連段ボールフォーマットへの需要を支えています。また、コンバーターの供給契約における追跡可能なリサイクルコンテンツの役割を深め、エジプトコンテナボード市場における地域リサイクルファイバー生産者の地位を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入OCC、パルプ、クラフトライナーのコスト変動 | -0.8% | 全国規模、南欧およびMENA地域からの輸入OCCに依存する製紙工場に最も深刻 | 中期(2〜4年) |
| 紅海の海上輸送混乱と長期化する補充サイクル | -0.7% | 全国規模、スエズ以東の調達ルートと輸入依存製紙工場の在庫に集中した影響 | 短期(2年以内) |
| 工業用価格設定とクォータリスクの台頭 | -0.4% | 全国規模、カイロ大都市圏とナイルデルタ工業地帯の水集約型製紙工場に最も深刻 | 中期(2〜4年) |
| ホワイトトップおよび高性能グレード向けの回収ファイバー品質のギャップ | -0.3% | 全国規模、輸出および多国籍品質の顧客を対象とする生産者に最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入OCC、パルプ、クラフトライナーのコスト変動
エジプトコンテナボード市場は、地域の回収ファイバー収集が製紙工場需要の大部分をカバーしているにもかかわらず、輸入原材料コストへのエクスポージャーが残っています。エジプト最大のOCCリサイクル業者は、古紙の約80%を国内で調達しており、残りの20%は地域市場および南欧からの輸入に依存していると述べています。トップライナー構造に使用されるバージンクラフトパルプも依然として輸入供給に依存しているため、世界的なファイバー価格は国内箱価格が調整できるよりも速く動く可能性があります。サダット市のTetra PakとUniboardのリサイクルプログラムは、年間8,000トンを目標とし、使用済み飲料カートンから追加の回収ファイバーストリームを生み出すため、地域バッファーの構築に役立っています。その進展があっても、エジプトコンテナボード市場は、輸入OCC、パルプ、またはクラフトライナー価格が製紙工場がコンバーターにコストを転嫁できるよりも速く上昇するたびにマージン圧力に直面し続けています。
紅海の海上輸送混乱と長期化する補充サイクル
紅海の海上輸送混乱は、ファイバーおよび完成グレードの輸入ルートが遅延と運賃インフレにより大きくさらされているため、エジプトコンテナボード市場にとって直接的な操業リスクとなっています。2026年2月下旬以降の不安定化の再燃により、主要船社は喜望峰経由への航路変更を余儀なくされ、影響を受けるルートに15〜20日が追加され、陸揚げコストが8〜12%上昇しました。補充サイクルの長期化により、製紙工場とコンバーターはより多くの安全在庫を保有せざるを得なくなり、運転資本が拘束され、すでに投入価格の変動に対処している企業の資金繰りの柔軟性が狭まっています。Greenlinerが国内生産能力を拡大し、BloomPackが高付加価値ライナー能力を開発するにつれて国内代替は改善していますが、そのシフトはまだ進行中です。この輸入ギャップがさらに縮小するまで、エジプトコンテナボード市場はスエズ以東の供給ルートにおける海上輸送ショックと予約遅延に対して敏感なままでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが基盤を維持しながらバージングレードがシェアを拡大
リサイクルファイバーは2025年のエジプトコンテナボード市場シェアの61.15%を占め、同国の長年にわたるOCCベースの製紙工場ネットワークとカイロ大都市圏、ナイルデルタ、アレクサンドリアにおける収集活動を反映しています。エジプトコンテナボード産業のこの部分は、MMPPが回収紙の約80%をデポと直接収集の取り決めを通じて国内で収集していると述べているように、地域の古紙調達によって引き続き支えられています。この供給パターンにより、リサイクルファイバーグレードは国内箱生産の中心に位置し続け、コスト敏感な価格帯で日常的な段ボール需要に対応する大規模な既設製紙工場基盤を支えています。Tetra PakとUniboardがサダット市に使用済み飲料カートンリサイクルラインを設立した後、原料基盤も拡大し、地域システムに新たな回収可能ファイバー源が追加されました。
バージンファイバーは2025年において小さい方の素材カテゴリーでしたが、エジプトコンテナボード市場規模の高仕様ティアが拡大するにつれ、2031年にかけてCAGR 4.74%で成長すると予測されています。このセグメントの成長は、ボード性能、印刷面、一貫性が最低コストの原料よりも重要視される輸出カートンおよび多国籍FMCG需要と結びついています。ラマダン10日市でのGreenlinerのPM1立ち上げと、BloomPackのホワイトトップライナー技術への参入は、国内生産者がより優れた機械能力と付加価値グレードでこのプレミアム需要層を狙っていることを示しています。その結果、エジプトコンテナボード産業内でより階層化された構造が生まれ、リサイクルファイバーが引き続き量を支える一方で、バージンリッチおよびプレミアムグレードが上位仕様帯でシェアを拡大しています。
製品タイプ別:テストライナーが量をリードしクラフトライナーがペースを設定
テストライナーは2025年の製品需要の41.95%を占め、エジプトコンテナボード市場において最大の製品タイプとなっており、国内OCC供給の経済性と主流の段ボール加工のニーズに合致しています。その地位は、食品、FMCG、農業包装量が依然として許容できる圧縮・耐湿性能を持つ実用的な国内グレードボードを好む地域の箱需要の構造によって強化されています。フルーティング需要はこの製品グループと密接に結びついており、ほとんどの段ボール工場が標準輸送包装用途に対応する地域製紙工場からのライナーとメディアのペア供給に依存しているためです。これにより、選択された輸出向け用途でプレミアム需要が成長しても、テストライナーは量産の中心に位置し続けています。
クラフトライナーは2031年にかけてCAGR 4.82%で成長すると予測されており、輸出グレードの段ボール要件と多国籍工場からのより厳格な品質要求がエジプトコンテナボード市場のこのセグメントを牽引しています。欧州および湾岸チャネルに対応するバイヤーは、より長い輸送サイクルとより厳格な取り扱い条件にさらされるカートン向けに、より強力な外側ライナーをますます指定しています。BloomPackのオフコートホワイトトップライナープロジェクトとGreenlinerの新型機械プラットフォームは、長らく輸入に大きく依存していた高性能ライナーグレードへの国内シフトを支えています。予測期間にわたり、クラフトライナーの成長はテストライナーの成長よりも輸出主導型であり続け、エジプトコンテナボード市場全体で製品差別化がより重要になっています。
エンドユーザー産業別:食品・飲料が最大を維持しながら消費財がより速く拡大
食品・飲料は2025年の需要の39.12%を占め、エジプトコンテナボード市場において最大のエンドユーザーグループとなり、包装需要を同国の国内食品システムおよび輸出パイプラインと密接に結びつけています。加工食品輸出は2025年最初の11ヶ月で63億USDを超え、食用油輸出と穀物・ビスケット調製品はともに42%の成長を記録し、食品バリューチェーンがいかに包装集約的になったかを裏付けています。コールドチェーンの制限は、食品取り扱いの大部分が依然として常温条件で行われているため、段ボールフォーマットの役割をさらに支えており、輸送ボードと二次カートンの自然な用途を維持しています。これにより、エジプトコンテナボード市場において食品・飲料需要は短期的な消費者サイクルだけが示唆するよりも耐久性が高くなっています。
消費財は、小売の正式化と小包ベースの流通がホームケア、パーソナルケア、小型電子機器カテゴリー全体の包装需要を増加させるにつれ、2031年にかけてCAGR 4.91%で成長すると予測されています。Huhtamaki Egyptは2025年1月にサダット市に成形ファイバー包装工場を建設するためのゴールデンライセンスを取得し、総投資額はEGP 14億7,000万(2,940万USD)です。操業は2026年8月に開始される予定で、生産の70%が輸出市場向けとなっています。この投資はエジプトのより広いファイバー包装バリューチェーンへの信頼を示し、非食品需要が狭い産業基盤を超えて拡大しているという見方を支えています。消費財量が増加するにつれ、エジプトコンテナボード市場は単一の包装分野への依存を低減するより均衡のとれたエンドユーザーミックスから恩恵を受けるはずです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
エジプトコンテナボード市場は3つの工業回廊に集中しており、カイロ大都市圏は製紙工場能力、コンバーター密度、小売需要、および履行インフラを一つのゾーンに集約しているため、主要な供給・需要センターであり続けています。ラマダン10日市はそのクラスターの主要部分を形成しており、Greenlinerは2025年11月にPM1を立ち上げ、2026年を通じて生産の立ち上げを継続しました。カイロはまた、Talabatがカイロ・スエズ道路に大型クイックコマース履行センターを開設した後、下流の包装需要が強まり、首都全体で二次段ボールフォーマットへの需要が増加しました。コンバーター、都市部小売活動、収集ネットワークの集中により、この回廊はスピード、在庫可用性、古紙調達において強力な優位性を持っています。また、カイロ地域の操業コストの変化が、工業化が進んでいない地域の変化よりも速くエジプトコンテナボード市場全体に影響を与える可能性があることも意味しています。
アレクサンドリアとボルグ・エル・アラブは第二の確立されたハブを形成しており、輸出アクセスと工業インフラが国内および貿易連動需要の両方に対応するライナーボード生産と段ボール加工を支えています。ダミエッタ、マンスーラ、タンタを含む北部デルタは、食品加工、農産物取り扱い、製造活動がナイルデルタ全体に集中しているため、包装需要ノードとして成長しています。サダット市とより広いメノフィヤベルトは第三の重要なクラスターを追加しており、UniboardとTetra Pakのリサイクルラインが新たなファイバー回収拠点を生み出し、下流のボード生産と循環型供給開発を支えています。実際には、エジプトコンテナボード市場における立地戦略は長距離内陸輸送よりも、回収ファイバー源、コンバーター、工業需要ポケットへの近接性に依存しています。
エジプトはまた、相当規模の国内人口、より発展した段ボール加工基盤、および近隣市場の多くよりも強い食品輸出志向を兼ね備えているため、アフリカにおける大規模なコンテナボード需要センターの一つとして際立っています。輸出成長はボード仕様を引き上げ、エジプトの製紙工場を高付加価値段ボール用途においてより競争力のある地域的地位へと押し上げています。同国の北アフリカ、東地中海、紅海貿易ルートの間に位置するという立地は、グレード品質と納期信頼性が向上した際に近隣市場に供給するという自然な役割も与えています。アフリカ域内貿易リンクが深まるにつれ、エジプトの生産者は確立された製造基盤から北アフリカおよび東アフリカ回廊へのより多くの包装供給に有利な立場にあります。この地理的優位性は海上輸送と投入リスクを排除するものではありませんが、エジプトコンテナボード市場の長期的な対外販売ポテンシャルを強化しています。
競争環境
エジプトコンテナボード市場は、断片化した価格主導の構造から、限られた統合製紙工場グループが深刻なグレードと能力アップグレード大部分を管理するより階層化されたモデルへと移行しています。Greenliner、Uniboard、MMPPのELFユニット、BloomPack、ETAPなどの企業は、供給品質、原料戦略、コンバーター関係に対して小規模な独立プレイヤーよりも大きな影響力を持つ強力な生産者ティアを代表しています。彼らの優位性は、廃棄物収集、製紙、場合によっては関連加工にわたる統合から生まれており、コスト、納期、グレードポジショニングに対するより大きな管理を与えています。小規模コンバーターは依然として価格とターンアラウンドスピードで競争していますが、収益性の中心は複数の品質帯に対応し、より優れた技術でマージンを守ることができる製紙工場へとシフトしています。
2025年11月のGreenlinerのPM1立ち上げはそのシフトの最も明確な最近の例であり、5.15メートルデッケルの機械がリサイクル段ボールケース材料能力への主要な国内追加をもたらし、2026年を通じて立ち上げを継続しました。BloomPackによるValmetのカーテンコーターの導入は、長らく輸入に依存していたスペシャルティグレードへの並行した参入を示しました。ETAPもToscotecのプレスセクション改修を通じてプロセス改善を追求し、プレス後の乾燥度を高め、紙切れを減少させ、生産性向上が二次的な問題ではなく真の競争上のレバーになりつつあることを示しました。Tetra PakとUniboardはサダット市に閉ループ型使用済み飲料カートンリサイクルラインを構築することで差別化の別の層を追加し、認証回収ファイバーの主張を支え、原材料の回復力を強化しました。これらの動きは総じて、エジプトコンテナボード市場における競争が量だけでなく能力とサプライチェーン管理を通じてより高まっていることを示しています。
主要なホワイトスペースは依然として、オフコートホワイトトップライナー、より高坪量のバージンクラフトライナー、輸出包装向けのより要求の高いフルーティンググレードなどのプレミアムセグメントにあります。これは国内輸入代替の余地を残していますが、多国籍調達チームと輸出志向の箱コンバーターに対応したい製紙工場のハードルも引き上げています。外国および国内の投資支援がこの移行を助けており、エジプトのゴールデンライセンスフレームワークはファイバーベースの包装資産および隣接するバリューチェーンプロジェクトへのより多くの資本を引き付けています。時間の経過とともに、これは資本力のある製紙工場と、価格変動とより弱い技術基盤にさらされたままの小規模オペレーターのより広いフリンジとの間のギャップを広げるはずです。したがって、エジプトコンテナボード市場は今日では適度に断片化していますが、競争の方向性はマージンプールの上位端における強い集中に向かっていることは明らかです。
エジプトコンテナボード産業リーダー
-
Greenliner
-
United Company for Paper Industry S.A.E. (Uniboard)
-
Lotus Paper Egypt
-
Nile Paper
-
El-Obour for Paper Production
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Talabat EgyptはYANMU東部物流パークのカイロ・スエズ道路にMENA最大のAI搭載クイックコマース履行センターを開設しました。22,405平方メートルの施設は1日最大160万点を処理し、60以上のダークストアを支援し、エジプトの17都市に拡大しています。この物流ノードの規模は、エジプトの履行層で消費される段ボール二次包装の量と仕様を根本的にアップグレードし、一貫した高キャリパーの国内テストライナーとメディアへの需要を直接刺激しています。
- 2025年11月:Greenlinerはラマダン10日市の製紙工場でPM1を立ち上げ、ValmetとVoith技術を搭載した5.15メートルデッケルのRCCM機械であるエジプト最大のコンテナボード機械を稼働させ、80 g/m²から生産しています。この機械は2026年を通じて積極的な生産立ち上げ中であり、量とグレード能力の両方を拡大して、エジプトの輸入高品位コンテナボードへの依存を低減し、Greenlinerを主要な地域輸出業者として位置づけています。
- 2025年10月:Tetra Pak、Beyti、Juhayna、Uniboardは共同でエジプト初の全国的な使用済み飲料カートン(UBC)リサイクルキャンペーンを開始し、2024年中頃のEUR 250万(270万USD)サダット市リサイクルライン開設以来収集された4,000トンのUBCを基盤としています。このキャンペーンは国内OCC相当の原料供給を深め、Uniboardのコンテナボード生産の循環経済としての信頼性を高めています。
- 2025年5月:BloomPackとValmetはValmetのカーテンコーター技術を使用したエジプト初のオフコートホワイトトップライナー生産ラインの導入を発表しました。このシステムは既存の国内基準を超える輝度と均一性の指標を約束し、歴史的に輸入への完全依存を必要としていたスペシャルティグレードの供給ギャップを埋めています。
エジプトコンテナボード市場レポートの範囲
エジプトコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
エジプトコンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(USD)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
エジプトコンテナボードセクターの現在および予測される価値は?
エジプトコンテナボード市場は2025年に4億1,201万USDと評価され、2031年までに5億2,551万USDに達すると予測されており、2026年から2031年にかけてCAGR 4.37%で成長します。
エジプトにおいて需要をリードする素材タイプはどれですか?
リサイクルファイバーは2025年に61.15%のシェアで素材ミックスをリードしており、同国の長年にわたるOCCベースの製紙工場ネットワークと地域の古紙収集システムに支えられています。
2031年にかけて最も速く成長している製品カテゴリーはどれですか?
クラフトライナーは輸出グレードの段ボール需要とより厳格な性能要件に助けられ、2031年にかけてCAGR 4.82%で最も速い製品成長を記録すると予測されています。
食品・飲料が最大のエンドユーザーセグメントであり続ける理由は何ですか?
食品・飲料は2025年の総需要の39.12%を占めており、エジプトの国内食品システムが大規模であり、加工食品輸出が2025年最初の11ヶ月で63億USDを超えたためです。
Eコマースはエジプトの段ボール包装需要にどのような影響を与えていますか?
クイックコマースは輸送包装とより一貫したボードグレードへの需要を高めており、特にTalabatが2026年に1日160万点を処理できるカイロ履行センターを開設した後に顕著です。
今後数年間で生産者が直面する主なリスクは何ですか?
主なリスクは、輸入OCCとパルプのコスト変動、補充サイクルを延長する紅海の海上輸送混乱、および製紙工場の経済性を圧迫する可能性のある工業用水価格の変化です。