
中国の放課後学習塾市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
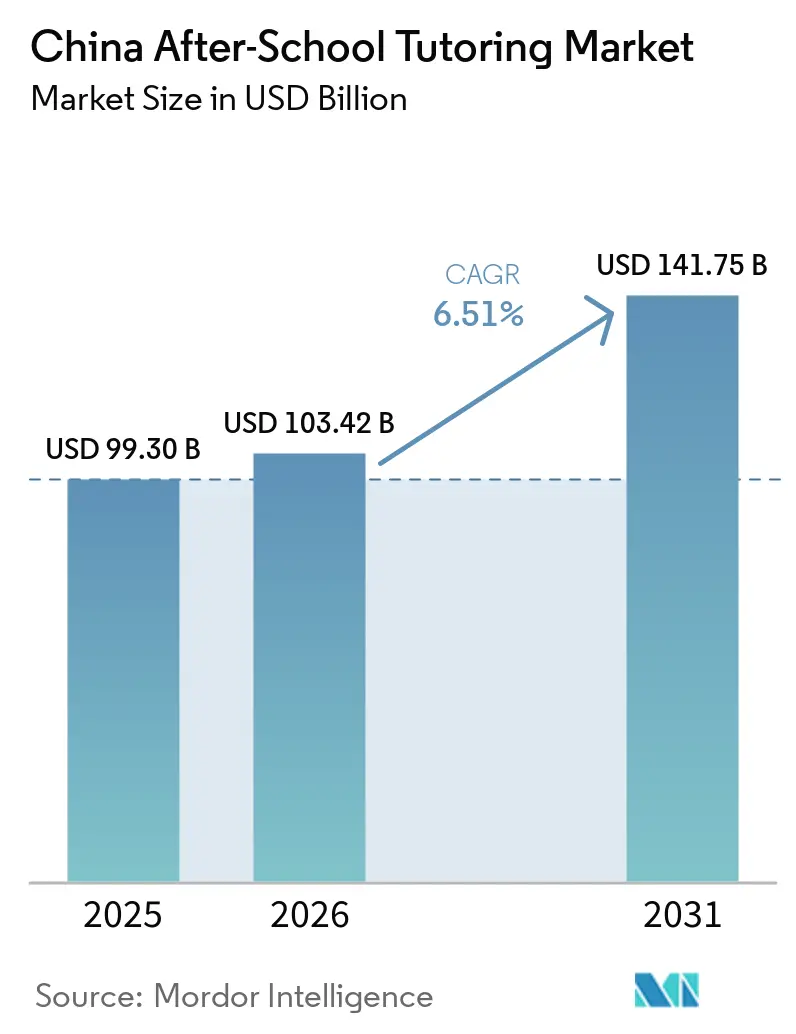
| 基準年の市場規模 (2025) | 99.30 十億米ドル |
| 市場規模 (2026) | 103.42 十億米ドル |
| 市場規模 (2031) | 141.75 十億米ドル |
| 成長率 (2026 - 2031) | 6.51 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国の放課後学習塾市場分析
中国の放課後学習塾市場規模は、2025年の990.30億米ドルから2026年には1,034.20億米ドルへ増加し、2031年には1,417.50億米ドルに達すると見込まれており、2026年から2031年にかけて6.51%のCAGRで成長する。
大手・中小のプロバイダーがAI搭載プラットフォームを加速させ、STEM(科学・技術・工学・数学)の充実化に多角化し、ハイブリッド型提供方式を採用することでイノベーションが花開き、規制上の逆境を新たな機会へと転換した。高考(ガオカオ)の成績に対する保護者の期待、低層都市における可処分所得の上昇、政府によるSTEM推進策が、持続的な需要と収益の可視性を引き続き支えている。コンプライアンス、AIパーソナライゼーション、WeChatプライベートドメインエンゲージメントを習得したプロバイダーは競争上の優位性を拡大しており、一方で投資家は第1層都市以外の地域へスケールアップできる企業へ資本を移行させている。マイクロスタジオやニッチ専門業者が統合化を上回るペースで増殖しているため、フラグメンテーション(市場分散)は依然として高く、価格競争は激しく、サービスの差別化が不可欠な状況が続いている。
主要レポートのポイント
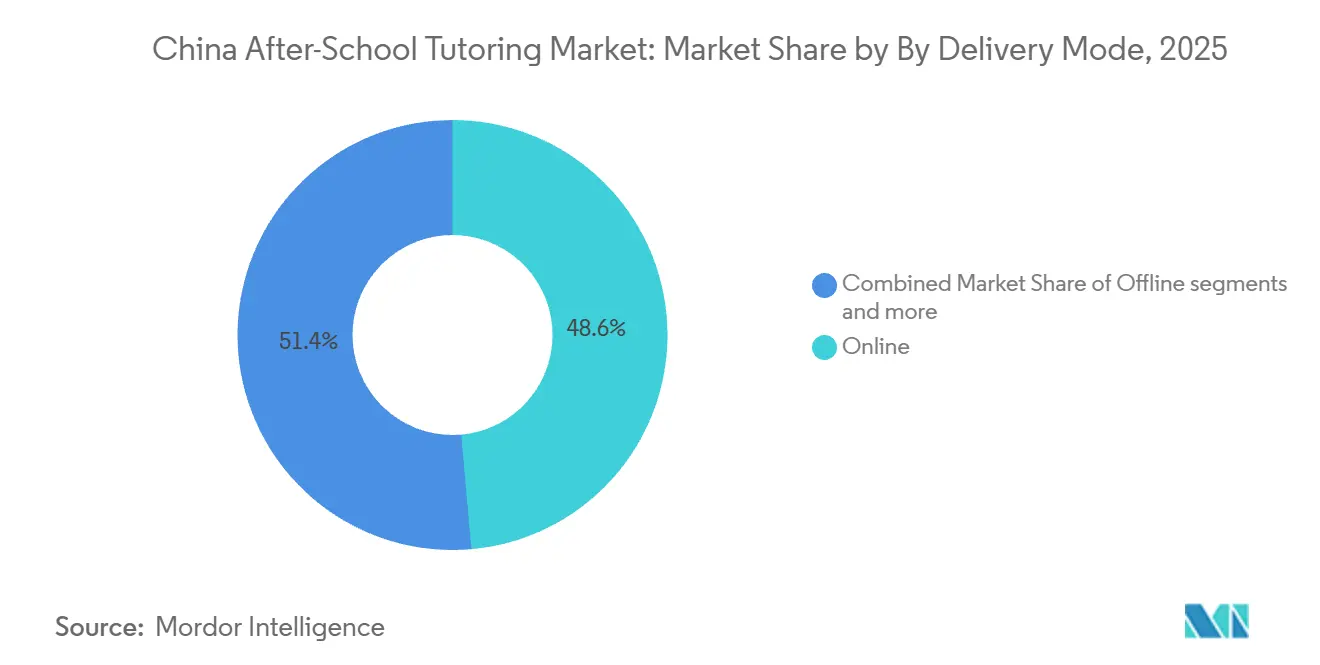
- 提供形態別では、オンライン学習塾が2025年の中国放課後学習塾市場シェアの48.60%を占めてトップとなり、2031年にかけて8.20%のCAGRを記録すると予測されている。
- 科目カテゴリー別では、主要学科が2025年の中国放課後学習塾市場規模の60.23%を占め、STEM充実化コースは2031年にかけて7.65%のCAGRで拡大している。
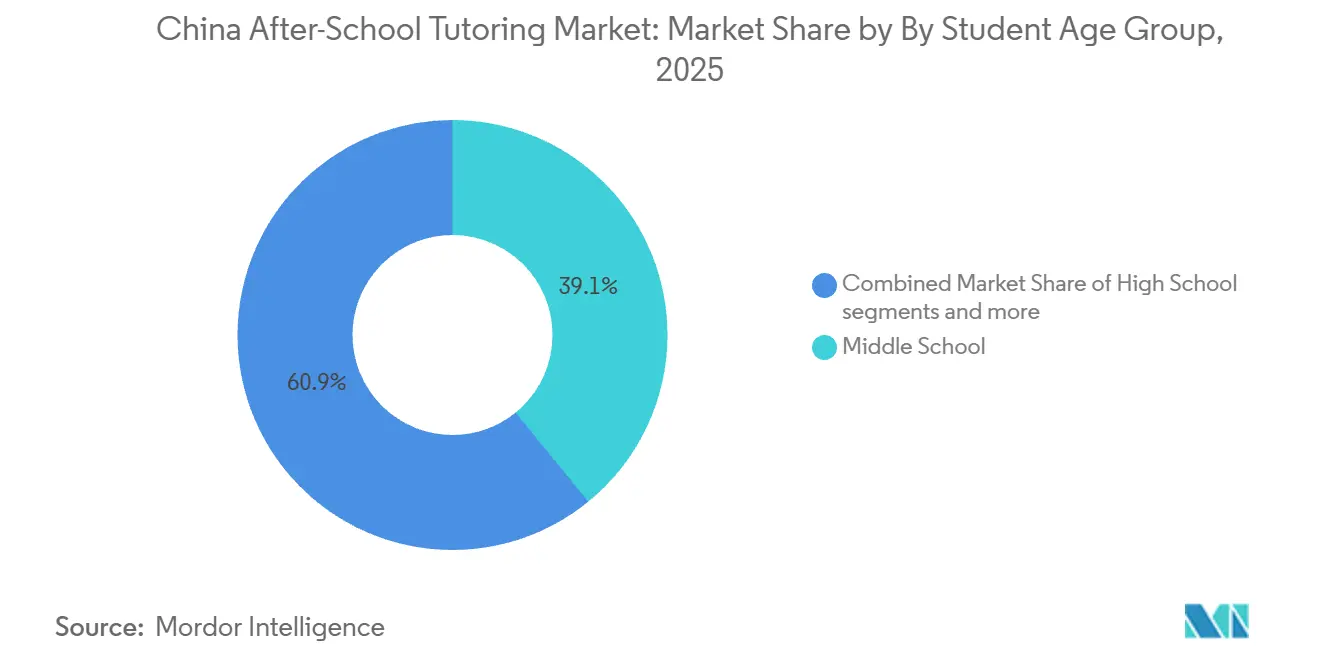
- 生徒の年齢層別では、中学生が2025年の中国放課後学習塾市場の39.12%を占め、高校生は2031年にかけて最も速い9.84%のCAGRを示している。
- 地域別では、中国東部が2025年の中国放課後学習塾市場において45.12%の収益シェアを保持しており、その他の中国地域クラスターは2031年にかけて10.11%のCAGRで拡大すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国の放課後学習塾市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 根強い試験重視文化と高考(ガオカオ)プレッシャー | +2.8% | 全国規模、特に華東・華北で最も高い強度 | 長期(4年以上) |
| AI搭載型アダプティブラーニングプラットフォームの急速な普及 | +2.1% | 全国規模、第1線都市での早期採用 | 中期(2〜4年) |
| 低層都市における可処分所得の増加と教育支出意欲の高まり | +1.9% | その他の中国地域、華中・華南へのスピルオーバー | 中期(2〜4年) |
| 双減後の非学術系「素質教育」学習塾の拡大 | +1.7% | 全国規模、規制コンプライアンスに重点 | 短期(2年以内) |
| マイクロ学習塾スタジオの顧客獲得コスト(CAC)を低下させるWeChatプライベートドメインエコシステム | +1.4% | 全国規模、都市部でより高い普及率 | 短期(2年以内) |
| STEMスキル(コーディング・ロボティクス)に対する政府の奨励策 | +1.3% | 全国規模、主要都市でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
根強い試験重視文化と高考(ガオカオ)プレッシャー
高考(ガオカオ)は高等教育と社会的上昇移動への決定的な関門であり続けているため、規制が厳しくなっても家庭は補習学習に資源を投入し続けています。2021〜2023年の取り締まり期間中でさえ需要は高まり、準拠したチャネルが再登場するまで、地下や国境を越えたソリューションがギャップを埋めました。批判的思考モジュールを従来の学術教育と組み合わせた学習塾は、試験の厳格さと現代的なコンピテンシー目標の両方を満たすようになっています。規制当局のメッセージは、学習塾の廃止が現実的でないことを暗黙的に認め、管理された共存へと微妙にシフトしています。その結果、規制に準拠したプレミアムサービスは、ボリューム成長を維持しながらより高い価格を実現しています。
AI搭載型アダプティブラーニングプラットフォームの急速な普及
Squirrel AIやTALのGenius TutorなどのプラットフォームはGPT-4ベースのエンジンを使用して学習のギャップを診断し、リアルタイムのレッスンパスを作成することで、測定可能な効率向上を実現しています。この技術は何百万人もの生徒にパーソナライズされた指導をスケールアップし、定型的な講師の作業負荷を削減して、スタッフが高付加価値のメンタリングに集中できるようにします。DeepSeek-R1のようなコスト効率の高いモデルは参入障壁を下げ、中規模企業が法外な研究開発予算なしに高度なAIを導入できるようにしました [1]。競争上の優位性は、セッションごとに精度を高めるデータリッチなアルゴリズムにかかっており、業界全体のパフォーマンス基準を引き上げています。保護者はAIダッシュボードを進捗の信頼できる証拠として捉え、静的な動画コースからアダプティブエコシステムへの選好移行を加速させています。
低層都市における可処分所得の増加と教育支出意欲の高まり
第1線都市以外での可処分所得の増加により、東北・西南・西北省の家庭が教育支出を増やしたことで、対象市場が拡大しました。New Orientalの1,089校のネットワークは、既存企業がマージンを維持しながらこれらのコスト効率の高い市場へスケールアップする方法を示しています [2]。ライブストリーミングと定期的な対面指導を組み合わせたハイブリッド形式は、手頃な価格と個人的なつながりのバランスが取れているため支持されています。政府の消費促進策やインフラ整備が入学者数の増加をさらに後押ししています。先行参入者は、コミュニティの信頼を活用したローカライズされたコンテンツと卒業生紹介プログラムを通じてロイヤルティを確保しています。
マイクロ学習塾スタジオの顧客獲得コスト(CAC)を低下させるWeChatプライベートドメインエコシステム
WeChatのプライベートドメインにより、学習塾講師は大規模な広告予算なしに保護者グループを継続的に育成し、宿題のリマインダーを送信し、支払いを収集することができます [3]。双方向のコミュニケーションが信頼を育み、更新率の向上と口コミ紹介につながっています。統合されたスケジュール管理とミニプログラムコンテンツにより管理上のオーバーヘッドが削減され、一人運営のスタジオが数百人の生徒にスケールアップできるようになっています。大手機関は、専用サービスアカウントを通じてスケールでアウトリーチをパーソナライズすることで同様のアプローチを採用しています。プラットフォームのルール更新が継続的にコンプライアンス要件を明確化し、低コスト獲得のさらなる活用を促進しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 営利目的のK-12学術学習塾を制限する「双減」政策 | -3.2% | 全国規模、第1線都市でより厳格な執行 | 長期(4年以上) |
| 学齢人口の縮小(2016年以降の出生数減少) | -1.8% | 全国規模、都市部で顕著な影響 | 長期(4年以上) |
| 業界の不確実性の中での講師人材の流出 | -1.1% | 全国規模、競争の激しい市場でより高い影響 | 中期(2〜4年) |
| 教育テクノロジーに対するデータプライバシーおよびアルゴリズムガバナンス規制の強化 | -0.9% | 全国規模、AI搭載プラットフォームに重点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
営利目的のK-12学術学習塾を制限する「双減」政策
2021年の規制政策は、週末・祝日における学術学習塾を禁止し、厳格なライセンス要件を導入し、K-12学術機関を非営利法人へ転換することを義務付け、事業環境を大幅に変化させました。その結果生じたコンプライアンスコストは、広範な閉鎖、収益の減少、および代替成長手段を求める企業による教育充実プログラムや国際市場への戦略的転換をもたらしました。2024年には執行措置がわずかに緩和されたものの、依然として続く規制上の不確実性により、企業は学術サービスの拡大に対して保守的なアプローチを採用せざるを得なくなっています。AI搭載型学習室などの新興イノベーションは、学術支援に対する根強い需要を示す一方で、企業を潜在的な規制上のペナルティにさらすリスクもあります。この政策の枠組みの複雑さを乗り越えることは、2030年に向けて企業の事業・成長戦略を形成する上で重要な戦略的課題であり続けています。
学齢人口の縮小(2016年以降の出生数減少)
出生率の低下が入学者数コホートの減少を引き起こしており、都市部では出生率の大幅な低下により最も顕著な影響が見られます。これに対応して、教育サービス提供者は生徒一人当たりの収益を高めるためにサービスのプレミアム化に注力するとともに、収益源を多様化するために成人教育や試験対策セグメントへの戦略的拡大を進めています。市場では、弱小プレーヤーがクラスの定員維持に苦労する中、買収や市場撤退の増加につながる統合圧力の高まりが見られます。同時に、一人っ子を持つ保護者が教育への支出を増やしており、これが入学者数減少の影響を部分的に緩和しています。それでも、一人当たりの教育支出が頭打ちになれば、人口動態上の課題が市場全体の成長を制限すると予測されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:オンラインの優位性がデジタルトランスフォーメーションを牽引
オンライン学習塾は2025年の中国放課後学習塾市場シェアの48.60%を占め、2031年にかけて8.20%のCAGRを推移しており、デジタルの利便性へ向けた構造的な消費者転換を示している。コスト効率、全国規模のリーチ、AIによるパーソナライゼーションがこの強みを支えており、ハイブリッドモデルは地域センターを信頼の拠点として活用し、リテンション向上を図っている。ハイブリッド形式における中国放課後学習塾市場規模は、保護者が画面学習と監督下での演習のバランスを求めるにつれ、急速に拡大すると予測されている。オフラインセンターは特に実践的な指導を必要とする低年齢層の学習者にとって依然として重要であるが、固定費削減のためにライブストリーム授業を組み込む動きが増えている。競争の激しさは、アルゴリズムの品質、セッションのインタラクティブ性、および獲得コストを低く抑えるWeChatコミュニティの統合に依存している。
製品レベルでは、Zuoyebangの「Question.AI」などの問題スキャン・即時回答アプリが世界のAIダウンロードランキング上位に入り、技術的リーーシップを反映している。プロバイダーは、学生のエンゲージメントを維持するレイテンシー、精度、ゲーミフィケーション機能をめぐって競い合っている。WeChatミニアプリは、コース提供、宿題のアップロード、決済を単一インターフェースに統合することでマイクロスタジオの成長を促進し、参入障壁を低下させている。大手プレイヤーは通信キャリアと提携して低価格タブレットに学習塾アプリをプリロードし、農村部への浸透を深めている。データガバナンスに関する規制の明確化が進む中、監査対応可能なAIアーキテクチャが決定的な信頼要因となっている。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
科目カテゴリー別:STEM教育が学術主導の地位に挑戦
主要学科は2025年の中国放課後学習塾市場の60.23%を維持しているが、コーディングとロボティクスへの熱意を背景にSTEM充実化コースが最も速い7.65%のCAGRを記録している。政府の政策との整合性、国際競争に関するナラティブ、そして目に見えるキャリア成果がこの転換を促進している。EdTech企業が小学生の集中力に合わせてPythonやArduinoのカリキュラムをゲーミフィケーションするにつれ、コーディングプログラムにおける中国放課後学習塾市場規模は拡大している。グローバル化した雇用市場を見越した保護者の間では英語以外の外国語多様化が支持を集めており、芸術・スポーツコースは全人的教育に向けた政策インセンティブの恩恵を受けている。数学的論理とコーディング演習をクロスバンドルするプロバイダーは、模倣困難な差別化された価値提案を生み出している。
STEMにおける市場リーダーシップは、スタートアップが急速なAIプロトタイピングを活用してコースウェアを素早く反復するため、依然として流動的である。既存企業はブランド化されたロボティクスキットをライセンス供与して実践的なラボを充実させ、ハードウェアとソフトウェアを組み合わせた収益モデルを推進している。学術科目は高考との関連性から依然としてプレミアム価格を維持しているが、保護者がAI強化プラットフォームをより容易に比較できるようになったため、価格弾力性は上昇している。ディベートや創作文章を提供するニッチプレイヤーは、大学が入学基準を広げるにつれ、特に安定した需要を見込んでいる。将来の成長は、大学や雇用主が認める実証可能なスキル認定を生み出すことにかかっている。
生徒の年齢層別:高校生の加速が高考(ガオカオ)の激しさを反映
中学生は2025年の中国放課後学習塾市場シェアの最大39.12%を占め、マスマーケットの安定性を支え続けている。しかし、高校生コホートは高考の重要性が高まり、規制の抜け穴を利用した学習塾形式が成熟するにつれ、2031年にかけて9.84%のCAGRをもたらすと見込まれている。デジタルネイティブがインタラクティブな分析を重視するため、高校生向けAI搭載模擬試験対策プラットフォームにおける中国放課後学習塾市場規模は拡大している。小学生は創造性と運動能力に焦点を当てたSTEMおよび質重視のモジュールにおいて堅調な成長を維持している。
高校生の需要は、迅速なフィードバックを提供して学習サイクルを短縮するアダプティブ模擬試験エンジンと小論文採点AIに集中している。プロバイダーは、燃え尽き症候群に対する保護者の懸念に応えて、メンタルヘルスカウンセリングと時間管理ワークショップを追加している。中学生向けサビスは、高度なSTEMカリキュラムへの移行をスムーズにするために基礎的なコーディングを統合している。小学生向けの提供内容は、週末のマイクロキャンプを通じて提供される没入型ストーリーベースの学習と親子共同創作ワークショップを重視している。全コホートにわたり、コミュニティ主導のWeChatグループが仲間同士の競争意識を育み、修了率を向上させている。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
華東の長年にわたる優位性は、高い富の集積、一流のインフラ、教育的達成を重視する文化から生まれており、AIによるパーソナライゼーションに対価を支払う意欲のある洗練された消費者を育んでいます。事業者は上海や杭州で規制に準拠したモデルを試験的に導入し、全国展開前にサービスを磨き上げています。厳格な執行が競争上のイノベーションを促進し、許可された営業時間内で認定教師、アダプティブアルゴリズム、保護者向けダッシュボードを統合できる企業を優遇しています。成熟した市場であるにもかかわらず、すでに学術学習塾を利用している家庭への教育充実バンドルのアップセルから漸進的な成長が生まれています。この地域のプレミアム価格が研究開発を補助し、他地域への拡大に恩恵をもたらしています。
華北と華中・華南は、経済構成と教育重視の度合いによって形成された、規模が大きく差別化された市場を形成しています。華北は政策立案者との近接性から新しいガイドラインの迅速な解釈が可能であり、準拠した事業者に先行優位性をもたらしています。華中・華南の製造業基盤は問題解決能力と技術的リテラシーを重視しており、学術教育と並行して職業教育に隣接した学習塾への需要を拡大しています。両地域とも、パーソナライズされた学習を提供しながら地域の教師との関係を維持するハイブリッドサービスへの高い需要を示しています。2021年以降、華東から移転した事業者が新たな収益源を求めたことで競争が激化し、地域間のサービス品質の収束が加速しています。
その他の中国地域クラスター(東北・西南・西北)は現在、可処分所得の増加と教育格差解消を目指す政府プログラムに後押しされて最も速い成長を遂げています。低い運営コストにより第1線都市平均を下回る価格設定でも収益性が確保でき、新興中産階級家庭への学習塾へのアクセスが拡大しています。事業者は通常、集中型デジタルレッスン制作と保護者の信頼を維持するためのローカライズされたメンターサポートを組み合わせたハブアンドスポークモデルを採用しています。ブロードバンドカバレッジの改善により体験格差が縮小し、AIプラットフォームが遠隔地の郡でも効果的に機能するようになっています。民間教育投資を奨励する国務院の指令が資金プールを深め、全国ブランドがこれらの地域での展開スケジュールを加速させるよう誘引しています。
競争環境
市場集中度
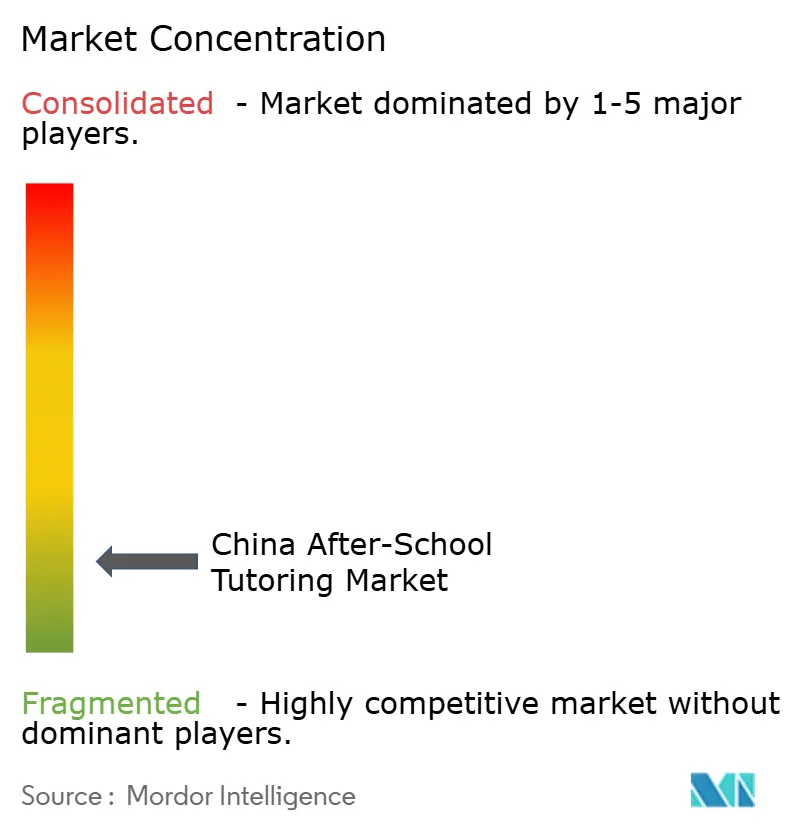
中国の放課後学習塾市場は2025年においても高度に分散しており、上位5社が総収益に占めるシェアはわずかにとどまっている。New Oriental Education & Technology GroupとTAL Education Group(Xueersi)はブランドエクイティと手元資金を活用して充実化事業への多角化と海外展開を進め、政策リスクを緩和している。Squirrel AIやZuoyebangなどのテクノロジー中心企業はアルゴリズムの優位性とプラットフォームのスケーラビリティを強調し、デジタルマインドシェアを争っている。数千のマイクロスタジオはWeChatプライベートドメインを活用してニッチコミュニティを育成し、防御可能なパーソナライゼーションと低い顧客獲得コストを実現している。STEMスペシャリストは政策の追い風を利用してホワイトスペース需要を取り込み、認定カリキュラムと独自のロボットキットエコシステムで競争している。
戦略的取り組みはさまざまで、TAL Education Group(Xueersi)のGenius TutorはGPT-4oを統合してリアルタイムフィードバックを提供しエンゲージメント指標を向上させており、New Oriental Education & Technology Groupの充実化事業へのピボットは2025年度第1四半期に30.5%の収益成長を記録した[4]。ZuoyebangによるIPO申請(米国、非公開)は、規制圧力が緩和する中でEdTechプラットフォームへの投資家の関心を示している。Four Seasons Educationは観光教育ハイブリッドへの拡大により118%の収益急増を報告し、創造的な多角化を示している。Conan AIなどのベンチャー支援スタートアップは低年齢層の学習者向けにハードウェアとソフトウェアを組み合わせたバンドルを標的とし、市場投入を加速するためのエンジェルラウンドを受けている。
競争上の成功は、AIの透明性、データプライバシーコンプライアンス、学術的・全人的両方の目標を満たすマルチシナリオコンテンツへの依存度を高めている。メンタルウェルネスコーチングとピアコラボレーションツールを組み込んだ企業は、純粋なカリキュラム提供を超えた差別化を実現している。東南アジアおよびオンライン中国語学習市場への国境を越えた拡大は、規模を持つ中国ブランドに新たな収益の柱を提供している。しかし、経験豊富な講師が起業家の道を歩んだり、安定を求めて公立学校へ移ったりするため、人材確保は依然として課題である。全体として、分散化されたイノベーション集約型の環境は、強固なコンプライアンスガバナンスと適応型テクノロジースタックを持つアジャイルなオペレーターに有利に働いている。
中国の放課後学習塾産業リーダー
-
New Oriental Education & Technology Group
-
TAL Education Group (Xueersi)
-
Gaotu Techedu (Gaotu)
-
Offcn Education
-
Yuanfudao /Ape Tutoring
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年4月:Yuanfudaoは、K-12ユーザー向けにコースワークをパーソナライズする調整可能なカメラベースと内蔵プリンターを備えた家庭用学習塾デバイス「小猿AI学習機」を発表しました。
- 2025年2月:Sunlands Technology GroupはDeepSeek AIモデルを搭載したアップグレード版成人学習プラットフォームを立ち上げ、7,880億米ドルの国内生涯教育セグメントを対象とした24時間365日のアダプティブ学習塾機能を追加しました。
- 2025年1月:TAL EducationはMicrosoft Azure OpenAI GPT-4oを基盤としたAIシステム「Genius Tutor」を導入し、全国の生徒にリアルタイムの数学・読解・作文支援を提供しています。
- 2024年10月:New Orientalは学校・学習センターを追加して1,089拠点に達し、同時に新たな非学術コースを追加したことで、2025年度第1四半期の収益が30.5%増加しました。
中国の放課後学習塾市場レポートの調査範囲
| オンライン |
| オフライン |
| ハイブリッド |
| 主要教科(数学・国語・英語) |
| STEM教育(コーディング・ロボティクス) |
| 外国語(英語以外) |
| 芸術・スポーツ |
| 小学生 |
| 中学生(中学校) |
| 高校生 |
| 華東 |
| 華北 |
| 華中・華南 |
| その他の中国(東北・西南・西北) |
| 提供形態別 | オンライン |
| オフライン | |
| ハイブリッド | |
| 科目カテゴリー別 | 主要教科(数学・国語・英語) |
| STEM教育(コーディング・ロボティクス) | |
| 外国語(英語以外) | |
| 芸術・スポーツ | |
| 生徒の年齢層別 | 小学生 |
| 中学生(中学校) | |
| 高校生 | |
| 地域別 | 華東 |
| 華北 | |
| 華中・華南 | |
| その他の中国(東北・西南・西北) |
レポートで回答される主要な質問
中国の放課後学習塾セクターの規模はどのくらいか?
中国の放課後学習塾市場規模は、2025年の990.30億米ドルから2026年には1,034.20億米ドルへ増加し、2031年には1,417.50億米ドルに達すると見込まれており、2026年から2031年にかけて6.51%のCAGRで成長する。
学習塾事業者の中で最も速く成長している提供チャネルはどれですか?
オンライン形式はAIパーソナライゼーションと全国規模のリーチに支えられ、2031年にかけて8.20%のCAGRを記録している。
科目レベルで最も強い拡大を示しているセグメントはどれですか?
STEM教育、特にコーディングとロボティクスが政府の奨励策のもとで7.65%のCAGRで拡大しています。
低層都市が将来の成長にとって重要な理由は何ですか?
可処分所得の増加と政府の教育格差解消プログラムが、その他の中国地域において10.11%のCAGRを押し上げています。
競争環境はどの程度断片化していますか?
上位5社が収益のわずかな部分しか占めていないため、市場は断片化したままであり、地域プレーヤーに大きな成長機会をもたらしています。
双減政策はビジネスモデルをどのように変化させましたか?
企業は規制コンプライアンスを確保しながら、週末の学術学習塾から教育充実プログラム、ハイブリッド提供形態、AIプラットフォームへとシフトしました。