
セシウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
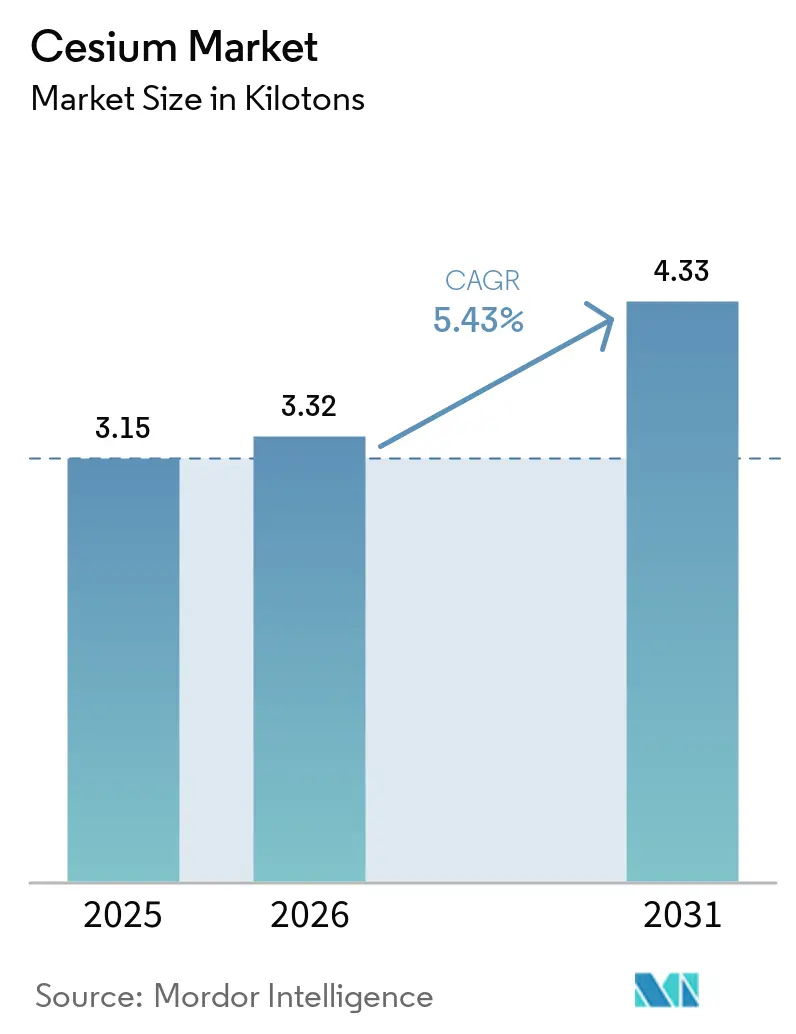
| 市場取引高 (2026) | 3.32 キロトン |
| 市場取引高 (2031) | 4.33 キロトン |
| 成長率 (2026 - 2031) | 5.43 % |
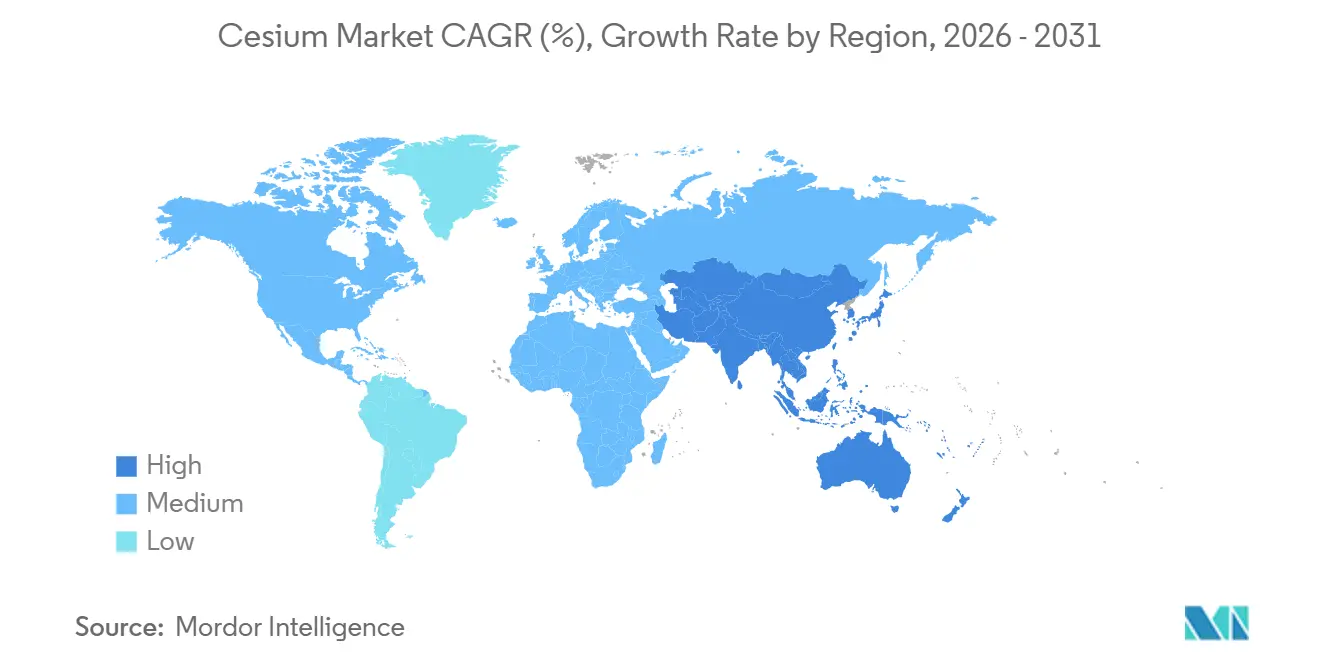
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
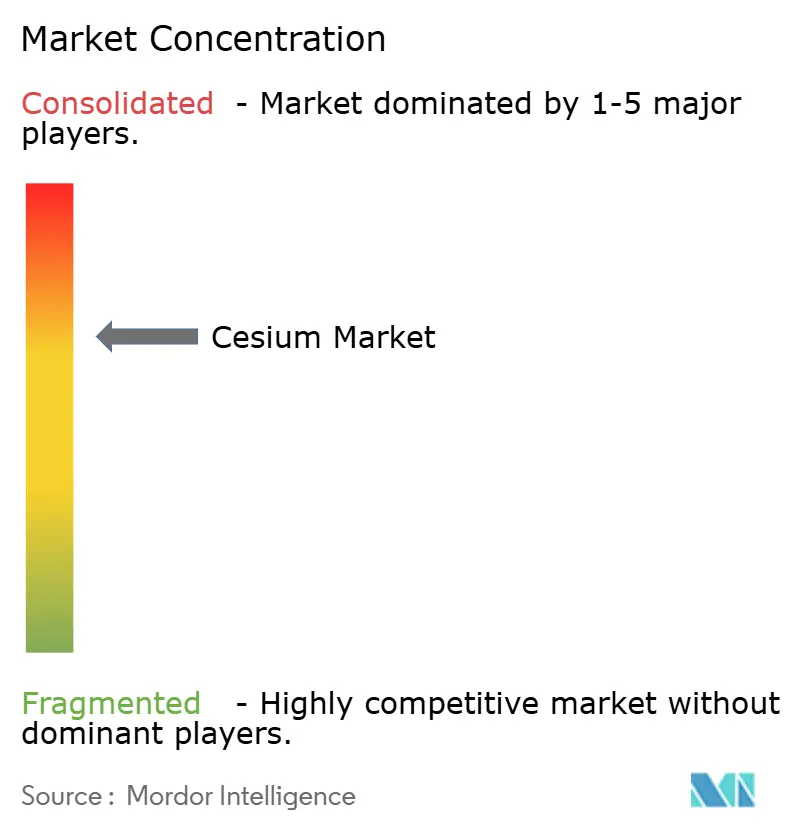
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセシウム市場分析
セシウム市場規模は2025年に3.15キロトンと評価され、2026年の3.32キロトンから2031年には4.33キロトンに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.43%です。高圧高温(HPHT)掘削活動の増加、急速に拡大する5Gおよび将来の6Gインフラ、そして新たな医療画像用途が需要を拡大させている一方、一次ポルサイト鉱石のパイプラインは依然として薄い状況です。垂直統合型サプライヤーは2024年に価格を引き上げるとともに、希少な原料を確保するために掘削サービス会社との複数年契約を締結することで対応しています。アジア太平洋地域は消費と加工の両面でリードしており、中国が世界のセシウム塩の大部分を精製し、日本が精密電子機器用途で優位を占めています。米および欧州では、オフショアHPHT坑井完成工事と防衛プログラムが安定した需要基盤を維持していますが、SinomineおよびAlbemarleに集中した単一サプライヤーリスクにバイヤーをさらしています。
主要レポートのポイント
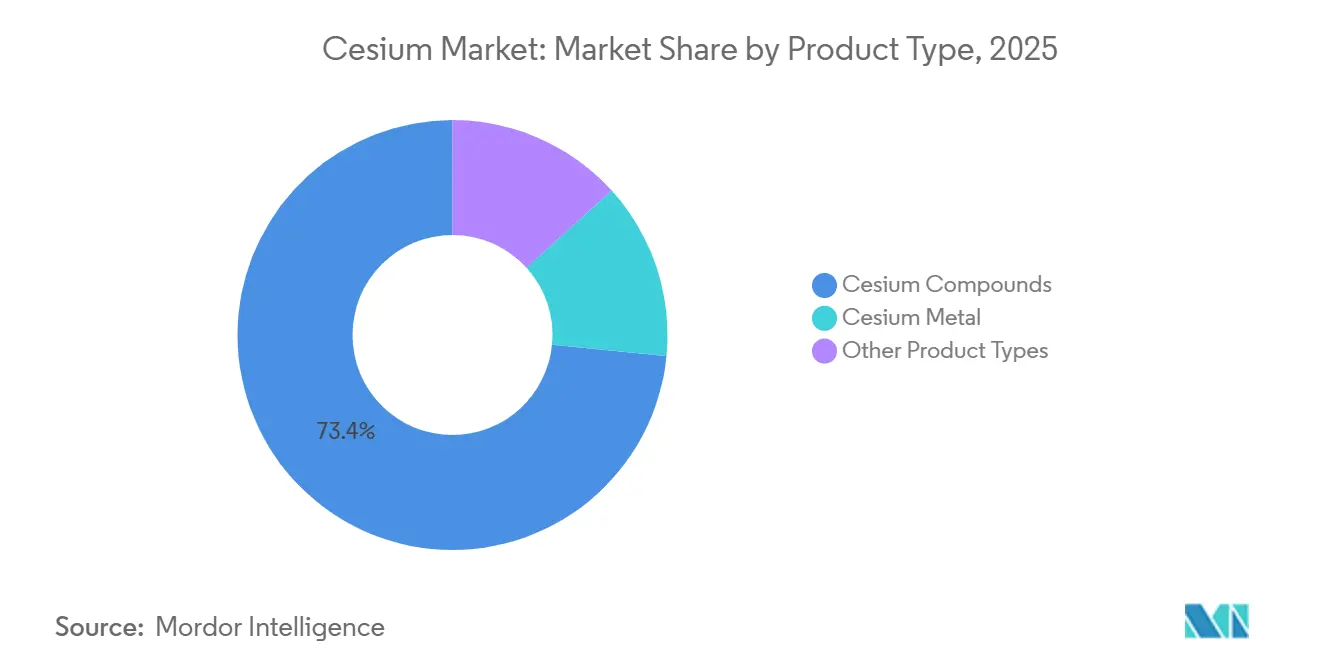
- 製品タイプ別では、セシウム化合物が2025年のセシウム市場シェアの73.45%を占め、2031年に向けてCAGR 6.02%で拡大しています。
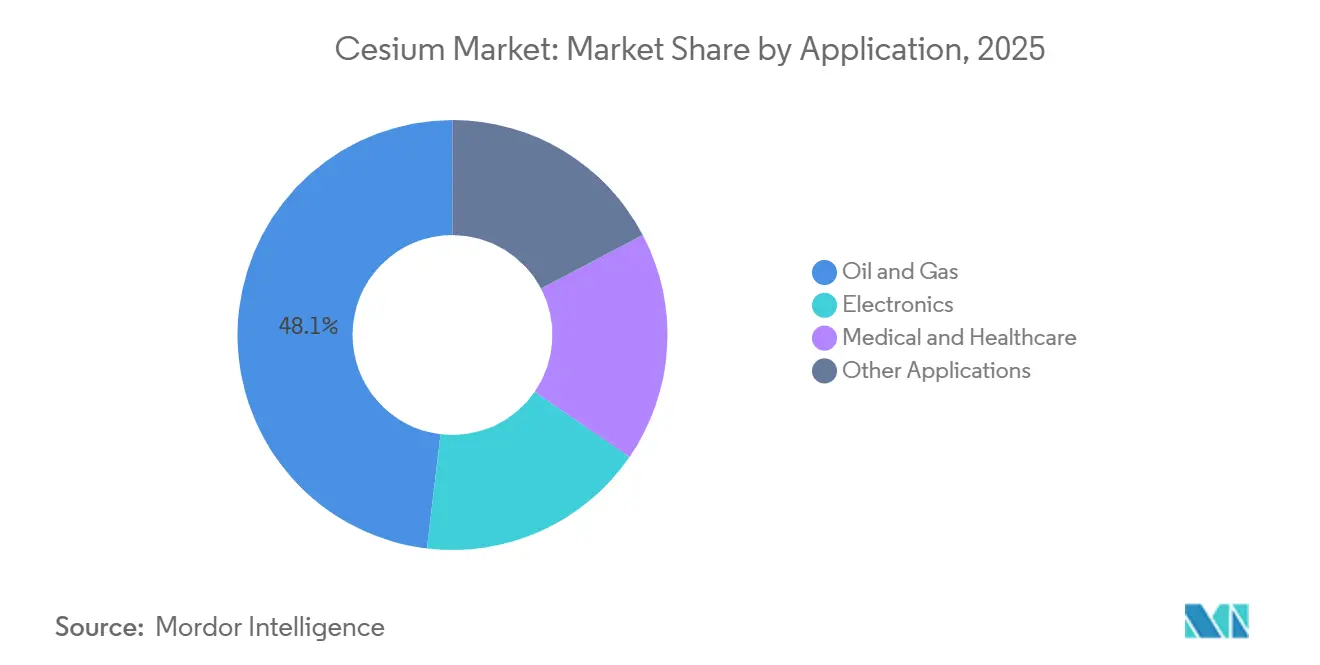
- 用途別では、石油・ガスが2025年のセシウム市場規模の48.11%を占め、2031年にかけてCAGR 6.12%で拡大しています。
- 地域別では、アジア太平洋が2025年のセシウム市場シェアの43.86%を占め、2031年に向けて最速のCAGR 6.56%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超深部HPHT坑井におけるセシウムフォルメート流体の使用急増 | +1.8% | 北海、メキシコ湾、ブラジル沖合、西アフリカに集中したグローバル規模 | 中期(2~4年) |
| 超安定セシウムクロックを必要とする5G/6Gネットワークの普及 | +1.2% | アジア太平洋中核(中国、韓国、日本)、北米およびEUへの波及 | 短期(2年以内) |
| 先進医療画像におけるCsベースシンチレーターの需要増大 | +0.9% | 北米およびEU(病院の設備投資サイクル)、アジア太平洋の主要都市で新興 | 中期(2~4年) |
| 自律型および防衛用UAVフリート向けミニCsアトミッククロックの台頭 | +0.7% | 北米(国防総省プログラム)、EU(防衛近代化)、一部のアジア太平洋市場 | 長期(4年以上) |
| アフリカにおけるレピドライト残渣からのセシウム抽出のパイロット規模実証 | +0.5% | アフリカ(ナミビア、ジンバブエ、コンゴ民主共和国)、加工塩は世界に輸出 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超深部HPHT坑井におけるセシウムフォルメート流体の使用急増
高密度かつ地層損傷を最小限に抑えるセシウムフォルメートブラインは、20,000 psiを超える貯留層向けの最適な坑井完成流体として台頭しています[1]。北海、メキシコ湾、ブラジルのオペレーターは、地層の完全性の維持と生涯回収量の向上により、これらの流体のコストを1年以内に回収できることを実証しています。セシウムフォルメートの世界在庫は限られており、より深い坑井への需要が高まるにつれて供給は逼迫しています。これに対応して、Siномineはアバディーンとベルゲンに専用回収拠点を設立し、ブレント原油先物に連動した長期供給契約を締結しています。これらの戦略的な動きは、利益率を守るだけでなく、HTPTサービスチェーンにおける新規競合他社への参入障壁を形成し、セシウム市場におけるSiномineの優位性を強固なものにしています。
超安定セシウムクロックを必要とする5G/6Gネットワークの普及
通信事業者は、GPSなしで長期間にわたって精度を維持できるセシウム原子時計へのルビジウム発振器の置き換えを進めています。この移行は主に、5G協調マルチポイント伝送の要件であるサブマイクロ秒同期の必要性によって推進されています。Vodafone Turkeyの2024年の展開は、中国、韓国、米国で急速に勢いを増しているトレンドの一例に過ぎません。光格子時計は実験室環境においてセシウムよりも高い精度を達成していますが、規制上の計量学は依然としてセシウム133の9.19 GHz遷移に基づくSI秒を認定しています。標準化機関がこの定義を維持する限り、セシウムの支配的な地位—そしてセシウムの市場—は確固たるものとして維持されます。
先進医療画像におけるCsベースシンチレーターの需要増大
2024年にArXivで発表された研究において、研究者たちはテルビウムドープ低温CsIの量子収率における大幅な飛躍を明らかにしました。この進歩により、従来のルテチウム・イットリウム酸化オルトケイ酸塩検出器のわずか半分のコストでPET画像品質を実現することが可能になります。予算制約に直面した北米と欧州の病院は、スキャナーのライフサイクルを12~15年に延長しています。この移行により、より手頃なCsIモジュールへの移行に向けた強いインセンティブが生まれています。一方、タリウムドープCsI(Tl)は、シリコンフォトダイオードの感度と完全に一致する540 nm発光により、セキュリティX線アレイにおける優位性を確固たるものにしています。供給のボトルネックは結晶成長にあるのではなく、高純度ヨウ化セシウム原料の調達にあります。この重要な原料は、中国、ドイツ、日本に拠点を置く一部の精製業者のみが専門とするものです。セシウムのバルク需要は控えめなものの、厳格な純度要件が業界内で相当な利益率を生み出しています。
自律型および防衛用UAVフリート向けミニCsアトミッククロックの台頭
DARPAのチップスケール原子時計(CSAC)プログラムにおける進歩により、消費電力が削減され、サイズが縮小されました。この小型化により、GPS航法が利用できない地域で運用されるリーパーおよびグレイイーグルUAVへのシームレスな統合が可能になります。各SA.45sユニットはセシウム金属を必要とします。トン数は少量に見えるかもしれませんが、その重要性は純度と輸出ライセンスの考慮事項にあります。米国とEUの防衛認定クリーンルームで生産が行われていることを考えると、供給のわずかな混乱でも高価な在庫バッファーが必要になります。セシウム市場のこの専門的なセグメントは、より広範な商品変動から隔離されており、プレミアム価格を維持しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業的に稼働中のポルサイト鉱山の数が限られている | -1.1% | グローバル規模、北米とEUのサプライチェーンへの主要な影響 | 短期(2年以内) |
| 戦略的アルカリ金属に対する厳格な輸出規制 | -0.6% | 中国(輸出元)、北米およびEU(輸入先) | 中期(2~4年) |
| リチウム供給への副産物依存による価格変動 | -0.8% | グローバル規模、アフリカの副産物プロジェクトとアジア太平洋の加工業者への深刻な影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
商業的に稼働中のポルサイト鉱山の数が限られている
2024年、継続的に稼働する一次ポルサイト鉱山が存在しないため、掘削流体以外で使用されるセシウム塩の需要は、既存の在庫とTancoからの散発的な産出に依存せざるを得ませんでした。Siномineのリーダーシップにもかかわらず、Tancoは継続的な操業ではなくバッチ処理を選択しており、現在の価格水準における鉱石品位の低下または困難な処理経済性のいずれかを示唆しています。酸化セシウム(Cs₂O)の世界埋蔵量は2000年代初頭以降に重要な発見がなく、航空宇宙・防衛セクターは高純度炭酸セシウムと金属の備蓄を開始しています。この動きは運転資本需要を高めるだけでなく、セシウム市場における需要の弾力性を低下させています。
戦略的アルカリ金属に対する厳格な輸出規制
中国の2023年12月のレアアース処理技術に関する規制は、セシウム塩に対する将来的な制限の先例を設けました。これは特に、防衛光学機器や時計に応用されるヨウ化物および金属グレードに当てはまります[2]。一方、ロシアの資源ナショナリズムに対するより広範なスタンスは、セシウムへの重点は低いものの、地政学的な環境の引き締まりを示唆しています。EUの重要原材料法はセシウムを監視リストに追加しました。この動きは欧州の輸入業者のコンプライアンスコストを増加させ、リードタイムを延長させると予想されます。さらに、セシウム産業は防衛最終用途の確認により、すでに制限チャネルと非制限チャネルに分断されています。このセグメント化は代替可能性を低下させ、供給リスクプレミアムを高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
化合物は産業用途とともに拡大し、金属はニッチな精密用途に対応化合物のセシウム市場規模は総量の73.45%に相当し、2031年にかけてCAGR 6.02%で成長すると予測されています。フォルメートブラインがこのセグメントをリードし、炭酸塩は製薬触媒および高屈折率ガラスをサポートしています。ヨウ化物と臭化物はシンチレーターおよび赤外線光学市場に対応しています。金属セグメントは純度レベルが上がるにつれてプレミアムマージンを維持しています。各CSACユニットが必要とする金属量は少量ですが、防衛バイヤーは商品塩と比較して大幅に高い価格を支払う意欲があり、このサブセグメントをより広範な市場変動から隔離しています。
世界のインフラおよびヘルスケア支出が増加するにつれて、HTPTドリリング、特殊ガラス、医療画像によって推進されるセシウム化合物の需要は継続すると見込まれています。金属需要は防衛調達と通信アップグレードに連動した断続的な成長を見せますが、全体的なトン数バランスを変えることはないでしょう。水酸化物、フッ化物、アンチモン化物などその他のセシウム誘導体は、エッチング化学とフォトカソードに対応するニッチプレーヤーとして留まり、市場の小さな部分を占めるに過ぎません。したがって、セシウム化合物と金属の両方への垂直統合が、産業における需要変動に対する最も信頼性の高い戦略として浮上しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
石油・ガスがベースライン数量を提供し、電子機器と医療機器が成長を加速石油・ガスは2025年のセシウム市場規模の48.11%を占め、オペレーターがブラジルのプレソルト、メキシコ湾の下部第三紀、西アフリカの深海へとさらに進出するにつれてCAGR 6.12%で拡大しています。リサイクルループが坑井ごとにセシウムフォルメートの大部分を回収しますが、残存損失が毎年新鮮な塩への需要を生み出し、ベースライン需要を固定化しています。原子時計、フォトカソード、イオン推進などの電子機器用途は消費トン数が少ないものの、サプライチェーンセキュリティにおける重要性は最高水準です。Vodafone Turkeyが2024年に5Gを開始し、中国が6Gをテストしていることで、超高純度塩への需要は着実に上昇しています。
医療用途、特にヨウ化セシウムシンチレーターは、病院がコスト効率の高い検出器とスキャナーの長寿命化に傾くにつれて恩恵を受けています。各PETまたはSPECTシステムが必要とするCsIは少量かもしれませんが、純度への重点が数量と比較して高い価値シェアを確保しています。ペロブスカイト太陽電池や触媒プロセスなどその他の用途は、安定性の課題を克服すれば重要性を増す可能性があります。これらの進化するダイナミクスはセシウム市場の地平を広げ、掘削流体への歴史的な依存を低下させながら、超純粋供給への需要を強調しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域セシウム市場
アジア太平洋地域は2025年のセシウム市場シェアの43.86%を占め、2031年までに最速の6.56% CAGRを記録すると予測されている。世界最大の精製クラスター群を誇る中国は、カナダおよびジンバブエから調達したポルサイトを炭酸塩、ヨウ化物、超乾燥ギ酸塩へと巧みに変換している。一方、GODO SHIGENおよびIwataniが主導する日本の専門メーカーは、原子時計レードの塩を用いて国内エレクトロニクス需要に応えるとともに、余剰分を北米および欧州へ輸出している。韓国の全国的な5G アドバンスドアップグレードは、セシウム発振器に対する地域需要を増大させている。また、中国の南シナ海における海洋探査の拡大がギ酸塩需要を押し上げている。しかしながら、懸念材料として、輸出ライセンス制度の整備が進むにつれ、高純度セシウムが国内の航空宇宙および通信分野を優先する方向へ振り向けられる可能性がある。
北米および欧州セシウム市場
北米および欧州は成熟市場ではあるものの、戦略的に重要な市場クラスターを形成している。セシウム金属および特殊化合物の西側精製において、ドイツのランゲルスハイムにあるAlbemarleの工場が礎石となっている。メキシコ湾の下部第三紀高圧高温坑井および北海の老朽化した高圧貯留層は、ギ酸塩の安定した引き取りを保証している。しかし、両地域ともSinomine が供給する上流鉱石に大きく依存している。米国では、リードタイムの長期化や高い純度保証コストを受け入れてでも、防衛部門がCSACプロラム向けにセシウム金属を備蓄している。大西洋を挟んだ欧州では、EU重要原材料法のトレーサビリティ義務への対応が輸入業者の課題となっている。これらの義務は調達サイクルを延長させる一方で、価格が重要な閾値を超えた場合には北米のポルサイト操業の復活への布石となる可能性もある。
南米およびアフリカセシウム市場
その他の地域は現時点では限定的な役割にとどまっているが、その潜在的な戦略的重要性は否定できない。ブラジルのプレソルト鉱区では、Petrobrasおよびそのパートナーがギ酸塩ブラインを用いて7,000 mを超える深度での掘削を進めており、2030年まで続く可能性のある需要を示している。西アフリカの深海活動は原油価格の変動に左右されるものの、インフラ整備が進むにつれて長期的に有望な軌跡を描いている。しかし、アフリカのセシウム供給国としての潜在力はリチウム価格の回復と密接に結びついている。ナミビア、ジンバブエ、およびコンゴ民主共和国のレピドライト豊富な地域のプロジェクトは、セシウムの共処理を採算に乗せるためにリチウム価格の上昇を見込んでいる。この価格回復がなければ、これらの国々は有望な供給国候補として周辺に留まり続け、世界のセシウム市場は少数の特定生産地に高度に集中したままとなる。
競合環境
セシウム市場は中程度に集約されています。戦略的な動きは原料確保と川下の専門化に集中しています。新規参入者は鉱石を確保し、危険な精製をマスターし、輸出ライセンスの承認を得なければならないため、ホワイトスペースへの参入は依然として困難です。この三重苦は資本と時間を消費します。リチウム価格が回復すれば、アフリカのリチウム採掘業者から潜在的な破壊者が現れる可能性がありますが、共処理の複雑さと資本集約度が障壁を高めています。ストロンチウムまたはイッテルビウムを使用した光格子時計技術はまだ商業的に準備が整っておらず、セシウムの規制上の既得権益が現在のリーダーを保護し、セシウム市場の高集中プロファイルを強化しています。
セシウム産業リーダー
-
Albemarle Corporation
-
Sinomine Resource Group Co., Ltd.
-
GODO SHIGEN Co., Ltd.
-
Iwatani Corporation
-
Suvchem
- 注:主要企業の掲載順は順位を示すものではありません。
セシウム市場 このレポートでカバーされる企業
- Albemarle Corporation
- GODO SHIGEN Co., Ltd.
- Iwatani Corporation
- Sinomine Resource Group Co., Ltd.
- Suvchem
最近の産業開発事情 セシウム市場
- 2025年12月:Albemarle Corporationは、カナダのオンタリオ州にあるCase Lakeプロジェクトからの酸化セシウム濃縮物の引き取りに向けて、Power Metalsに500万カナダドルを前払いしました。
- 2025年3月:Patriot Battery Metalsは、ケベック州のShaakichiuwaanaan鉱区内のCV13ペグマタイトにおいて、相当規模のセシウムゾーンの発見を発表しました。
世界のセシウム市場レポートの範囲
セシウム(Cs)は柔らかく銀白色から金色のアルカリ金属であり、室温に近い温度で液体状態を保ち、高い反応性を示します。この高付加価値材料は、精密なタイミング、特殊な掘削流体、先進的な画像技術を必要とする産業において重要な役割を果たしています。
セシウム市場は製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はセシウム金属、セシウム化合物、その他の製品タイプにセグメント化されています。用途別では、市場は石油・ガス、電子機器、医療・ヘルスケア、その他の用途にセグメント化されています。レポートはまた、北米、欧州、アジア太平洋、その他の地域における市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は収益(トン)に基づいて行われています。
セグメンテーション概要
| セシウム金属 |
| セシウム化合物 |
| その他の製品タイプ |
| 石油・ガス |
| 電子機器 |
| 医療・ヘルスケア |
| その他の用途 |
| 北米 |
| 欧州 |
| アジア太平洋 |
| その他の地域 |
| 製品タイプ別 | セシウム金属 |
| セシウム化合物 | |
| その他の製品タイプ | |
| 用途別 | 石油・ガス |
| 電子機器 | |
| 医療・ヘルスケア | |
| その他の用途 | |
| 地域別 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| その他の地域 |
レポートで回答される主要な質問
2031年までの世界のセシウム需要の予測数量はどのくらいですか?
セシウム市場規模は2025年に3.15キロトンと評価され、2026年の3.32キロトンから2031年には4.33キロトンに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.43%です。
セシウム消費において最も速く成長する地域はどこですか?
アジア太平洋は中国の精製能力と拡大する5Gインフラに牽引され、CAGR 6.56%を記録すると予測されています。
HPHT掘削においてセシウムフォルメートブラインが重要な理由は何ですか?
最大2.3 g/cm³の密度と最小限の地層損傷を組み合わせており、20,000 psiを超える圧力に対して唯一実行可能な流体となっています。
セシウムの将来需要を支える新たな用途分野は何ですか?
チップスケール原子時計を使用した自律走行車のナビゲーションとコスト効率の高いヨウ化セシウムPETスキャナーが、増分的な高純度需要の流れを提供しています。