
ケータリングサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
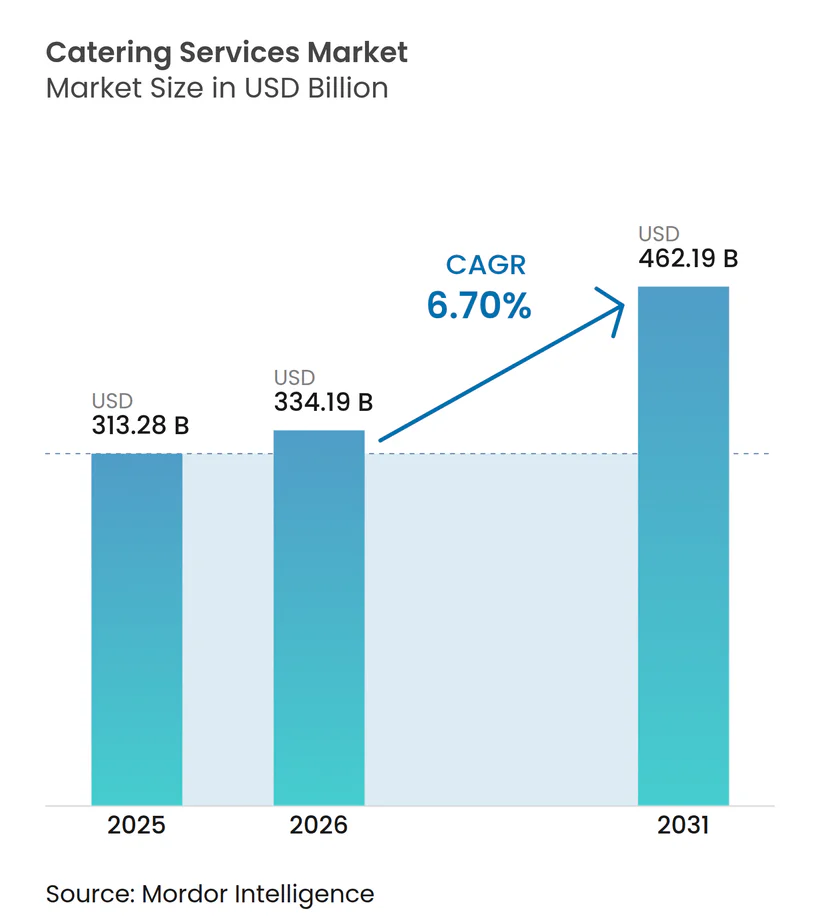
| 市場規模 (2026) | 334.19 十億米ドル |
| 市場規模 (2031) | 462.19 十億米ドル |
| 成長率 (2026 - 2031) | 6.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケータリングサービス市場分析
ケータリングサービス市場規模は、2025年の3,132.8億米ドルから2026年には3,341.9億米ドル、2031年には4,621.9億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.7%を記録すると予測されています。ケータリングサービス市場は、特に職場、病院、教育施設において、自社運営のキッチンから専門プロバイダーへの移行が継続していることに支えられています。Compass Groupは、グローバルなフードサービスの対応可能市場を3,600億米ドルと試算しており、そのうち約4分の3は依然として自社運営または地域事業者によって提供されており、アウトソーシング転換の余地が大きく残されています。テクノロジーへの投資も競争上の優先事項を変えつつあり、確立されたプロバイダーは運営データを活用して顧客維持率の向上、食品廃棄物の削減、クライアントへのサービス約束の履行に取り組んでいます。労働コストと食材コストは依然として主要な運営リスクですが、大規模購買と長期的なクライアント関係により、大手ケータリング事業者はある程度の保護を受けています。ケータリングサービス市場は依然として断片化されており、イベント主導型、地域型、遠隔地型の需要においては地域・専門企業が引き続き存在感を示しています。
主要レポートのポイント
- サービスプロバイダータイプ別では、契約ケータリングが2025年のケータリングサービス市場シェアの62.03%を占め、非契約・臨時ケータリングは2031年にかけてCAGR 7.17%で成長すると予測されています。
- ケータリングタイプ別では、コーポレートケータリングが2025年のケータリングサービス市場シェアの35.11%を占め、2031年にかけてCAGR 6.84%で成長すると予測されています。
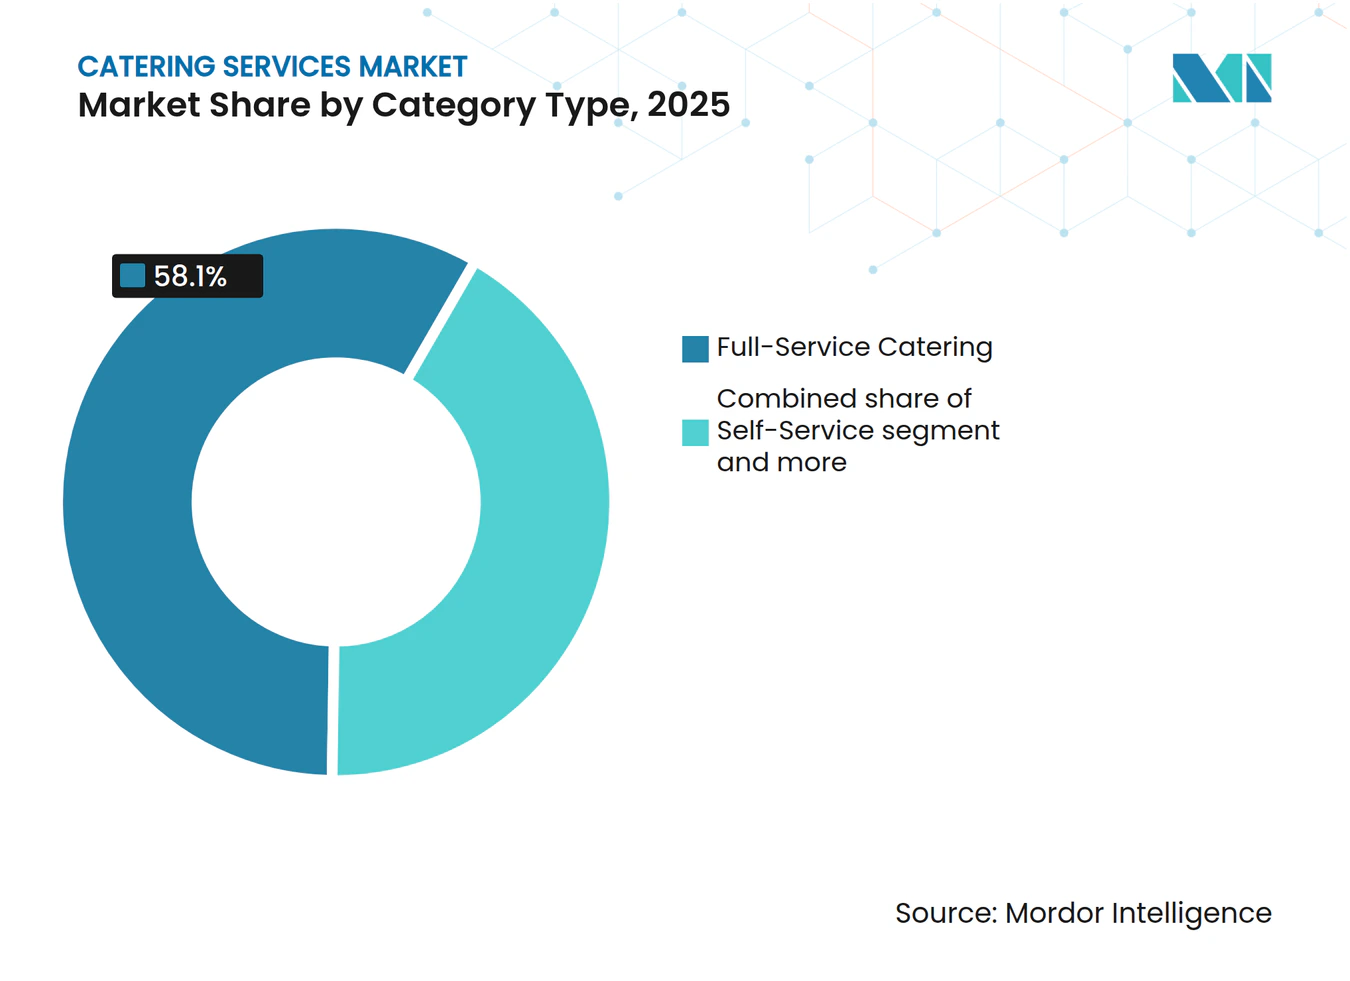
- カテゴリータイプ別では、フルサービスケータリングが2025年のケータリングサービス市場シェアの58.04%を占め、ドロップオフケータリングは2031年にかけてCAGR 7.37%で成長すると予測されています。
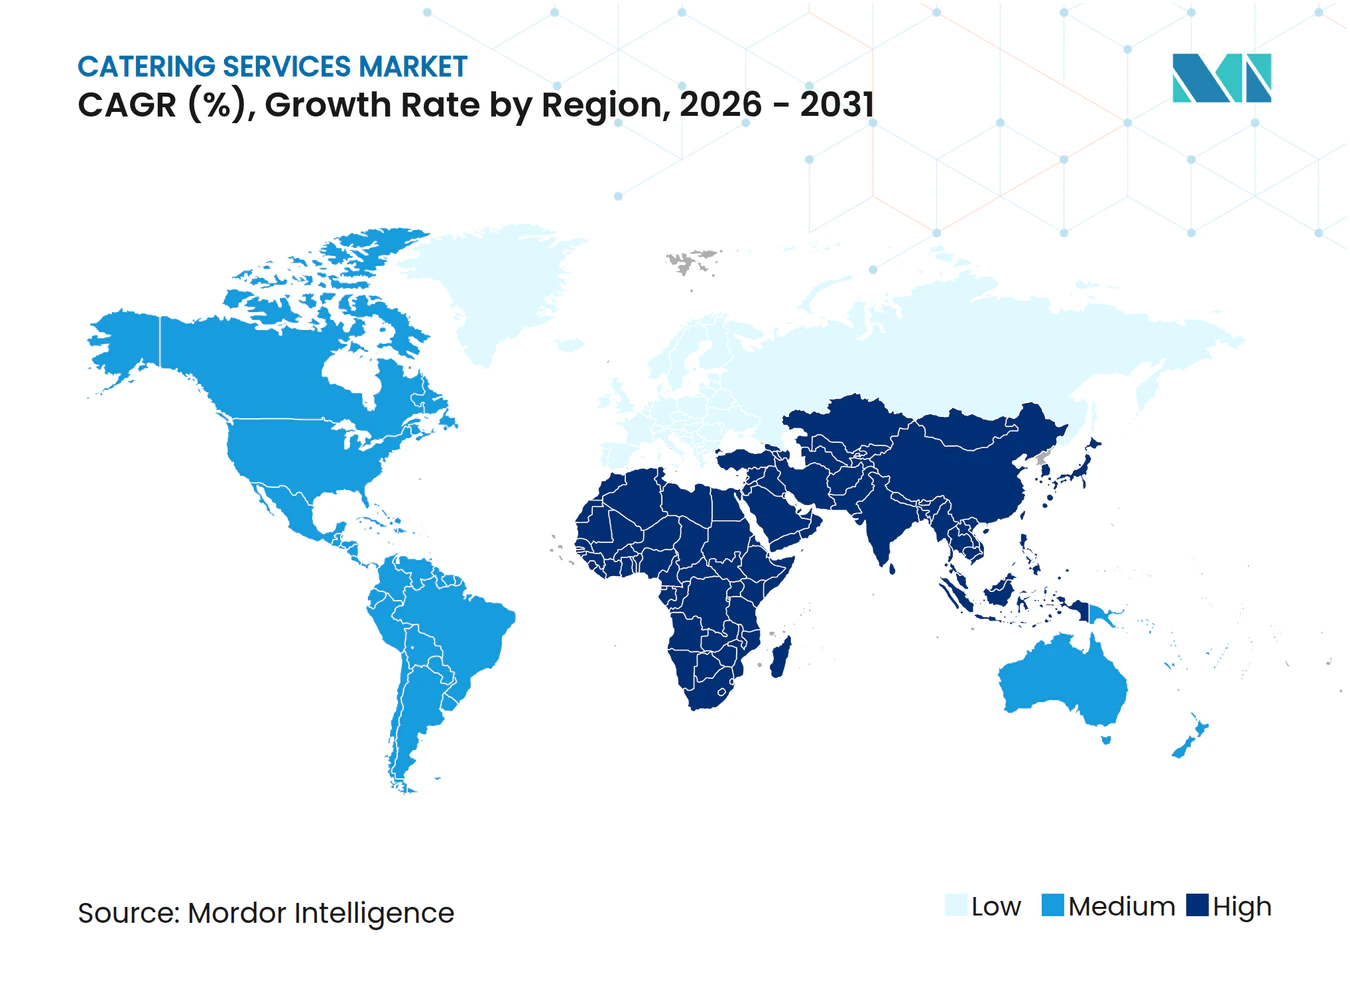
- 地域別では、北米が2025年のケータリングサービス市場シェアの37.16%を占め、アジア太平洋地域は2031年にかけてCAGR 7.89%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コーポレートウェルネスおよび職場食事イニシアチブ | +1.2% | 北米・欧州が中核、アジア太平洋地域拡大 | 中期(2~4年) |
| クラウドキッチンおよびハイブリッドケータリングモデルの成長 | +0.8% | 都市部に集中したグローバル展開 | 短期(2年以内) |
| 業務における技術統合 | +0.7% | 北米・欧州がリード、アジア太平洋地域が追随 | 中期(2~4年) |
| 医療・機関セクターによる外部委託の増加 | +1.1% | グローバル、先進国市場で加速 | 長期(4年以上) |
| メニューイノベーションと料理の多様性 | +0.5% | グローバル、地域別カスタマイズあり | 短期(2年以内) |
| より健康的なプラントフォワードメニューへのシフト | +0.9% | 北米・欧州が主要市場、グローバル展開が進行中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コーポレートウェルネスおよび職場食事イニシアチブ
オフィス回帰方針により、職場での食事が従業員体験と人材確保においてより重要な位置を占めるようになっています。クライアントが食事提供を基本的な施設費用ではなく職場サービスの一部として捉える場合、ケータリングサービス市場は恩恵を受けます。Compass Groupは2025年度の企業・産業部門において11%のオーガニック収益成長を報告しており、職場食事サービスへの持続的な需要を示しています。クライアント契約では、参加率、満足度、栄養要件に連動したサービス指標が増加しています。このアプローチは、運営データを収集し複数拠点にわたって一貫した成果を報告できるプロバイダーに有利に働きます。また、スケールを持つ事業者が契約更新や価格交渉を進める上でより強固な基盤を提供します。
クラウドキッチンおよびハイブリッドケータリングモデルの成長
クラウドキッチンは、各顧客拠点に専用キッチンを設けることなく、共有の生産設備へのアクセスをケータリング事業者に提供できます。このハイブリッドモデルは、一つのキッチンが通常のフードサービスと職場・イベント顧客向けの大量注文の両方を支援する場合に特に有効です。このモデルにより、ドロップオフ注文や小規模イベントに対応するために必要な資本を削減できます。また、地域事業者がスタッフを配置した会場のネットワークを構築することなく生産量を増やすことも可能にします。ケータリングサービス市場は、制度的な契約と並行して、より柔軟な形態を受け入れることができます。このモデルは、定期的なオフィス注文とイベント需要を同一の生産システムで計画できる場合に最も有効です。
業務における技術統合
テクノロジーは食品生産、購買、需要予測、クライアントへの報告に活用されています。Elior Groupは2025年7月にIBMとの協業を発表し、事業部門全体にわたるエージェンティックAIとデータファクトリーの構築を進めています。この取り組みは、大手プロバイダーがバックオフィス業務だけでなく顧客注文にもデジタルツールを適用していることを示しています。より精度の高い予測は、事業者が食材の購買とスタッフ配置を予想される食事量に合わせて調整するのに役立ちます。デジタル運営システムは、契約更新時に利用可能なエビデンスを強化することもできます。ケータリングサービス市場において、これらのシステムの価値は、現場レベルでのコスト管理とサービス品質の向上に貢献するかどうかにかかっています。
医療・機関セクターによる外部委託の増加
医療・施設のアウトソーシングは、食事提供が日常的なケアと施設運営に結びついているため、持続的な需要源となっています。Aramarkはペンシルバニア大学ヘルスシステムとのシステム全体にわたるパートナーシップを発表しており、臨床・食事ニーズに基づいた患者向け食事注文が含まれています。このような契約では、ケータリング事業者が栄養管理、食品安全、テクノロジー、患者サービスを組み合わせることが求められます。ケータリングサービス市場は、これらの要件が単一の自社運営キッチンでは大規模に維持することが難しいため、恩恵を受けます。長期の契約期間は、機会ベースの形態よりも予測可能な収益をもたらす可能性があります。アジアの複数市場における高齢化も、介護関連の食事サービスへの需要をさらに支えています。
制約要因の影響分析*
| 制約要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足と最低賃金の上昇 | -1.8% | グローバル、先進国市場で深刻 | 短期(2年以内) |
| 食品価格の変動とサプライチェーンの混乱 | -1.3% | グローバル、地域差あり | 中期(2~4年) |
| 季節的な需要変動 | -0.6% | グローバル、気候依存地域でより顕著 | 短期(2年以内) |
| より厳格な食品安全トレーサビリティ義務 | -0.9% | 北米・欧州がリード、グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足と最低賃金の上昇
ケータリング業界は深刻な人員確保の課題に直面しており、Bloombergの労働力調査によると、ホスピタリティ従事者の50%以上がサービス職への復帰に消極的であるとされています[1]。最低賃金の引き上げと、訓練を受けたキッチンスタッフおよびサービス要員をめぐる競争が、労働集約型の契約に圧力をかけています。事業者はメニューの簡素化、サービスモデルの変更、または反復作業を削減するツールへの投資によって対応する場合があります。これらの選択はマージンを守ることができますが、需要が強い時期には供給能力を制限する可能性もあります。ケータリングサービス市場における中小企業は、全国規模の事業者と比べてこれらの変化を吸収するリソースが少ない状況です。
より厳格な食品安全トレーサビリティ義務
2024年、米国食品医薬品局(FDA)は2022年食品規範の補足版を公表し、より厳格なトレーサビリティと食品防衛措置を導入しました[2]。これらの変更はケータリング事業のコンプライアンスコストを押し上げています。一方、米国農務省(USDA)はリステリア菌の監視プロトコルを強化し、検査要件を拡大しました。これにより、特に医療患者や学童などの脆弱なグループにサービスを提供する施設において、運営上の複雑さが増しています。これらの規制変更の結果、中規模のケータリング企業は現在、詳細な記録管理、スタッフ研修、施設改修の必要性から年間5万米ドルから20万米ドルの費用に直面しています。複数の管轄区域にわたるコンプライアンスへの対応は、専任のコンプライアンスチームを持つ大手事業者に競争上の優位性をもたらします。一方、中小企業は統合または市場撤退という厳しい選択を迫られています。高度な食品安全管理システムは重要な投資となりつつありますが、認定コンプライアンス文書を求めるクライアントからプレミアム価格を設定できるという利点もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスプロバイダータイプ別:
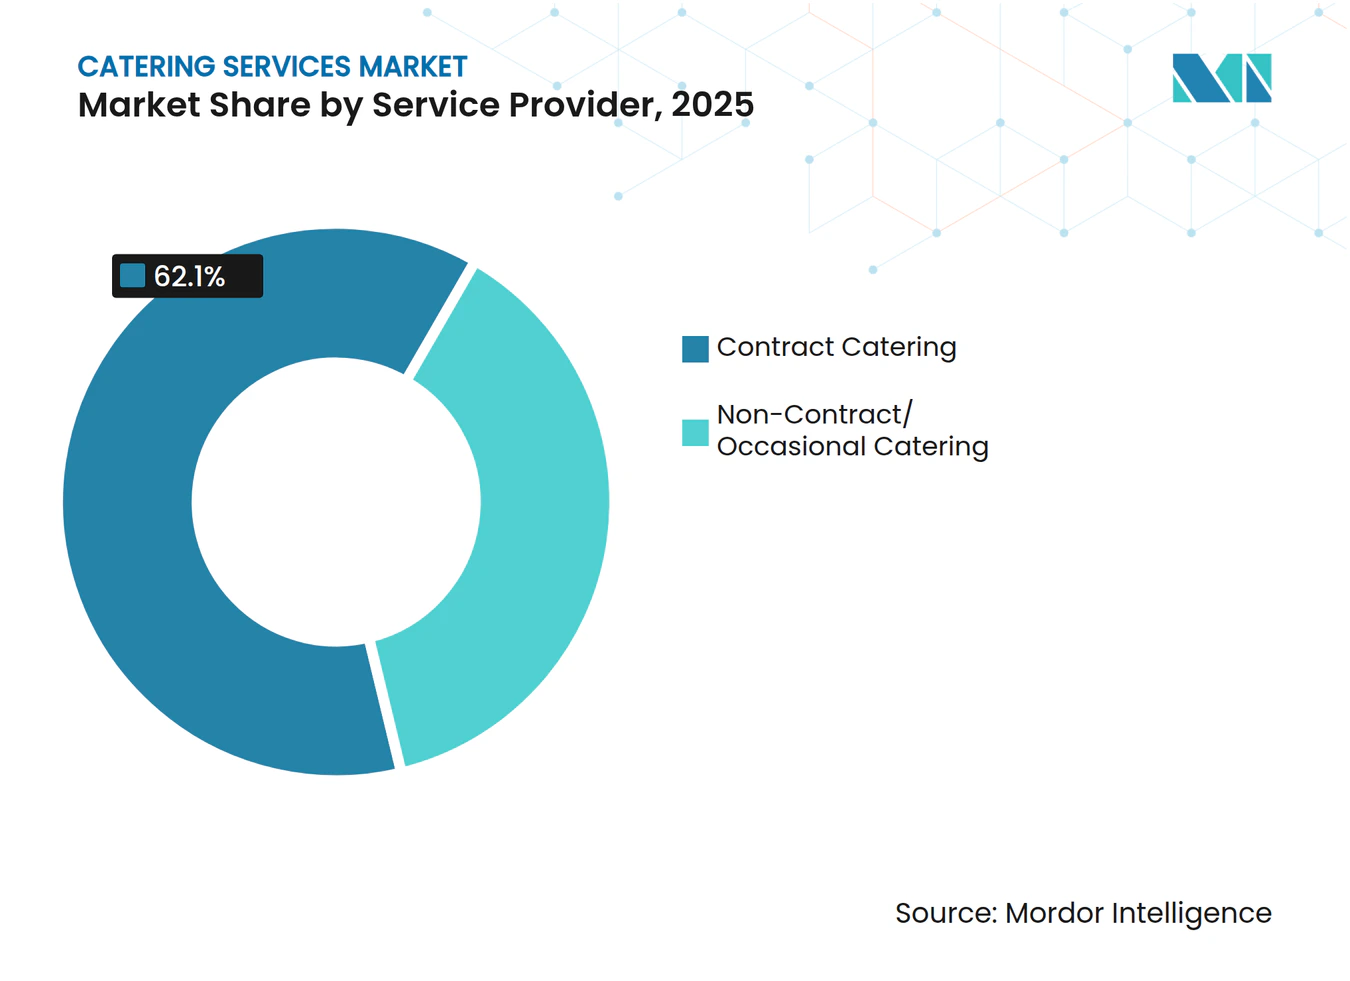
契約型が主導し、柔軟な形態が拡大契約ケータリングは2025年のケータリングサービス市場シェアの62.03%を占めました。その地位は、企業オフィス、医療施設、教育機関における長年のアウトソーシングを反映しています。複数年契約により、クライアントは継続性を確保でき、事業者は食事量とスタッフ配置ニーズを見通すことができます。Compass Groupは2025年度まで4年連続で96%を超えるクライアント維持率を報告しました。Aramarkは2025年度に96.3%のクライアント維持率を報告し、同社史上最高を記録しました。これらの数値は、確立されたプロバイダーが引き続き強固な制度的ビジネス基盤を維持している理由を示しています。契約プロバイダーは、クライアントが一貫した食品安全、臨床栄養管、パフォーマンス報告を求める場合にも優位性を持ちます。
非契約・臨時ケータリングは2025年の市場の残り37.97%を占めました。この形態のケータリングサービス市場規模は、2026年から2031年にかけてCAGR 7.17%で拡大すると予測されています。この形態は、長期のマネージドサービス契約を必要としない社交的な機会、小規模な企業の集まり、ポップアップイベント、ハイブリッドイベントに対応しています。このトレンドを裏付けるものとして、Compass GroupによるCH&COの6億米ドルでの買収が挙げられ、業界リーダーが多様なビジネスセクターにわたる幅広いクライアントニーズに対応するために専門的な能力を統合していることを示しています[3]。非契約プロバイダーは低い資本需要と価格設定の柔軟性という利点を享受する一方で、食材調達において効果的に競争し、標準化されたサービスを提供するための事業規模拡大という課題に取り組んでいます。


ケータリングタイプ別:
コーポレートダイニングが首位を維持コーポレートケータリングは2025年のケータリングサービス市場シェアの35.11%を占めました。このセグメントは2031年にかけてCAGR 6.84%で成長すると予測されています。雇用主は職場の食事プログラムを出勤率、利便性、従業員エンゲージメントの向上に活用しています。需要は、大規模なオフィスを運営する組織や、従業員が長時間シフトにわたって勤務することが求められる場合に最も強くなります。職場向けプロバイダーは、食事の好み、デジタル注文、サービスフィードバックの管理をますます期待されています。これらの要件は、食事の準備だけにとどまらない付加価値をもたらします。コーポレートダイニングはまた、効率的な購買とスタッフ配置を支える定期的な食事量を提供します。これにより、このセグメントはケータリングサービス市場全体にとって重要な基盤となっています。
産業ケータリングは、複数のシフトにわたる食事提供を必要とする製造施設、物流拠点、遠隔地、その他の事業所を支援します。これらのクライアントは、信頼性の高いサービス、栄養の一貫性、および外部の食事オプションが限られた場所での運営能力を重視します。イベントケータリングは、企業の行事、スポーツ会場、政府プログラム、教育イベント、社交的な機会、エンターテインメント施設をカバーします。大規模なイベントは安定した食事量をもたらす一方、プライベートな集まりは食品価格や労働力の確保に対してより敏感な傾向があります。DO & COはプレミアム航空・イベントケータリングに特化したポジションを維持し、Delaware Northはスポーツ・エンターテインメント施設での会場ベースのフードサービスを運営しています。特化したサービスモデルにより、これらの事業者は現場知識、物流、サービス品質に対して対価を得ることができます。産業とイベントの活動が合わさることで、職場ダイニングを超えた需要が広がり、多様なクライアント基盤を支えています。
カテゴリータイプ別:
フルサービスが主導し、ドロップオフが急成長フルサービスケータリングは2025年のケータリングサービス市場シェアの58.04%を占めました。この形態は、スタッフ付きダイニングが期待されるサービスの一部となっている病院、企業本社、大規模施設で一般的です。フロントオブハウスチーム、食品調理スタッフ、メニュー管理、ゲストや患者への直接サポートが含まれる場合があります。変更には再研修や施設の調整が必要となる可能性があるため、クライアントは有効な契約期間中にこれらの取り決めを変更することに消極的な場合があります。この形態は、確立された関係とサービスの継続性から恩恵を受けます。また、労働力が顧客体験の中心であるため、賃金コストへの高い依存度があります。フルサービスプロバイダーは、ゲスト対応の役割にスタッフを維持しながら、より効率的なキッチン業務を通じて対応しています。
ドロップオフケータリングは2026年から2031年にかけてCAGR 7.37%で成長すると予測されており、カテゴリータイプの中で最も高い成長率となっています。その運営モデルは、一つの中央キッチンで複数の拠点への注文を処理することができます。この形態は、フルサービス運営のスタッフ水準に合わせることなく、定期的な役員昼食やオフィスパッケージを支援することができます。セルフサービスケータリングは、特に教育・医療顧客が利用するカフェテリアにおいて中間的な位置を占めています。デジタル注文とプレオーダーシステムにより、待ち時間を短縮し、食事需要の追跡を容易にすることができます。これは、メニュー開発がセルフサービスとスタッフ付きの両形態にわたって引き続き重要であることを示しています。ケータリングサービス市場は、異なる労働ニーズ、サービス期待、注文パターンを持つ形態を受け入れています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のケータリングサービス市場シェアの37.16%を占めました。この地域は、コーポレートダイニング、医療、教育にわたる成熟したアウトソーシング文化を持っています。雇用主が資金提供・補助する食事プログラムが主要な職場での需要を支えています。Aramarkは2025年度に2年連続でグローバルサプライチェーン組織が新規購買支出を10億米ドル以上追加したと述べています。この規模は大手プロバイダーが供給交渉とコスト変動の管理を行う上で有利に働きます。ただし、高い食材コストと労働コストは、価格を迅速に調整できない事業者にとって依然として制約となっています。
欧州は持続的な成長を示しており、サービス差別化においてサステナビリティと規制コンプライアンスへの強い注目が見られます。環境管理への重点は、持続可能な調達と廃棄物削減を優先するケータリング企業に競争上の優位性をもたらします。例えば、Aramarkの2030年までに食品廃棄物を半減し、2050年までに温室効果ガスのネットゼロ排出を達成するという野心的な目標は、欧州におけるサステナビリティの戦略的優位性を示しています[4]。一方、南米、中東・アフリカ地域は緩やかな成長を示しているものの、インフラ開発と経済の多様化に後押しされた制度的ケータリングにおける新たな機会が生まれています。
アジア太平洋地域は2026年から2031年にかけてCAGR 7.89%を記録すると予測されており、地域別で最も高い成長率となっています。インド、東南アジア、中国の下位都市において初めてのアウトソーシングが拡大しています。この地域のケータリングサービス市場規模は、都市部の雇用センターと高齢化人口の拡大するケアニーズによっても支えられています。Compass Group Japanは2026年4月に九州を拠点とする医療・高齢者ケア食事サービスプロバイダーである森永食研株式会社の買収を完了し、医療ケータリング事業を強化しました。SATSはタイに3万5,000平方メートルの食品工場を開発中であり、1日12万食の生産を目指しており、この地域における航空ケータリング投資の規模を示しています。
競合環境
市場集中度
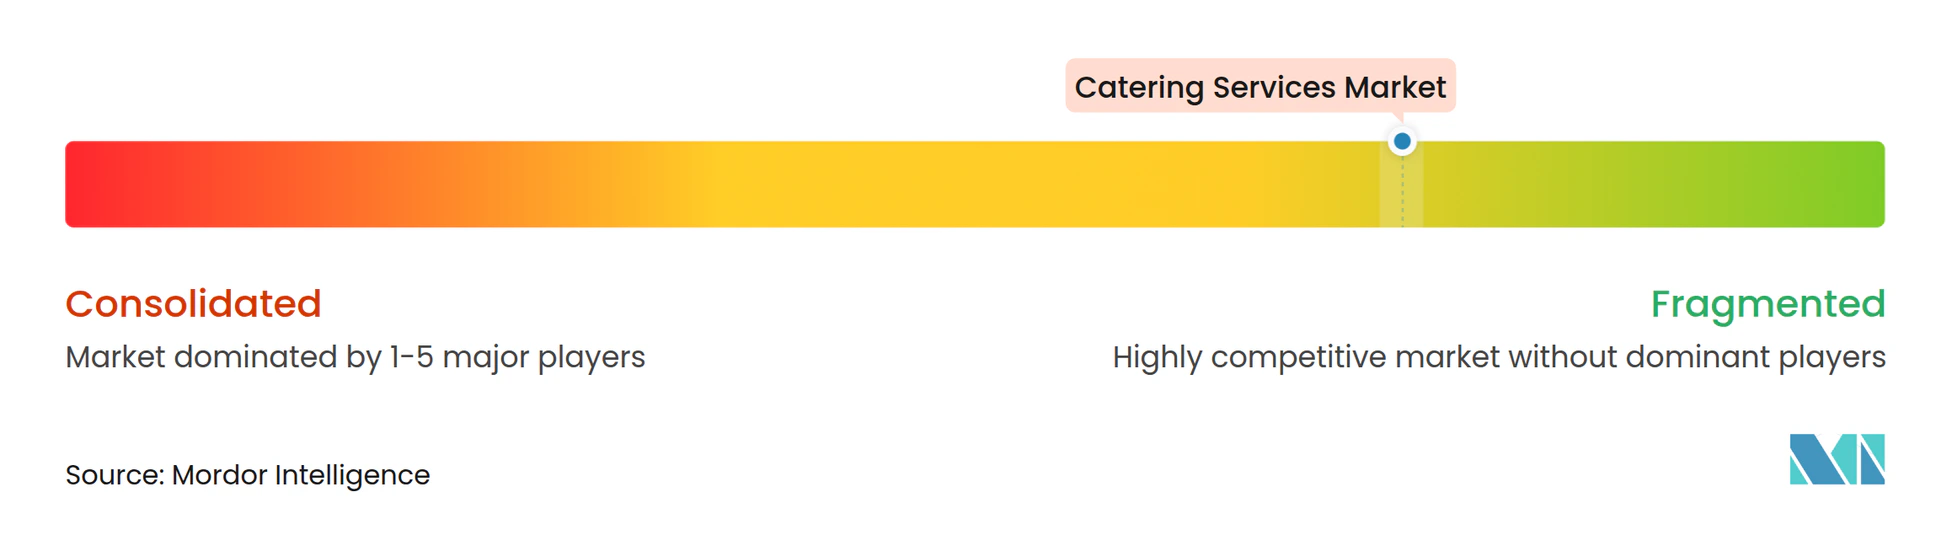
Compass Group、Sodexo、Aramark、Eliorは主要なグローバル参加企業です。Compass Groupは2025年度に461億米ドルの収益、8.7%のオーガニック成長、4.5%の純新規ビジネス成長を報告しました。Aramarkは2025年度に年換算で16億米ドルの新規ビジネス受注を報告しました。これらの企業は、専任の運営チームを通じて医療、企業・産業、教育、スポーツ、遠隔地のクライアントにサービスを提供するためにその規模を活用しています。より広範なポートフォリオにより、購買、テクノロジー、コンプライアンスコストを大規模なクライアント基盤に分散させることができます。
テクノロジーと医療ケイパビリティは、競争においてより重要な領域となっています。Eliorの2025年7月のIBMとの協業は、業務全体にわたってデータと人工知能を適用することを目的としています。Aramarkのペンシルバニア大学ヘルスシステムとのパートナーシップは、臨床情報に基づいた食事注文と統合された患者サービスへの移行を示しています。これらのサービス層は、クライアント組織内でのプロバイダーの役割を強化することができます。また、契約期間中にサプライヤーを変更する実際の困難さを増す可能性もあります。中小の競合他社は、地域の知識、専門的なメニュー、または優れたイベント実行力を提供することで依然として成功できます。市場構造は、グローバル契約と特化した地域ポジションの両方を支えています。
買収は新たな地域と専門的なケイパビリティへの主要な経路であり続けています。gategroupは2026年3月にKLMが20年間の供給契約のもとで25%を保持しながら、KLMケータリングサービスの75%の株式を取得することに合意しました。同社はまた2026年6月にラトビアとエストニアにおけるLSGのケータリング事業を買収し、北欧の航空ケータリングネットワークを拡大しました。SodexoによるGrupo Mediterráneaの買収は、企業、医療、教育フードサービスにおけるスペインでの運営基盤を強化します。これらの動きは、地理的なカバレッジと門的なサービス能力が同時に開発されていることを示しています。ケータリングサービス市場は、グローバルな規模を必要とせずに未開拓のクライアントニーズに対応できる企業にとって依然として余地があります。
ケータリングサービス業界のリーダー
-
Compass Group PLC
-
Sodexo SA
-
Aramark Corporation
-
Elior Group
-
Delaware North Companies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ケータリングサービス市場 このレポートでカバーされる企業
- Compass Group PLC
- Sodexo SA
- Aramark Corporation
- Elior Group
- ISS A/S
- Delaware North Companies, Inc.
- Dakota Butcher
- The Buffalo Catering Company
- Dine Contract Catering
- DO & CO Aktiengesellschaft
- Gate Gourmet
- LSG Group (LSG Sky Chefs)
- The Emirates Group (Emirates Flight Catering)
- Royal Catering Services
- SATS Ltd.
- Thompson Hospitality
- Cater Link Limited
- Gulf Mahmal Support Services Co. Ltd.
- Unique Catering Services (KSA)
- Ridgewells Catering
最近の産業開発事情 ケータリングサービス市場
- 2026年6月:gategroupはAureliusからラトビア(リガ)およびエストニア(タリン)におけるLSGのケータリング事業の100%を買収し、北欧の航空ケータリングネットワークをバルト地域へ拡大するとともに、欧州の機内ケータリング業界の統合を加速しました。
- 2026年5月:gategroupとルフトハンザは2026年5月6日より全長距離路線の全キャビンクラスにわたってFuture Onboard Experience(FOX)を共同で開始しました。これはミシュランシェフのヨハン・ラーファーと共同開発した新しいメニューコンセプトを含む2年間の料理刷新プログラムであり、大規模なプレミアム航空ダイニングの新たな業界基準を打ち立てました。
- 2026年4月:Compass Group Japanは九州を拠点とする医療・高齢者ケア食事サービスプロバイダーである森永食研株式会社の買収を完了し、人口高齢化が進む日本市場におけるCompassの医療ケータリング事業基盤を強化するとともに、ケアセクターにおけるさらなる地域成長のプラットフォームを確立しました。
世界のケータリングサービス市場レポートの範囲
ケータリングサービス市場レポートは、サービスプロバイダータイプ(契約ケータリング、非契約・臨時ケータリング)、ケータリングタイプ(コーポレート、産業、イベントケータリング)、カテゴリータイプ(フルサービス、セルフサービス、ドロップオフケータリング)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| コントラクトケータリング |
| ノンコントラクト/スポットケータリング |
| コーポレートケータリング | |
| 産業ケータリング | |
| イベントケータリング | コーポレートイベント |
| スポーツイベント | |
| 政府イベント | |
| 教育イベント | |
| ソーシャルイベント | |
| エンターテインメントイベント |
| フルサービスケータリング |
| セルフサービスケータリング |
| デリバリーケータリング |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| サービスプロバイダータイプ別 | コントラクトケータリング | |
| ノンコントラクト/スポットケータリング | ||
| ケータリングタイプ別 | コーポレートケータリング | |
| 産業ケータリング | ||
| イベントケータリング | コーポレートイベント | |
| スポーツイベント | ||
| 政府イベント | ||
| 教育イベント | ||
| ソーシャルイベント | ||
| エンターテインメントイベント | ||
| カテゴリータイプ別 | フルサービスケータリング | |
| セルフサービスケータリング | ||
| デリバリーケータリング | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年のケータリングサービスの予測値はいくらですか?
ケータリングサービス市場は2031年までに4,621.9億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.7%で成長します。
最大のシェアを持つサービスプロバイダー形態はどれですか?
契約ケータリングは、制度的クライアントが複数年のアウトソーシング食事サービス契約を利用しているため、2025年の収益の62.03%を占めました。
最も速く成長すると予測されているケータリング形態はどれですか?
ドロップオフケータリングは、集中生産が複数の配送拠点を支援できるため、2031年にかけてCAGR 7.37%で成長すると予測されています。
コーポレートダイニングがケータリング事業者にとって重要な理由は何ですか?
コーポレートケータリングは2025年の収益の35.11%を占め、雇用主が職場ダイニングに投資するにつれて2031年にかけてCAGR 6.84%で成長すると予測されています。