
キャットアンドドッグフードトッパー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.54 十億米ドル |
| 市場規模 (2032) | 6.76 十億米ドル |
| 成長率 (2027 - 2032) | 8.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるキャットアンドドッグフードトッパー市場分析
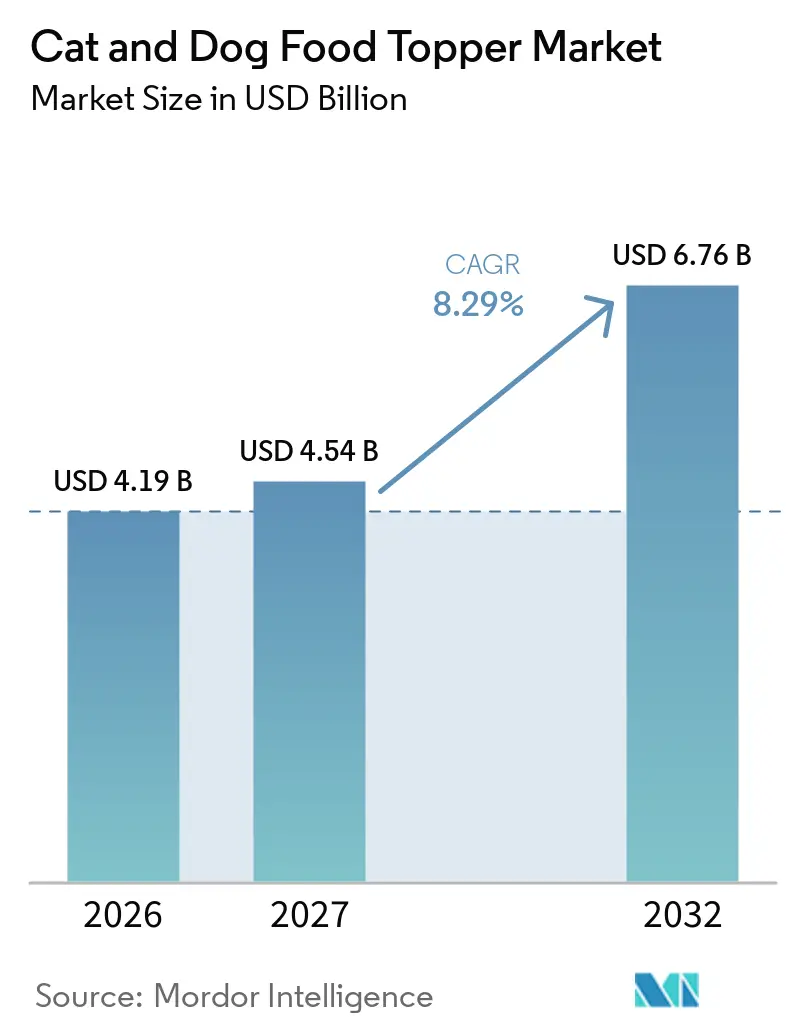
キャットアンドドッグフードトッパー市場規模は2026年に41.9億米ドルと評価され、2027年の45.4億米ドルから2032年には67.6億米ドルに成長すると予測されており、2027年から2032年にかけてCAGR 8.29%で拡大する見込みです。成長は、トッパーを時折与えるおやつとしてではなく、日常の給餌ルーティンの一部として取り入れるオーナーの増加によって支えられています。アメリカペット製品協会(APPA)によると、2024年に犬のオーナーの16%、猫のオーナーの19%がミキサーおよびトッパーを購入しました[1]。このカテゴリーは、通常の食事準備に適したフォーマットで、嗜好性、水分補給、機能的栄養を組み合わせています。これにより、ブランドは便利なフォーマット、明確な原材料情報、焦点を絞った製品訴求を通じてリピート需要を構築することができます。市場はまた、プレミアム価格設定、機能的訴求の一貫性の欠如、フリーズドライ加工能力へのアクセス制限といった制約にも直面しています。
主要レポートのポイント
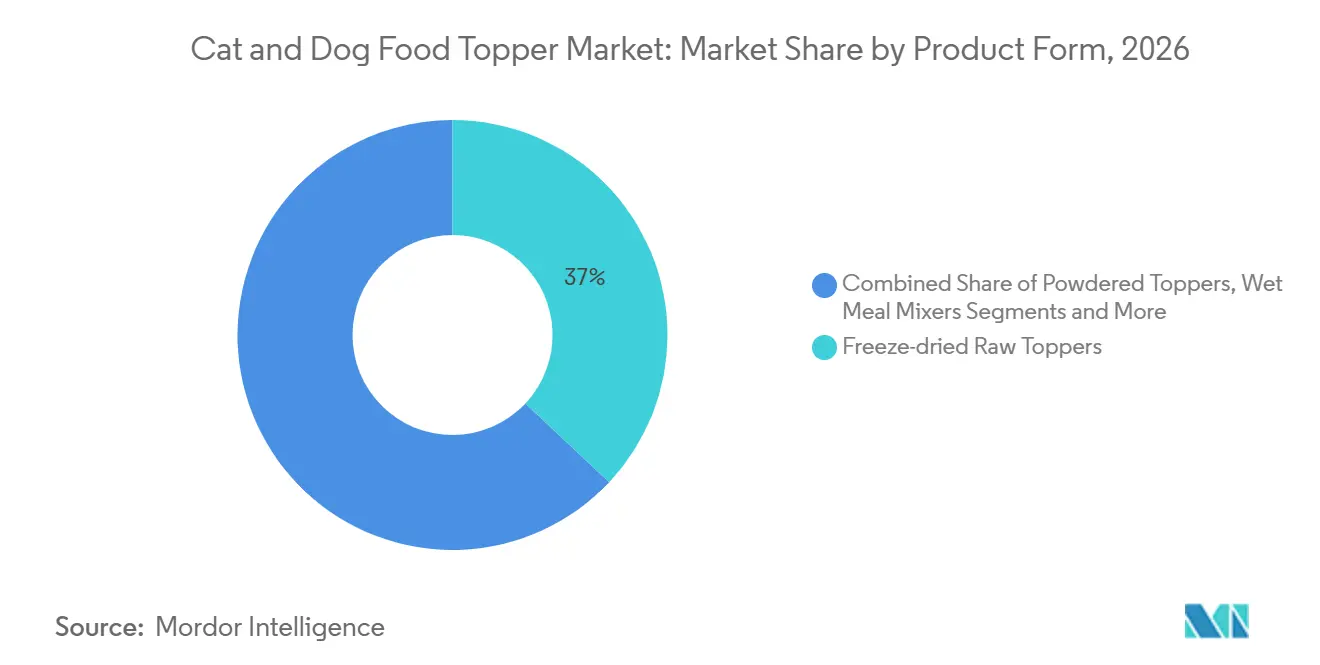
- 製品形態別では、フリーズドライ生トッパーが2026年のキャットアンドドッグフードトッパー市場シェアの37%を占め、パウダートッパーは2027年から2032年にかけてCAGR 10.2%で成長すると予測されています。
- ペットの種類別では、犬が2026年のキャットアンドドッグフードトッパー市場規模の60%を占め、猫セグメントは2027年から2032年にかけてCAGR 9.7%で成長すると予測されています。
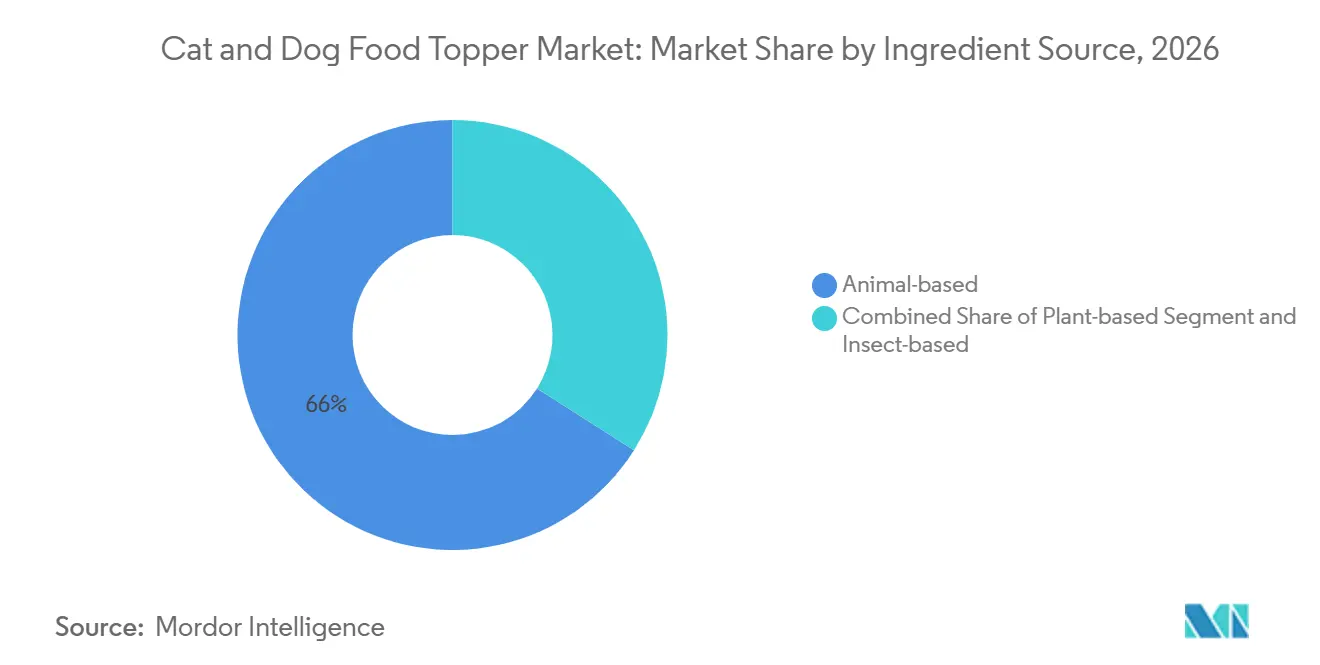
- 原材料源別では、動物性トッパーが2026年の市場シェアの66%を占め、昆虫由来トッパーは2027年から2032年にかけてCAGR 11.2%で成長すると予測されています。
- 販売チャネル別では、専門ペットショップが2026年の市場シェアの52.5%を占め、オンライン小売は2027年から2032年にかけてCAGR 10.4%で成長すると予測されています。
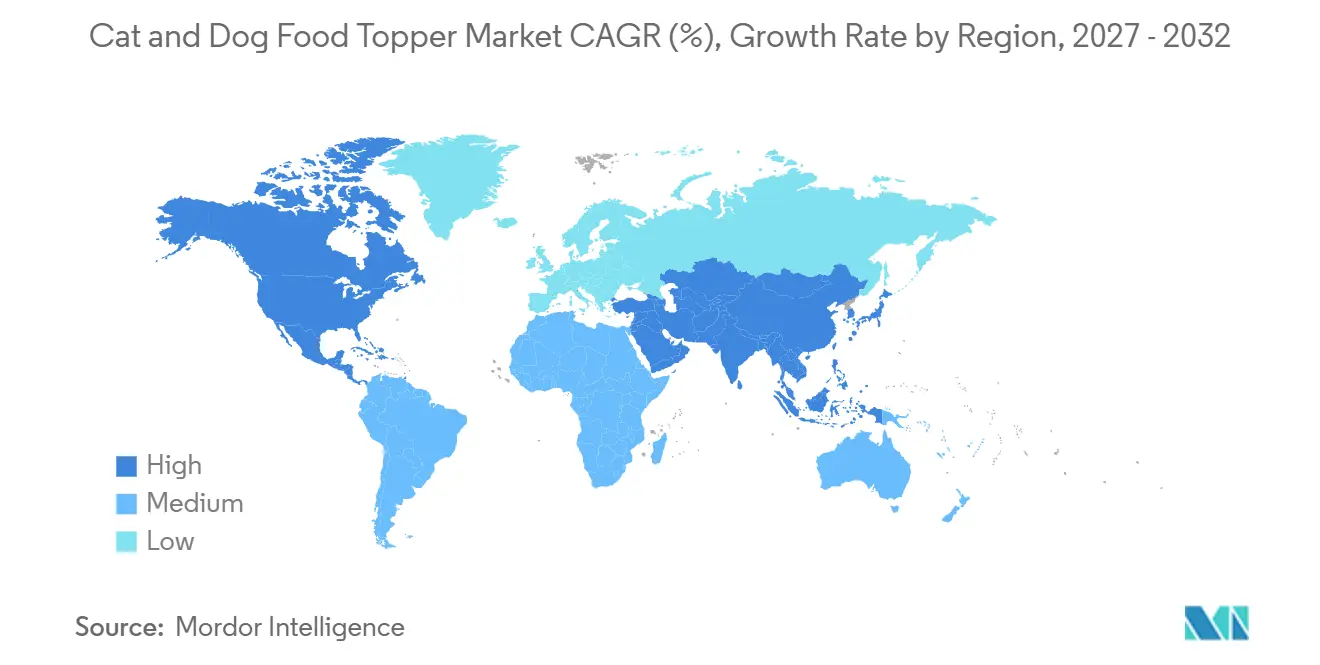
- 地域別では、北米が2026年の市場シェアの43.1%を占め、アジア太平洋は2027年から2032年にかけてCAGR 10.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
キャットアンドドッグフードトッパー市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの人間化と プレミアムな食事の充実 | +1.8% | グローバル | 短期(2年以内) |
| 機能性ペット栄養への 需要拡大 | +1.4% | 北米および欧州 | 短期(2年以内) |
| フリーズドライ加工技術の進歩と 生食インスパイア給餌への需要 | +1.3% | 北米、欧州、 アジア太平洋 | 中期(2〜4年) |
| オンライン小売と サブスクリプション型購買の成長 | +1.2% | 北米およびアジア太平洋 | 短期(2年以内) |
| 機能性原材料と マイクロバイオームヘルスにおけるイノベーション | +0.9% | 北米および欧州、 アジア太平洋への波及 | 中期(2〜4年) |
| アップサイクル原材料の ペットフードへの活用拡大 | +0.6% | 欧州、北米での 初期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの人間化とプレミアムな食事の充
ペットの人間化は、プレミアム原材料の領域を超え、日常の給餌習慣にまで及んでいます。オーナーはトッパーを使用して、ペットの通常の食事に多様性、食感、および栄養価の向上を加えています。キャットアンドドッグフードトッパー市場は、この製品がプレミアムフードの完全な代替品ではなく、管理しやすい日常のアップグレードとして位置付けられることで恩恵を受けています。多くの処方は、1回の給餌で水分補給サポート、嗜好性、栄養上のメリットを組み合わせています。このフォーマットにより、オーナーはあらゆる給餌ニーズに対して別々のミールエンハンサーを購入する必要性が軽減される可能性があります。明確な給餌指示と信頼性の高い原材料説明を持つブランドは、リピート購入を獲得しやすい立場にあります。ペットオーナーがペットの好みや食事ニーズに応じた個別化された給餌ルーティンをますます重視するにつれ、トッパーは食事をカスタマイズするための便利な手段を提供します。
機能性ペット栄養への需要拡
オーナーが時折のおやつとしてではなく、定期的な給餌ルーティンにミールエンハンサーを取り入れるにつれ、トッパーへの需要が高まっています。アメリカペット製品協会(APPA)の報告によると、ミキサーおよびトッパーの購入は2018年から2024年にかけて犬で129%、猫で138%増加しました。トッパーはフルミールと一緒に使用できるため、多くのスナック製品よりも給餌において定期的な役割を担います。水分補給、消化、嗜好性に関する機能的なポジショニングも、これらの製品を標準的なおやつと差別化します。これにより、ブランドが認識可能な給餌ニーズに対応する処方に投資する根拠が強化されます。キャットアンドドッグフードトッパー市場は、製品がシンプルで一貫したルーティンに適合する場合に購買者を維持できます。オーナーがペットの日常的な栄養ニーズにより注意を払うようになるにつれ、明確に定義された機能的メリットを提供する製品は、メーカーが処方を差別化するのに役立つ可能性があります。
フリーズドライ加工技術の進歩と生食インスパイア給餌への需要
フリーズドライフォーマットは、生食ポジショニングと常温保存性および分量管理を組み合わせています。2025年に「ジャーナル・オブ・アニマル・サイエンス」に掲載された研究では、精密給餌ルースターアッセイを用いて評価した際に、加工方法が犬用フードのアミノ酸消化率に影響を与えることが明らかになりました。ドイツの加工技術サプライヤーであるGEA Groupは、フリーズドライにより、従来の加熱加工によって影響を受ける可能性のある熱感受性タンパク質やビタミンを保存できると述べています[2]。これにより、冷蔵製品に関連する取り扱い要件なしに生食メッセージを求めるブランドにとって、このフォーマットが有用となります。より多くの受託製造オプションにより、小規模ブランドがこのフォーマットに参入するために必要な投資を削減できます。適切な加工へのアクセスが製品の開発から小売ローンチまでの速度を左右するため、加工能力は引き続き重要です。加工技術の継続的な改善と追加の製造能力は、フリーズドライトッパーのより広範な普及を支援する可能性があります。
オンライン小売とサブスクリプション型購買の成長
デジタル注文は、ブランドが試験購入を定期的な補充パターンに転換するのに役立ちます。トッパーの使用は日常の食事と結びついていることが多いため、定期注文に特に適しています。サブスクリプションプログラムにより、ブランドはペットのライフステージに合わせたバラエティパックやフォーミュラを提供することもできます。猫と犬のフードトッパー市場には、オンライン注文が専門小売を補完する直接的な消費者関係の余地があります。デジタルチャネルは、購買者が高価格のフォーミュラを選択する前に製品教育を提供し、フレーバーの受容性や給餌頻度にするフィードバックを収集するのに役立ちます。このモデルは、配送タイミングとパッケージサイズが実際の家庭での使用に適合する場合に最も有効です。便利な再注文とパーソナライズされた製品推薦は、ブランドがペットオーナーとより緊密な関係を維持しながらリピート購入をさらに促進できます。
キャットアンドドッグフードトッパー市場の抑制要因影響分析*
| 地理的関連性 | 影響の時間軸 | ||
|---|---|---|---|
| 米国と欧州連合 | 中期(2~4年) | ||
| 世界のプレミアムサプライチェーン | 短期(2年以内) | ||
| 新興経済圏における価格感応度がプレミアムトッパーの普及を制限している | −0.8% | アジア太平洋地域、南米、アフリカ | 中期(2~4年) |
| 過剰補給の可能性による獣医師からの反発 | −0.6% | 獣医ネットワークが発達した先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム価格帯と リピート購入の摩擦 | -1.4% | グローバル、アジア太平洋および 南米で最も強い | 短期(2年以内) |
| 機能性訴求と 食事代替ポジショニングにおける規制の複雑性 | -1.3% | 北米および欧州 | 中期(2〜4年) |
| ヒューマングレードタンパク質と フリーズドライ加工能力の制約 | -1.1% | 北米および欧州 | 中期(2〜4年) |
| 過剰補給への懸念と 獣医師からの反発 | -0.8% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム価格帯とリピート購入の摩擦
プレミアム価格は、トッパーを日常製品として採用する世帯数を制限する可能性があります。この制約は、オーナーのペット1頭あたりの裁量的支出が少ない地域でより強く現れます。ADMは、高価格により一部のコスト意識高いオーナーがプレミアム購入を減らしていると報告しています[3]。製品が目に見える給餌上のメリットと明確に結びついていない場合、初回購入が定期購入につながるとは限りません。ブランドは、よりシンプルなパッケージサイズ、明確な分量ガイダンス、複数の食事にわたって使用できるフォーマットによってこの障壁を低減できます。キャットアンドドッグフードトッパー市場は、消費者が家計費の上昇期にトッパーを任意購入と見なす場合、リピート購入率が低下します。価格に敏感な購買者は、トッパーが追加費用に見合うと考えるメリットを提供しない場合、標準的なペットフードや低コストのおやつに切り替える可能性もあります。これにより、持続的な需要は、アクセスしやすい価格帯を維持しながら製品価値を伝えるメーカーの能力に依存することになります。
機能性訴求と食事代替ポジショニングにおける規制の複雑性
トッパーがペットの1日のカロリーの相当部分を占める場合、製品の表示言語には慎重な配慮が必要です。米国の規制では、補助的なペットフード製品と完全かつバランスの取れたペットフードを区別しており、栄養素の寄与と給餌指示が重要な考慮事項となっています。欧州連合の要件も、新規原材料や馴染みのない原材料フォーマットに対するプロセスを延長する可能性があります。複数の市場で販売する企業は、各規制環境に応じて異なる処方、ラベル、または訴求言語が必要になる場合があります。これにより、コストが増加し、ローンチが遅延する可能性があります。キャットアンドドッグフードトッパー市場では、製品開発、規制審査、ラベル計画をプロセスの早い段階で結びつける企業が有利になります。これらの要件は、規制リソースが限られた小規模メーカーにより大きな負担をかけ、複数市場への展開をより複雑にする可能性があります。したがって、明確な製品分類と実証された訴求は、コンプライアンスリスクを低減し、よりスムーズな市場参入を支援するために重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
キャットアンドドッグフードトッパー市場セグメント分析
製品形態別:
フリーズドライ生が主導、パウダートッパーが最速成長フリーズドライ生トッパーは、2026年のキャットアンドドッグフードトッパー市場規模の37%を占めました。このフォーマットは、栄養素の保持、常温保存性、および生食給餌を使いやすい分量形式で組み合わせています。2025年に「ジャーナル・オブ・アニマル・サイエンス」に掲載された研究では、加工方法が犬用フードの特定のアミノ酸の消化率に影響を与えることが明らかになり、ペットフード処方における加工技術の役割が強調されました。ウェットミールミキサーおよびリキッドブロストッパーは、水分補給に焦点を当てた給餌オプションを求めるオーナーに訴求します。セミモイストおよびグレービーフォーマットは、プレミアム生食フォーマットを選ばない購買者にとってよりアクセスしやすいオプションを提供します。
パウダートッパーは、2027年から2032年にかけてCAGR 10.2%で成長すると予測されています。このフォーマットは、安定した送達システムを必要とするポストバイオティクスおよびマイクロバイオームに焦点を当てた原材料に適しています。2025年、ADMのPRIOME OCに関する取り組みは、臨床的に評価されたトッパーアプリケーションにパウダーフォーマットがどのように使用できるかを実証しました。常温保存と長い賞味期限は、在庫管理を簡素化し、冷蔵物流への依存を低減できます。パウダー製品は補助食品としての役割を維持するために明確な給餌指示が引き続き必要であり、処方管理とラベルの明確さが製品開発の中心となります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ペットタイプ別:
犬用トッパーが主導、猫用トッパーが速成長犬用トッパーは2026年の市場シェアの60%を占めました。このセグメントは、より大きな犬を飼育する世帯基盤と、犬のミールエンハンスメント製品の長い歴史から恩恵を受けています。製品の選択肢は、ボーンブロスから冷蔵フレッシュ製品、フリーズドライ生ピースまで多岐にわたり、複数の価格帯と小売フォーマットをサポートしています。Stella & Chewy's, LLCは2025年5月にPetSmartストアへの流通を拡大し、フリーズドライ生ミールミキサーおよびトッパーを含む80品目以上を提供しました。その広範な普及は、プレミアム給餌製品を購入する犬のオーナーにリーチする上での専門小売の継続的な役割を示しています。
猫用トッパーは、2027年から2032年にかけてCAGR 9.7%で成長すると予測されています。日本のデータによると、2024年度の国内ペットフード出荷量において猫用フードが55.8%を占めました。これらの要因は、選り好み、水分補給、食感の好みに対応するネコ科動物向け処方のより大きな役割を支持します。2026年9月、Charlee Bearは猫カテゴリーに参入し、消化、歯の健康、健康的な老化に対する標的栄養サポートを提供するよう処方されたフリーズドライミールトッパーのライン「Necessities Toppers for Cats」を発売しました。
原材料源別:
動物性原材料が主導、昆虫由来オプションが成長動物性原材料は2026年の市場シェアの66%を占めました。このセグメントは、タンパク質豊富なミールエンハンスメントを中心としたカテゴリーの発展を反映しています。筋肉肉、内臓肉、および単一原材料のフリーズドライアイテムは、シンプルなラベルと馴染みのある風味プロファイルをサポートするコア製品フォーマットです。2024年、米国のペットフードメーカーは約370万メトリックトンのアップサイクル原材料を使用し、重量ベースでペットフード原材料総量の44%を占めました。
昆虫由来トッパーセグメントは、2027年から2032年にかけてCAGR 11.2%で成長すると予測されています。アメリカミズアブの幼虫とミールワームタンパク質は代替タンパク質源を提供します。その採用は、規制上の受け入れ、安定した供給、および原材料に対する消費者の信頼に依存します。昆虫由来製品のサステナビリティの根拠は、企業が調達と処方に関する直接的な情報を提供する場合に強化されます。これらの製品はまた、確立された動物性タンパク質製品の基準を満たす味と給餌パフォーマンスを提供する必要があります。早期のサプライヤー関係は、処方の一貫性と入手可能性に影響を与える可能性があります。したがって、キャットアンドドッグフードトッパー市場では、昆虫由来処方がより広範な小売ラインナップに移行する前に段階的な採用が見られる可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
販売チャネル別:
専門店が主導、オンライン小売が台頭専門ペットショップは2026年のキャットアンドドッグフードトッパー市場シェアの52.5%を占めました。これらの店舗は、スタッフによるガイダンス、サンプリング、製品比較がプレミアム処方のトライアルをサポートできる環境を提供します。専門ペットショップは、メーカーがプレミアムおよび差別化されたペットフード製品にすでに関心を持つ消費者にリーチすのを支援できます。スーパーマーケットおよびハイパーマーケットは、ブロス、ソース、単一原材料パウダーへのより広範なアクセスを提供します。獣医クリニックは、製品のエビデンスベースと給餌ガイダンスが健康意識の高いオーナーに関連する場合に、より小さいながらも重要な役割を果たします。
オンライン小売は、2027年から2032年にかけてCAGR 10.4%で成長すると予測されています。オンラインリスティングにより、ブランドは購入前にユースケース、原材料、給餌量を説明でき、世帯が定期的な給餌スケジュールに合わせた配送間隔を設定できます。このチャネルは、ミックスパック、定期注文、および異なるペットのニーズに対応した標的処方をサポートできます。顧客がトッパーに標準的なおやつやソースよりも多く支払う明確な理由を依然として必要としているため、明確な製品教育が引き続き必要です。キャットアンドドッグフードトッパー市場は、オンライン製品ページがトッパーの給餌上の役割を明確に伝える場合に恩恵を受ける可能性が高いです。
地域分析
北米は2026年のキャットアンドドッグフードトッパー市場において43.1%のシェアを保有していました。この地域には確立された専門小売、ペット1頭あたりの高い支出、および幅広いプレミアム給餌製品があります。成長は、ペット1頭あたりのより頻繁な支出と継続的な製品プレミアム化によって支えられています。米国にはまた、ミールミキサーおよびトッパーにすでに精通しているオーナーの大きな基盤があります。アメリカペット製品協会(APPA)のデータによると、2024年に犬のオーナーの16%、猫のオーナーの19%がミキサーおよびトッパーを購入しました。これにより、成熟したカテゴリーにおいて製品差別化、信頼性の高い訴求、および流通実行が重要となります。
欧州の需要には、昆虫由来やアップサイクル処方などのサステナビリティに関連した製品への関心が含まれます。規制要件は製品の規律を向上させる可能性がありますが、新規原材料を含むローンチを遅らせる可能性もあります。南米の成長は、都市部のペット飼育の増加と主要都市におけるプレミアム給餌への関心の高まりによって支えられています。輸入フリーズドライ原材料と通貨の変動により、プレミアム製品を一貫して価格設定することが難しくなる可能性があります。両地域のキャットアンドドッグフードトッパー市場にサービスを提供する企業は、フォーマットと価格帯を現地の購買条件に合わせる必要があります。
アジア太平洋は、2027年から2032年にかけてCAGR 10.6%で成長すると予測されており、地域の中で最も高い成長率です。中国の都市部の犬と猫の飼育数は2025年に1億2,600万頭に達し、都市部のペット消費総額は3,126億人民元(435億米ドル)に達しました。中東およびアフリカも成長機会を提供しており、中東でのプレミアム輸入需要と、アフリカでの都市部のペット飼育の増加によって支えられていますが、価格の手頃さとコールドチェーンの制限があります。
競合環境
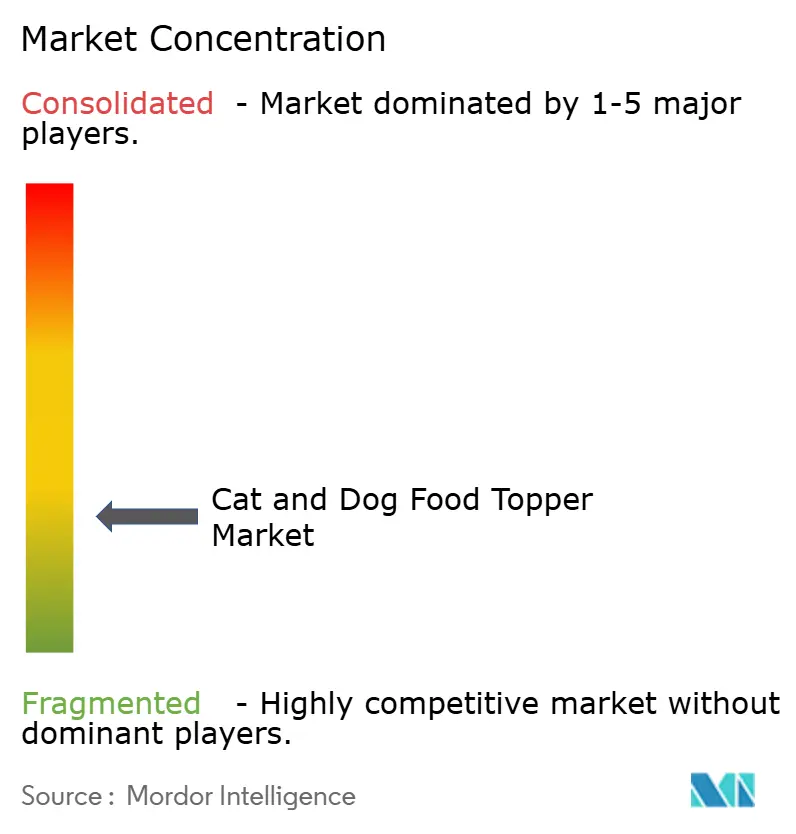
キャットアンドドッグフードトッパー市場は2026年に断片化しており、主要企業にはMars, Incorporated、Nestlé Purina PetCare、General Mills, Inc.、Hill's Pet Nutrition, Inc.(Colgate-Palmolive Company)、Stella & Chewy's, LLCが含まれます。大手消費財ブランドは、広範な流通、既存のペットフードポートフォリオ、および棚での存在感に依存しています。専門ブランドは、生食栄養ポジショニング、原材料の透明性、および標的処方を通じて競争しています。この構造は、使用の明確な理由を確立した差別化された企業に余地を残しています。流通アクセスと製造能力も引き続き重要な競争要因です。
General Mills, Inc.は2024年にWhitebridge Pet Brandsを14.5億米ドルで買収し、プレミアムトッパーおよび栄養補助食品における存在感を拡大しました。この買収により、Blue Buffaloプラットフォームを超えたブランドと能力が追加されました。Stella & Chewy's, LLCは2025年5月にPetSmartとの全国小売パートナーシップを開始し、米国全土のPetSmartストアに80品目以上の製品を配置しました。Open Farmは2026年6月にPetSmartとの小売パートナーシップを締結し、フリーズドライ生トッパーおよびサプリメントを含むポートフォリオを米国およびカナダの約1,700店舗に配置しました。これらの動きは、製品の幅広さと専門店へのアクセスがいかに連携できるかを示しています。
キャットアンドドッグフードトッパー市場の競争環境には、臨床的に実証されたマイクロバイオーム製品と代替タンパク質調達における機会が含まれます。ポストバイオティクス処方は、信頼性の高いエビデンスと慎重な訴求によって支持される場合、明確な製品上の役割を提供できます。昆虫タンパク質のサプライ関係は、ブランドが差別化されたサステナビリティポジションを構築するのに役立つ可能性があります。ダイレクト・トゥ・コンシューマーブランドも、定期注文と製品バンドルを使用して購買者の好みを把握できます。信頼性の高い処方と透明性のあるエビデンスに基づく訴求を組み合わせた企業は、その提供物を差別化するためにより有利な立場に置かれる可能性があります。
キャットアンドドッグフードトッパー業界リーダー
-
Mars, Incorporated
-
Nestlé Purina PetCare (Nestlé S.A.)
-
General Mills, Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
-
Stella & Chewy's, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
キャットアンドドッグフードトッパー市場 このレポートでカバーされる企業
- Mars, Incorporated
- Nestlé Purina PetCare (Nestlé S.A.)
- General Mills, Inc.
- Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- Stella & Chewy's, LLC
- The Honest Kitchen, Inc.
- Primal Pet Foods, Inc.
- Instinct Pet Food (Agrolimen S.A.)
- Freshpet, Inc.
- Open Farm Inc.
- Nulo, Inc.
- Canidae Pet Food Company, LLC
- Weruva International, Inc.
- K9 Natural Food Ltd. (Naturalac Nutrition Ltd.)
- Petcurean Pet Nutrition USA, Inc.
キャットアンドドッグフードトッパー市場における最近の業界動向
- 2026年4月:Tucker'sは、Nuggets Healthy Eats, LLCを独自処方と煮込み技術を含めて買収し、フードトッパーおよびミールサプリメントとして使用するボーンブロスおよびボーンブロスバターで「Feed Fun」カテゴリーを拡大しました。Nuggets製品はTucker'sブランドに移行する予定であり、リブランドされたラインナップはラスベガスで開催されるSUPERZOO 2026でのローンチが予定されていました。
- 2025年5月:Stella & Chewy's, LLCは、PetSmartとのパートナーシップを通じて小売プレゼンスを拡大し、フリーズドライ生ミール、トッパー、キブル、おやつを含む80品目以上を、米国のPetSmartストアおよびオンラインチャネルで提供しました。
- 2025年5月:Mars, Incorporatedは、PEDIGREEブランドのもとPEDIGREE DRIZZLERSを発売しました。4種類のフレーバーで展開されるこのミールタイムソースは、風味と多様性を加えるために犬用フードにかけて用するよう設計されています。このローンチは、ブランドのミールトッパーカテゴリーへの参入を示し、ペットオーナーが犬の食事を手軽かつ手頃な価格で充実させる方法を提供しました。
グローバルキャットアンドドッグフードトッパー市場レポートの範囲
キャットアンドドッグフードトッパーとは、風味、栄養、または健康上のメリットを高めるためにペットの通常の食事に追加される補助的な製品です。
キャットアンドドッグフードトッパー市場は、製品形態(フリーズドライ生トッパー、パウダートッパー、リキッド/ブロストッパー、ウェットミールミキサー、セミモイスト/グレービートッパー)、ペットの種類(犬および猫)、原材料源(動物性、植物性、昆虫由来)、販売チャネル(専門ペットショップ、スーパーマーケットおよびハイパーマーケット、オンライン小売、獣医クリニック、その他)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フリーズドライ生トッパー |
| 粉末トッパー |
| 液体/ブロストッパー |
| ウェットミールミキサー |
| 半湿潤/グレービートッパー |
| 犬 |
| 猫 |
| 動物性 |
| 植物性 |
| 昆虫由来 |
| 専門ペットショップ |
| スーパーマーケット・ハイパーマーケット |
| オンライン小売 |
| 動物病院 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 製品形態別 | フリーズドライ生トッパー | |
| 粉末トッパー | ||
| 液体/ブロストッパー | ||
| ウェットミールミキサー | ||
| 半湿潤/グレービートッパー | ||
| ペットの種類別 | 犬 | |
| 猫 | ||
| 原材料源別 | 動物性 | |
| 植物性 | ||
| 昆虫由来 | ||
| 販売チャネル別 | 専門ペットショップ | |
| スーパーマーケット・ハイパーマーケット | ||
| オンライン小売 | ||
| 動物病院 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
猫と犬のフードトッパー市場の規模はどのくらいですか?
猫と犬のフードトッパー市場規模は2026年に41.90億米ドルと評価され、2027年の45.40億米ドルから2032年には67.60億米ドルへ、2027年から2032年にかけてCAGR 8.29%で成長すると予測されています。
猫と犬のフードトッパー市場をリードする製品形態はどれですか?
フリーズドライ生トッパーが2026年の市場シェアの37%を占めてリードしており、生食インスパイアのポジショニング、常温保存性、栄養素の保持によって支えられています。
フードトッパーにおいて最も速く成長している販売チャネルはどれですか?
オンライン小売は、製品教育、定期注文、的を絞った製品バンドルに牽引され、2027年から2032年にかけてCAGR 10.4%で成長すると予測されています。
猫と犬のフードトッパーにおいて最も速い成長が予測されている地域はどこですか?
アジア太平洋は2027年から2032年にかけてCAGR 10.6%で成長すると予測されています。