
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 12.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
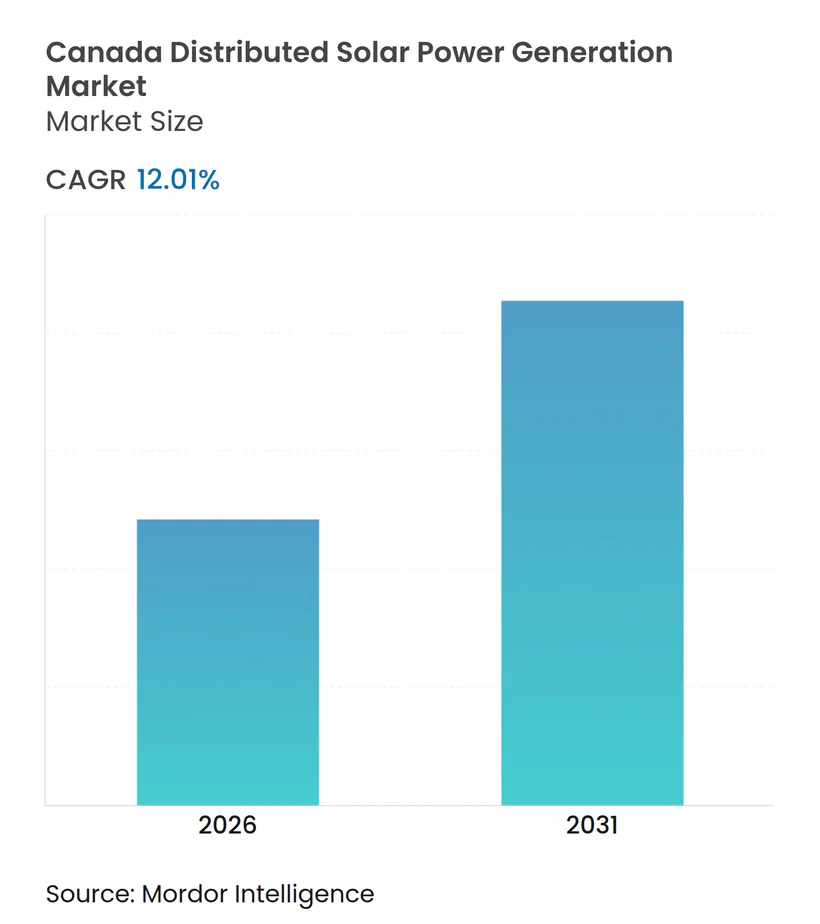
Mordor Intelligenceによるカナダ分散型太陽光発電市場分析
カナダ分散型太陽光発電市場規模は、予測期間中に12.01%超のCAGRを記録する見込みです。
- 石炭や天然ガスなどの従来エネルギー源から清潔なエネルギーへの段階的な移行が、カナダ分散型太陽光発電市場の成長を後押しすると見込まれています。
- 商業・産業セクターはさまざまな経済的メリットを背景に分散型太陽光発電への関心を高めており、従来の電力グリッドにおける電圧変動によるダウンタイムや設備損傷を排除するための安定的なエネルギー源として検討しています。これにより、近い将来、国内の分散型太陽光発電市場に大きな機会が生まれると期待されています。
- カナダの分散型太陽光発電は、高まる環境意識と国内分散型太陽光発電の経済的メリットを背景に、予測期間中に顕著な成長を遂げると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ分散型太陽光発電市場のトレンドと考察
クリーン電力需要の増加
- クリーンエネルギーへの需要の高まりは、国内の分散型太陽光発電市場における主要な推進要因の一つです。同国は世界で最もクリーンな電力システムの一つを有しており、電力の66%超が水力発電と再生可能エネルギーの合計で賄われています。
- 屋上太陽光発電は、電力にアクセスできなかった世帯に現代的な電力サービスの恩恵をもたらし、石油火力発電に依存する島嶼部やその他の遠隔地における電力コストを削減するとともに、居住者や中小企業が自家発電できるようにします。
- 商業・産業システムは通常、費用対効果が高く、日中の負荷プロファイルが比較的安定しているため、適用される政策制度によっては電気料金の大幅な節約が可能であることから、最大の成長セグメントになると見込まれています。
- したがって、上記の要因が予測期間中に市場を牽引すると見込まれています。

水力発電による電力供給が市場を抑制
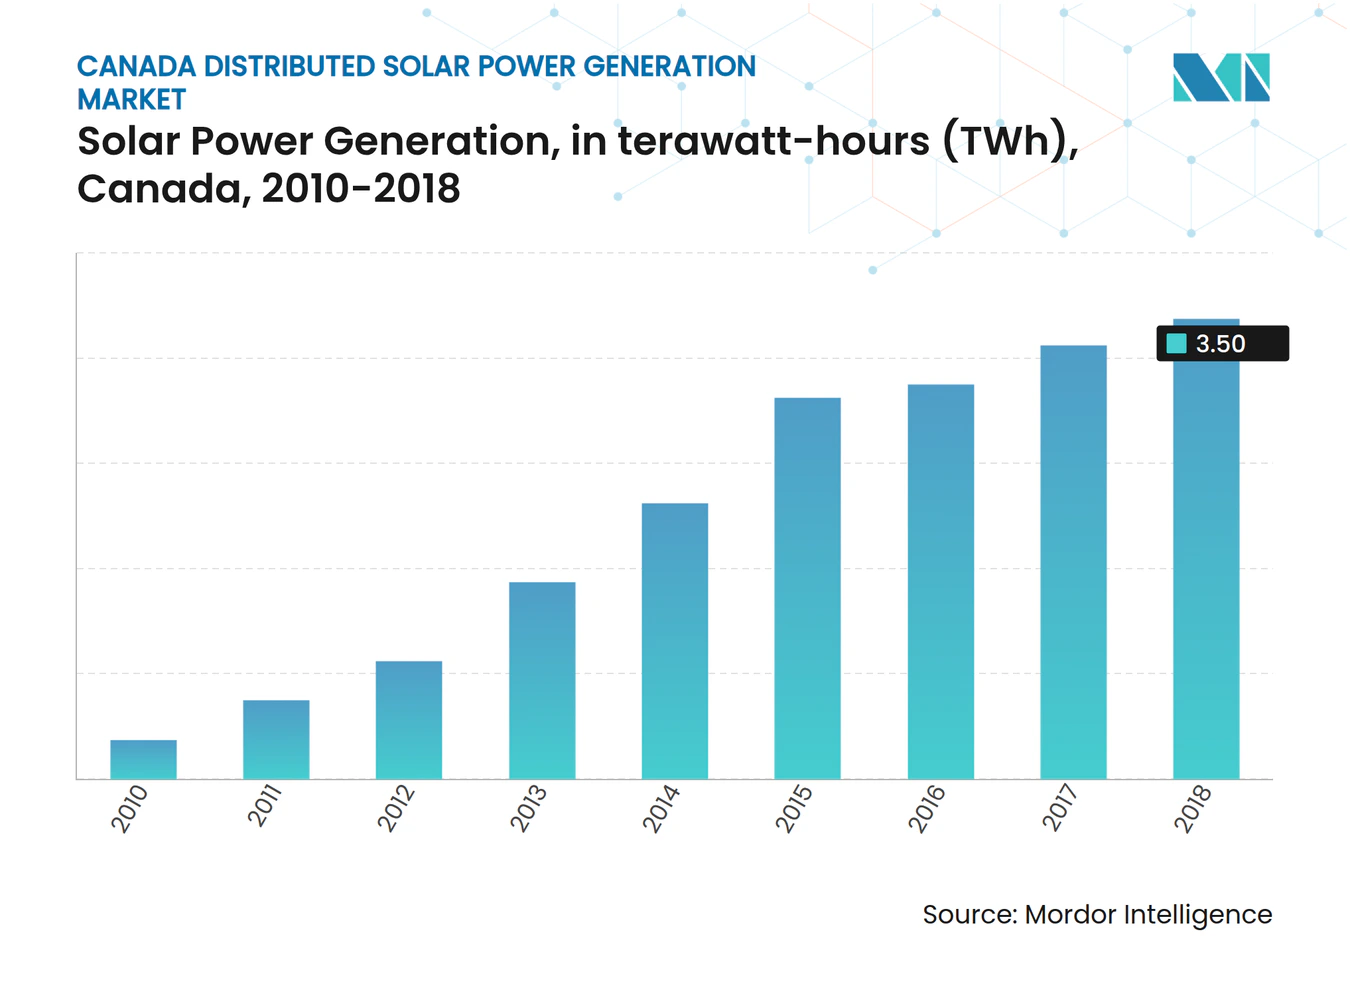
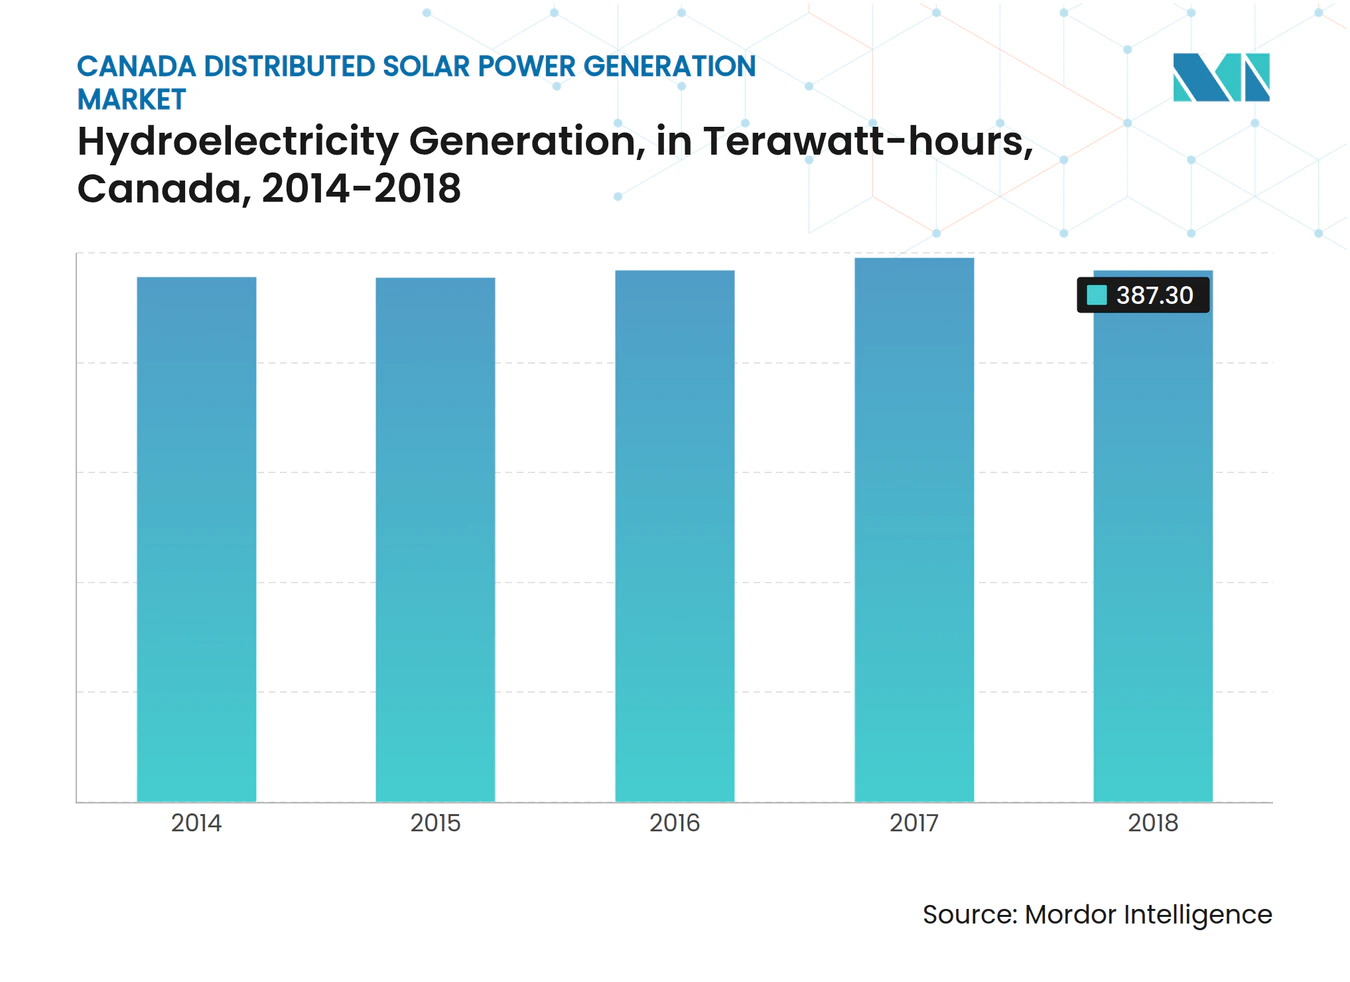
- カナダは中国に次ぐ世界第2位の水力発電国です。同国の水力発電設備容量は81,000MWで、2018年には387.3TWh超の電力を生産しました。
- 同国は1900年以前から始まる10年以上にわたる水力発電の歴史を持ちます。全国に500か所以上の水力発電所が分布しています。
- 水力発電は、同国が直面する寒冷・過酷な気候においてその信頼性から他の再生可能エネルギー資源に対して優位性を保っています。同国は平均日照率が51%未満であり、冬季には最大-40℃に達する極端な低温と同時に風寒効果に見舞われます。これらはいずれも風力・太陽光発電に適した条件ではありません。
- したがって、冬季の過酷な気候と水力発電への高い依存度が、予測期間中に国内の分散型太陽光発電市場における主要な抑制要因となると見込まれています。
バリューチェーン分析
カナダの分散型太陽光発電のバリューチェーンは、上流のPV機器(モジュール、インバーター、ラッキング、バランス・オブ・システム)、プロジェクト開発とファイナンス、エンジニアリング・調達・建設(EPC)と設置、系統連系と試運転、そして長期的な運転・保守(O&M)を含む。カナダでは分散型PVは主に需要側の、顧客敷地内のメーター一体型発電であるため、システム規模と経済性は州の系統計量とネットメータリング規則、系統連系規則、配電事業者のホスティング容量、そして顧客の負荷プロファイル、特に商業・産業の日中需要によって形作られる。
重要な構造的特徴は輸入モジュールおよびその他部品への依存であり、現在の導入パイプラインが示す規模に見合う国内製造能力は限られている。これにより、グローバルな価格動向、物流、貿易関連リスクへの露出が生じる。中流・下流の活動は開発業者、設置業者、および流通業者が主導し、許認可、電気工事、および電力会社との接続プロセスによって支えられている。2024年末時点で、カナダには1GW超のオンサイト(分散型)太陽光発電設備容量が導入されていた。接続に関するワークフローと透明性は、市場のスループットにおいて障害であり同時にレバーでもあり、これはオンタリオ・エネルギー・ボードが分散型エネルギー源の接続に対する障壁を減らし、一貫性を高めるために2026年5月から発効させる配電システムコードおよび分散型エネルギー資源接続手続きの変更によって浮き彫りにされている。
競合状況
市場集中度
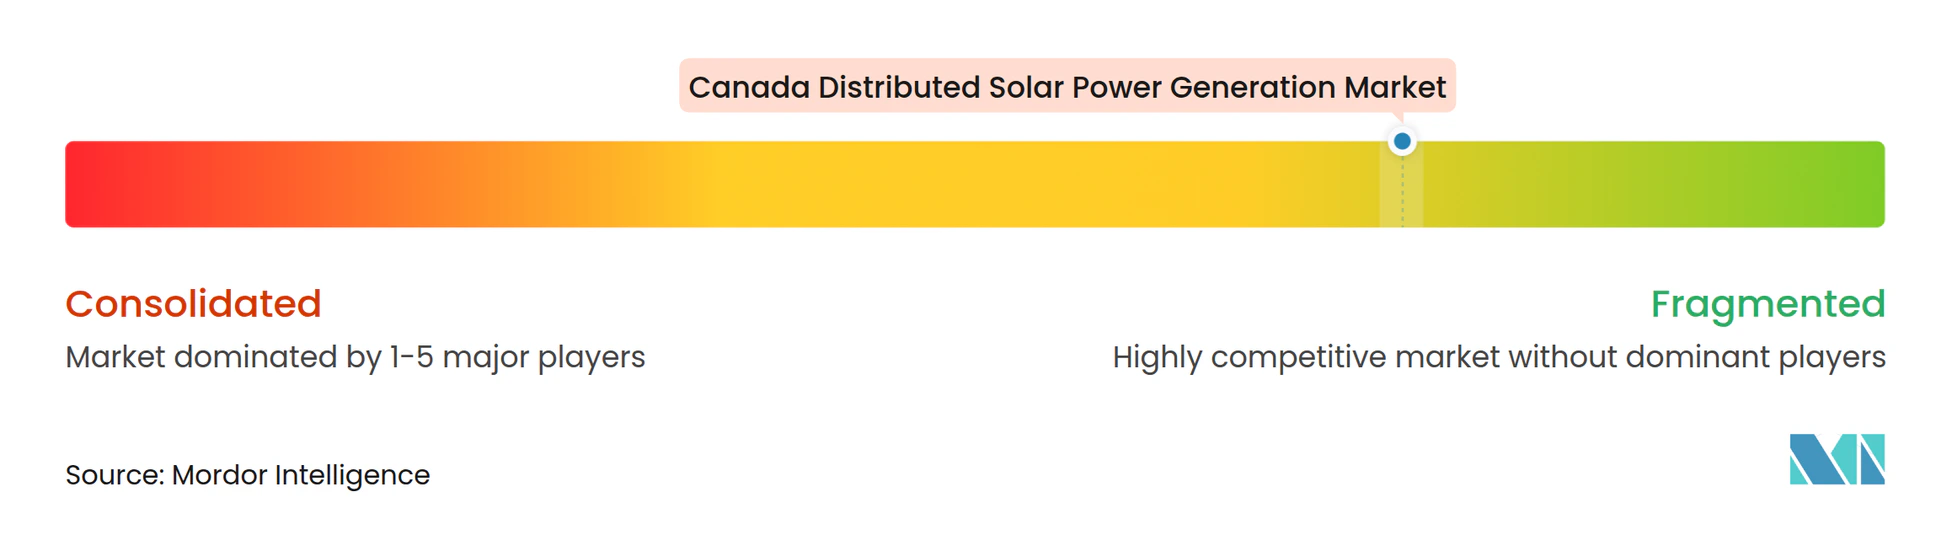
カナダ分散型太陽光発電市場は、多数の大手・中小企業が参入しており、部分的に分散した構造となっています。主要企業には、Polaron Solartech Corp、Grasshopper Solar Corporation、Canadian Solar Inc. Ltd、EDF Renewables Canada Inc.、およびLONGi Green Energy Technology Co., Ltd.が挙げられます。
カナダ分散型太陽光発電業界リーダー
-
Polaron Solartech Corp
-
Grasshopper Solar Corporation
-
Canadian Solar Inc.
-
EDF Renewables Canada Inc.
-
LONGi Green Energy Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的な機会は、系統近代化に関連したビハインド・ザ・メーターおよびコミュニティ規模の太陽光に集中しており、州の系統連系改革と連邦プログラムが統合上の障壁に対応している。オンタリオ州は具体的な政策の基盤を提供している。2026年5月1日発効で、オンタリオ・エネルギー・ボードはネットメータリング制度下のマイクロ・エンベデッド発電施設の最大定格容量を10kWから12kWに引き上げ、対象となる住宅および小規模商業プロジェクトの規模を拡大した。並行して、NRCanのプログラム、例えばスマート・リニューアブル・アンド・エレクトリフィケーション・パスウェイズ・プログラム(SREPs)は、マイクログリッドや集約機能を含む有効化インフラを支援しており、これにより分散型太陽光を蓄電池と併せて統合・稼働させやすくすることができる。
商業・産業用の屋上は、負荷に整合した発電と敷地レベルの回復力の利点が導入を支える実践的な余地(ホワイトスペース)であり続けており、発表されている導入計画がこれを強めている。Loblaw Companies Ltd.は、オンタリオ州イースト・グィリンベリーで7.5MWの屋上太陽光システムを開発中である(2026年に運転開始予定)。これは全国規模のポートフォリオにおける大規模屋上PVへの受容が高まっていることを示している。遠隔地および北部のコミュニティプロジェクトも、ディーゼル依存を減らす太陽光+蓄電池の実行経路を生み出しており、その一例が先住民主導のS05d19太陽光イニシアチブ(ユーコン準州ワトソン・レイク)で、蓄電池付き2.85MW太陽光発電所への資金提供を受けた。電力会社の調達に関しては、それが分散型サプライチェーンやEPC能力に波及する可能性があるが、オンタリオ州の選定事例、例えばNeoen CanadaのDunns Valley Solarプロジェクト(200MW、IESOの選定発表は2026年4月9日、20年間のPPAに向けたもの)は、州の太陽光供給パイプラインと請負業者エコシステムを拡大している。
最近の業界動向
- 2026年7月:PowerBank Corporationは、アルバータ州カルガリーにおける1.45MW DCの屋上太陽光プロジェクトについて、最終完成証明書を受領した。このプロジェクトはFiera Real Estateとのエンジニアリング・調達・建設契約のもとで実施された。この節目は建設と引き渡しの完了を示し、アルバータ州における商業用屋上プロジェクトの継続的な実行を浮き立たせ、同様のビハインド・ザ・メーター型プロジェクトの参照事例としての容量を追加するものである。
- 2026年6月:PowerBank Corporationは、ノバスコシア州ハリファックスにおける3.15MW DCのPetpeswickコミュニティ太陽光プロジェクトについて、標準小規模発電機接続・運用契約(SSGIA)を締結した。接続契約への進展は建設への道筋のリスクを低減させ、大西洋カナダにおけるコミュニティ規模の分散型太陽光のパイプラインの拡大を反映している。
- 2024年7月:Stardust Solar Energy Inc.は、ハリファックス・ダートマス地域に進出し、住宅用および商業用太陽光ソリューションを提供することで、大西洋カナダにおける事業展開を拡大した。この動きは、分散型太陽光と蓄電池の導入が地域の販売、許認可に関する知識、サービス網に大きく依存する地域における、設置業者の対応範囲を広げるものである。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、カナダにおける分散型太陽光PVシステムからの電力発電を対象とし、発電は使用地点の近くで行われ、通常はメーターの後段または地域配電レベルで接続される。
対象範囲の除外事項:ユーティリティ規模の送電系統に接続された太陽光発電所、および太陽光以外の分散型発電技術は除外する。
セグメンテーション概要
- エンドユーザー別
- 商業
- 産業
- 住宅
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、カナダにおいて分散型太陽光が一般的にどのように定義されているかを確認し、モデルを地域のエネルギー規則と導入の兆候に基づかせるために用いられた。マクロ指標についてはStatistics Canadaなどの公的資料を参照し、技術的背景についてはNatural Resources Canada、電力市場報告についてはCanada Energy Regulatorを参照した。
前提を現実的なものに保つため、州および電力会社向けの資料、カナダの太陽光・クリーンエネルギー協会の刊行物、系統連系に関するガイダンス、寒冷気候下でのPV性能に関する公開研究論文も精査した。企業の開示資料、投資家向け説明資料、信頼できる報道は、プロジェクトのパイプラインと価格動向を相互確認するために用いられた。企業財務、ニュース、特許検索のための有料サブスクリプションは、所有構造や技術動向の変化を明確にするために選択的に使用された。ここで言及した情報源は例示であり網羅的なものではなく、データ収集、相互確認、明確化のために他にも多数の公開情報源が参照された。
一次インタビューと調査
一次インタビューは、カナダにおいて何が分散型として数えられるか、そして屋上および小規模地上設置型システムがどのように価格設定、許認可、接続されているかを確認することに重点を置いた。開発業者、EPCおよび設置業者チーム、機器流通業者、そして主要な州にわたる商業・住宅の買い手側関係者と幅広く対話し、デスクリサーチで見つかったギャップを埋め、最終的な前提をストレステストできるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | CXO:14% |
| ミドルティア:55% | 機能/部門リーダー:33% |
| 中小プレーヤー:14% | マネージャー:53% |
市場規模算出と予測
規模算出は、カナダの電力セクターと太陽光導入の兆候を用いた分散型PV活動のトップダウン再構築から始まり、それが標準的なシステム価格を通じて市場価値へと変換される。我々は選択的なボトムアップの確認、例えばkW当たりの標本設置コストに推定導入件数を掛けたものや、機器構成に関するチャネルからのフィードバックによって結果を裏付け、その上で両方の見方が一致しない場合には調整を行う。
モデルで用いた主要な入力には、分散型PVの増加量(可能な場合は顧客区分別)、住宅用および商業用システムの平均設置価格帯、インバーターおよびモジュールの価格動向、州のネットメータリングおよびインセンティブのタイムライン、系統連系のリードタイム、そして融資プロジェクトに対する金利感度が含まれる。地域データにギャップが見られた場合には、建物ストックの動向や電力料金の動きなどの代替指標を用い、それをインタビューでのフィードバックを通じてフィルタリングした後にモデルへ適用した。予測には、政策の継続性と系統連系の制約に基づいたシナリオ分析を用い、小規模州における一時的なプロジェクトのタイミングに過度に反応しないよう軽度の平滑化を行った。
データ検証と更新サイクル
出力結果は、発表済みのプログラム予算、報告された太陽光導入統計、設置業者・流通業者からのフィードバックに基づく観測価格帯といった独立した兆候と照合される。州別または最終用途区分別に大きな差異が見られる場合はフラグが立てられ、別のアナリストによって見直され、変動を引き起こす前提を再検討することで再テストされる。
本レポートは毎年更新され、重大な政策変更、関税の変動、または主要な系統連系規則の更新が発生した場合には中間確認が実施される。提出前には最終レビューを行い、クライアントが最新の公開情報と新たに確認された市場の兆候に合わせた最新の見解を受け取れるようにしている。
Mordor Intelligenceによるカナダの分散型太陽光発電市場の市場規模と他の公開推定値との比較
カナダの分散型太陽光に関する公開されている市場規模はしばしば一致しない。これは対象範囲の線引きが研究間で異なり、計数単位が変化するためであり、傾向の方向性が似ていても合計値がずれることがある。差異は、価格の扱い方(設置済みシステム価格か機器のみの価値か)や、基準年に政策・系統連系の変化がどの程度速やかに反映されるかによっても生じる。
系統連系の適格性、ビハインド・ザ・メーターかより広範な分散型発電か、そして蓄電池やマイクログリッドが同じ数値にまとめられているかどうかが、このギャップの一般的な要因である。一部の推定値は複数の技術を単一の分散型発電の数値にまとめており、他は近い将来の州レベルの許認可やキュー(待機)制約を再確認せずに長期の成長率に依拠しているため、通貨換算や価格の繰り越しに用いられるタイミングによって年次の値が変わり得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.50 B (2024) | |
| 業界誌発行元A | 77.7億米ドル(2025年) | 太陽光以外の技術を含む、より広範な分散型エネルギー発電の対象範囲を用いているため、その値は分散型太陽光PVに限定されておらず、エンジン、タービン、燃料電池を含み得る。 |
| 地域コンサルタント会社B | USD 1.50 B (2024) | 蓄電池やマイクログリッド構成といった隣接する項目を同じ数値の中に数え入れており、これにより値が太陽光発電のみから、より広範な分散型エネルギーソリューション・バンドルへとシフトしている。 |
報告された分散型発電収益の兆候と技術区分の確認が、Mordor Intelligenceを太陽光のみの分散型発電に結び付けている要因であり、太陽光以外の分散型技術やより広範なソリューション・バンドルは対象範囲外に保たれている。これらの対象範囲の線引きを一定に保ち、更新時に州ごとのタイミングを再確認することで、公開されている数値間の差異はより説明しやすく、同じ入力を用いて再現しやすくなる。
レポートで回答される主要な質問
現在のカナダ分散型太陽光発電市場の規模はどれくらいですか?
カナダ分散型太陽光発電市場は、予測期間(2026年~2031年)中に12.01%のCAGRを記録する見込みです。
カナダ分散型太陽光発電市場の主要企業はどこですか?
Polaron Solartech Corp、Grasshopper Solar Corporation、Canadian Solar Inc.、EDF Renewables Canada Inc.およびLONGi Green Energy Technology Co., Ltd.がカナダ分散型太陽光発電市場で事業を展開する主要企業です。
本カナダ分散型太陽光発電市場レポートはどの年を対象としていますか?
レポートはカナダ分散型太陽光発電市場の過去市場規模として2020年、2021年、2022年、2023年および2024年を対象としています。また、カナダ分散型太陽光発電市場規模の予測として2026年、2027年、2028年、2029年、2030年および2031年を対象としています。