
カルシフィラキシス治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.73 十億米ドル |
| 市場規模 (2031) | 1.16 十億米ドル |
| Growth Rate (2026 - 2031) | 9.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるカルシフィラキシス治療市場分析
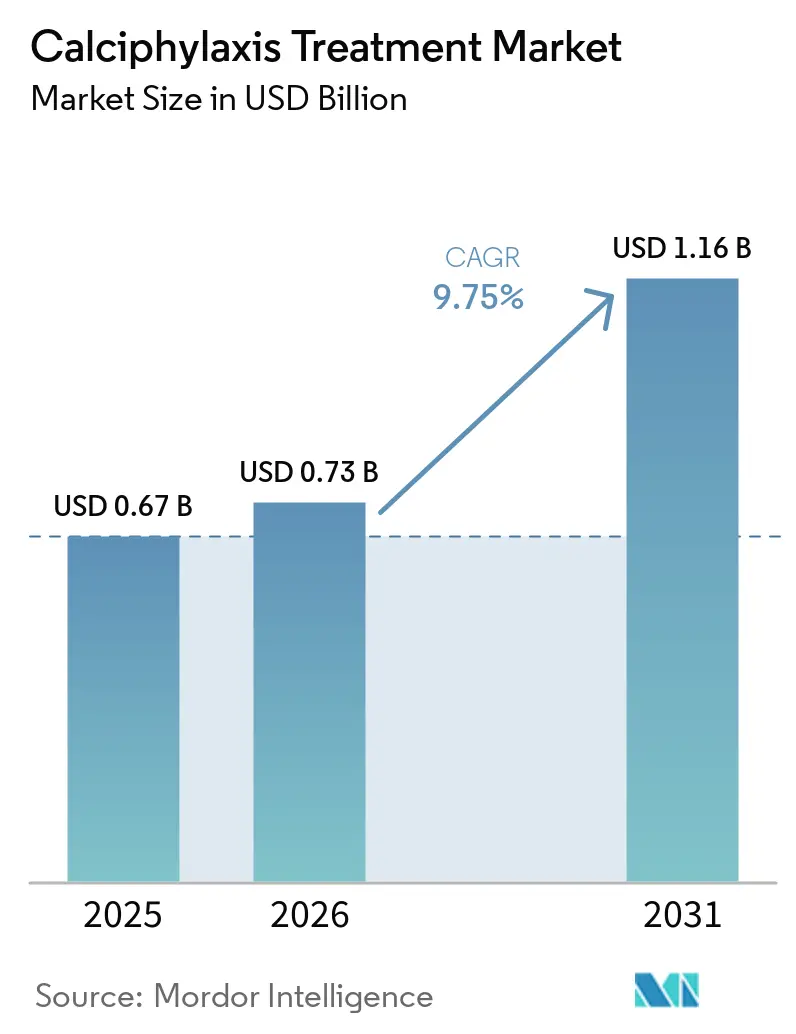
カルシフィラキシス治療市場規模は、2025年の0.67 ビリオン 米ドルおよび2026年の0.73 ビリオン 米ドルから2031年までに1.16 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 9.75%を記録する見込みです。
成長は、カルシフィラキシスのリスクが最も高い主要グループである末期腎臓病の透析を受ける人口の拡大に伴っています。この疾患にはFDA承認の治療法がなく、治療は依然として適応外薬、透析変更、創傷管理、専門家によるサポートに依存しています。これにより、困難な試験環境において信頼性の高い臨床的有益性を示せる治療法に対して明確な機会が生まれています。カルシフィラキシス治療市場は、透析プロバイダー、創傷専門家、病院が患者の治療過程の早期に連携することでも恩恵を受けます。しかし、診断の不一致と小規模な臨床試験集団が、製品開発と償還決定を引き続き制限しています。
主要レポートのポイント
治療タイプ別では、薬物療法が2025年のカルシフィラキシス治療市場シェアの38.5%を占め、高圧酸素療法は2031年までにCAGR 10.2%で成長すると予測されています。
診断別では、臨床評価が2025年のカルシフィラキシス治療市場シェアの43.2%を占め、画像診断は2031年までにCAGR 10.4%で進展すると予測されています。
エンドユーザー別では、病院・クリニックが2025年の収益の62.4%を占め、在宅ケアは2031年までにCAGR 9.9%で成長すると予測されています。
投与経路別では、静脈内治療が2025年の収益の53.1%を占め、局所・病巣内デリバリーは2031年までにCAGR 10.1%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のカルシフィラキシス治療市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 末期腎臓病および透析人口の増加 | +2.0% | 北米、日本、ドイツに集中するグローバル | 長期(4年以上) |
| 多職種連携による創傷・腎臓ケアの拡大 | +1.4% | 北米、西欧、オーストラリアおよびニュージーランド | 中期(2〜4年) |
| 希少疾患試験および希少疾病用医薬品資金調達の増加 | +1.8% | 米国および欧州連合において規制上の影響が最も強いグローバル | 中期(2〜4年) |
| 高リスク透析患者におけるカルシフィラキシスの認知向上 | +1.3% | 北米および欧州、アジア太平洋主要国への拡大を伴う | 短期(2年以内) |
| 透析セッション対応製剤とケアパスウェイ | +1.0% | 北米および欧州 | 中期(2〜4年) |
| 石灰化バイオマーカーおよびレジストリインフラによる早期介入の実現 | +0.9% | 北米、欧州、オーストラリアおよびニュージーランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
末期腎臓病および透析人口の増加
透析人口の拡大は、カルシフィラキシス治療市場における最大の構造的ドライバーです。なぜなら、ほとんどの症例が進行した慢性腎臓病または末期腎臓病の患者に発生するためです。ANZDATAレジストリ[1]Chaudhry A et al., "Calciphylaxis Episodes in the Australia and New Zealand Dialysis and Transplant Registry," Clinical Journal of the American Society of Nephrologyは、2019年から2022年にかけてオーストラリアおよびニュージーランドの透析患者において、1,000患者年あたり4.5件のカルシフィラキシスエピソードを記録しました。同レジストリは12ヶ月死亡率が50%であることを報告しており、この疾患の深刻さと適時管理の必要性を示しています。ボディマス指数が30以上の透析患者では、非肥満患者と比較して発生率が2.5倍であり、糖尿病は調整後1.4倍のリスクと関連していました。これらのリスク因子は、透析サービスがミネラル不均衡と創傷合併症の両方に対処するにつれて、カルシフィラキシス治療市場における安定した患者基盤を支えています。大規模な透析ネットワークは、定期的な治療訪問中に高リスク患者を特定することもできます。
希少疾患試験および希少疾病用医薬品資金調達の増加
希少疾病用医薬品指定は、希少疾患をより取り組みやすくすることで、カルシフィラキシスプログラムへの投資を促進します。2025年5月、欧州医薬品庁[2] European Medicines Agency, "EU/3/25/3064: Orphan Designation for Treatment of Calciphylaxis," European Medicines Agencyは、カルシフィラキシス治療のためにINZ-701(現在はBMN 401と呼ばれる)に希少疾病用医薬品指定EU/3/25/3064を付与しました。この指定は、科学的支援、手数料の減額、および製品が承認された場合の最長10年間の市場独占権を提供します。FDAの希少疾病用医薬品プログラムも、尿毒症性および非尿毒症性カルシフィラキシスに対してチオ硫酸ナトリウムを指定しており、希少疾病用医薬品法は適格スポンサーに臨床試験税額控除と7年間の独占権を提供しています。これらのインセンティブは、カルシフィラキシス治療市場において重要です。なぜなら、従来の販売予測では小規模な患者集団における高額な試験を支えられない可能性があるためです。BioMarinによる2025年のInozyme Pharma買収は、完全な商業化前に検証済みの希少疾患資産が戦略的買収者を引き付ける理由を示しました。
石灰化バイオマーカーおよびレジストリインフラによる早期介入の実現
早期認識により、創傷と疼痛が悪化する前に治療を受ける患者数を増やすことができます。T50カルシプロテイン粒子アッセイおよび血漿ピロリン酸検査は、リスク評価とフォローアップを支援するツールとして評価されています。70名の患者を対象とした前向き研究では、血漿ピロリン酸値の低下が死亡率の増加と関連していることが示されました。Partners Calciphylaxis生体試料バンクおよび患者レジストリは2030年まで登録されており、欧州カルシフィラキシスネットワークはさらなる実世界エビデンスを構築しています。レジストリデータは、診断の遅延を減らし、ケアパターンを記録し、新しい治療オプションを検討する際に支払者に明確なエビデンスを提供することができます。カルシフィラキシス治療市場にとって、症例特定の改善は基礎疾患の有病率を変えることなく治療対象集団を拡大することができます。
多職種連携による創傷・腎臓ケアの拡大
統合ケアは、腎臓内科、創傷管理、高圧酸素医学、疼痛サービス、透析チームを同一の治療計画に組み込みます。欧州の臨床ガイダンスは、協調的な管理には創傷外科医、疼痛専門家、透析看護師が含まれるべきであると述べています。ある後ろ向きコホートでは、高圧酸素療法後に疼痛改善が見られた患者の6%で後期切断が報告されたのに対し、改善が見られなかった患者では13%でした。2025年に発表された研究では、TYMP、IL-6、組織因子経路が潜在的な治療標的として特定され、リウマチ科と腎臓内科チームがより緊密に連携する可能性があります。このモデルは管理された治療エピソードを延長し、薬剤、ドレッシング、処置、透析サービスにわたる需要を生み出すことができます。また、カルシフィラキシス治療市場の企業が確立された腎臓ケアチャネルを通じて活動する機会も増えます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準化された診断・治療プロトコルの欠如 | -0.9% | アジア太平洋および南米への影響が最大のグローバル | 長期(4年以上) |
| 限られた無作為化エビデンスと不均一な治療反応 | -0.8% | グローバル | 中期(2〜4年) |
| 希少患者のリクルートとエンドポイントの変動性 | -0.5% | グローバル | 中期(2〜4年) |
| 透析、創傷、高圧酸素サービスにわたる治療デリバリーのボトルネック | -0.4% | 新興市場、地方の北米、南欧 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
標準化された診断・治療プロトコルの欠如
共通の診断アルゴリズムがないため、治療患者数は基礎疾患の負担を下回ったままです。302名の患者を対象とした2024年の後ろ向き研究では、以前に参照されたコホートの70%以上の症例が当初誤診されていたことが報告されました。症状は蜂窩織炎、壊疽性膿皮症、ワルファリン皮膚壊死に類似することがあり、紹介の判断を複雑にします。KDIGO 2025会議レポートでは、ビタミンK拮抗薬がカルシフィラキシスリスクを最大11倍高める可能性があると述べられていますが、抗凝固療法の決定は透析、心臓内科、血液内科の別々のチームにまたがることが多いです。診断の遅延は、薬物治療と創傷介入に利用できる時間を狭めます。これは、特に専門的な腎臓内科サービスが限られている地域において、カルシフィラキシス治療市場を引き続き制約しています。
限られた無作為化エビデンスと不均一な治療反応
試験のリクルートが困難であり、受け入れられた疾患特異的エンドポイントがまだ発展途上であるため、エビデンスベースは依然として限られています。CALCIPHYX第3相試験は71名の患者を登しましたが、ヘキサ硫酸フィターゼとプラセボを比較した創傷治癒または疼痛の統計的に有意な改善を示しませんでした。この研究は、前向きに検証されていない患者中心の代替エンドポイントを使用することの困難さを浮き彫りにしました。422名の慢性腎臓病患者を含む19の後ろ向きコホートのレビューでも、チオ硫酸ナトリウムなしと比較して静脈内チオ硫酸ナトリウムの病変または全生存率に有意な改善は見られませんでした。高償還環境の支払者は、カバレッジを支持する前により強力な無作為化エビデンスを要求する可能性があります。これにより、規制上の整合性と試験デザインがカルシフィラキシス治療市場の中心的な制約となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:適応外薬物療法がリードし、高圧酸素療法が臨床的関心を集める
薬物療法は2025年のカルシフィラキシス治療市場シェアの38.5%を占め、静脈内チオ硫酸ナトリウムの確立された適応外使用に支えられています。チオ硫酸ナトリウムは、ミネラル代謝に対処するために使用されるシナカルセットおよびビスホスホネートとともに、血液透析中に一般的に投与されます。FDAは2011年11月に尿毒症性および非尿毒症性カルシフィラキシスに対してチオ硫酸ナトリウムに希少疾病用医薬品指定を付与しました。透析最適化、デブリードマン、ドレッシング、外科手術、疼痛ケアは、臨床管理の重要な要素であり続けています。これらのサービスは、この疾患がケアの過程で複数の介入を必要とするため、カルシフィラキシス治療市場を支えています。
高圧酸素療法は最も成長の速い治療オプションになると予測されており、このセグメントのカルシフィラキシス治療市場規模は2031年までにCAGR 10.2%で拡大します。後ろ向き研究では、高圧酸素療法が維持透析患者における疼痛改善のオッズを5.38倍にすることが示されました。93名の患者を対象とした別の研究では、完全な高圧酸素コースを完了した患者の方が、静脈内チオ硫酸ナトリウム単独を受けた患者よりも生存期間が長いことが示されました。フランスの実世界研究では、治療開始後中央値3.5ヶ月で患者の83.3%において鎮痛薬使用の減少が報告されました。チャンバー容量の制限が使用を制約する可能性があるため、高圧酸素サービスと透析センターを結びつけるプロバイダーはカルシフィラキシス産業における地位を強化することができます。
診断別:臨床評価がリードし、画像診断が拡大
臨床診断は2025年の収益の43.2%を占め、ベッドサイド評価、透析歴、病変の外観、検査レビューの継続的な重要性を反映しています。侵襲的な処置なしに完了できるため、初期評価の主要な経路であり続けています。皮膚生検は微小血管石灰化を確認できますが、損傷した組織では出血と壊死のリスクを伴います。あるレビューでは、70件の深部生検標本の86%に微小血管石灰化が、73%にフィブリン血栓が認められたことが報告されました。T50および血漿ピロリン酸検査などの血液ベースのツールは、確立された商業的診断法ではなく、補助的な方法にとどまっています。
画像診断は、プロバイダーが早期病変特定のための非侵襲的方法を求めるにつれて、2031年までにCAGR 10.4%で成長すると予測されています。CTラジオミクスは、カルシフィラキシス病変の特定において89%の感度と80%の特異度を報告しています。三相99mTc-メチレンジホスホン酸骨スキャンも、透析環境における早期スクリーニングオプションとして使用されています。画像診断の使用増加により、より多くの診断活動が放射線科および外来腎臓内科の環境にシフトします。これは、薬物療法、創傷ケア、または紹介サービスのどれが最初に開始されるかに影響を与える可能性があります。この変化は、カルシフィラキシス治療市場にさらなるアクセスチャネルを追加します。
エンドユーザー別:病院・クリニックがリードし、在宅ケアが発展
病院・クリニックは2025年のカルシフィラキシス治療市場シェアの62.4%を占めています。重症例では血液透析、静脈内治療、協調的な創傷評価が必要なことが多いためです。ANZDATAレジストリは、罹患した透析患者の12ヶ月死亡率が50%であることを報告しました。この臨床的負担により、潰瘍、疼痛、感染リスク、ミネラル不均衡を同時に対処しなければならない場合、入院および透析センターケアが重要となります。外来センターは、外来透析に連動したチオ硫酸ナトリウム投与をサポートします。研究センターも、350名の患者を対象とするBEAT-Calci適応型プラットフォーム試験などの研究を通じて貢献しています。病院は複数の専門家を調整できるため、カルシフィラキシス治療市場の主要チャネルであり続けています。
在宅ケアは、2031年までにCAGR 9.9%で最も成長の速いエンドユーザー設定になると予測されています。2026年2月、DaVita[3]DaVita, "Elara Caring Secures Strategic Investment from Ares and DaVita," DaVita NewsroomとAres Capitalは、カルシフィラキシスを管理する患者を含む透析患者の予防可能な入院を対象とした腎臓特化型在宅ケアモデルを開発するために、Elara Caringに投資しました。このイニシアチブは、複雑な腎臓疾患を管理する人々に対するリモート創傷モニタリングと早期ケアエスカレーションをサポートする可能性があります。在宅血液透析はより頻繁なセッションを可能にし、適切な患者においてミネラル代謝コントロールを改善する可能性があります。在宅環境は重症創傷に対する病院ケアに取って代わることはありませんが、臨床訪問間のモニタリングとサポートを延長することができます。これは、カルシフィラキシス治療市場が従来の施設ベースの治療を超えて拡大している理由を説明しています。
投与経路別:静脈内デリバリーがリードし、局所デリバリーが成長
静脈内療法は2025年の収益の53.1%を占め、透析セッション中のチオ硫酸ナトリウム投与によって牽引されています。一般的なアプローチは、週3回の血液透析の最後の30〜60分間に100 mL中25 gを投与することです。ヘキサ硫酸フィターゼを含む治験薬も静脈内デリバリーを通じて評価されています。経口治療は、カルシフィラキシスに使用されるいくつかの治療法のバイオアベイラビリティの制約により依然として限られています。腹腔内投与は、静脈内アクセスが限られた腹膜透析を受けている患者に使用できます。
局所および病巣内オプションは2031年までにCAGR 10.1%で成長すると予測されています。2025年の症例報告では、カルシフィラキシスと慢性腎不全を有する患者において、局所チオ硫酸ナトリウム軟膏で7ヶ月にわたって完全な創傷治癒が達成されたことが記述されています。臨床ガインスでは、全身治療に耐えられない患者に対する病巣内チオ硫酸ナトリウムについても論じられています。これらの方法は、アクセスの制限と局所的な創傷ニーズに対処するのに役立ちます。現在、調剤薬局が製剤のギャップの一部を埋めています。より広い使用は、カルシフィラキシス治療市場が発展するにつれて専門製品を支援する可能性があります。
地域分析
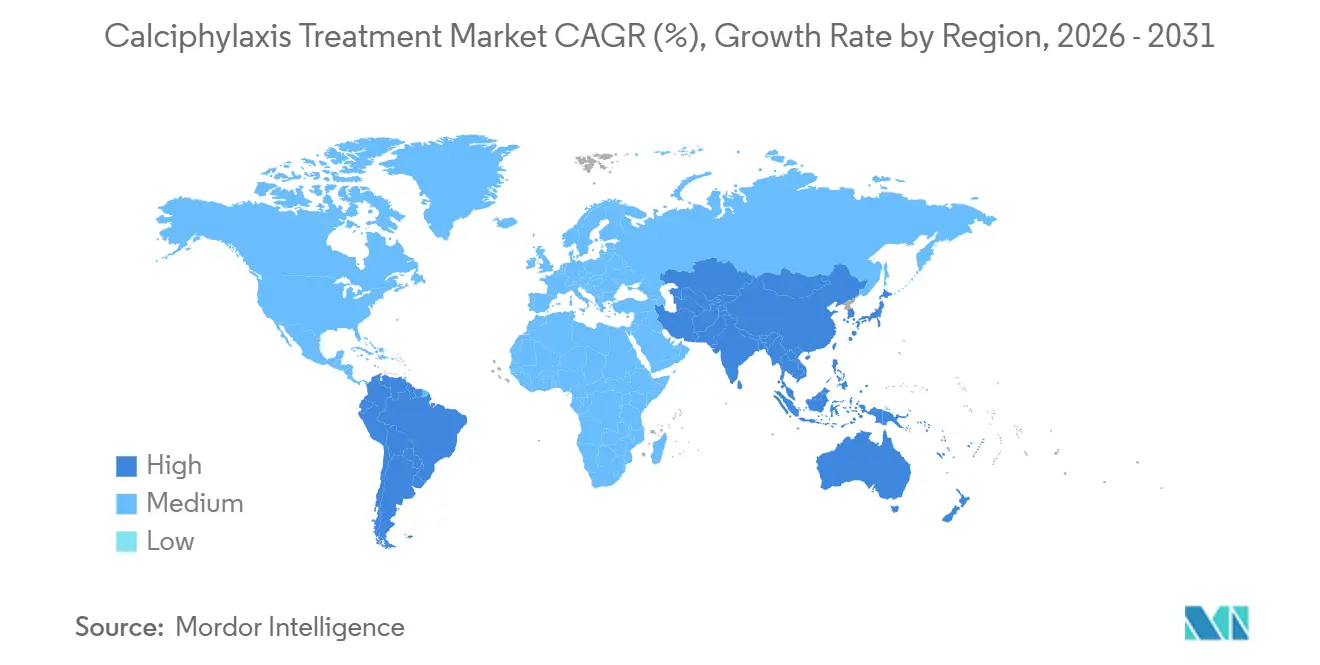
北米は2025年のカルシフィラキシス治療市場シェアの42.5%を占め、透析能力、創傷ケア償還、臨床研究インフラに支えられています。CDCは、米国では80万人以上が末期腎臓病を有し、68%が透析を受けていると報告しています。マサチューセッツ総合病院とそのPartners Calciphylaxis生体試料バンクは、地域のケアシステムに研究能力を追加しています。FDAの希少疾病用医薬品指定活動も、治療開発のための構造化された環境を提供しています。2026年2月、DaVitaとAres Capitalは、透析の専門知識と在宅腎臓ケアを結びつけるElara Caringへの投資を行いました。
欧州はドイツ、フランス、英国、イタリアに確立された腎臓ケア基盤を持っていますが、高圧酸素療法へのアクセスは薬剤へのアクセスよりも限られています。適応外チオ硫酸ナトリウムに対する各国の償還政策は地域によって異なります。欧州腎臓学会は2025年に詳細な臨床アップデートを発表し、加盟国間でより一貫した管理パスウェイを支持しています。フランスはまた、カルシフィラキシスに対するリオフェレーシスを無作為化試験で評価しています。より構造化された臨床ガイダンスは、カルシフィラキシス治療市場における薬理学的製品と高度な創傷ケアへの需要を強化することができます。
アジア太平洋は2031年までにCAGR 10.2%で最も成長の速い地域になると予測されています。日本[4]Japanese Society for Dialysis Therapy, "13-Year Revision of CKD-MBD Guidelines," Nikkei Medicalは344,640名の透析患者を有し、2025年12月に13年ぶりにCKD-MBDガイダンスを改訂しました。改訂されたガイダンスはリン酸塩とカルシウムの目標を個別化しており、これはカルシフィラキシスリスク管理に関連しています。中国とインドは大規模な患者プールを持っていますが、主要都市部以外では診断不足の問題に直面しています。インドの国家透析プログラムは、透析アクセスと認識が向上するにつれて特定を増加させる可能性があります。Nipro の腎臓ケアポートフォリオは、東南アジア全体で拡大する治療インフラを示しています。これはカルシフィラキシス治療市場の将来的な地理的拡大を支えています。


競合環境
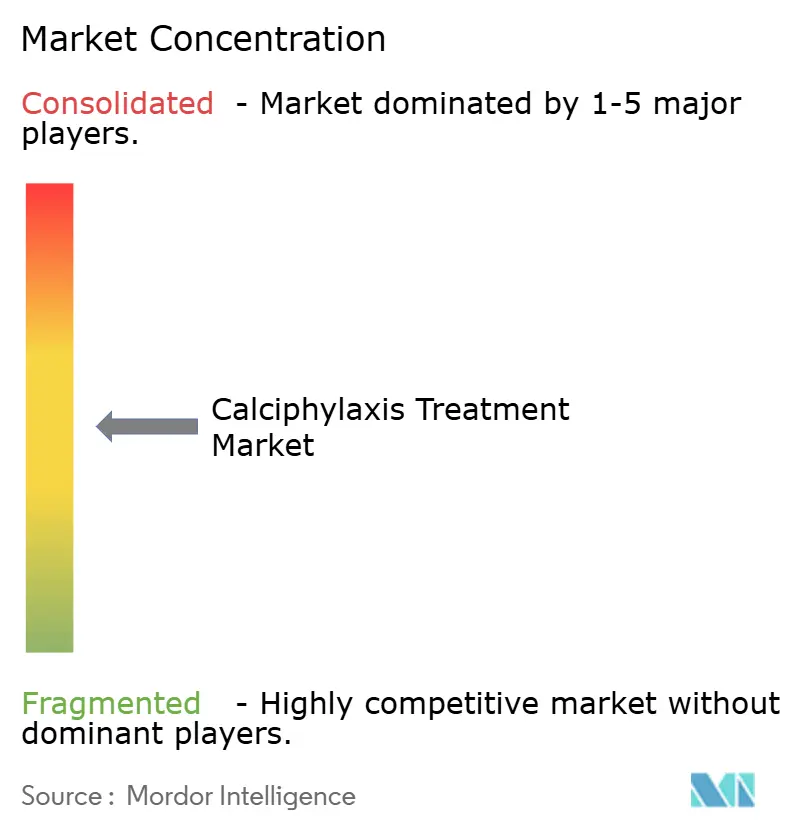
カルシフィラキシス治療市場は、この疾患に特化した承認製品を持つ企業がないため、断片化しています。BioMarinは2025年にInozyme Pharmaを買収することで、最も進んだ新規パイプライン候補の支配権を獲得しました。BMN 401(以前はINZ-701と呼ばれていた)は2024年12月に完了した第1相SEAPORT 1試験において血漿ピロリン酸レベルを上昇させたENPP1 Fc融合酵素補充療法です。2025年5月に付与されたEMAの希少疾病用医薬品指定は、プログラムに明確な規制支援ルートを提供しています。BioMarinの買収と計画された登録方向性により、承認された治療法を持つ現在の市場リーダーではなく、主要なパイプライン参加者となっています。
CSL ViforとSanitifは、ヘキサ硫酸フィターゼのCALCIPHYXプログラムからの経験を保持しています。第3相試験は主要な創傷治癒または疼痛エンドポイントを達成しませんでした。これにより、この資産の近期的な道筋が制限されています。2024年の米国腎臓学会アブストラクトでは、事後分析においてプラセボと比較してカルシフィラキシス関連感染症が89%減少したことが報告されました。この知見は感染関連アウトカムに関する継続的な研究を支持する可能性がありますが、達成されなかった主要エンドポイントに取って代わるものではありません。DaVitaとFresenius Medical Careは、透析、創傷ケア、薬剤にわたって治療がどのように提供されるかに影響を与えることができる統合透析ケアモデルを使用しています。BEAT-Calciプラットフォーム試験も、関連する治療法を持つ企業が共有臨床研究構造に参入するルートを作り出しています。
Convatec、Smith+Nephew、Mölnlycke、Coloplastを含む創傷ケア企業は、カルシフィラキシス特有の承認ではなく、慢性創傷カテゴリー全体で使用される製品を通じて競合しています。2026年3月、Smith+Nephewは米国でALLEVYN COMPLETE CARE フォームドレッシングを発売し、欧州への展開を開始しました。Convatecは2025年7月にAquacel ConvaFiberの規制承認を取得し、慢性創傷環境向けの創傷ケアポートフォリオを拡大しました。有用な診断バイオマーカーと治療資産を組み合わせる企業は、将来の研究における患者選択を改善する可能性があります。競合の結果は、エビデンスの質、紹介パスウェイ、透析ケアネットワーク内で機能する能力に依存します。これにより、カルシフィラキシス治療市場は専門薬品開発者と確立された創傷ケアサプライヤーの両方に開かれています。
カルシフィラキシス治療産業リーダー
-
Baxter International Inc.
-
Medtronic plc
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.
-
Smith+Nephew plc
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年3月:Smith+Nephewは、臨床エビデンスに裏付けられた独自の多層吸収技術を組み込んだALLEVYN COMPLETE CARE フォームドレッシングを米国で発売しました。欧州市場への展開は2026年を通じて進行中であり、カルシフィラキシス病変ケア環境全体で慢性創傷管理のフットプリントを拡大しています。
- 2026年2月:DaVitaとAres Capitalは、全国的な在宅医療プロバイダーであるElara Caringへの戦略的共同投資を行い、カルシフィラキシスを管理する患者を含む透析患者の予防可能な入院を対象とした腎臓特化型在宅ケアモデルを共同開発することを具体的な目的としました。
- 2025年5月:欧州医薬品庁は、カルシフィラキシス治療のためにINZ-701(現在はBMN 401)に希少疾病用医薬品指定EU/3/25/3064を付与しました。この指定はInozyme Pharma Ireland Limitedに付与され、現在BioMarin内に保有されており、科学的支援と承認時の最10年間の市場独占権を提供します。
- 2024年10月:Inozyme Pharmaは、サンディエゴで開催されたASN Kidney Week 2024において、第1相SEAPORT 1の肯定的な中間データを発表しました。INZ-701は、この高死亡率集団において良好な安全性を示しながら、末期腎臓病血液透析患者の血漿ピロリン酸レベルを有意に上昇させました。


世界のカルシフィラキシス治療市場レポートの範囲
| 薬物療法 |
| 透析最適化 |
| 創傷ケアと管理 |
| 高圧酸素療法 |
| 外科手術 |
| 疼痛・緩和ケア |
| 臨床診断 |
| 皮膚生検 |
| 血液検査 |
| 画像診断 |
| 病院・クリニック |
| 外来センター |
| 医療研究センター |
| 在宅ケア環境 |
| 静脈内 |
| 経口 |
| 局所および病巣内 |
| 腹腔内 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 薬物療法 | |
| 透析最適化 | ||
| 創傷ケアと管理 | ||
| 高圧酸素療法 | ||
| 外科手術 | ||
| 疼痛・緩和ケア | ||
| 診断別 | 臨床診断 | |
| 皮膚生検 | ||
| 血液検査 | ||
| 画像診断 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来センター | ||
| 医療研究センター | ||
| 在宅ケア環境 | ||
| 投与経路別 | 静脈内 | |
| 経口 | ||
| 局所および病巣内 | ||
| 腹腔内 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
カルシフィラキシス治療の需要を牽引しているものは何ですか?
透析人口の増加が主要なドライバーであり、早期特定、専門的な創傷ケア、希少疾病用医薬品インセンティブが治療の普及を支えています。
カルシフィラキシス治療市場の予測CAGRはどのくらいですか?
市場は2026年から2031年にかけてCAGR 9.8%で成長し、2031年には1,169.7 ミリオン 米ドルに達すると予測されています。
最大のシェアを持つ治療タイプはどれですか?
薬物療法は2025年の収益の38.5%を占めており、主に静内チオ硫酸ナトリウムが血液透析中に適応外で広く使用されているためです。
高圧酸素療法はなぜ急速に成長しているのですか?
高圧酸素療法は2031年までにCAGR 10.2%で成長すると予測されており、後ろ向き研究における疼痛アウトカムの改善と生存期間の延長のエビデンスに支えられています。
最も成長の速いエンドユーザー設定はどれですか?
在宅ケアは、腎臓特化型在宅ケアとリモートモニタリングモデルが発展するにつれて、2031年までにCAGR 9.9%で拡大すると予測されています。
最も成長が期待される地域はどこですか?
アジア太平洋は、日本、中国、インドの大規模な透析人口と腎臓ケアインフラの改善により、2031年までにCAGR 10.2%で成長すると予測されています。
最終更新日:



