
Marktgröße und Marktanteil für Calciphylaxis-Behandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.73 Milliarden US-Dollar |
| Marktgröße (2031) | 1.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Calciphylaxis-Behandlung von Mordor Intelligence
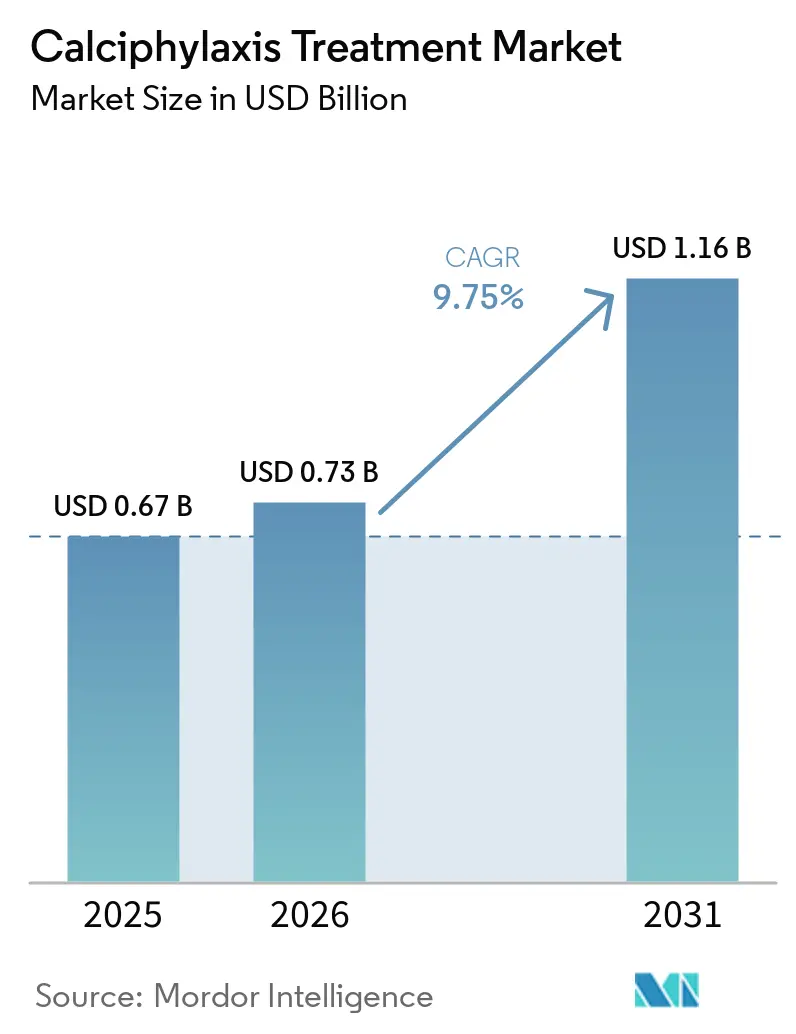
Die Marktgröße für Calciphylaxis-Behandlung wird voraussichtlich von 0,67 Milliarden USD im Jahr 2025 und 0,73 Milliarden USD im Jahr 2026 auf 1,16 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 9,75 % verzeichnen.
Das Wachstum folgt der wachsenden Bevölkerung, die aufgrund von Nierenerkrankungen im Endstadium eine Dialyse erhält, die nach wie vor die Hauptrisikogruppe für Calciphylaxis darstellt. Die Erkrankung verfügt über keine von der FDA zugelassene Therapie, sodass die Behandlung weiterhin auf Off-Label-Medikamenten, Dialyseanpassungen, Wundmanagement und spezialisierter Unterstützung beruht. Dies eröffnet eine klare Möglichkeit für Therapien, die in einem schwierigen Studienumfeld einen zuverlässigen klinischen Nutzen nachweisen können. Der Markt für Calciphylaxis-Behandlung profitiert auch davon, wenn Dialyseanbieter, Wundspezialisten und Krankenhäuser die Versorgung früher im Patientenpfad koordinieren. Inkonsistente Diagnosen und kleine klinische Studienpopulationen schränken jedoch weiterhin die Produktentwicklung und Erstattungsentscheidungen ein.
Wichtigste Erkenntnisse des Berichts
Nach Behandlungsart hielten Medikamente im Jahr 2025 einen Marktanteil von 38,5 % am Markt für Calciphylaxis-Behandlung, während die Hyperbare Sauerstofftherapie bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
Nach Diagnose entfiel im Jahr 2025 ein Marktanteil von 43,2 % am Markt für Calciphylaxis-Behandlung auf die klinische Beurteilung, während die Bildgebung bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen wird.
Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 62,4 %, während die häusliche Pflege bis 2031 voraussichtlich mit einer CAGR von 9,9 % wachsen wird.
Nach Verabreichungsweg hielt die intravenöse Behandlung im Jahr 2025 einen Umsatzanteil von 53,1 %, während die topische und intraläsionale Verabreichung bis 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Calciphylaxis-Behandlung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende ESKD- und Dialysepopulation | +2.0% | Global, mit höchster Konzentration in Nordamerika, Japan und Deutschland | Langfristig (≥ 4 Jahre) |
| Ausbau der multidisziplinären Wund- und Nierenversorgung | +1.4% | Nordamerika, Westeuropa, Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Zunehmende Förderung von Studien zu seltenen Krankheiten und Orphan-Drug-Finanzierung | +1.8% | Global, mit stärkstem regulatorischem Einfluss in den Vereinigten Staaten und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Stärkere Wahrnehmung von Calciphylaxis bei Hochrisiko-Dialysepatienten | +1.3% | Nordamerika und Europa, mit Ausweitung auf die wichtigsten Länder im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Dialysesitzungskompatible Formulierungen und Versorgungspfade | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kalzifikations-Biomarker- und Registrierungsinfrastruktur zur Ermöglichung früherer Interventionen | +0.9% | Nordamerika, Europa, Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende ESKD- und Dialysepopulation
Die wachsende Dialysepopulation ist der größte strukturelle Treiber für den Markt für Calciphylaxis-Behandlung, da die meisten Fälle bei Menschen mit fortgeschrittener chronischer Nierenerkrankung oder Nierenerkrankung im Endstadium auftreten. Das ANZDATA-Register[1]Chaudhry A et al., "Calciphylaxis-Episoden im australischen und neuseeländischen Dialyse- und Transplantationsregister," Klinische Zeitschrift der Amerikanischen Gesellschaft für Nephrologie verzeichnete 4,5 Calciphylaxis-Episoden pro 1.000 Patientenjahre bei Dialysepatienten in Australien und Neuseeland von 2019 bis 2022. Dasselbe Register meldete eine 12-Monats-Sterblichkeit von 50 %, was die Schwere der Erkrankung und den Bedarf an rechtzeitigem Management verdeutlicht. Dialysepatienten mit einem Body-Mass-Index von mindestens 30 hatten eine 2,5-fach höhere Inzidenz als nicht adipöse Patienten, während Diabetes mit einem adjustierten 1,4-fachen Risiko verbunden war. Diese Risikofaktoren stützen eine stabile Patientenbasis für den Markt für Calciphylaxis-Behandlung, da Dialysedienste sowohl Mineralstoffungleichgewichte als auch Wundkomplikationen behandeln. Größere Dialysenetzwerke können auch Hochrisikopatienten bei wiederkehrenden Behandlungsbesuchen identifizieren.
Zunehmende Förderung von Studien zu seltenen Krankheiten und Orphan-Drug-Finanzierung
Orphan-Bezeichnungen fördern Investitionen in Calciphylaxis-Programme, indem sie eine seltene Erkrankung für Arzneimittelentwickler praktikabler machen. Im Mai 2025 erteilte die Europäische Arzneimittel-Agentur[2] Europäische Arzneimittel-Agentur, "EU/3/25/3064: Orphan-Bezeichnung für die Behandlung von Calciphylaxis," Europäische Arzneimittel-Agentur die Orphan-Bezeichnung EU/3/25/3064 für INZ-701, jetzt BMN 401 genannt, zur Behandlung von Calciphylaxis. Die Bezeichnung bietet wissenschaftliche Unterstützung, Gebührenermäßigungen und eine mögliche 10-jährige Marktexklusivität, wenn das Produkt zugelassen wird. Das FDA-Orphan-Programm bezeichnete auch Natriumthiosulfat für urämische und nicht-urämische Calciphylaxis, während der Orphan Drug Act qualifizierten Sponsoren Steuergutschriften für klinische Studien und 7 Jahre Exklusivität bietet. Diese Anreize sind im Markt für Calciphylaxis-Behandlung wichtig, da konventionelle Umsatzerwartungen möglicherweise keine teuren Studien bei einer kleinen Patientenpopulation unterstützen. Die Übernahme von Inozyme Pharma durch BioMarin im Jahr 2025 zeigte auch, warum validierte Vermögenswerte bei seltenen Krankheiten strategische Käufer anziehen können, bevor die vollständige Vermarktung erfolgt.
Kalzifikations-Biomarker- und Registrierungsinfrastruktur zur Ermöglichung früherer Interventionen
Eine frühere Erkennung kann die Anzahl der Patienten erhöhen, die eine Behandlung erhalten, bevor Wunden und Schmerzen schwerwiegender werden. Der T50-Kalziproteinpartikel-Assay und die Plasma-Pyrophosphat-Testung werden als Instrumente evaluiert, die die Risikobewertung und Nachsorge unterstützen können. Eine prospektive Studie mit 70 Patienten verknüpfte niedrige Plasma-Pyrophosphatspiegel mit erhöhter Sterblichkeit. Das Partners Calciphylaxis Biorepository and Patient Registry ist bis 2030 registriert, während das European Calciphylaxis Network weitere Real-World-Evidenz aufbaut. Registerdaten können diagnostische Verzögerungen reduzieren, Versorgungsmuster dokumentieren und Kostenträgern klarere Belege bei der Prüfung neuer Behandlungsoptionen liefern. Für den Markt für Calciphylaxis-Behandlung kann eine bessere Fallidentifikation die behandelte Population erweitern, ohne die zugrunde liegende Krankheitsprävalenz zu verändern.
Ausbau der multidisziplinären Wund- und Nierenversorgung
Integrierte Versorgung bringt Nephrologie, Wundmanagement, Hyperbarmedizin, Schmerzversorgung und Dialyseteams in denselben Behandlungsplan. Europäische klinische Leitlinien geben an, dass das koordinierte Management Wundchirurgen, Schmerzspezialisten und Dialysepflegepersonal einschließen sollte. Eine retrospektive Kohorte berichtete von einer späteren Amputation bei 6 % der Patienten mit Schmerzverbesserung nach Hyperbarer Sauerstofftherapie, verglichen mit 13 % bei denjenigen ohne diese Verbesserung. Eine im Jahr 2025 veröffentlichte Studie identifizierte den TYMP-, IL-6- und Gewebefaktorweg als potenzielles Behandlungsziel, was Rheumatologie- und Nephrologieteams enger zusammenbringen könnte. Dieses Modell kann die verwaltete Behandlungsepisode verlängern und Nachfrage nach Medikamenten, Verbandsmaterialien, Verfahren und Dialysediensten erzeugen. Es gibt Unternehmen im Markt für Calciphylaxis-Behandlung auch mehr Möglichkeiten, über etablierte Nierenversorgungskanäle zu arbeiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlen standardisierter Diagnose- und Behandlungsprotokolle | -0.9% | Global, mit größten Auswirkungen im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte randomisierte Evidenz und heterogenes Behandlungsansprechen | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Rekrutierung seltener Patienten und Endpunktvariabilität | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Behandlungsbereitstellung in Dialyse-, Wund- und Hyperbardiensten | -0.4% | Schwellenmärkte, ländliches Nordamerika und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlen standardisierter Diagnose- und Behandlungsprotokolle
Das Fehlen eines gemeinsamen Diagnosealgorithmus bedeutet, dass das behandelte Patientenvolumen unter der zugrunde liegenden Krankheitslast bleibt. Eine retrospektive Studie aus dem Jahr 2024 mit 302 Patienten berichtete, dass mehr als 70 % der Fälle in einer früher referenzierten Kohorte zunächst falsch diagnostiziert wurden. Symptome können Zellulitis, Pyoderma gangraenosum und Warfarin-Hautnekrose ähneln, was Überweisungsentscheidungen erschwert. Der KDIGO-Konferenzbericht 2025 stellte fest, dass Vitamin-K-Antagonisten ein bis zu 11-fach höheres Calciphylaxis-Risiko tragen können, während Antikoagulationsentscheidungen oft separate Dialyse-, Kardiologie- und Hämatologieteams umfassen. Eine verzögerte Diagnose schränkt die für die medikamentöse Behandlung und Wundintervention verfügbare Zeit ein. Dies hemmt weiterhin den Markt für Calciphylaxis-Behandlung, insbesondere dort, wo spezialisierte nephrologische Dienste begrenzt sind.
Begrenzte randomisierte Evidenz und heterogenes Behandlungsansprechen
Die Evidenzbasis bleibt begrenzt, da die Studienrekrutierung schwierig ist und akzeptierte krankheitsspezifische Endpunkte noch entwickelt werden. Die CALCIPHYX-Phase-3-Studie schloss 71 Patienten ein und zeigte keine statistisch signifikante Verbesserung der Wundheilung oder der Schmerzen mit Hexanatriumfytat im Vergleich zu Placebo. Die Studie verdeutlichte die Schwierigkeit, patientenzentrierte Surrogatendpunkte zu verwenden, die nicht prospektiv validiert worden waren. Eine Überprüfung von 19 retrospektiven Kohorten mit 422 Patienten mit chronischer Nierenerkrankung ergab auch keine signifikante Verbesserung der Läsionen oder des Gesamtüberlebens für intravenöses Natriumthiosulfat im Vergleich zu keinem Natriumthiosulfat. Kostenträger in Hocherstattungsumgebungen können daher stärkere randomisierte Evidenz anfordern, bevor sie die Kostenübernahme unterstützen. Dies macht die regulatorische Abstimmung und das Studiendesign zu zentralen Einschränkungen für den Markt für Calciphylaxis-Behandlung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart: Off-Label-Medikamente führen, während HBOT klinisches Interesse gewinnt
Medikamente hielten im Jahr 2025 einen Marktanteil von 38,5 % am Markt für Calciphylaxis-Behandlung, unterstützt durch den etablierten Off-Label-Einsatz von intravenösem Natriumthiosulfat. Natriumthiosulfat wird häufig während der Hämodialyse zusammen mit Cinacalcet und Bisphosphonaten zur Behandlung des Mineralstoffwechsels verabreicht. Die FDA erteilte Natriumthiosulfat im November 2011 die Orphan-Bezeichnung für urämische und nicht-urämische Calciphylaxis. Dialyseoptimierung, Débridement, Verbandsmaterialien, Chirurgie und Schmerzversorgung bleiben wichtige Elemente des klinischen Managements. Diese Dienste unterstützen den Markt für Calciphylaxis-Behandlung, da die Erkrankung im Verlauf der Versorgung mehr als eine Intervention erfordert.
Die Hyperbare Sauerstofftherapie wird voraussichtlich die am schnellsten wachsende Behandlungsoption sein, wobei die Marktgröße für Calciphylaxis-Behandlung in diesem Segment bis 2031 mit einer CAGR von 10,2 % wächst. Eine retrospektive Studie ergab, dass die Hyperbare Sauerstofftherapie mit einer 5,38-fach höheren Chance auf Schmerzverbesserung bei Erhaltungsdialysepatienten verbunden war. Eine separate Studie mit 93 Patienten ergab ein längeres Überleben für diejenigen, die einen vollständigen Hyperbarkurs abschlossen, als für diejenigen, die nur intravenöses Natriumthiosulfat erhielten. Eine französische Real-World-Studie berichtete von einem reduzierten Analgetikaverbrauch bei 83,3 % der Patienten nach einem medianen Behandlungszeitraum von 3,5 Monaten. Begrenzte Kammerkapazität kann die Nutzung einschränken, sodass Anbieter, die Hyperbarservices mit Dialysezentren verbinden, ihre Position in der Calciphylaxis-Behandlungsbranche stärken können.
Nach Diagnose: Klinische Beurteilung führt, während Bildgebung zunimmt
Die klinische Diagnose hielt im Jahr 2025 einen Umsatzanteil von 43,2 %, was die anhaltende Bedeutung der Beurteilung am Krankenbett, der Dialysegeschichte, des Läsionsbilds und der Laborbefunde widerspiegelt. Sie bleibt der führende Weg für die Erstbewertung, da sie ohne invasiven Eingriff durchgeführt werden kann. Eine Hautbiopsie kann mikrovaskuläre Kalzifikation bestätigen, birgt jedoch Blutungs- und Nekroserisiken in geschädigtem Gewebe. Eine Überprüfung berichtete mikrovaskuläre Kalzifikation bei 86 % und Fibrinthromben bei 73 % von 70 Tiefbiopsieproben. Blutbasierte Instrumente wie T50 und Plasma-Pyrophosphat-Testung bleiben unterstützende Methoden und keine etablierten kommerziellen Diagnostika.
Die Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen, da Anbieter nicht-invasive Methoden zur früheren Läsionsidentifikation suchen. CT-Radiomik hat eine Sensitivität von 89 % und eine Spezifität von 80 % für die Identifikation von Calciphylaxis-Läsionen berichtet. Dreiphasige 99mTc-Methylendiphosphonat-Knochenszintigraphien werden auch als frühe Screening-Option in Dialyseumgebungen eingesetzt. Eine stärkere Nutzung der Bildgebung verlagert mehr diagnostische Aktivität in Richtung Radiologie und ambulante Nephrologieeinrichtungen. Dies kann beeinflussen, ob zuerst Medikamente, Wundversorgung oder Überweisungsdienste eingeleitet werden. Die Veränderung fügt dem Markt für Calciphylaxis-Behandlung einen weiteren Zugangskanal hinzu.
Nach Endnutzer: Krankenhäuser und Kliniken führen, während häusliche Pflege sich entwickelt
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Marktanteil von 62,4 % am Markt für Calciphylaxis-Behandlung, da schwere Fälle häufig Hämodialyse, intravenöse Behandlung und koordinierte Wundbeurteilung erfordern. Das ANZDATA-Register meldete eine 50%ige Sterblichkeit nach 12 Monaten bei betroffenen Dialysepatienten. Diese klinische Belastung macht die stationäre und dialysezentrumsbasierte Versorgung wichtig, wenn Geschwüre, Schmerzen, Infektionsrisiko und Mineralstoffungleichgewicht gleichzeitig behandelt werden müssen. Ambulante Zentren unterstützen die ambulante dialyseverknüpfte Natriumthiosulfat-Verabreichung. Forschungszentren tragen auch durch Studien wie die adaptive Plattformstudie BEAT-Calci bei, die auf 350 Patienten abzielt. Krankenhäuser bleiben der Hauptkanal für den Markt für Calciphylaxis-Behandlung, da sie mehrere Spezialisten koordinieren können.
Die häusliche Pflege wird voraussichtlich das am schnellsten wachsende Endnutzersegment mit einer CAGR von 9,9 % bis 2031 sein. Im Februar 2026 investierten DaVita[3]DaVita, "Elara Caring sichert strategische Investition von Ares und DaVita," DaVita Newsroom und Ares Capital in Elara Caring, um ein nierenspezifisches häusliches Pflegemodell für Dialysepatienten mit dem Risiko vermeidbarer Krankenhausaufenthalte zu entwickeln. Die Initiative kann die Fernüberwachung von Wunden und eine frühere Eskalation der Versorgung für Menschen unterstützen, die komplexe Nierenerkrankungen managen. Die häusliche Hämodialyse kann häufigere Sitzungen ermöglichen, was die Kontrolle des Mineralstoffwechsels bei geeigneten Patienten verbessern kann. Häusliche Umgebungen werden die Krankenhausversorgung bei schweren Wunden nicht ersetzen, können aber die Überwachung und Unterstützung zwischen klinischen Besuchen verlängern. Dies erklärt, warum sich der Markt für Calciphylaxis-Behandlung über die traditionelle einrichtungsbasierte Behandlung hinaus ausdehnt.
Nach Verabreichungsweg: Intravenöse Verabreichung führt, während lokale Verabreichung wächst
Die intravenöse Therapie hielt im Jahr 2025 einen Umsatzanteil von 53,1 %, angetrieben durch die Natriumthiosulfat-Verabreichung während Dialysesitzungen. Ein gängiger Ansatz sind 25 g in 100 ml während der letzten 30 bis 60 Minuten der Hämodialyse, dreimal pro Woche. Prüfpräparate, einschließlich Hexanatriumfytat, wurden ebenfalls durch intravenöse Verabreichung evaluiert. Die orale Behandlung bleibt durch Bioverfügbarkeitsbeschränkungen für mehrere bei Calciphylaxis eingesetzte Therapien begrenzt. Die intraperitoneale Verabreichung kann für Patienten verwendet werden, die eine Peritonealdialyse erhalten und einen begrenzten intravenösen Zugang haben.
Topische und intraläsionale Optionen werden bis 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen. Ein Fallbericht aus dem Jahr 2025 beschrieb eine vollständige Wundheilung über 7 Monate mit topischer Natriumthiosulfat-Salbe bei einem Patienten mit Calciphylaxis und chronischem Nierenversagen. Klinische Leitlinien diskutieren auch intraläsionales Natriumthiosulfat für Patienten, die eine systemische Behandlung nicht vertragen. Diese Methoden können helfen, Zugangsbeschränkungen und lokale Wundbedürfnisse zu adressieren. Herstellungsapotheken füllen derzeit einen Teil der Formulierungslücke. Ihre breitere Nutzung könnte Spezialprodukte unterstützen, wenn sich der Markt für Calciphylaxis-Behandlung weiterentwickelt.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,5 % am Markt für Calciphylaxis-Behandlung, unterstützt durch Dialysekapazität, Wundversorgungserstattung und klinische Forschungsinfrastruktur. Die CDC berichtet, dass mehr als 800.000 Menschen in den Vereinigten Staaten an einer Nierenerkrankung im Endstadium leiden und 68 % eine Dialyse erhalten. Das Massachusetts General Hospital und sein Partners Calciphylaxis Biorepository fügen dem regionalen Versorgungssystem Forschungskapazität hinzu. Die FDA-Orphan-Bezeichnungsaktivität bietet auch ein strukturiertes Umfeld für die Therapieentwicklung. Im Februar 2026 tätigten DaVita und Ares Capital ihre Investition in Elara Caring und verbanden Dialyse-Expertise mit häuslicher Nierenversorgung.
Europa verfügt über eine etablierte Nierenversorgungsbasis in Deutschland, Frankreich, dem Vereinigten Königreich und Italien, aber der Zugang zur Hyperbaren Sauerstofftherapie bleibt begrenzter als der Zugang zu Medikamenten. Die nationalen Erstattungsrichtlinien für Off-Label-Natriumthiosulfat unterscheiden sich in der gesamten Region. Die Europäische Nieren-Assoziation veröffentlichte 2025 ein detailliertes klinisches Update, das konsistentere Managementpfade in den Mitgliedsländern unterstützt. Frankreich evaluiert auch Rheopherese durch eine randomisierte Studie für Calciphylaxis. Strukturiertere klinische Leitlinien können die Nachfrage nach pharmakologischen Produkten und fortschrittlicher Wundversorgung im Markt für Calciphylaxis-Behandlung stärken.
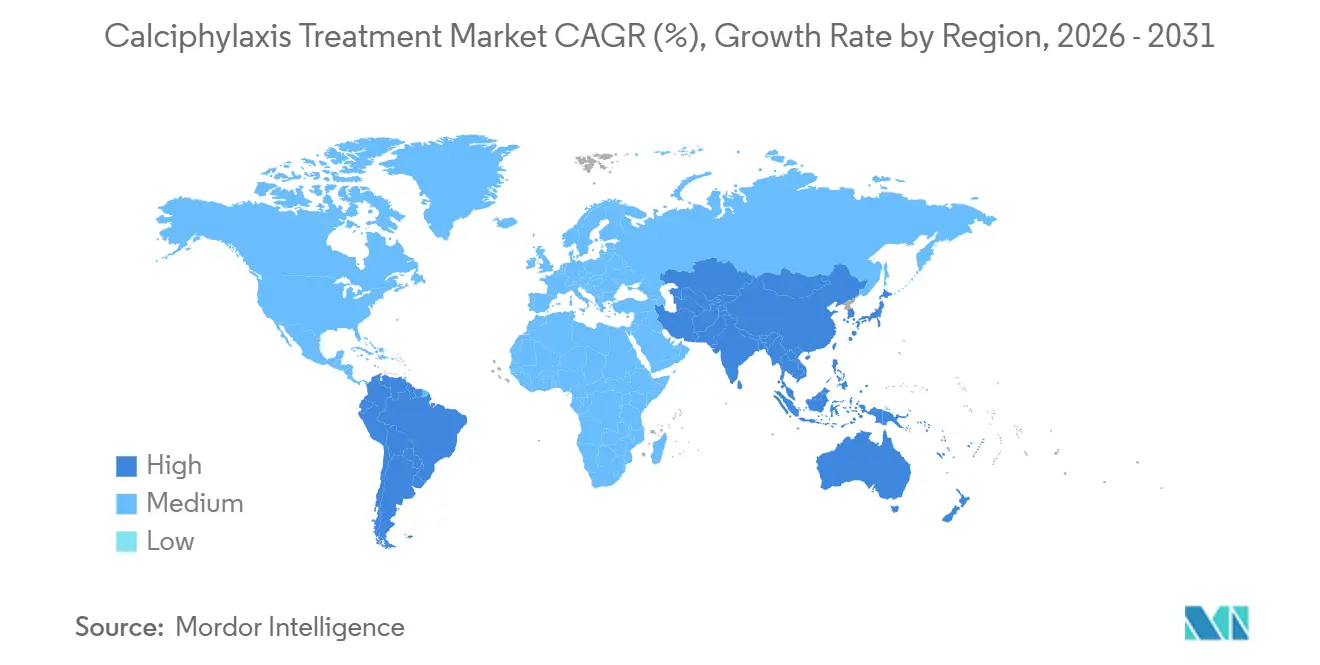
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 10,2 % bis 2031 sein. Japan[4]Japanische Gesellschaft für Dialysetherapie, "13-jährige Überarbeitung der CKD-MBD-Leitlinien," Nikkei Medical hatte 344.640 Dialysepatienten und aktualisierte seine CKD-MBD-Leitlinien im Dezember 2025 zum ersten Mal seit 13 Jahren. Die überarbeiteten Leitlinien individualisieren Phosphat- und Kalziumziele, die für das Calciphylaxis-Risikomanagement relevant sind. China und Indien haben große Patientenpools, stehen aber außerhalb großer städtischer Zentren vor einer höheren Unterdiagnose. Indiens nationales Dialyseprogramm kann die Identifikation verbessern, wenn Dialysezugang und Bewusstsein zunehmen. Nipros Nierenversorgungsportfolio veranschaulicht die expandierende Behandlungsinfrastruktur in Südostasien. Dies unterstützt die zukünftige geografische Expansion des Marktes für Calciphylaxis-Behandlung.


Wettbewerbslandschaft
Der Markt für Calciphylaxis-Behandlung ist fragmentiert, da kein Unternehmen ein speziell für die Erkrankung zugelassenes Produkt hat. BioMarin erlangte die Kontrolle über den fortschrittlichsten neuartigen Pipeline-Kandidaten, als es Inozyme Pharma im Jahr 2025 übernahm. BMN 401, früher INZ-701 genannt, ist eine ENPP1-Fc-Fusionsenzymersatztherapie, die in der im Dezember 2024 abgeschlossenen Phase-1-SEAPORT-1-Studie den Plasma-Pyrophosphatspiegel erhöhte. Die im Mai 2025 erteilte EMA-Orphan-Bezeichnung gibt dem Programm einen definierten regulatorischen Unterstützungsweg. Die Übernahme durch BioMarin und die geplante Registrierungsrichtung machen es zu einem führenden Pipeline-Teilnehmer und nicht zu einem aktuellen Marktführer mit einer zugelassenen Therapie.
CSL Vifor und Sanifit verfügen über Erfahrung aus dem CALCIPHYX-Programm für Hexanatriumfytat. Die Phase-3-Studie erfüllte ihre primären Endpunkte zur Wundheilung oder Schmerzlinderung nicht, was den kurzfristigen Weg für den Vermögenswert einschränkt. Ein Abstract der American Society of Nephrology aus dem Jahr 2024 berichtete in einer Post-hoc-Analyse von einer 89%igen Reduktion calciphylaxisbedingter Infektionen gegenüber Placebo. Dieser Befund könnte weitere Arbeit rund um infektionsbezogene Ergebnisse unterstützen, ersetzt jedoch nicht die verfehlten primären Endpunkte. DaVita und Fresenius Medical Care nutzen integrierte Dialyseversorgungsmodelle, die beeinflussen können, wie Behandlungen in Dialyse, Wundversorgung und Medikamenten bereitgestellt werden. Die BEAT-Calci-Plattformstudie schafft auch einen Weg für Unternehmen mit relevanten Therapien, in eine gemeinsame klinische Forschungsstruktur einzutreten.
Wundversorgungsunternehmen wie Convatec, Smith+Nephew, Mölnlycke und Coloplast konkurrieren durch Produkte, die in chronischen Wundkategorien eingesetzt werden, und nicht durch calciphylaxisspezifische Zulassungen. Im März 2026 führte Smith+Nephew den ALLEVYN COMPLETE CARE Schaumstoffverband in den Vereinigten Staaten ein und begann mit dem europäischen Rollout. Convatec erhielt im Juli 2025 die regulatorische Zulassung für Aquacel ConvaFiber und erweiterte damit sein Wundversorgungsportfolio für chronische Wundumgebungen. Unternehmen, die Behandlungsvermögenswerte mit nützlichen diagnostischen Biomarkern kombinieren, können die Patientenauswahl in zukünftigen Studien verbessern. Das Wettbewerbsergebnis wird von der Evidenzqualität, den Überweisungspfaden und der Fähigkeit abhängen, innerhalb von Dialyseversorgungsnetzwerken zu arbeiten. Dies lässt den Markt für Calciphylaxis-Behandlung sowohl für Spezialarzneimittelentwickler als auch für etablierte Wundversorgungsanbieter offen.
Marktführer in der Calciphylaxis-Behandlungsbranche
Baxter International Inc.
Medtronic plc
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Smith+Nephew plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Smith+Nephew führte den ALLEVYN COMPLETE CARE Schaumstoffverband in den USA ein und integrierte dabei proprietäre mehrschichtige Absorptionstechnologie, die durch klinische Evidenz gestützt wird. Der Rollout in europäische Märkte läuft bis 2026 und erweitert seinen Fußabdruck im Management chronischer Wunden in Calciphylaxis-Läsionsversorgungsumgebungen
- Februar 2026: DaVita und Ares Capital tätigten eine strategische Co-Investition in Elara Caring, einen nationalen häuslichen Gesundheitsdienstleister, mit dem spezifischen Ziel, ein nierenspezifisches häusliches Pflegemodell zu entwickeln, das auf vermeidbare Krankenhausaufenthalte für Dialysepatienten abzielt, einschließlich derjenigen, die Calciphylaxis managen
- Mai 2025: Die Europäische Arzneimittel-Agentur erteilte die Orphan-Bezeichnung EU/3/25/3064 für INZ-701, jetzt BMN 401, zur Behandlung von Calciphylaxis. Die Bezeichnung, die Inozyme Pharma Ireland Limited zuerkannt wurde und jetzt bei BioMarin liegt, bietet wissenschaftliche Unterstützung und eine mögliche 10-jährige Marktexklusivität nach Zulassung
- Oktober 2024: Inozyme Pharma gab positive vorläufige Phase-1-SEAPORT-1-Daten auf der ASN Kidney Week 2024 in San Diego bekannt. INZ-701 erhöhte den Plasma-Pyrophosphatspiegel bei Hämodialysepatienten mit Nierenerkrankung im Endstadium signifikant, mit gut verträglicher Sicherheit in dieser Population mit hoher Sterblichkeit


Umfang des globalen Berichts zum Markt für Calciphylaxis-Behandlung
| Medikamente |
| Dialyseoptimierung |
| Wundversorgung und Wundmanagement |
| Hyperbare Sauerstofftherapie |
| Chirurgie |
| Schmerz- und Palliativversorgung |
| Klinische Diagnose |
| Hautbiopsie |
| Bluttests |
| Bildgebung |
| Krankenhäuser und Kliniken |
| Ambulante Zentren |
| Medizinische Forschungszentren |
| Häusliche Pflegeumgebungen |
| Intravenös |
| Oral |
| Topisch und Intraläsional |
| Intraperitoneal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Medikamente | |
| Dialyseoptimierung | ||
| Wundversorgung und Wundmanagement | ||
| Hyperbare Sauerstofftherapie | ||
| Chirurgie | ||
| Schmerz- und Palliativversorgung | ||
| Nach Diagnose | Klinische Diagnose | |
| Hautbiopsie | ||
| Bluttests | ||
| Bildgebung | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Zentren | ||
| Medizinische Forschungszentren | ||
| Häusliche Pflegeumgebungen | ||
| Nach Verabreichungsweg | Intravenös | |
| Oral | ||
| Topisch und Intraläsional | ||
| Intraperitoneal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Calciphylaxis-Behandlung an?
Die wachsende Dialysepopulation ist der Haupttreiber, während frühere Identifikation, spezialisierte Wundversorgung und Orphan-Drug-Anreize die Behandlungsaufnahme unterstützen.
Wie hoch ist die prognostizierte CAGR des Marktes für Calciphylaxis-Behandlung?
Der Markt wird voraussichtlich mit einer CAGR von 9,8 % von 2026 bis 2031 wachsen und bis 2031 1.169,7 Millionen USD erreichen.
Welche Behandlungsart hat den größten Anteil?
Medikamente hielten im Jahr 2025 einen Umsatzanteil von 38,5 %, hauptsächlich weil intravenöses Natriumthiosulfat während der Hämodialyse weit verbreitet Off-Label eingesetzt wird.
Warum wächst die Hyperbare Sauerstofftherapie schnell?
Die Hyperbare Sauerstofftherapie wird bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen, unterstützt durch Evidenz für bessere Schmerzergebnisse und längeres Überleben in retrospektiven Studien.
Welches Endnutzersegment wächst am schnellsten?
Die häusliche Pflege wird bis 2031 voraussichtlich mit einer CAGR von 9,9 % wachsen, da sich nierenspezifische häusliche Pflegemodelle und Fernüberwachungsmodelle entwickeln.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 10,2 % bis 2031 wachsen, aufgrund großer Dialysepopulationen in Japan, China und Indien und einer verbesserten Nierenversorgungsinfrastruktur.
Seite zuletzt aktualisiert am:



