
Tamaño y Participación del Mercado de Tratamiento de Calcifilaxi
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Calcifilaxi por Mordor Intelligence
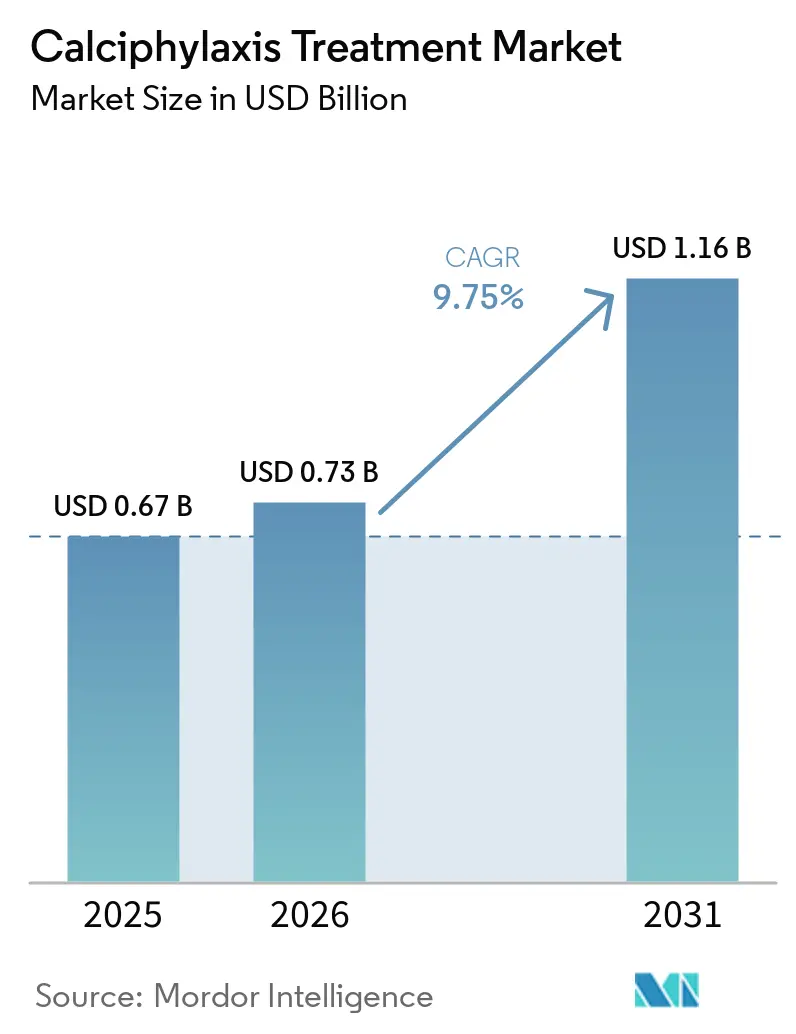
Se proyecta que el tamaño del Mercado de Tratamiento de Calcifilaxi se expanda desde 0,67 mil millones de USD en 2025 y 0,73 mil millones de USD en 2026 hasta 1,16 mil millones de USD en 2031, registrando una CAGR del 9,75% entre 2026 y 2031.
El crecimiento sigue la expansión de la población que recibe diálisis por enfermedad renal en etapa terminal, que sigue siendo el principal grupo en riesgo de calcifilaxi. La condición no cuenta con ninguna terapia aprobada por la FDA, por lo que el tratamiento sigue dependiendo de medicamentos de uso no indicado en la etiqueta, cambios en la diálisis, manejo de heridas y apoyo especializado. Esto deja una apertura clara para terapias que puedan demostrar un beneficio clínico confiable en un entorno de ensayo difícil. El mercado de tratamiento de calcifilaxi también se beneficia cuando los proveedores de diálisis, los especialistas en heridas y los hospitales coordinan la atención en etapas más tempranas del recorrido del paciente. Sin embargo, el diagnóstico inconsistente y las pequeñas poblaciones en ensayos clínicos continúan limitando el desarrollo de productos y las decisiones de reembolso.
Conclusiones Clave del Informe
Por tipo de tratamiento, los medicamentos representaron el 38,5% de la participación del mercado de tratamiento de calcifilaxi en 2025, mientras que se prevé que la terapia de oxígeno hiperbárico crezca a una CAGR del 10,2% hasta 2031.
Por diagnóstico, la evaluación clínica representó el 43,2% de la participación del mercado de tratamiento de calcifilaxi en 2025, mientras que se proyecta que las imágenes avancen a una CAGR del 10,4% hasta 2031.
Por usuario final, los hospitales y clínicas representaron el 62,4% de los ingresos en 2025, mientras que se espera que la atención domiciliaria crezca a una CAGR del 9,9% hasta 2031.
Por vía de administración, el tratamiento intravenoso representó el 53,1% de los ingresos en 2025, mientras que se prevé que la administración tópica e intralesional se expanda a una CAGR del 10,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tratamiento de Calcifilaxi
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Población con ESKD y en Diálisis | +2.0% | Global, con mayor concentración en América del Norte, Japón y Alemania | Largo plazo (≥ 4 años) |
| Expansión de la Atención Multidisciplinaria de Heridas y Renal | +1.4% | América del Norte, Europa Occidental, Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Aumento de la Financiación de Ensayos para Enfermedades Raras y Medicamentos Huérfanos | +1.8% | Global, con mayor influencia regulatoria en los Estados Unidos y la Unión Europea | Mediano plazo (2-4 años) |
| Mayor Reconocimiento de la Calcifilaxi en Pacientes de Diálisis de Alto Riesgo | +1.3% | América del Norte y Europa, con expansión hacia los principales países de Asia Pacífico | Corto plazo (≤ 2 años) |
| Formulaciones y Vías de Atención Compatibles con las Sesiones de Diálisis | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Infraestructura de Biomarcadores de Calcificación y Registros que Permiten una Intervención Más Temprana | +0.9% | América del Norte, Europa, Australia y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población con ESKD y en Diálisis
La expansión de la población en diálisis es el mayor impulsor estructural del mercado de tratamiento de calcifilaxi, ya que la mayoría de los casos ocurren en personas con enfermedad renal crónica avanzada o enfermedad renal en etapa terminal. El Registro ANZDATA[1]Chaudhry A et al., "Episodios de Calcifilaxi en el Registro de Diálisis y Trasplante de Australia y Nueva Zelanda," Clinical Journal of the American Society of Nephrology registró 4,5 episodios de calcifilaxi por cada 1.000 pacientes-año entre los receptores de diálisis en Australia y Nueva Zelanda de 2019 a 2022. El mismo registro reportó una mortalidad a 12 meses del 50%, lo que demuestra la gravedad de la condición y la necesidad de un manejo oportuno. Los pacientes en diálisis con un índice de masa corporal de al menos 30 tuvieron 2,5 veces la incidencia observada en pacientes no obesos, mientras que la diabetes se asoció con un riesgo ajustado 1,4 veces mayor. Estos factores de riesgo respaldan una base de pacientes estable para el mercado de tratamiento de calcifilaxi, ya que los servicios de diálisis abordan tanto el desequilibrio mineral como las complicaciones de las heridas. Las redes de diálisis más grandes también pueden identificar a los pacientes de alto riesgo durante las visitas de tratamiento recurrentes.
Aumento de la Financiación de Ensayos para Enfermedades Raras y Medicamentos Huérfanos
Las designaciones de medicamento huérfano fomentan la inversión en programas de calcifilaxi al hacer que una condición rara sea más viable para los desarrolladores de fármacos. En mayo de 2025, la Agencia Europea de Medicamentos[2] Agencia Europea de Medicamentos, "EU/3/25/3064: Designación de Medicamento Huérfano para el Tratamiento de la Calcifilaxi," Agencia Europea de Medicamentos otorgó la designación de medicamento huérfano EU/3/25/3064 a INZ-701, ahora denominado BMN 401, para el tratamiento de la calcifilaxi. La designación proporciona apoyo científico, reducciones de tarifas y una posible exclusividad de mercado de 10 años si el producto es aprobado. El programa de medicamentos huérfanos de la FDA también designó al tiosulfato de sodio para la calcifilaxi urémica y no urémica, mientras que la Ley de Medicamentos Huérfanos ofrece a los patrocinadores calificados créditos fiscales para ensayos clínicos y 7 años de exclusividad. Estos incentivos son importantes en el mercado de tratamiento de calcifilaxi porque las expectativas de ventas convencionales pueden no respaldar ensayos costosos en una pequeña población de pacientes. La adquisición de Inozyme Pharma por parte de BioMarin en 2025 también demostró por qué los activos validados de enfermedades raras pueden atraer compradores estratégicos antes de la comercialización completa.
Infraestructura de Biomarcadores de Calcificación y Registros que Permiten una Intervención Más Temprana
El reconocimiento más temprano puede aumentar el número de pacientes que reciben tratamiento antes de que las heridas y el dolor se vuelvan más graves. El ensayo de partículas de calciproteína T50 y las pruebas de pirofosfato plasmático están siendo evaluados como herramientas que pueden apoyar la evaluación del riesgo y el seguimiento. Un estudio prospectivo de 70 pacientes vinculó los niveles bajos de pirofosfato plasmático con una mayor mortalidad. El Biorrepositorios y Registro de Pacientes de Calcifilaxi de Partners está registrado hasta 2030, mientras que la Red Europea de Calcifilaxi está construyendo más evidencia del mundo real. Los datos del registro pueden reducir los retrasos diagnósticos, documentar los patrones de atención y proporcionar a los pagadores evidencia más clara al revisar nuevas opciones de tratamiento. Para el mercado de tratamiento de calcifilaxi, una mejor identificación de casos puede ampliar la población tratada sin cambiar la prevalencia subyacente de la enfermedad.
Expansión de la Atención Multidisciplinaria de Heridas y Renal
La atención integrada incorpora nefrología, manejo de heridas, medicina hiperbárica, servicios de dolor y equipos de diálisis en el mismo plan de tratamiento. Las guías clínicas europeas establecen que el manejo coordinado debe incluir cirujanos de heridas, especialistas en dolor y enfermeras de diálisis. Una cohorte retrospectiva reportó amputación tardía en el 6% de los pacientes con mejoría del dolor tras la terapia de oxígeno hiperbárico, en comparación con el 13% en aquellos sin dicha mejoría. Una investigación publicada en 2025 identificó la vía TYMP, IL-6 y el factor tisular como un posible objetivo terapéutico, lo que puede acercar a los equipos de reumatología y nefrología. Este modelo puede prolongar el episodio de tratamiento gestionado y crear demanda en medicamentos, apósitos, procedimientos y servicios de diálisis. También brinda a las empresas del mercado de tratamiento de calcifilaxi más oportunidades para trabajar a través de los canales establecidos de atención renal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ausencia de Protocolos Diagnósticos y de Tratamiento Estandarizados | -0.9% | Global, con mayor impacto en Asia Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Evidencia Aleatorizada Limitada y Respuesta al Tratamiento Heterogénea | -0.8% | Global | Mediano plazo (2-4 años) |
| Reclutamiento de Pacientes Raros y Variabilidad en los Criterios de Valoración | -0.5% | Global | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Prestación del Tratamiento en Servicios de Diálisis, Heridas y Oxígeno Hiperbárico | -0.4% | Mercados emergentes, América del Norte rural y Europa del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ausencia de Protocolos Diagnósticos y de Tratamiento Estandarizados
La falta de un algoritmo diagnóstico común significa que el volumen de pacientes tratados permanece por debajo de la carga real de la enfermedad. Un estudio retrospectivo de 2024 con 302 pacientes reportó que más del 70% de los casos en una cohorte referenciada anteriormente fueron inicialmente mal diagnosticados. Los síntomas pueden parecerse a la celulitis, el pioderma gangrenoso y la necrosis cutánea por warfarina, lo que complica las decisiones de derivación. El informe de la conferencia KDIGO 2025 señaló que los antagonistas de la vitamina K pueden conllevar un riesgo de calcifilaxi hasta 11 veces mayor, aunque las decisiones sobre anticoagulación a menudo abarcan equipos separados de diálisis, cardiología y hematología. El diagnóstico tardío reduce el tiempo disponible para el tratamiento farmacológico y la intervención en heridas. Esto continúa restringiendo el mercado de tratamiento de calcifilaxi, especialmente donde los servicios especializados de nefrología son limitados.
Evidencia Aleatorizada Limitada y Respuesta al Tratamiento Heterogénea
La base de evidencia sigue siendo limitada porque el reclutamiento en ensayos es difícil y los criterios de valoración aceptados específicos de la enfermedad aún están en desarrollo. El ensayo de fase 3 CALCIPHYX incluyó a 71 pacientes y no mostró una mejora estadísticamente significativa en la cicatrización de heridas o el dolor con hexasodio fitato en comparación con placebo. El estudio destacó la dificultad de utilizar criterios de valoración sustitutos centrados en el paciente que no habían sido validados de forma prospectiva. Una revisión de 19 cohortes retrospectivas con 422 pacientes con enfermedad renal crónica tampoco encontró una mejora significativa en las lesiones ni en la supervivencia general para el tiosulfato de sodio intravenoso en comparación con la ausencia de tiosulfato de sodio. Los pagadores en entornos de alto reembolso pueden, por tanto, solicitar evidencia aleatorizada más sólida antes de respaldar la cobertura. Esto convierte la alineación regulatoria y el diseño de ensayos en restricciones centrales para el mercado de tratamiento de calcifilaxi.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento: Los Medicamentos de Uso No Indicado en la Etiqueta Lideran Mientras la Terapia de Oxígeno Hiperbárico Gana Interés Clínico
Los medicamentos representaron el 38,5% de la participación del mercado de tratamiento de calcifilaxi en 2025, respaldados por el uso establecido de tiosulfato de sodio intravenoso de uso no indicado en la etiqueta. El tiosulfato de sodio se administra comúnmente durante la hemodiálisis, junto con cinacalcet y bisfosfonatos utilizados para abordar el metabolismo mineral. La FDA otorgó la designación de medicamento huérfano al tiosulfato de sodio para la calcifilaxi urémica y no urémica en noviembre de 2011. La optimización de la diálisis, el desbridamiento, los apósitos, la cirugía y el manejo del dolor siguen siendo elementos importantes del manejo clínico. Estos servicios respaldan el mercado de tratamiento de calcifilaxi porque la condición requiere más de una intervención a lo largo del proceso de atención.
Se proyecta que la terapia de oxígeno hiperbárico sea la opción de tratamiento de más rápido crecimiento, con el tamaño del mercado de tratamiento de calcifilaxi para este segmento avanzando a una CAGR del 10,2% hasta 2031. Un estudio retrospectivo encontró que la terapia de oxígeno hiperbárico se asoció con 5,38 veces las probabilidades de mejoría del dolor en pacientes en diálisis de mantenimiento. Un estudio separado de 93 pacientes encontró una mayor supervivencia para quienes completaron un curso completo de oxígeno hiperbárico en comparación con quienes recibieron únicamente tiosulfato de sodio intravenoso. Un estudio francés del mundo real reportó una reducción en el uso de analgésicos en el 83,3% de los pacientes tras una mediana de 3,5 meses de tratamiento. La capacidad limitada de las cámaras puede restringir el uso, por lo que los proveedores que conectan los servicios de oxígeno hiperbárico con los centros de diálisis pueden fortalecer su posición en la industria del tratamiento de calcifilaxi.
Por Diagnóstico: La Evaluacin Clínica Lidera Mientras las Imágenes se Expanden
El diagnóstico clínico representó el 43,2% de los ingresos en 2025, lo que refleja la continua importancia de la evaluación a pie de cama, el historial de diálisis, la apariencia de las lesiones y la revisión de laboratorio. Sigue siendo la vía principal para la evaluación inicial porque puede completarse sin un procedimiento invasivo. La biopsia de piel puede confirmar la calcificación microvascular, pero conlleva riesgos de sangrado y necrosis en tejido dañado. Una revisión reportó calcificación microvascular en el 86% y trombos de fibrina en el 73% de 70 especímenes de biopsia profunda. Las herramientas basadas en sangre, como las pruebas T50 y de pirofosfato plasmático, siguen siendo métodos de apoyo en lugar de diagnósticos comerciales establecidos.
Se prevé que las imágenes crezcan a una CAGR del 10,4% hasta 2031, a medida que los proveedores buscan métodos no invasivos para la identificación más temprana de lesiones. La radiomics por TC ha reportado una sensibilidad del 89% y una especificidad del 80% para identificar lesiones de calcifilaxi. Las gammagrafías óseas trifásicas con 99mTc-metileno difosfonato también se están utilizando como opción de detección temprana en entornos de diálisis. Un mayor uso de imágenes desplaza más actividad diagnóstica hacia la radiología y los entornos ambulatorios de nefrología. Eso puede influir en si se inician primero los medicamentos, el cuidado de heridas o los servicios de derivación. El cambio añade un canal de acceso adicional para el mercado de tratamiento de calcifilaxi.
Por Usuario Final: Los Hospitales y Clínicas Lideran Mientras la Atención Domiciliaria se Desarrolla
Los hospitales y clínicas representaron el 62,4% de la participación del mercado de tratamiento de calcifilaxi en 2025, ya que los casos graves a menudo requieren hemodiálisis, tratamiento intravenoso y evaluación coordinada de heridas. El Registro ANZDATA reportó una mortalidad del 50% a los 12 meses entre los pacientes en diálisis afectados. Esta carga clínica hace que la atención hospitalaria y en centros de diálisis sea importante cuando las úlceras, el dolor, el riesgo de infección y el desequilibrio mineral deben abordarse al mismo tiempo. Los centros ambulatorios apoyan la administración ambulatoria de tiosulfato de sodio vinculada a la diálisis. Los centros de investigación también contribuyen a través de estudios como el ensayo de plataforma adaptativa BEAT-Calci, que tiene como objetivo 350 pacientes. Los hospitales siguen siendo el principal canal para el mercado de tratamiento de calcifilaxi porque pueden coordinar a varios especialistas.
Se espera que la atención domiciliaria sea el entorno de usuario final de más rápido crecimiento, con una CAGR del 9,9% hasta 2031. En febrero de 2026, DaVita[3]DaVita, "Elara Caring Asegura Inversión Estratégica de Ares y DaVita," DaVita Newsroom y Ares Capital invirtieron en Elara Caring para desarrollar atención domiciliaria específica para el riñón para pacientes en diálisis en riesgo de hospitalización prevenible. La iniciativa puede apoyar el monitoreo remoto de heridas y la escalada temprana de la atención para personas que manejan condiciones renales complejas. La hemodiálisis domiciliaria puede permitir sesiones más frecuentes, lo que puede mejorar el control del metabolismo mineral en pacientes adecuados. Los entornos domiciliarios no reemplazarán la atención hospitalaria para heridas graves, pero pueden extender el monitoreo y el apoyo entre las visitas clínicas. Esto ayuda a explicar por qué el mercado de tratamiento de calcifilaxi se está extendiendo más allá del tratamiento tradicional en instalaciones.
Por Vía de Administración: La Administración Intravenosa Lidera Mientras la Administración Local Crece
La terapia intravenosa representó el 53,1% de los ingresos en 2025, impulsada por la administración de tiosulfato de sodio durante las sesiones de diálisis. Un enfoque común es 25 g en 100 mL durante los últimos 30 a 60 minutos de hemodiálisis, 3 veces por semana. Los agentes en investigación, incluido el hexasodio fitato, también han sido evaluados mediante administración intravenosa. El tratamiento oral sigue siendo limitado por las restricciones de biodisponibilidad para varias terapias utilizadas en la calcifilaxi. La administración intraperitoneal puede utilizarse para pacientes que reciben diálisis peritoneal con acceso intravenoso limitado.
Se prevé que las opciones tópicas e intralesionales crezcan a una CAGR del 10,1% hasta 2031. Un informe de caso de 2025 describió la cicatrización completa de la herida en 7 meses con ungüento tópico de tiosulfato de sodio en un paciente con calcifilaxi e insuficiencia renal crónica. Las guías clínicas también analizan el tiosulfato de sodio intralesional para pacientes que no pueden tolerar el tratamiento sistémico. Estos métodos pueden ayudar a abordar las limitaciones de acceso y las necesidades locales de las heridas. Las farmacias de preparación magistral actualmente cubren parte de la brecha de formulación. Su uso más amplio podría respaldar productos especializados a medida que el mercado de tratamiento de calcifilaxi se desarrolle.
Análisis Geográfico
América del Norte representó el 42,5% de la participación del mercado de tratamiento de calcifilaxi en 2025, respaldada por la capacidad de diálisis, el reembolso del cuidado de heridas y la infraestructura de investigación clínica. Los CDC informan que más de 800.000 personas en los Estados Unidos tienen enfermedad renal en etapa terminal, y el 68% recibe diálisis. El Hospital General de Massachusetts y su Biorrepositorios de Calcifilaxi de Partners añaden capacidad de investigación al sistema de atención regional. La actividad de designación de medicamentos huérfanos de la FDA también proporciona un entorno estructurado para el desarrollo de terapias. En febrero de 2026, DaVita y Ares Capital realizaron su inversión en Elara Caring, vinculando la experiencia en diálisis con la atención renal domiciliaria.
Europa cuenta con una base establecida de atención renal en Alemania, Francia, el Reino Unido e Italia, pero el acceso a la terapia de oxígeno hiperbárico sigue siendo más limitado que el acceso a los medicamentos. Las políticas nacionales de reembolso para el tiosulfato de sodio de uso no indicado en la etiqueta difieren en toda la región. La Asociación Renal Europea publicó una actualización clínica detallada en 2025 que respalda vías de manejo más consistentes en los países miembros. Francia también está evaluando la reoféresis a través de un ensayo aleatorizado para la calcifilaxi. Una guía clínica más estructurada puede fortalecer la demanda de productos farmacológicos y cuidado avanzado de heridas en el mercado de tratamiento de calcifilaxi.
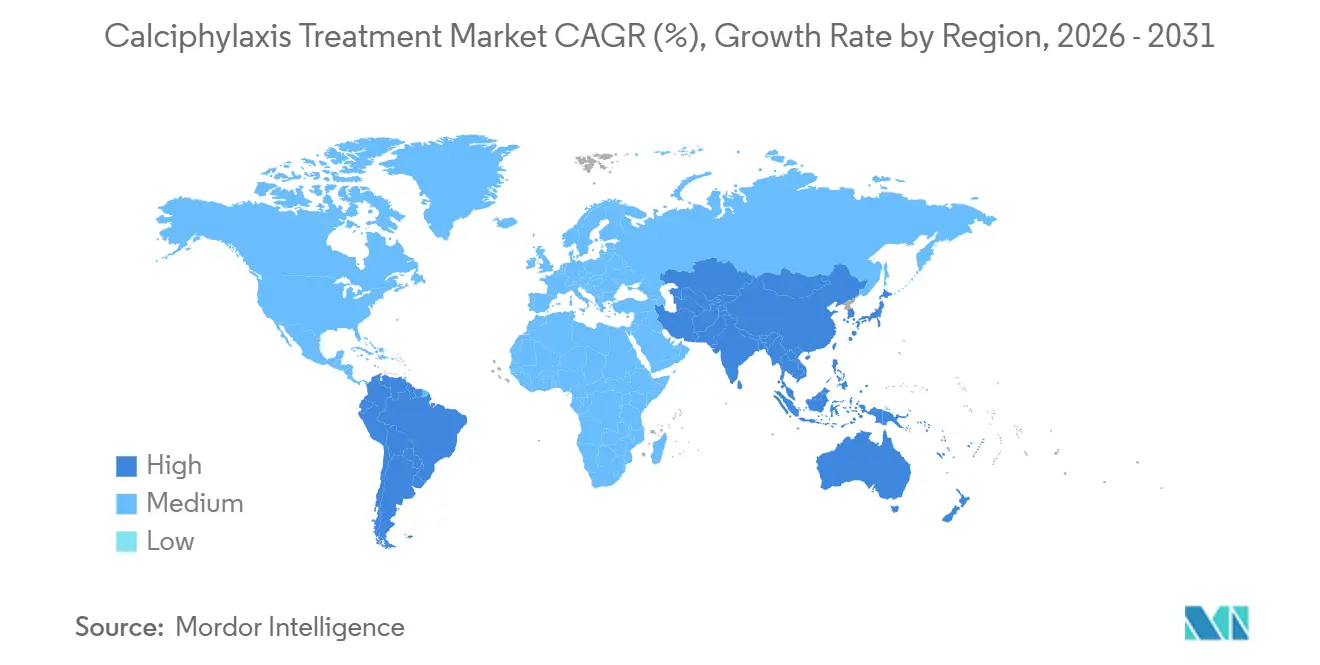
Se prevé que Asia Pacífico sea la región de más rápido crecimiento, con una CAGR del 10,2% hasta 2031. Japón[4]Sociedad Japonesa de Terapia de Diálisis, "Revisión de 13 Años de las Guías CKD-MBD," Nikkei Medical contaba con 344.640 pacientes en diálisis y actualizó su guía CKD-MBD en diciembre de 2025 por primera vez en 13 años. La guía revisada individualiza los objetivos de fosfato y calcio, que son relevantes para el manejo del riesgo de calcifilaxi. China e India tienen grandes grupos de pacientes, pero enfrentan un mayor subdiagnóstico fuera de los principales centros urbanos. El programa nacional de diálisis de India puede aumentar la identificación a medida que mejoran el acceso a la diálisis y la concienciación. La cartera de atención renal de Nipro ilustra la expansión de la infraestructura de tratamiento en todo el Sudeste Asiático. Esto respalda la futura expansión geográfica del mercado de tratamiento de calcifilaxi.


Panorama Competitivo
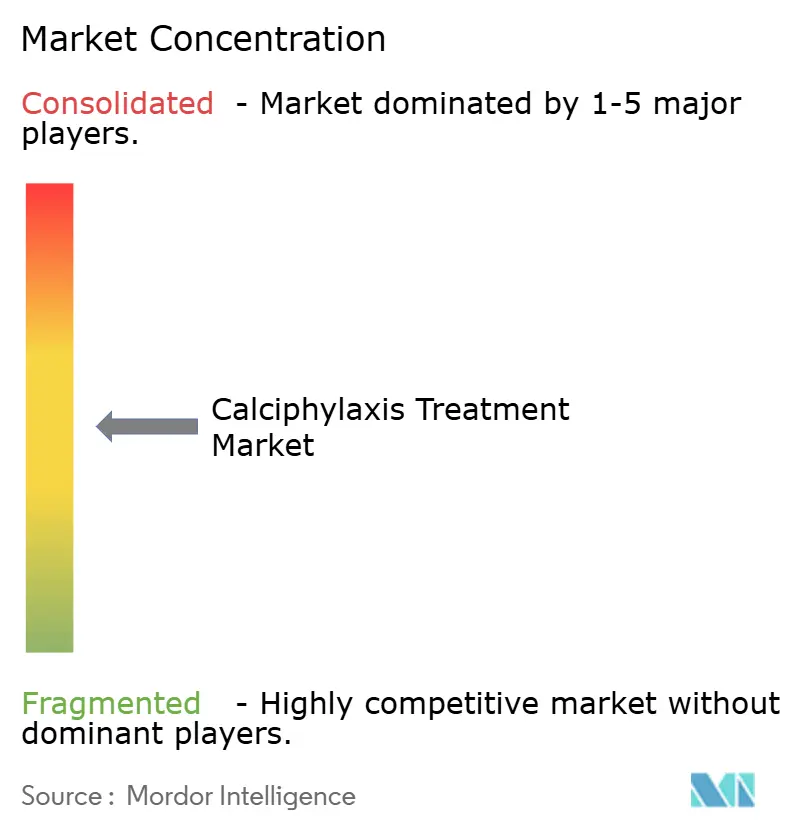
El mercado de tratamiento de calcifilaxi está fragmentado porque ninguna empresa tiene un producto aprobado específicamente para la condición. BioMarin obtuvo el control del candidato de pipeline novedoso más avanzado cuando adquirió Inozyme Pharma en 2025. BMN 401, anteriormente denominado INZ-701, es una terapia de reemplazo enzimático de fusión Fc de ENPP1 que elevó los niveles de pirofosfato plasmático en el estudio de Fase 1 SEAPORT 1 completado en diciembre de 2024. La designación de medicamento huérfano de la EMA otorgada en mayo de 2025 proporciona al programa una ruta de apoyo regulatorio definida. La adquisición de BioMarin y la dirección registracional planificada lo convierten en un participante líder del pipeline en lugar de un líder actual del mercado con una terapia aprobada.
CSL Vifor y Sanifit conservan experiencia del programa CALCIPHYX para el hexasodio fitato. El ensayo de fase 3 no alcanzó sus criterios de valoración primarios de cicatrización de heridas o dolor, lo que limita el camino a corto plazo para el activo. Un resumen de la Sociedad Americana de Nefrología de 2024 reportó una reducción del 89% en las infecciones relacionadas con la calcifilaxi frente a placebo en un análisis post-hoc. Ese hallazgo podría respaldar el trabajo continuo en torno a los resultados relacionados con infecciones, aunque no reemplaza los criterios de valoración primarios no alcanzados. DaVita y Fresenius Medical Care utilizan modelos integrados de atención en diálisis que pueden influir en cómo se administran los tratamientos en diálisis, cuidado de heridas y medicamentos. El ensayo de plataforma BEAT-Calci también crea una vía para que las empresas con terapias relevantes ingresen a una estructura de investigación clínica compartida.
Las empresas de cuidado de heridas, incluidas Convatec, Smith+Nephew, Mölnlycke y Coloplast, compiten a través de productos utilizados en categorías de heridas crónicas en lugar de aprobaciones específicas para calcifilaxi. En marzo de 2026, Smith+Nephew lanzó el Apósito de Espuma ALLEVYN COMPLETE CARE en los Estados Unidos e inició el despliegue en Europa. Convatec recibió autorización regulatoria para Aquacel ConvaFiber en julio de 2025, ampliando su cartera de cuidado de heridas para entornos de heridas crónicas. Las empresas que combinan activos de tratamiento con biomarcadores diagnósticos útiles pueden mejorar la selección de pacientes en estudios futuros. El resultado competitivo dependerá de la calidad de la evidencia, las vías de derivación y la capacidad de trabajar dentro de las redes de atención en diálisis. Esto deja el mercado de tratamiento de calcifilaxi abierto tanto a los desarrolladores de fármacos especializados como a los proveedores establecidos de cuidado de heridas.
Líderes de la Industria del Tratamiento de Calcifilaxi
Baxter International Inc.
Medtronic plc
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Smith+Nephew plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Smith+Nephew lanzó el Apósito de Espuma ALLEVYN COMPLETE CARE en los EE. UU., incorporando tecnología absorbente multicapa propietaria respaldada por evidencia clínica. El despliegue en los mercados europeos está en curso durante 2026, ampliando su presencia en el manejo de heridas crónicas en entornos de atención de lesiones por calcifilaxi
- Febrero de 2026: DaVita y Ares Capital realizaron una coinversión estratégica en Elara Caring, un proveedor nacional de atención domiciliaria de salud, con el objetivo específico de codesarrollar un modelo de atención domiciliaria específico para el riñón dirigido a hospitalizaciones prevenibles para pacientes en diálisis, incluidos aquellos que manejan calcifilaxi
- Mayo de 2025: La Agencia Europea de Medicamentos otorgó la designación de medicamento huérfano EU/3/25/3064 a INZ-701, ahora BMN 401, para el tratamiento de la calcifilaxi. La designación, otorgada a Inozyme Pharma Ireland Limited y ahora en poder de BioMarin, proporciona apoyo científico y una posible exclusividad de mercado de 10 años tras la aprobación
- Octubre de 2024: Inozyme Pharma anunció datos provisionales positivos de la Fase 1 SEAPORT 1 en la Semana del Riñón ASN 2024 en San Diego. INZ-701 elevó significativamente los niveles de pirofosfato plasmático en pacientes con enfermedad renal en etapa terminal en hemodiálisis, con una seguridad bien tolerada en esta población de alta mortalidad


Alcance del Informe Global del Mercado de Tratamiento de Calcifilaxi
| Medicación |
| Optimización de Diálisis |
| Cuidado y Manejo de Heridas |
| Terapia de Oxígeno Hiperbárico |
| Cirugía |
| Cuidados del Dolor y Paliativos |
| Diagnóstico Clínico |
| Biopsia de Piel |
| Análisis de Sangre |
| Imágenes |
| Hospitales y Clínicas |
| Centros Ambulatorios |
| Centros de Investigación Médica |
| Entornos de Atención Domiciliaria |
| Intravenosa |
| Oral |
| Tópica e Intralesional |
| Intraperitoneal |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Medicación | |
| Optimización de Diálisis | ||
| Cuidado y Manejo de Heridas | ||
| Terapia de Oxígeno Hiperbárico | ||
| Cirugía | ||
| Cuidados del Dolor y Paliativos | ||
| Por Diagnóstico | Diagnóstico Clínico | |
| Biopsia de Piel | ||
| Análisis de Sangre | ||
| Imágenes | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros Ambulatorios | ||
| Centros de Investigación Médica | ||
| Entornos de Atención Domiciliaria | ||
| Por Vía de Administración | Intravenosa | |
| Oral | ||
| Tópica e Intralesional | ||
| Intraperitoneal | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de tratamiento de calcifilaxi?
La creciente población en diálisis es el principal impulsor, mientras que la identificación más temprana, la atención especializada de heridas y los incentivos para medicamentos huérfanos respaldan la adopción del tratamiento.
¿Cuál es la CAGR proyectada del mercado de tratamiento de calcifilaxi?
Se prevé que el mercado crezca a una CAGR del 9,8% de 2026 a 2031, alcanzando 1.169,7 millones de USD en 2031.
¿Qué tipo de tratamiento tiene la mayor participación?
Los medicamentos representaron el 38,5% de los ingresos en 2025, principalmente porque el tiosulfato de sodio intravenoso se utiliza ampliamente de forma no indicada en la etiqueta durante la hemodiálisis.
¿Por qué está creciendo rápidamente la terapia de oxígeno hiperbárico?
Se prevé que la terapia de oxígeno hiperbárico crezca a una CAGR del 10,2% hasta 2031, respaldada por evidencia de mejores resultados en el dolor y mayor supervivencia en estudios retrospectivos.
¿Qué entorno de usuario final está creciendo más rápido?
Se prevé que la atención domiciliaria se expanda a una CAGR del 9,9% hasta 2031, a medida que se desarrollan los modelos de atención domiciliaria específica para el riñón y de monitoreo remoto.
¿Qué región se espera que crezca más rápido?
Se espera que Asia Pacífico crezca a una CAGR del 10,2% hasta 2031 debido a las grandes poblaciones en diálisis en Japón, China e India y la mejora de la infraestructura de atención renal.
Última actualización de la página el:



