
Taille et part du marché du traitement de la calciphylaxie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.73 Milliards de dollars |
| Taille du Marché (2031) | 1.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la calciphylaxie par Mordor Intelligence
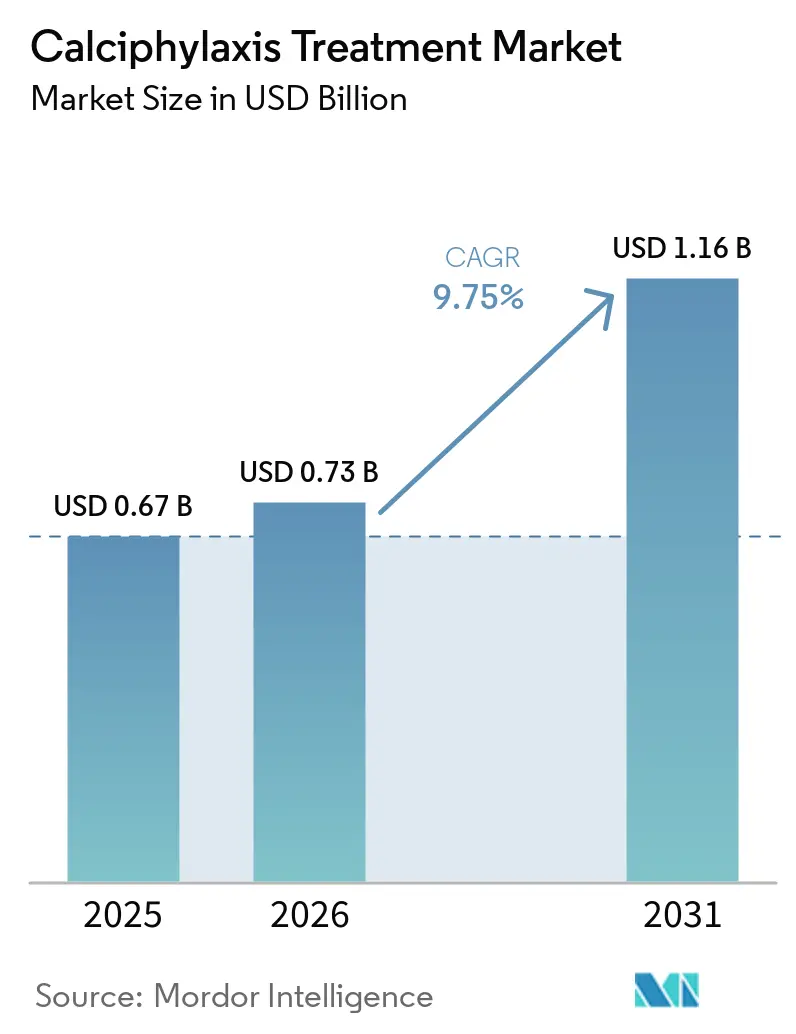
La taille du marché du traitement de la calciphylaxie devrait s'étendre de 0,67 milliard USD en 2025 et 0,73 milliard USD en 2026 à 1,16 milliard USD d'ici 2031, enregistrant un CAGR de 9,75 % entre 2026 et 2031.
La croissance suit l'expansion de la population recevant une dialyse pour une maladie rénale en phase terminale, qui reste le principal groupe à risque de calciphylaxie. La condition ne dispose d'aucune thérapie approuvée par la FDA, de sorte que le traitement repose toujours sur des médicaments hors AMM, des modifications de la dialyse, la gestion des plaies et un soutien spécialisé. Cela laisse une ouverture claire pour les thérapies capables de démontrer un bénéfice clinique fiable dans un contexte d'essai difficile. Le marché du traitement de la calciphylaxie bénéficie également lorsque les prestataires de dialyse, les spécialistes des plaies et les hôpitaux coordonnent les soins plus tôt dans le parcours du patient. Cependant, le diagnostic inconsistant et les faibles populations d'essais cliniques continuent de limiter le développement des produits et les décisions de remboursement.
Points clés du rapport
Par type de traitement, les médicaments détenaient 38,5 % de la part du marché du traitement de la calciphylaxie en 2025, tandis que l'oxygénothérapie hyperbare devrait croître à un CAGR de 10,2 % jusqu'en 2031.
Par diagnostic, l'évaluation clinique représentait 43,2 % de la part du marché du traitement de la calciphylaxie en 2025, tandis que l'imagerie devrait progresser à un CAGR de 10,4 % jusqu'en 2031.
Par utilisateur final, les hôpitaux et cliniques détenaient 62,4 % des revenus en 2025, tandis que les soins à domicile devraient croître à un CAGR de 9,9 % jusqu'en 2031.
Par voie d'administration, le traitement intraveineux détenait 53,1 % des revenus en 2025, tandis que l'administration topique et intralésionnelle devrait se développer à un CAGR de 10,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du traitement de la calciphylaxie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la population atteinte d'insuffisance rénale terminale et sous dialyse | +2.0% | Mondial, avec une concentration maximale en Amérique du Nord, au Japon et en Allemagne | Long terme (≥ 4 ans) |
| Développement des soins multidisciplinaires des plaies et des soins rénaux | +1.4% | Amérique du Nord, Europe occidentale, Australie et Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Augmentation du financement des essais sur les maladies rares et des médicaments orphelins | +1.8% | Mondial, avec la plus forte influence réglementaire aux États-Unis et dans l'Union européenne | Moyen terme (2-4 ans) |
| Meilleure reconnaissance de la calciphylaxie chez les patients dialysés à haut risque | +1.3% | Amérique du Nord et Europe, avec expansion vers les principaux pays d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Formulations et parcours de soins compatibles avec les séances de dialyse | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Infrastructure de biomarqueurs de calcification et de registres permettant une intervention plus précoce | +0.9% | Amérique du Nord, Europe, Australie et Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la population atteinte d'insuffisance rénale terminale et sous dialyse
L'expansion de la population sous dialyse est le principal moteur structurel du marché du traitement de la calciphylaxie, car la plupart des cas surviennent chez des personnes atteintes d'une maladie rénale chronique avancée ou d'une insuffisance rénale terminale. Le registre ANZDATA[1]Chaudhry A et al., "Calciphylaxis Episodes in the Australia and New Zealand Dialysis and Transplant Registry," Clinical Journal of the American Society of Nephrology a enregistré 4,5 épisodes de calciphylaxie pour 1 000 patients-années parmi les patients dialysés en Australie et en Nouvelle-Zélande de 2019 à 2022. Le même registre a rapporté une mortalité à 12 mois de 50 %, montrant la gravité de la condition et la nécessité d'une prise en charge rapide. Les patients dialysés avec un indice de masse corporelle d'au moins 30 présentaient 2,5 fois l'incidence observée chez les patients non obèses, tandis que le diabète était associé à un risque ajusté 1,4 fois plus élevé. Ces facteurs de risque soutiennent une base de patients stable pour le marché du traitement de la calciphylaxie, car les services de dialyse traitent à la fois le déséquilibre minéral et les complications des plaies. Les grands réseaux de dialyse peuvent également identifier les patients à haut risque lors des visites de traitement récurrentes.
Augmentation du financement des essais sur les maladies rares et des médicaments orphelins
Les désignations orphelines encouragent l'investissement dans les programmes de calciphylaxie en rendant une condition rare plus accessible aux développeurs de médicaments. En mai 2025, l'Agence européenne des médicaments[2] Agence européenne des médicaments, "EU/3/25/3064 : Désignation orpheline pour le traitement de la calciphylaxie," Agence européenne des médicaments a accordé la désignation orpheline EU/3/25/3064 à l'INZ-701, désormais appelé BMN 401, pour le traitement de la calciphylaxie. La désignation offre un soutien scientifique, des réductions de frais et une éventuelle exclusivité commerciale de 10 ans si le produit est approuvé. Le programme orphelin de la FDA a également désigné le thiosulfate de sodium pour la calciphylaxie urémique et non urémique, tandis que la loi sur les médicaments orphelins offre aux sponsors éligibles des crédits d'impôt pour les essais cliniques et 7 ans d'exclusivité. Ces incitations sont importantes sur le marché du traitement de la calciphylaxie car les attentes de ventes conventionnelles peuvent ne pas soutenir des essais coûteux dans une petite population de patients. L'acquisition d'Inozyme Pharma par BioMarin en 2025 a également montré pourquoi les actifs validés dans les maladies rares peuvent attirer des acquéreurs stratégiques avant la commercialisation complète.
Infrastructure de biomarqueurs de calcification et de registres permettant une intervention plus précoce
Une reconnaissance plus précoce peut augmenter le nombre de patients qui reçoivent un traitement avant que les plaies et la douleur ne s'aggravent. Le dosage des particules de calciprotéine T50 et les tests de pyrophosphate plasmatique sont évalués comme des outils pouvant soutenir l'évaluation des risques et le suivi. Une étude prospective portant sur 70 patients a associé de faibles niveaux de pyrophosphate plasmatique à une mortalité accrue. Le biorépertoire et registre des patients Partners Calciphylaxis est enregistré jusqu'en 2030, tandis que le Réseau européen de calciphylaxie développe davantage de données probantes en conditions réelles. Les données des registres peuvent réduire les délais de diagnostic, documenter les schémas de soins et fournir aux payeurs des preuves plus claires lors de l'examen de nouvelles options de traitement. Pour le marché du traitement de la calciphylaxie, une meilleure identification des cas peut élargir la population traitée sans modifier la prévalence sous-jacente de la maladie.
Développement des soins multidisciplinaires des plaies et des soins rénaux
Les soins intégrés réunissent la néphrologie, la gestion des plaies, la médecine hyperbare, les services de la douleur et les équipes de dialyse dans le même plan de traitement. Les recommandations cliniques européennes stipulent que la prise en charge coordonnée doit inclure des chirurgiens des plaies, des spécialistes de la douleur et des infirmières de dialyse. Une cohorte rétrospective a rapporté une amputation tardive chez 6 % des patients présentant une amélioration de la douleur après une oxygénothérapie hyperbare, contre 13 % chez ceux sans cette amélioration. Des recherches publiées en 2025 ont identifié la voie TYMP, IL-6 et du facteur tissulaire comme cible thérapeutique potentielle, ce qui pourrait rapprocher les équipes de rhumatologie et de néphrologie. Ce modèle peut allonger l'épisode de traitement géré et créer une demande pour les médicaments, les pansements, les procédures et les services de dialyse. Il offre également aux entreprises du marché du traitement de la calciphylaxie davantage d'opportunités de travailler à travers les canaux établis de soins rénaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Absence de protocoles diagnostiques et thérapeutiques standardisés | -0.9% | Mondial, avec le plus grand impact en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Preuves randomisées limitées et réponse thérapeutique hétérogène | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Recrutement de patients rares et variabilité des critères d'évaluation | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans la prestation des soins entre les services de dialyse, de soins des plaies et d'oxygénothérapie hyperbare | -0.4% | Marchés émergents, Amérique du Nord rurale et Europe du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Absence de protocoles diagnostiques et thérapeutiques standardisés
L'absence d'un algorithme diagnostique commun signifie que le volume de patients traités reste inférieur à la charge de morbidité sous-jacente. Une étude rétrospective de 2024 portant sur 302 patients a rapporté que plus de 70 % des cas d'une cohorte référencée antérieurement avaient été initialement mal diagnostiqués. Les symptômes peuvent ressembler à une cellulite, un pyoderma gangrenosum et une nécrose cutanée à la warfarine, ce qui complique les décisions d'orientation. Le rapport de la conférence KDIGO 2025 a indiqué que les antagonistes de la vitamine K peuvent présenter un risque de calciphylaxie jusqu'à 11 fois plus élevé, mais les décisions d'anticoagulation impliquent souvent des équipes distinctes de dialyse, de cardiologie et d'hématologie. Un diagnostic tardif réduit le temps disponible pour le traitement médicamenteux et l'intervention sur les plaies. Cela continue de freiner le marché du traitement de la calciphylaxie, en particulier là où les services spécialisés de néphrologie sont limités.
Preuves randomisées limitées et réponse thérapeutique hétérogène
La base de preuves reste limitée car le recrutement pour les essais est difficile et les critères d'évaluation acceptés spécifiques à la maladie sont encore en développement. L'essai de phase 3 CALCIPHYX a recruté 71 patients et n'a pas démontré d'amélioration statistiquement significative de la cicatrisation des plaies ou de la douleur avec l'hexasodium fytate par rapport au placebo. L'étude a mis en évidence la difficulté d'utiliser des critères de substitution centrés sur le patient qui n'avaient pas été validés prospectivement. Une revue de 19 cohortes rétrospectives impliquant 422 patients atteints de maladie rénale chronique n'a également trouvé aucune amélioration significative des lésions ou de la survie globale pour le thiosulfate de sodium intraveineux par rapport à l'absence de thiosulfate de sodium. Les payeurs dans les contextes à remboursement élevé peuvent donc demander des preuves randomisées plus solides avant de soutenir la couverture. Cela fait de l'alignement réglementaire et de la conception des essais des contraintes centrales pour le marché du traitement de la calciphylaxie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de traitement : les médicaments hors AMM dominent tandis que l'oxygénothérapie hyperbare suscite un intérêt clinique croissant
Les médicaments détenaient 38,5 % de la part du marché du traitement de la calciphylaxie en 2025, soutenus par l'utilisation hors AMM établie du thiosulfate de sodium intraveineux. Le thiosulfate de sodium est couramment administré pendant l'hémodialyse, aux côtés du cinacalcet et des bisphosphonates utilisés pour traiter le métabolisme minéral. La FDA a accordé la désignation orpheline au thiosulfate de sodium pour la calciphylaxie urémique et non urémique en novembre 2011. L'optimisation de la dialyse, le débridement, les pansements, la chirurgie et la prise en charge de la douleur restent des éléments importants de la prise en charge clinique. Ces services soutiennent le marché du traitement de la calciphylaxie car la condition nécessite plus d'une intervention au cours du parcours de soins.
L'oxygénothérapie hyperbare devrait être l'option de traitement à la croissance la plus rapide, avec la taille du marché du traitement de la calciphylaxie pour ce segment progressant à un CAGR de 10,2 % jusqu'en 2031. Une étude rétrospective a révélé que l'oxygénothérapie hyperbare était associée à 5,38 fois les chances d'amélioration de la douleur chez les patients en dialyse d'entretien. Une étude distincte portant sur 93 patients a trouvé une survie plus longue pour ceux ayant suivi un traitement hyperbare complet que pour ceux recevant uniquement du thiosulfate de sodium intraveineux. Une étude française en conditions réelles a rapporté une réduction de l'utilisation d'analgésiques chez 83,3 % des patients après une médiane de 3,5 mois de traitement. La capacité limitée des caissons peut contraindre l'utilisation, de sorte que les prestataires qui connectent les services d'oxygénothérapie hyperbare aux centres de dialyse peuvent renforcer leur position dans le secteur du traitement de la calciphylaxie.
Par diagnostic : l'évaluation clinique domine tandis que l'imagerie se développe
Le diagnostic clinique détenait 43,2 % des revenus en 2025, reflétant l'importance continue de l'évaluation au chevet du patient, des antécédents de dialyse, de l'aspect des lésions et de l'examen de laboratoire. Il reste la principale voie d'évaluation initiale car il peut être réalisé sans procédure invasive. La biopsie cutanée peut confirmer la calcification microvasculaire, mais elle présente des risques de saignement et de nécrose dans les tissus endommagés. Une revue a rapporté une calcification microvasculaire dans 86 % et des thrombus de fibrine dans 73 % de 70 spécimens de biopsie profonde. Les outils basés sur le sang tels que le T50 et les tests de pyrophosphate plasmatique restent des méthodes de soutien plutôt que des diagnostics commerciaux établis.
L'imagerie devrait croître à un CAGR de 10,4 % jusqu'en 2031, les prestataires recherchant des méthodes non invasives pour une identification plus précoce des lésions. La radiomique par tomodensitométrie a rapporté une sensibilité de 89 % et une spécificité de 80 % pour l'identification des lésions de calciphylaxie. Les scintigraphies osseuses au diphosphonate de méthylène marqué au technétium 99m en trois phases sont également utilisées comme option de dépistage précoce dans les contextes de dialyse. Une utilisation accrue de l'imagerie déplace davantage d'activité diagnostique vers la radiologie et les services ambulatoires de néphrologie. Cela peut influencer si les médicaments, les soins des plaies ou les services d'orientation sont initiés en premier. Ce changement ajoute un canal d'accès supplémentaire pour le marché du traitement de la calciphylaxie.
Par utilisateur final : les hôpitaux et cliniques dominent tandis que les soins à domicile se développent
Les hôpitaux et cliniques détenaient 62,4 % de la part du marché du traitement de la calciphylaxie en 2025, car les cas graves nécessitent souvent une hémodialyse, un traitement intraveineux et une évaluation coordonnée des plaies. Le registre ANZDATA a rapporté une mortalité de 50 % à 12 mois parmi les patients dialysés affectés. Cette charge clinique rend les soins en hospitalisation et en centre de dialyse importants lorsque les ulcères, la douleur, le risque d'infection et le déséquilibre minéral doivent être traités simultanément. Les centres ambulatoires soutiennent l'administration ambulatoire du thiosulfate de sodium lié à la dialyse. Les centres de recherche contribuent également à travers des études telles que l'essai de plateforme adaptative BEAT-Calci, qui cible 350 patients. Les hôpitaux restent le principal canal pour le marché du traitement de la calciphylaxie car ils peuvent coordonner plusieurs spécialistes.
Les soins à domicile devraient être le cadre d'utilisation final à la croissance la plus rapide, avec un CAGR de 9,9 % jusqu'en 2031. En février 2026, DaVita[3]DaVita, "Elara Caring Secures Strategic Investment from Ares and DaVita," DaVita Newsroom et Ares Capital ont investi dans Elara Caring pour développer des soins à domicile spécifiques aux maladies rénales pour les patients dialysés à risque d'hospitalisation évitable. L'initiative peut soutenir la surveillance à distance des plaies et une escalade plus précoce des soins pour les personnes gérant des affections rénales complexes. L'hémodialyse à domicile peut permettre des séances plus fréquentes, ce qui peut améliorer le contrôle du métabolisme minéral chez les patients appropriés. Les soins à domicile ne remplaceront pas les soins hospitaliers pour les plaies graves, mais ils peuvent étendre la surveillance et le soutien entre les visites cliniques. Cela explique pourquoi le marché du traitement de la calciphylaxie s'étend au-delà du traitement traditionnel en établissement.
Par voie d'administration : l'administration intraveineuse domine tandis que l'administration locale se développe
Le traitement intraveineux détenait 53,1 % des revenus en 2025, porté par l'administration de thiosulfate de sodium pendant les séances de dialyse. Une approche courante est 25 g dans 100 mL pendant les 30 à 60 dernières minutes de l'hémodialyse, 3 fois par semaine. Des agents expérimentaux, dont l'hexasodium fytate, ont également été évalués par voie intraveineuse. Le traitement oral reste limité par des contraintes de biodisponibilité pour plusieurs thérapies utilisées dans la calciphylaxie. L'administration intrapéritonéale peut être utilisée pour les patients sous dialyse péritonéale ayant un accès intraveineux limité.
Les options topiques et intralésionnelles devraient croître à un CAGR de 10,1 % jusqu'en 2031. Un rapport de cas de 2025 a décrit une cicatrisation complète des plaies sur 7 mois avec une pommade topique au thiosulfate de sodium chez un patient atteint de calciphylaxie et d'insuffisance rénale chronique. Les recommandations cliniques discutent également du thiosulfate de sodium intralésionnel pour les patients ne pouvant pas tolérer le traitement systémique. Ces méthodes peuvent aider à répondre aux limitations d'accès et aux besoins locaux des plaies. Les pharmacies de préparation comblent actuellement une partie du manque de formulations. Leur utilisation plus large pourrait soutenir des produits spécialisés à mesure que le marché du traitement de la calciphylaxie se développe.
Analyse géographique
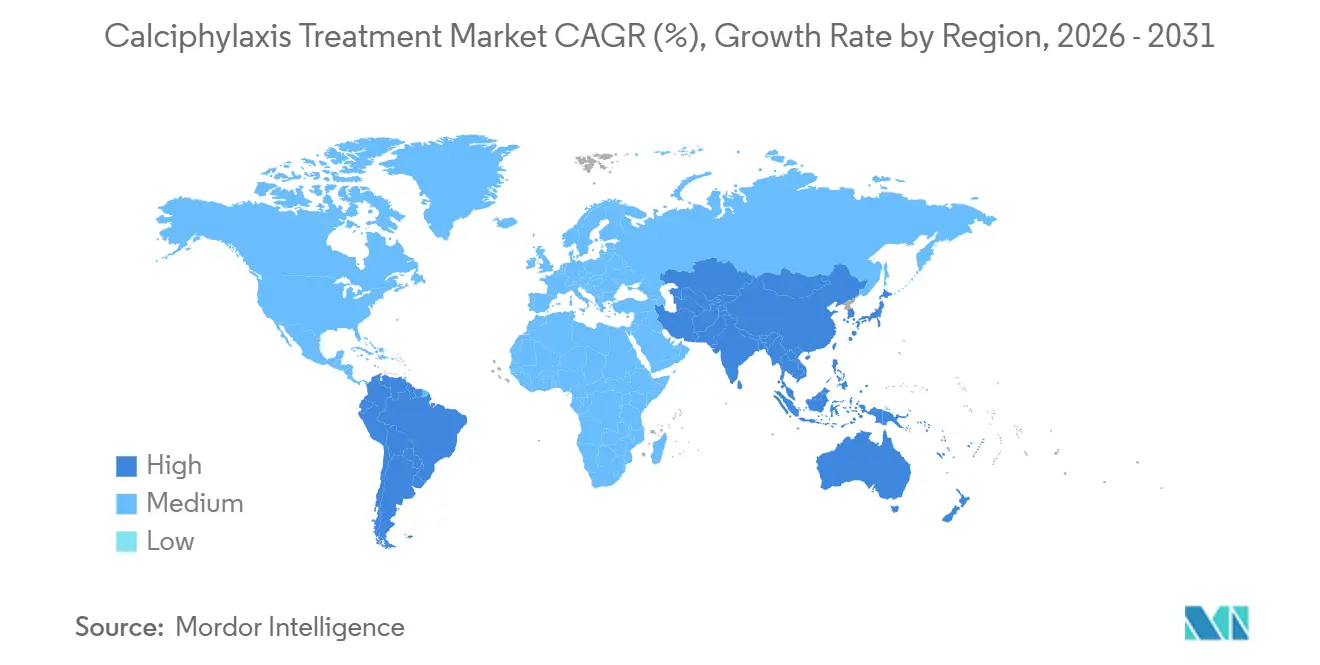
L'Amérique du Nord détenait 42,5 % de la part du marché du traitement de la calciphylaxie en 2025, soutenue par la capacité de dialyse, le remboursement des soins des plaies et l'infrastructure de recherche clinique. Les CDC rapportent que plus de 800 000 personnes aux États-Unis sont atteintes d'insuffisance rénale terminale, et 68 % reçoivent une dialyse. L'Hôpital général du Massachusetts et son biorépertoire Partners Calciphylaxis ajoutent une capacité de recherche au système de soins régional. L'activité de désignation orpheline de la FDA fournit également un environnement structuré pour le développement des thérapies. En février 2026, DaVita et Ares Capital ont réalisé leur investissement dans Elara Caring, associant l'expertise en dialyse aux soins rénaux à domicile.
L'Europe dispose d'une base établie de soins rénaux en Allemagne, en France, au Royaume-Uni et en Italie, mais l'accès à l'oxygénothérapie hyperbare reste plus limité que l'accès aux médicaments. Les politiques nationales de remboursement du thiosulfate de sodium hors AMM diffèrent selon les pays de la région. L'Association rénale européenne a publié une mise à jour clinique détaillée en 2025 qui soutient des parcours de prise en charge plus cohérents dans les pays membres. La France évalue également la rhéophérèse dans le cadre d'un essai randomisé pour la calciphylaxie. Des recommandations cliniques plus structurées peuvent renforcer la demande de produits pharmacologiques et de soins avancés des plaies sur le marché du traitement de la calciphylaxie.
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 10,2 % jusqu'en 2031. Le Japon[4]Société japonaise de thérapie par dialyse, "Révision sur 13 ans des recommandations CKD-MBD," Nikkei Medical comptait 344 640 patients dialysés et a mis à jour ses recommandations CKD-MBD en décembre 2025 pour la première fois en 13 ans. Les recommandations révisées individualisent les objectifs de phosphate et de calcium, qui sont pertinents pour la gestion du risque de calciphylaxie. La Chine et l'Inde disposent de grands bassins de patients mais font face à un sous-diagnostic plus élevé en dehors des grands centres urbains. Le programme national de dialyse de l'Inde peut augmenter l'identification à mesure que l'accès à la dialyse et la sensibilisation s'améliorent. Le portefeuille de soins rénaux de Nipro illustre l'expansion de l'infrastructure de traitement en Asie du Sud-Est. Cela soutient l'expansion géographique future du marché du traitement de la calciphylaxie.


Paysage concurrentiel
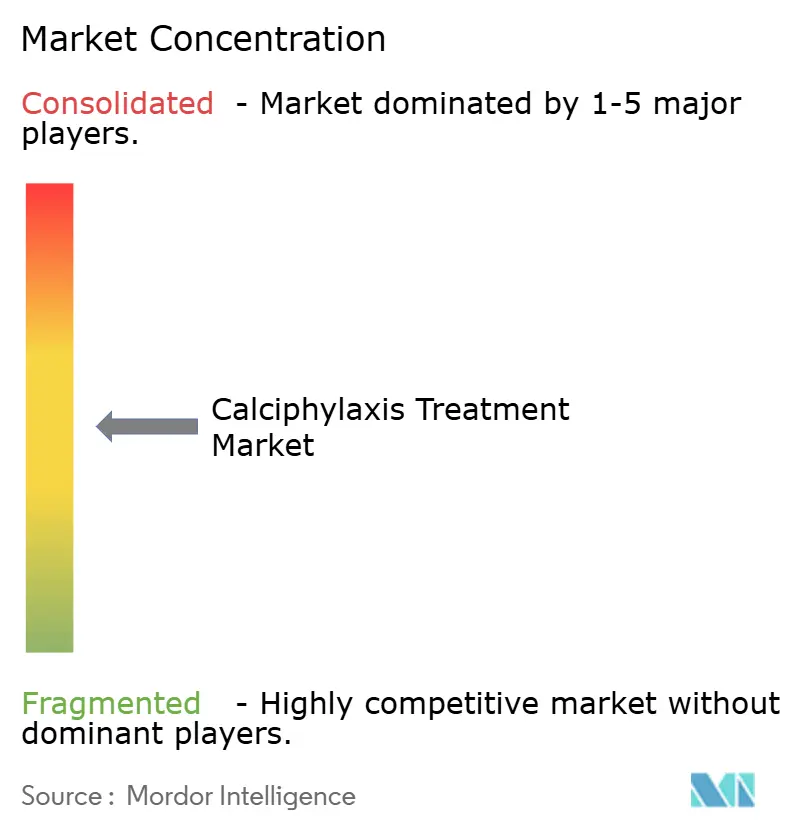
Le marché du traitement de la calciphylaxie est fragmenté car aucune entreprise ne dispose d'un produit approuvé spécifiquement pour cette condition. BioMarin a pris le contrôle du candidat pipeline novateur le plus avancé lorsqu'elle a acquis Inozyme Pharma en 2025. Le BMN 401, anciennement appelé INZ-701, est une thérapie de remplacement enzymatique par fusion Fc ENPP1 qui a élevé les niveaux de pyrophosphate plasmatique dans l'étude de Phase 1 SEAPORT 1 achevée en décembre 2024. La désignation orpheline de l'Agence européenne des médicaments accordée en mai 2025 offre au programme une voie de soutien réglementaire définie. L'acquisition de BioMarin et la direction d'enregistrement planifiée en font un participant de premier plan dans le pipeline plutôt qu'un leader actuel du marché avec une thérapie approuvée.
CSL Vifor et Sanifit conservent leur expérience du programme CALCIPHYX pour l'hexasodium fytate. L'essai de phase 3 n'a pas atteint ses critères principaux de cicatrisation des plaies ou de douleur, ce qui limite la voie à court terme pour cet actif. Un résumé de l'American Society of Nephrology de 2024 a rapporté une réduction de 89 % des infections liées à la calciphylaxie par rapport au placebo dans une analyse post-hoc. Cette constatation pourrait soutenir la poursuite des travaux sur les résultats liés aux infections, bien qu'elle ne remplace pas les critères principaux manqués. DaVita et Fresenius Medical Care utilisent des modèles de soins de dialyse intégrés qui peuvent influencer la manière dont les traitements sont dispensés dans les domaines de la dialyse, des soins des plaies et des médicaments. L'essai de plateforme BEAT-Calci crée également une voie pour les entreprises disposant de thérapies pertinentes pour intégrer une structure de recherche clinique partagée.
Les entreprises de soins des plaies, notamment Convatec, Smith+Nephew, Mölnlycke et Coloplast, se font concurrence à travers des produits utilisés dans les catégories de plaies chroniques plutôt que des approbations spécifiques à la calciphylaxie. En mars 2026, Smith+Nephew a lancé le pansement en mousse ALLEVYN COMPLETE CARE aux États-Unis et a commencé le déploiement en Europe. Convatec a reçu l'autorisation réglementaire pour Aquacel ConvaFiber en juillet 2025, élargissant son portefeuille de soins des plaies pour les contextes de plaies chroniques. Les entreprises qui associent des actifs thérapeutiques à des biomarqueurs diagnostiques utiles peuvent améliorer la sélection des patients dans les études futures. Le résultat concurrentiel dépendra de la qualité des preuves, des voies d'orientation et de la capacité à travailler au sein des réseaux de soins de dialyse. Cela laisse le marché du traitement de la calciphylaxie ouvert aux développeurs de médicaments spécialisés et aux fournisseurs établis de soins des plaies.
Leaders du secteur du traitement de la calciphylaxie
Baxter International Inc.
Medtronic plc
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Smith+Nephew plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : Smith+Nephew a lancé le pansement en mousse ALLEVYN COMPLETE CARE aux États-Unis, intégrant une technologie absorbante multicouche propriétaire soutenue par des preuves cliniques. Le déploiement sur les marchés européens est en cours tout au long de 2026, élargissant son empreinte dans la gestion des plaies chroniques dans les contextes de soins des lésions de calciphylaxie
- Février 2026 : DaVita et Ares Capital ont réalisé un co-investissement stratégique dans Elara Caring, un prestataire national de soins à domicile, avec pour objectif spécifique de co-développer un modèle de soins à domicile spécifique aux maladies rénales ciblant les hospitalisations évitables pour les patients dialysés, y compris ceux gérant une calciphylaxie
- Mai 2025 : L'Agence européenne des médicaments a accordé la désignation orpheline EU/3/25/3064 à l'INZ-701, désormais BMN 401, pour le traitement de la calciphylaxie. La désignation, accordée à Inozyme Pharma Ireland Limited et désormais détenue par BioMarin, offre un soutien scientifique et une éventuelle exclusivité commerciale de 10 ans lors de l'approbation
- Octobre 2024 : Inozyme Pharma a annoncé des données intermédiaires positives de Phase 1 SEAPORT 1 lors de la Semaine rénale ASN 2024 à San Diego. L'INZ-701 a significativement élevé les niveaux de pyrophosphate plasmatique chez les patients hémodialysés atteints d'insuffisance rénale terminale, avec une tolérance bien établie dans cette population à mortalité élevée


Portée du rapport mondial sur le marché du traitement de la calciphylaxie
| Médicaments |
| Optimisation de la dialyse |
| Soins et gestion des plaies |
| Oxygénothérapie hyperbare |
| Chirurgie |
| Soins de la douleur et soins palliatifs |
| Diagnostic clinique |
| Biopsie cutanée |
| Analyses sanguines |
| Imagerie |
| Hôpitaux et cliniques |
| Centres ambulatoires |
| Centres de recherche médicale |
| Soins à domicile |
| Intraveineuse |
| Orale |
| Topique et intralésionnelle |
| Intrapéritonéale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de traitement | Médicaments | |
| Optimisation de la dialyse | ||
| Soins et gestion des plaies | ||
| Oxygénothérapie hyperbare | ||
| Chirurgie | ||
| Soins de la douleur et soins palliatifs | ||
| Par diagnostic | Diagnostic clinique | |
| Biopsie cutanée | ||
| Analyses sanguines | ||
| Imagerie | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres ambulatoires | ||
| Centres de recherche médicale | ||
| Soins à domicile | ||
| Par voie d'administration | Intraveineuse | |
| Orale | ||
| Topique et intralésionnelle | ||
| Intrapéritonéale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de traitement de la calciphylaxie ?
La croissance de la population sous dialyse est le principal moteur, tandis que l'identification plus précoce, les soins spécialisés des plaies et les incitations aux médicaments orphelins soutiennent l'adoption des traitements.
Quel est le CAGR prévu du marché du traitement de la calciphylaxie ?
Le marché devrait croître à un CAGR de 9,8 % de 2026 à 2031, atteignant 1 169,7 millions USD en 2031.
Quel type de traitement détient la plus grande part ?
Les médicaments détenaient 38,5 % des revenus en 2025, principalement parce que le thiosulfate de sodium intraveineux est largement utilisé hors AMM pendant l'hémodialyse.
Pourquoi l'oxygénothérapie hyperbare connaît-elle une croissance rapide ?
L'oxygénothérapie hyperbare devrait croître à un CAGR de 10,2 % jusqu'en 2031, soutenue par des preuves de meilleurs résultats sur la douleur et une survie plus longue dans les études rétrospectives.
Quel cadre d'utilisation final connaît la croissance la plus rapide ?
Les soins à domicile devraient se développer à un CAGR de 9,9 % jusqu'en 2031, à mesure que les modèles de soins à domicile spécifiques aux maladies rénales et de surveillance à distance se développent.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,2 % jusqu'en 2031 en raison des grandes populations de dialysés au Japon, en Chine et en Inde et de l'amélioration de l'infrastructure de soins rénaux.
Dernière mise à jour de la page le:



