
Tamanho e Participação do Mercado de Tratamento de Calcifilaxia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Calcifilaxia por Mordor Intelligence
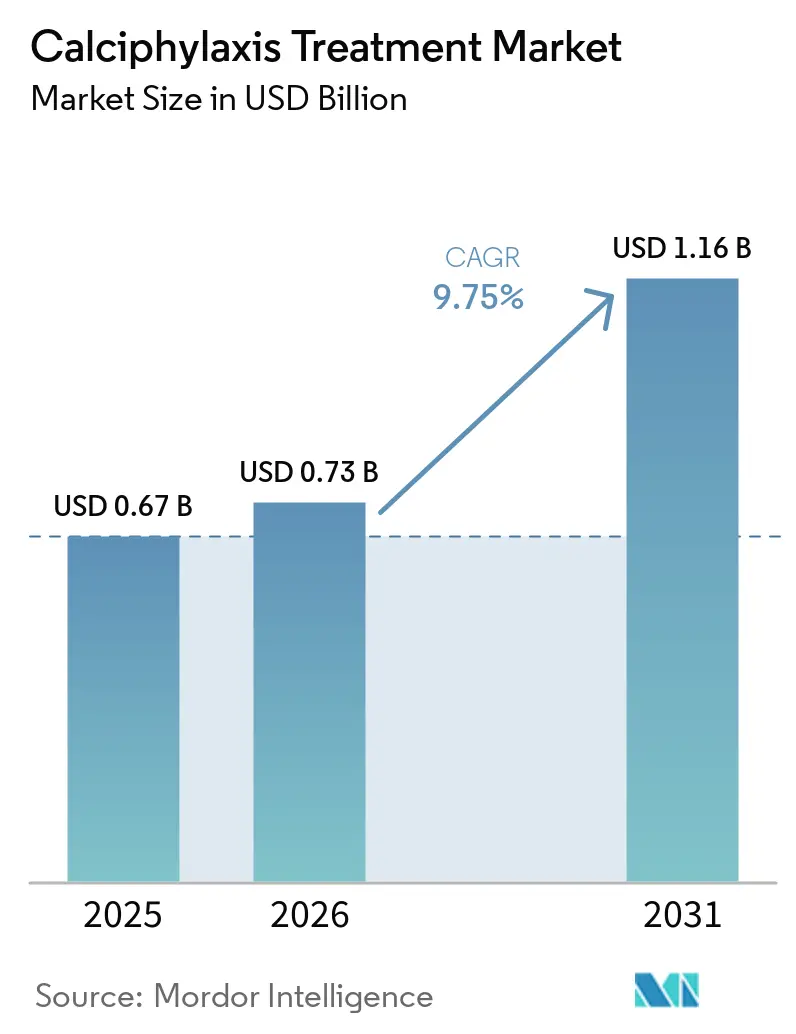
O tamanho do Mercado de Tratamento de Calcifilaxia tem projeção de expandir de 0,67 bilhões de USD em 2025 e 0,73 bilhões de USD em 2026 para 1,16 bilhões de USD até 2031, registrando um CAGR de 9,75% entre 2026 e 2031.
O crescimento acompanha a expansão da população que recebe diálise para doença renal em estágio terminal, que continua sendo o principal grupo em risco de calcifilaxia. A condição não possui terapia aprovada pela FDA, portanto o tratamento ainda depende de medicamentos off-label, alterações na diálise, manejo de feridas e suporte especializado. Isso deixa uma abertura clara para terapias que possam demonstrar benefício clínico confiável em um cenário de ensaio clínico desafiador. O mercado de tratamento de calcifilaxia também se beneficia quando provedores de diálise, especialistas em feridas e hospitais coordenam o cuidado mais cedo na jornada do paciente. No entanto, o diagnóstico inconsistente e as pequenas populações em ensaios clínicos continuam a limitar o desenvolvimento de produtos e as decisões de reembolso.
Principais Conclusões do Relatório
Por tipo de tratamento, os medicamentos detinham 38,5% da participação do mercado de tratamento de calcifilaxia em 2025, enquanto a oxigenoterapia hiperbárica tem previsão de crescer a um CAGR de 10,2% até 2031.
Por diagnóstico, a avaliação clínica representou 43,2% da participação do mercado de tratamento de calcifilaxia em 2025, enquanto a imagem tem projeção de avançar a um CAGR de 10,4% até 2031.
Por usuário final, hospitais e clínicas detinham 62,4% da receita em 2025, enquanto os cuidados domiciliares devem crescer a um CAGR de 9,9% até 2031.
Por via de administração, o tratamento intravenoso detinha 53,1% da receita em 2025, enquanto a administração tópica e intralesional tem previsão de expandir a um CAGR de 10,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Tratamento de Calcifilaxia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População com DRET e em Diálise | +2.0% | Global, com maior concentração na América do Norte, Japão e Alemanha | Longo prazo (≥ 4 anos) |
| Expansão do Cuidado Multidisciplinar de Feridas e Renal | +1.4% | América do Norte, Europa Ocidental, Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Aumento do Financiamento de Ensaios para Doenças Raras e Medicamentos Órfãos | +1.8% | Global, com maior influência regulatória nos Estados Unidos e na União Europeia | Médio prazo (2-4 anos) |
| Maior Reconhecimento da Calcifilaxia em Pacientes de Diálise de Alto Risco | +1.3% | América do Norte e Europa, com expansão para os principais países da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Formulações e Vias de Cuidado Compatíveis com Sessões de Diálise | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Infraestrutura de Biomarcadores de Calcificação e Registros Clínicos Permitindo Intervenção Mais Precoce | +0.9% | América do Norte, Europa, Austrália e Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População com DRET e em Diálise
A expansão da população em diálise é o maior impulsionador estrutural do mercado de tratamento de calcifilaxia, pois a maioria dos casos ocorre em pessoas com doença renal crônica avançada ou doença renal em estágio terminal. O Registro ANZDATA[1]Chaudhry A et al., "Calciphylaxis Episodes in the Australia and New Zealand Dialysis and Transplant Registry," Clinical Journal of the American Society of Nephrology registrou 4,5 episódios de calcifilaxia por 1.000 pacientes-ano entre receptores de diálise na Austrália e Nova Zelândia de 2019 a 2022. O mesmo registro relatou mortalidade de 50% em 12 meses, demonstrando a gravidade da condição e a necessidade de manejo oportuno. Pacientes em diálise com índice de massa corporal de pelo menos 30 apresentaram 2,5 vezes a incidência observada em pacientes não obesos, enquanto o diabetes foi associado a um risco ajustado 1,4 vezes maior. Esses fatores de risco sustentam uma base estável de pacientes para o mercado de tratamento de calcifilaxia, à medida que os serviços de diálise abordam tanto o desequilíbrio mineral quanto as complicações de feridas. Redes maiores de diálise também podem identificar pacientes de alto risco durante as visitas recorrentes de tratamento.
Aumento do Financiamento de Ensaios para Doenças Raras e Medicamentos Órfãos
As designações de medicamento órfão incentivam o investimento em programas de calcifilaxia, tornando uma condição rara mais viável para os desenvolvedores de medicamentos. Em maio de 2025, a Agência Europeia de Medicamentos[2] European Medicines Agency, "EU/3/25/3064: Orphan Designation for Treatment of Calciphylaxis," European Medicines Agency concedeu a designação de medicamento órfão EU/3/25/3064 ao INZ-701, agora denominado BMN 401, para o tratamento de calcifilaxia. A designação fornece suporte científico, reduções de taxas e possível exclusividade de mercado por 10 anos caso o produto seja aprovado. O programa de medicamentos órfãos da FDA também designou o tiossulfato de sódio para calcifilaxia urêmica e não urêmica, enquanto a Lei de Medicamentos Órfãos oferece aos patrocinadores qualificados créditos fiscais para ensaios clínicos e 7 anos de exclusividade. Esses incentivos são relevantes no mercado de tratamento de calcifilaxia porque as expectativas de vendas convencionais podem não suportar ensaios dispendiosos em uma pequena população de pacientes. A aquisição da Inozyme Pharma pela BioMarin em 2025 também demonstrou por que ativos validados para doenças raras podem atrair compradores estratégicos antes da comercialização completa.
Infraestrutura de Biomarcadores de Calcificação e Registros Clínicos Permitindo Intervenção Mais Precoce
O reconhecimento mais precoce pode aumentar o número de pacientes que recebem tratamento antes que as feridas e a dor se tornem mais graves. O ensaio de partículas de calciproteína T50 e os testes de pirofosfato plasmático estão sendo avaliados como ferramentas que podem apoiar a avaliação de risco e o acompanhamento. Um estudo prospectivo com 70 pacientes associou baixos níveis de pirofosfato plasmático ao aumento da mortalidade. O Biorrepertório e Registro de Pacientes de Calcifilaxia do Partners está registrado até 2030, enquanto a Rede Europeia de Calcifilaxia está construindo mais evidências do mundo real. Os dados de registros podem reduzir os atrasos diagnósticos, documentar padrões de cuidado e fornecer aos pagadores evidências mais claras ao revisar novas opções de tratamento. Para o mercado de tratamento de calcifilaxia, uma melhor identificação de casos pode ampliar a população tratada sem alterar a prevalência subjacente da doença.
Expansão do Cuidado Multidisciplinar de Feridas e Renal
O cuidado integrado reúne nefrologia, manejo de feridas, medicina hiperbárica, serviços de dor e equipes de diálise no mesmo plano de tratamento. As diretrizes clínicas europeias afirmam que o manejo coordenado deve incluir cirurgiões de feridas, especialistas em dor e enfermeiros de diálise. Uma coorte retrospectiva relatou amputação tardia em 6% dos pacientes com melhora da dor após oxigenoterapia hiperbárica, em comparação com 13% naqueles sem essa melhora. Uma pesquisa publicada em 2025 identificou a via TYMP, IL-6 e fator tecidual como um potencial alvo terapêutico, o que pode aproximar as equipes de reumatologia e nefrologia. Esse modelo pode prolongar o episódio de tratamento gerenciado e criar demanda por medicamentos, curativos, procedimentos e serviços de diálise. Também oferece às empresas no mercado de tratamento de calcifilaxia mais oportunidades de atuar por meio de canais estabelecidos de cuidado renal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ausência de Protocolos Padronizados de Diagnóstico e Tratamento | -0.9% | Global, com maior impacto na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Evidências Randomizadas Limitadas e Resposta Heterogênea ao Tratamento | -0.8% | Global | Médio prazo (2-4 anos) |
| Recrutamento de Pacientes Raros e Variabilidade de Desfechos | -0.5% | Global | Médio prazo (2-4 anos) |
| Gargalos na Entrega de Tratamento em Serviços de Diálise, Feridas e Hiperbárica | -0.4% | Mercados emergentes, América do Norte rural e Europa Meridional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ausência de Protocolos Padronizados de Diagnóstico e Tratamento
A falta de um algoritmo diagnóstico comum significa que o volume de pacientes tratados permanece abaixo da carga real da doença. Um estudo retrospectivo de 2024 com 302 pacientes relatou que mais de 70% dos casos em uma coorte referenciada anteriormente foram inicialmente diagnosticados de forma incorreta. Os sintomas podem se assemelhar a celulite, pioderma gangrenoso e necrose cutânea por varfarina, o que complica as decisões de encaminhamento. O relatório da conferência KDIGO 2025 afirmou que os antagonistas da vitamina K podem carregar um risco de calcifilaxia até 11 vezes maior, mas as decisões de anticoagulação frequentemente abrangem equipes separadas de diálise, cardiologia e hematologia. O diagnóstico tardio reduz o tempo disponível para tratamento medicamentoso e intervenção em feridas. Isso continua a restringir o mercado de tratamento de calcifilaxia, especialmente onde os serviços especializados de nefrologia são limitados.
Evidências Randomizadas Limitadas e Resposta Heterogênea ao Tratamento
A base de evidências permanece limitada porque o recrutamento para ensaios é difícil e os desfechos específicos da doença aceitos ainda estão em desenvolvimento. O ensaio de fase 3 CALCIPHYX incluiu 71 pacientes e não demonstrou melhora estatisticamente significativa na cicatrização de feridas ou na dor com fitato hexassódico em comparação com placebo. O estudo destacou a dificuldade de utilizar desfechos substitutos centrados no paciente que não haviam sido validados prospectivamente. Uma revisão de 19 coortes retrospectivas envolvendo 422 pacientes com doença renal crônica também não encontrou melhora significativa nas lesões ou na sobrevida global para o tiossulfato de sódio intravenoso em comparação com a ausência de tiossulfato de sódio. Os pagadores em ambientes de alto reembolso podem, portanto, solicitar evidências randomizadas mais robustas antes de apoiar a cobertura. Isso torna o alinhamento regulatório e o desenho dos ensaios restrições centrais para o mercado de tratamento de calcifilaxia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento: Medicamentos Off-Label Lideram Enquanto a OTHB Ganha Interesse Clínico
Os medicamentos detinham 38,5% da participação do mercado de tratamento de calcifilaxia em 2025, sustentados pelo uso off-label estabelecido do tiossulfato de sódio intravenoso. O tiossulfato de sódio é comumente administrado durante a hemodiálise, juntamente com cinacalcete e bisfosfonatos utilizados para tratar o metabolismo mineral. A FDA concedeu designação de medicamento órfão ao tiossulfato de sódio para calcifilaxia urêmica e não urêmica em novembro de 2011. A otimização da diálise, o desbridamento, os curativos, a cirurgia e o cuidado da dor permanecem elementos importantes do manejo clínico. Esses serviços sustentam o mercado de tratamento de calcifilaxia porque a condição requer mais de uma intervenção ao longo do curso do cuidado.
A oxigenoterapia hiperbárica tem projeção de ser a opção de tratamento de crescimento mais rápido, com o tamanho do mercado de tratamento de calcifilaxia para este segmento avançando a um CAGR de 10,2% até 2031. Um estudo retrospectivo constatou que a oxigenoterapia hiperbárica foi associada a 5,38 vezes as chances de melhora da dor em pacientes em diálise de manutenção. Um estudo separado com 93 pacientes encontrou maior sobrevida para aqueles que completaram um curso hiperbárico completo do que para aqueles que receberam apenas tiossulfato de sódio intravenoso. Um estudo francês do mundo real relatou redução no uso de analgésicos em 83,3% dos pacientes após uma mediana de 3,5 meses de tratamento. A capacidade limitada de câmaras pode restringir o uso, portanto os provedores que conectam serviços hiperbáricos a centros de diálise podem fortalecer sua posição no setor de tratamento de calcifilaxia.
Por Diagnóstico: Avaliação Clínica Lidera Enquanto a Imagem se Expande
O diagnóstico clínico detinha 43,2% da receita em 2025, refletindo a importância contínua da avaliação à beira do leito, histórico de diálise, aparência das lesões e revisão laboratorial. Permanece a principal via para avaliação inicial porque pode ser concluído sem um procedimento invasivo. A biópsia de pele pode confirmar a calcificação microvascular, mas apresenta riscos de sangramento e necrose em tecido danificado. Uma revisão relatou calcificação microvascular em 86% e trombos de fibrina em 73% de 70 espécimes de biópsia profunda. Ferramentas baseadas em sangue, como o T50 e os testes de pirofosfato plasmático, permanecem métodos de suporte em vez de diagnósticos comerciais estabelecidos.
A imagem tem previsão de crescer a um CAGR de 10,4% até 2031, à medida que os provedores buscam métodos não invasivos para identificação mais precoce de lesões. A radiômica por TC relatou 89% de sensibilidade e 80% de especificidade para identificar lesões de calcifilaxia. As cintilografias ósseas trifásicas com 99mTc-metileno difosfonato também estão sendo utilizadas como opção de triagem precoce em ambientes de diálise. O maior uso de imagem desloca mais atividade diagnóstica para ambientes de radiologia e nefrologia ambulatorial. Isso pode influenciar se medicamentos, cuidados com feridas ou serviços de encaminhamento são iniciados primeiro. A mudança adiciona um canal de acesso adicional para o mercado de tratamento de calcifilaxia.
Por Usuário Final: Hospitais e Clínicas Lideram Enquanto os Cuidados Domiciliares se Desenvolvem
Hospitais e clínicas detinham 62,4% da participação do mercado de tratamento de calcifilaxia em 2025, pois os casos graves frequentemente necessitam de hemodiálise, tratamento intravenoso e avaliação coordenada de feridas. O Registro ANZDATA relatou mortalidade de 50% em 12 meses entre pacientes em diálise afetados. Essa carga clínica torna o cuidado hospitalar e em centros de diálise importante quando úlceras, dor, risco de infecção e desequilíbrio mineral devem ser abordados ao mesmo tempo. Os centros ambulatoriais apoiam a administração de tiossulfato de sódio vinculada à diálise ambulatorial. Os centros de pesquisa também contribuem por meio de estudos como o ensaio de plataforma adaptativa BEAT-Calci, que tem como alvo 350 pacientes. Os hospitais permanecem o principal canal para o mercado de tratamento de calcifilaxia porque podem coordenar vários especialistas.
Os cuidados domiciliares devem ser o ambiente de usuário final de crescimento mais rápido, a um CAGR de 9,9% até 2031. Em fevereiro de 2026, DaVita[3]DaVita, "Elara Caring Secures Strategic Investment from Ares and DaVita," DaVita Newsroom e Ares Capital investiram na Elara Caring para desenvolver cuidados domiciliares específicos para rins para pacientes em diálise em risco de hospitalização evitável. A iniciativa pode apoiar o monitoramento remoto de feridas e a escalada mais precoce do cuidado para pessoas que gerenciam condições renais complexas. A hemodiálise domiciliar pode permitir sessões mais frequentes, o que pode melhorar o controle do metabolismo mineral em pacientes adequados. Os ambientes domiciliares não substituirão o cuidado hospitalar para feridas graves, mas podem estender o monitoramento e o suporte entre as visitas clínicas. Isso ajuda a explicar por que o mercado de tratamento de calcifilaxia está se expandindo além do tratamento tradicional baseado em instalações.
Por Via de Administração: A Administração Intravenosa Lidera Enquanto a Administração Local Cresce
A terapia intravenosa detinha 53,1% da receita em 2025, impulsionada pela administração de tiossulfato de sódio durante as sessões de diálise. Uma abordagem comum é 25 g em 100 mL durante os últimos 30 a 60 minutos da hemodiálise, 3 vezes por semana. Agentes investigacionais, incluindo o fitato hexassódico, também foram avaliados por meio de administração intravenosa. O tratamento oral permanece limitado por restrições de biodisponibilidade para várias terapias utilizadas na calcifilaxia. A administração intraperitoneal pode ser utilizada para pacientes em diálise peritoneal com acesso intravenoso limitado.
As opções tópicas e intralesionais têm previsão de crescer a um CAGR de 10,1% até 2031. Um relato de caso de 2025 descreveu cicatrização completa da ferida ao longo de 7 meses com pomada tópica de tiossulfato de sódio em um paciente com calcifilaxia e insuficiência renal crônica. As diretrizes clínicas também discutem o tiossulfato de sódio intralesional para pacientes que não toleram o tratamento sistêmico. Esses métodos podem ajudar a resolver limitações de acesso e necessidades locais de feridas. As farmácias de manipulação atualmente preenchem parte da lacuna de formulação. Seu uso mais amplo poderia apoiar produtos especializados à medida que o mercado de tratamento de calcifilaxia se desenvolve.
Análise Geográfica
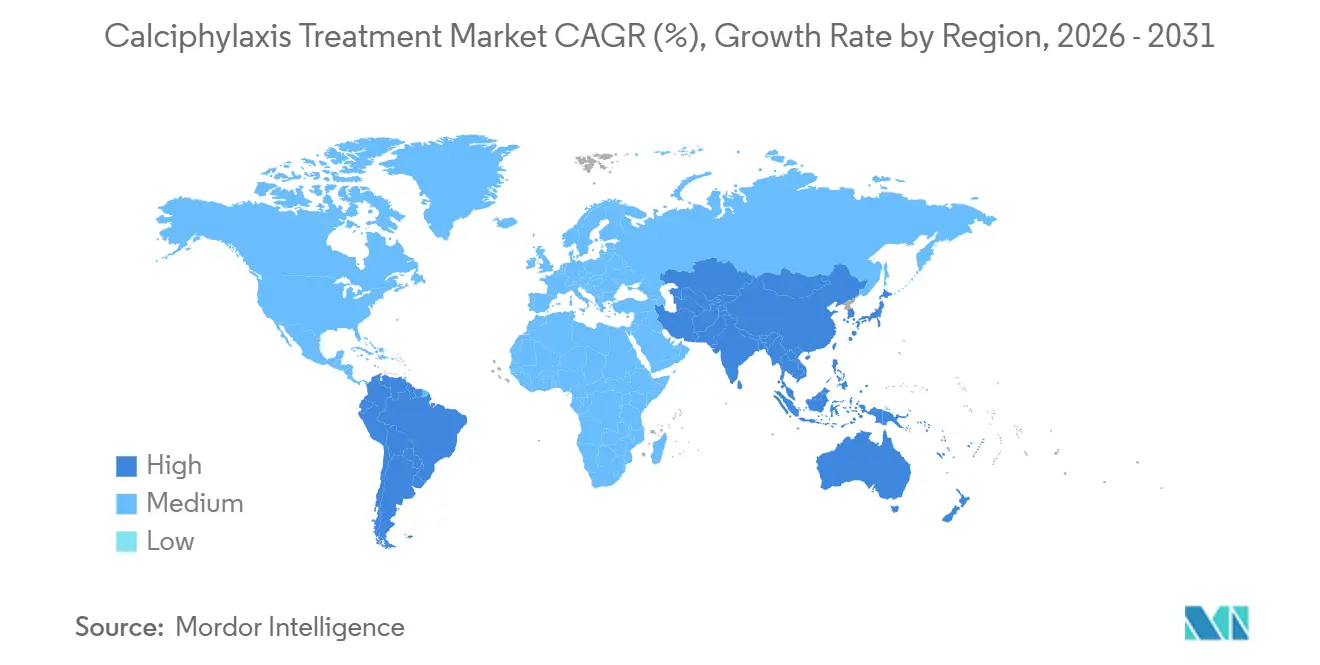
A América do Norte detinha 42,5% da participação do mercado de tratamento de calcifilaxia em 2025, sustentada pela capacidade de diálise, reembolso de cuidados com feridas e infraestrutura de pesquisa clínica. O CDC relata que mais de 800.000 pessoas nos Estados Unidos têm doença renal em estágio terminal, e 68% recebem diálise. O Hospital Geral de Massachusetts e seu Biorrepertório de Calcifilaxia do Partners adicionam capacidade de pesquisa ao sistema de cuidado regional. A atividade de designação de medicamento órfão da FDA também fornece um ambiente estruturado para o desenvolvimento de terapias. Em fevereiro de 2026, DaVita e Ares Capital realizaram seu investimento na Elara Caring, vinculando a expertise em diálise ao cuidado renal domiciliar.
A Europa possui uma base estabelecida de cuidado renal na Alemanha, França, Reino Unido e Itália, mas o acesso à oxigenoterapia hiperbárica permanece mais limitado do que o acesso a medicamentos. As políticas nacionais de reembolso para tiossulfato de sódio off-label diferem em toda a região. A Associação Renal Europeia publicou uma atualização clínica detalhada em 2025 que apoia vias de manejo mais consistentes entre os países membros. A França também está avaliando a reofererese por meio de um ensaio randomizado para calcifilaxia. Diretrizes clínicas mais estruturadas podem fortalecer a demanda por produtos farmacológicos e cuidados avançados com feridas no mercado de tratamento de calcifilaxia.
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, a um CAGR de 10,2% até 2031. O Japão[4]Japanese Society for Dialysis Therapy, "13-Year Revision of CKD-MBD Guidelines," Nikkei Medical tinha 344.640 pacientes em diálise e atualizou suas diretrizes de DRC-DMO em dezembro de 2025 pela primeira vez em 13 anos. As diretrizes revisadas individualizam as metas de fosfato e cálcio, que são relevantes para o manejo do risco de calcifilaxia. China e Índia têm grandes reservatórios de pacientes, mas enfrentam maior subdiagnóstico fora dos principais centros urbanos. O programa nacional de diálise da Índia pode aumentar a identificação à medida que o acesso à diálise e a conscientização melhoram. O portfólio de cuidado renal da Nipro ilustra a expansão da infraestrutura de tratamento em todo o Sudeste Asiático. Isso apoia a futura expansão geográfica do mercado de tratamento de calcifilaxia.


Cenário Competitivo
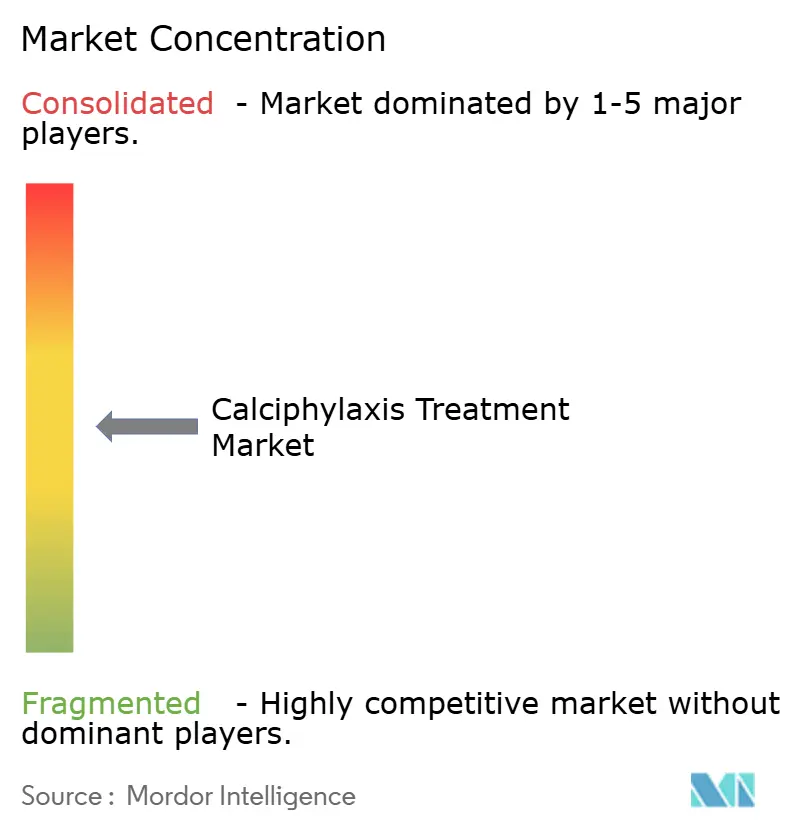
O mercado de tratamento de calcifilaxia é fragmentado porque nenhuma empresa possui um produto aprovado especificamente para a condição. A BioMarin obteve o controle do candidato de pipeline mais avançado quando adquiriu a Inozyme Pharma em 2025. O BMN 401, anteriormente denominado INZ-701, é uma terapia de reposição enzimática de fusão Fc com ENPP1 que elevou os níveis de pirofosfato plasmático no estudo de Fase 1 SEAPORT 1, concluído em dezembro de 2024. A designação de medicamento órfão da EMA concedida em maio de 2025 fornece ao programa uma rota de suporte regulatório definida. A aquisição pela BioMarin e a direção registracional planejada a tornam uma participante líder de pipeline em vez de uma líder de mercado atual com uma terapia aprovada.
CSL Vifor e Sanifit mantêm experiência do programa CALCIPHYX para fitato hexassódico. O ensaio de fase 3 não atingiu seus desfechos primários de cicatrização de feridas ou dor, o que limita o caminho de curto prazo para o ativo. Um resumo da Sociedade Americana de Nefrologia de 2024 relatou uma redução de 89% nas infecções relacionadas à calcifilaxia versus placebo em uma análise post-hoc. Essa descoberta poderia apoiar trabalhos contínuos em torno de desfechos relacionados a infecções, embora não substitua os desfechos primários não atingidos. DaVita e Fresenius Medical Care utilizam modelos integrados de cuidado em diálise que podem influenciar como os tratamentos são entregues em diálise, cuidados com feridas e medicamentos. O ensaio de plataforma BEAT-Calci também cria uma rota para empresas com terapias relevantes entrarem em uma estrutura compartilhada de pesquisa clínica.
Empresas de cuidados com feridas, incluindo Convatec, Smith+Nephew, Mölnlycke e Coloplast, competem por meio de produtos utilizados em categorias de feridas crônicas em vez de aprovações específicas para calcifilaxia. Em março de 2026, a Smith+Nephew lançou o Curativo de Espuma ALLEVYN COMPLETE CARE nos Estados Unidos e iniciou a distribuição europeia. A Convatec recebeu autorização regulatória para o Aquacel ConvaFiber em julho de 2025, expandindo seu portfólio de cuidados com feridas para ambientes de feridas crônicas. Empresas que combinam ativos de tratamento com biomarcadores diagnósticos úteis podem melhorar a seleção de pacientes em estudos futuros. O resultado competitivo dependerá da qualidade das evidências, das vias de encaminhamento e da capacidade de trabalhar dentro das redes de cuidado em diálise. Isso deixa o mercado de tratamento de calcifilaxia aberto tanto para desenvolvedores de medicamentos especializados quanto para fornecedores estabelecidos de cuidados com feridas.
Líderes do Setor de Tratamento de Calcifilaxia
Baxter International Inc.
Medtronic plc
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Smith+Nephew plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A Smith+Nephew lançou o Curativo de Espuma ALLEVYN COMPLETE CARE nos EUA, incorporando tecnologia absorvente multicamadas proprietária respaldada por evidências clínicas. A distribuição nos mercados europeus está em andamento ao longo de 2026, expandindo sua presença no manejo de feridas crônicas em ambientes de cuidado de lesões de calcifilaxia
- Fevereiro de 2026: DaVita e Ares Capital realizaram um co-investimento estratégico na Elara Caring, um provedor nacional de saúde domiciliar, com o objetivo específico de co-desenvolver um modelo de cuidado domiciliar específico para rins voltado para hospitalizações evitáveis de pacientes em diálise, incluindo aqueles que gerenciam calcifilaxia
- Maio de 2025: A Agência Europeia de Medicamentos concedeu a designação de medicamento órfão EU/3/25/3064 ao INZ-701, agora BMN 401, para o tratamento de calcifilaxia. A designação, concedida à Inozyme Pharma Ireland Limited e agora mantida pela BioMarin, fornece suporte científico e possível exclusividade de mercado por 10 anos mediante aprovação
- Outubro de 2024: A Inozyme Pharma anunciou dados provisórios positivos da Fase 1 SEAPORT 1 na ASN Kidney Week 2024 em San Diego. O INZ-701 elevou significativamente os níveis de pirofosfato plasmático em pacientes com doença renal em estágio terminal em hemodiálise, com segurança bem tolerada nessa população de alta mortalidade


Escopo do Relatório Global do Mercado de Tratamento de Calcifilaxia
| Medicamentos |
| Otimização da Diálise |
| Cuidados e Manejo de Feridas |
| Oxigenoterapia Hiperbárica |
| Cirurgia |
| Cuidados da Dor e Paliativos |
| Diagnóstico Clínico |
| Biópsia de Pele |
| Exames de Sangue |
| Imagem |
| Hospitais e Clínicas |
| Centros Ambulatoriais |
| Centros de Pesquisa Médica |
| Ambientes de Cuidados Domiciliares |
| Intravenosa |
| Oral |
| Tópica e Intralesional |
| Intraperitoneal |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Tratamento | Medicamentos | |
| Otimização da Diálise | ||
| Cuidados e Manejo de Feridas | ||
| Oxigenoterapia Hiperbárica | ||
| Cirurgia | ||
| Cuidados da Dor e Paliativos | ||
| Por Diagnóstico | Diagnóstico Clínico | |
| Biópsia de Pele | ||
| Exames de Sangue | ||
| Imagem | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros Ambulatoriais | ||
| Centros de Pesquisa Médica | ||
| Ambientes de Cuidados Domiciliares | ||
| Por Via de Administração | Intravenosa | |
| Oral | ||
| Tópica e Intralesional | ||
| Intraperitoneal | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda pelo tratamento de calcifilaxia?
A crescente população em diálise é o principal impulsionador, enquanto a identificação mais precoce, o cuidado especializado de feridas e os incentivos para medicamentos órfãos apoiam a adoção do tratamento.
Qual é o CAGR projetado do mercado de tratamento de calcifilaxia?
O mercado tem previsão de crescer a um CAGR de 9,8% de 2026 a 2031, atingindo 1.169,7 milhões de USD em 2031.
Qual tipo de tratamento possui a maior participação?
Os medicamentos detinham 38,5% da receita em 2025, principalmente porque o tiossulfato de sódio intravenoso é amplamente utilizado off-label durante a hemodiálise.
Por que a oxigenoterapia hiperbárica está crescendo rapidamente?
A oxigenoterapia hiperbárica tem previsão de crescer a um CAGR de 10,2% até 2031, sustentada por evidências de melhores desfechos de dor e maior sobrevida em estudos retrospectivos.
Qual ambiente de usuário final está crescendo mais rapidamente?
Os cuidados domiciliares têm previsão de expandir a um CAGR de 9,9% até 2031, à medida que os modelos de cuidado domiciliar específicos para rins e de monitoramento remoto se desenvolvem.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 10,2% até 2031 devido às grandes populações em diálise no Japão, China e Índia e à melhoria da infraestrutura de cuidado renal.
Página atualizada pela última vez em:



