
ビジネス・アイデンティティ・ベリフィケーション市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.02 十億米ドル |
| 市場規模 (2031) | 15.18 十億米ドル |
| 成長率 (2026 - 2031) | 16.68 % |
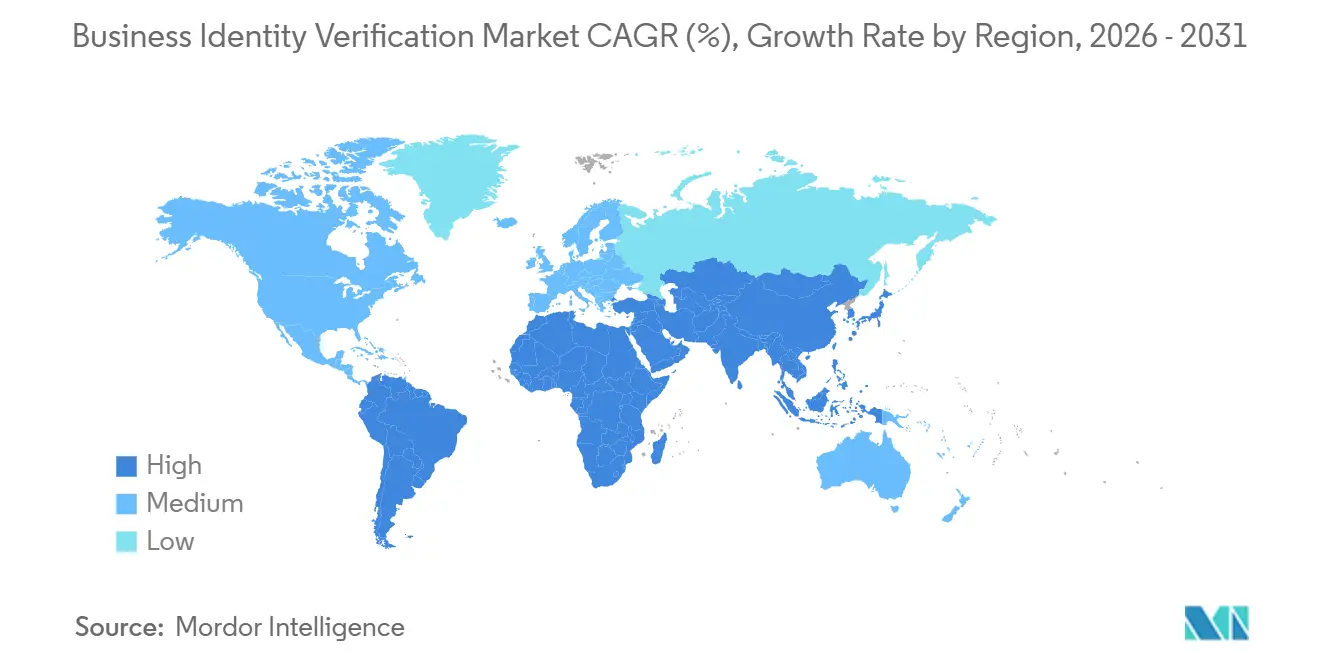
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
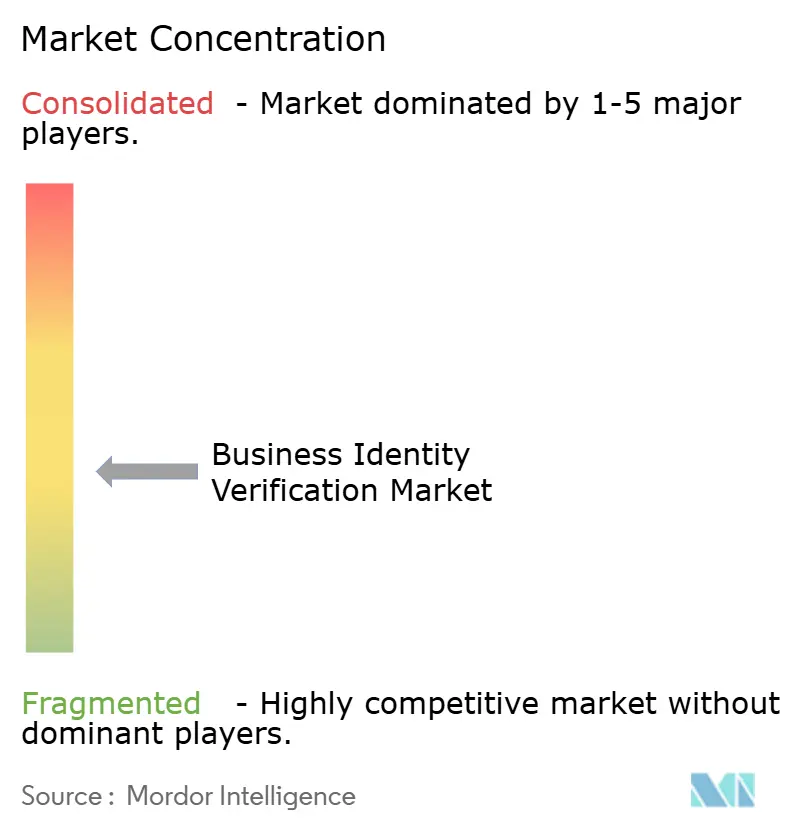
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジネス・アイデンティティ・ベリフィケーション市場分析
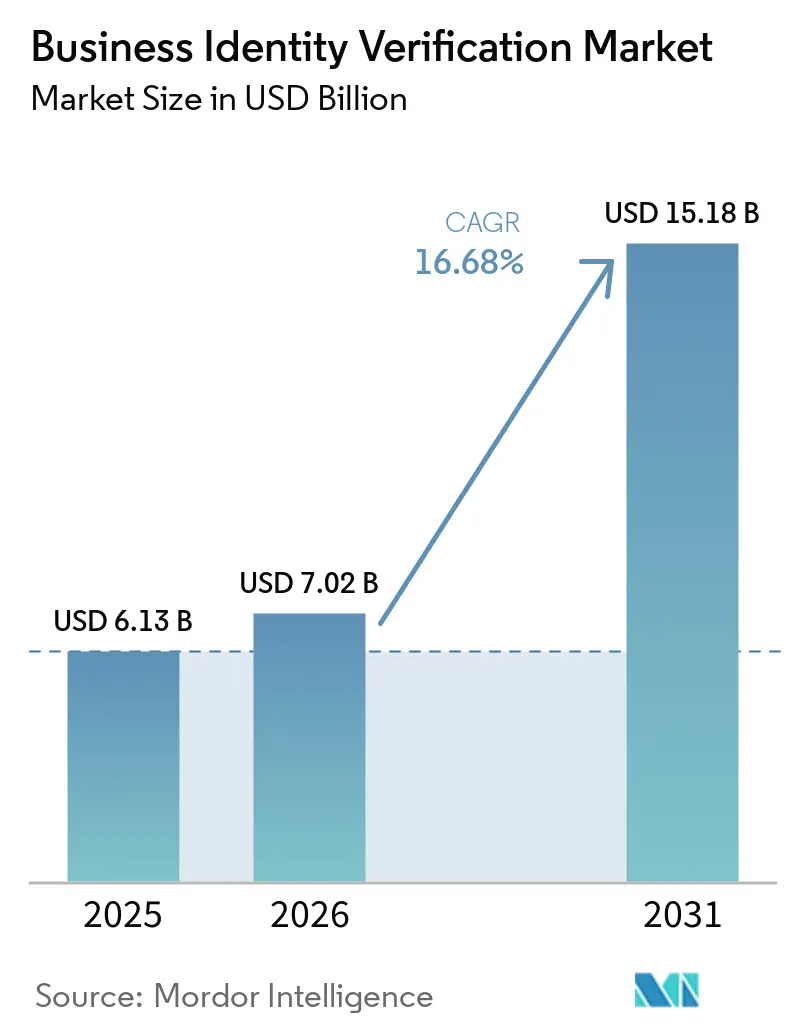
ビジネス・アイデンティティ・ベリフィケーション市場規模は、2025年の61.3 ビリオン 米ドルから2026年には70.2 ビリオン 米ドルへ、さらに2031年には151.8 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 16.68%を記録すると予測されます。ビジネス・アイデンティティ・リフィケーション市場は、銀行、決済、エンベデッド・ファイナンスにおいて、紙の書類や対面審査に代わりデジタル・オンボーディングが普及するにつれて成長しています。商業上の関係は、書類や対面審査ではなく、オンラインの接続システムを通じて始まることが増えています。実質的支配者に関する規制は、企業のデュー・ディリジェンスの基準を引き上げ、正確かつ最新の所有権データへの需要を高めています。企業登録だけでは、事業を支配または利益を受ける自然人が明らかにならない場合があるためです。機関は、オンボーディング時の一度限りの審査ではなく、継続的なチェックを必要とするようになっています。所有権の変更、制裁対象への露出、その他のリスクシグナルは、顧客関係が始まった後に生じる可能性があるためです。この変化は、エンティティ・ベリフィケーション、スクリーニング、モニタリング、ケース管理を単一のワークフローに統合するプラットフォームを有利にし、ソフトウェアのサブスクリプションやマネージドサービスは、ベリフィケーション量の増加に伴いプロバイダーに継続的な収益機会を提供します。ビジネス・アイデンティティ・ベリフィケーション市場はまた、複数の国で事業を展開するバイヤーが、現地データやコンプライアンス要件の違いを考慮しながら一貫したツールを必要とするため、現地レジストリとの連携や確立された規制対応を持つプロバイダーを優遇します。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年のビジネス・アイデンティティ・ベリフィケーション市場収益の64.79%を占め、サービスは2031年にかけてCAGR 18.27%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年の収益の68.53%を占め、2031年にかけてCAGR 19.74%で成長する見込みです。
- 組織規模別では、大企業が2025年のビジネス・アイデンティティ・ベリフィケーション市場収益の69.74%を占め、中小企業は2031年にかけてCAGR 19.81%で拡大する見込みです。
- エンドユーザー別では、銀行および信用組合が2025年の収益の39.21%を占め、fintech、エンベデッド・ファイナンス、デジタル・レンディング・プラットフォームは2031年にかけてCAGR 21.13%で拡大する見込みです。
- 地域別では、北米が2025年のビジネス・アイデンティティ・ベリフィケーション市場のグローバル収益の41.38%を占め、アジア太平洋地域は2031年にかけてCAGR 19.27%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル・ビジネス・アイデンティティ・ベリフィケーション市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルB2Bオンボーディングの拡大 | +4.5% | 北米、欧州、アジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| 企業詐欺およびシェル・エンティティ・リスクの増大 | +3.5% | 北米および欧州で高い強度を持つグローバル | 短期(2年以内) |
| 実質的支配者の透明性に関する規制の推進 | +3.0% | EU、英国、米国、アジア太平洋地域、シンガポール、インド、オーストラリア | 中期(2〜4年) |
| エンベデッド・ファイナンスおよびプラットフォームKYBの採用 | +2.5% | 北米、欧州、南アジア、東南アジア | 中期(2〜4年) |
| レジストリの断片化とエンティティ・レゾューション・グラフ | +1.5% | グローバル、アジア太平洋地域および南米で深刻 | 長期(4年以上) |
| 機械可読レコードとイベント駆動型モニタリング | +1.2% | EU、英国、北米、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルB2Bオンボーディングの拡大
デジタルによる商業口座開設は、特にビジネス関係がデジタルチャネルを通じて始まる多くの金融・プラットフォーム環境において、オンボーディングを数週間から数時間に短縮しました。このプロセスの高速化により、不正または架空のエンティティが、スタッフが所有権や事業履歴を評価する時間が生じる前に、より大規模なアクセスを試みることも可能になっています。ビジネス・アイデンティティ・ベリフィケーション市場は、規制対象機関がエンティティ・チェックを支店レベルの手動審査ではなくソフトウェアベースのワークフローとして扱うようになり、管理を弱めることなく一定量を処理できるシステムを必要としているため、恩恵を受けています。レジストリデータだけでは、特に所有権が複数のエンティティや管轄にまたがって階層化されている合、オンボーディング中の企業を最終的に支配しているのが誰かを確認できないことが多くあります。Truliooは、米国のKYBトランザクション量が2023年以降1,996%増加し、2025年中に102%増加したと報告しました。[1] この変化により、機関にとって散発的なオンボーディング作業が継続的なデータ、審査、モニタリングのニーズへと転換し、ベリフィケーションが通常の業務プロセスの一部となっています。
企業詐欺およびシェル・エンティティ・リスクの増大
企業詐欺およびシェル・エンティティは、書類ベースのビジネス・ベリフィケーションの弱点を引き続き露呈させています。特に、一見有効な企業記録が支配やリスクについてほとんど明確にしない場合においてそうです。金融活動作業部会の勧告は、各国が適切、正確かつ最新の実質的支配者情報を権限ある当局が利用できるようにすることを求めています。[2] したがって、ビジネス・アイデンティティ・ベリフィケーション市場は、最初の申請段階だけでなく、オンボーディング後の所有権変更、制裁対象への露出、その他のリスクシグナルを特定する必要がある組織にますます対応しています。合成された企業記録や誤解を招くデジタル・フットプリントは、静的な書類や単一のレジストリ検索に依存するワークフローを弱体化させる可能性があります。プロバイダーは、レジストリの更新、制裁の追加、ネガティブ・メディアをより連携したレビュープロセスに組み込んだ継続的なリスクスコアで対応しています。継続的なモニタリングにより、ビジネス・ベリフィケーションは機関の広範な金融犯罪管理プロセスの一部となり、オンボーディング時に行われた単一の判断への依存を低減します。
実質的支配者の透明性に関する規制の推進
2026年8月に発行された米国の実質的支配者報告規則の最終版は、国内企業および米国人を報告要件から免除しました。金融機関は、適用される場合には引き続き独自のデュー・ディリジェンスを実施する必要があり、これはコンプライアンス義務のために現在の十分な証拠が必要な場合に独立したベリフィケーションの重要性を強調しています。規則(EU)2024/1624は、EUに対してより統一されたマネー・ロンダリング対策の枠組みを築し、2027年7月から適用されます。ビジネス・アイデンティティ・ベリフィケーション市場は、規制が現在の実質的支配者情報、継続的な顧客モニタリング、審査の根拠を文書化するワークフローの重要性を高めるにつれて影響を受けます。シンガポールでは、シンガポール金融管理局が2025年に9つの金融機関に対して2,745万シンガポールドル(2,050万米ドル)の行政罰則を科しました。この執行措置は、顧客オンボーディング後のモニタリングに注目を集め、完了した初期チェックだけでは不十分な場合があることを示しました。
エンベデッド・ファイナンスおよびプラットフォームKYBの採用
エンベデッド・ファイナンスは、プラットフォームが加盟店や顧客に決済またはレンディングサービスを頻繁に接続するようになったため、銀行の従来のコンプライアンス予算を超えてKYB要件を拡大しました。マーケットプレイス、ギグ・プラットフォーム、ソフトウェア・プロバイダー、後払い決済企業、レンディング・プラットフォームは、レガシーのコンプライアンスチームを持たずに相当量のビジネス盟店をオンボードする場合があります。インド準備銀行の決済アグリゲーター指令は、KYCフレームワークの下で加盟店のデュー・ディリジェンスを義務付けています。この要件は、実際には金融仲介業者として機能する企業を含む、決済プラットフォームとその加盟店関係全体にビジネス・ベリフィケーションの義務を拡大しました。ビジネス・アイデンティティ・ベリフィケーション市場は、プラットフォームが資金を扱うか金融サービスを提供する場合に新たなバイヤーを獲得し、ライセンスを受けた金融機関を超えて需要を拡大します。2024年のMideskとBackbaseのパートナーシップにより、KYB機能がデジタルバンキング・インフラに統合されました。このパートナーシップは、ベリフィケーションがコンプライアンス製品だけでなく流通レイヤーにも移行し、ユーザーが既存のオンボーディング・ジャーニー内でアクセスできるようになっていることを示しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えた規制要件の断片化 | -3.5% | グローバル、ジア太平洋地域および南米で深刻 | 長期(4年以上) |
| データアクセス、プライバシー、データ主権の制約 | -2.5% | EU、アジア太平洋地域、中東 | 中期(2〜4年) |
| 複雑な所有構造における誤検知 | -1.8% | 北米および欧州で高い影響を持つグローバル | 中期(2〜4年) |
| 企業のデジタル・フットプリントへの敵対的操作 | -1.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境を越えた規制要件の断片化
国境を越えた規制の違いは、ビジネス・アイデンティティ・ベリフィケーション市場の中核的な制約として残っています。バイヤーは、ある国で受け入れられたアプローチが別の国の要件を満たすと仮定することができないためです。FATF勧告24はグローバルな参照基準を提供していますが、各国は所有権の閾値、書類規則、レジストリへのアクセスを異なる方法で実施しています。ベンダーは、追加の管轄に参入する際にデータソースを接続し、現地のコンプライアンス・ロジックをエンコードする必要があり、これにより国際的なカバレッジの構築が遅くなり、コストが高くなる可能性があります。ビジネス・アイデンティティ・ベリフィケーション市場は、これらの統合にすでに投資しており、規則、レジスター、データアクセス方法が変化するにつれてそれらを維持できるプロバイダーを優遇します。Fenergoは、そのFen-AIシステムが120の管轄の規制ロジックを組み込んでいると述べました。単一のプラットフォームがターゲット市場をカバーしていない場合や、特定の運用モデルをサポートできない場合、バイヤーは補完的なツールを必要とする場合があります。
データアクセス、プライバシー、データ主権の制約
KYBワークフローは企業レジスター、所有権情報、サードパーティ・インテリジェンスに依存していますが、そのデータの利用可能性と許可された使用は管轄によって大きく異なります。EUのマネー・ロンダリング対策規則は、実質的支配者に関連する個人データの使用と取り扱いに要件を課しています。[3] 国境を越えて事業を展開するプロバイダーは、データアクセスを別個の技術的問題として扱うのではなく、自社のシステム内でデータ・レジデンシー、同意、保存、転送の要件を処理する必要があります。これらの要件は、特にグローバルシステムが現地の保存規則に準拠しなければならない場合、新市場への展開を遅らせ、製品実装に法的作業を追加する可能性があります。ベルギー銀行協会は、AMLRへの移行期間中に最終的な実質的支配者を特定するための継続的な取り組みを概説しました。したがって、ビジネス・アイデンティティ・ベリィケーション市場は、機関が新しい枠組みに向けてシステムと管理を準備する中で、未解決の技術的および運用上の詳細に対処する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが収益をリードし、サービスが拡大
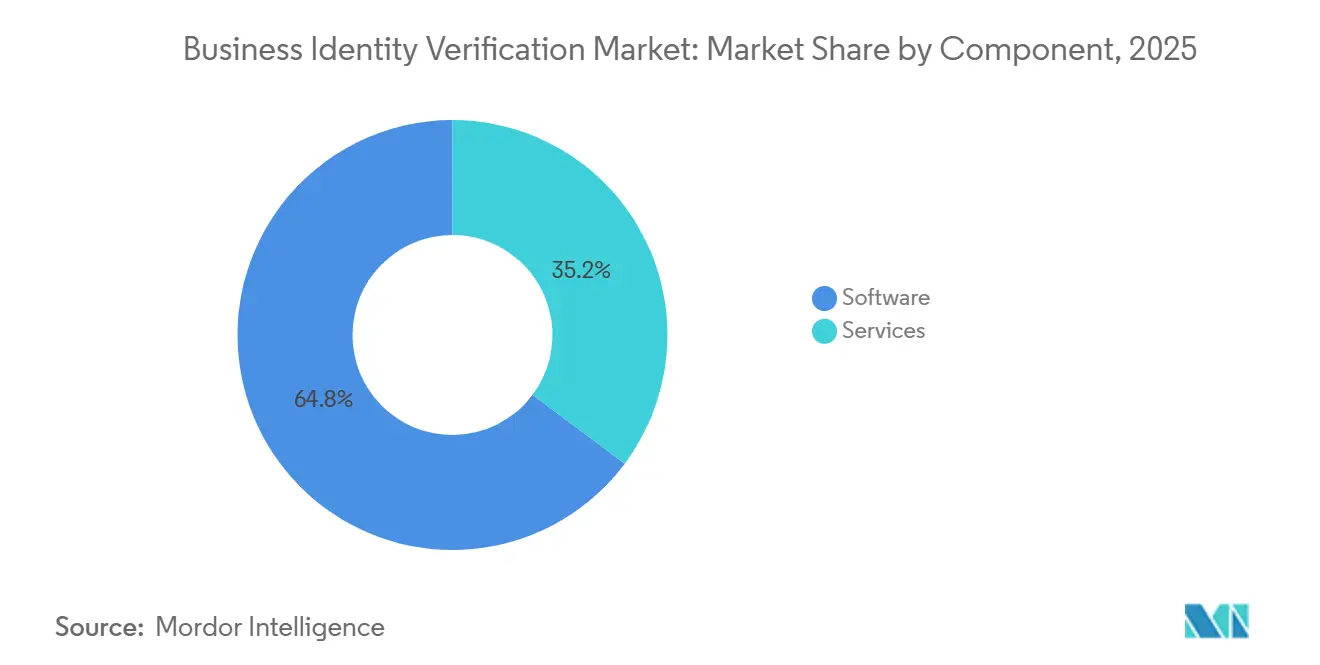
ソフトウェアは2025年のビジネス・アイデンティティ・ベリフィケーション市場シェアの64.79%を占めました。ライセンスおよびサブスクリプション・モデルは、顧客がより多くのビジネス・チェックを処理するにつれて継続的な収益をサポートします。APIベースのプラットフォームは、コンサルティング人員の対応する増加なしに追加のエンティティ・ベリフィケーションを処理できます。この運用モデルにより、ソフトウェアが最大のコンポーネントであり続けた理由が説明されます。ソフトウェアはまた、スクリーニング、所有権調査、モニタリング、ケース管理のシステム・レイヤーを提供します。機関はこれらの機能を使用して、ビジネス・デュー・ディリジェンスを既存のオンボーディング・システムに統合します。
サービスは2026年から2031年にかてCAGR 18.27%で拡大する見込みです。需要には、実装サポート、規制アドバイザリー、マネージドKYB運用が含まれます。中堅銀行、決済アグリゲーター、保険会社は、複雑なベリフィケーション・プログラムを維持するための内部リソースが不足している場合があります。これらのバイヤーは、スタンドアロンのツールではなく、運用上の成果をますます求めています。したがって、ビジネス・アイデンティティ・ベリフィケーション市場は、プラットフォーム収益と並行してより大きなマネージドサービス収益ストリームを発展させています。EU AMLRの下での継続的な義務は、初期実装後の専門家サポートへの需要を強化すると予想されます。


展開モード別:クラウドシステムがリアルタイム・ベリフィケーションをサポート
クラウドベースの展開は2025年の収益の68.53%を占め、2031年にかけてCAGR 19.74%で成長する見込みです。この位置は、APIベースのベリフィケーションと複数の管轄にわたるデータへのアクセスの必要性を反映しています。クラウドシステムは、顧客量が変化するにつれてリアルタイム・チェックをサポートできます。また、各顧客サイトで個別のインストールを行うことなく、スクリーニングおよびモニタリング機能を更新することも可能です。これらの機能により、デジタル管理のオンボーディングを持つ組織にとって、クラウド展開がビジネス・アイデンティティ・ベリフィケーション市場の中心となっています。
オンプレミスシステムは、レガシーのガバナンス要件や厳格なデータ・レジデンシー規則を持つ大規模機関にとって引き続き関連性があります。ハイブリッド構成は、クラウド運用を維持しながら現地管理を保持する必要があるグローバル銀行の間で利用が増えています。EU枠組みは、機関が加盟国のレジスター間で情報を照合する際の設計上の選択に影響を与えます。FenergoのFen-AIは、管轄固有の規制ロジックを組み込むように設計されたクラウドネイティブ・プラットフォームです。技術標準が成熟するにつれて、より多くの組織がクラウドベースの運用に移行すると予想されます。
組織規模別:大企業がリードし、中小企業がアクセスを拡大
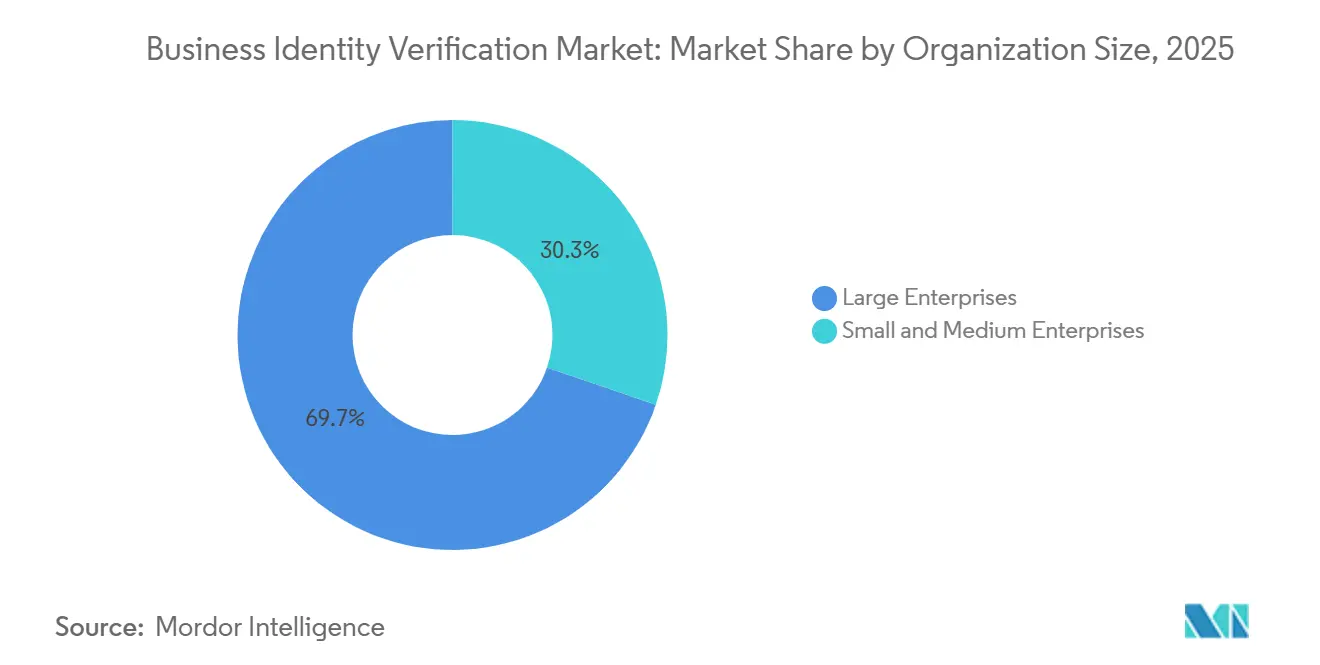
大企業は2025年の収益の69.74%を占めました。銀行やグローバル保険会社は法定のデュー・ディリジェンス義務を持ち、エンタープライズグレードのプラットフォームを展開するリソースを持っています。大規模な銀行は多くの市場にわたって単一のプラットフォームを必要とする場合があり、典型的な中小企業の実装よりもはるかに大きな契約価値をもたらします。このグループのビジネス・アイデンティティ・ベリフィケーション市場規模は、正式なビジネス・ベリフィケーション・ツールの早期採用を反映しています。大企業はまた、より多くのレジストリ、リスクカテゴリー、法人にわたるカバレッジを必要とします。
小企業は2026年から2031年にかけてCAGR 19.81%で拡大する見込みです。その採用は、決済プラットフォーム、マーケットプレイス、エンベデッド・ファイナンス・プロバイダーが設定する要件と関連しています。加盟店のデュー・ディリジェンス規則は、直接規制された機関でない場合でも、より小規模な企業を正式なベリフィケーション・ワークフローに取り込む可能性があります。インド準備銀行の決済アグリゲーター指令は、KYCフレームワークの下で加盟店のオンボーディング・デュー・ディリジェンスを義務付けているため、このチャネルを示しています。Mideskは2024年に、大量ベリフィケーション・ワークフロー向けの迅速なビジネス・リスク・スコアリングを提供するSignalツールを発売しました。[4] 製品設計は、より小規模なビジネスのオンボーディングのスピードと量の要件に適応しています。
エンドユーザー別:銀行が需要を支え、fintechが急成長
銀行および信用組合は2025年の収益の39.21%を占めました。その地位は、米国、EU、各国のマネー・ロンダリング対策の枠組みの下での義務的なエンティティ・デュー・ディリジェンスに起因しています。銀行は、多くの商業関係を開設または維持する前に、企業を特定し所有権を把握する必要があります。このグループが保有するビジネス・アイデンティティ・ベリフィケーション市場シェアは、預金取扱機関の確立されたコンプライアンス・ニーズを反映しています。そのワークフローは、オンボーディング・チェックから顧客および所有権データの継続的なモニタリングへとシフトしています。
fintech、エンベデッド・ファイナンス、デジタル・レンディング・プラットフォームは2026年から2031年にかけてCAGR 21.13%で拡大する見込みです。これらのプラットフォームは、決済、レンディング、マーケットプレイス・モデルにわたって加盟店やビジネス顧客をオンボードしています。決済、マーチャント・アクワイアリング、電子マネー機関は関連する義務に直面しており、別の重要なユーザーグループを代表しています。資本市場、資産管理、ウェルス・マネジメント会社は、機関の取引相手と実質的支配者に対してより大きな注目を受けています。暗号資産プロバイダー、保険会社、不動産プラットフォーム、政府機関、医療機関、通信プロバイダーは、より小さいながらも成長する需要プールを追加しています。KYBベリフィケーション産業は、所有権の透明性要件が従来の銀行業務を超えて拡大するにつれて、これらの環境に拡大しています。
地域分析
北米2025年のグローバル収益の41.38%を占めました。FinCENの顧客デュー・ディリジェンス要件と銀行秘密法は、米国における商業顧客のオンボーディングにおいて正式なビジネス・ベリフィケーションを中心的な位置に保ってきました。2026年8月の最終規則は、国内の米国企業および米国人を連邦の実質的支配者報告から免除しました。[5] 銀行やfintechは、自社の義務が適用される場合には引き続き独立したベリフィケーションを必要とするため、この規則は信頼性の高い所有権調査の必要性を排除しません。Truliooは、2023年以降の米国KYBトランザクション量が1,996%増加したと報告しており、既存および新規バイヤーによる自動化されたビジネス・チェックの利用が増加していることを示しています。カナダのFINTRACフレームワークも、地域全体の企業透明性と金融犯罪管理への継続的な注目をサポートしています。
欧州は、ビジネス・アイデンティティ・ベリフィケーション市場における需要の第2位の地域集中地です。規則(EU)2024/1624は2027年7月から適用され、直接適用可能なEUのマネー・ロンダリング対策規則集を作成します。この規則は、現在の実質的支配者情報、一貫した顧客審査、国境を越えて機能する管理への注目を強化します。欧州のビジネス・アイデンティティ・ベリフィケーション市場規模は、共通の地域枠組みを満たしながら各国レジスターのデータを照合する必要性によって支えられています。スイスの法人透明性法は2026年10月1日に発効し、連邦の実質的支配者レジスターを追加し、スイスとEUの管轄にまたがって事業を展開する企業に別の要件を課します。南米は規制の発展が遅いですが、ブラジルとメキシコには規模に応じたビジネス・ベリフィケーションを必要とする活発なエンベデッド・ファイナンスおよびeコマース活動があります。
アジア太平洋地域は2026年から2031年にかけてCAGR 19.27%で拡大する見込みです。この域は、より厳格な規制上の期待と、エンベデッド・ファイナンス、加盟店決済、デジタル・レンディング活動の大きな基盤を組み合わせています。Truliooは、2025年中にアジア太平洋地域のビジネス・ベリフィケーション量が前年比51%増加したと報告しました。実質的支配者のカバレッジは、断片化したレジストリが自動化された所有権調査を複雑にする可能性があるベトナムで98%、シンガポールで81%、フィリピンで70%に達したと報告されています。シンガポールのモニタリング要件とインドの決済アグリゲーター規則は、銀行およびプラットフォームのワークフロー全体での採用を引き続きサポートしています。中東およびアフリカは、正式な金融サービス活動と所有権の透明性要件が拡大するにつれて、より小さな基盤から成長しています。

競合環境
ビジネス・アイデンティティ・ベリフィケーション市場は適度に断片化されており、グローバル・プラットフォームとより広範な地域または専門プロバイダーが存在します。Trulioo、Fenergo、Sumsub、Socureは、エンタープライズおよびミッドマーケットの金融サービス顧客にサービスを提供するプロバイダーの一部です。そのバイヤーは、オンボーディング、実質的支配者チェック、継続的な顧客審査のためのビジネス・ベリフィケーションを必要としています。地域サプライヤーは、現地レジストリのカバレッジ、ワークフロー設計、セクターの知識、より狭いユースケースに適した価格設定を通じて競争しています。したがって、ビジネス・アイデンティティ・ベリフィケーション市場には、すべての管轄または顧客タイプにわたる単一の標準プロバイダーは存在しません。
主要プロバイダーは、単一のベリフィケーションAPIを超えて、オンボーディング、モニタリング、スクリーニング、ケース管理を組み合わせたプラットフォームへと移行しています。このアプローチは、顧客が以前は別々のツールや手動審査で処理されていた複数のコンプライアンス・タスクを統合するのに役立ちます。Fenergoは2026年7月に、クライアント・ライフサイクル管理のためのガバナンスされた人工知能システムとしてFen-AIを発売しました。同社は、このシステムが120の管轄の規制ロジックを組み込み、出力を法人の記録システムにリンクすると述べました。この取り組みは、企業が市場全体で異なる所有権およびデュー・ディリジェンス規則を適用しなければならない場合に生じる運用上の負担に対処しています。
Truliooは2026年7月に、管轄を越えて実質的支配者チェーンを再構築するためのUBO Discovery Agentを発売しました。同社は195カ国にわたる7億以上のビジネス・エンティティのカバレッジを報告し、所有権調査のための広範な基盤を提供しています。Sumsubは2026年7月に、アイデンティティとビジネスベリフィケーション、スクリーニング、詐欺シグナル検出、リスク・プロファイリング、ケース管理、レポーティングを組み合わせたAI搭載のトラスト・インフラを発表しました。ビジネス・アイデンティティ・ベリフィケーション市場は、レジストリのカバレッジが依然として不均一でfintechエコシステムが拡大している中東、南米、サブサハラ・アフリカにさらなる機会があります。AsiaVerify、Kyckr、Vespiaは、現地のコネクションとカスタマイズされたワークフロー・ツールを通じてこれらの地域ニーズを追求する小規模プロバイダーの一部です。これらの競争的アプローチは、監査可能な所有権調査、信頼性の高いデータソース、規制当局が検査できるAI管理に相当の重点を置いています。
ビジネス・アイデンティティ・ベリフィケーション産業のリーダー
-
Trulioo Information Services Inc.
-
Middesk, Inc.
-
Veriff OÜ
-
Sum and Substance Ltd. (Sumsub)
-
Persona Identities, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Fenergoは、南アフリカ、英国、ルクセンブルクにわたるコンプライアンス運用モデルの段階的なデジタル変革をサポートするためにNinety Oneに選定されました。この実装により、KYC、顧客デュー・ディリジェンス、強化デュー・ディリジェンス、トランザクション・モニタリング、インテリジェント・オートメーションが1つのプラットフォームに統合されます。
- 2026年7月:Sumsubは、アイデンティティとビジネス・ベリフィケーション、AMLスクリーニング、詐欺シグナル、リスク・プロファイル、ケース管理、コンプライアンス・レポーティングを1つの環境に組み合わせたAI搭載のトラスト・インフラを発表しました。同社は、この環境が4,000以上のグローバル顧客にサービスを提供していると述べました。
- 2026年7月:Truliooは、管轄を越えて実質的支配者チェーンを再構築するためのAIガバナンス・システムであるUBO Discovery Agentを発売しました。同社は、初期展開によりレジストリのみの調査と比較してUBOカバレッジが20%から80%改善したと報告しました。
- 2026年7月:Fenergoは、規制対象金融機関のクライアント・ライフイクル管理のためのガバナンスされたAIシステムであるFen-AIを発売しました。このシステムは120の管轄の規制ロジックを組み込み、高頻度のコンプライアンス業務にAIエージェントを使用します。
- 2026年3月:AsiaVerifyは、中国、シンガポール、香港のサプライチェーン全体で即時のビジネス・ベリフィケーションを行うための6要素デュー・ディリジェンス・プラットフォームであるKYB Completeを発売しました。この製品は、レジストリデータ、所有権インテリジェンス、リスク・ベンチマーキングを1つのレポートに組み合わせています。


グローバル・ビジネス・アイデンティティ・ベリフィケーション市場レポートの範囲
ビジネス・アデンティティ・ベリフィケーション市場(Know Your Business(KYB)とも呼ばれる)は、オンボーディングおよび定期的な審査において商業エンティティの法的地位、所有構造、正当性を確認するソリューションで構成されています。この市場は、B2B顧客デュー・ディリジェンスのために、金融機関および非金融セクター(eコマース、ゲーミング、通信、医療、不動産、暗号資産・仮想資産サービス・プロバイダー(VASP)を含む)にサービスを提供しています。これらのソリューションは、雇用者識別番号(EIN)、VAT番号、会社登録番号などのビジネス登録番号を検証し、政府および商業データベースとの相互参照を行い、権限ある署名者を確認し、制裁、政治的に公開された人物(PEP)、ネガティブ・メディアのスクリーニングを行い、ビジネス・リスク・プロファイルを評価します。これらは、AMLD5/6、PSD2、FATFトラベル・ルール、暗号資産規制の下で、従来の金融サービスを超えて拡大する規制要件をサポートします。
ビジネス・アイデンティティ・ベリフィケーション市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー(銀行および信用組合、決済・マーチャント・アクワイアリング・電子マネー機関、fintech・エンベデッド・ファイナンス・デジタル・レンディング・プラットフォーム、資本市場・資産管理・ウェルス・マネジメント、保険、暗号資産・デジタル資産サービス・プロバイダー、eコマース・マーケットプレイス・ギグエコノミー・プラットフォーム、不動産・プロパティ・プラットフォーム、政府・公共部門、医療・ライフサイエンス、ITおよび通信、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋地域、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行および信用組合 |
| 決済、マーチャント・アクワイアリング、電子マネー機関 |
| fintech、エンベデッド・ファイナンス、デジタル・レンディング・プラットフォーム |
| 資本市場、資産管理、ウェルス・マネジメント |
| 保険 |
| 暗号資産・デジタル資産サービス・プロバイダー |
| eコマース、マーケットプレイス、ギグエコノミー・プラットフォーム |
| 不動産・プロパティ・プラットフォーム |
| 政府および公共部門 |
| 医療およびライフサイエンス |
| ITおよび通信 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | 銀行および信用組合 | ||
| 決済、マーチャント・アクワイアリング、電子マネー機関 | |||
| fintech、エンベデッド・ファイナンス、デジタル・レンディング・プラットフォーム | |||
| 資本市場、資産管理、ウェルス・マネジメント | |||
| 保険 | |||
| 暗号資産・デジタル資産サービス・プロバイダー | |||
| eコマース、マーケットプレイス、ギグエコノミー・プラットフォーム | |||
| 不動産・プロパティ・プラットフォーム | |||
| 政府および公共部門 | |||
| 医療およびライフサイエンス | |||
| ITおよび通信 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋地域 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ビジネス・アイデンティティ・ベリフィケーション市場の規模はどのくらいですか?
ビジネス・アイデンティティ・ベリフィケーション市場規模は、2025年の61.3 ビリオン 米ドルから2026年には70.2 ビリオン 米ドルへ、さらに2031年には151.8 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 16.68%を記録すると予測されます。
ビジネス・ベリフィケーション・プラットフォームの採用を促進しているものは何ですか?
デジタルB2Bオンボーディング、実質的支配者要件、詐欺リスク、エンベデッド・ファイナンスの加盟店オンボーディングが採用を支えています。
どのコンポーネントが最も多くのKYB収益を生み出しましたか?
ソフトウェアは2025年の収益の64.79%をリードしました。サブスクリプションおよびライセンス・モデルが継続的なベリフィケーション活動をサポートするためです。
どの展開モデルが最も速く成長していますか?
クラウドベースの展開は、組織がAPIベースおよびリアルタイム・ベリフィケーションを必要とするため、2031年にかけてCAGR 19.74%で成長する見込みです。
どのエンドユーザーが最も速く拡大していますか?
fintech、エンベデッド・ファイナンス、デジタル・レンディング・プラットフォームは2031年にかけてCAGR 21.13%で成長する見込みです。
どの地域が最も速く成長すると予想されますか?
アジア太平洋地域は、金融サービスのデジタル化とより厳格なコンプライアンス要件に支えられ、2031年にかけてCAGR 19.27%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
