
Taille et Part du Marché de la Vérification de l'Identité des Entreprises
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.02 Milliards de dollars |
| Taille du Marché (2031) | 15.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Vérification de l'Identité des Entreprises par Mordor Intelligence
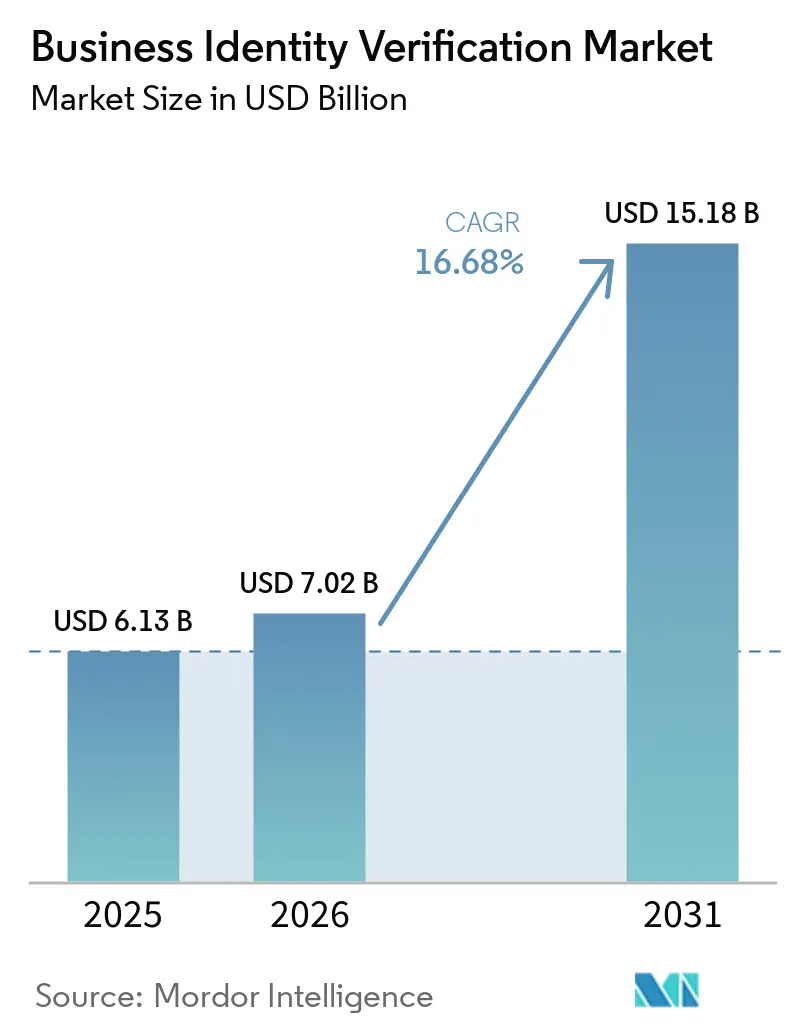
La taille du marché de la vérification de l'identité des entreprises devrait s'étendre de 6,13 milliards USD en 2025 à 7,02 milliards USD en 2026, et à 15,18 milliards USD d'ici 2031, enregistrant un CAGR de 16,68 % entre 2026 et 2031. Le marché de la vérification de l'identité des entreprises est en croissance car l'intégration numérique remplace la vérification manuelle des entreprises dans les secteurs bancaire, des paiements et de la finance intégrée, où les relations commerciales commencent de plus en plus par des systèmes en ligne connectés plutôt que par des formulaires papier et des examens en personne. Les règles relatives à la propriété effective ont relevé le niveau d'exigence en matière de diligence raisonnable des entreprises et accru la demande de données de propriété précises et à jour, car l'enregistrement d'une société seul peut ne pas révéler les personnes physiques qui contrôlent une entreprise ou bénéficient de ses activités. Les institutions ont de plus en plus besoin de contrôles continus plutôt que d'un examen unique lors de l'intégration, car des changements de propriété, une exposition aux sanctions et d'autres signaux de risque peuvent apparaître après le début d'une relation client. Cette évolution favorise les plateformes qui intègrent la vérification des entités, le filtrage, la surveillance et la gestion des dossiers dans un flux de travail unique, tandis que les abonnements logiciels et les services gérés offrent aux fournisseurs des opportunités de revenus récurrents à mesure que les volumes de vérification augmentent. Le marché de la vérification de l'identité des entreprises récompense également les fournisseurs disposant de liens avec les registres locaux et d'une couverture réglementaire établie, car les acheteurs opérant dans plusieurs pays ont besoin d'outils cohérents qui tiennent néanmoins compte des différences en matière de données locales et d'exigences de conformité.
Principaux Enseignements du Rapport
- Par composant, les logiciels représentaient 64,79 % du chiffre d'affaires du marché de la vérification de l'identité des entreprises en 2025, tandis que les services devraient se développer à un CAGR de 18,27 % jusqu'en 2031.
- Par mode de déploiement, les déploiements basés sur le cloud représentaient 68,53 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 19,74 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 69,74 % du chiffre d'affaires du marché de la vérification de l'identité des entreprises en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 19,81 % jusqu'en 2031.
- Par utilisateur final, les banques et les coopératives de crédit détenaient 39,21 % du chiffre d'affaires en 2025, tandis que les plateformes fintech, de finance intégrée et de prêt numérique devraient se développer à un CAGR de 21,13 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,38 % du chiffre d'affaires mondial du marché de la vérification de l'identité des entreprises en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Vérification de l'Identité des Entreprises
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Expansion de l'Intégration Numérique B2B | +4.5% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Escalade de la Fraude aux Entreprises et du Risque lié aux Entités Écrans | +3.5% | Mondial, avec une intensité plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pression Réglementaire en Faveur de la Transparence de la Propriété Effective | +3.0% | UE, Royaume-Uni, États-Unis, Asie-Pacifique, Singapour, Inde et Australie | Moyen terme (2 à 4 ans) |
| Finance Intégrée et Adoption du KYB par les Plateformes | +2.5% | Amérique du Nord, Europe, Asie du Sud et Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Fragmentation des Registres et Graphes de Résolution d'Entités | +1.5% | Mondial, aigu en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Enregistrements Lisibles par Machine et Surveillance Pilotée par les Événements | +1.2% | UE, Royaume-Uni, Amérique du Nord et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'Intégration Numérique B2B
L'ouverture numérique de comptes commerciaux a réduit l'intégration de plusieurs semaines à quelques heures dans de nombreux contextes financiers et de plateformes, en particulier lorsqu'une relation commerciale commence par un canal numérique. Le processus plus rapide permet également aux entités frauduleuses ou écrans de chercher à accéder à plus grande échelle, avant que le personnel ait eu le temps d'évaluer la propriété et l'historique opérationnel. Le marché de la vérification de l'identité des entreprises en bénéficie car les institutions réglementées traitent désormais les vérifications d'entités comme un flux de travail logiciel plutôt que comme un examen manuel au niveau de l'agence, et elles ont besoin de systèmes capables de gérer des volumes constants sans affaiblir les contrôles. Les données de registre seules ne permettent souvent pas d'établir qui contrôle en dernier ressort une entreprise en cours d'intégration, en particulier lorsque la propriété est répartie sur plusieurs entités ou juridictions. Trulioo a indiqué que son volume de transactions KYB aux États-Unis a augmenté de 1 996 % depuis 2023 et de 102 % au cours de 2025.[1] Ce changement convertit des projets d'intégration occasionnels en besoins récurrents de données, d'examen et de surveillance pour les institutions, faisant de la vérification une partie de leurs processus opérationnels réguliers.
Escalade de la Fraude aux Entreprises et du Risque lié aux Entités Écrans
La fraude aux entreprises et les entités écrans continuent d'exposer les faiblesses de la vérification des entreprises basée sur les documents, en particulier lorsqu'un dossier d'entreprise apparemment valide offre peu de clarté sur le contrôle ou le risque. Les recommandations du Groupe d'action financière exigent des pays qu'ils mettent à la disposition des autorités compétentes des informations adéquates, exactes et actuelles sur la propriété effective.[2] Le marché de la vérification de l'identité des entreprises sert donc de plus en plus les organisations qui ont besoin d'identifier les changements de propriété, l'exposition aux sanctions et d'autres signaux de risque après l'intégration plutôt qu'uniquement au stade de la demande initiale. Les dossiers d'entreprise synthétiques et les empreintes numériques trompeuses peuvent affaiblir les flux de travail qui dépendent de documents statiques ou d'une seule recherche dans un registre. Les fournisseurs répondent avec des scores de risque continus qui intègrent les mises à jour des registres, les ajouts aux listes de sanctions et les médias défavorables dans un processus d'examen plus connecté. La surveillance continue fait de la vérification des entreprises une partie du processus de contrôle de la criminalité financière d'une institution et réduit la dépendance à une décision unique prise lors de l'intégration.
Pression Réglementaire en Faveur de la Transparence de la Propriété Effective
La règle finale américaine sur la déclaration de la propriété effective, publiée en août 2026, a exempté les sociétés nationales et les personnes américaines de l'obligation de déclaration. Les institutions financières doivent toujours effectuer leur propre diligence raisonnable le cas échéant, ce qui souligne l'importance d'une vérification indépendante lorsqu'elles ont besoin de preuves actuelles et suffisantes pour leurs obligations de conformité. Le règlement (UE) 2024/1624 crée un cadre de lutte contre le blanchiment de capitaux plus unifié pour l'UE et s'appliquera à partir de juillet 2027. Le marché de la vérification de l'identité des entreprises est affecté car les réglementations accroissent l'importance des informations actuelles sur la propriété effective, de la surveillance continue des clients et des flux de travail qui documentent la base d'un examen. À Singapour, l'Autorité monétaire de Singapour a imposé des pénalités de composition de 27,45 millions SGD (20,5 millions USD) à 9 institutions financières en 2025. L'action coercitive a attiré l'attention sur la surveillance post-intégration des clients et a signalé qu'un contrôle initial complété peut ne pas être suffisant.
Finance Intégrée et Adoption du KYB par les Plateformes
La finance intégrée a étendu les exigences KYB au-delà des budgets de conformité traditionnels des banques, car les plateformes connectent désormais fréquemment les marchands et les clients avec des services de paiement ou de prêt. Les places de marché, les plateformes de travail à la demande, les fournisseurs de logiciels, les entreprises d'achat immédiat avec paiement différé et les plateformes de prêt peuvent intégrer des marchands professionnels à un volume considérable sans disposer d'équipes de conformité héritées. La directive de la Banque de réserve de l'Inde sur les agrégateurs de paiement exige une diligence raisonnable des marchands dans le cadre du dispositif KYC. Cette exigence a étendu les obligations de vérification des entreprises aux plateformes de paiement et à leurs relations avec les marchands, y compris les entreprises qui, en pratique, opèrent comme des intermédiaires financiers. Le marché de la vérification de l'identité des entreprises gagne de nouveaux acheteurs lorsque les plateformes gèrent de l'argent ou facilitent des services financiers, ce qui étend la demande au-delà des institutions financières agréées. Un partenariat conclu en 2024 entre Middesk et Backbase a intégré des capacités KYB dans l'infrastructure bancaire numérique. Ce partenariat montre comment la vérification s'intègre dans la couche de distribution ainsi que dans le produit de conformité, permettant aux utilisateurs d'y accéder dans le cadre de leurs parcours d'intégration existants.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Fragmentation des Exigences Réglementaires Transfrontalières | -3.5% | Mondial, aigu en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes d'Accès aux Données, de Confidentialité et de Souveraineté des Données | -2.5% | UE, Asie-Pacifique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Faux Positifs dans les Structures de Propriété Complexes | -1.8% | Mondial, avec un impact élevé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Manipulation Adversariale des Empreintes Numériques des Entreprises | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des Exigences Réglementaires Transfrontalières
Les différences réglementaires transfrontalières restent une contrainte fondamentale pour le marché de la vérification de l'identité des entreprises, car les acheteurs ne peuvent pas supposer qu'une approche acceptée dans un pays répondra aux exigences d'un autre. La Recommandation 24 du GAFI fournit une référence mondiale, mais les pays mettent en œuvre les seuils de propriété, les règles documentaires et l'accès aux registres de différentes manières. Les fournisseurs doivent connecter des sources de données et encoder la logique de conformité locale à mesure qu'ils entrent dans chaque juridiction supplémentaire, ce qui peut rendre la couverture internationale plus lente et plus coûteuse à construire. Le marché de la vérification de l'identité des entreprises favorise les fournisseurs qui ont déjà investi dans ces intégrations et peuvent les maintenir à mesure que les règles, les registres et les méthodes d'accès aux données évoluent. Fenergo a déclaré que son système Fen-AI intègre la logique réglementaire de 120 juridictions. Les acheteurs peuvent encore avoir besoin d'outils complémentaires lorsqu'une seule plateforme ne couvre pas leurs marchés cibles ou ne peut pas prendre en charge leur modèle opérationnel particulier.
Contraintes d'Accès aux Données, de Confidentialité et de Souveraineté des Données
Les flux de travail KYB dépendent des registres des sociétés, des informations sur la propriété et du renseignement tiers, mais la disponibilité et l'utilisation autorisée de ces données varient considérablement selon les juridictions. Les règles européennes de lutte contre le blanchiment de capitaux imposent des exigences sur l'utilisation et le traitement des données personnelles liées aux bénéficiaires effectifs.[3] Les fournisseurs opérant à l'international doivent gérer la résidence des données, le consentement, le stockage et les exigences de transfert au sein de leurs propres systèmes, plutôt que de traiter l'accès aux données comme des questions techniques distinctes. Ces exigences peuvent retarder le déploiement sur de nouveaux marchés et ajouter un travail juridique à la mise en œuvre des produits, en particulier lorsqu'un système mondial doit se conformer aux règles de stockage locales. L'Association des banques belges a décrit les efforts en cours pour identifier les bénéficiaires effectifs ultimes lors de la transition vers le règlement anti-blanchiment. Le marché de la vérification de l'identité des entreprises doit donc traiter les détails techniques et opérationnels non résolus à mesure que les institutions préparent leurs systèmes et contrôles pour le nouveau cadre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Logiciels Dominent le Chiffre d'Affaires Tandis que les Services se Développent
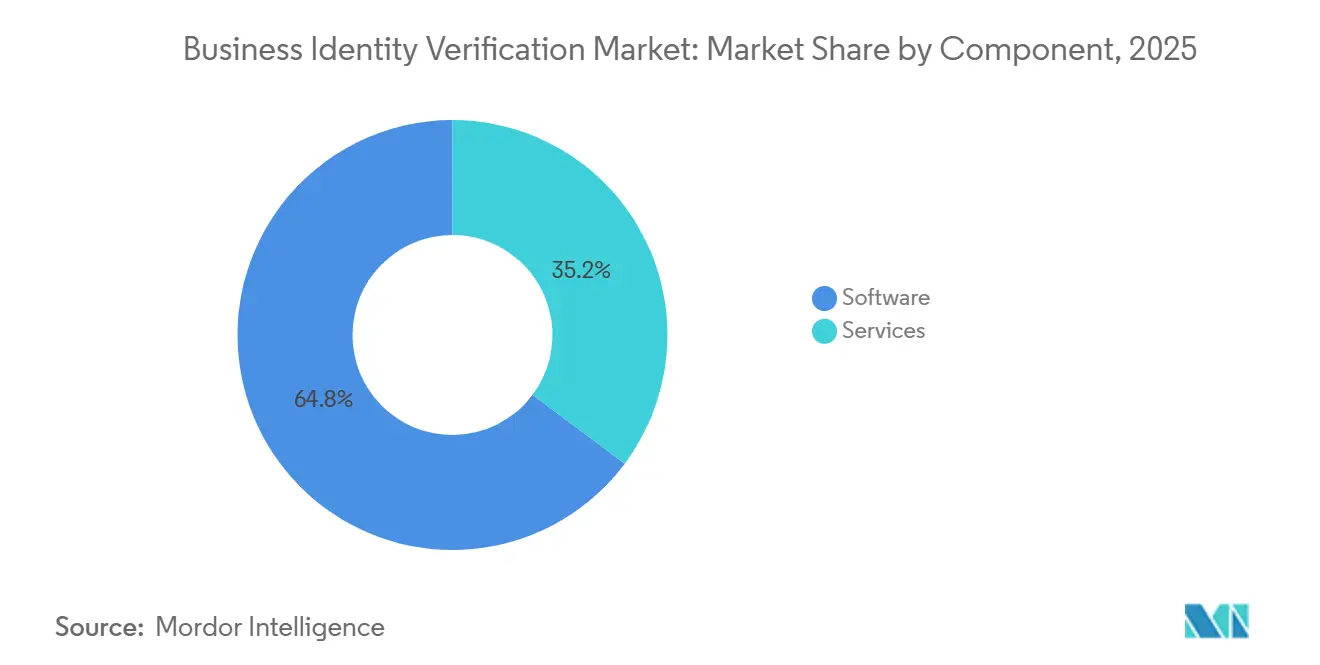
Les logiciels détenaient 64,79 % de la part de marché de la vérification de l'identité des entreprises en 2025. Les modèles de licence et d'abonnement soutiennent les revenus récurrents à mesure que les clients traitent davantage de vérifications d'entreprises. Les plateformes basées sur des API peuvent traiter des vérifications d'entités supplémentaires sans augmentation correspondante des effectifs de conseil. Ce modèle opérationnel explique pourquoi les logiciels sont restés le composant le plus important. Les logiciels fournissent également la couche système pour le filtrage, la recherche sur la propriété, la surveillance et la gestion des dossiers. Les institutions utilisent ces fonctions pour intégrer la diligence raisonnable des entreprises dans leurs systèmes d'intégration existants.
Les services devraient se développer à un CAGR de 18,27 % de 2026 à 2031. La demande comprend le support à la mise en œuvre, le conseil réglementaire et les opérations KYB gérées. Les banques de taille intermédiaire, les agrégateurs de paiement et les assureurs peuvent manquer des ressources internes pour maintenir des programmes de vérification complexes. Ces acheteurs recherchent de plus en plus un résultat opérationnel plutôt qu'un outil autonome. Le marché de la vérification de l'identité des entreprises développe donc un flux de revenus de services gérés plus important parallèlement à ses revenus de plateforme. Les obligations continues au titre du règlement anti-blanchiment de l'UE devraient renforcer la demande de support spécialisé après la mise en œuvre initiale.


Par Mode de Déploiement : Les Systèmes Cloud Soutiennent la Vérification en Temps Réel
Les déploiements basés sur le cloud représentaient 68,53 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 19,74 % jusqu'en 2031. Cette position reflète le besoin de vérification basée sur des API et d'accès aux données dans plusieurs juridictions. Les systèmes cloud peuvent prendre en charge des vérifications en temps réel à mesure que les volumes de clients évoluent. Ils permettent également aux fournisseurs de mettre à jour les fonctions de filtrage et de surveillance sans installation séparée sur chaque site client. Ces caractéristiques font du déploiement cloud un élément central du marché de la vérification de l'identité des entreprises pour les organisations disposant d'une intégration gérée numériquement.
Les systèmes sur site restent pertinents pour les grandes institutions ayant des exigences de gouvernance héritées ou des règles strictes de résidence des données. Les configurations hybrides gagnent en utilisation parmi les banques mondiales qui ont besoin d'opérations cloud tout en conservant des contrôles locaux. Le cadre de l'UE influencera les choix de conception là où les institutions rapprochent les informations des registres des États membres. Le système Fen-AI de Fenergo est une plateforme native du cloud conçue pour intégrer la logique réglementaire spécifique à chaque juridiction. À mesure que les normes techniques mûrissent, davantage d'organisations devraient évoluer vers des opérations basées sur le cloud.
Par Taille d'Organisation : Les Grandes Entreprises Dominent Tandis que les PME Gagnent en Accès
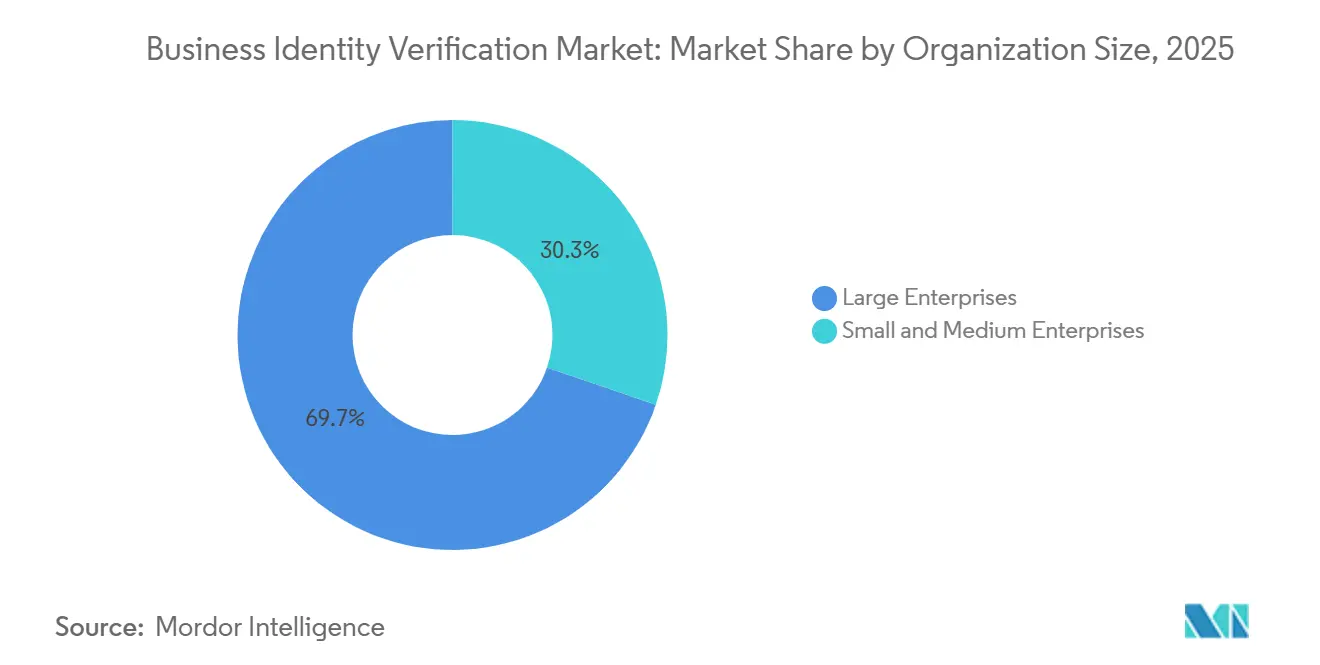
Les grandes entreprises détenaient 69,74 % du chiffre d'affaires en 2025. Les banques et les assureurs mondiaux ont des obligations légales de diligence raisonnable et les ressources nécessaires pour déployer des plateformes de niveau entreprise. Une grande banque peut nécessiter une seule plateforme sur de nombreux marchés, ce qui entraîne des valeurs de contrat bien plus importantes qu'une mise en œuvre typique pour les petites entreprises. La taille du marché de la vérification de l'identité des entreprises pour ce groupe reflète son adoption précoce d'outils formels de vérification des entreprises. Les grandes entreprises ont également besoin d'une couverture sur davantage de registres, de catégories de risques et d'entités juridiques.
Les petites et moyennes entreprises devraient se développer à un CAGR de 19,81 % de 2026 à 2031. Leur adoption est liée aux exigences fixées par les plateformes de paiement, les places de marché et les fournisseurs de finance intégrée. Les règles de diligence raisonnable des marchands peuvent amener les petites entreprises dans des flux de travail de vérification formels même lorsqu'elles ne sont pas des institutions directement réglementées. La directive de la Banque de réserve de l'Inde sur les agrégateurs de paiement illustre ce canal car elle exige une diligence raisonnable lors de l'intégration des marchands dans le cadre du dispositif KYC. Middesk a lancé son outil Signal en 2024 pour fournir une notation rapide du risque des entreprises pour les flux de travail de vérification à volume élevé.[4] La conception des produits s'adapte aux exigences de rapidité et de volume de l'intégration des petites entreprises.
Par Utilisateur Final : Le Secteur Bancaire Ancre la Demande Tandis que le Secteur fintech Croît Plus Vite
Les banques et les coopératives de crédit détenaient 39,21 % du chiffre d'affaires en 2025. Leur position découle de l'obligation de diligence raisonnable des entités dans le cadre des dispositifs américains, européens et nationaux de lutte contre le blanchiment de capitaux. Les banques doivent identifier les entreprises et comprendre leur propriété avant d'ouvrir ou de maintenir de nombreuses relations commerciales. La part de marché de la vérification de l'identité des entreprises détenue par ce groupe reflète les besoins de conformité établis des institutions de dépôt. Leurs flux de travail évoluent des contrôles d'intégration vers la surveillance continue des clients et des données de propriété.
Les plateformes fintech, de finance intégrée et de prêt numérique devraient se développer à un CAGR de 21,13 % de 2026 à 2031. Ces plateformes intègrent des marchands et des clients professionnels dans les domaines des paiements, des prêts et des modèles de places de marché. Les paiements, l'acquisition de marchands et les établissements de monnaie électronique font face à des obligations connexes et représentent un autre groupe d'utilisateurs important. Les marchés de capitaux, la gestion d'actifs et les sociétés de gestion de patrimoine font l'objet d'une attention accrue sur les contreparties institutionnelles et la propriété effective. Les fournisseurs de crypto-actifs, les compagnies d'assurance, les plateformes immobilières, les organismes gouvernementaux, les organisations de santé et les fournisseurs de télécommunications ajoutent des bassins de demande plus petits mais en croissance. Le secteur de la vérification KYB s'étend à ces contextes à mesure que les exigences de transparence de la propriété dépassent les services bancaires traditionnels.
Analyse Géographique
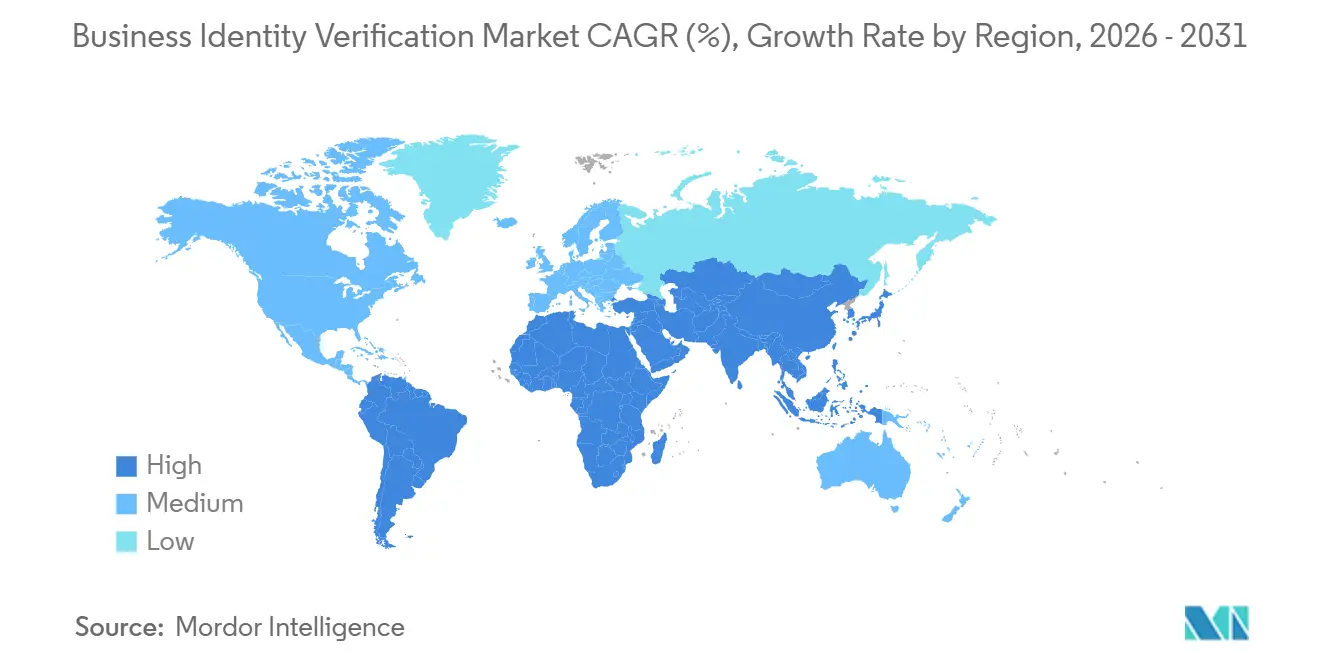
L'Amérique du Nord détenait 41,38 % du chiffre d'affaires mondial en 2025. Les exigences de diligence raisonnable des clients du FinCEN et le Bank Secrecy Act ont maintenu la vérification formelle des entreprises au cœur de l'intégration des clients commerciaux aux États-Unis. La règle finale d'août 2026 a exempté les sociétés nationales américaines et les personnes américaines de la déclaration fédérale de la propriété effective.[5] Les banques et les entreprises fintech ont encore besoin d'une vérification indépendante là où leurs propres obligations s'appliquent, de sorte que la règle ne supprime pas le besoin de recherches fiables sur la propriété. Trulioo a signalé une croissance de 1 996 % du volume de transactions KYB aux États-Unis depuis 2023, indiquant une utilisation accrue des vérifications automatisées des entreprises par les acheteurs établis et les nouveaux entrants. Le cadre CANAFE du Canada soutient également une attention continue à la transparence des entreprises et aux contrôles de la criminalité financière dans la région.
L'Europe est la deuxième concentration régionale de demande sur le marché de la vérification de l'identité des entreprises. Le règlement (UE) 2024/1624 s'appliquera à partir de juillet 2027 et créera un règlement anti-blanchiment directement applicable à l'UE. Les règles renforcent l'accent sur les informations actuelles sur la propriété effective, l'examen cohérent des clients et les contrôles qui fonctionnent au-delà des frontières nationales. La taille du marché européen de la vérification de l'identité des entreprises est soutenue par la nécessité de rapprocher les données des registres nationaux tout en respectant un cadre régional commun. La loi suisse sur la transparence des personnes morales entre en vigueur le 1er octobre 2026, ajoutant un registre fédéral de la propriété effective et une autre exigence pour les entreprises opérant dans les juridictions suisses et européennes. L'Amérique du Sud connaît un développement réglementaire plus lent, mais le Brésil et le Mexique ont une activité active de finance intégrée et de commerce électronique qui nécessite une vérification des entreprises à grande échelle.
L'Asie-Pacifique devrait se développer à un CAGR de 19,27 % de 2026 à 2031. La région combine des attentes réglementaires plus strictes avec une large base d'activités de finance intégrée, de paiements marchands et de prêt numérique. Trulioo a signalé une croissance de 51 % d'une année sur l'autre du volume de vérification des entreprises en Asie-Pacifique au cours de 2025. Il est rapporté que la couverture de la propriété effective a atteint 98 % au Vietnam, 81 % à Singapour et 70 % aux Philippines, où des registres fragmentés peuvent compliquer la recherche automatisée sur la propriété. Les exigences de surveillance de Singapour et les règles indiennes sur les agrégateurs de paiement continuent de soutenir l'adoption dans les flux de travail bancaires et des plateformes. Le Moyen-Orient et l'Afrique connaissent une croissance à partir d'une base plus petite à mesure que l'activité des services financiers formels et les exigences de transparence de la propriété se développent.

Paysage Concurrentiel
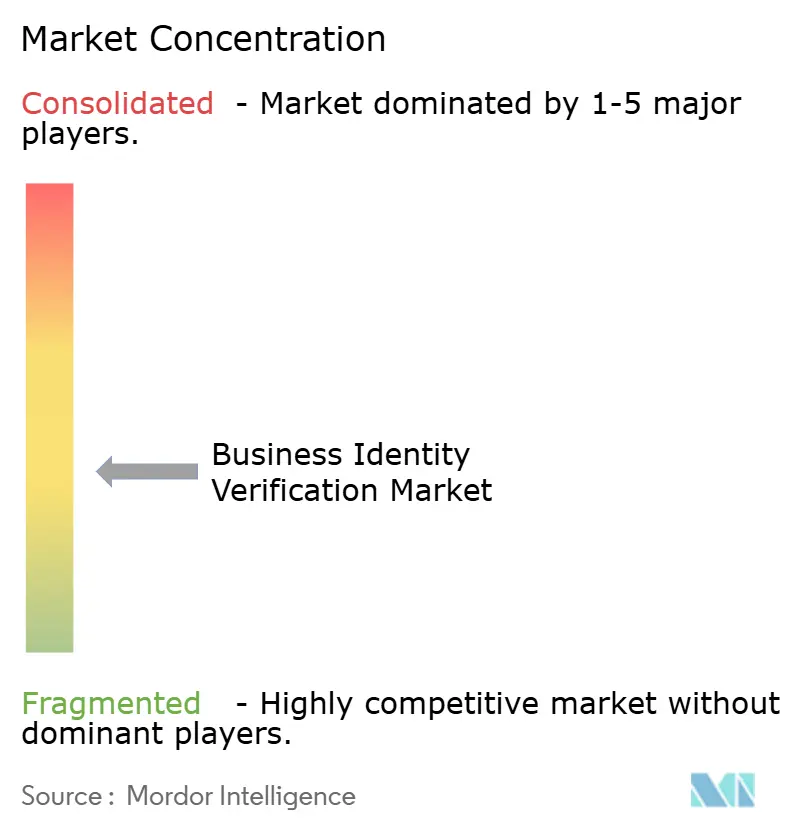
Le marché de la vérification de l'identité des entreprises est modérément fragmenté, avec des plateformes mondiales et un groupe plus large de fournisseurs régionaux ou spécialisés. Trulioo, Fenergo, Sumsub et Socure font partie des fournisseurs qui servent les clients des services financiers aux niveaux entreprise et marché intermédiaire. Leurs acheteurs ont besoin de la vérification des entreprises pour l'intégration, les vérifications de la propriété effective et l'examen continu des clients. Les fournisseurs régionaux se font concurrence grâce à la couverture des registres locaux, la conception des flux de travail, la connaissance du secteur et des prix qui peuvent mieux convenir à des cas d'utilisation plus étroits. Le marché de la vérification de l'identité des entreprises n'a donc pas de fournisseur standard unique dans toutes les juridictions ou tous les types de clients.
Les principaux fournisseurs évoluent au-delà d'une seule API de vérification vers des plateformes qui combinent l'intégration, la surveillance, le filtrage et la gestion des dossiers. Cette approche aide les clients à consolider plusieurs tâches de conformité qui étaient auparavant gérées dans des outils séparés et par examen manuel. Fenergo a lancé Fen-AI en juillet 2026 en tant que système d'intelligence artificielle gouverné pour la gestion du cycle de vie des clients. La société a déclaré que le système intègre la logique réglementaire de 120 juridictions et relie les résultats à un système d'enregistrement des entités juridiques. Cet effort répond à la charge opérationnelle créée lorsque les entreprises doivent appliquer différentes règles de propriété et de diligence raisonnable sur leurs marchés.
Trulioo a lancé son agent de découverte des bénéficiaires effectifs ultimes en juillet 2026 pour reconstruire les chaînes de propriété effective dans les différentes juridictions. La société a signalé une couverture de plus de 700 millions d'entités commerciales dans 195 pays, fournissant une large base pour la recherche sur la propriété. Sumsub a annoncé une infrastructure de confiance alimentée par l'intelligence artificielle en juillet 2026 qui combinait la vérification de l'identité et des entreprises, le filtrage anti-blanchiment, la détection des signaux de fraude, le profilage des risques, la gestion des dossiers et le reporting. Le marché de la vérification de l'identité des entreprises offre d'autres opportunités au Moyen-Orient, en Amérique du Sud et en Afrique subsaharienne, où la couverture des registres reste inégale et les écosystèmes fintech se développent. AsiaVerify, Kyckr et Vespia font partie des fournisseurs plus petits qui poursuivent ces besoins régionaux grâce à des connexions locales et des outils de flux de travail adaptés. Ces approches concurrentielles accordent une importance considérable à la recherche sur la propriété vérifiable, aux sources de données crédibles et aux contrôles d'intelligence artificielle que les régulateurs peuvent examiner.
Leaders du Secteur de la Vérification de l'Identité des Entreprises
-
Trulioo Information Services Inc.
-
Middesk, Inc.
-
Veriff OÜ
-
Sum and Substance Ltd. (Sumsub)
-
Persona Identities, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Fenergo a été sélectionné par Ninety One pour soutenir une transformation numérique progressive de son modèle opérationnel de conformité en Afrique du Sud, au Royaume-Uni et au Luxembourg. La mise en œuvre regroupe le KYC, la diligence raisonnable des clients, la diligence raisonnable renforcée, la surveillance des transactions et l'automatisation intelligente sous une seule plateforme.
- Juillet 2026 : Sumsub a annoncé une infrastructure de confiance alimentée par l'intelligence artificielle qui combinait la vérification de l'identité et des entreprises, le filtrage anti-blanchiment, les signaux de fraude, les profils de risque, la gestion des dossiers et le reporting de conformité dans un seul environnement. La société a déclaré que l'environnement sert plus de 4 000 clients mondiaux.
- Juillet 2026 : Trulioo a lancé l'agent de découverte des bénéficiaires effectifs ultimes, un système gouverné par l'intelligence artificielle pour reconstruire les chaînes de propriété effective dans les différentes juridictions. La société a indiqué que les premiers déploiements ont amélioré la couverture des bénéficiaires effectifs ultimes de 20 % à 80 % par rapport aux recherches uniquement dans les registres.
- Juillet 2026 : Fenergo a lancé Fen-AI, un système d'intelligence artificielle gouverné pour la gestion du cycle de vie des clients dans les institutions financières réglementées. Le système intègre la logique réglementaire de 120 juridictions et utilise des agents d'intelligence artificielle pour les opérations de conformité à haute fréquence.
- Mars 2026 : AsiaVerify a lancé KYB Complete, une plateforme de diligence raisonnable à 6 facteurs pour la vérification instantanée des entreprises dans les chaînes d'approvisionnement en Chine, à Singapour et à Hong Kong. Le produit combine les données de registre, le renseignement sur la propriété et l'analyse comparative des risques dans un seul rapport.


Portée du Rapport sur le Marché Mondial de la Vérification de l'Identité des Entreprises
Le marché de la vérification de l'identité des entreprises, également connu sous le nom de Connaissance de Votre Entreprise (KYB), comprend des solutions qui vérifient le statut juridique, la structure de propriété et la légitimité des entités commerciales lors de l'intégration et des examens périodiques. Le marché sert les institutions financières et les secteurs non financiers, notamment le commerce électronique, les jeux, les télécommunications, la santé, l'immobilier et les fournisseurs de services d'actifs cryptographiques/virtuels (VASP), pour la diligence raisonnable des clients B2B. Ces solutions valident les numéros d'enregistrement des entreprises, tels que les numéros d'identification de l'employeur (EIN), les numéros de TVA et les numéros d'enregistrement des sociétés ; effectuent des recoupements avec les bases de données gouvernementales et commerciales ; vérifient les signataires autorisés ; filtrent les sanctions, les personnes politiquement exposées (PPE) et les médias défavorables ; et évaluent les profils de risque des entreprises. Elles soutiennent l'expansion des exigences réglementaires au-delà des services financiers traditionnels dans le cadre de l'AMLD5/6, de la DSP2, de la règle de voyage du GAFI et des réglementations sur les crypto-actifs.
Le rapport sur le marché de la vérification de l'identité des entreprises est segmenté par composant (logiciels et services), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), utilisateur final (banques et coopératives de crédit, paiements, acquisition de marchands et établissements de monnaie électronique, plateformes fintech, de finance intégrée et de prêt numérique, marchés de capitaux, gestion d'actifs et gestion de patrimoine, assurance, fournisseurs de services d'actifs cryptographiques et d'actifs numériques, plateformes de commerce électronique, places de marché et d'économie à la demande, plateformes immobilières et foncières, gouvernement et secteur public, santé et sciences de la vie, technologies de l'information et télécommunications, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banques et Coopératives de Crédit |
| Paiements, Acquisition de Marchands et Établissements de Monnaie Électronique |
| Plateformes fintech, de Finance Intégrée et de Prêt Numérique |
| Marchés de Capitaux, Gestion d'Actifs et Gestion de Patrimoine |
| Assurance |
| Fournisseurs de Services d'Actifs Cryptographiques et d'Actifs Numériques |
| Plateformes de Commerce Électronique, Places de Marché et d'Économie à la Demande |
| Plateformes Immobilières et Foncières |
| Gouvernement et Secteur Public |
| Santé et Sciences de la Vie |
| Technologies de l'Information et Télécommunications |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par Composant | Logiciels | ||
| Services | |||
| Par Mode de Déploiement | Basé sur le Cloud | ||
| Sur Site | |||
| Hybride | |||
| Par Taille d'Organisation | Grandes Entreprises | ||
| Petites et Moyennes Entreprises | |||
| Par Utilisateur Final | Banques et Coopératives de Crédit | ||
| Paiements, Acquisition de Marchands et Établissements de Monnaie Électronique | |||
| Plateformes fintech, de Finance Intégrée et de Prêt Numérique | |||
| Marchés de Capitaux, Gestion d'Actifs et Gestion de Patrimoine | |||
| Assurance | |||
| Fournisseurs de Services d'Actifs Cryptographiques et d'Actifs Numériques | |||
| Plateformes de Commerce Électronique, Places de Marché et d'Économie à la Demande | |||
| Plateformes Immobilières et Foncières | |||
| Gouvernement et Secteur Public | |||
| Santé et Sciences de la Vie | |||
| Technologies de l'Information et Télécommunications | |||
| Autres Utilisateurs Finaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la vérification de l'identité des entreprises ?
La taille du marché de la vérification de l'identité des entreprises devrait s'étendre de 6,13 milliards USD en 2025 à 7,02 milliards USD en 2026, et à 15,18 milliards USD d'ici 2031, enregistrant un CAGR de 16,68 % entre 2026 et 2031.
Qu'est-ce qui stimule l'adoption des plateformes de vérification des entreprises ?
L'intégration numérique B2B, les exigences en matière de propriété effective, le risque de fraude et l'intégration des marchands dans la finance intégrée soutiennent l'adoption.
Quel composant a généré le plus de revenus KYB ?
Les logiciels ont dominé avec 64,79 % du chiffre d'affaires en 2025, car les modèles d'abonnement et de licence soutiennent une activité de vérification récurrente.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement basé sur le cloud devrait croître à un CAGR de 19,74 % jusqu'en 2031, car les organisations ont besoin d'une vérification basée sur des API et en temps réel.
Quels utilisateurs finaux se développent le plus rapidement ?
Les plateformes fintech, de finance intégrée et de prêt numérique devraient croître à un CAGR de 21,13 % jusqu'en 2031.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,27 % jusqu'en 2031, soutenue par la numérisation des services financiers et des exigences de conformité plus strictes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
