
Marktgröße und Marktanteil für Business Identity Verification
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.02 Milliarden US-Dollar |
| Marktgröße (2031) | 15.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Business Identity Verification von Mordor Intelligence
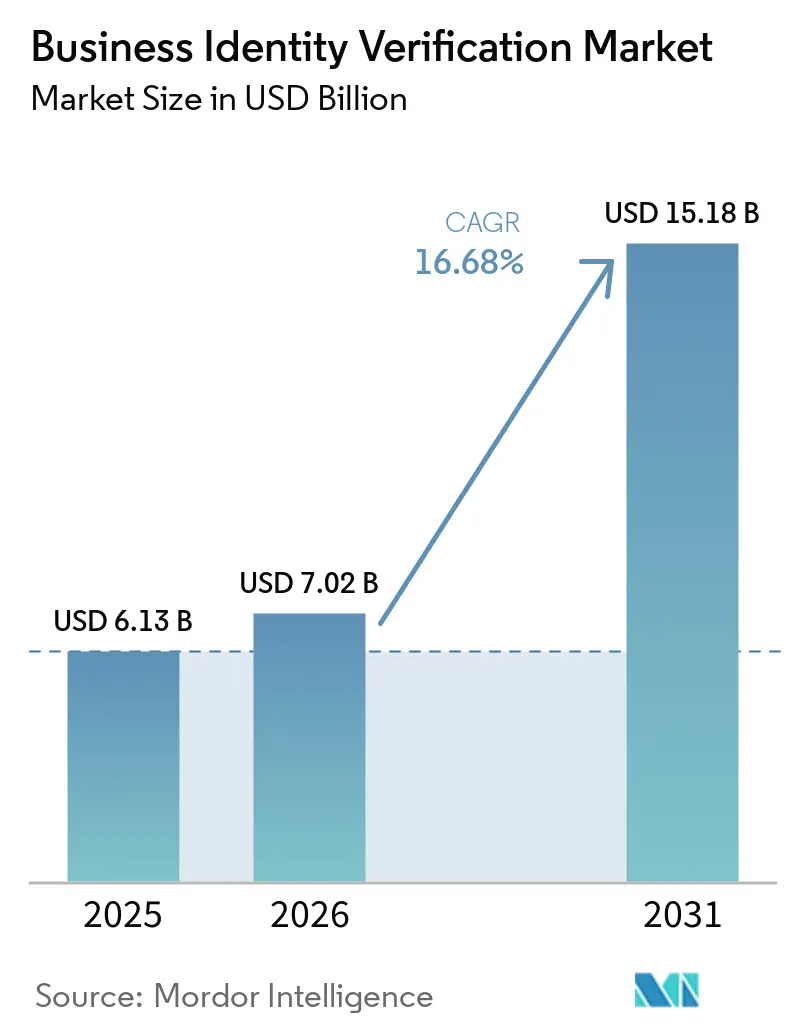
Die Marktgröße für Business Identity Verification wird voraussichtlich von 6,13 Milliarden USD im Jahr 2025 auf 7,02 Milliarden USD im Jahr 2026 und bis 2031 auf 15,18 Milliarden USD anwachsen, was einer CAGR von 16,68 % zwischen 2026 und 2031 entspricht. Der Markt für Business Identity Verification wächst, da das digitale Onboarding die manuelle Unternehmensverifizierung im Bereich Banking, Zahlungsverkehr und Embedded Finance ablöst, wo Geschäftsbeziehungen zunehmend über vernetzte Online-Systeme statt über Papierformulare und persönliche Überprüfungen beginnen. Vorschriften zur wirtschaftlichen Eigentümerschaft haben den Standard für die Sorgfaltspflicht gegenüber Unternehmen erhöht und die Nachfrage nach genauen, aktuellen Eigentümerdaten gesteigert, da eine Unternehmensregistrierung allein möglicherweise nicht die natürlichen Personen offenbart, die ein Unternehmen kontrollieren oder von dessen Aktivitäten profitieren. Institutionen benötigen zunehmend kontinuierliche Prüfungen statt einer einmaligen Überprüfung beim Onboarding, da Änderungen der Eigentümerschaft, Sanktionsrisiken und andere Risikosignale nach Beginn einer Kundenbeziehung auftreten können. Dieser Wandel begünstigt Plattformen, die Entitätsverifizierung, Screening, Monitoring und Fallmanagement in einem einzigen Workflow integrieren, während Software-Abonnements und verwaltete Dienste den Anbietern wiederkehrende Umsatzmöglichkeiten bieten, da die Verifizierungsvolumina wachsen. Der Markt für Business Identity Verification belohnt auch Anbieter mit lokalen Registerverbindungen und etablierter regulatorischer Abdeckung, da Käufer, die in mehreren Ländern tätig sind, konsistente Tools benötigen, die dennoch Unterschiede in lokalen Daten und Compliance-Anforderungen berücksichtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 64,79 % am Umsatz des Marktes für Business Identity Verification, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 18,27 % wachsen werden.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 68,53 % des Umsatzes auf Cloud-basierte Bereitstellungen, die bis 2031 voraussichtlich mit einer CAGR von 19,74 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2025 69,74 % des Umsatzes im Markt für Business Identity Verification auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 19,81 % wachsen werden.
- Nach Endnutzer hielten Banken und Kreditgenossenschaften im Jahr 2025 einen Umsatzanteil von 39,21 %, während fintech, Embedded Finance und digitale Kreditplattformen bis 2031 voraussichtlich mit einer CAGR von 21,13 % wachsen werden.
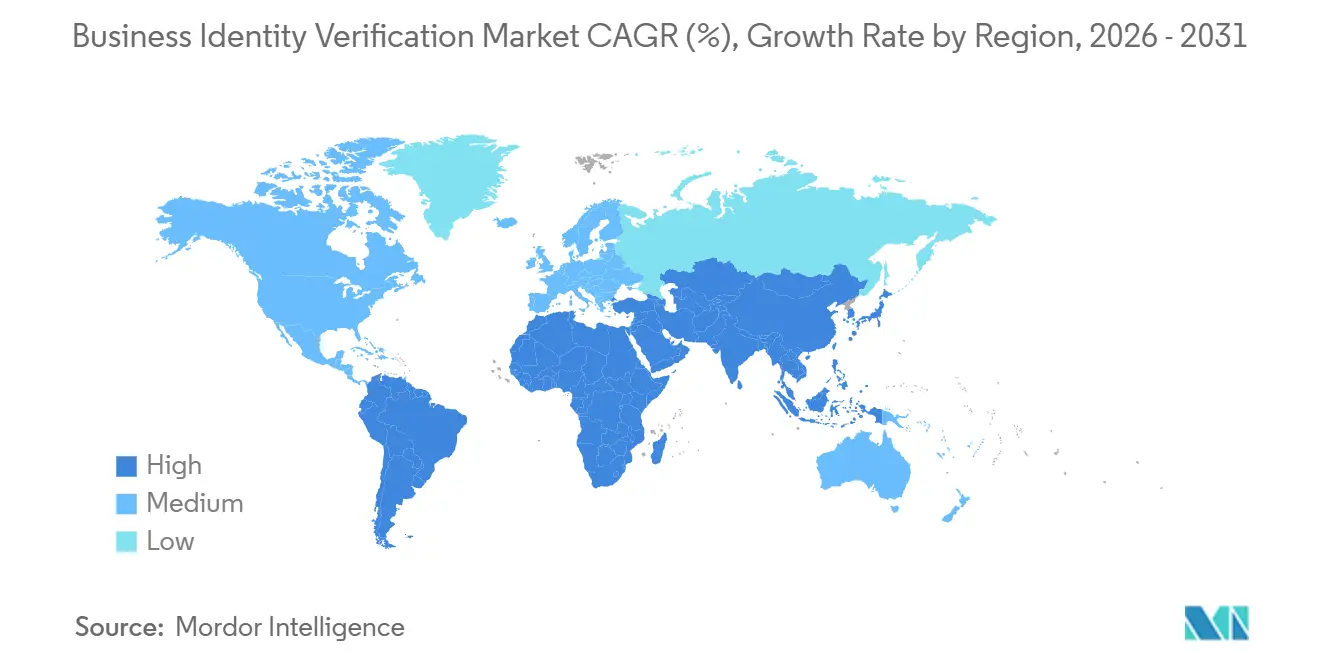
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,38 % am globalen Umsatz im Markt für Business Identity Verification, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 19,27 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung des digitalen B2B-Onboardings | +4.5% | Global, mit Schwerpunkt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmender Unternehmensbetrugund Risiko durch Scheinfirmen | +3.5% | Global, mit höherer Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für Transparenz bei wirtschaftlichen Eigentümern | +3.0% | EU, Vereinigtes Königreich, USA, asiatisch-pazifischer Raum, Singapur, Indien und Australien | Mittelfristig (2–4 Jahre) |
| Embedded Finance und Plattform-KYB-Einführung | +2.5% | Nordamerika, Europa, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Registerfragmentierung und Entitätsauflösungsgraphen | +1.5% | Global, akut im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Maschinenlesbare Aufzeichnungen und ereignisgesteuertes Monitoring | +1.2% | EU, Vereinigtes Königreich, Nordamerika und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des digitalen B2B-Onboardings
Die digitale Eröffnung von Geschäftskonten hat den Onboarding-Prozess in vielen Finanz- und Plattformumgebungen von Wochen auf Stunden verkürzt, insbesondere wenn eine Geschäftsbeziehung über einen digitalen Kanal beginnt. Der schnellere Prozess ermöglicht es betrügerischen oder Scheinfirmen jedoch auch, in größerem Umfang Zugang zu suchen, bevor das Personal Zeit hat, Eigentümerschaft und Betriebshistorie zu prüfen. Regulierte Institute behandeln Unternehmensüberprüfungen nun als softwarebasierte Arbeitsabläufe anstelle manueller Prüfungen auf Filialebene, und sie benötigen Systeme, die gleichbleibende Volumina bewältigen können, ohne die Kontrollen zu schwächen. Registerdaten allein können häufig nicht feststellen, wer ein onboardendes Unternehmen letztendlich kontrolliert, insbesondere wenn die Eigentümerschaft über mehrere Einheiten oder Jurisdiktionen gestaffelt ist. Trulioo berichtete, dass sein KYB-Transaktionsvolumen in den USA seit 2023 um 1.996 % gestiegen ist und im Jahr 2025 um 102 % zugenommen hat.[1] Diese Veränderung wandelt gelegentliche Onboarding-Projekte in wiederkehrende Daten-, Prüf- und Überwachungsanforderungen für Institute um und macht die Verifizierung zu einem festen Bestandteil ihrer regulären Betriebsprozesse.
Zunehmender Unternehmensbetrug und Risiko durch Scheinfirmen
Unternehmensbetrug und Scheinfirmen legen weiterhin Schwachstellen in der dokumentenbasierten Unternehmensverifizierung offen, insbesondere wenn ein scheinbar gültiger Unternehmenseintrag wenig Klarheit über Kontrolle oder Risiko bietet. Die Empfehlungen der Financial Action Task Force verpflichten die Länder, zuständigen Behörden angemessene, genaue und aktuelle Informationen über wirtschaftliche Eigentümer zur Verfügung zu stellen.[2] Der Markt für Business Identity Verification bedient daher zunehmend Organisationen, die Eigentümerschaftsänderungen, Sanktionsrisiken und andere Risikosignale nach dem Onboarding und nicht nur in der anfänglichen Antragsphase identifizieren müssen. Synthetische Unternehmensunterlagen und irreführende digitale Fußabdrücke können Workflows schwächen, die auf statischen Dokumenten oder einer einzelnen Registerabfrage basieren. Anbieter reagieren mit kontinuierlichen Risikobewertungen, die Registeraktualisierungen, Sanktionserweiterungen und negative Medienberichte in einem stärker vernetzten Überprüfungsprozess einbeziehen. Laufendes Monitoring macht die Unternehmensverifizierung zu einem Teil des umfassenderen Prozesses zur Bekämpfung von Finanzkriminalität einer Institution und verringert die Abhängigkeit von einer einzigen Entscheidung beim Onboarding.
Regulatorischer Druck für Transparenz bei wirtschaftlichen Eigentümern
Die im August 2026 verabschiedete endgültige US-Regelung zur Meldepflicht für wirtschaftliche Eigentümer befreite inländische Unternehmen und US-Personen von der Meldepflicht. Finanzinstitute müssen gegebenenfalls weiterhin ihre eigene Sorgfaltspflicht erfüllen, was die Bedeutung einer unabhängigen Verifizierung unterstreicht, wenn sie aktuelle und ausreichende Nachweise für ihre Compliance-Verpflichtungen benötigen. Die Verordnung (EU) 2024/1624 schafft einen einheitlicheren Rahmen zur Bekämpfung von Geldwäsche für die EU und gilt ab Juli 2027. Der Markt für Business Identity Verification ist betroffen, da Vorschriften die Bedeutung aktueller Informationen über wirtschaftliche Eigentümer, laufende Kundenüberwachung und Workflows, die die Grundlage für eine Überprüfung dokumentieren, erhöhen. In Singapur verhängte die Monetary Authority of Singapore im Jahr 2025 Bußgelder in Höhe von 27,45 Millionen SGD (20,5 Millionen USD) gegen 9 Finanzinstitute. Die Durchsetzungsmaßnahme lenkte die Aufmerksamkeit auf das Monitoring nach dem Kunden-Onboarding und signalisierte, dass eine abgeschlossene Erstprüfung möglicherweise nicht ausreicht.
Embedded Finance und Plattform-KYB-Einführung
Embedded Finance hat die KYB-Anforderungen über die traditionellen Compliance-Budgets von Banken hinaus ausgeweitet, da Plattformen Händler und Kunden nun häufig mit Zahlungs- oder Kreditdienstleistungen verbinden. Marktplätze, Gig-Plattformen, Softwareanbieter, Buy-now-pay-later-Unternehmen und Kreditplattformen können Geschäftshändler in erheblichem Umfang onboarden, ohne über gewachsene Compliance-Teams zu verfügen. Die Zahlungsaggregator-Richtlinie der Reserve Bank of India schreibt eine Händler-Sorgfaltspflicht im Rahmen des KYC-Regelwerks vor. Diese Anforderung hat die Pflichten zur Unternehmensverifizierung auf Zahlungsplattformen und deren Händlerbeziehungen ausgeweitet, einschließlich Unternehmen, die in der Praxis als Finanzintermediäre tätig sind. Der Markt für Business-Identity-Verification gewinnt neue Käufer, wenn Plattformen Geld verwalten oder Finanzdienstleistungen vermitteln, was die Nachfrage über lizenzierte Finanzinstitute hinaus ausweitet. Eine Partnerschaft aus dem Jahr 2024 zwischen Middesk und Backbase integrierte KYB-Funktionen in die Digital-Banking-Infrastruktur. Die Partnerschaft zeigt, wie die Verifizierung sowohl in die Vertriebsschicht als auch in das Compliance-Produkt einzieht und es Nutzern ermöglicht, innerhalb bestehender Onboarding-Prozesse darauf zuzugreifen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte grenzüberschreitende regulatorische Anforderungen | -3.5% | Global, akut im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Einschränkungen beim Datenzugang, Datenschutz und Datensouveränität | -2.5% | EU, asiatisch-pazifischer Raum und Naher Osten | Mittelfristig (2–4 Jahre) |
| Falsch-Positive bei komplexen Eigentümerstrukturen | -1.8% | Global, mit hoher Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gegnerische Manipulation digitaler Unternehmens-Fußabdrücke | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte grenzüberschreitende regulatorische Anforderungen
Grenzüberschreitende regulatorische Unterschiede bleiben eine zentrale Einschränkung für den Markt für Business Identity Verification, da Käufer nicht davon ausgehen können, dass ein in einem Land akzeptierter Ansatz die Anforderungen in einem anderen erfüllt. FATF-Empfehlung 24 bietet eine globale Referenz, aber die Länder setzen Eigentumsschwellen, Dokumentenregeln und Registerzugang auf unterschiedliche Weise um. Anbieter müssen Datenquellen verknüpfen und lokale Compliance-Logik kodieren, wenn sie in jede weitere Jurisdiktion eintreten, was den internationalen Aufbau von Abdeckung verlangsamen und verteuern kann. Der Markt für Business Identity Verification begünstigt Anbieter, die bereits in diese Integrationen investiert haben und sie pflegen können, wenn sich Regeln, Register und Datenzugangsmethoden ändern. Fenergo erklärte, dass sein Fen-AI-System regulatorische Logik für 120 Jurisdiktionen enthält. Käufer benötigen möglicherweise noch ergänzende Tools, wenn eine einzelne Plattform ihre Zielmärkte nicht abdeckt oder ihr spezifisches Betriebsmodell nicht unterstützen kann.
Einschränkungen beim Datenzugang, Datenschutz und Datensouveränität
KYB-Workflows sind auf Unternehmensregister, Eigentümerinformationen und Drittanbieter-Intelligence angewiesen, aber die Verfügbarkeit und die zulässige Nutzung dieser Daten variieren je nach Jurisdiktion erheblich. EU-Vorschriften zur Bekämpfung von Geldwäsche stellen Anforderungen an die Nutzung und Handhabung personenbezogener Daten, die mit wirtschaftlichen Eigentümern verknüpft sind.[3] Anbieter, die grenzüberschreitend tätig sind, müssen Anforderungen an Datenspeicherort, Einwilligung, Speicherung und Übertragung innerhalb ihrer eigenen Systeme erfüllen, anstatt den Datenzugang als separate technische Fragen zu behandeln. Diese Anforderungen können die Einführung in neuen Märkten verzögern und rechtliche Arbeit zur Produktimplementierung hinzufügen, insbesondere wenn ein globales System lokale Speicherregeln einhalten muss. Der Verband der belgischen Banken skizzierte laufende Bemühungen zur Identifizierung wirtschaftlicher Eigentümer während des Übergangs zur AMLR. Der Markt für Business Identity Verification muss daher ungelöste technische und operative Details angehen, während Institutionen ihre Systeme und Kontrollen für den neuen Rahmen vorbereiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
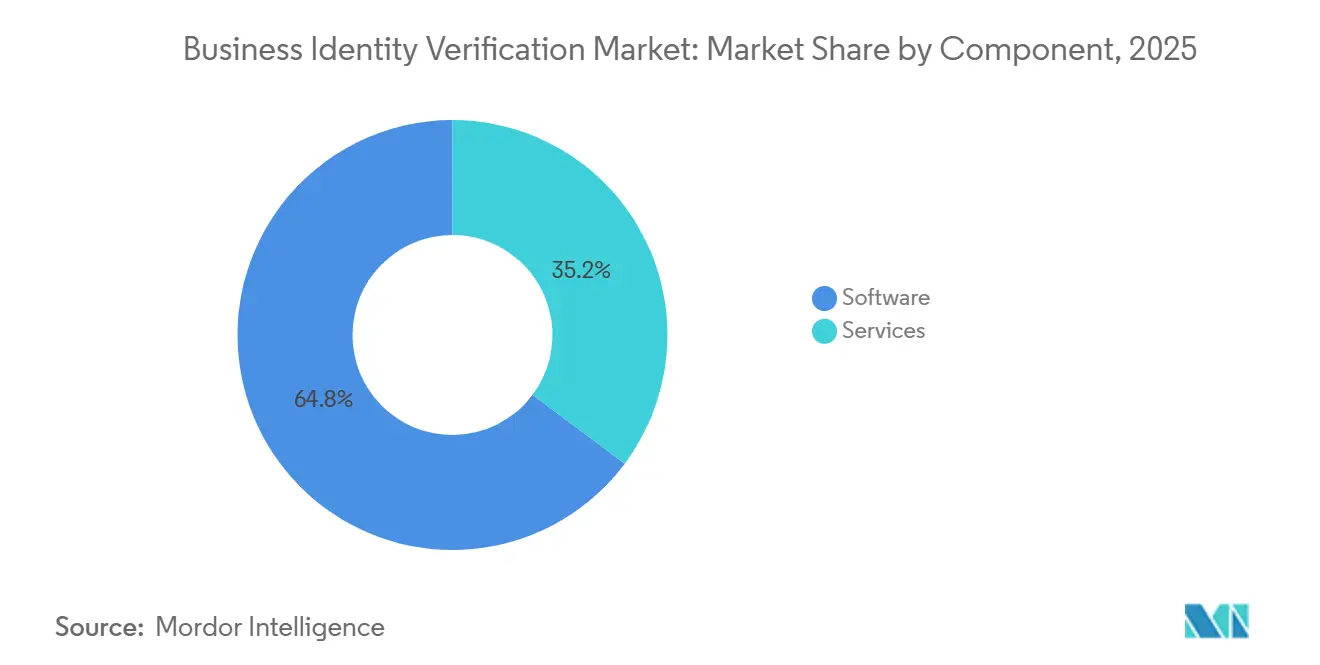
Software führt beim Umsatz, während Dienstleistungen wachsenSoftware hielt im Jahr 2025 einen Anteil von 64,79 % am Markt für Business Identity Verification. Lizenz- und Abonnementmodelle unterstützen wiederkehrende Umsätze, da Kunden mehr Unternehmensüberprüfungen durchführen. API-geführte Plattformen können zusätzliche Entitätsverifizierungen verarbeiten, ohne dass ein entsprechender Anstieg des Beratungspersonals erforderlich ist. Dieses Betriebsmodell erklärt, warum Software die größte Komponente blieb. Software bietet auch die Systemschicht für Screening, Eigentümerschaftsrecherche, Monitoring und Fallmanagement. Institutionen nutzen diese Funktionen, um die Unternehmens-Sorgfaltspflicht in ihre bestehenden Onboarding-Systeme zu integrieren.
Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 18,27 % wachsen. Die Nachfrage umfasst Implementierungsunterstützung, regulatorische Beratung und verwaltete KYB-Operationen. Mittelgroße Banken, Zahlungsaggregatoren und Versicherer verfügen möglicherweise nicht über die internen Ressourcen, um komplexe Verifizierungsprogramme aufrechtzuerhalten. Diese Käufer suchen zunehmend nach einem operativen Ergebnis statt nach einem eigenständigen Tool. Der Markt für Business Identity Verification entwickelt daher neben seinem Plattformumsatz einen größeren Umsatzstrom aus verwalteten Diensten. Die laufenden Verpflichtungen im Rahmen der EU-AMLR werden voraussichtlich die Nachfrage nach spezialisierter Unterstützung nach der Erstimplementierung verstärken.


Nach Bereitstellungsmodus:
Cloud-Systeme unterstützen Echtzeit-VerifizierungCloud-basierte Bereitstellungen entfielen im Jahr 2025 auf 68,53 % des Umsatzes und werden bis 2031 voraussichtlich mit einer CAGR von 19,74 % wachsen. Diese Position spiegelt den Bedarf an API-basierter Verifizierung und Datenzugang über mehrere Jurisdiktionen hinweg wider. Cloud-Systeme können Echtzeit-Prüfungen unterstützen, wenn sich Kundenvolumina ändern. Sie ermöglichen es Anbietern auch, Screening- und Monitoring-Funktionen zu aktualisieren, ohne eine separate Installation bei jedem Kunden vornehmen zu müssen. Diese Merkmale machen die Cloud-Bereitstellung für Organisationen mit digital verwaltetem Onboarding zum zentralen Element des Marktes für Business Identity Verification.
On-Premises-Systeme bleiben für große Institutionen mit Legacy-Governance-Anforderungen oder strengen Datenspeicherortregeln relevant. Hybridkonfigurationen gewinnen bei globalen Banken an Bedeutung, die Cloud-Betrieb benötigen und gleichzeitig lokale Kontrollen beibehalten möchten. Der EU-Rahmen wird die Designentscheidungen beeinflussen, wenn Institutionen Informationen aus Registern der Mitgliedstaaten abgleichen. Fenergo's Fen-AI ist eine Cloud-native Plattform, die jurisdiktionsspezifische regulatorische Logik einbezieht. Da technische Standards reifen, wird erwartet, dass mehr Organisationen zu Cloud-basierten Betriebsmodellen übergehen.
Nach Unternehmensgröße:
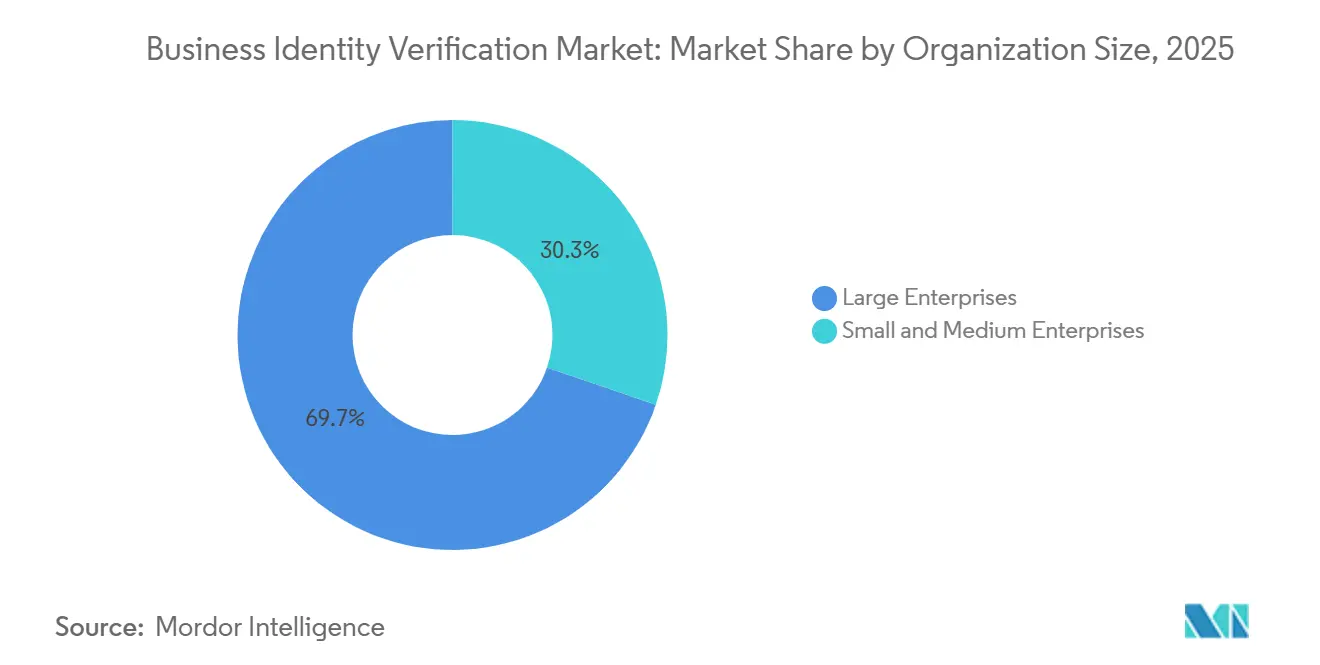
Großunternehmen führen, während KMU Zugang gewinnenGroßunternehmen hielten im Jahr 2025 einen Umsatzanteil von 69,74 %. Banken und globale Versicherer haben gesetzliche Sorgfaltspflichten und die Ressourcen, um Plattformen auf Unternehmensebene einzusetzen. Eine große Bank benötigt möglicherweise eine einzige Plattform für viele Märkte, was zu deutlich größeren Vertragswerten führt als eine typische Implementierung für kleine Unternehmen. Die Marktgröße für Business Identity Verification für diese Gruppe spiegelt ihre frühe Einführung formaler Unternehmensverifizierungstools wider. Großunternehmen benötigen auch eine Abdeckung über mehr Register, Risikokategorien und juristische Personen hinweg.
Kleine und mittlere Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,81 % wachsen. Ihre Einführung ist mit den Anforderungen von Zahlungsplattformen, Marktplätzen und Embedded-Finance-Anbietern verknüpft. Händler-Sorgfaltspflichtregeln können kleinere Unternehmen in formale Verifizierungs-Workflows einbeziehen, auch wenn sie keine direkt regulierten Institutionen sind. Die Richtlinie der Reserve Bank of India für Zahlungsaggregatoren veranschaulicht diesen Kanal, da sie eine Händler-Onboarding-Sorgfaltspflicht im Rahmen des KYC-Rahmens vorschreibt. Middesk startete 2024 sein Signal-Tool, um eine schnelle Unternehmensrisikobewertung für hochvolumige Verifizierungs-Workflows bereitzustellen.[4] Das Produktdesign passt sich den Geschwindigkeits- und Volumenanforderungen beim Onboarding kleinerer Unternehmen an.

Nach Endnutzer:
Banking verankert die Nachfrage, während fintech schneller wächstBanken und Kreditgenossenschaften hielten im Jahr 2025 einen Umsatzanteil von 39,21 %. Ihre Position ergibt sich aus der obligatorischen Entitäts-Sorgfaltspflicht im Rahmen der US-amerikanischen, EU-weiten und nationalen Rahmenbedingungen zur Bekämpfung von Geldwäsche. Banken müssen Unternehmen identifizieren und die Eigentümerschaft verstehen, bevor sie viele Geschäftsbeziehungen eröffnen oder aufrechterhalten. Der Marktanteil für Business Identity Verification dieser Gruppe spiegelt den etablierten Compliance-Bedarf von Einlageninstituten wider. Ihre Workflows verlagern sich von Onboarding-Prüfungen hin zur kontinuierlichen Überwachung von Kunden und Eigentümerdaten.
fintech, Embedded Finance und digitale Kreditplattformen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,13 % wachsen. Diese Plattformen onboarden Händler und Geschäftskunden in den Bereichen Zahlungsverkehr, Kreditvergabe und Marktplatzmodelle. Zahlungsdienstleister, Händlerakquise und E-Geld-Institute haben verwandte Verpflichtungen und stellen eine weitere wichtige Nutzergruppe dar. Kapitalmarkt-, Vermögensverwaltungs- und Wealth-Management-Unternehmen unterliegen einer stärkeren Aufmerksamkeit auf institutionelle Gegenparteien und wirtschaftliche Eigentümer. Kryptowert-Anbieter, Versicherungsunternehmen, Immobilienplattformen, Behörden, Gesundheitsorganisationen und Telekommunikationsanbieter fügen kleinere, aber wachsende Nachfragepools hinzu. Die KYB-Verifizierungsbranche weitet sich auf diese Bereiche aus, da Anforderungen an Eigentümertransparenz über das traditionelle Banking hinausgehen.
Geografische Analyse
Markt für geschäftliche Identitätsverifizierung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 41,38 % am globalen Umsatz. Die Anforderungen des FinCEN an die Sorgfaltspflicht gegenüber Kunden sowie der Bank Secrecy Act haben die formelle Unternehmensverifizierung bei der Aufnahme gewerblicher Kunden in den Vereinigten Staaten zentral verankert. Die endgültige Regelung vom August 2026 befreite inländische US-amerikanische Unternehmen und US-Personen von der bundesstaatlichen Meldepflicht für wirtschaftliche Eigentümer.[5] Banken und Fintech-Unternehmen benötigen weiterhin eine unabhängige Verifizierung, wo ihre eigenen Verpflichtungen gelten, sodass die Regelung den Bedarf an zuverlässiger Eigentümerrecherche nicht beseitigt. Trulioo meldete ein Wachstum von 1.996 % beim KYB-Transaktionsvolumen in den USA seit 2023, was auf eine verstärkte Nutzung automatisierter Unternehmensüberprüfungen durch etablierte und neuere Auftraggeber hinweist. Kanadas FINTRAC-Rahmenwerk unterstützt ebenfalls die anhaltende Aufmerksamkeit für Unternehmenstransparenz und Kontrollen zur Bekämpfung von Finanzkriminalität in der gesamten Region.
Markt für geschäftliche Identitätsverifizierung in Europa und Südamerika
Europa ist die zweitgrößte regionale Nachfragekonzentration im Markt für Business-Identity-Verification. Die Verordnung (EU) 2024/1624 wird ab Juli 2027 gelten und ein unmittelbar anwendbares EU-Geldwäschebekämpfungsregelwerk schaffen. Die Vorschriften stärken den Fokus auf aktuelle Informationen über wirtschaftliche Eigentümer, konsistente Kundenprüfungen und Kontrollen, die über nationale Grenzen hinweg funktionieren. Die Marktgröße Europas wird durch die Notwendigkeit gestützt, Daten aus nationalen Registern abzugleichen und dabei einen gemeinsamen regionalen Rahmen einzuhalten. Das Schweizer Bundesgesetz über die Transparenz juristischer Personen tritt am 1. Oktober 2026 in Kraft und fügt ein bundesweites Register der wirtschaftlichen Eigentümer sowie eine weitere Anforderung für Unternehmen hinzu, die in schweizerischen und EU-Jurisdiktionen tätig sind. Südamerika weist eine langsamere regulatorische Entwicklung auf, doch Brasilien und Mexiko verfügen über aktive Embedded-Finance- und E-Commerce-Aktivitäten, die eine Unternehmensverifizierung in großem Maßstab erfordern.
Markt für geschäftliche Identitätsverifizierung im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 19,27 % wachsen. Die Region verbindet strengere regulatorische Anforderungen mit einer großen Basis an Embedded-Finance-, Händlerzahlungs- und digitalem Kreditvergabe-Aktivitäten. Trulioo meldete im Jahr 2025 ein Wachstum von 51 % beim Volumen der Unternehmensverifizierung im asiatisch-pazifischen Raum im Jahresvergleich. Berichten zufolge erreichte die Abdeckung wirtschaftlicher Eigentümer 98 % in Vietnam, 81 % in Singapur und 70 % auf den Philippinen, wo fragmentierte Register die automatisierte Eigentümerrecherche erschweren können. Die Überwachungsanforderungen Singapurs und die indischen Vorschriften für Zahlungsaggregatoren unterstützen weiterhin die Akzeptanz in Bank- und Plattform-Workflows. Der Nahe Osten und Afrika wachsen von einer kleineren Basis aus, da formelle Finanzdienstleistungsaktivitäten und Anforderungen an die Eigentümertransparenz zunehmen.
Wettbewerbslandschaft
Marktkonzentration
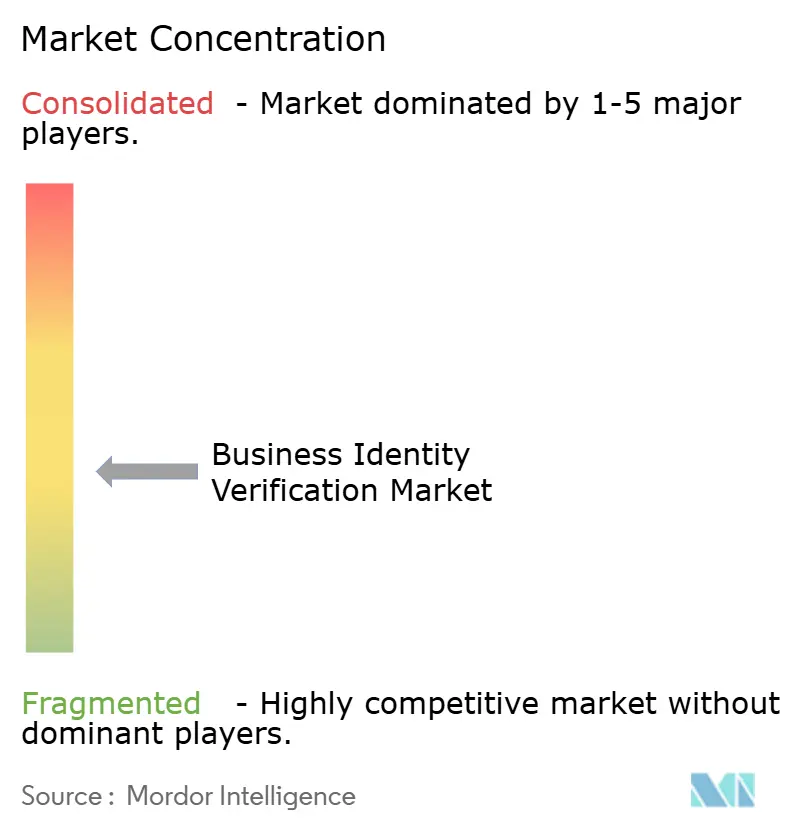
Der Markt für Business Identity Verification ist mäßig fragmentiert, mit globalen Plattformen und einer breiteren Gruppe regionaler oder spezialisierter Anbieter. Trulioo, Fenergo, Sumsub und Socure gehören zu den Anbietern, die Unternehmens- und Mid-Market-Finanzdienstleistungskunden bedienen. Ihre Käufer benötigen Unternehmensverifizierung für Onboarding, Prüfungen wirtschaftlicher Eigentümer und laufende Kundenüberprüfung. Regionale Anbieter konkurrieren durch lokale Registerabdeckung, Workflow-Design, Branchenkenntnisse und Preisgestaltung, die möglicherweise besser zu engeren Anwendungsfällen passt. Der Markt für Business Identity Verification hat daher keinen einzigen Standardanbieter für alle Jurisdiktionen oder Kundentypen.
Führende Anbieter gehen über eine einzelne Verifizierungs-API hinaus zu Plattformen, die Onboarding, Monitoring, Screening und Fallmanagement kombinieren. Dieser Ansatz hilft Kunden, mehrere Compliance-Aufgaben zu konsolidieren, die zuvor in separaten Tools und durch manuelle Überprüfung erledigt wurden. Fenergo startete Fen-AI im Juli 2026 als gesteuertes System mit künstlicher Intelligenz für das Client-Lifecycle-Management. Das Unternehmen erklärte, dass das System regulatorische Logik für 120 Jurisdiktionen einbettet und Ausgaben mit einem System of Record für juristische Personen verknüpft. Dieser Aufwand adressiert die operative Belastung, die entsteht, wenn Unternehmen unterschiedliche Eigentümerschafts- und Sorgfaltspflichtregeln in ihren Märkten anwenden müssen.
Trulioo startete seinen UBO Discovery Agent im Juli 2026, um wirtschaftliche Eigentümerketten über Jurisdiktionen hinweg zu rekonstruieren. Das Unternehmen berichtete von einer Abdeckung von mehr als 700 Millionen Geschäftsentitäten in 195 Ländern und bietet damit eine breite Basis für Eigentümerschaftsrecherche. Sumsub kündigte im Juli 2026 eine KI-gestützte Vertrauensinfrastruktur an, die Identitäts- und Unternehmensverifizierung, Screening, Betrugssignalerkennung, Risikoprofilerstellung, Fallmanagement und Berichterstattung kombiniert. Der Markt für Business Identity Verification bietet weitere Chancen im Nahen Osten, Südamerika und Sub-Sahara-Afrika, wo die Registerabdeckung uneinheitlich bleibt und fintech-Ökosysteme expandieren. AsiaVerify, Kyckr und Vespia gehören zu den kleineren Anbietern, die diese regionalen Bedürfnisse durch lokale Verbindungen und maßgeschneiderte Workflow-Tools verfolgen. Diese Wettbewerbsansätze legen erhebliches Gewicht auf nachvollziehbare Eigentümerschaftsrecherche, glaubwürdige Datenquellen und KI-Kontrollen, die Regulatoren prüfen können.
Branchenführer im Markt für Business Identity Verification
-
Trulioo Information Services Inc.
-
Middesk, Inc.
-
Veriff OÜ
-
Sum and Substance Ltd. (Sumsub)
-
Persona Identities, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Business-Identity-Verification Unternehmen in diesem Bericht
- Trulioo Information Services Inc.
- Middesk, Inc.
- Veriff OÜ
- Sum and Substance Ltd. (Sumsub)
- Persona Identities, Inc.
- Alloy Financial Inc.
- Socure, Inc.
- ComplyAdvantage Ltd.
- IDnow GmbH
- Shufti Pro Ltd.
- iDenfy UAB
- Signicat AS
- Fourthline B.V.
- Ondato UAB
- SEON Technologies Ltd.
- PassFort Limited
- Data Zoo Pty Ltd
- FrankieOne Pty Ltd
- KYC Global Technologies Ltd.
- Fenergo Limited
- Arctic Intelligence Pty Ltd
- Kyckr Limited
- ComplyCube Limited
- Vespia
- Checkr, Inc.
Neueste Industrielle Entwicklungen in Markt für Business-Identity-Verification
- September 2026: Fenergo wurde von Ninety One ausgewählt, um eine schrittweise digitale Transformation seines Compliance-Betriebsmodells in Südafrika, dem Vereinigten Königreich und Luxemburg zu unterstützen. Die Implementierung bringt KYC, Kunden-Sorgfaltspflicht, erweiterte Sorgfaltspflicht, Transaktionsüberwachung und intelligente Automatisierung unter eine Plattform.
- Juli 2026: Sumsub kündigte eine KI-gestützte Vertrauensinfrastruktur an, die Identitäts- und Unternehmensverifizierung, AML-Screening, Betrugssignale, Risikoprofile, Fallmanagement und Compliance-Berichterstattung in einer Umgebung kombiniert. Das Unternehmen erklärte, dass die Umgebung mehr als 4.000 globale Kunden bedient.
- Juli 2026: Trulioo startete den UBO Discovery Agent, ein KI-gesteuertes System zur Rekonstruktion wirtschaftlicher Eigentümerketten über Jurisdiktionen hinweg. Das Unternehmen berichtete, dass frühe Implementierungen die UBO-Abdeckung um 20 % bis 80 % im Vergleich zur ausschließlichen Registerrecherche verbesserten.
- Juli 2026: Fenergo startete Fen-AI, ein gesteuertes KI-System für das Client-Lifecycle-Management in regulierten Finanzinstituten. Das System enthält regulatorische Logik für 120 Jurisdiktionen und nutzt KI-Agenten für hochfrequente Compliance-Operationen.
- März 2026: AsiaVerify startete KYB Complete, eine 6-Faktoren-Sorgfaltspflicht-Plattform für die sofortige Unternehmensverifizierung in Lieferketten in China, Singapur und Hongkong. Das Produkt kombiniert Registerdaten, Eigentümerschafts-Intelligence und Risiko-Benchmarking in einem Bericht.
Globaler Berichtsumfang des Marktes für Business Identity Verification
Der Markt für Business Identity Verification, auch bekannt als Know Your Business (KYB), umfasst Lösungen, die den rechtlichen Status, die Eigentümerstruktur und die Legitimität von Geschäftsentitäten beim Onboarding und bei regelmäßigen Überprüfungen verifizieren. Der Markt bedient Finanzinstitute und Nicht-Finanz-Sektoren, einschließlich eCommerce, Gaming, Telekommunikation, Gesundheitswesen, Immobilien und Kryptowert-/virtuelle Vermögenswert-Dienstleister (VASPs), für die B2B-Kunden-Sorgfaltspflicht. Diese Lösungen validieren Unternehmensregistrierungsnummern wie Employer Identification Numbers (EINs), Umsatzsteuer-Identifikationsnummern und Handelsregisternummern; gleichen Regierungs- und Handelsdatenbanken ab; verifizieren autorisierte Unterzeichner; screenen auf Sanktionen, politisch exponierte Personen (PEPs) und negative Medienberichte; und bewerten Unternehmensrisikoprofile. Sie unterstützen erweiterte regulatorische Anforderungen über traditionelle Finanzdienstleistungen hinaus im Rahmen von AMLD5/6, PSD2, der FATF Travel Rule und Kryptowährungsvorschriften.
Der Bericht zum Markt für Business Identity Verification ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (Banken und Kreditgenossenschaften, Zahlungsdienstleister, Händlerakquise und E-Geld-Institute, fintech, Embedded Finance und digitale Kreditplattformen, Kapitalmärkte, Vermögensverwaltung und Wealth Management, Versicherungen, Kryptowert- und Digital-Asset-Dienstleister, E-Commerce, Marktplätze und Gig-Economy-Plattformen, Immobilien- und Grundstücksplattformen, Behörden und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken und Kreditgenossenschaften |
| Zahlungsdienstleister, Händlerakquise und E-Geld-Institute |
| fintech, Embedded Finance und digitale Kreditplattformen |
| Kapitalmärkte, Vermögensverwaltung und Wealth Management |
| Versicherungen |
| Kryptowert- und Digital-Asset-Dienstleister |
| E-Commerce, Marktplätze und Gig-Economy-Plattformen |
| Immobilien- und Grundstücksplattformen |
| Behörden und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud-basiert | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Endnutzer | Banken und Kreditgenossenschaften | ||
| Zahlungsdienstleister, Händlerakquise und E-Geld-Institute | |||
| fintech, Embedded Finance und digitale Kreditplattformen | |||
| Kapitalmärkte, Vermögensverwaltung und Wealth Management | |||
| Versicherungen | |||
| Kryptowert- und Digital-Asset-Dienstleister | |||
| E-Commerce, Marktplätze und Gig-Economy-Plattformen | |||
| Immobilien- und Grundstücksplattformen | |||
| Behörden und öffentlicher Sektor | |||
| Gesundheitswesen und Biowissenschaften | |||
| IT und Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Business Identity Verification?
Die Marktgröße für Business Identity Verification wird voraussichtlich von 6,13 Milliarden USD im Jahr 2025 auf 7,02 Milliarden USD im Jahr 2026 und bis 2031 auf 15,18 Milliarden USD anwachsen, was einer CAGR von 16,68 % zwischen 2026 und 2031 entspricht.
Was treibt die Einführung von Unternehmensverifizierungsplattformen an?
Digitales B2B-Onboarding, Anforderungen an wirtschaftliche Eigentümer, Betrugsrisiko und Händler-Onboarding im Embedded Finance unterstützen die Einführung.
Welche Komponente generierte den meisten KYB-Umsatz?
Software führte mit einem Umsatzanteil von 64,79 % im Jahr 2025, da Abonnement- und Lizenzmodelle wiederkehrende Verifizierungsaktivitäten unterstützen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 19,74 % wachsen, da Organisationen API-geführte und Echtzeit-Verifizierung benötigen.
Welche Endnutzer wachsen am schnellsten?
fintech, Embedded Finance und digitale Kreditplattformen werden bis 2031 voraussichtlich mit einer CAGR von 21,13 % wachsen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 19,27 % wachsen, unterstützt durch die Digitalisierung von Finanzdienstleistungen und strengere Compliance-Anforderungen.