
検証可能なクレデンシャル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
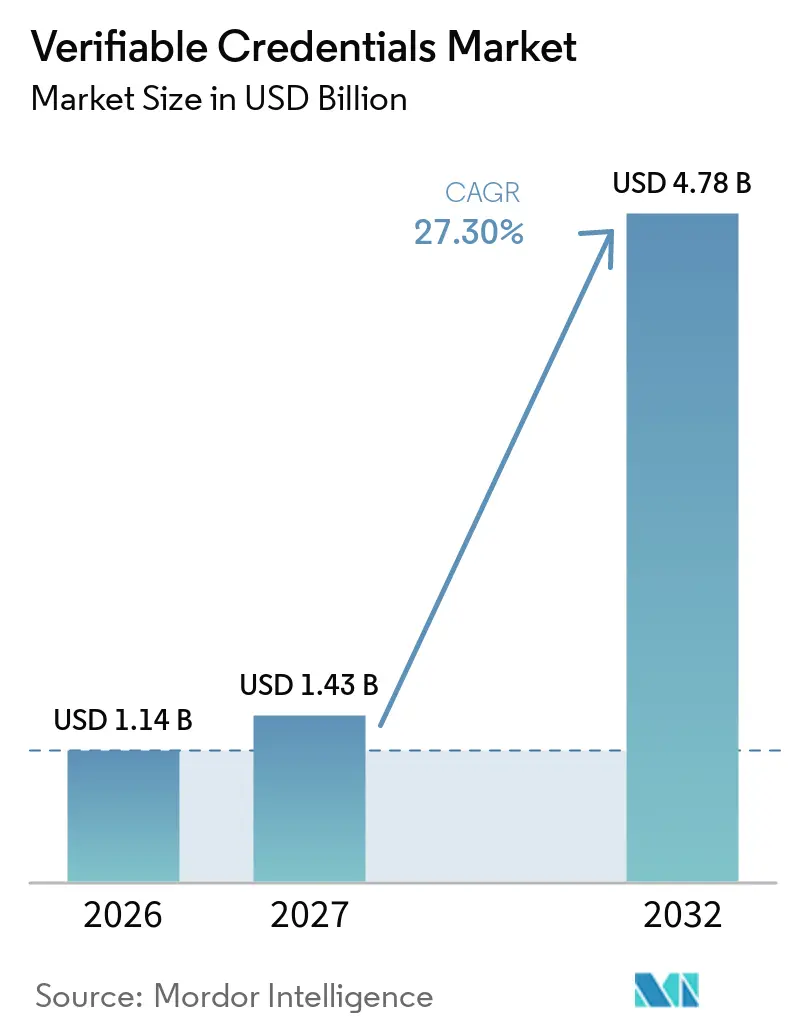
| 市場規模 (2027) | 1.43 十億米ドル |
| 市場規模 (2032) | 4.78 十億米ドル |
| 成長率 (2027 - 2032) | 27.30 % |
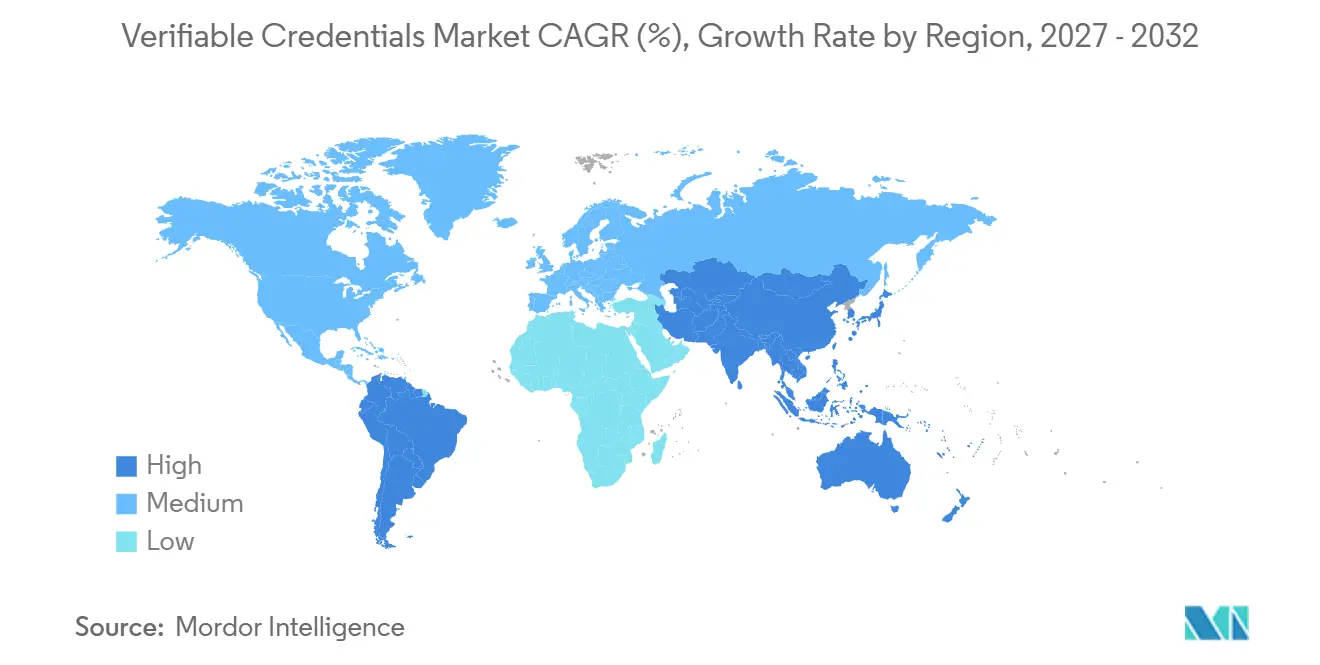
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
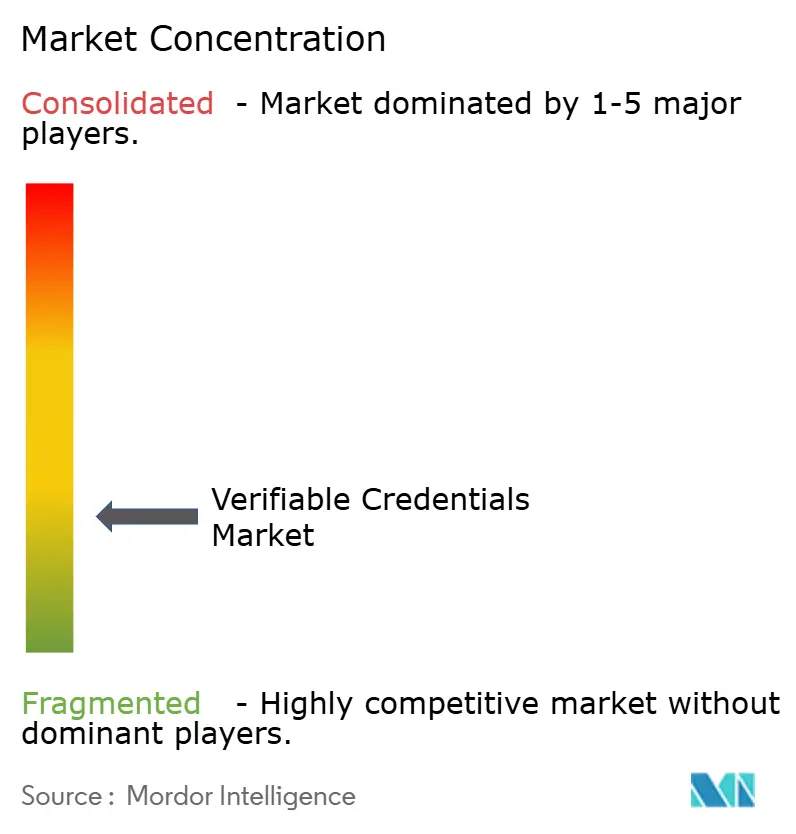
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる検証可能なクレデンシャル市場分析
検証可能なクレデンシャル市場規模は2026年に1.14 ビリオン 米ドルと評価され、2027年の1.43 ビリオン 米ドルから2032年には4.78 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは27.30%です。規制の実施、標準の熟、およびアイデンティティ詐欺が、検証可能なクレデンシャルを限定的なパイロットから企業および公共部門のプログラムへと移行させています。W3Cによる検証可能なクレデンシャルデータモデル2.0の勧告は、発行者と検証者にクレデンシャル、選択的開示、および複数のエンコードアプローチに関する共通の技術的基盤を提供します。欧州デジタルアイデンティティフレームワークは、EU加盟国全体のウォレットおよびトラストサービスに対して明確な実装スケジュールを設けています。企業の購買担当者も、不必要な個人データを公開することなく繰り返しの書類収集を削減できる再利用可能な本人確認を求めています。これらの条件は、既存のアイデンティティシステム、ウォレット形式、および規制されたワークフローにまたがって機能できるプロバイダーに有利に働きます。
主要レポートのポイント
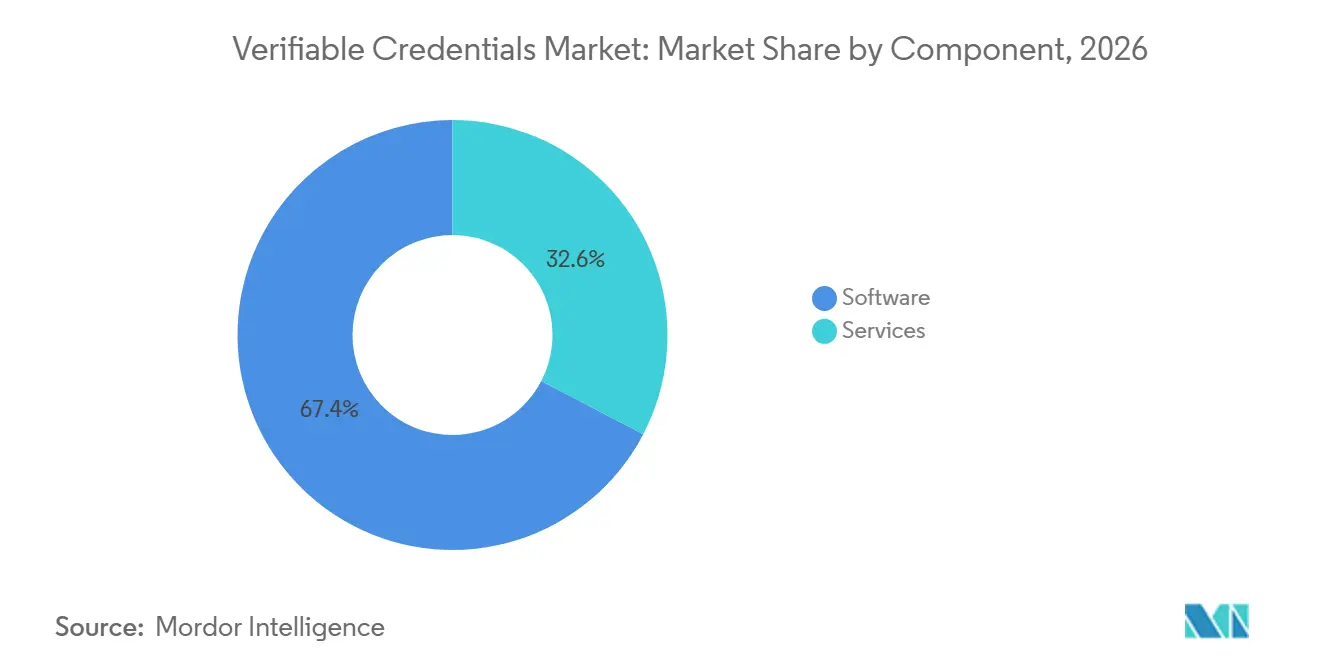
- コンポーネント別では、ソフトウェアが2026年の検証可能なクレデンシャル市場シェアの67.31%を占め、サービスは2032年までに28.43%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドが2026年の収益の64.33%を占め、ハイブリッド展開は2032年までに29.87%のCAGRで拡大する見込みです。
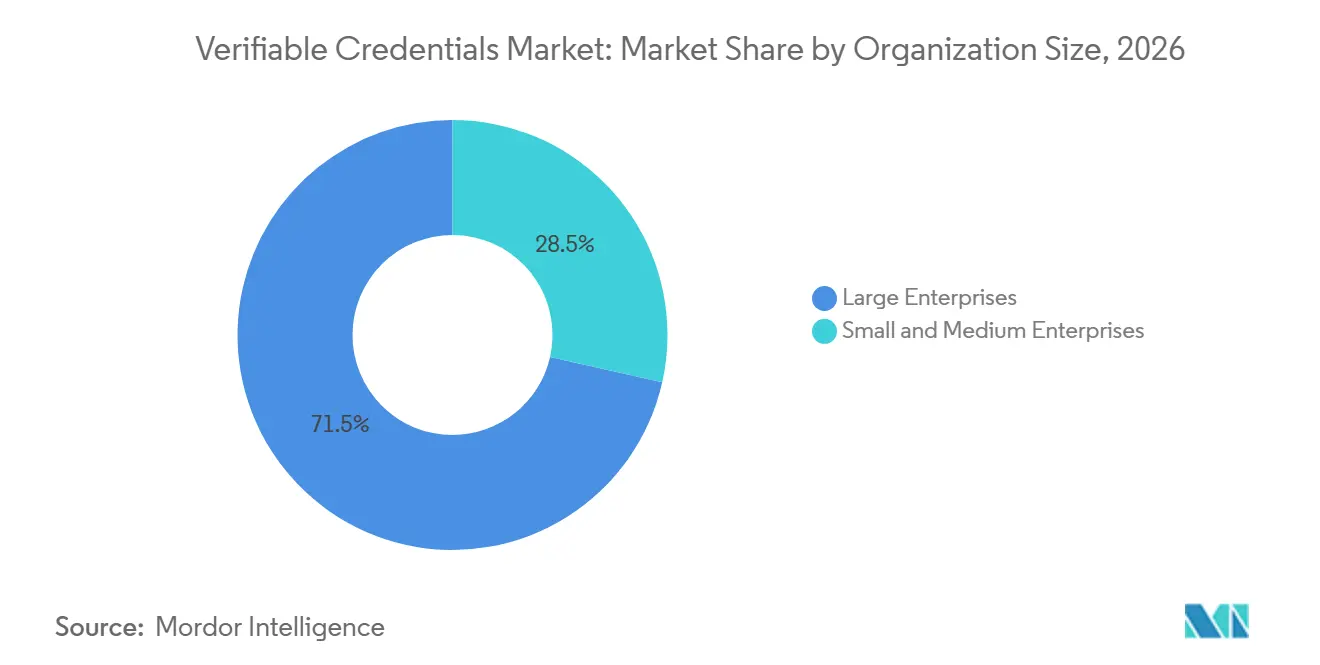
- 組織規模別では、大企業が2026年の収益の71.47%を占め、中小企業は2032年までに30.17%のCAGRで拡大する見込みです。
- クレデンシャルタイプ別では、アイデンティティクレデンシャルが2026年の収益の38.61%を占め、プロフェッショナルクレデンシャルは2032年までに29.57%のCAGRで拡大する見込みです。
- アプリケーション別では、アイデンティティ検証が2026年の収益の43.19%を占め、決済および金融取引は2032年までに30.19%のCAGRで拡大する見込みです。
- エンドユーザー別では、政府機関が2026年の収益の31.57%を占め、医療プロバイダーは2032年までに30.27%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の検証可能なクレデンシャル市場シェアの36.23%を占め、アジア太平洋地域は2032年までに29.93%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル検証可能なクレデンシャル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルアイデンティティウォレットおよびクレデンシャル受け入れに関する規制上の義務 | +6.2% | 欧州、北米、アジア太平洋 | 短期(2年以内) |
| 再利用可能でプライバシーを保護するアイデンティティ検証に対する企業需要 | +4.8% | 北米および欧州に早期集中するグローバル | 中期(2~4年) |
| アイデンティティ詐欺の増加と暗号学的に検証可能なクレームの必要性 | +4.5% | 北米およびアジア太平洋で最も緊急性が高いグローバル | 短期(2年以内) |
| デジタル教育、労働力およびプロフェッショナルクレデンシャルの拡大 | +3.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| ウォレット、発行者および検証者にまたがる相互運用可能な標準の成熟 | +3.0% | グローバル | 中期(2~4年) |
| サプライチェーン、医療およびデバイスアイデンティティへのクレデンシャルユーティリティの拡大 | +2.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルアイデンティティウォレットおよびクレデンシャル受け入れに関する規制上の義務
EUの規則は加盟国に対し、2026年末までに欧州デジタルアイデンティティウォレットを利用可能にすることを義務付けており、検証可能なクレデンシル市場に明確な採用経路を生み出しています。実施措置はウォレットおよび依拠当事者の技術要件を定義し、発行者とサービスプロバイダーの不確実性を低減します。日本は2025年に検証可能なクレデンシャルのガバナンスに関する専門家パネルを設置し、クレデンシャルのユースケースを国家政策プロセスに位置付けました。米国では、医薬品取引パートナーが医薬品サプライチェーンセキュリティ法(Drug Supply Chain Security Act)のコンプライアンス支援のためにクレデンシャルを採用しています。オープンクレデンシャリングイニシアティブ(Open Credentialing Initiative)は、2025年1月時点でそのエコシステムが米国の1万以上の薬局拠点をカバーしていると報告しました。これらの異なる政策経路は、ベンダーが政府のウォレット機能と業種固有のオファリングのバランスを取ることを求めています。
再利用可能でプライバシーを保護するアイデンティティ検証に対する企業需要
検証可能なクレデンシャル市場は、顧客や従業員が異なるサービスに同じ書類を繰り返し提供するという企業の繰り返し課題に対応しています。選択的開示はW3C検証可能なクレデンシャル2.0の設計の一部であり、プライバシーを保護した証明の共有をサポートします。Microsoftは、Entra Verified IDに機能とパートナーを継続的に追加し、クレデンシャルの発行と検証を企業アイデンティティプログラムに組み込んでいます。Oktaは2025年9月に検証可能なデジタルクレデンシャルプラットフォームを発表し、FY27での提供開始を計画しています。これらのプラットフォームは、すでに企業アイデンティティサービスを利用している企業にとってクレデンシャルプログラムの検討を容易にします。その結果生じる需要は、アイデンティティ確認が頻繁で、個人データが機密性を持ち、遅延がコンバージョンやサービスアクセスに影響する場面で最も強くなります。
アイデンティティ詐欺の増加と暗号学的に検証可能なクレームの必要性
アイデンティティ詐欺は、リモートオンボーディングと書類審査に依存する組織にとって重大な懸念事項であり続けています。FBIは2025年中に報告されたサイバー犯罪による損失として209億 米ドルを記録し、アイデンティティ盗難の申告件数は31,675件に達しました。[1] 署名された検証可能なクレデンシャルにより、検証者は書類の画像を証明として扱うことなく、発行者、保有者のバインディング、およびクレデンシャルのステータスを確認できます。この区別は、合成メディアや改ざんされた画像がリモート検証の難易度を高める中で重要性を増しています。検証可能なクレデンシャル市場は、したがって、デジタルサービス設計だけでなく不正防止においても役割を担っています。クレデンシャルは、信頼できる発行者が強力な初期本人確認を完了した後に、より耐久性のある証明レイヤーを提供できます。
デジタル教育、労働力およびプロフェッショナルクレデンシャルの拡大
教育機関と雇用主は、機関、採用システム、および専門団体間を移動できる記録を必要としていす。MITオープンラーニングのデジタルクレデンシャルコンソーシアムは、オープンバッジ3.0互換の学習・雇用記録向けに生成AIバッジオーサリングツールプロジェクトを立ち上げました。クレデンシャルエンジン(Credential Engine)は、2025年の報告書において米国の13万4,000以上のプロバイダーから180万以上の異なるクレデンシャルを特定しました。共通フォーマットにより、手動審査が必要だった資格の検証が容易になります。DC4EUプログラムは、欧州デジタルアイデンティティフレームワーク内で教育および職業資格に関するルールを文書化しました。プロフェッショナルクレデンシャルは、2032年までに最も急速に拡大するクレデンシャルタイプになると予測されています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 分断されたDID、ウォレット、およびクレデンシャルエコシステム | -3.2% | 越境企業シナリオで最も深刻なグローバル | 中期(2~4年) |
| 管轄区域をまたぐ不明確な責任と法的認識 | -2.5% | 欧州外でリスクが最も高いグローバル | 長期(4年以上) |
| レガシーシステム統合と専門的な実装負担 | -1.8% | 医療および金融サービスで最も深刻なグローバル | 中期(2~4年) |
| ユーザー認知度の低さと日常的なウォレット受け入れの限界 | -1.2% | アジア太平洋、南米、およびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分断されたDID、ウォレット、およびクレデンシャルエコシステム
検証可能なクレデンシャル市場には、異なる発行者コミュニティが使用する可能性のある複数のDIDメソッドとクレデンシャル形式が依然として含まれています。GS1は、分散型識別子、検証可能なクレデンシャル、および多様な実装の選択肢を含む技術環境を説明しています。検証者は、ISOモバイルドキュメント形式、SD-JWTクレデンシャル、およびJSON-LDクレデンシャルを並行してサポートする必要がある場合があります。この要件はエンジニアリング作業を増加させ、展開スケジュールを長引かせる可能性があります。W3Cデジタルクレデンシャル APIは、プライバシーを保護したクレデンシャル交換のための共通インターフェースをブラウザに提供することを目的としています。[2] これは、共有トラストレジストリや一貫した発行者ポリシーの必要性を排除するものではありません。欧州以外では、越境でクレデンシャルを受け入れる組織にとって相互運用性は依然として運用上の考慮事項です。
管轄区域をまたぐ不明確な責任と法的認識
法的認識は、多くの越境環境よりもEUフレームワーク内でより成熟しています。世界銀行は、法的認識と一貫したフォームファクターが高速決済における信頼できるデジタルアイデンティティ利用の重要な条件であると述べています。組織は、依拠当事者がクレデンシャルに基づいて行動した後にクレデンシャルが失効した場合に誰が責任を負うかを決定する必要がある場合があります。これにより、高価値のビジネスおよび政府プログラムに法的審査が加わる可能性があります。この問題は、発行者、保有者、および検証者が異なる法制度の下で運営される場合に特に重要です。より広範な法定認識と明確な契約モデルが、時間をかけてこの摩擦を軽減するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアプラットフォームが継続的収益を支える
ソフトウェアは2026年の収益の67.31%を占めました。これには、発行エンジン、ウォレットソフトウェア開発キット、暗号ライブラリ、ステータスレジストリ、および検証インターフェースが含まれます。これらの機能はすべてのクレデンシャルライフサイクルの中心です。ソフトウェアはまた、発行者が発行、提示、停止、および失効を継続的に管理する必要があるため、継続的収益をサポートします。共通の交換プロトコルにより、プラットフォームをより広範なウォレットおよび依拠当事者と統合しやすくなります。W3C標準は、ソフトウェアプロバイダーが運用化しなければならない複数のエンコードアプローチとプライバシー機能をサポートしています。これにより、技術的な柔軟性が重要な購買基準となります。発行者の管理を簡素化するプロバイダーは、クレデンシャル管理者の運用負担を軽減しながら顧客維持を強化できます。クレデンシャルの量は、信頼性の高いプラットフォーム運用への継続的な需要を生み出します。発行者はまた、権限とクレデンシャルステータスを管理するための明確なツールを必要としています。
サービスは2032年までに28.43%のCAGRで拡大する見込みです。組織がクレデンシャルをレガシーアイデンティティ、アクセス、記録、またはコンプライアンスシステムと接続する際には、統合作業が依然として必要です。サービスプロバイダーは、トラストフレームワーク、クレデンシャルスキーマ、発行手順、およびステータス処理の定義を支援できます。このニーズは、既存のアイデンティティシステムを一度に置き換えることができない規制されたプログラムで最も顕著です。IBMは2025年12月に、パブリッククラウド、プライベートクラウド、オンプレミス、およびハイブリッド環境向けにコンテナ化されたVerify Digital Credentialsを導入しました。このような製品パッケージングは、アドバイザリーおよび統合サポートへの需要を維持しながら実装の手間を削減できます。垂直ユースケースには、基礎となる記録と管理に関する専門知識も必要です。検証可能なクレデンシャル市場業界は、サービスが標準を展開可能な運用モデルに変換する際に恩恵を受けます。プロバイダーはまた、外部パートナーとのクレデンシャルフローのテストをチームが行えるよう支援する必要があります。トレーニングとガバナンスのサポートは、特に参加チームが異なる承認責任を持つ場合、初期ローンチ後も価値を持ち続けることがあります。
展開モード別:ハイブリッドアーキテクチャが規制業界の制約を反映
クラウド展開は2026年の収益の64.33%を占めました。マネージドクラウドラットフォームはインフラ管理を削減し、スケーラブルな検証能力を提供できます。これらは、より迅速な展開を望み、すべての要素をローカル環境に保持する必要がない組織にとって魅力的です。クラウドシステムはまた、クレデンシャルルールとAPIの更新を簡素化できます。これは、ウォレットとプロトコルの要件が進化する際に価値があります。検証可能なクレデンシャル市場は、多くのトランザクションタイプに対して信頼性の高い利用可能な検証サービスに依存しています。プロバイダーは依然として、鍵の保護、データレジデンシー、および監査要件に対応する必要があります。これらの義務は、一部の組織にとって完全に集中化された設計の適合性を制限します。クレデンシャルが大量の顧客インタラクションをサポートする場合、サービスの継続性も重要です。明確な運用管理は、クレデンシャルサービスの繰り返し可能な監視を必要とする発行者にとって、マネージドプラットフォームへの信頼を向上させることができます。
ハイブリッド展開は2032年までに29.87%のCAGRで拡大する見込みです。ハイブリッドモデルは、クラウド容量を検証とスケーリングに使用しながら、機密性の高い鍵管理や記録を管理された環境内に保持できます。この構成は、医療、金融サービス、政府、および防衛関連プログラムに関連しています。また、組織が既存のセキュリティアーキテクチャを放棄することなくクレデンシャルを採用するのに役立ちます。オンプレミス展開は、エアギャップまたは厳密に管理された環境に対して引き続き関連性があります。IBMのコンテナ化されたオファリングは、これらの設定にわたる柔軟な展開の選択肢への需要を反映しています。システムインテグレーターは、ローカル管理とクラウドベースの検証サービスを接続する上で重要な役割を果たすことができます。検証可能なクレデンシャル市場は、コンプライアンス義務が単純なクラウド移行を妨げる場合にハイブリッド採用から恩恵を受けることができます。このアプローチにより、採用チームは既存システム全体の変更を段階的に進めることができます。また、共有クラウド環境に移行できない機密性の高い運用資産に対するローカル管理を維持することもできます。
組織規模別:大企業がリードし、マネージドプラットフォームが中小企業の参入を可能にする
大企業は2026年の収益の71.47%を占めました。大企業は多くの場合、専任のアイデンティティチーム、確立されたガバナンスプロセス、および詐欺やコンプライアンス要件へのより高い露出を持っています。これらの能力により、初期のクレデンシャルプログラムのスポンサーになりやすくなります。大企業はまた、より多くのパートナー、従業員、および顧客チャネルにまたがって運営されています。このスケールにより、検証を繰り返す代わりに再利用可能なクレームを発行する価値が高まります。検証可能なクレデンシャル市場は、したがって、企業のアイデンティティおよびアクセス管理プログラムと密接に結びついています。大企業はまた、調達要件を通じてパートナーの採用に影響を与えることができます。それらの展開は、より広範なクレデンシャルエコシステムの出発点を提供する可能性があります。それらのリソースは、より広範なロールアウトの前に詳細なテストをサポートできます。これにより、後にパートナーおよびサプライヤーネットワーク全体に拡大する新しいクレデンシャルワークフローの早期採用者になることができます。
中小企業は2032年までに30.17%のCAGRで拡大する見込みです。マネージドプラットフォームにより、企業が独自の暗号インフラを運用する必要性が低減されます。オープンソースツールはまた、有能な技術チームを持つ組織の参入コストを下げることができます。世界銀行は、信頼できる相互運用可能なデジタルサービスをサポートするデジタル公共インフラアプローチを説明しています。中小企業にとって、クレデンシャルはベンダー確認、ビジネス検証、および会社記録の安全な共有をサポートできます。採用は、シンプルなオンボーディングと日常的なトランザクションに対する明確な価値に依存します。ノーコードツールとマネージド発行サービスは重要な流通経路となり得ます。検証可能なクレデンシャル市場業界は、より小規模な組織が大規模な顧客や公共機関がすでに使用しているネットワークに参加することで拡大できます。これらの企業は、クレームの発行と受け取りのための簡単なプロセスを必要としています。信頼できるサービスプロバイダーは、限られた専門的なアイデンティティリソースを持つ小規模チームにとって、これらのプロセスを採用しやすくすることができます。
クレデンシャルタイプ別:アイデンティティクレデンシャルが優位、プロフェッショナルクレデンシャルが加速
アイデンティティクレデンシャルは2026年の収益の38.61%を占めました。これらは、アクセス、年齢確認、オンボーディング、および追加クレデンシャルの提示をサポートする基礎的なクレームを提供します。政府発行のアイデンティティ文書とモバイル運転免許証が重要な例です。信頼できるアイデンティティクレデンシャルはまた、プロフェッショナル、学術、医療、または金融クレームのリンクをサポートできます。これにより、アイデンティティクレデンシャルは検証可能なクレデンシャル市場において中心的な役割を担います。その価値は、発行者の権威と元の本人確認の信頼性に依存します。ウォレットの互換性と依拠当事者による受け入れも必要です。政府発行のアイデンティティと企業利用を組み合わせたプログラムは、広範なユーティリティを生み出すことができます。有用なアイデンティティクレデンシャルは、保有者が提示しやすいものでなければなりません。検証者はまた、特定のサービスまたはトランザクションでアイデンティティクレームを受け入れる前に、発行者への信頼を確立できる必要があります。
プロフェッショナルクレデンシャルは2032年までに29.57%のCAGRで拡大する見込みです。雇用主と資格認定機関は、スキル、ライセンス、および業務関連記録を検証する効率的な方法を必要としています。構造化されたクレデンシャルは、自己申告の履歴書や手動の書類確認への依存を減らすことができます。DC4EUルールブックは、越境フレームワーク内で教育および職業資格がどのように対処されるかの例を提供しています。学術クレデンシャルも学習・雇用記録プログラムを通じて発展しています。医療クレデンシャルは、患者のアイデンティティ、同意、医療従事者のライセンス、および施設検証のニーズに対応できます。デバイスおよびサプライチェーンクレデンシャルは、より専門的な要件を持つ初期段階のカテゴリです。検証可能なクレデンシャル市場は、発行者がこれらの異なる記録に対して信頼できるスキーマを定義するにつれて拡大できます。雇用主は規制された資格に対して最新のステータス情報を必要としています。したがって、発行者は資格が変更、期限切れ、または適用されなくなった場合の修正と失効のための信頼できる手順を必要としています。
アプリケーション別:アイデンティティ検証が展開を支え、決済が成長をリード
アイデンティティ検証は2026年のアプリケーション収益の43.19%を占めました。組織はすでにサービスにアクセスしている人物を確認する必要があるため、これは一般的に最初のユースケースです。適切なクレデンシャルが利用可能な場合、クレデンシャルベースの検証は繰り返しの書類提出を回避できます。このアプローチはまた、アクセス管理、医療同意、および金融アイデンティティのユースケースをサポートします。これにより、アイデンティティ検証は検証可能なクレデンシャル市場の実用的な入口となります。企業アイデンティティプロバイダーはクレデンシャル機能をプラットフォームに組み込んでおり、採用障壁を下げることができます。MicrosoftとOktaはどちらも関連するクレデンシャルオファリングを発表または拡大しています。クレデンシャル技術は弱い初期確認を補うことができないため、強力な発行者の保証は依然として不可欠です。組織はまた、各トランザクションのリスクに合った検証ポリシーを必要としています。これにより、検証可能なクレデンシャル市場において各サービス決定に必要なクレームのみを要求できます。
決済および金融取引は2032年までに30.19%のCAGRで拡大する見込みです。金融機関は、特にトランザクションが高速または越境の場合、支払人と受取人のアイデンティティに対してより高い保証を必要としています。世界銀行の決済アイデンティティクレデンシャルフレームワークは、デジタルアイデンティティが信頼できる包括的な高速決済をどのようにサポートできるかを検討しています。暗号学的に検証可能なクレームは、すべての参加者間での直接的な二者間データ交換の必要性を減らすことができます。アクセス管理は、雇用主が従業員と請負業者の属性を確認する必要があるため、もう一つの重要なアプリケーションです。医療アイデンティティと同意は、機密情報の選択的共有をサポートできます。検証可能なクレデンシャル市場は、決済、アクセス、および同意プログラムが相互運用可能な発行者トラストに依存する場合に恩恵を受けることができます。各アプリケーションには、クレデンシャルの発行と失効に関する明確なガバナンスが必要です。決済参加者は、受け入れるクレームに対してタイムリーなステータス確認を必要としています。それらの実装の選択はまた、適用される金融管理と検証可能なクレデンシャル市場の運用ルールに沿う必要があります。
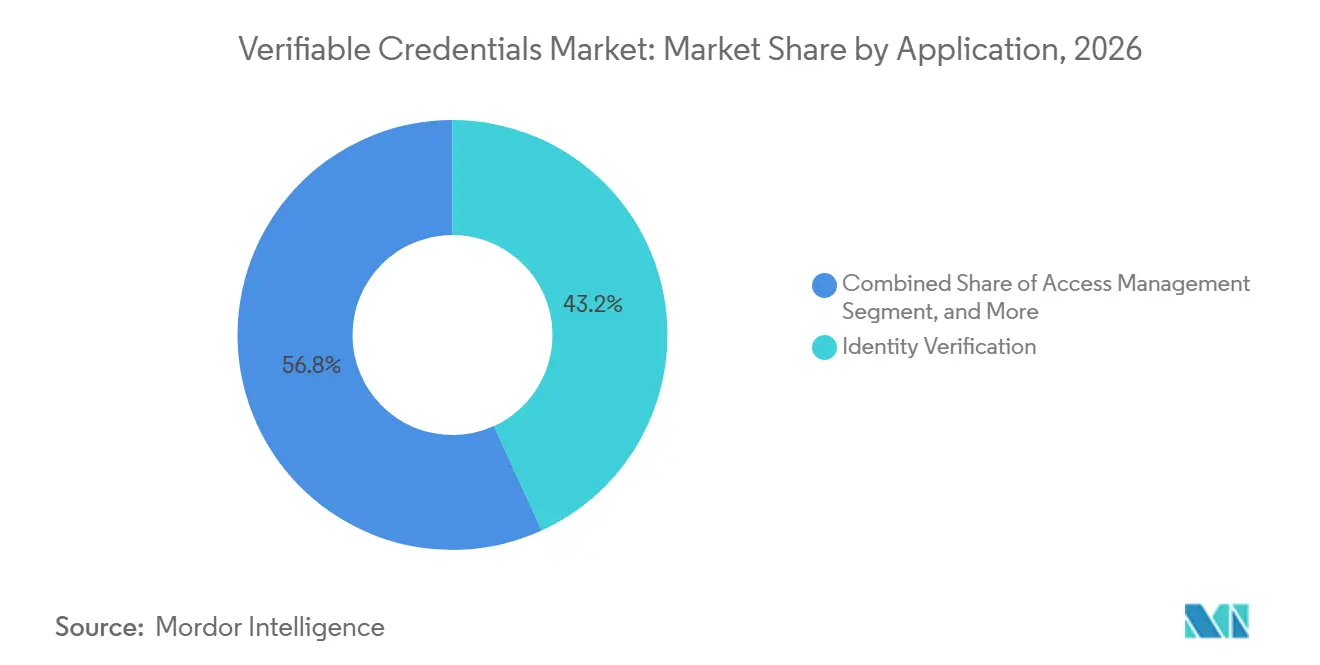
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:政府が市場を支え、医療が成長をリード
政府機関は2026年のエンドユーザー収益の31.57%を占めました。政府機関は基礎的なアイデンティティ記録を発行し、多くのプロフェッショナル、教育、およびライセンスクレデンシャルを管理しています。公共プログラムはまた、民間部門の検証者が従うルールを確立できます。EUデジタルアイデンティティフレームワークは、欧州において政府の参加を特に重要にしています。日本やその他の国の政府は、検証可能なクレデンシャルのガバナンス体制を検討しています。教育機関は長期的な価値を持つ記録を発行するため、もう一つの重要なグループです。権威ある公共発行者がクレデンシャルを単一の機関トランザクションを超えて有用にする場合、検証可能なクレデンシャル市場はサポートされます。公共機関は発行者と検証者に共通の標準を設定できます。これにより、保有者への繰り返しの証明要求を減らしながら、行政および商業サービス全体でクレデンシャルをより有用にすることができます。
医療プロバイダーは2032年までに30.27%のCAGRで拡大する見込みです。このセクターは、信頼できるアイデンティティ、同意、スタッフのライセンス、およびサプライチェーン検証を必要としています。米国の医薬品プログラムは、クレデンシャルが認可された取引パートナーの検証をサポートする実用的な経路を示しています。OCIは、2025年1月時点でそのエコシステムに1万以上の薬局拠点が含まれていると述べました。BFSI組織は、オンボーディングおよび決済関連のアイデンティティ確認のための再利用可能なクレデンシャルを評価しています。ITおよび通信ユーザーは、労働力とデバイスのアイデンティティにクレデンシャルを適用できます。小売および消費者サービスは、年齢確認とロイヤルティプログラムにおける可能な用途を持っていますが、受け入れはまだ確立されていません。検証可能なクレデンシャル市場は、これらの設定全体で消費者ウォレットの使用がより日常的になると量を増やすことができます。医療展開は、確立されたプライバシーと同意の慣行に適合する必要があります。サプライチェーンプログラムはまた、規制されたトランザクションワークフロー内でクレデンシャルが受け入れられる前に、取引パートナーの信頼できるステータス情報を必要としています。
地域分析
北米は2026年の地域収益の36.23%を占めました。この地域は、企業アイデンティティプラットフォームの採用と業種固有の医薬品サプライチェーン要件を組み合わせています。米国の組織は、単一の国家アイデンティティ法ではなく、アイデンティティおよびアクセス管理の関係を通じてクレデンシャルを展開しています。オープンクレデンシャリングイニシアティブは、2025年1月時点で1万以上の薬局拠点からの参加を報告しました。モバイル運転免許証プログラムと確立されたアイデンティティプラットフォームは、この地域に複数の調達チャネルを生み出しています。
欧州は、欧州デジタルアイデンティティウォレットの予定されたロールアウトによって定義されています。法的フレームワークは加盟国に2026年末までにウォレットを提供することを義務付けています。実施規則は、発行者と依拠当事者間の技術的一貫性を向上させることができます。資格ルールに関するDC4EUの取り組みは、越境クレデンシャルの業種別経路を示しています。国ごとの準備状況は異なり、英国と南米は異なる初期段階の経路をたどっています。
アジア太平洋地域は2032年までに29.93%のCAGRで拡大する見込みです。インド、日本、シンガポール、およびその他の市場は、クレデンシャルサービスの基盤を提供できるデジタルアイデンティティシステムを構築しています。日本のデジタル庁は、検証可能なクレデンシャルに焦点を当てたガバナンス作業を確立しました。[3] 地域的な連携、ならびにサウジアラビアとアラブ首長国連邦におけるデジタルアイデンティティへの投資は、より広範なクレデンシャル受け入れをサポートできます。
競合ランドスケープ
検証可能なクレデンシャル市場は、断片化した専門分野からより構造化された競争へと移行しています。企業アイデンティティプロバイダーは、すでに顧客ディレクトリ、アクセスポリシー、およびアイデンティティワークフローを管理しているため、優位性を持っています。Microsoftは、Entra Verified IDの機能とパートナーオプションを拡大しました。OktaはFY27での提供を計画した検証可能なデジタルクレデンシャルオファリングを発表しました。IBMは2025年12月にVerify Digital Credentialsを立ち上げ、クラウド、オンプレミス、およびハイブリッド環境にコンテナ化されたソリューションを提供しました。
Spherityは、コンプライアンスニーズが明確なユースケースを生み出す医薬品サプライチェーンクレデンシャルにおいて集中的なポジションを開発しました。R&S Northeastと協力し、医薬品流通にクレデンシャルと認可された取引パートナー検証を適用しています。MATTRはFrankieOneと提携し、検証可能な政府発行クレデンシャルをアイデンティティオーケストレーションワークフローに組み込みました。IDEMIAは、パイロットの成功後にMicrosoft Entra Verified IDのローンチパートナーとなりました。これらのパートナーシップは本人確認、ワークフローアクセス、および垂直記録が防御可能な役割をどのように形成できるかを示しています。
プロバイダーは、発行者との関係、検証者の受け入れ、ウォレット統合、およびトラストネットワーク参加をめぐって競争しています。顧客が単一のクレデンシャル形式やウォレットに依存できないため、相互運用性は中核的な要件です。W3C標準とオープン交換プロトコルに準拠する企業は、統合上の懸念を軽減できます。競争環境は活発ですが、少数の支配的なプロバイダーを中心にまだ統合されていません。
検証可能なクレデンシャル業界リーダー
-
Microsoft Corporation
-
IBM Corporation
-
Okta, Inc.
-
Thales S.A.
-
MATTR Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:authIDとTrinsicは、Trinsicのグローバル受け入れインフラ(モバイル運転免許証、欧州eID、BankID、およびOEMウォレットをカバー)とauthIDのProof生物認証製品を組み合わせ、単一の統合を通じて50カ国以上の70以上のデジタルIDに対するデジタルID対応を開始しました。このパートナーシップは、国際的な企業展開のためのオンボーディング時に暗号学的な生物認証トラストルートを確立します。
- 2025年11月:IDEMIA Public Securityは、パイロットの成功後にMicrosoft Entra Verified IDのローンチパートナーとして選定され、IDEMIAの生物認証アイデンティティおよび検証技術をEntra Verified IDに統合し、Microsoftのパートナーエコシステム全体で組織全体のクレデンシャル発行とアカウント回復のユースケースに対応しました。
- 2025年10月:MATTRとFrankieOneは、MATTRの検証可能なクレデンシャルサービスをFrankieOneのアイデンティティオーケストレーションプラットフォームに統合するパートナーシップを発表しました。350以上のベンダーに接続し、KYC、KYB、AML、オンボーディング、および決済のユースケースに対応し、ISO 18013-5および18013-7モバイル運転免許証サポートをオーストラリアでローカルホストし、グローバルなスケーラビリティ経路を持ちます。
- 2025年8月:R&S NortheastはSpherityと提携し、OCI仕様、DID、W3C検証可能なクレデンシャル、およびGS1標準を使用した認可された取引パートナークレデンシャルを展開し、DSCSAに基づくリアルタイムの医薬品取引パートナー検証を実現し、FDAの2026年11月の施行期限に先立ってサプライチェーンセキュリティを強化しました。
グローバル検証可能なクレデンシャル市場レポートの範囲
検証可能なクレデンシャルは、パスポート、運転免許証、学位証書などの物理的な書類の改ざん防止デジタル同等物として機能する、暗号学的に保護されたデジタル資産です。認可されたエンティティによって発行およびデジタル署名されたこれらのクレデンシャルは、ユーザーのデジタルウォレット内に安全に保持され、提示時の真正性を確保し、不正な複製や改ざんを防止します。
検証可能なクレデンシャル市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウド、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、クレデンシャルタイプ(アイデンティティクレデンシャル、学術クレデンシャル、プロフェッショナルクレデンシャル、医療クレデンシャル、およびその他のクレデンシャル)、アプリケーション(アイデンティティ検証、アクセス管理、医療アイデンティティと同意、決済および金融取引、およびその他のアプリケーション)、エンドユーザー(政府機関、教育機関、医療プロバイダー、BFSI、ITおよび通信、小売および消費者サービス、およびその他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| アイデンティティクレデンシャル |
| 学術クレデンシャル |
| プロフェッショナルクレデンシャル |
| 医療クレデンシャル |
| その他のクレデンシャル |
| アイデンティティ検証 |
| アクセス管理 |
| 医療アイデンティティと同意 |
| 決済および金融取引 |
| その他のアプリケーション |
| 政府機関 |
| 教育機関 |
| 医療プロバイダー |
| BFSI |
| ITおよび通信 |
| 小売および消費者サービス |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| クレデンシャルタイプ別 | アイデンティティクレデンシャル | |
| 学術クレデンシャル | ||
| プロフェッショナルクレデンシャル | ||
| 医療クレデンシャル | ||
| その他のクレデンシャル | ||
| アプリケーション別 | アイデンティティ検証 | |
| アクセス管理 | ||
| 医療アイデンティティと同意 | ||
| 決済および金融取引 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 政府機関 | |
| 教育機関 | ||
| 医療プロバイダー | ||
| BFSI | ||
| ITおよび通信 | ||
| 小売および消費者サービス | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
検証可能なクレデンシャル市場の規模はどのくらいですか?
検証可能なクレデンシャル市場は2026年に1.14 ビリオン 米ドルと評価されており、27.30%のCAGRで2032年までに4.78 ビリオン 米ドルに達すると予測されています。
検証可能なクレデンシャルの採用を促進しているものは何ですか?
欧州のウォレット規制、再利用可能なアイデンティティ本人確認への需要、不正防止のニーズ、ならびにデジタル教育および労働力記録が採用を支えています。
どのコンポーネントが検証可能なクレデンシャルの支出をリードしていますか?
ソフトウェアは2026年に67.31%の収益シェアでリードしており、発行、検証、ウォレット、およびクレデンシャルステータス機能がプラットフォーム機能に依存しているためです。
どのユースケースが最も急速に拡大すると予想されますか?
決済および金融取引は、企業が高速および越境決済に対してより強力なアイデンティティ保証を求めるため、2032年までに30.19%のCAGRで拡大する見込みです。
どの地域が検証可能なクレデンシャルの採用をリードしていますか?
北米は2026年に36.23%の収益シェアでリードしており、企業アイデンティティプラットフォームと医薬品サプライチェーンプログラムによって支えられています。
どのエンドユーザーが最も急速に拡大すると予想されますか?
医療プロバイダーは、アイデンティティ、同意、ライセンス、およびサプライチェーン検証の要件から、2032年までに30.27%のCAGRで拡大する見込みです。