
Tamaño y Participación del Mercado de Verificación de Identidad Empresarial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Verificación de Identidad Empresarial por Mordor Intelligence
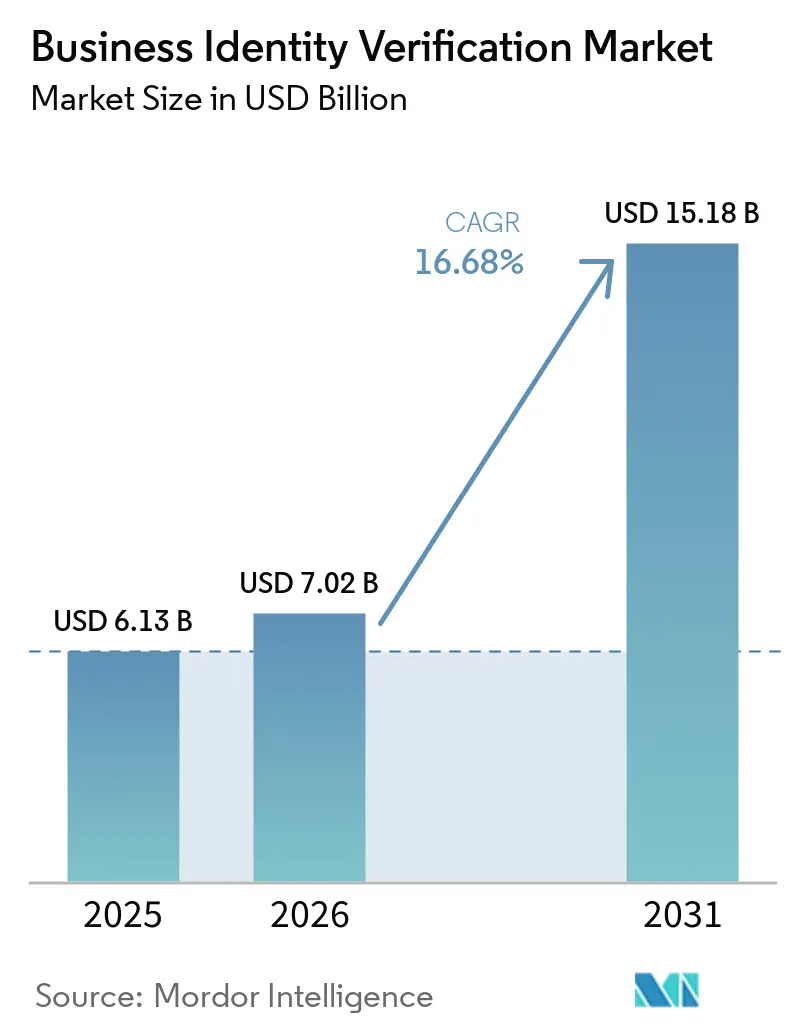
Se proyecta que el tamaño del mercado de verificación de identidad empresarial se expanda de 6,13 mil millones de USD en 2025 a 7,02 mil millones de USD en 2026, y a 15,18 mil millones de USD en 2031, registrando una CAGR del 16,68% entre 2026 y 2031. El mercado de verificación de identidad empresarial está creciendo a medida que la incorporación digital reemplaza la verificación manual de empresas en la banca, los pagos y las finanzas integradas, donde las relaciones comerciales comienzan cada vez más a través de sistemas en línea conectados en lugar de formularios en papel y revisiones presenciales. Las normas de titularidad real han elevado el estándar de la diligencia debida empresarial y han aumentado la demanda de datos de titularidad precisos y actualizados, ya que el registro de una empresa por sí solo puede no revelar a las personas físicas que controlan un negocio o se benefician de sus actividades. Las instituciones necesitan cada vez más verificaciones continuas en lugar de una revisión única durante la incorporación, porque los cambios en la titularidad, la exposición a sanciones y otras señales de riesgo pueden surgir después de que comienza una relación con el cliente. Este cambio favorece a las plataformas que integran la verificación de entidades, el cribado, el monitoreo y la gestión de casos en un único flujo de trabajo, mientras que las suscripciones de software y los servicios gestionados ofrecen a los proveedores oportunidades de ingresos recurrentes a medida que crecen los volúmenes de verificación. El mercado de verificación de identidad empresarial también recompensa a los proveedores con vínculos a registros locales y cobertura regulatoria establecida, ya que los compradores que operan en varios países necesitan herramientas coherentes que aún tengan en cuenta las diferencias en los datos locales y los requisitos de cumplimiento.
Conclusiones Clave del Informe
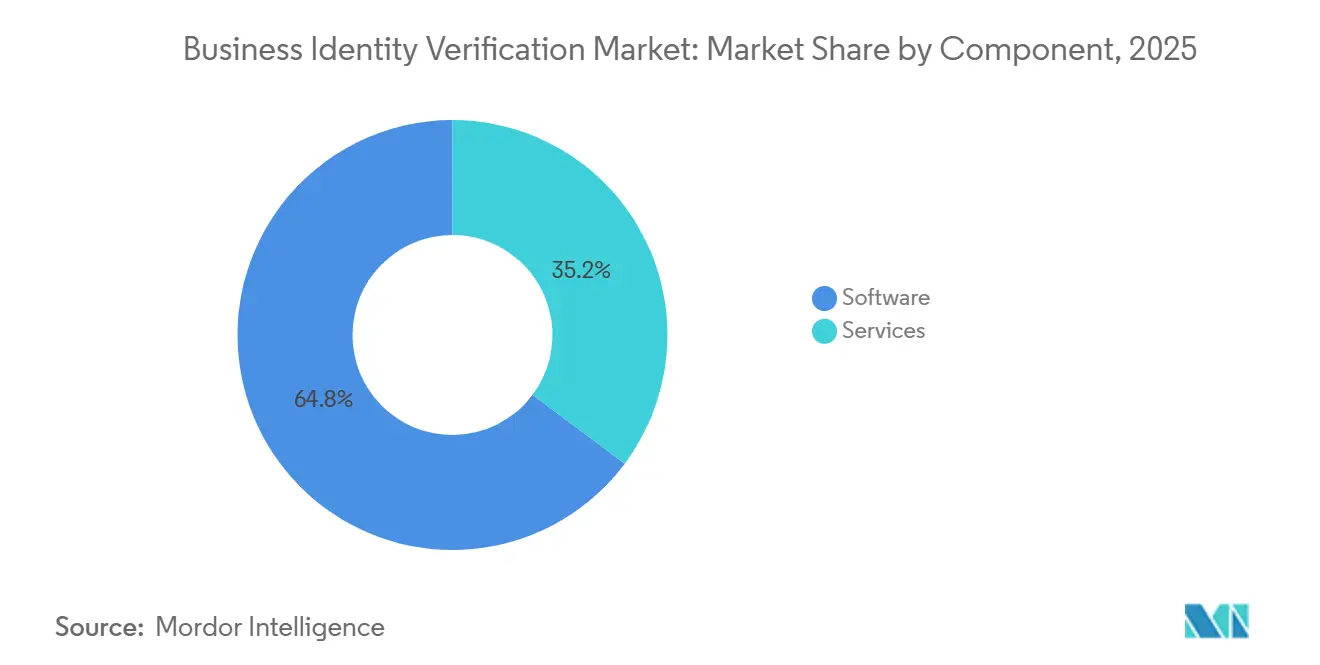
- Por componente, el software representó el 64,79% de los ingresos del mercado de verificación de identidad empresarial en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 18,27% hasta 2031.
- Por modo de implementación, las implementaciones basadas en la nube representaron el 68,53% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 19,74% hasta 2031.
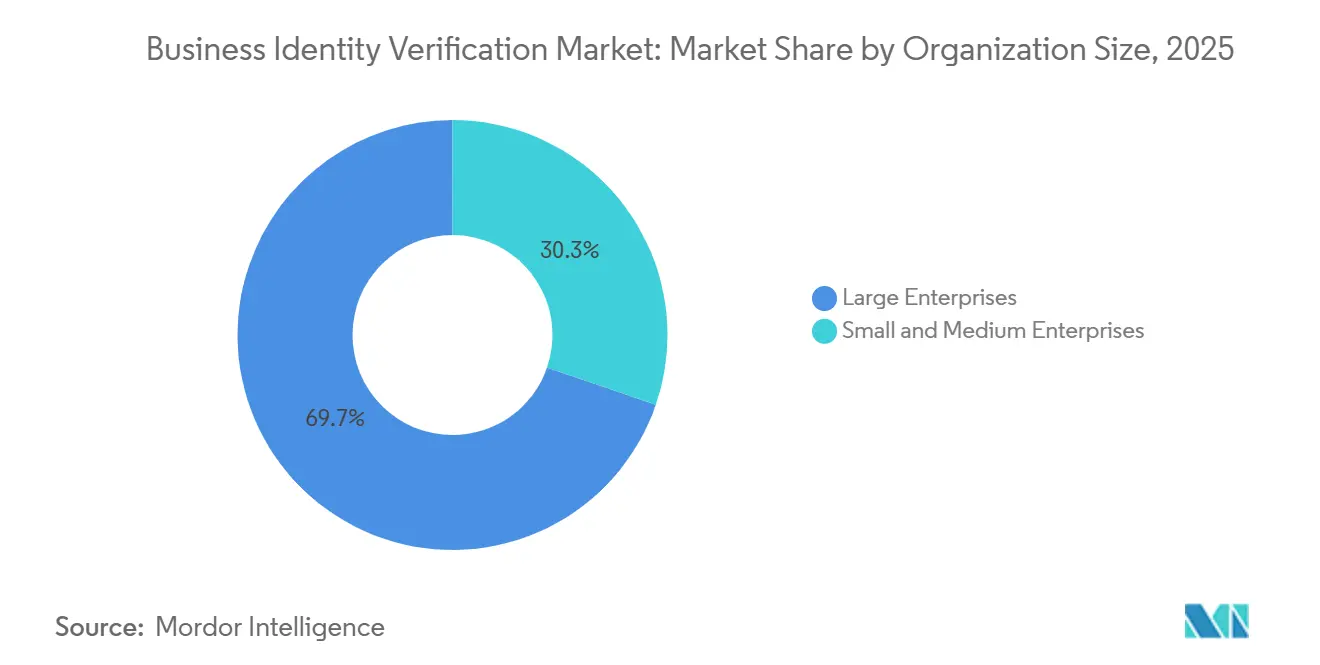
- Por tamaño de organización, las grandes empresas representaron el 69,74% de los ingresos en el mercado de verificación de identidad empresarial en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,81% hasta 2031.
- Por usuario final, la banca y las cooperativas de crédito representaron el 39,21% de los ingresos en 2025, mientras que se proyecta que las plataformas de fintech, finanzas integradas y préstamos digitales se expandan a una CAGR del 21,13% hasta 2031.
- Por geografía, América del Norte representó el 41,38% de los ingresos globales en el mercado de verificación de identidad empresarial en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Verificación de Identidad Empresarial
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de la Incorporación Digital B2B | +4.5% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada del Fraude Corporativo y el Riesgo de Entidades Fantasma | +3.5% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Impulso Regulatorio hacia la Transparencia de la Titularidad Real | +3.0% | UE, Reino Unido, EE. UU., Asia-Pacífico, Singapur, India y Australia | Mediano plazo (2-4 años) |
| Adopción de Finanzas Integradas y KYB en Plataformas | +2.5% | América del Norte, Europa, Asia del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Fragmentación de Registros y Grafos de Resolución de Entidades | +1.5% | Global, agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Registros Legibles por Máquina y Monitoreo Basado en Eventos | +1.2% | UE, Reino Unido, América del Norte y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Incorporación Digital B2B
La apertura de cuentas comerciales digitales ha reducido la incorporación de semanas a horas en muchos entornos financieros y de plataformas, especialmente cuando una relación comercial comienza a través de un canal digital. El proceso más rápido también permite que entidades fraudulentas o fantasma busquen acceso a mayor escala, antes de que el personal tenga tiempo de evaluar la titularidad y el historial operativo. El mercado de verificación de identidad empresarial se beneficia porque las instituciones reguladas ahora tratan las verificaciones de entidades como un flujo de trabajo basado en software en lugar de una revisión manual a nivel de sucursal, y necesitan sistemas que puedan manejar volúmenes consistentes sin debilitar los controles. Los datos del registro por sí solos a menudo no pueden establecer quién controla en última instancia a una empresa en proceso de incorporación, particularmente cuando la titularidad está distribuida en varias entidades o jurisdicciones. Trulioo informó que su volumen de transacciones KYB en EE. UU. aumentó un 1.996% desde 2023 y creció un 102% durante 2025.[1] Este cambio convierte los proyectos de incorporación ocasionales en necesidades recurrentes de datos, revisión y monitoreo para las instituciones, haciendo de la verificación parte de sus procesos operativos habituales.
Escalada del Fraude Corporativo y el Riesgo de Entidades Fantasma
El fraude corporativo y las entidades fantasma continúan exponiendo debilidades en la verificación empresarial basada en documentos, particularmente cuando un registro de empresa aparentemente válido ofrece poca claridad sobre el control o el riesgo. Las recomendaciones del Grupo de Acción Financiera Internacional exigen que los países pongan a disposición de las autoridades competentes información adecuada, precisa y actualizada sobre la titularidad real.[2] El mercado de verificación de identidad empresarial, por lo tanto, sirve cada vez más a organizaciones que necesitan identificar cambios en la titularidad, exposición a sanciones y otras señales de riesgo después de la incorporación, y no solo en la etapa de solicitud inicial. Los registros corporativos sintéticos y las huellas digitales engañosas pueden debilitar los flujos de trabajo que dependen de documentos estáticos o de una única búsqueda en el registro. Los proveedores están respondiendo con puntuaciones de riesgo continuas que incorporan actualizaciones del registro, adiciones a listas de sanciones y medios adversos en un proceso de revisión más integrado. El monitoreo continuo convierte la verificación empresarial en parte del proceso de control de delitos financieros más amplio de una institución y reduce la dependencia de una única decisión tomada durante la incorporación.
Impulso Regulatorio hacia la Transparencia de la Titularidad Real
La norma final de EE. UU. sobre la declaración de titularidad real, emitida en agosto de 2026, eximió a las empresas nacionales y a las personas estadounidenses del requisito de declaración. Las instituciones financieras aún deben realizar su propia diligencia debida cuando corresponda, lo que subraya la importancia de la verificación independiente cuando necesitan evidencia actual y suficiente para sus obligaciones de cumplimiento. El Reglamento (UE) 2024/1624 crea un marco de lucha contra el blanqueo de capitales más unificado para la UE y se aplicará a partir de julio de 2027. El mercado de verificación de identidad empresarial se ve afectado a medida que las regulaciones aumentan la importancia de la información actualizada sobre la titularidad real, el monitoreo continuo de clientes y los flujos de trabajo que documentan la base de una revisión. En Singapur, la Autoridad Monetaria de Singapur impuso penalizaciones por composición de 27,45 millones de SGD (20,5 millones de USD) a 9 instituciones financieras en 2025. La acción de cumplimiento centró la atención en el monitoreo posterior a la incorporación del cliente y señaló que una verificación inicial completada puede no ser suficiente.
Adopción de Finanzas Integradas y KYB en Plataformas
Las finanzas integradas han ampliado los requisitos de KYB más allá de los presupuestos de cumplimiento tradicionales de los bancos, porque las plataformas ahora frecuentemente conectan a comerciantes y clientes con servicios de pago o préstamo. Los mercados en línea, las plataformas de trabajo por encargo, los proveedores de software, las empresas de compra ahora y pago después, y las plataformas de préstamos pueden incorporar comerciantes empresariales a un volumen considerable sin contar con equipos de cumplimiento heredados. La directiva del Banco de la Reserva de la India sobre agregadores de pagos exige la diligencia debida de los comerciantes bajo el marco KYC. Este requisito extendió las obligaciones de verificación empresarial a través de las plataformas de pago y sus relaciones con los comerciantes, incluidas las empresas que, en la práctica, operan como intermediarios financieros. El mercado de verificación de identidad empresarial gana nuevos compradores cuando las plataformas manejan dinero o facilitan servicios financieros, lo que extiende la demanda más allá de las instituciones financieras con licencia. Una asociación de 2024 entre Middesk y Backbase integró capacidades de KYB en la infraestructura de banca digital. La asociación muestra cómo la verificación se está trasladando también a la capa de distribución, además del producto de cumplimiento, permitiendo a los usuarios acceder a ella dentro de los flujos de incorporación existentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Requisitos Regulatorios Transfronterizos Fragmentados | -3.5% | Global, agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Acceso a Datos, Privacidad y Soberanía de Datos | -2.5% | UE, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Falsos Positivos en Estructuras de Titularidad Complejas | -1.8% | Global, con alto impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Manipulación Adversarial de Huellas Digitales Corporativas | -1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios Transfronterizos Fragmentados
Las diferencias regulatorias transfronterizas siguen siendo una restricción fundamental para el mercado de verificación de identidad empresarial porque los compradores no pueden asumir que un enfoque aceptado en un país cumplirá los requisitos en otro. La Recomendación 24 del Grupo de Acción Financiera Internacional proporciona una referencia global, pero los países implementan los umbrales de titularidad, las normas documentales y el acceso al registro de maneras diferentes. Los proveedores deben conectar fuentes de datos y codificar la lógica de cumplimiento local a medida que ingresan a cada jurisdicción adicional, lo que puede hacer que la cobertura internacional sea más lenta y costosa de construir. El mercado de verificación de identidad empresarial favorece a los proveedores que ya han invertido en estas integraciones y pueden mantenerlas a medida que cambian las normas, los registros y los métodos de acceso a datos. Fenergo declaró que su sistema Fen-AI incorpora lógica regulatoria para 120 jurisdicciones. Los compradores aún pueden requerir herramientas complementarias cuando una sola plataforma no cubre sus mercados objetivo o no puede soportar su modelo operativo particular.
Restricciones de Acceso a Datos, Privacidad y Soberanía de Datos
Los flujos de trabajo de KYB dependen de registros corporativos, información sobre titularidad e inteligencia de terceros, pero la disponibilidad y el uso permitido de esos datos varían considerablemente según la jurisdicción. Las normas de lucha contra el blanqueo de capitales de la UE establecen requisitos sobre el uso y el manejo de datos personales vinculados a los titulares reales.[3] Los proveedores que operan a nivel transfronterizo deben gestionar los requisitos de residencia de datos, consentimiento, almacenamiento y transferencia dentro de sus propios sistemas, en lugar de tratar el acceso a datos como cuestiones técnicas separadas. Estos requisitos pueden retrasar la implementación en nuevos mercados y añadir trabajo legal a la implementación del producto, especialmente cuando un sistema global debe cumplir con las normas de almacenamiento local. La Asociación de Bancos Belgas describió los esfuerzos en curso para identificar a los titulares reales últimos durante la transición al Reglamento de Lucha contra el Blanqueo de Capitales. El mercado de verificación de identidad empresarial debe, por lo tanto, abordar los detalles técnicos y operativos no resueltos a medida que las instituciones preparan sus sistemas y controles para el nuevo marco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera los Ingresos Mientras los Servicios se Expanden
El software representó el 64,79% de la participación del mercado de verificación de identidad empresarial en 2025. Los modelos de licencia y suscripción respaldan los ingresos recurrentes a medida que los clientes procesan más verificaciones empresariales. Las plataformas basadas en API pueden procesar verificaciones de entidades adicionales sin un aumento correspondiente en el personal de consultoría. Este modelo operativo explica por qué el software siguió siendo el componente más grande. El software también proporciona la capa del sistema para el cribado, la investigación de titularidad, el monitoreo y la gestión de casos. Las instituciones utilizan estas funciones para integrar la diligencia debida empresarial en sus sistemas de incorporación existentes.
Se proyecta que los servicios se expandan a una CAGR del 18,27% de 2026 a 2031. La demanda incluye soporte de implementación, asesoramiento regulatorio y operaciones de KYB gestionadas. Los bancos de nivel medio, los agregadores de pagos y las aseguradoras pueden carecer de los recursos internos para mantener programas de verificación complejos. Estos compradores buscan cada vez más un resultado operativo en lugar de una herramienta independiente. El mercado de verificación de identidad empresarial está, por lo tanto, desarrollando un flujo de ingresos de servicios gestionados más amplio junto con sus ingresos de plataforma. Se espera que las obligaciones continuas bajo el Reglamento de Lucha contra el Blanqueo de Capitales de la UE refuercen la demanda de soporte especializado después de la implementación inicial.


Por Modo de Implementación: Los Sistemas en la Nube Respaldan la Verificación en Tiempo Real
Las implementaciones basadas en la nube representaron el 68,53% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 19,74% hasta 2031. Esta posición refleja la necesidad de verificación basada en API y acceso a datos en varias jurisdicciones. Los sistemas en la nube pueden respaldar verificaciones en tiempo real a medida que cambian los volúmenes de clientes. También permiten a los proveedores actualizar las funciones de cribado y monitoreo sin una instalación separada en cada sitio del cliente. Estas características hacen que la implementación en la nube sea central para el mercado de verificación de identidad empresarial en organizaciones con incorporación gestionada digitalmente.
Los sistemas locales siguen siendo relevantes para las grandes instituciones con requisitos de gobernanza heredados o normas estrictas de residencia de datos. Las configuraciones híbridas están ganando uso entre los bancos globales que necesitan operaciones en la nube mientras mantienen controles locales. El marco de la UE influirá en las decisiones de diseño donde las instituciones reconcilian información entre los registros de los estados miembros. El Fen-AI de Fenergo es una plataforma nativa en la nube diseñada para incorporar lógica regulatoria específica de cada jurisdicción. A medida que maduran los estándares técnicos, se espera que más organizaciones avancen hacia operaciones basadas en la nube.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las PYMES Ganan Acceso
Las grandes empresas representaron el 69,74% de los ingresos en 2025. Los bancos y las aseguradoras globales tienen obligaciones legales de diligencia debida y los recursos para implementar plataformas de nivel empresarial. Un banco grande puede requerir una única plataforma en muchos mercados, lo que resulta en valores de contrato mucho mayores que una implementación típica para pequeñas empresas. El tamaño del mercado de verificación de identidad empresarial para este grupo refleja su adopción temprana de herramientas formales de verificación empresarial. Las grandes empresas también necesitan cobertura en más registros, categorías de riesgo y entidades jurídicas.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,81% de 2026 a 2031. Su adopción está vinculada a los requisitos establecidos por las plataformas de pago, los mercados en línea y los proveedores de finanzas integradas. Las normas de diligencia debida de los comerciantes pueden incorporar a empresas más pequeñas en flujos de trabajo de verificación formal incluso cuando no son instituciones directamente reguladas. La directiva del Banco de la Reserva de la India sobre agregadores de pagos ilustra este canal porque exige la diligencia debida en la incorporación de comerciantes bajo el marco KYC. Middesk lanzó su herramienta Signal en 2024 para proporcionar una puntuación rápida del riesgo empresarial para flujos de trabajo de verificación de alto volumen.[4] El diseño de productos se está adaptando a los requisitos de velocidad y volumen de la incorporación de empresas más pequeñas.
Por Usuario Final: La Banca Ancla la Demanda Mientras el fintech Crece Más Rápido
La banca y las cooperativas de crédito representaron el 39,21% de los ingresos en 2025. Su posición se deriva de la obligación de diligencia debida sobre entidades bajo los marcos de lucha contra el blanqueo de capitales de EE. UU., la UE y los nacionales. Los bancos deben identificar a las empresas y comprender la titularidad antes de abrir o mantener muchas relaciones comerciales. La participación del mercado de verificación de identidad empresarial que tiene este grupo refleja las necesidades de cumplimiento establecidas de las instituciones que captan depósitos. Sus flujos de trabajo están pasando de las verificaciones de incorporación hacia el monitoreo continuo de clientes y datos de titularidad.
Se proyecta que las plataformas de fintech, finanzas integradas y préstamos digitales se expandan a una CAGR del 21,13% de 2026 a 2031. Estas plataformas incorporan a comerciantes y clientes empresariales en pagos, préstamos y modelos de mercado en línea. Los pagos, la adquisición de comerciantes y las instituciones de dinero electrónico enfrentan obligaciones relacionadas y representan otro grupo de usuarios importante. Las empresas de mercados de capitales, gestión de activos y gestión de patrimonio están sujetas a una mayor atención sobre las contrapartes institucionales y la titularidad real. Los proveedores de criptoactivos, las aseguradoras, las plataformas inmobiliarias, los organismos gubernamentales, las organizaciones de salud y los proveedores de telecomunicaciones añaden grupos de demanda más pequeños pero en crecimiento. La industria de verificación KYB se está extendiendo a estos entornos a medida que los requisitos de transparencia de la titularidad alcanzan más allá de la banca tradicional.
Análisis Geográfico
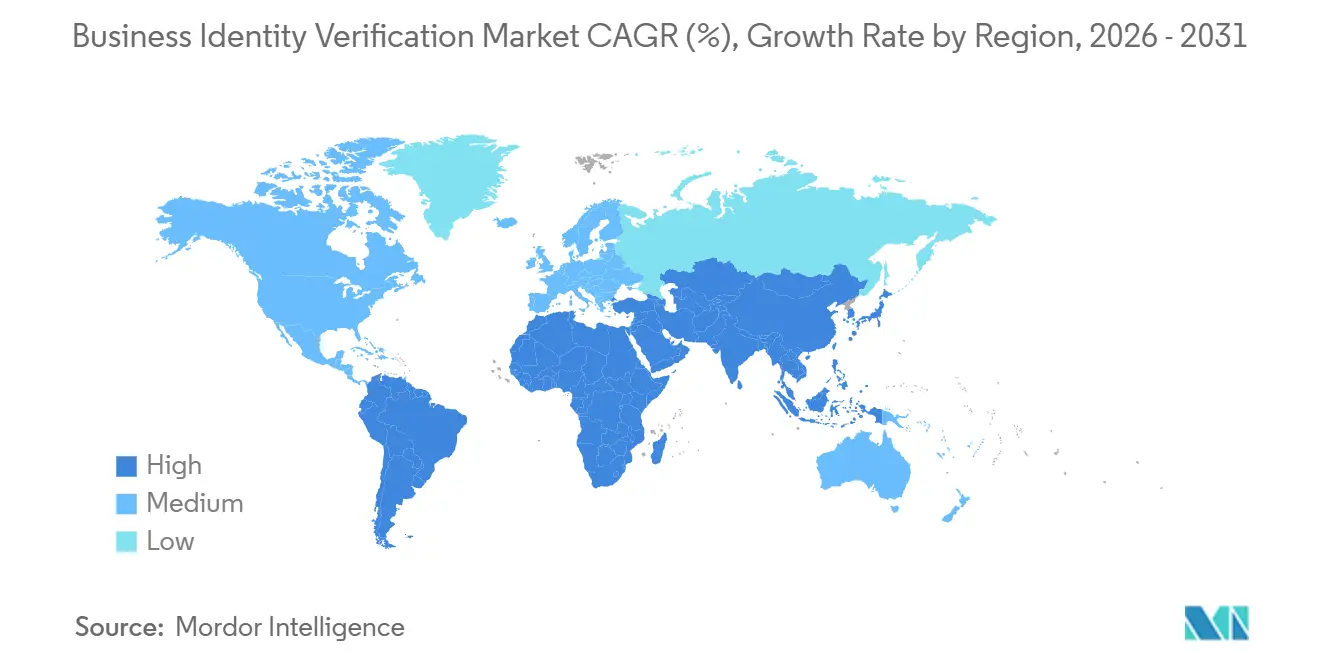
América del Norte representó el 41,38% de los ingresos globales en 2025. Los requisitos de diligencia debida del cliente de FinCEN y la Ley de Secreto Bancario han mantenido la verificación empresarial formal como elemento central de la incorporación de clientes comerciales en los Estados Unidos. La norma final de agosto de 2026 eximió a las empresas nacionales estadounidenses y a las personas estadounidenses de la declaración federal de titularidad real.[5] Los bancos y las empresas de fintech aún necesitan verificación independiente donde se apliquen sus propias obligaciones, por lo que la norma no elimina la necesidad de una investigación fiable de la titularidad. Trulioo informó un crecimiento del 1.996% en el volumen de transacciones KYB en EE. UU. desde 2023, lo que indica un mayor uso de verificaciones empresariales automatizadas por parte de compradores establecidos y nuevos. El marco de FINTRAC de Canadá también respalda la atención continua a la transparencia corporativa y los controles de delitos financieros en toda la región.
Europa es la segunda concentración regional más grande de demanda en el mercado de verificación de identidad empresarial. El Reglamento (UE) 2024/1624 se aplicará a partir de julio de 2027 y creará un reglamento de lucha contra el blanqueo de capitales directamente aplicable en la UE. Las normas refuerzan el enfoque en la información actualizada sobre la titularidad real, la revisión coherente de clientes y los controles que funcionan a través de las fronteras nacionales. El tamaño del mercado de verificación de identidad empresarial en Europa está respaldado por la necesidad de conciliar datos de los registros nacionales mientras se cumple un marco regional compartido. La Ley de Transparencia de Personas Jurídicas de Suiza entra en vigor el 1 de octubre de 2026, añadiendo un registro federal de titularidad real y otro requisito para las empresas que operan en las jurisdicciones suiza y de la UE. América del Sur tiene un desarrollo regulatorio más lento, pero Brasil y México tienen actividad activa de finanzas integradas y comercio electrónico que requiere verificación empresarial a escala.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,27% de 2026 a 2031. La región combina expectativas regulatorias más estrictas con una gran base de actividad de finanzas integradas, pagos de comerciantes y préstamos digitales. Trulioo informó un crecimiento interanual del 51% en el volumen de verificación empresarial en Asia-Pacífico durante 2025. Se informa que la cobertura de titularidad real alcanzó el 98% en Vietnam, el 81% en Singapur y el 70% en Filipinas, donde los registros fragmentados pueden complicar la investigación automatizada de la titularidad. Los requisitos de monitoreo de Singapur y las normas sobre agregadores de pagos de India continúan respaldando la adopción en los flujos de trabajo de bancos y plataformas. Oriente Medio y África están creciendo desde una base más pequeña a medida que se expanden los servicios financieros formales y los requisitos de transparencia de la titularidad.

Panorama Competitivo
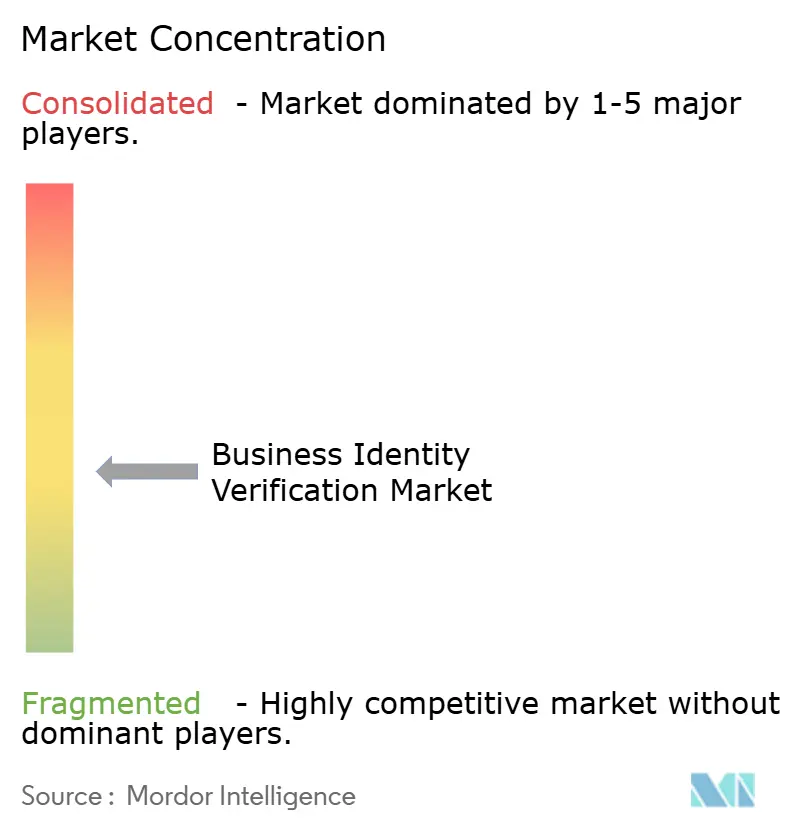
El mercado de verificación de identidad empresarial está moderadamente fragmentado, con plataformas globales y un grupo más amplio de proveedores regionales o especializados. Trulioo, Fenergo, Sumsub y Socure se encuentran entre los proveedores que atienden a clientes de servicios financieros empresariales y de mercado medio. Sus compradores requieren verificación empresarial para la incorporación, las verificaciones de titularidad real y la revisión continua de clientes. Los proveedores regionales compiten a través de la cobertura de registros locales, el diseño de flujos de trabajo, el conocimiento sectorial y los precios que pueden adaptarse mejor a casos de uso más específicos. El mercado de verificación de identidad empresarial, por lo tanto, no tiene un proveedor estándar único en todas las jurisdicciones o tipos de clientes.
Los principales proveedores están avanzando más allá de una única API de verificación hacia plataformas que combinan incorporación, monitoreo, cribado y gestión de casos. Este enfoque ayuda a los clientes a consolidar varias tareas de cumplimiento que anteriormente se manejaban en herramientas separadas y mediante revisión manual. Fenergo lanzó Fen-AI en julio de 2026 como un sistema de inteligencia artificial gobernado para la gestión del ciclo de vida del cliente. La empresa afirmó que el sistema incorpora lógica regulatoria para 120 jurisdicciones y vincula los resultados a un sistema de registro de entidades jurídicas. Este esfuerzo aborda la carga operativa que se crea cuando las empresas deben aplicar diferentes normas de titularidad y diligencia debida en sus mercados.
Trulioo lanzó su Agente de Descubrimiento de Titulares Reales Últimos en julio de 2026 para reconstruir cadenas de titularidad real entre jurisdicciones. La empresa informó una cobertura de más de 700 millones de entidades empresariales en 195 países, proporcionando una amplia base para la investigación de la titularidad. Sumsub anunció una infraestructura de confianza impulsada por inteligencia artificial en julio de 2026 que combinó la verificación de identidad y empresarial, el cribado, la detección de señales de fraude, la elaboración de perfiles de riesgo, la gestión de casos y la elaboración de informes. El mercado de verificación de identidad empresarial tiene más oportunidades en Oriente Medio, América del Sur y África Subsahariana, donde la cobertura de registros sigue siendo desigual y los ecosistemas de fintech están en expansión. AsiaVerify, Kyckr y Vespia se encuentran entre los proveedores más pequeños que persiguen estas necesidades regionales a través de conexiones locales y herramientas de flujo de trabajo personalizadas. Estos enfoques competitivos otorgan un peso considerable a la investigación de titularidad auditable, las fuentes de datos creíbles y los controles de inteligencia artificial que los reguladores pueden examinar.
Líderes de la Industria de Verificación de Identidad Empresarial
-
Trulioo Information Services Inc.
-
Middesk, Inc.
-
Veriff OÜ
-
Sum and Substance Ltd. (Sumsub)
-
Persona Identities, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Fenergo fue seleccionada por Ninety One para apoyar una transformación digital por etapas de su modelo operativo de cumplimiento en Sudáfrica, el Reino Unido y Luxemburgo. La implementación integra KYC, diligencia debida del cliente, diligencia debida reforzada, monitoreo de transacciones y automatización inteligente en una sola plataforma.
- Julio de 2026: Sumsub anunció una infraestructura de confianza impulsada por inteligencia artificial que combinó la verificación de identidad y empresarial, el cribado de lucha contra el blanqueo de capitales, las señales de fraude, los perfiles de riesgo, la gestión de casos y la elaboración de informes de cumplimiento en un único entorno. La empresa declaró que el entorno sirve a más de 4.000 clientes globales.
- Julio de 2026: Trulioo lanzó el Agente de Descubrimiento de Titulares Reales Últimos, un sistema gobernado por inteligencia artificial para reconstruir cadenas de titularidad real entre jurisdicciones. La empresa informó que los primeros despliegues mejoraron la cobertura de titulares reales últimos entre un 20% y un 80% en comparación con la investigación basada únicamente en registros.
- Julio de 2026: Fenergo lanzó Fen-AI, un sistema de inteligencia artificial gobernado para la gestión del ciclo de vida del cliente en instituciones financieras reguladas. El sistema incorpora lógica regulatoria para 120 jurisdicciones y utiliza agentes de inteligencia artificial para operaciones de cumplimiento de alta frecuencia.
- Marzo de 2026: AsiaVerify lanzó KYB Complete, una plataforma de diligencia debida de 6 factores para la verificación empresarial instantánea en las cadenas de suministro de China, Singapur y Hong Kong. El producto combina datos de registros, inteligencia sobre titularidad y evaluación comparativa de riesgos en un único informe.


Alcance del Informe Global del Mercado de Verificación de Identidad Empresarial
El mercado de verificación de identidad empresarial, también conocido como Conozca a su Empresa (KYB), comprende soluciones que verifican el estado legal, la estructura de titularidad y la legitimidad de las entidades comerciales durante la incorporación y las revisiones periódicas. El mercado sirve a instituciones financieras y sectores no financieros, incluidos el comercio electrónico, los juegos de azar, las telecomunicaciones, la salud, el sector inmobiliario y los proveedores de servicios de criptoactivos/activos virtuales (VASP), para la diligencia debida de clientes B2B. Estas soluciones validan los números de registro empresarial, como los Números de Identificación del Empleador (EIN), los números de IVA y los números de registro de empresas; realizan referencias cruzadas con bases de datos gubernamentales y comerciales; verifican a los firmantes autorizados; realizan cribados de sanciones, personas políticamente expuestas (PEP) y medios adversos; y evalúan los perfiles de riesgo empresarial. Respaldan la expansión de los requisitos regulatorios más allá de los servicios financieros tradicionales bajo AMLD5/6, PSD2, la Regla de Viaje del Grupo de Acción Financiera Internacional y las regulaciones de criptoactivos.
El Informe del Mercado de Verificación de Identidad Empresarial está segmentado por Componente (Software y Servicios), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (Banca y Cooperativas de Crédito, Pagos, Adquisición de Comerciantes e Instituciones de Dinero Electrónico, fintech, Finanzas Integradas y Plataformas de Préstamos Digitales, Mercados de Capitales, Gestión de Activos y Gestión de Patrimonio, Seguros, Proveedores de Servicios de Criptoactivos y Activos Digitales, Comercio Electrónico, Mercados en Línea y Plataformas de Economía de Trabajo por Encargo, Plataformas Inmobiliarias y de Propiedades, Gobierno y Sector Público, Salud y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca y Cooperativas de Crédito |
| Pagos, Adquisición de Comerciantes e Instituciones de Dinero Electrónico |
| fintech, Finanzas Integradas y Plataformas de Préstamos Digitales |
| Mercados de Capitales, Gestión de Activos y Gestión de Patrimonio |
| Seguros |
| Proveedores de Servicios de Criptoactivos y Activos Digitales |
| Comercio Electrónico, Mercados en Línea y Plataformas de Economía de Trabajo por Encargo |
| Plataformas Inmobiliarias y de Propiedades |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Componente | Software | ||
| Servicios | |||
| Por Modo de Implementación | Basado en la Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Usuario Final | Banca y Cooperativas de Crédito | ||
| Pagos, Adquisición de Comerciantes e Instituciones de Dinero Electrónico | |||
| fintech, Finanzas Integradas y Plataformas de Préstamos Digitales | |||
| Mercados de Capitales, Gestión de Activos y Gestión de Patrimonio | |||
| Seguros | |||
| Proveedores de Servicios de Criptoactivos y Activos Digitales | |||
| Comercio Electrónico, Mercados en Línea y Plataformas de Economía de Trabajo por Encargo | |||
| Plataformas Inmobiliarias y de Propiedades | |||
| Gobierno y Sector Público | |||
| Salud y Ciencias de la Vida | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| Argentina | |||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de verificación de identidad empresarial?
Se proyecta que el tamaño del mercado de verificación de identidad empresarial se expanda de 6,13 mil millones de USD en 2025 a 7,02 mil millones de USD en 2026, y a 15,18 mil millones de USD en 2031, registrando una CAGR del 16,68% entre 2026 y 2031.
¿Qué está impulsando la adopción de plataformas de verificación empresarial?
La incorporación digital B2B, los requisitos de titularidad real, el riesgo de fraude y la incorporación de comerciantes en finanzas integradas están respaldando la adopción.
¿Qué componente generó más ingresos de KYB?
El software lideró con el 64,79% de los ingresos en 2025 porque los modelos de suscripción y licencia respaldan la actividad de verificación recurrente.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación basada en la nube crezca a una CAGR del 19,74% hasta 2031, ya que las organizaciones necesitan verificación basada en API y en tiempo real.
¿Qué usuarios finales se están expandiendo más rápido?
Se proyecta que las plataformas de fintech, finanzas integradas y préstamos digitales crezcan a una CAGR del 21,13% hasta 2031.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,27% hasta 2031, respaldada por la digitalización de los servicios financieros y requisitos de cumplimiento más estrictos.


 Sus datos están seguros y nunca se venden ni se comparten.
