
実質的支配者確認市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
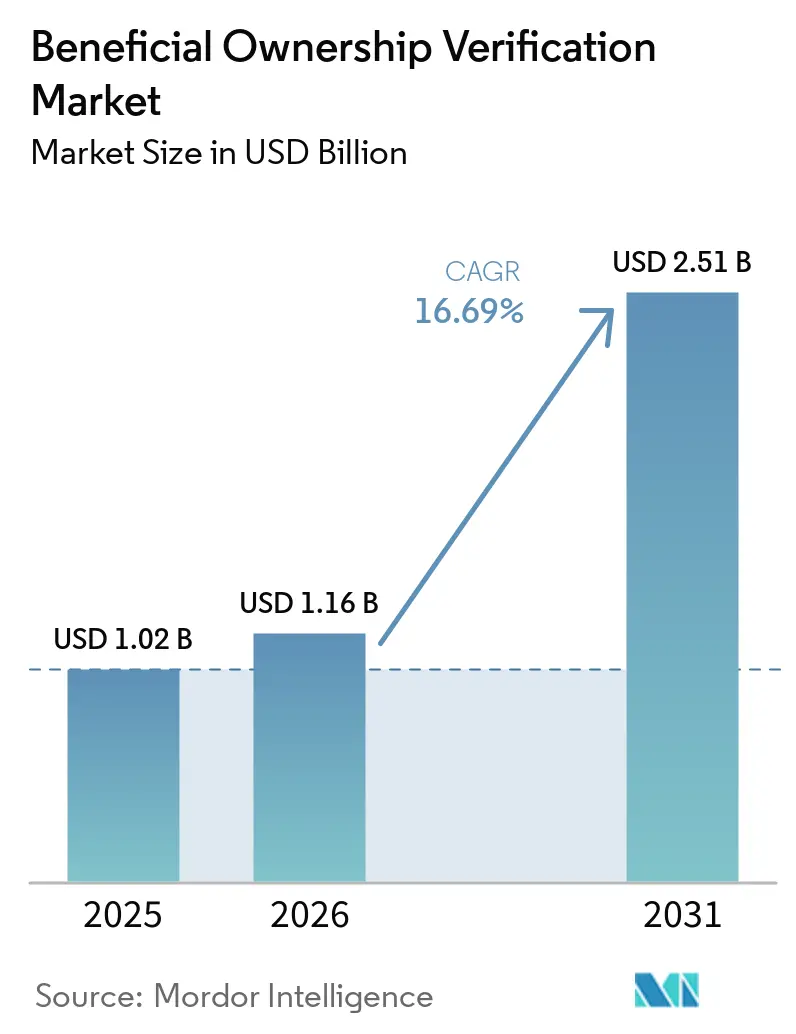
| 市場規模 (2026) | 1.16 十億米ドル |
| 市場規模 (2031) | 2.51 十億米ドル |
| 成長率 (2026 - 2031) | 16.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる実質的支配者確認市場分析
実質的支配者確認市場規模は2025年に1.02 ビリオン 米ドルと評価され、2026年の1.16 ビリオン 米ドルから2031年には2.51 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.69%です。実質的支配者確認市場は、法人を最終的に支配する人物を特定することを機関に義務付ける規制によって形成されています。これらの要件は、確認を単一の企業申告から、登記簿・書類・所有権記録を横断したチェックへと移行させています。デジタルビジネスのオンボーディングも確認イベントの数を拡大しており、特にプラットフォームが新規加盟店や法人ユーザーを受け入れる際に顕著です。プロバイダーは、エンティティデータ、所有権マッピング、およびケース管理機能を単一のワークフローに統合することで対応しています。データアクセスの制限と各国のデータ居住地要件は、実質的支配者確認市場におけるクロスボーダーでのサービス提供を依然として困難にしています。
主要レポートのポイント
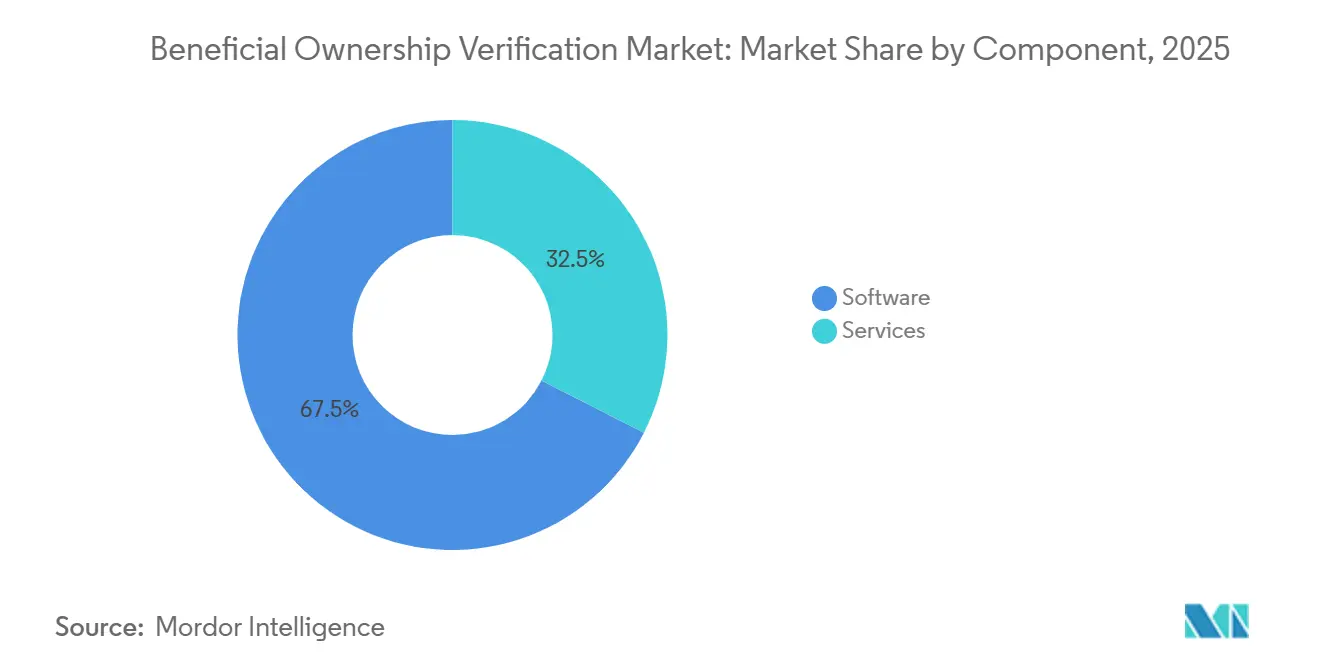
- コンポーネント別では、ソフトウェアが2025年の実質的支配者確認市場シェアの67.49%を占め、サービスは2031年までに19.26%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年の実質的支配者確認市場シェアの69.73%を占め、2031年までに21.83%のCAGRで成長する見込みです。
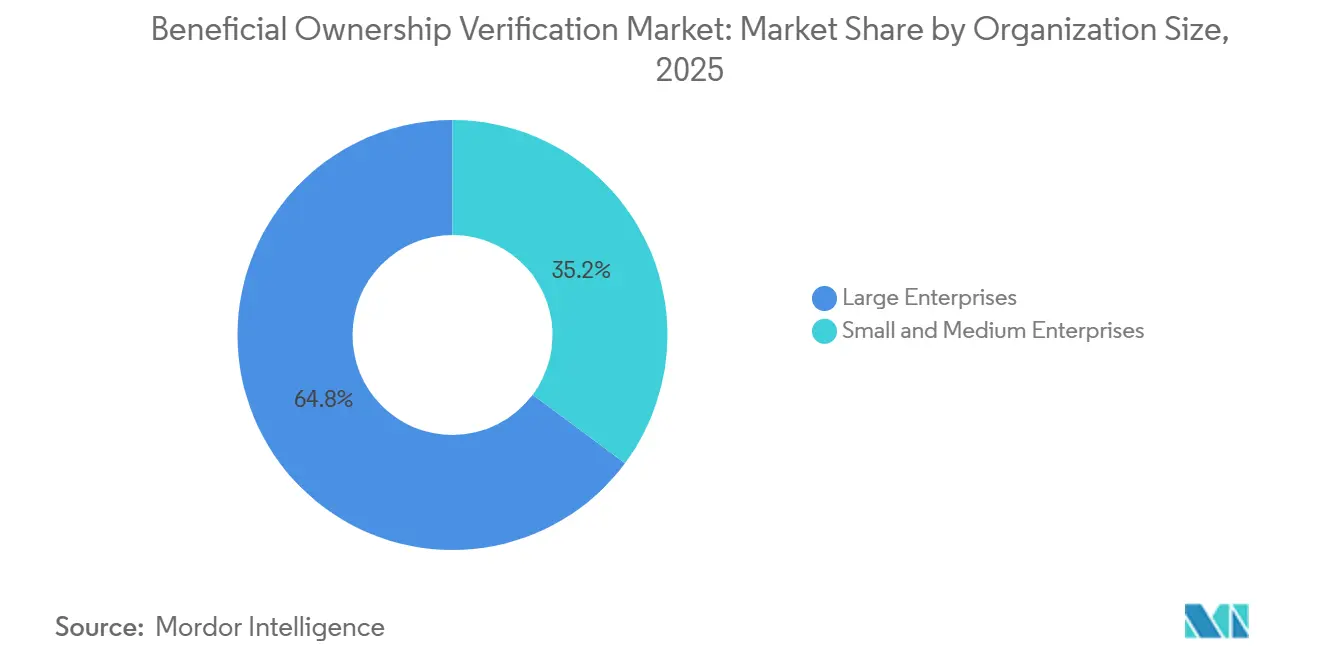
- 組織規模別では、大企業が2025年の収益の64.82%を占め、中小企業は2031年までに20.91%のCAGRで成長する見込みです。
- エンドユーザー別では、銀行・金融機関が2025年の収益の36.51%を占め、マーケットプレイス・プラットフォーム・eコマース企業は2031年までに22.73%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の実質的支配者確認市場収益の39.72%を占め、中東・アフリカは2031年までに23.61%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の実質的支配者確認市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 実質的支配者の透明性に関する規制の強化 | +5.0% | グローバル | 長期(4年以上) |
| デジタルビジネスオンボーディングの拡大 | +4.2% | グローバル(アジア太平洋および中東・アフリカへの波及を含む) | 中期(2~4年) |
| クロスボーダーエンティティの複雑性 | +3.0% | グローバル | 長期(4年以上) |
| 継続的モニタリングの採用 | +2.3% | 北米およびヨーロッパ | 中期(2~4年) |
| 登記APIの標準化ギャップが確認支出を生み出す | +1.6% | ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| 米国CDD規制緩和後のリスク起因確認 | +0.9% | 北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
実質的支配者の透明性に関する規制の強化
FATFは2022年に勧告24および25を改訂し、2023年のガイダンスでは実質的支配者情報が適切、正確、かつ最新であることへの明確な期待を示しました。[1] このガイダンスは、単一の自己申告に依存するのではなく、複数の情報源の使用を支持しています。このアプローチは、実質的支配者確認市場におけ所有権チェーンの確認、記録の照合、および監査可能な証拠の必要性を高めています。EU規則2024/1624は2027年7月10日から適用され、株式または議決権の正確に25%を保有する者を実質的支配者として扱います。AMLAは、2026年7月10日までにグループ全体の実質的支配者に関する技術基準を提出するための作業を予定しており、クロスボーダーの金融グループに緊迫感をもたらしました。公式登記簿はEUの枠組み内でクロスチェックとして機能し、複数ソースの確認ワークフローを支援しています。
デジタルビジネスオンボーディングの拡大
デジタルファーストのビジネス獲得は、顧客または加盟店がサービスに参加する時点に実質的支配者確認を近づけています。EUデジタルサービス法第30条は、オンラインプラットフォームに対して取引業者情報の取得、確認、および記録を義務付けています。この要件には関連するビジネスアイデンティティ情報が含まれ、確認活動を既存の金融機関を超えて拡大します。アジア開発銀行は、2024年の評価においてアジア太平洋全域で実質的支配者の開示フレームワークが不均一であることを発見しました。[2] 各国の制度が異なるため、複数の管轄区域にまたがって事業を展開する企業にとって登記情報の集約が有用となっています。小規模なオンボーディングイベントの件数増加は、実質的支配者確認市場においてクラウドベースのサービスと従量課金制の購入を促進しています。
クロスボーダーエンティティの複雑性
階層化された所有構造は、各企業、所有権リンク、および裏付け記録の個別審査を必要とします。グループは、フリーゾーン、本土登記、およびオフショアの持株会社を通じてエンティティを保有する場合があり、それぞれが別々の当局と開示規則に従います。これにより、顧客デューデリジェンスに必要な証拠の量が増加します。トランスペアレンシー・インターナショナルは、2024年に中東・北アフリカの多くの調査対象管轄区域において記録管理と確認の弱点を報告しました。EU規則2024/1624は、支配を評価する際に別々のチェーンにまたがる所有権持分を集計することを要求しています。したがって、実質的支配者確認市場は、各登記検索を完全な回答として扱うのではなく、リンクされたエンティティを解決できるツールを必要としています。
継続的モニタリングの採用
規制対象機関は、定期的なレビューを、所有権の変更やサンクション更新に対応できるシステムに置き換えています。これにより、確認は一度限りのオンボーディング活動ではなく、継続的な業務タスクとなっています。FenergoとMoody'sは、2025年11月にMoody'sのエンティティ確認APIをFenergoのFinCrime OSに統合し、永続的なKYCを実現するパートナーシップを発表しました。この統合は、200以上の管轄区域にわたる6億社以上の企業と17億の所有権リンクをカバーしています。継続的なモニタリングにより、重要な所有権変更が次回の定期レビューまで気づかれないままになる可能性を低減できます。FinCENの顧客デューデリジェンス規則は、顧客関係の継続的なモニタリングを引き続き要求しており、北米におけるプラットフォームの継続的な利用を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 登記アクセスの断片化とデータ品質 | -1.5% | グローバル | 長期(4年以上) |
| 米国の規制後退が国内報告需要を減少させる | -1.2% | 北米 | 短期(2年以内) |
| データプライバシーおよびデータ居住地要件 | -1.1% | ヨーロッパおよびアジア太平洋 | 中期(2~4年) |
| 非デジタル登記が所有権証拠を制限する | -0.8% | 中東・アフリカおよびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
登記アクセスの断片化とデータ品質
登記インフラは、マネーロンダリング対策要件が確立された先進国経済においても依然として不均一です。ドイツの透明性登記(Transparenzregister)は自動APIクエリをサポートしておらず、チームはGwG第20条第2項に基づいて商業登記(Handelsregister)を使用する必要があります。[3] この仕組みは、自動化されたデータフローに遅延をもたらし、不一致を生じさせる可能性があります。したがって、実質的支配者確認市場は、登記データが不完全または利用不可能な場合に複数のソースから情報を取得する必要があります。複数のチェックは顧客あたりの運用コストを引き上げ、大量オンボーディングを遅延させる可能性があります。また、制限付きまたは非デジタル登記を持つ管轄区域においてプロバイダーが提供できるストレートスルー処理の程度も制限されます。
データプライバシーおよびデータ居住地要件
欧州連合司法裁判所のWMおよびSovim判決は、欧州連合における実質的支配者登記への無制限の公開アクセスを終了させました。フランスはその後、政令第2026-310号を導入し、実質的支配者登記に照会する前に申請者が国立産業財産権機構(Institut national de la propriété industrielle)から有効な証明書を取得することを義務付けました。これらの管理措置は、以前はよりオープンなアクセスが可能だったクエリにリードタイムを追加します。インド、中国、ベトナムにわたるデータ居住地規則も、プロバイダーが別々の地理的環境でデータを管理することを要求しています。EU AI法は特定の高リスクAI利用に対して説明可能性の義務を追加し、小規模な購入者の実装作業を増加させています。実質的支配者確認市場は、自動化とアクセス制御、データの所在地、および文書化された意思決定のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアプラットフォームがコアコンプライアンスワークフローを支援
ソフトウェアは2025年の実質的支配者確認市場シェアの67.49%を占めました。コンプライアンスチームは、確認エンジン、所有権グラフ解決、ケース処理、および監査記録管理にソフトウェアを使用しています。これらの機能は、特に複雑な法人関係を管理する機関において、KYBプロセスの中心に位置しています。企業が大規模な法人の集団を繰り返し確認しなければならない場合、手動による再確認はコスト高となります。ソフトウェアの実質的支配者確認市場規模は、反復可能で文書化されたチェックの必要性によって引き続き支えられています。ソフトウェアはまた、チームが異なる事業部門や管轄区域にわたって同じ管理を適用するのを支援します。
サービスは2031年までに19.26%のCAGRで拡大する見込みです。中規模の購入者やデジタルプラットフォームは、専門チームを内部で構築するのではなく、ワークフローを設定するためにサービスプロバイダーを利用することが多いです。Encompass Corporationは2025年2月にEC360を発売し、公開データの自動化、企業へのアウトリーチ、およびデジタルアイデンティティ機能を組み合わせて銀行のコンプライアンスを支援しています。Fenergoは2026年7月にFen-AIを発売し、エージェント間相互運用性フレームワークを備えた規制対象クライアントライフサイクル管理のための継続的なシステムとして提供しています。[4] これらの製品変更は、ベンダーがソフトウェアにより多くの統合とワークフロー機能を組み込んでいることを示しています。eIDAS 2.0フレームワークは、2026年から2027年にかけて、検証可能な法人識別子(Legal Entity Identifier)資格情報を取り込むことができるプラットフォームへの関心を高めると予想されています。


展開モード別:クラウド提供が頻繁な更新を可能にする
クラウドベースの展開は2025年の実質的支配者確認市場シェアの69.73%を占めました。また、2031年までに21.83%のCAGRで拡大する見込みです。クラウドシステムは、各クライアントが個別のリリースプロセスを管理することなく、所有権ルール、サンクションデータ、およびアイデンティティ管理の変更を配布できます。これにより、組織は複数の拠点にわたってより一貫した確認慣行を維持できます。実質的支配者確認市場は、クライアントが頻繁な登記変更通知を処理する必要がある場合にクラウド提供の恩恵を受けます。クラウドインフラはまた、複数の法人および事業地域にわたる集中管理を支援します。
オンプレミスシステムは、厳格なデータ居住地要件と内部管理要件を持つ機関にとって引き続き関連性があります。ハイブリッド提供は、欧州のデータ保護規則とアジア太平洋のローカライゼーション要件の両方に対応しなければならないグローバル銀行の間で注目を集めています。これらのハイブリッドプロジェクトは、カスタマイズされた統合、継続的なサポート、およびより緊密なアカウント管理を必要とする場合があります。また、複雑な実装後にプロバイダーを切り替えることをより困難にする可能性もあります。継続的なモニタリングには、重大な遅延なしに大量の変更シグナルを受信・処理できるシステムが必要です。したがって、実質的支配者確認業界における展開の決定は、クライアントのデータ管理、地域的なフットプリント、および共有更新の必要性に依存します。
組織規模別:大企業がリードし、小企業が拡大
大企業は2025年の収益の64.82%を占めました。グローバルな金融機関は、異なるリスクレベル、所有権階層、製品、および管轄区域を持つ法人顧客を評価しなければなりません。確立された顧客デューデリジェンスプログラムにより、大企業はエンタープライズ確認プラットフォームの重要な購入者となっています。大手銀行はまた、加盟店、決済パートナー、およびその他の取引相手に課される要件にも影響を与えます。これにより、文書化された実質的支配者確認の必要性がより広がります。実質的支配者確認市場は、複雑なクライアント集団にわたって一貫したポリシーを必要とする企業からの需要を引き続き引き付けています。
中小企業は2031年までに20.91%のCAGRで拡大する見込みです。規制要件は、長年のコンプライアンスシステムを持たない可能性のあるフィンテック、暗号資産、およびマーケットプレイスビジネスにまで及んでいます。決済ネットワークの規則は、企業が決済アクセスを付与される前に加盟店の実質的支配者確認を要求する場合があります。小規模な購入者は、実装速度と透明性のある従量課金制の価格設定を重視することが多いです。EU AI法は、専任チームを持たない企業にガバナンス作業を追加し、組み込みの意思決定記録の価値を高める可能性があります。したがって、実質的支配者確認業界は、限られた内部リソースで要件を満たす必要がある中小企業向けに、クラウドネイティブおよびAPIベースのサービスを優先しています。
エンドユーザー別:金融機関がリードし、デジタルプラットフォームが加速
銀行・金融機関は2025年の実質的支配者確認市場の36.51%を占めました。これらの組織は長年の顧客デューデリジェンス義務を持ち、製品、リスク階層、および複数の管轄区域にわたって法人顧客を評価しなければなりません。フィンテックおよび決済サービスプロバイダーは、加盟店やバンキング・アズ・ア・サービスのクライアントが同様のリスクを生み出すため、もう一つの重要な需要グループを形成しています。保険会社、法律・会計事務所、および政府機関も、それぞれのコンプライアンス、開示、または調査上の役割のために所有権情報を必要としています。Ninety Oneは2026年9月に、定期的なレビューと強化されたデューデリジェンスを自動化するためにFenergoの統合クライアントライフサイクル管理プラットフォームを選択しました。このユースケースは、規制対象の金融組織内でのレガシープロセスの置き換えを反映しています。
マーケットプレイス、プラットフォーム、およびeコマース企業は2031年までに22.73%のCAGRで拡大する見込みです。これらの企業は、取引業者の追跡可能性とリスク管理を支援するために加盟店やビジネスユーザーを確認する必要があります。Truliooは2026年7月に、KYBワークフロー内での実質的支配者の発見のためにUBO発見エージェントを発売しました。[5] マレーシア、ベトナム、および英国にまたがるグローバルなソーシャルコマースプラットフォームが最初にこの製品を展開しました。MiCAの下で認可された暗号資産サービスプロバイダーは、2027年7月からAMLRの義務対象エンティティとなります。これにより、完全な実質的支配者の特定と顧客デューデリジェンス要件が追加のデジタルビジネスグループに拡大されます。
地域分析
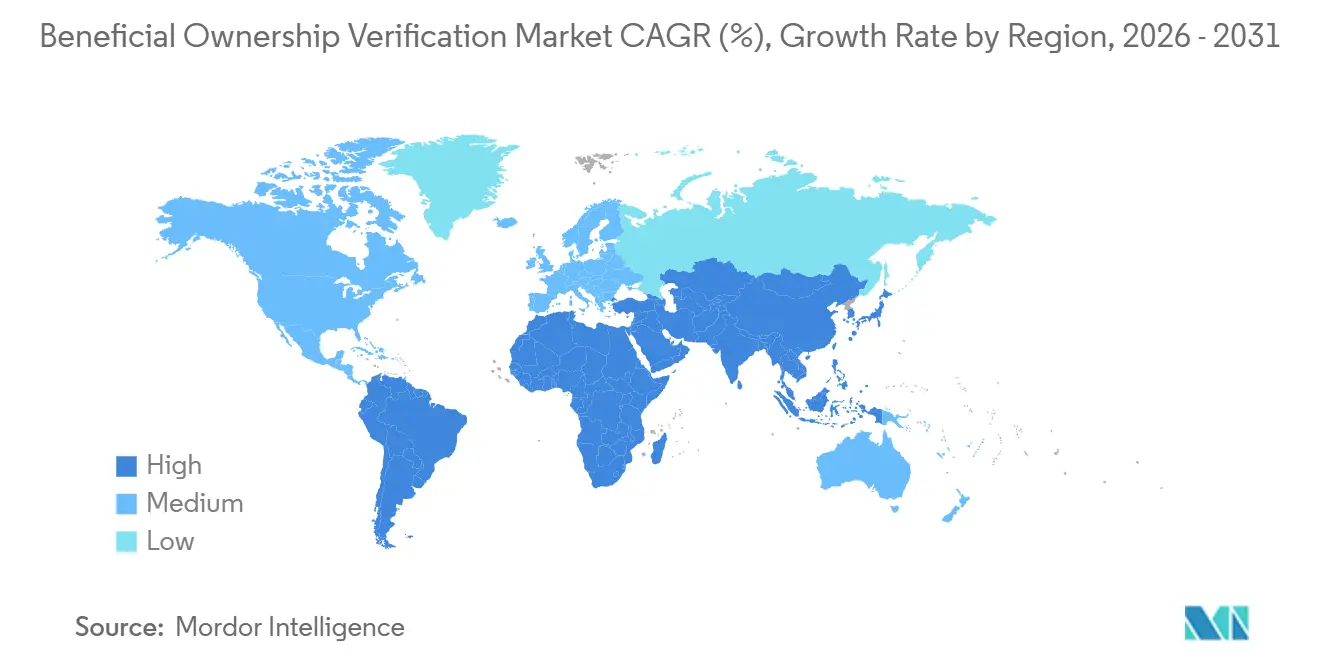
北米は2025年の実質的支配者確認市場シェアの39.72%を占めました。この地域には、規制対象の金融機関が集中しており、確立されたエンタープライズソフトウェアの購買慣行があり、銀行秘密法とFinCENの顧客デューデリジェンス規則に基づく多層的な義務があります。FinCENは2026年2月に口座開設例外的救済命令FIN-2026-R001を発行し、再確認のトリガーを初回口座開設とリスク起因イベントに限定しました。[6] FinCENは2026年8月に米国国内企業を実質的支配者情報の直接報告から恒久的に免除しました。この変更は、集中型報告ツールから機関固有のリスク起因確認へと注目を移しています。カナダのFINTRAC要件も、北米で事業を展開する企業によるクロスボーダー投資を支援しています。
ヨーロッパは実質的支配者確認の第2位の地域市場です。AMLR、AMLD6、およびAMLAを含むEUのマネーロンダリング対策パッケージは、2025年7月から2027年7月にかけて27加盟国の顧客デューデリジェンス要件を変更しています。AMLAの2026年から2028年のプログラムは、グループ全体の実質的支配者に関する技術基準の期限を2026年7月10日に設定しました。フランスは政令第2026-310号に基づき、国立産業財産権機構(INPI)をアクセス認証機関として指定しました。英国の重要支配者(Persons with Significant Control)制度は、英国と欧州連合にまたがって事業を展開する企業に対して別個のコンプライアンス要件を生み出しています。アジア太平洋は急速に制度化が進んでおり、アジア開発銀行は2024年にデジタル実質的支配者確認システムを構築している9カ国を特定しました。
中東・アフリカは2031年までに23.61%のCAGRで拡大する見込みです。サウジアラビアのSAMAは2026年3月に、監督下の金融機関に対して商業省のWathiqプラットフォームとの統合を義務付けました。この要件には不一致報告義務が含まれており、サウジアラビアの2025年の最終実質的支配者規則に続くものです。内閣決議第58号(2020年)に基づくアラブ首長国連邦の枠組みは週次報告を要求し、最新の所有権情報への需要を支援しています。トランスペアレンシー・インターナショナルは、2024年に調査対象の多くの中東・北アフリカ管轄区域において記録管理と確認の弱点が持続していることを発見しました。南アフリカの活発な重要支配者登記とナイジェリアの5%開示閾値は、アフリカ全域で異なる確認ニーズを生み出しています。

競合環境
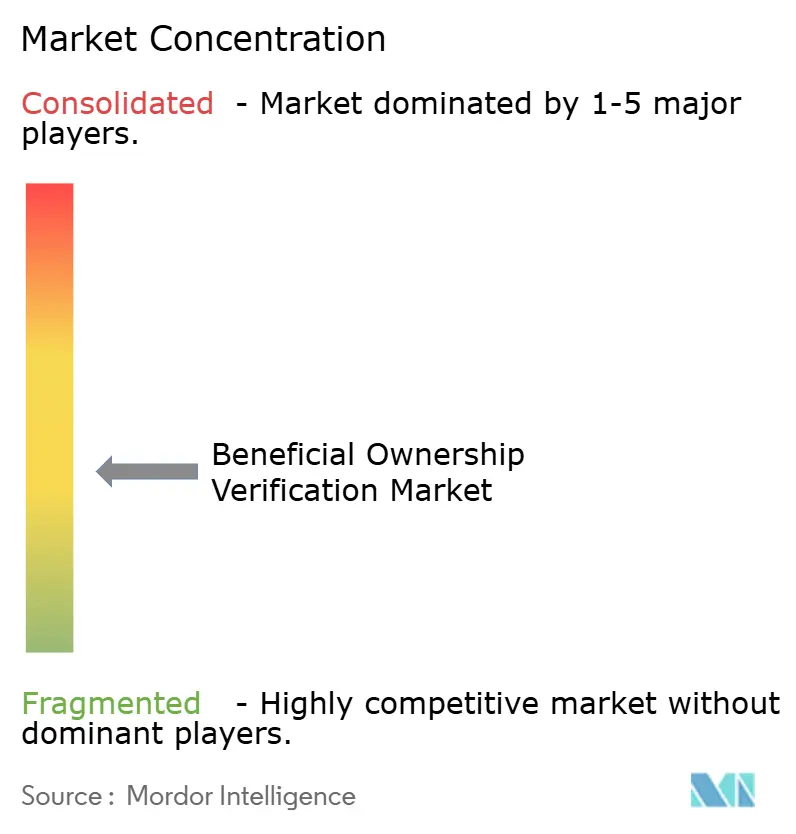
実質的支配者確認市場は適度に断片化されています。競合には、グローバルなデータ・分析プロバイダー、専門的な法人アイデンティティおよびKYBプラットフォーム、特定のワークフローニーズに特化した新興プロバイダーが含まれます。Moody's Analytics、LSEG、LexisNexis Risk Solutions、Thomson Reuters、およびDun and Bradstreetは、広範なデータ保有と長年の金融機関との関係を活用しています。これらのプラットフォームは、実質的支配者確認を、より大きな金融犯罪およびリスク管理サービスの中に位置付けています。Encompass Corporation、Fenergo、Trulioo、およびSayariは、登記接続、所有権チェーン機能、および柔軟なワークフロー設計を通じて競合しています。実質的支配者確認市場は、広範なスイートが歴史的に法人アイデンティティワークフローにあまり重点を置いてこなかった分野で専門企業が競合する余地を与えています。
プロバイダーは、エンティティ解決、ワークフロー自動化、および登記カバレッジの深さによって差別化を図っています。LexisNexis Risk Solutionsは2025年2月にIDVerseの買収を完了し、190カ国以上のプラットフォームにAI搭載の文書認証とディープフェイク検出を追加しました。Encompass Corporationは2025年9月にBNPパリバ主導の資金調達ラウンドを完了し、EC360法人デジタルアイデンティティプラットフォームの開発を加速させました。Veriffは2026年2月にKYB専門企業のVespiaを買収し、ビジネス確認と実質的支配者の特定をアイデンティティ確認プラットフォームに追加しました。これらの動きは、アイデンティティ確認プロバイダーが法人確認へと機能を拡張していることを示しています。
Sayariは2026年9月にSnowflake上でCommercial World Modelを再構築し、250の管轄区域にわたる715のソースから120億件の記録を統合しました。同社は50%を超えるインフラコスト削減の見込みを報告しました。[7] このようなデータインフラは、多くの管轄区域にわたって小規模な新規参入者が再現することが困難です。中小企業向けの永続的なKYB、マーケットプレイスのオンボーディング、および暗号資産コンプライアンスツールにはオープンな領域が残っています。大手の既存企業は、エンタープライズ金融機関の展開に活動の多くを集中させてきました。
実質的支配者確認業界のリーダー
-
Moody's Analytics, Inc.
-
London Stock Exchange Group plc
-
Dun & Bradstreet, LLC
-
Encompass Corporation Ltd.
-
GB Group plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:SayariはSnowflake上でCommercial World Modelの再構築を完了し、250の管轄区域にわたる715のソースから120億件の記録を統合し、インフラコスト削減の見込みは50%を超えました。
- 2026年7月:FenergoはFen-AIを発売しました。これは、サードパーティのAIエージェントとの接続のためのエージェント間(A2A)相互運用性フレームワークを含む、継続的なAIガバナンス型クライアントライフサイクル管理システムです。
- 2026年7月:TruliooはKYBワークフロー内での実質的支配者の発見のためにUBO発見エージェントを発売し、最初は3市場にまたがる主要なグローバルソーシャルコマースプラットフォームによって展開されました。
- 2026年3月:SAMAは通達第472047799号を発行し、実質的支配者確認のための商業省のWathiqプラットフォームとの統合を義務付け、不一致報告義務を含めました。
- 2025年11月:FenergoとMoody's Corporationは、6億社の企業と17億の所有権リンクをカバーするMoody'sのエンティティ確認APIをFenergoのFinCrime OSに統合し、永続的なKYCを実現するためにパートナーシップを締結しました。


世界の実質的支配者確認市場レポートの範囲
実質的支配者確認市場は、法人、信託、ファンド、およびその他の法的取り決めの最終実質的支配者(UBO)と支配構造を特定、確認、および監視するソリューションとサービスで構成されています。これらのソリューションは、米国の企業透明性法(CTA)、EUの実質的支配者登記義務、および金融活動作業部会(FATF)勧告24(法人)および25(法的取り決め)を含むマネーロンダリング対策(AML)および企業透明性規制へのコンプライアンスを支援します。これらは、法人登記データ、サンクション、政治的に重要な人物(PEP)スクリーニング、ネガティブメディアモニタリング、企業構造の可視化、および変更検出を統合し、金融機関およびその他の規制対象エンティティが、特に複雑なクロスボーダーの所有構造に対して、顧客デューデリジェンス(CDD)および強化されたデューデリジェンス(EDD)義務を果たすのを支援します。
実質的支配者確認市場レポートは、コンポーネント(ソフトウェア、およびサービス)、展開モード(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(大企業、および中小企業)、エンドユーザー(銀行・金融機関、フィンテックおよび決済サービスプロバイダー、保険会社、デジタル資産・暗号通貨ビジネス、法律・会計・企業サービス会社、政府機関・調査機関、不動産・物件サービス、マーケットプレイス・プラットフォーム・eコマース企業、およびその他のエンドユーザー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融機関 |
| フィンテックおよび決済サービスプロバイダー |
| 保険会社 |
| デジタル資産・暗号通貨ビジネス |
| 法律・会計・企業サービス会社 |
| 政府機関・調査機関 |
| 不動産・物件サービス |
| マーケットプレイス・プラットフォーム・eコマース企業 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モード別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | 銀行・金融機関 | ||
| フィンテックおよび決済サービスプロバイダー | |||
| 保険会社 | |||
| デジタル資産・暗号通貨ビジネス | |||
| 法律・会計・企業サービス会社 | |||
| 政府機関・調査機関 | |||
| 不動産・物件サービス | |||
| マーケットプレイス・プラットフォーム・eコマース企業 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| メキシコ | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
実質的支配者確認市場の規模はどのくらいですか?
実質的支配者確認市場規模は2025年に1.02 ビリオン 米ドルと評価され、2026年の1.16 ビリオン 米ドルから2031年には2.51 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.69%です。
実質的支配者確認の需要を促進しているものは何ですか?
より厳格な所有権透明性規則、デジタルオンボーディング、複雑なクロスボーダーエンティティ、および継続的なモニタリングが需要を増加させています。
実質的支配者確認支出をリードしているコンポーネントはどれですか?
ソフトウェアが2025年の収益の67.49%でリードし、サービスは2031年までに19.26%のCAGRで拡大する見込みです。
所有権確認においてクラウドプラットフォームが重要な理由は何ですか?
クラウドベースの展開は2025年の収益の69.73%を占め、共有更新と継続的なモニタリングを支援するため、2031年までに21.83%のCAGRで拡大する見込みです。
この分野で最も急成長しているユーザーはどこですか?
マーケットプレイス、プラットフォーム、およびeコマース企業は、取引業者確認ニーズの増加に伴い、2031年までに22.73%のCAGRで拡大する見込みです。
実質的支配者確認において最も急速に拡大している地域はどこですか?
中東・アフリカは、正式な開示規則と登記接続型管理に支えられ、2031年までに23.61%のCAGRで拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
