
気管支過敏性市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.04 十億米ドル |
| 市場規模 (2032) | 3.87 十億米ドル |
| 成長率 (2027 - 2032) | 4.91 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
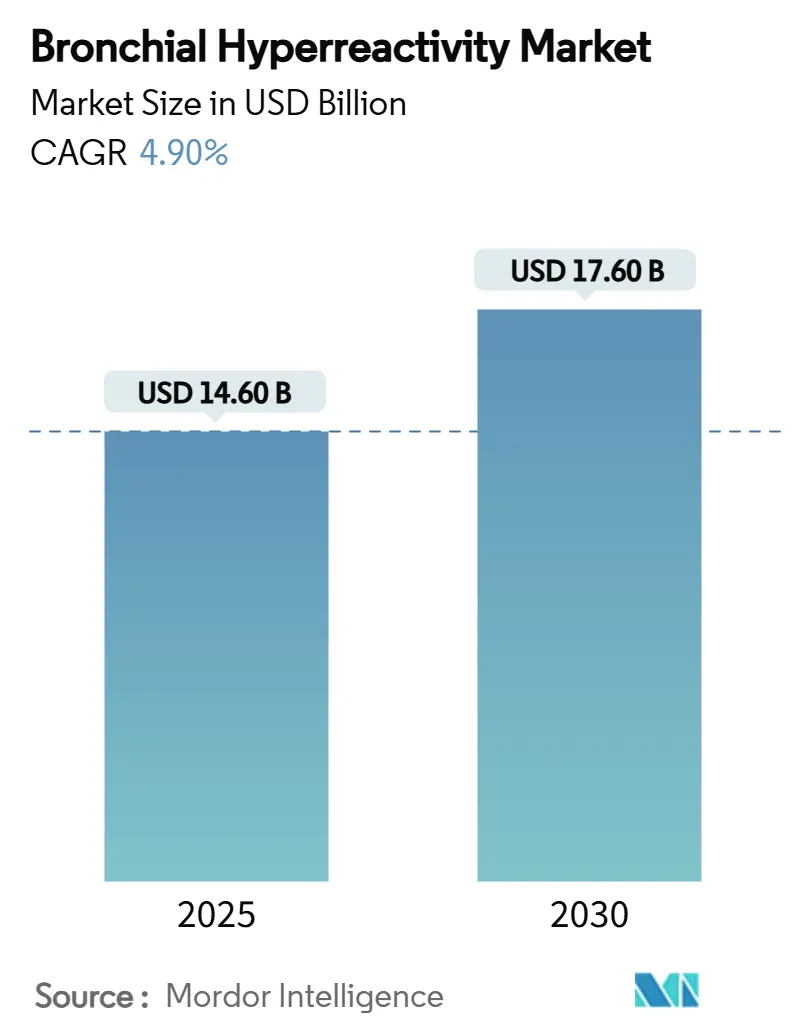
Mordor Intelligenceによる気管支過敏性市場分析
気管支過敏性市場規模は、2026年の2.9 ビリオン 米ドルおよび2027年の3.04 ビリオン 米ドルから2032年までに3.87 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.91%を記録する見込みです。
吸入ステロイドの特許切れが売上高成長を抑制しています。しかし、大気汚染への曝露増加、バイオロジクスパイプラインの深化、およびガイドラインに基づく早期診断イニシアチブが治療対象患者層を継続的に拡大しています。COPD向けバイオロジクスの承認——DupixentおよびNucalaが牽引——はケアアルゴリズムを再定義し、患者一人当たりの平均収益を引き上げています。一方、コネクテッドインヘラーエコシステムはアドヒアランスを改善し、償還を加速するリアルワールドエビデンスを生成しています。したがって、気管支過敏性市場は、従来の吸入コルチコステロイドフランチャイズの成熟と、精密バイオロジクス、テレヘルス対応流通、および統合主導のポートフォリオ拡充がもたらす破壊的な可能性とのバランスを保っています。
主要レポートのポイント
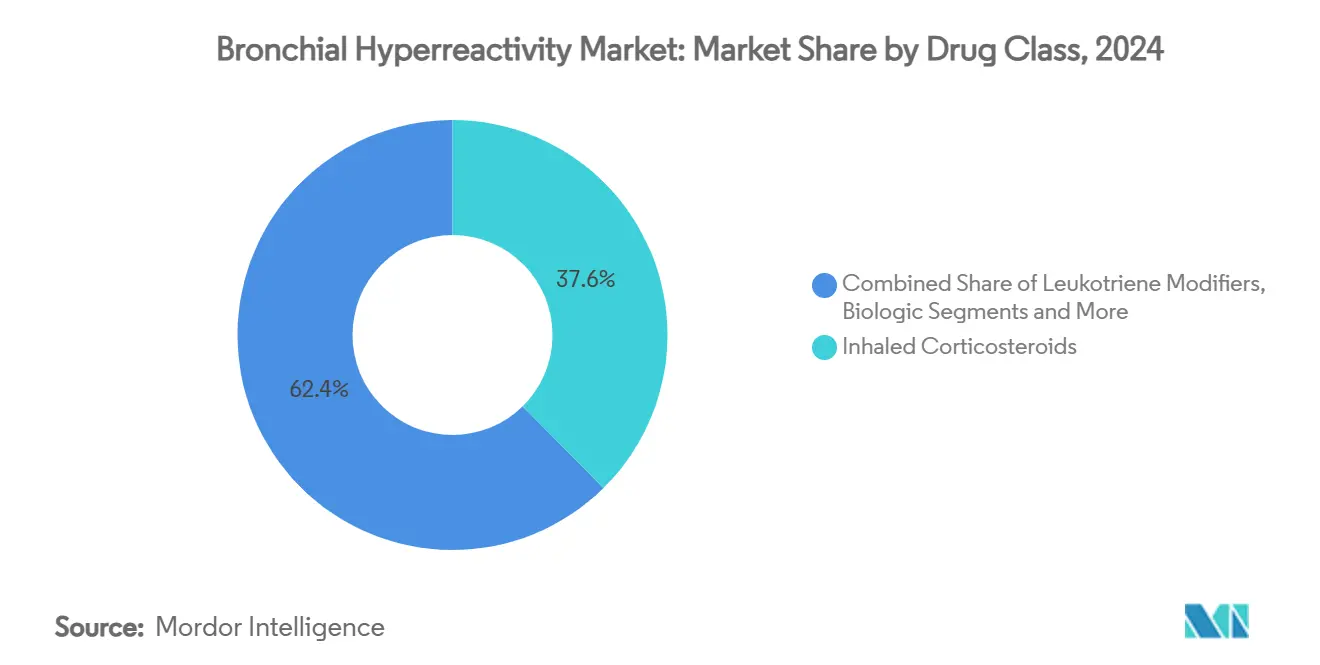
- 薬剤クラス別では、吸入コルチコステロイドが2026年に37.6%の収益シェアで首位を占め、バイオロジクス療法は2032年にかけてCAGR 5.6%で拡大しています。
- 投与経路別では、吸入が2026年の気管支過敏性市場シェアの71.4%を占め、非経口投与はCAGR 5.2%で拡大する見込みです。
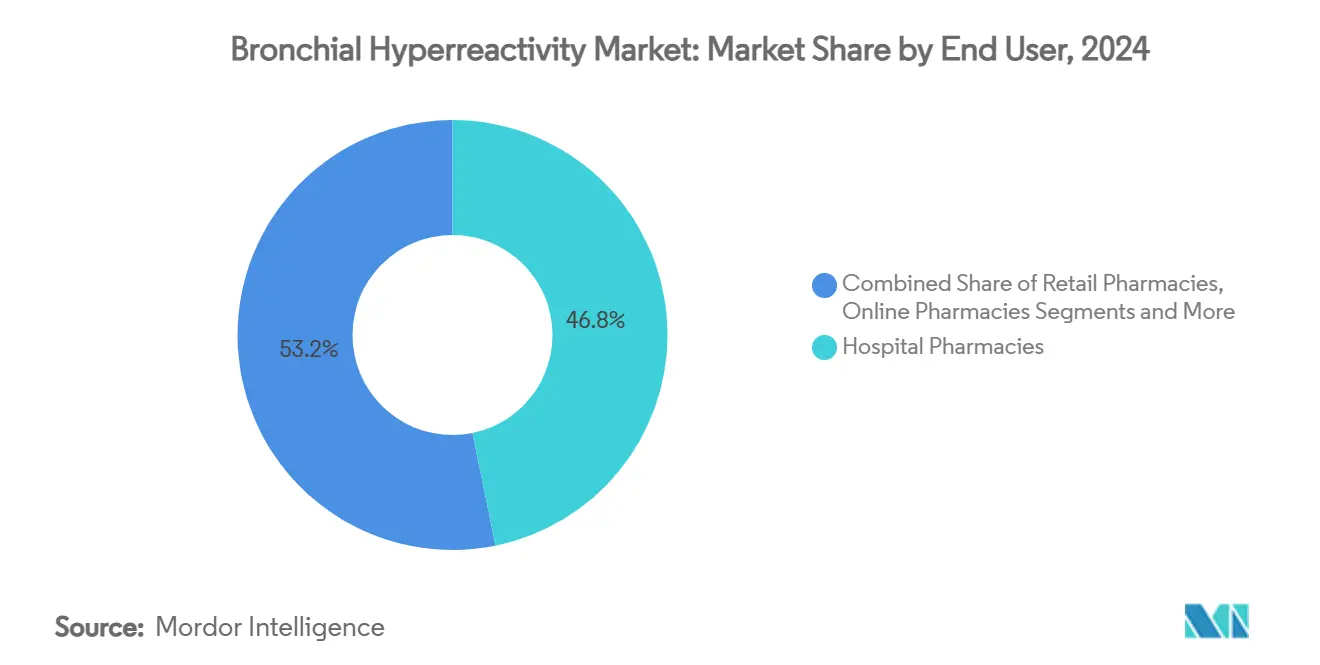
- エンドユーザー別では、病院薬局が2026年に46.8%のシェアを保有し、オンライン薬局はCAGR 5.7%で最も急成長するチャネルとなっています。
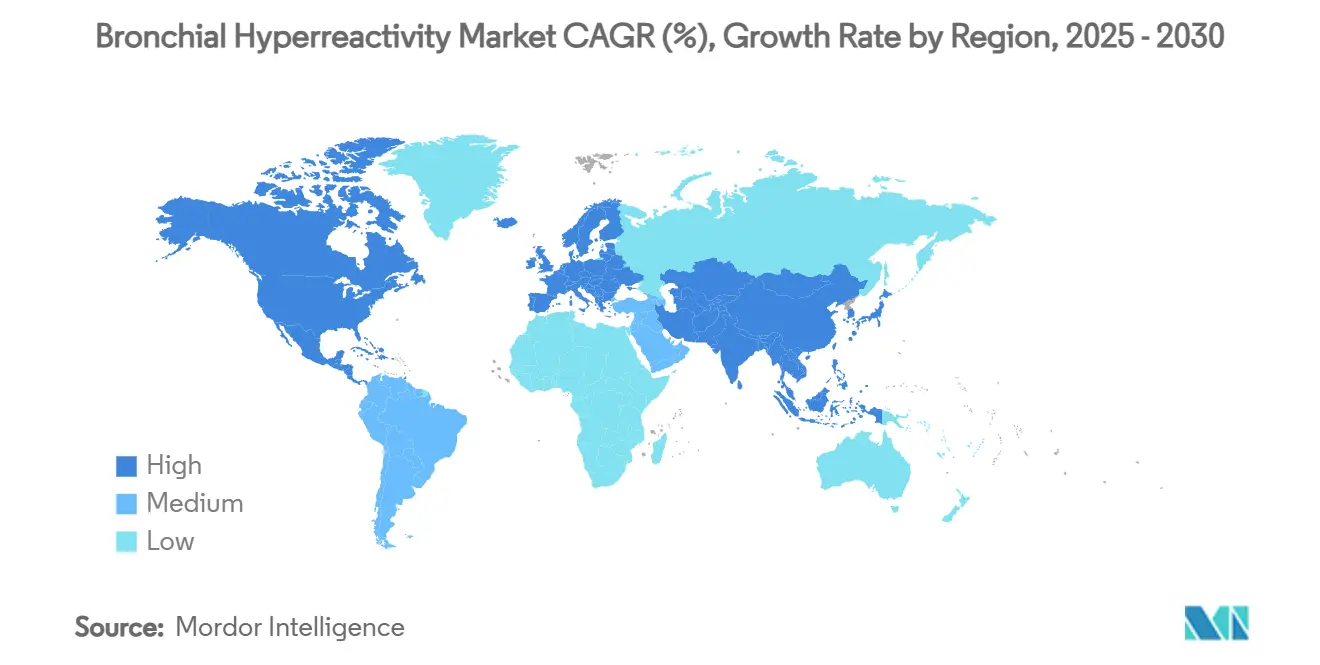
- 地域別では、北米が2026年の気管支過敏性市場規模の45.3%を占め、アジア太平洋地域は2032年にかけてCAGR 6.8%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 喘息およびCOPDの有病率上昇 | +1.20% | 世界全体、アジア太平洋およびサブサハラアフリカで最高 | 長期(4年以上) |
| バイオロジクス療法パイプラインの拡大 | +0.80% | 北米および欧州連合、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ガイドライン主導の早期診断プログラム | +0.60% | 世界全体、先進市場が主導 | 中期(2〜4年) |
| デジタルインヘラーの採用増加 | +0.40% | 北米、欧州連合、都市部アジア太平洋 | 短期(2年以内) |
| 大気汚染に起因する小児気管支過敏性の急増 | +0.70% | アジア太平洋中核、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| 長期COVID気道過敏症 | +0.30% | 世界全体、感染率の高い地域でより顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
喘息およびCOPDの有病率上昇
喘息は現在世界で3億3,900万人に影響を与えており、COPDは2024年に世界の死因第3位にランクされ、気管支過敏性市場に対して持続的な患者流入をもたらしています。[1]高齢化した人口が慢性疾患とともに長生きするため、罹患率が低下している地域でも絶対的な症例数は増加し続けており、より高齢でより多くの併存疾患を持つコホートが高コストのバイオロジクスおよび併用療法を消費しています。低・中所得国はCOPD死亡の80%以上を担っていますが、限られた償還インフラが未充足ニーズを高め、ジェネリック薬の普及を促進しています。その結果、新興地域では数量成長、高所得市場では価値成長が加わり、気管支過敏性市場に二速展開パターンが定着しています。
バイオロジクス療法パイプラインの拡大
デュピクセントの2024年のCOPD承認という画期的な出来事は、重症喘息を超えたバイオロジクスに対する規制当局の承認を示し、10年以内に65億米ドルの肺疾患収益を生み出す可能性があります。パイプラインの深度は急速に広がりました:GSKのデペモキマブは年2回投与を提供し、SanofiのアムリテリマブはOX40リガンドを標的とし、AstraZenecaのトゾラキマブはIL-33シグナル伝達を遮断し、精密免疫学への転換を浮き彫りにしています。バイオマーカーガイド処方が主流になるにつれ、支払者は高い初期費用と実証された増悪減少を比較検討し、先進バイオロジクスのプレミアム価格設定の余地を強化しています。これらのダイナミクスは、吸入コルチコステロイドが数量的優位を保ちながらも、気管支過敏性市場収益におけるバイオロジクスのシェアを高めています。
大気汚染に起因する小児気管支過敏性の急増
93%の子供が世界保健機関のガイドラインを超えるPM2.5を吸入しており、乳児期から気管支過敏性リスクを埋め込み、生涯治療期間を延長しています。[2]交通関連粒子状物質は秋の喘息ピークを強化し、酸化ストレス経路はステロイド反応性を低下させ、臨床医はロイコトリエン修飾薬またはバイオロジクスへの早期エスカレーションを余儀なくされています。デリー、北京、ジャカルタなどのアジア太平洋都市圏は、したがって、長期的成長を促進する不均衡な小児患者数を加え、同地域を気管支過敏性市場の最も急成長するセグメントとして位置づけています。各国政府は汚染規制で対応していますが、インフラの遅れは小児用製剤および抗酸化物質強化配合インヘラーに対する複数年にわたる需要追い風を意味しています。
長期COVID気道過敏症
COVID後の小児は、正常なスパイロメトリーにもかかわらず呼吸困難を頻繁に呈するが、インパルスオシロメトリーにより末梢気道閉塞が明らかになり、吸入コルチコステロイドで改善する。この新たな表現型は、アレルギー性炎症を超えて治療可能な対象を拡大しており、米国および欧州における専門クリニックへの紹介件数の急増を促している。初期データによれば、気管支張薬とステロイドの配合療法が単剤療法を上回る効果を示しており、この知見が処方集に影響を与え、配合固定用量製剤のイノベーションを推進する可能性がある。SARS-CoV-2への曝露は世界規模であるため、この増加するコホートは持続的な需要層をもたらし、喘息およびCOPDのコア需要量に上乗せされ、今後10年間にわたり気管支過敏性市場をさらに活性化させる。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要吸入ステロイドの特許切れ | −0.9% | 北米および欧州連合 | 短期(2年以内) |
| 厳格なインヘラーデバイス規制上のハードル | −0.5% | 世界全体 | 中期(2〜4年) |
| バイオロジクス療法のコストとアクセスのギャップ | −1.1% | 世界全体、新興市場で最高 | 長期(4年以上) |
| 高齢者における吸入手技エラー | −0.3% | 先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要吸入ステロイドの特許切れ
トレレジー・エリプタおよびブレオ・エリプタは2031年に独占期間が終了し、トゥドルザ・プレスエアおよびデュアクリル・プレスエアはすでに2025年にジェネリック参入に直面しました。2024年のフロベントの突然の撤退は、3ヶ月以内に小児入院が17.5%急増したことで、システム的な脆弱性を露わにしました。ジェネリック波は価格プールを押し下げますが、革新者はデバイス特許と超長時間作用型バイオロジクスで対抗プログラムを展開し、収益侵食を緩和しています。全体的な影響は予測CAGRから0.9パーセントポイントを削減しますが、同時に企業が価格圧力を吸収するための規模を求めて統合を促進しています。
バイオロジクス療法のコストとアクセスのギャップ
米国では単一のバイオロジクス治療コースが年間35,000米ドルを超える可能性があり、治療を従来の費用対効果の閾値をはるかに上回る水準に置き、患者の29.8%(そのうち20.3%が経済的理由)で治療中断を引き起こしています。欧州のモデルでは、専門喘息ユニットを通じた処方が費用対効果を達成できることが示されていますが、支払者が償還に上限を設けているため新興市場は苦戦しています。薬局給付管理会社の統合は患者の自己負担を拡大する追加マークアップを重ね、治療開始を遅らせています。割引バイオシミラーが救済を約束していますが、規制の複雑さがその到来を遅らせており、気管支過敏性市場の予測CAGRから1.1パーセントポイントを差し引くアクセス格差を長引かせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
バイオロジクスが勢いを増す一方でICSが規模を維持2026年、吸入コルチコステロイドは気管支過敏性市場収益の37.6%を生み出し、ジェネリック侵食が進む中でも慢性管理おける一次治療としての持続的な地位を裏付けています。Floventの販売中止は供給不足の脆弱性を露呈し、急速な治療代替を余儀なくさせ、このクラスへの臨床的依存を強化しました。バイオロジクス製剤は、より小さなベースから出発しているものの、COPDの適応拡大が対象患者層を拡大するにつれ、2032年にかけてCAGR 5.6%で上昇する見込みです。Dupixentの急速な普及、NucalaのCOPD好酸球性ラベル、およびdepemokimabの年2回投与レジメンは、持続性と利便性に対する臨床医の期待を再設定し、抗体ベースのソリューションへのシェア移行を加速しています。
吸入コルチコステロイドをLABAまたはLAMA気管支拡張薬と組み合わせた配合製品は緩衝材として機能し、アドヒアランスを維持してライフサイクル保護を延長しています。ロイコトリエン修飾薬は運動誘発性気管支痙攣およびアスピリン不耐性患者層への対応を継続し、予測可能な需要曲線を維持しています。Trelegy Elliptaなどのトリプル療法製剤は現在特許防衛の後期段階にあるものの、増悪軽減指標においてデュアル配合を依然として上回っていま。しかし、その長期的な役割は競合するバイオロジクスの価格設定に依存しています。したがって、治療ミックスは置き換えではなく共存を反映しており、バイオロジクスが価値を獲得し、吸入ステロイドが気管支過敏性市場においてボリュームを守るという構図となっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
投与経路別:
吸入が優位を占め、非経口が加速吸入経路は、気道への直接沈着、速効性、および良好な安全性プロファイルにより、2026年の気管支過敏性市場規模の71.4%を占めました。[3]ドライパウダー吸入器は噴射剤を不要とするため環境規制市場でシェアを拡大しており、振動メッシュネブライザーは安定したモノクローナル抗体デリバリーを可能することで関心を再燃させています。HFAから低地球温暖化係数ソリューションへの噴射剤移行も、性能を損なうことなく規制遵守を支援しています。
非経口投与は現在少数派を占めるものの、皮下自己注射器およびオンボディポンプが通院負担を軽減するにつれ、CAGR 5.2%で拡大しています。depemokimabの年2回注射は利便性主導の普及を体現し、アドヒアランス障壁を低下させ、高リスク患者層に対するプレミアムバイオロジクスの保険適用を促進しています。新規マイクロニードルパッチおよび長時間作用型デポ技術は、全身曝露制御と患者自己投与を融合させることを目指して研究中です。これらのイノベーションは総じてデリバリーオプションを多様化し、気管支過敏性市場における競争上の差別化を強化しています。
エンドユーザー別:
デジタル調剤がサプライチェーンを再編病院薬局は2026年の調剤額の46.8%を獲得し、統合型スペシャルティファーマシーサービスを活用してバイオロジクスの導入、有害事象の管理、および保険承認のナビゲーションを行っています。その役割はテレヘルストリアージおよび電子事前承認処理を含むまでに拡大、外来患者数がオンラインに移行する中でも収益の回復力を強化しています。
オンライン薬局はCAGR 5.7%で成長しており、パンデミック中に利用率が15.4%から87%へと急増したテレメディシンの恩恵を受けています。リアルタイム処方伝送、玄関先へのコールドチェーン配送、およびAI搭載のアドヒアランスリマインダーは、デジタルネイティブ患者および共働き親に訴求しています。遠隔生理学的モニタリング償還に関する規制上のグレーゾーンは依然として存在するものの、CMSのパイロットプログラムはさらなる量の解放につながりうる新たな料金体系をテストしています。マージンが薄くなっている小売チェーンは、顧客ロイヤルティを維持するために薬物療法管理およびポイントオブケアスパイロメトリーに転換しています。重症喘息およびCOPDを専門とするスペシャルティクリニックはチャネルミックスを補完し、バイオマーカーガイドによるバイオロジクス最適化を確保するために大学病院内で運営されることが多く、気管支過敏性市場全体でプレミアムサービスニッチを維持しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米気管支過敏性市場
北米は、早期バイオロジクス採用、強固な保険適用、およびIL-4/IL-13とIL-5阻害などの革新的メカニズムに対するFDAの迅速な承認を背景に、2026年の気管支過敏性市場規模の45.3%を占めました。慢性下気道疾患患者の死亡率低下はコントローラー薬の普及を反映していますが、農村部の患者は依然としてケアの格差に苦しんでおり、遠隔調剤およびコネクテッドインヘラープラットフォームの機会を持続させています。カナダの統一医薬品評価プロセスは全国的な償還決定を加速し、公平なバイオロジクス展開を可能にしている一方、米国はPBMのマークアップが患者の自己負担コストを押し上げるという課題に直面しています。
アジア太平洋気管支過敏性市場
アジア太平洋地域は、都市部の気汚染の増加および中国やインドなどの市場における保険カバレッジの拡大に支えられ、最速の6.8%のCAGRを記録すると予測されている。年齢標準化罹患率の低下にもかかわらず、中国は2046年までに450万件の喘息症例を見込んでおり、数量面での勢いを強化している。WHO基準値を超えるPM2.5への小児の曝露が継続的な治療開始を促す一方、日本と韓国は単一支払者の償還モデルのもとで地域の生物学的製剤普及を先行させている。インドにおける西洋医学と伝統医学の双方の受容は、新たな配合製剤を促進し得るハイブリッドな治療経路をもたらしている。その結果、アジア太平洋地域は今十年における気管支過敏性市場成長への主要な増分貢献者として位置づけられている。
欧州気管支過敏性市場
欧州は、ガイドラインの普及を促進する調和されたEMAの承認経路および集中的な医療技術評価の強みにより、安定した拡大をもたらしている。COPD向けDupixentのEMAによる早期承認は、米国の臨床医よりも早いアクセスを臨床医に付与し、規制上の機動性を際立たせた。スペインの専門喘息ユニットは多職種連携ケアが高コストの生物学的製剤をいかにコスト効果的にし得るかを示しており、このモデルは現在ドイツおよび英国で検討中である。Brexitに関連するサプライチェーンの摩擦は緩和されたものの、二重ライセンス申請を促す状況が続いており、管理上のオーバーヘッドをわずかに増加させている。東欧諸国は生物学的製剤の償還において遅れをとっており、大陸全体の成熟した気管支過敏性市場の中に段階的な導入状況を形成している。
競合状況
市場集中度
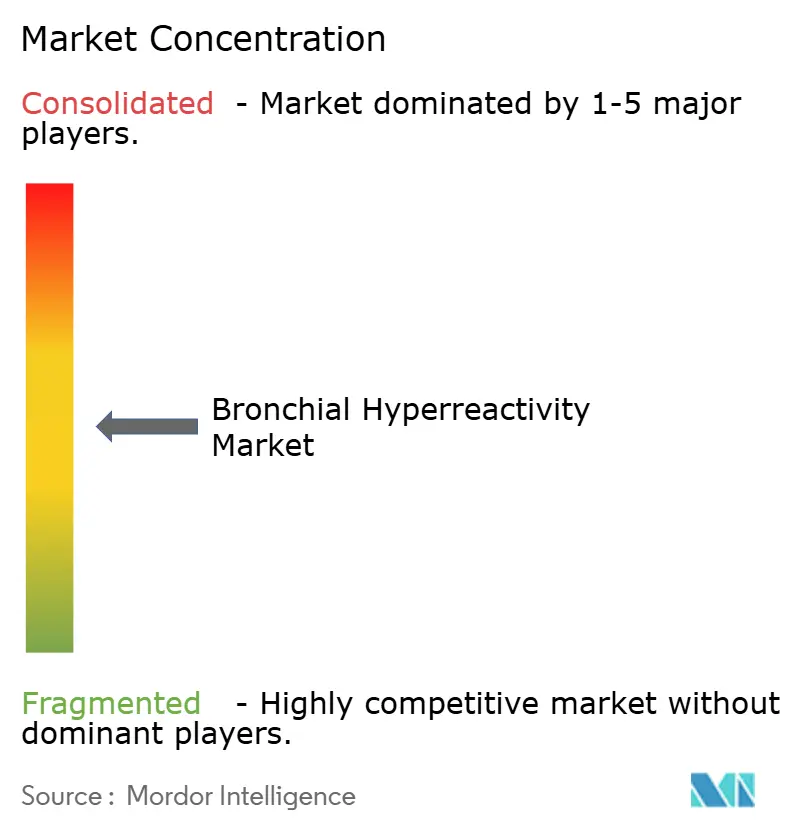
気管支過敏性市場は中程度の集中度を示しており、上位5社がグローバル処方額の相当なシェアを支配しています。MerckによるVerona Pharmaの100 ビリオン 米ドルでの買収は、ファーストインクラスのensifentrineを加え、吸入デュアルPDE-3/4阻害へのピボットを反映し、後期呼吸器資産への意欲を示しています。GSKはTSLP生物学のためにAiolosに10 ビリオン 米ドルを投じ、アジアのパイプラインアクセスを加速するためにHengruiと120 ビリオン 米ドルの枠組みで提携し、ポートフォリオおよび地理的リスクを分散させました。AstraZenecaはTrelegy Elliptaの特許満了が近づく中でパイプラインのギャップを埋めるため、20 ビリオン 米ドルのAlmirrallフランチャイズ買収を通じて呼吸器領域のフットプリントを強化しました。
デジタルインヘラーエコシステムは競争の場となっており、センサー搭載デバイスは数日前に増悪を予測するクラウドアルゴリズムにアドヒアランスデータを送信するようになっており、この機能は保険者とのリスクベース契約を支えています。したがって、デバイス特許は分子の独占期間が終了した際のライフサイクル延長レバーとして機能しています。ソフトウェアの統合を望まない企業はメドテックスペシャリストからラットフォームをライセンス供与することを選択しており、従来の業界の境界を曖昧にするクロスセクターアライアンスのウェブを形成しています。
競争戦略はまた、Floventの撤退によって明らかになった小児科領域のギャップにも焦点を当てており、複数の企業が5歳未満の小児を対象とした低用量HFAフリーステロイドの開発を加速しています。並行して、パイプラインバイオロジクスは既存の有効性の上限を超えるためにデュアルまたはトリプルサイトカイン遮断を探索しています。これらの動きは総じて、気管支過敏性市場をより少数の、より多様化したプレーヤーへと傾け、分子とテクノロジー資産の両方を駆使してシェアを守り、対象患者セグメントを拡大しています。
気管支過敏性産業リーダー
-
GlaxoSmithKline plc
-
AstraZeneca plc
-
Novartis AG
-
Teva Pharmaceutical Industries Ltd.
-
Boehringer Ingelheim Int'l GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
気管支過敏性市場 このレポートでカバーされる企業
- GlaxoSmithKline
- AstraZeneca
- Novartis
- Teva Pharmaceutical Industries
- Boehringer Ingelheim
- Sanofi
- Regeneron Pharmaceuticals
- Roche
- Merck
- Cipla
- Viatris
- Chiesi Farmaceutici
- Sumitomo Pharma Co., Ltd.
- Orion
- Verona Pharma plc
- Theravance Biopharma Inc.
- Amgen
- Glenmark Pharmaceuticals
- Celltrion Healthcare Co., Ltd.
- Hikma Pharmaceuticals
最近の産業開発事情 気管支過敏性市場
- 2025年7月:Merckは100億米ドルのVerona Pharma買収を完了し、20年ぶりの新規吸入COPD維持療法であるオフトゥベアを追加しました。
- 2025年7月:GSKと恒瑞医薬は、後期段階資産に対する5億米ドルの前払いを含む120億米ドルの呼吸器コラボレーションを発表しました。
- 2025年4月:Sanofiは、異質性炎症性喘息におけるOX40リガンド阻害薬アムリテリマブの第2相試験で陽性データを報告しました。
世界の気管支過敏性市場レポートスコープ
セグメンテーション概要
| 吸入コルチコステロイド(ICS) |
| 長時間作用型β2アゴニスト(LABA) |
| ロイコトリエン修飾薬 |
| バイオロジクス療法(抗IgE、抗IL-5/13など) |
| 配合薬(ICS/LABA、トリプルなど) |
| 吸入(加圧式定量噴霧式吸入器、ドライパウダーインヘラー、ネブライザー) |
| 経口 |
| 非経口 |
| 経皮およびその他 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | 吸入コルチコステロイド(ICS) | |
| 長時間作用型β2アゴニスト(LABA) | ||
| ロイコトリエン修飾薬 | ||
| バイオロジクス療法(抗IgE、抗IL-5/13など) | ||
| 配合薬(ICS/LABA、トリプルなど) | ||
| 投与経路別 | 吸入(加圧式定量噴霧式吸入器、ドライパウダーインヘラー、ネブライザー) | |
| 経口 | ||
| 非経口 | ||
| 経皮およびその他 | ||
| エンドユーザー別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
気管支過敏性市場の現在の価値はいくらですか?
気管支過敏性市場規模は2027年に3.04 ビリオン 米ドルとなり、2032年までに3.87 ビリオン 米ドルに達する見込みです。
市場はどのくらいの速度で成長すると予測されていますか?
市場は2027年から2032年にかけてCAGR 4.91%を記録する予測です。
現在収益をリードしている治療クラスはどれですか?
吸入コルチコステロイドが最大の37.6%の収益シェアを保持しており、継続的な第一選択薬としての位置づけを反映しています。
勢いを増している投与経路はどれですか?
非経口投与は利便性の高い皮下バイオロジクス注射により、CAGR 5.2%で最も急成長する投与経路です。
どの地域が最も急速に拡大しますか?
アジア太平洋は、汚染主導の小児患者数と医療アクセスの改善に後押しされ、最高の6.8%のCAGRを記録する見通しです。
業界統合を促進しているものは何ですか?
吸入ステロイドの特許切れの接近とバイオロジクスポートフォリオの深度の必要性が、主要プレーヤー間で数十億ドル規模の買収を促進しています。