
ブラインドスポットモニター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
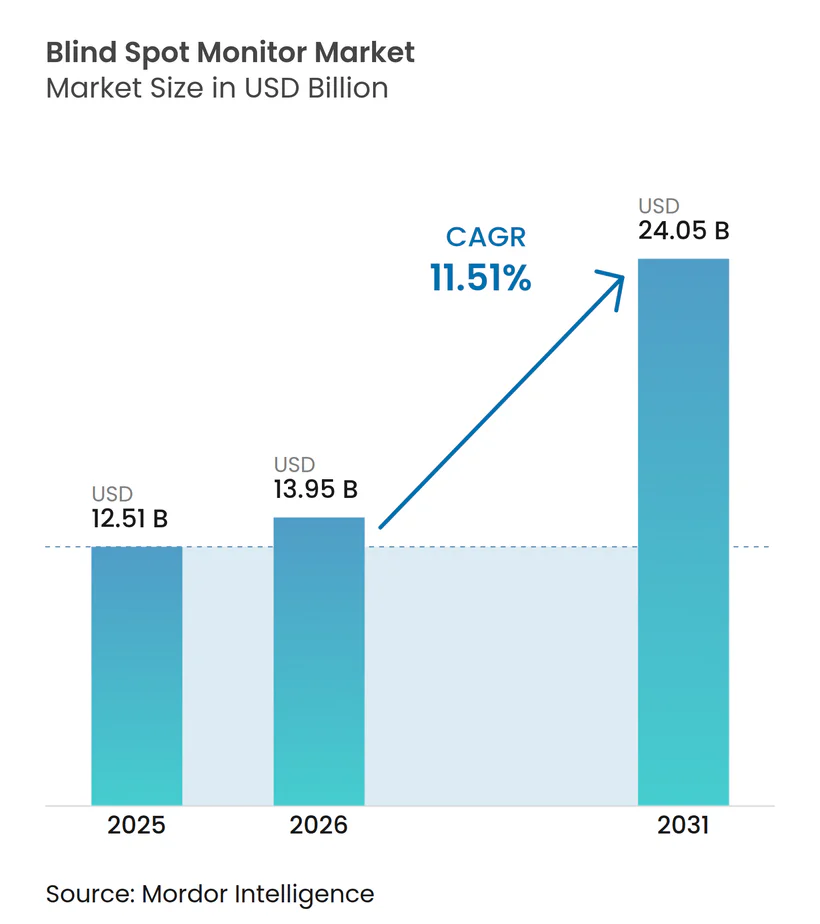
| 市場規模 (2026) | 13.95 十億米ドル |
| 市場規模 (2031) | 24.05 十億米ドル |
| 成長率 (2026 - 2031) | 11.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラインドスポットモニター市場分析
ブラインドスポットモニター市場規模は2025年に125.1 ビリオン 米ドルと評価され、2026年の139.5 ビリオン 米ドルから2031年には240.5 ビリオン 米ドルへと、2026年から2031年にかけて年平均成長率11.51%で成長する見込みです。安全規制により、ブラインドスポットモニタリングはオプション機能から車両設計の標準部品へと移行しつつあり、特に商用車や販売台数の多い乗用車モデルにおいてその傾向が顕著です。また、メーカーがレーダー、カメラ、ソフトウェアを共有アシスタンスプラットフォームに統合することで、単一のハードウェアセットが複数の運転機能をサポートできるようになり、ブラインドスポットモニター市場はさらなる恩恵を受けています。このアプローチはサプライヤー間の競争構造を変化させており、車両メーカーは複数の地域に展開可能な検証済みシステムをますます求めるようになっています。センサーコトの低下は幅広い搭載を後押ししていますが、システム価格と検証要件が価格感応度の高い市場での普及を依然として制限しています。したがって、本市場は工場出荷時の搭載、フリート後付け、統合型カメラ・レーダーシステムにおける成長機会を有しています。
主要レポートのポイント
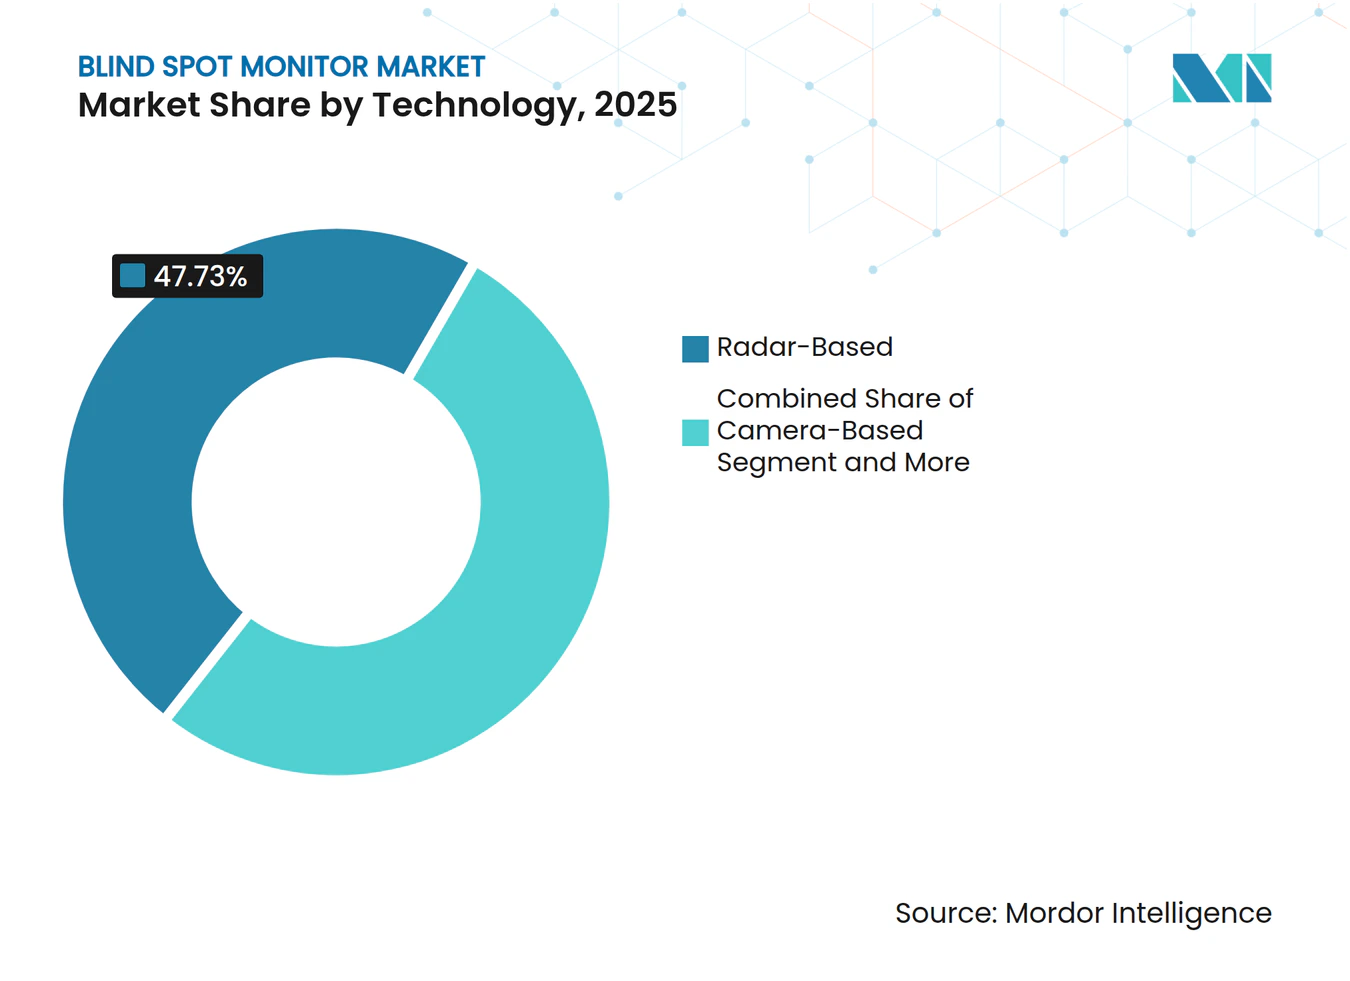
- 技術別では、レーダーベースシステムが2025年に47.73%のシェアを占め、カメラベースシステムが2031年にかけて最高の年平均成長率15.78%を記録する見込みです。
- 製品タイプ別では、ブラインドスポット検知システムが2025年に32.86%のシェアを占め、サラウンドビューシステムが2031年にかけて最高の年平均成長率15.89%を記録する見込みです。
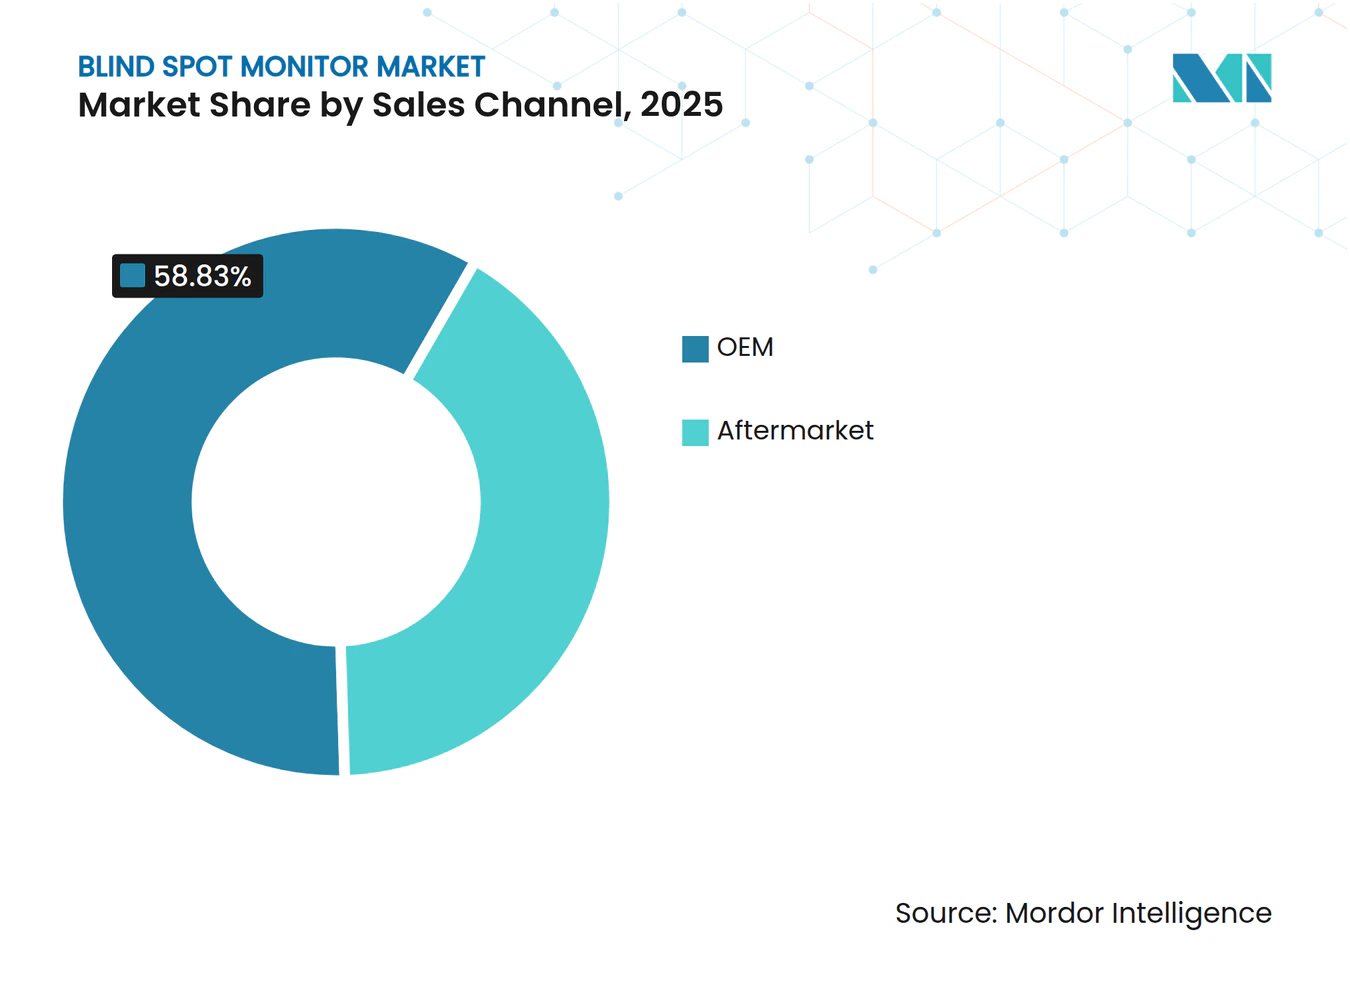
- 販売チャネル別では、OEM搭載が2025年に58.83%のシェアを占め、アフターマーケットが2031年にかけて最高の年平均成長率14.31%を記録する見込みです。
- 車両タイプ別では、乗用車が2025年に75.14%のシェアを占め、中型・大型トラックが2031年にかけて最高の年平均成長率15.37%を記録する見込みです。
- 地域別では、北米が2025年に30.53%のシェアを占め、アジア太平洋地域が2031にかけて最高の年平均成長率13.68%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なグローバル安全規制 | +2.8% | EUと中国が主導するグローバル | 中期(2~4年) |
| センサーのコスト低下 | +2.1% | グローバル、アジア太平洋地域の製造優位性 | 短期(2年以内) |
| 中間セグメントへのOEMによるBSMバンドル化 | +1.9% | 北米およびEU、APACへ拡大中 | 中期(2~4年) |
| 自動運転車生産の急増 | +1.4% | APACが中核、北米およびEUへの波及 | 長期(4年以上) |
| ADASフリートへの保険リベート | +0.9% | 北米およびEU、APACで新興 | 中期(2~4年) |
| V2X対応協調型認知 | +0.6% | EUおよび中国のパイロット地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ADASに関するより厳格なグローバル安全規制
安全要件が車両仕様を規定する場合、ブラインドスポットモニター市場はより安定した需要源を獲得します。米国は2026年モデルイヤーの車両に対するNCAP評価フレームワークにブラインドスポット警告およびブラインドスポット介入を追加し、車両安全評価におけるこれらの機能の重要性を高めました。欧州連合の一般安全規則は、指定された商用車カテゴリーに対してブラインドスポット情報システムを義務付けており、サプライヤーに地域全体での明確なコンプライアンス経路を提供しています[1]。国連規則第151号は、商用車のブラインドスポットシステムに関するより広範な整合を支援する技術的フレームワークを提供しています。重量物輸送車両に関するオーストラリアの規則は、コンプライアンスの方向性を北米と欧州超えて拡大しています。複数の規制スケジュールに直面する車両メーカーは、複数の管轄区域ですでに検証されたシステムを選択する可能性が高くなっています。
レーダー・カメラセンサーにおける急速なコスト低下と性能向上
ブラインドスポットモニター市場は、レーダー、カメラ、超音波センサー設計の進歩によって支えられています。77〜81GHz帯レーダーへの移行により、車両コーナー周辺で使用される近距離センシングの基盤が改善されました。レーダーは速度、距離、悪天候時の性能が重要な場面で引き続き有用であり、カメラは物体分類と視覚的コンテキストを追加できます。Boschは2026年に第7世代超音波チップセットを発表し、エネルギー消費を低減するとともに、カメラおよびレーダーシステムとの直接統合を目的としたオープンインターフェースを採用しました[2]。共有データ接続により、自動車メーカーは個別モジュールを追加するのではなく、共通のセンシングアーキテクチャを中心に機能を構築できます。協調型認識と車両コネクティビティは時間をかけてこのモデルを拡張する可能性がありますが、これらのアプリケーションは依然として標準規格、ネットワーク可用性、および信頼性の高いシステム検証に依存しています。
中間セグメント車両へのOEMによるBSMバンドル化の拡大
ブラインドスポット機能がプレミアムパッケージからより広く販売される車両グレードへと移行することで、ブラインドスポットモニター市場は拡大します。トヨタは2026年型コロラハッチバックの全グレードにリアクロストラフィックアラート付きブラインドスポットモニタリングを標準装備としました[3]。このような決定により、機能は個々の購入者の選択に委ねられるのではなく、通常の車両コンテンツの一部として位置づけられます。複数のアシスタンス機能がカメラ、レーダー、処理ハードウェアを共有する場合、メーカーはより大きな生産量にわたって開発コストを分散させることができます。同じプロセスは、サプライヤーが既存の車両モデル向けに承認済み交換センサーを提供することで、サービスネットワークにも展開できます。Continentalは、メルセデス、BMW、日産、フォルクスワーゲン、アウディの特定モデル向けにブラインドスポットレーダーを含むアフターマーケット製品ラインを拡充し、確立されたシステムが販売後の需要も牽引できることを示しました。搭載が広がるにつれ、サプライヤーは機能の有無だけでなく、検知品質、統合性、ソフトウェアサポートでより激しく競争するようになります。
自動運転・電気自動車生産の急増によるADASセンサー搭載量の増加
ブラインドスポットモニター市場は、より多くのセンシングおよびソフトウェア機能をサポートする車両アーキテチャによっても形成されています。電気自動車プラットフォームは、複数の運転支援機能に対応できる集中型の電気・コンピューティングレイアウトを採用することが多いです。中国の新エネルギー車メーカーは、発売時から幅広いアシスタンスパッケージを頻繁に導入しており、ブラインドスポット機能が量産モデルに到達するまでの時間を短縮できます。自動運転開発プログラムでは、車両が冗長センシングによって側方ゾーンやその他のブラインドエリアを監視することが求められます。フリートオペレーターも、安全装備が運用リスクと保険コストの管理に役立つ場合、後付けを優先することがあります。走行距離連動型保険プログラムとテレマティクスはその商業的根拠を強化できますが、購入決定はフリート予算と地域の運用条件に依然として左右されます。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格感応度の高い市場における高いシステムコスト | -1.8% | APACの新興市場、南米、アフリカ | 短期(2年以内) |
| 雪・霧によるセンサー性能低下 | -1.2% | 北部地域および山岳地帯 | 中期(2~4年) |
| 77GHz帯域の混雑 | -0.9% | 世界中の高密度都市部 | 中期(2~4年) |
| ミリ波チップセットの供給混乱 | -0.7% | グローバル、米中ルートで深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
価格感応度の高い市場における高いシステムコスト
ブラインドスポットモニター市場は、車両の手頃な価格が主な購入上の懸念事項となっている地域で普及が遅れています。東南アジア、南米、サブサハラアフリカでは、より高価なモデルでは標準装備であっても、工場出荷時のシステムがオプションのままである場合があります。インドの安全評価フレームワークはアシスタンス機能への注目を高める可能性がありますが、普及は車両クラス間で不均一なままとなる可能性が高いです。アフターマーケット製品は、一部の車両オーナーやフリートにとって低い初期コストを提供します。その結果は、正確な取り付け、キャリブレーション、およびドライバーの理解に大きく依存します。統合が不十分なシステムは不要な警告を発生させる可能性があり、機能への信頼を低下させ、リピート購入を遅らせる可能性があります。
雪・霧によるセンサー性能劣化が誤警報を引き起こす
レーダーおよびカメラ機能は、天候、路面の水しぶき、汚れ、センサーの遮蔽によって影響を受ける可能性があります。大雪、霧、降水はセンシング性能を低下させ、ドライバーが予期しない警告を発生させる可能性があります。これらの条件は、季節的な気象がユーザーエクスペリエンスに影響を与えるカナダ、北欧、ロシア、中国北部において要です。レーダーとカメラの入力を組み合わせることで一部の制限を軽減できますが、コストと検証作業が増加します。高密度な都市環境では、レーダー搭載車両間のスペクトル管理と干渉に関する懸念も生じる可能性があります。ミリ波チップ供給に対する関税関連の圧力は、国際的なコンポーネントチェーンに依存するメーカーの調達不確実性をさらに高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
レーダーがコアプラットフォームとして主導する一方、カメラの利用が拡大レーダーベースシステムは2025年のブラインドスポットモニター市場シェアの47.73%を占めました。コーナーレーダーは、道路速度および変化する条件下で後方から接近する車両や並走する車両を確実に検知し、ブラインドスポット警告と車線変更支援をサポートします。超音波センサーは駐車や狭い市街地での操作に引き続き有用です。メーカーはレーダー、超音波センサー、カメラを組み合わせて、特に複数の移動する道路利用者がいる車線でドライバーに警告する前に移動情報と物体情報を比較することができます。
カメラースシステムは2031年にかけて年平均成長率15.78%で成長する見込みです。画像処理の向上により、カメラは車両、自転車、歩行者、路肩の物体を区別できるようになっています。後退、駐車、またはサラウンドビュー機能にすでに使用されているカメラは、個別のハードウェア要件を削減できます。したがって、ブラインドスポットモニター市場はセンサーフュージョンへと移行しています。ただし、サプライヤーは効果的なカメラ配置、レンズメンテナンス、画像処理を通じて明確で邪魔にならない警告を提供しながら、低照度および雨天時の信頼性の高い性能を確保する必要があります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製品タイプ別:
検知システムが360度スイートの基盤を担うブラインドスポット検知システムは2025年のブラインドスポットモニター市場規模の32.86%を占めました。このカテゴリーは、見えにくいエリアにいる道路利用者を検知するドライバーのニーズに対応し、車線変更と側方ゾーンの視認性に焦点を当てた安全規制および評価プログラムと整合しています。工場出荷時搭載および承認済み交換システムをサポートし、車線変更や合流時に明確な警告を提供しながら、高度な運転支援機能の基盤として機能します。
サラウンドビューシステムは2031年にかけて年平均成長率15.89%で成長する見込みです。これらのシステムは複数のカメラを使用し、場合によってはレーダーも使用して車両周囲の包括的なビューを提供します。共有処理ユニットは駐車、後退、近距離操作、ブラインドスポットモニタリングをサポートできます。車両メーカーが統合センサープラットフォームをますます採用するにつれ、サプライヤーはセンサーデータを調整し、発売後のシステム更新と機能拡張を可能にするソフトウェアにより重点を置くようになります。
販売チャネル別:
OEMが主導し、アフターマーケットが加速OEM搭載は2025年のブラインドスポットモニター市場の58.83%を占めました。工場統合により、自動車メーカーはセンサー配置、ソフトウェアキャリブレーション、型式認可要件を管理しながら、既存のブレーキ、ステアリング、ディスプレイ、警告システとの互換性を確保できます。メーカーはコンプライアンススケジュールを満たすために生産前に供給契約を締結することが多いです。OEM搭載は安全要件の対象となる乗用車および商用車にとって引き続き重要であり、一貫したドライバーエクスペリエンスを確保し、後付けに関連する統合リスクを軽減します。
アフターマーケットは2031年にかけて年平均成長率14.31%で成長する見込みです。フリートオペレーターは、特にメンテナンスサポートを備えたプロフェッショナルな取り付けネットワークを通じて、工場出荷時システムが搭載されていない車両に後付けできます。大手サプライヤーは承認済み交換プログラムを通じてフリートにサービスを提供でき、独立系プロバイダーは柔軟性と初期コストで競争します。フリート購入者は耐久性の高いセンサー、明確な警告、アクセスしやすいサービスサポートを優先する場合があります。頻繁な不要な警告はドライバーの受け入れを低下させる可能性があるため、信頼性の高いシステムが引き続き不可欠です。

車両タイプ別:
乗用車の規模が商用の緊急性と交差乗用車は2025年のブラインドスポットモニター市場の75.14%を占め、高いモデル販売台数と中間セグメントおよび上位グレード車両における運転支援機能の広範な普及によって牽引されました。安全評価により、メーカーはブラインドスポット機能をより広範な安全パッケージに統合するよう促されています。高い生産量により、サプライヤーは検証済みセンサー設計を拡大し、新モデルサイクルで改良されたセンサーとソフトウェアを導入できます。
中型・大型トラックは2031年にかけて年平均成長率15.37%で成長する見込みです。そのサイズ、トレーラーの形状、運用環境は大きなブラインドエリアを生み出し、商用車安全規則の強化に伴い搭載および後付けソリューションへの需要を高めています。バスと小型商用車も都市環境での需要を牽引しています。サプライヤーは各車両クラスに合わせてセンサーカバレッジ、警告、取り付け方を調整し、大規模展開前にシステムを検証する必要があります。
地域分析
北米ブラインドスポットモニター市場
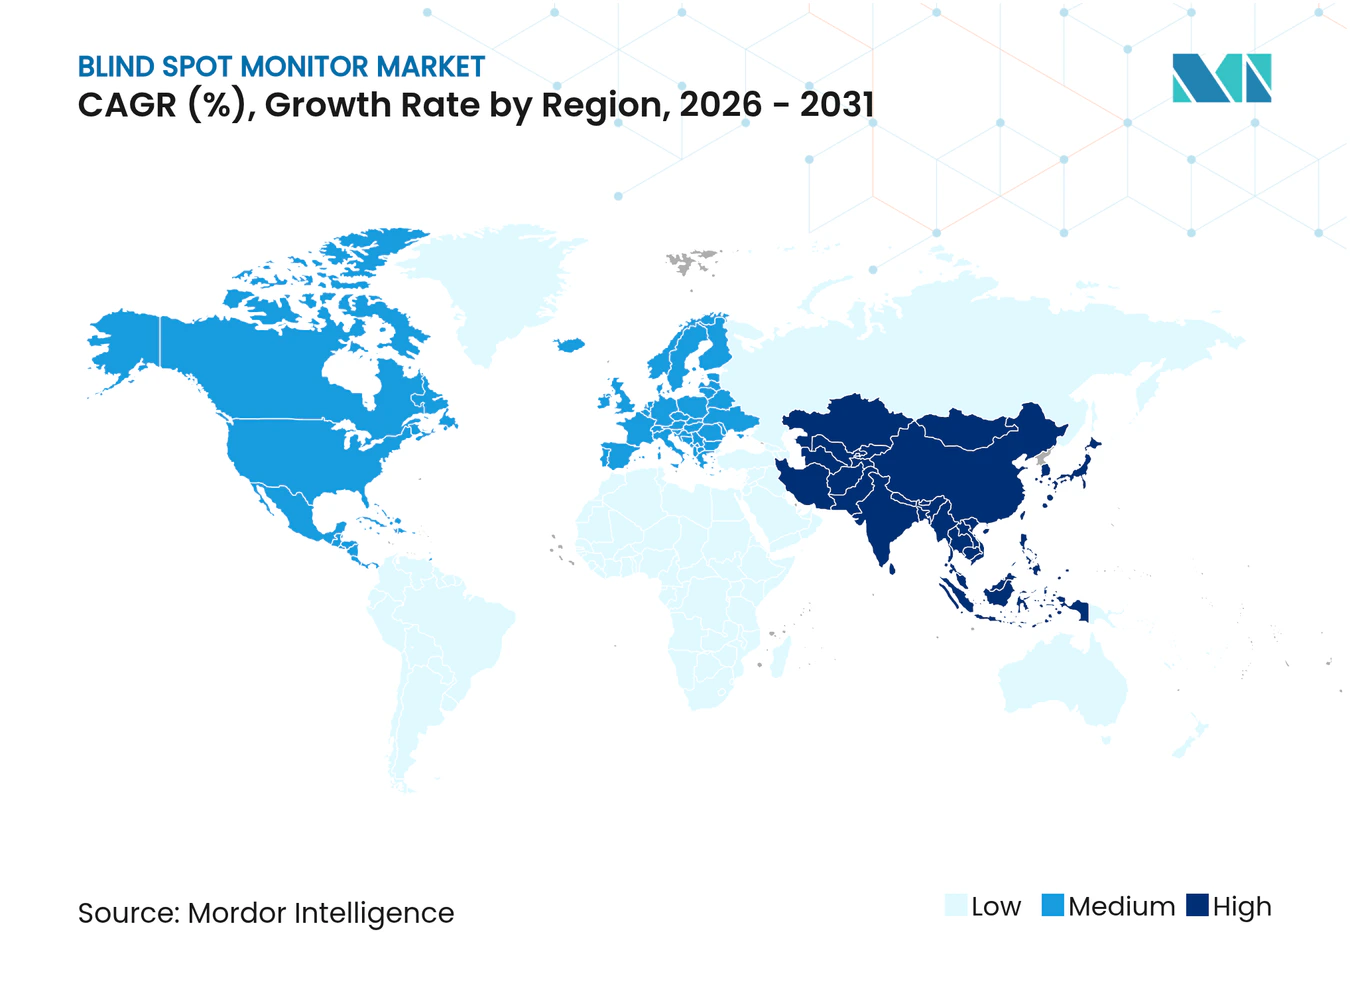
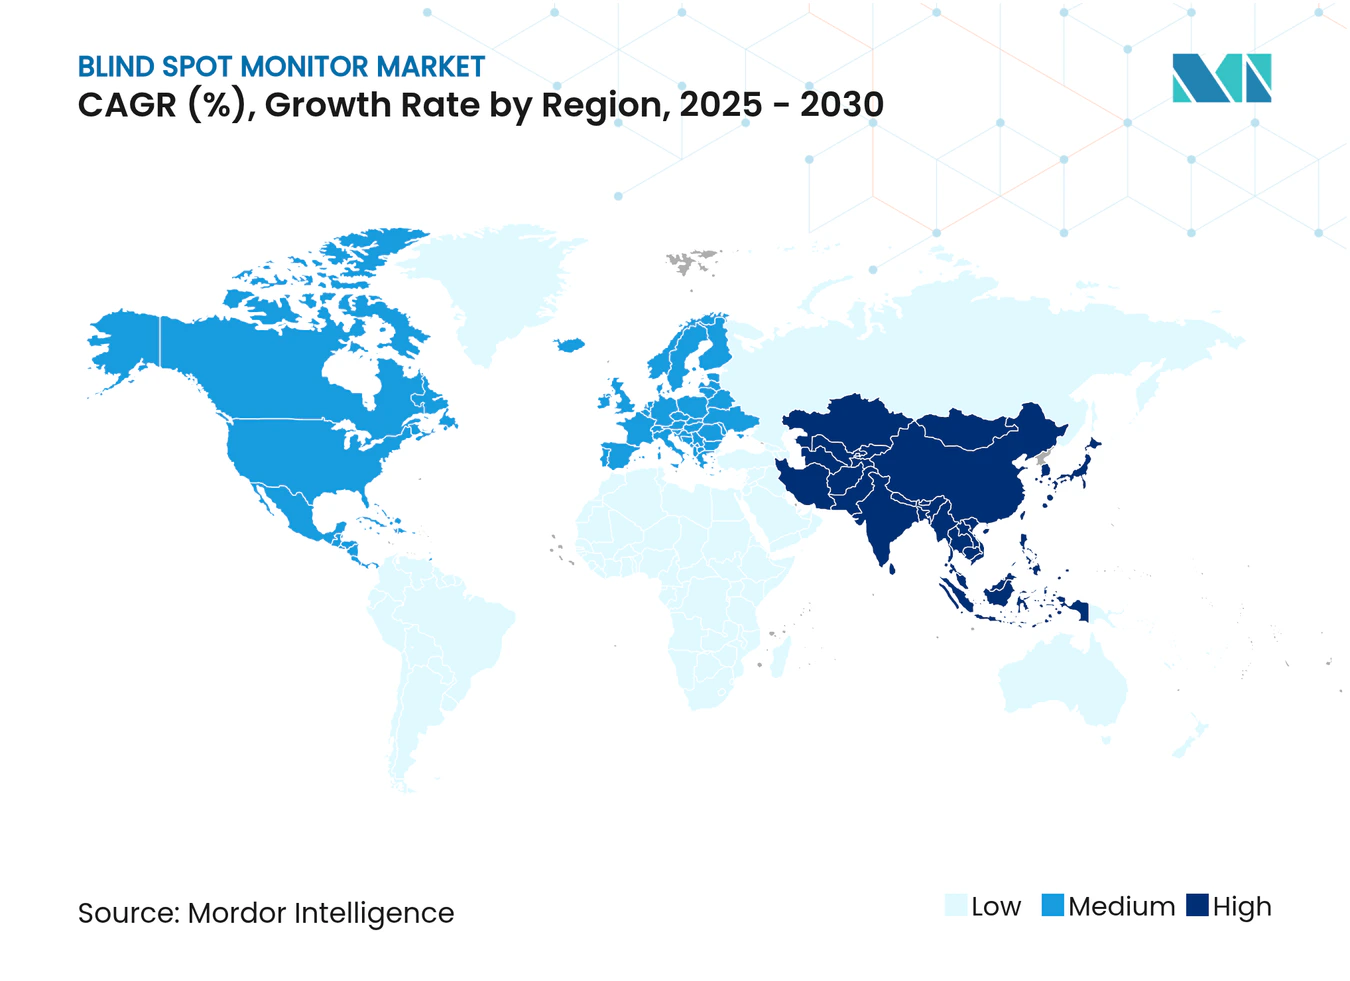
北米は2024年のブラインドスポットモニター市場シェアの30.16%を占め、成熟したアフターマーケットネットワークおよび衝突低減データを収益化する保険プログラムに支えられています。米国内の安全性評価の改定により、ブラインドスポット性能への配点が引き上げられ、OEMは新型セダンおよびSUVのトリムにこの機能を標準搭載するよう促されています。一方、半導体関税が投入コストを押し上げたことで、ティア1サプライヤーは納期を守るために中国製以外のミリ波シリコンの確保を余儀なくされており、この転換はサプライチェーンの強靭化への注目をさらに高めています。
アジア太平洋ブラインドスポットモニター市場
アジア太平洋地域は最も高い成長が見込まれており、中国のGB 15084-2022が新型商用車へのブラインドスポット機能搭載を義務付けていることを背景に、CAGRは12.18%と予測されています。BYDのスマートドライビングへの投資および活発な国内EVエコシステムがセンサー需要を増幅させ、地域内のファブをコストリーダーシップの拠点へと変貌させています。日本と韓国は先進パッケージングおよびAIアルゴリズムの専門知識を提供する一方、東南アジア市場では主に価格制約を要因として、消費者の無関心ではなく、高グレードの輸入車へのBSM採用が徐々に進んでいます。
欧州およびアジア太平洋ブラインドスポットモニター市場
欧州はEU一般安全規則の恩恵を受けており、同規則は2026年から複数の車両クラスにわたってブラインドスポット情報システムの搭載を義務付けています。ドイツおよびフランスのOEMエンジニアリングセンターはティア1サプライヤーとレーダ・カメラフュージョンのベンチマーク策定において緊密に連携しており、その成果はユーロNCAP星評価基準に反映されています。しかしながら、アジアサプライヤーによるコスト競争力の高い製品が価格圧力を強めており、欧州ベンダーはアダプティブ波形制御やオーバー・ザ・エア・パラメータチューニングといったソフトウェア機能による差別化を軸に据えることを余儀なくされています。これらの力学が相まって、欧州はグローバルブラインドスポットモニター市場への安定した貢献を維持しつつ、アジア太平洋地域が次なる数量成長エンジンとして台頭しています。
競合環境
市場集中度
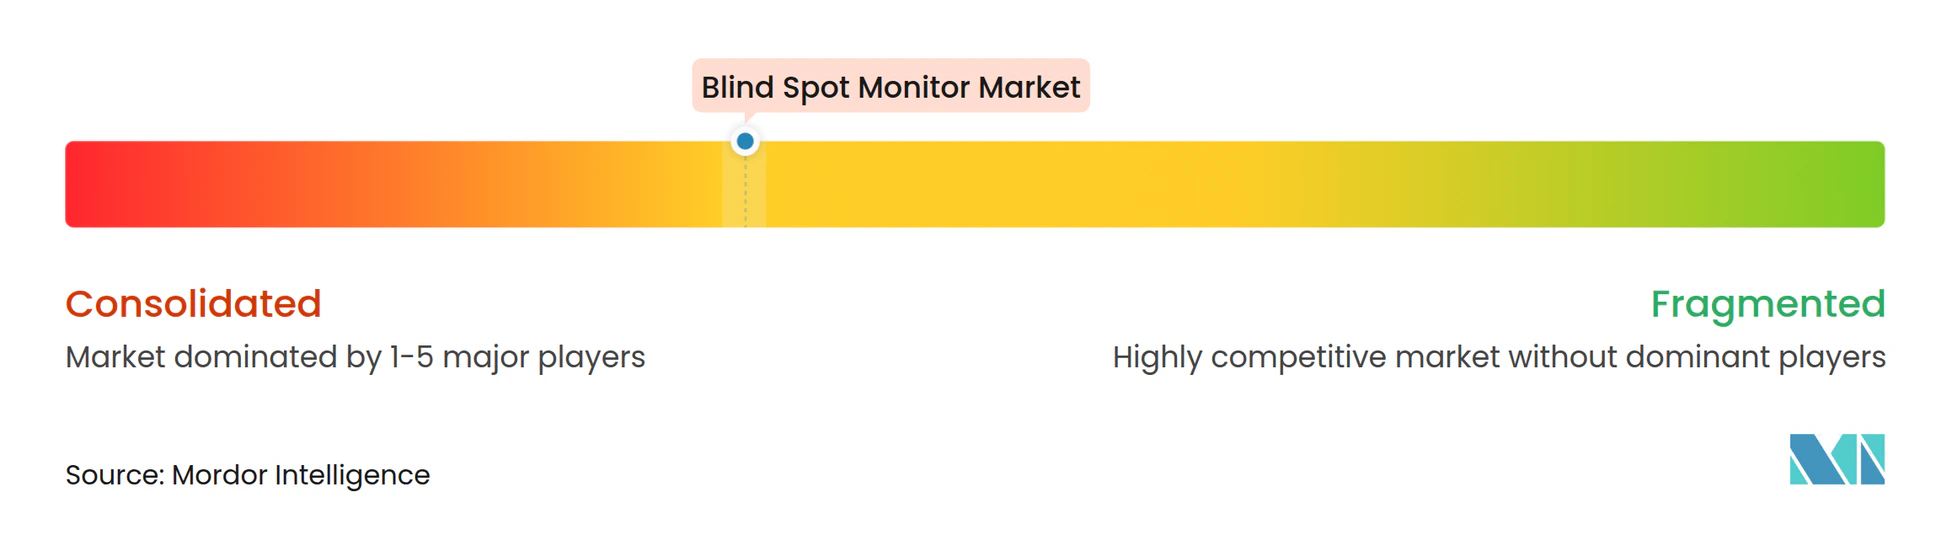
Continental、Robert Bosch、Denso、Magna International、Valeoは主要なプラットフォーム決定に影響を与えています。競争は個別のハードウェアコンポーネントではなく、完全なセンシングおよびソフトウェアシステムを供給する能力を中心に展開されています。大手サプライヤーはグローバルな車両メーカーとの確立された関係を持ち、複数の市場にわたる検証要件を管理できます。小規模なテクノロジー企業は、柔軟性、専門的なソフトウェア、または後付け取り付けが広範なOEMスケールよりも重要な場合に契約を獲得できます。ブラインドスポットモニター市場はスケール主導の競争と専門的な技術プロバイダーの余地を組み合わせており、サプライヤーの選定は車両プログラムのニーズ、地域規制、サービス期待に引き続き依存します。
車両メーカーは複数の運転支援機能を共有コンピューティングおよびセンシングプラットフォームに統合しています。フォルクスワーゲンの2025年のValeoおよびMobileyeとの合意は、将来のMQB車両向けに360度カメラ・レーダー配置を記述しました。このような取り決めは独立したコントロールユニットの数を削減できる一方、ソフトウェア検証の重要性を高めます。競争優位性は、ハードウェア、ソフトウェア、安全要件を信頼性の高い車両レベルのシステムに統合することへとシフトしています。車両アーキテクチャがよりソフトウェア定義型になるにつれ、定期的なソフトウェア更新をサポートできるサプライヤーはより価値が高まる可能性があります。
ブラインドスポットモニター市場には、高度なレーダーおよびフリート後付けシステムにおける機会があります。高解像度レーダーは、レベル2以上の運転機能を搭載した車両でより高度な運転支援機能をサポートできます。フリートオペレーターは、車両全体の再設計を必要とせずに側方ゾーンのリスクに対処する実用的な後付けシステムを必要とする場合があります。検証済みOEMシステムとより柔軟な後付け製品のバランスは、普及が異なる車両フリートに拡大するにつれて引き続き重要です。したがって、ブラインドスポットモニター市場は工場出荷時搭載と後付けの並行チャネルを通じて発展できます。
ブラインドスポットモニター業界のリーダー企業
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Magna International Inc.
-
Valeo SA
- 注:主要企業の掲載順は順位を示すものではありません。
ブラインドスポットモニター市場 このレポートでカバーされる企業
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Magna International Inc.
- Valeo SA
- Autoliv Inc.
- ZF Friedrichshafen AG
- Hyundai Mobis Co., Ltd
- Aptiv PLC
- Sensata Technologies
- HELLA GmbH & Co. KGaA (Forvia SE)
- Mobileye Global Inc.
- Aisin Corporation
- Texas Instruments Inc.
最近の産業開発事情 ブラインドスポットモニター市場
- 2026年8月:Aetina Corporationは、NVIDIA Jetson Orin NXおよびNVIDIA Jetson Orin Nanoモジュールを搭載した初の手のひらサイズの車載エッジAIシステムであるDeviceEdge AIE-VN34/44およびAIE-VO24/34を発表し、ブラインドスポット検知と360度環境認識機能を備えています。
- 2026年7月:Geotab Inc.は、AIを活用した外部カメラを使用して脆弱な道路利用者のブラインドスポット検知を提供するGO Focus Pro AIドライブレコーダーをオーストラリアとニュージーランドで提供開始すると発表しました。
- 2026年5月:Motiveは、接続されたすべてのカメラフィードにわたってラインドスポットを継続的に監視し、車両周囲の歩行者、自転車、オートバイ、車両を検知するAI Omnicam Plusという360度カメラシステムを発表しました。
- 2026年5月:Valeoは、インドの主要OEMの1社からValeo Smart Safety 360(VSS360)システムの指名を受けたと発表し、商用車向けのブラインドスポットモニタリングと高度な運転支援機能を提供します。
ブラインドスポットモニター世界市場レポートの調査範囲
ブラインドスポットモニター市場は、技術、製品タイプ、販売チャネル、車両タイプ、地域によってセグメント化されています。技術別では、市場はカメラベース、レーダーベース、超音波ベースにセグメント化されています。製品タイプ別では、市場はブラインドスポット検知システム、パークアシストシステム、バックカメラシステム、サラウンドビューシステムにセグメント化されています。販売チャネル別では、市場はOEMとアフターマーケットにセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、中型・大型トラックバスおよびコーチにセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、その他の欧州)、アジア太平洋(インド、中国、日本、韓国、その他のアジア太平洋)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にセグメント化されています。
セグメンテーション概要
| カメラベース |
| レーダーベース |
| 超音波ベース |
| ブラインドスポット検知システム |
| パークアシストシステム |
| バックアップカメラシステム |
| サラウンドビューシステム |
| OEM |
| アフターマーケット |
| 乗用車 |
| 小型商用車 |
| 中型・大型トラック |
| バスおよびコーチ |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 技術別 | カメラベース | |
| レーダーベース | ||
| 超音波ベース | ||
| 製品タイプ別 | ブラインドスポット検知システム | |
| パークアシストシステム | ||
| バックアップカメラシステム | ||
| サラウンドビューシステム | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型・大型トラック | ||
| バスおよびコーチ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ブラインドスポットモニタリングシステムへの需要を牽引しているものは何ですか?
安全評価、商用車要件、および運転支援機能のより広範な統合が需要を支えています。
最も広く使用されているブラインドスポットモニタリング技術はどれですか?
レーダーベースシステムは2025年に47.73%のシェアを占め、走行速度での信頼性の高い側方ゾーン検知をサポートするためです。
最も急速に成長している製品カテゴリーはどれですか?
サラウンドビューシステムは、複数のアシスタンス機能が共有カメラと処理装置を使用するため、2031年にかけて年平均成長率15.89%で成長する見込みです。
ブラインドスポット機能においてOEM搭載が重要な理由は何ですか?
OEM搭載は2025年に58.83%のシェアを占め、工場での取り付けが車両統合、キャリブレーション、規制コンプライアンスをサポートするためです。
大型トラックがブラインドスポットシステムを採用している理由は何ですか?
中型・大型トラックは、側方ゾーンの安全ニーズと商用車規則に支えられ、2031年にかけて年平均成長率15.37%で成長する見込みです。